
Marktübersicht
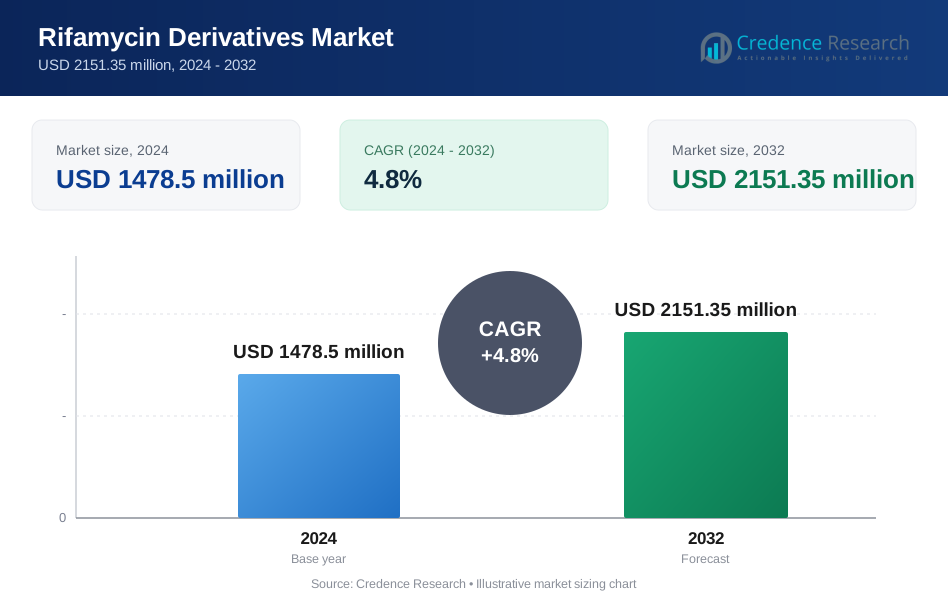
Der Markt für Rifamycin-Derivate wurde 2024 auf 1478,5 Millionen USD geschätzt und wird voraussichtlich bis 2032 2151,35 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,8% im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Rifamycin-Derivate 2024 | USD 1478,5 Millionen |
| Markt für Rifamycin-Derivate, CAGR | 4,8% |
| Marktgröße für Rifamycin-Derivate 2032 | USD 2151,35 Millionen |
Der Markt für Rifamycin-Derivate wird von Schlüsselakteuren wie Lupin Ltd, Sandoz, Olon S.p.A, Labcorp Drug Development, AdvaCare Pharma, EUROAPI, CKD Bio Corporation, Merck, Sanofi Pharmaceuticals und Mylan geprägt. Diese Unternehmen stärken ihre Positionen durch robuste API-Produktion, starke Vertriebsnetze und eine konsistente Versorgung mit Rifampicin, Rifabutin, Rifapentin und Rifaximin. Produktqualität, regulatorische Konformität und Expansion in Regionen mit hoher Belastung bleiben zentral für ihre Strategien. Der asiatisch-pazifische Raum führt den globalen Markt mit einem Anteil von etwa 41% im Jahr 2024 an, unterstützt durch große Patientengruppen, starke nationale TB-Programme und die zunehmende Akzeptanz von rifamycinbasierten Therapien.
Markteinblicke
- Der Markt für Rifamycin-Derivate wurde 2024 auf 1478,5 Millionen USD geschätzt und soll bis 2032 2151,35 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,8%.
- Die steigende weltweite TB-Inzidenz und die starke Abhängigkeit von rifampicinbasierter Mehrfachtherapie treiben die stetige Nachfrage in Ländern mit hoher Belastung an.
- Kürzere Behandlungsregime, die zunehmende Verwendung von Rifaximin bei gastrointestinalen Störungen und die breitere Akzeptanz von Rifapentin für latente TB prägen wichtige Markttrends.
- Führende Unternehmen wie Lupin Ltd, Sandoz, Olon S.p.A, Merck und Mylan konkurrieren durch starke API-Kapazität, Qualitätskonformität und kostengünstige Herstellung, während Lücken in der Lieferkette eine wesentliche Einschränkung bleiben.
- Der asiatisch-pazifische Raum führt den Markt mit einem Anteil von etwa 41% an, gefolgt von Nordamerika mit 34%; die Tuberkulosebehandlung dominiert das Anwendungssegment mit einem Anteil von fast 55%.
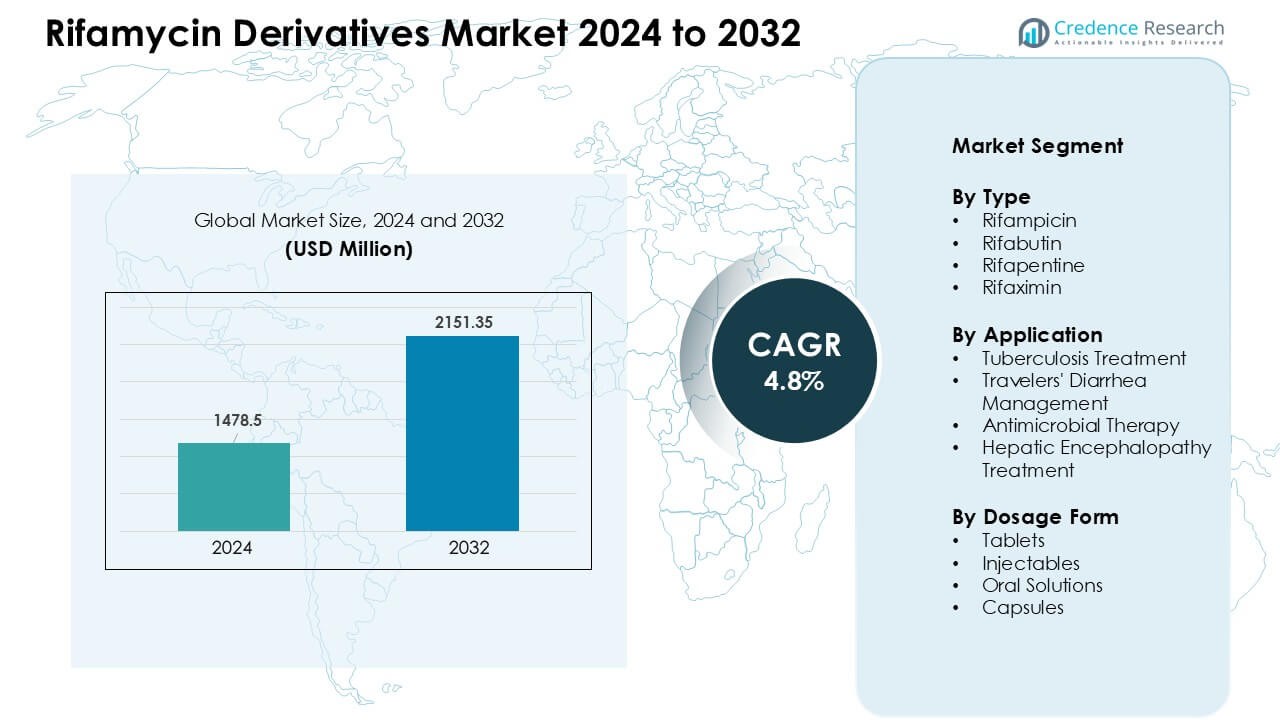 Marktsegmentierungsanalyse:
Nach Typ
Rifampicin hielt 2024 den dominanten Anteil mit etwa 46% des Marktes für Rifamycin-Derivate. Die starke Verwendung in Erstlinien-Tuberkuloseregimen unterstützte diese Führung, da globale TB-Programme auf rifampicinbasierte Kombinationen für hohe Heilungsraten setzen. Die breitere Verfügbarkeit durch nationale Gesundheitsprogramme und die Aufnahme in von der WHO empfohlene Protokolle stärkten die Nachfrage. Rifabutin und Rifapentin wuchsen aufgrund der zunehmenden Akzeptanz bei HIV-assoziierter TB und dem Management latenter TB-Infektionen stetig, während Rifaximin in der gastrointestinalen Versorgung expandierte, aber im Gesamtvolumen kleiner blieb.
- Zum Beispiel bleibt Rifampicin das am häufigsten verwendete Rifamycin bei der Behandlung von DS-TB (medikamentenempfindliche TB), selbst in von der WHO empfohlenen Fixed-Dose-Kombinationen (FDC).
Nach Anwendung
Die Behandlung von Tuberkulose machte im Jahr 2024 mit fast 55% den größten Anteil am Rifamycin-Derivaten-Markt aus. Das Segment blieb dominant aufgrund der hohen globalen TB-Inzidenz und der anhaltenden Abhängigkeit von rifamycinbasierter Mehrfachtherapie. Die Finanzierung des öffentlichen Gesundheitswesens, die Ausweitung des DOTS-Programms und Behandlungsrichtlinien verstärkten die starke Nachfrage. Das Management von Reisedurchfall zeigte einen zunehmenden Einsatz von Rifaximin, während die antimikrobielle Therapie und die Behandlung von hepatischer Enzephalopathie an Bedeutung gewannen, da Verschreiber nicht-systemische Formulierungen mit geringem Resistenzrisiko bevorzugten.
- Zum Beispiel ist Rifampicin (oder Rifampin) nach wie vor das Rückgrat der Standard-TB-Therapie, das in Kombination mit Medikamenten wie Isoniazid, Pyrazinamid und Ethambutol verwendet wird und das bevorzugte Rifamycin für medikamentenempfindliche TB bleibt.
Nach Darreichungsform
Tabletten führten den Rifamycin-Derivaten-Markt im Jahr 2024 mit einem Anteil von etwa 49% an, angetrieben durch den weit verbreiteten Einsatz in der TB- und latenten Infektionsbehandlung. Hohe Patientencompliance, einfache Verteilung und großangelegte öffentliche Beschaffung unterstützten diesen Vorteil. Kapseln verzeichneten ein stetiges Wachstum bei Rifaximin-Therapien, während Injektionsmittel in bestimmten Krankenhauseinstellungen, die eine schnelle systemische Wirkung erfordern, unverzichtbar blieben. Orale Lösungen dienten pädiatrischen und älteren Gruppen und boten Flexibilität bei der Dosierung, repräsentierten jedoch einen kleineren Anteil aufgrund der begrenzten routinemäßigen Verwendung.
Wichtige Wachstumstreiber
Wachsende Tuberkulosebelastung und hohe Abhängigkeit von rifamycinbasierten Regimen
Steigende Tuberkulosefälle weltweit wirken als wichtiger Wachstumsmotor für den Rifamycin-Derivaten-Markt. Viele nationale Programme sind weiterhin auf rifampicinbasierte Mehrfachtherapien angewiesen, aufgrund starker klinischer Ergebnisse und der langfristigen Aufnahme in globale Behandlungsstandards. Gesundheitsbehörden verstärken diese Abhängigkeit durch großvolumige Beschaffung, stabile Lieferketten und Unterstützungsinitiativen zur Einhaltung der Therapie. Länder mit hoher Belastung in Asien und Afrika treiben einen Großteil der Nachfrage an, da sich die Erkennungsraten verbessern und die Behandlungsabdeckung erweitert wird. Fortgesetzte Investitionen in TB-Eliminationsprogramme, einschließlich des Managements latenter TB, fördern weiter den Einsatz von Rifampicin, Rifabutin und Rifapentin. Das starke therapeutische Profil und die nachgewiesene Wirksamkeit dieser Medikamente positionieren Rifamycine als wesentliche Bestandteile universeller TB-Versorgungsstrategien.
- Zum Beispiel erkrankten im Jahr 2023 schätzungsweise 10,8 Millionen Menschen weltweit an TB, was die hohe Nachfrage nach Erstlinien-Anti-TB-Regimen unterstreicht, die in der Regel Rifamycine enthalten.
Zunehmende Akzeptanz von Rifaximin bei gastrointestinalen Störungen
Die Akzeptanz von Rifaximin nimmt bei mehreren gastrointestinalen Indikationen zu und sorgt für einen starken Nachfrageanstieg auf dem Rifamycin-Derivaten-Markt. Kliniker bevorzugen Rifaximin aufgrund seiner nicht-systemischen Wirkung, des minimalen Resistenzrisikos und des günstigen Sicherheitsprofils. Der Einsatz hat sich bei Reisedurchfall, Reizdarmsyndrom mit Durchfall und hepatischer Enzephalopathie ausgeweitet. Diese Erkrankungen zeigen eine steigende globale Prävalenz aufgrund von Lebensstiländerungen, Reiseaktivitäten und alternden Bevölkerungen. Gastroenterologische Richtlinien empfehlen nun Rifaximin als zuverlässige therapeutische Option, was das Vertrauen der Verschreiber stärkt. Wachsende Patientenaufklärung und breitere Versicherungsunterstützung fördern die Marktdurchdringung. Pharmaunternehmen erforschen weiterhin erweiterte Indikationen und Kombinationstherapien, was das Wachstumspotenzial von Rifaximin innerhalb der Rifamycin-Klasse verstärkt.
- Zum Beispiel wird Rifaximin schlecht aus dem GI-Trakt absorbiert, der Großteil des Medikaments bleibt lokalisiert im Darm. Diese Eigenschaft untermauert seinen Einsatz bei Erkrankungen wie Reisedurchfall, Reizdarmsyndrom mit Durchfall und hepatischer Enzephalopathie, bei denen eine systemische Exposition nicht erwünscht ist.
Erweiterte Anwendung von Rifamycinen bei HIV-assoziierter TB und im Management latenter Infektionen
Die Einführung von Rifamycin nimmt bei HIV-ko-infizierten TB-Patienten und Programmen zur latenten TB-Infektion zu und schafft einen weiteren starken Treiber. Rifabutin hat aufgrund seiner Verträglichkeit mit antiretroviraler Therapie eine breitere Anwendung gefunden und bietet sicherere Ergebnisse in immungeschwächten Bevölkerungsgruppen. In der Zwischenzeit wird Rifapentin zunehmend in kürzeren Behandlungsregimen für latente TB bevorzugt, was die Patientenadhärenz verbessert und Behandlungsabbrüche reduziert. Globale Gesundheitsbehörden fördern diese verbesserten Regime, was zu einer stärkeren Marktnachfrage führt. Verbesserte diagnostische Abdeckung und gezielte Präventionsprogramme tragen ebenfalls zu einem höheren Verbrauch bei. Da Regierungen integrierte HIV-TB-Managementrahmen ausbauen, wächst die Nachfrage nach Rifabutin und Rifapentin weiter. Diese Medikamente unterstützen bessere Behandlungsergebnisse und unterstreichen ihre Bedeutung innerhalb der sich entwickelnden TB-Kontrollstrategien.
Wichtige Trends & Chancen
Wachstum von kürzeren und patientenfreundlichen Behandlungsprotokollen
Kurzzeittherapien werden zu einem zentralen Trend auf dem Markt für Rifamycin-Derivate, da Gesundheitsdienstleister eine bessere Adhärenz und reduzierte Toxizität anstreben. Rifapentin-basierte Regime, insbesondere für latente TB, spiegeln diesen Wandel aufgrund ihrer vereinfachten Dosierungspläne wider. Öffentliche Gesundheitsbehörden befürworten zunehmend patientenfreundliche Behandlungsmodelle, die klinische Besuche reduzieren und die Ergebnisse verbessern. Pharmazeutische Entwickler investieren auch in Fixdosis-Kombinationen, die Rifamycine für eine einfachere Verabreichung integrieren. Diese Veränderungen stimmen mit globalen Gesundheitszielen überein, die auf eine schnellere Krankheitskontrolle und Widerstandsvermeidung abzielen. Der Trend unterstützt das langfristige Marktwachstum, da kürzere Regime in mehr Regionen genehmigt werden.
- Ein bevorzugtes Regime ist beispielsweise einmal wöchentlich Rifapentin plus Isoniazid für 12 Wochen (insgesamt 12 Dosen), bekannt als das „3HP“-Regime, das vom Centers for Disease Control and Prevention (CDC) und seinen Leitlinienkollegen stark gegenüber einer 6- oder 9-monatigen Isoniazid-Monotherapie empfohlen wird.
Steigende Chancen in Nicht-TB-Anwendungen und neuartigen Formulierungen
Neue Chancen entstehen, da Rifamycine über die traditionelle TB-Versorgung hinaus breiter eingesetzt werden. Rifaximin treibt das Wachstum durch die erweiterte Nutzung bei gastrointestinalen Indikationen an und zeigt starke Leistungen sowohl in Krankenhaus- als auch in ambulanten Einrichtungen. Die Innovation in der Formulierungstechnologie beschleunigt sich ebenfalls, wobei verlängerte Freisetzung, gezielte Abgabe und verbesserte pädiatrische Optionen Aufmerksamkeit erregen. Diese Entwicklungen helfen, ungedeckte Bedürfnisse bei chronischen Lebererkrankungen, komplexen Infektionen und reisebedingten Erkrankungen zu adressieren. Die Marktexpansion wird durch steigende Gesundheitsausgaben und ein größeres Bewusstsein für die Vorteile von Rifamycin unterstützt. Unternehmen, die nächste Generationstherapien und neuartige Anwendungen erkunden, können erheblichen Wert aus diesen sich entwickelnden Chancen ziehen.
- Zum Beispiel erhielt eine verzögerte Freisetzung von Rifamycin, Aemcolo, 2018 die Zulassung von der U.S. Food and Drug Administration (FDA) zur Behandlung von Reisedurchfall, verursacht durch nicht-invasive Stämme von Escherichia coli.
Wichtige Herausforderungen
Sorgen über Antibiotikaresistenz und regulatorische Hürden
Die zunehmende Besorgnis über antimikrobielle Resistenz stellt eine ernsthafte Herausforderung für den Markt der Rifamycin-Derivate dar. Der langfristige Einsatz von Rifamycinen bei TB und anderen Infektionen erhöht das Risiko von Resistenzen, was die Regulierungsbehörden dazu veranlasst, strenge Verwaltungspraktiken durchzusetzen. Diese Maßnahmen können die Einführung in bestimmten Regionen verlangsamen und zu strengeren Verschreibungsprotokollen führen. Regulierungsbehörden verlangen auch umfangreiche Nachweise für neue Indikationen oder Formulierungen, was zu langen Genehmigungszeiten führt. Hersteller stehen unter zusätzlichem Druck, robuste klinische Studien und Nachmarktüberwachungen durchzuführen. Dieses Umfeld erhöht die Entwicklungskosten und erschwert den Markteintritt für neuere rifamycinbasierte Therapien. Die Herausforderung bleibt erheblich, da globale Agenturen den Zugang mit der Sicherheit abwägen.
Lieferkettenbeschränkungen und Abhängigkeit von begrenzten Herstellern
Der Markt steht vor lieferbezogenen Herausforderungen aufgrund der starken Abhängigkeit von einer begrenzten Anzahl von API- und Formulierungsproduzenten. Produktionsstörungen, Qualitätsprobleme oder geopolitische Faktoren können zu Engpässen führen, die nationale TB-Programme und Krankenhausversorgungsketten beeinträchtigen. Die Herstellung von Rifamycin ist komplex und erfordert strikte Einhaltung globaler Standards, was eine Kapazitätserweiterung erschwert. Kleinere Lieferanten kämpfen mit regulatorischen Aufrüstungen, was das Risiko von Engpässen erhöht. Öffentliche Ausschreibungen bevorzugen oft kostengünstige Lieferanten, was den Pool zuverlässiger Hersteller weiter verengt. Diese Einschränkungen beeinträchtigen die Behandlungskontinuität und schaffen Verwundbarkeit in Regionen mit hoher Belastung. Die Stärkung der Lieferdiversifikation bleibt für ein stabiles Marktwachstum unerlässlich.
Regionale Analyse
Nordamerika
Nordamerika hielt im Jahr 2024 etwa 34 % des Marktanteils der Rifamycin-Derivate, angetrieben durch starke Behandlungsprogramme für Tuberkulose, latente TB und hepatische Enzephalopathie. Die Region profitiert von fortschrittlicher diagnostischer Abdeckung, weit verbreitetem Einsatz von Rifaximin in der gastrointestinalen Versorgung und stetiger Einführung von Rifabutin bei HIV-assoziierten TB-Fällen. Hohe Gesundheitsausgaben und umfassende Versicherungsrückerstattungen unterstützen die konstante Nachfrage in Krankenhäusern und ambulanten Einrichtungen. Laufende Forschungsaktivitäten und die Entwicklung neuer Formulierungen stärken das Marktwachstum weiter. Die Vereinigten Staaten bleiben der wichtigste Umsatzträger aufgrund großer Patientengruppen und etablierter therapeutischer Richtlinien.
Europa
Europa machte im Jahr 2024 fast 29 % des Marktanteils der Rifamycin-Derivate aus, unterstützt durch strukturierte TB-Kontrollrahmenwerke und starken Einsatz von Rifampicin in standardisierten Behandlungsregimen. Die verstärkte Einführung von Rifapentin-basierter Präventivtherapie und die steigende Präferenz für Rifaximin in der Leberkrankheitsbehandlung tragen zum regionalen Wachstum bei. Westeuropa führt den Markteinsatz aufgrund fortschrittlicher Gesundheitsinfrastruktur und höherer Diagnoseraten an. Osteuropa zeigt eine stetige Nachfrage, angetrieben durch anhaltende TB-Inzidenz und Investitionen in die öffentliche Gesundheit. Der regulatorische Schwerpunkt auf evidenzbasierter Verschreibung und qualitativ hochwertiger Herstellung gewährleistet eine stabile Therapieaufnahme in den wichtigsten Ländern.
Asien-Pazifik
Der Asien-Pazifik-Raum dominierte im Jahr 2024 den Markt der Rifamycin-Derivate mit einem Anteil von etwa 41 %, was die hohe Tuberkulosebelastung der Region und die großflächige Abhängigkeit von Rifampicin-basierter Therapie widerspiegelt. Die Ausweitung nationaler TB-Programme, verbesserte Erkennungsraten und der breitere Einsatz von Rifapentin für das Management latenter TB stärken die Marktdynamik. Der wachsende Einsatz von Rifaximin bei gastrointestinalen Störungen fördert ebenfalls die Einführung. China und Indien bleiben die größten Beitragszahler aufgrund großer Patientengruppen und staatlich finanzierter Behandlungsinitiativen. Steigende Gesundheitsausgaben, lokale Produktionserweiterungen und aktualisierte klinische Richtlinien unterstützen das anhaltende Wachstum in der Region.
Lateinamerika
Lateinamerika hielt im Jahr 2024 einen Anteil von etwa 8% am Rifamycin-Derivate-Markt, beeinflusst durch eine moderate TB-Inzidenz und die zunehmende Verwendung von Rifaximin in der gastrointestinalen Versorgung. Länder wie Brasilien und Mexiko zeigen eine stetige Akzeptanz aufgrund erweiterter öffentlicher Gesundheitsversorgung und etablierter Behandlungsprogramme. Ein zunehmendes Bewusstsein für latente TB-Therapie und verbesserter Zugang zu Diagnosen fördern die Marktdurchdringung. Steigende Investitionen in die Krankenhausinfrastruktur und eine breitere Verfügbarkeit erschwinglicher Rifamycin-Generika unterstützen weiteres Wachstum. Allerdings schaffen regionale Unterschiede in der Gesundheitsversorgung eine unterschiedliche Akzeptanz in städtischen und ländlichen Gebieten.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika erfasste im Jahr 2024 einen Anteil von fast 7% am Rifamycin-Derivate-Markt, wobei das Wachstum durch anhaltende TB-Prävalenz und steigende Nachfrage nach essenziellen rifampicin-basierten Therapien getrieben wird. Gesundheitskampagnen und internationale Unterstützungsprogramme helfen, den Zugang in Ländern mit hoher Belastung zu erweitern. Die Akzeptanz von Rifabutin zur HIV-TB-Koinfektion nimmt in ausgewählten Märkten mit verbesserter klinischer Infrastruktur zu. Begrenzte diagnostische Ressourcen und ungleichmäßige Verfügbarkeit von Medikamenten bleiben Herausforderungen, aber die schrittweise Erweiterung von Beschaffungsnetzwerken und durch Spenden finanzierte Initiativen unterstützen einen stetigen Marktfortschritt in der Region.
Marktsegmentierungen:
Nach Typ
- Rifampicin
- Rifabutin
- Rifapentin
- Rifaximin
Nach Anwendung
- Tuberkulosebehandlung
- Reisedurchfall-Management
- Antimikrobielle Therapie
- Behandlung der hepatischen Enzephalopathie
Nach Darreichungsform
- Tabletten
- Injektionsmittel
- Orale Lösungen
- Kapseln
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Rifamycin-Derivate-Marktes umfasst führende Teilnehmer wie Lupin Ltd, Sandoz, Olon S.p.A, Labcorp Drug Development, AdvaCare Pharma, EUROAPI, CKD Bio Corporation, Merck, Sanofi Pharmaceuticals und Mylan. Diese Unternehmen konkurrieren durch starke Formulierungsfähigkeiten, robuste Produktion von aktiven pharmazeutischen Wirkstoffen und breite globale Liefernetzwerke. Viele Akteure konzentrieren sich darauf, ihre Rifampicin-, Rifabutin-, Rifapentin- und Rifaximin-Portfolios zu erweitern, um die steigende Nachfrage in den Bereichen Tuberkulose, gastrointestinale Störungen und Präventivtherapieprogramme zu decken. Strategische Kooperationen mit Gesundheitsbehörden, Kapazitätserweiterungen in aufstrebenden Märkten und die Einhaltung globaler regulatorischer Standards sind zentral, um die Wettbewerbsstärke zu erhalten. Kontinuierliche Investitionen in qualitativ hochwertige Herstellung, erschwingliche Generika und verbesserte Behandlungsformulierungen helfen Unternehmen, Marktanteile in Regionen mit hoher Belastung zu sichern.
Schlüsselspieler-Analyse
- Lupin Ltd
- Sandoz
- Olon S.p.A
- Labcorp Drug Development
- AdvaCare Pharma
- EUROAPI
- CKD Bio Corporation
- Merck
- Sanofi Pharmaceuticals
- Mylan
Aktuelle Entwicklungen
- Im Dezember 2025 wirbt CKD Bio Corporation (CKD BiO) mit Referenzen und behördlichen Zulassungen für Rifamycin-APIs. Die Unternehmensmaterialien vermerken, dass ein CEP (Certificate of Suitability) für Rifamycin-Natrium erteilt wurde (EDQM-Referenz in ihrer Historie/Produktlisten), was die regulatorische Ausrichtung von CKD für die Lieferung von Rifamycin-Klasse-APIs zeigt.
- Im November 2024 wurde Lupins Rifapentin 150 mg dispergierbare Tablette (TB402) in die WHO-Qualitätsliste aufgenommen (erste dispergierbare Rifapentin-Qualifizierung), was die breitere globale Versorgung zur TB-Prävention/-Behandlung unterstützt.
- Im Oktober 2023 hat EUROAPI aktiv an den Qualitäts-/Verunreinigungsstandards für Rifampicin-APIs gearbeitet: 2023 berichtete EUROAPI, dass ihr Rifampicin-API die sich entwickelnden Nitrosamin-Verunreinigungsanforderungen erfüllt und hat wiederholt Rifampicin unter den APIs in ihren Nachrichten-/Pressematerialien hervorgehoben, was die API-Konformität und die Positionierung in der Lieferkette für Rifamycin-APIs widerspiegelt.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Anwendung, Darreichungsform und Geographie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Abschließend bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Globale TB-Kontrollprogramme werden weiterhin eine starke Nachfrage nach Rifampicin-basierten Therapien aufrechterhalten.
- Die Verwendung von Rifaximin wird sich aufgrund seines Sicherheitsprofils und seiner nicht-systemischen Eigenschaften auf gastrointestinale Störungen ausweiten.
- Die Akzeptanz von Rifapentin wird steigen, da kürzere latente TB-Behandlungsregime breitere Zustimmung finden.
- Das Wachstum im HIV-TB-Ko-Management wird die Abhängigkeit von Rifabutin-basierten Behandlungen erhöhen.
- Fixe Dosiskombinationen werden an Bedeutung gewinnen, um die Patientenadhärenz zu verbessern und die Therapie zu vereinfachen.
- Die Produktionskapazität wird in Asien erweitert, um die steigende regionale Nachfrage zu unterstützen.
- Der regulatorische Fokus auf antimikrobielle Steuerung wird Unternehmen zu verbesserten Formulierungen drängen.
- Neue klinische Studien könnten therapeutische Anwendungen über TB und gastrointestinale Pflege hinaus erweitern.
- Die Wettbewerbsintensität wird zunehmen, da mehr generische Rifamycin-Produkte auf den Markt kommen.
- Investitionen im Bereich der öffentlichen Gesundheit in Diagnostik und Präventivtherapie werden die langfristige Marktstabilität stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Rifamycin-Derivate und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Rifamycin-Derivate voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment der Rifamycin-Derivate hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Rifamycin-Derivate antreiben?
Wer sind die führenden Unternehmen im Markt für Rifamycin-Derivate?
Welche Region hatte den größten Anteil am Markt für Rifamycin-Derivate?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Rifamycin-Derivate-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Rifamycin-Derivate-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1478.5 million → 2032: USD 2151.35 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Rifamycin-Derivate-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Rifamycin-Derivate-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Rifamycin-Derivate-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Rifamycin-Derivate-Markt Market Drivers
- 3.3 Rifamycin-Derivate-Markt Market Restraints & Challenges
- 3.4 Rifamycin-Derivate-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Rifamycin-Derivate-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Rifamycin-Derivate-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Rifamycin-Derivate-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Rifamycin-Derivate-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Rifamycin-Derivate-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Rifamycin-Derivate-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Rifamycin-Derivate-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Rifamycin-Derivate-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Rifamycin-Derivate-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Rifamycin-Derivate-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Rifamycin-Derivate-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Rifamycin-Derivate-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Rifamycin-Derivate-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Rifamycin-Derivate-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Rifamycin-Derivate-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Rifamycin-Derivate-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Rifamycin-Derivate-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Rifamycin-Derivate-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Rifamycin-Derivate-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
