
Marktübersicht
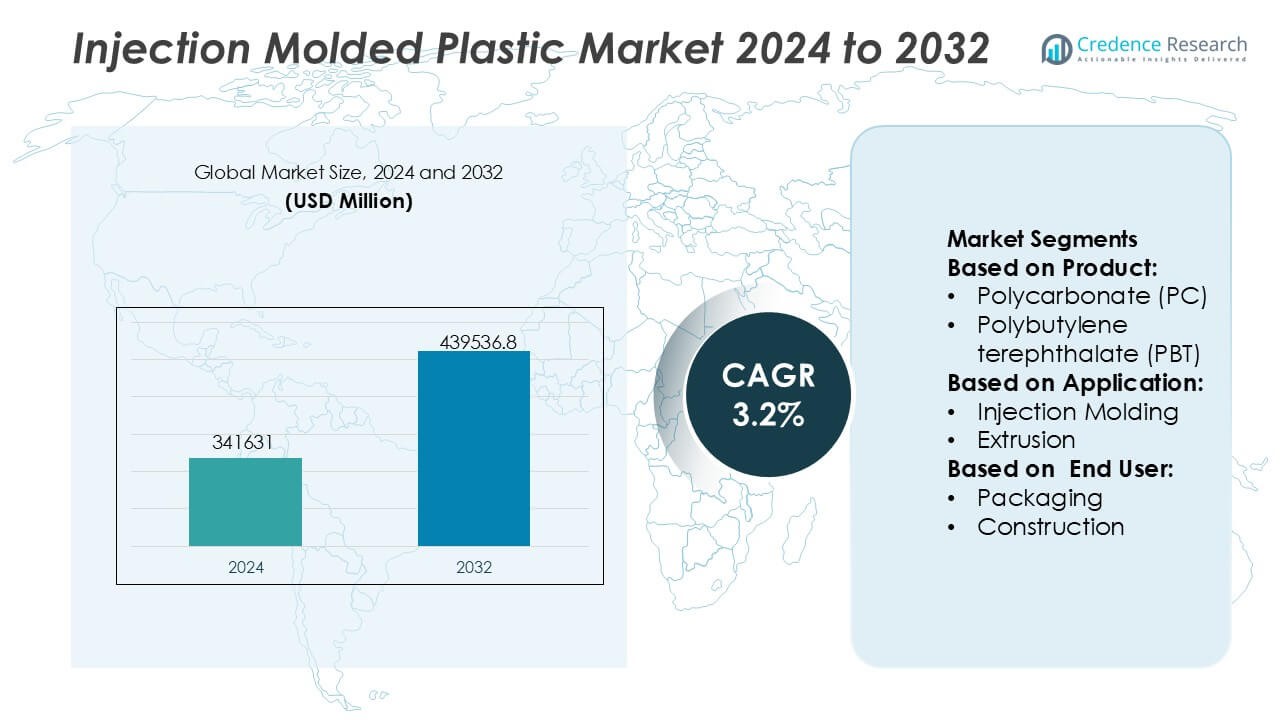
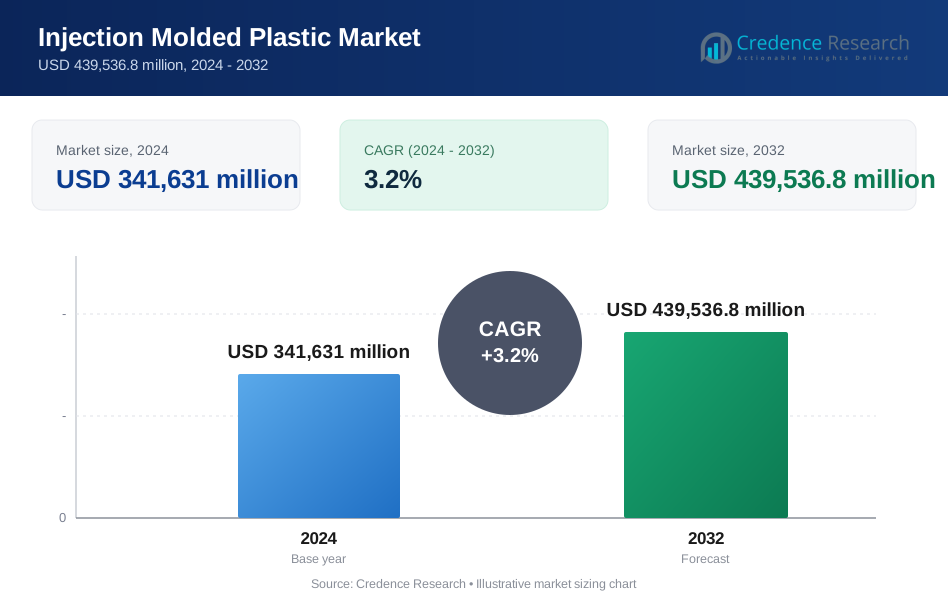
Der Markt für spritzgegossene Kunststoffe wurde 2024 auf 341.631 Millionen USD geschätzt und soll bis 2032 439.536,8 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 3,2 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für spritzgegossene Kunststoffe 2024 | 341.631 Millionen USD |
| Markt für spritzgegossene Kunststoffe, CAGR | 3,2% |
| Marktgröße für spritzgegossene Kunststoffe 2032 | 439.536,8 Millionen USD |
Der Markt für spritzgegossene Kunststoffe wird von einer Gruppe weltweit etablierter Materialproduzenten und integrierter Hersteller angeführt, die durch Skalierung, Materialinnovation und starke nachgelagerte Verbindungen konkurrieren. Unternehmen wie LyondellBasell Industries Holdings B.V., BASF SE, Dow, Inc., SABIC, ExxonMobil Corporation, DuPont de Nemours, Inc., INEOS Group, Eastman Chemical Company, Huntsman International LLC und Magna International, Inc. stärken ihre Positionen durch den Ausbau von Hochleistungspolymerportfolios, die Unterstützung anwendungsspezifischer Formanforderungen und die Aufrechterhaltung umfangreicher globaler Produktionsstandorte. Diese Akteure konzentrieren sich auf Leichtbau im Automobilbereich, Effizienz in der Verpackung, Materialien in Gesundheitsqualität und die Entwicklung nachhaltiger Harze. Regional führt der asiatisch-pazifische Raum den globalen Markt mit einem genauen Marktanteil von 38 % an, unterstützt durch groß angelegte Produktionskapazitäten, starke Verbrauchernachfrage, kosteneffiziente Produktion und schnelles Wachstum in den Bereichen Verpackung, Elektronik und Automobilindustrie.
Markteinblicke
- Die Marktgröße für spritzgegossene Kunststoffe wurde 2024 auf 341.631 Millionen USD geschätzt und soll bis 2032 439.536,8 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 3,2 % im Prognosezeitraum.
- Das Marktwachstum wird durch die steigende Nachfrage aus den Branchen Automobil, Verpackung, Gesundheitswesen und Konsumgüter angetrieben, in denen das Spritzgießen die Massenproduktion, Leichtbauweise und gleichbleibende Produktqualität unterstützt.
- Verpackungen stellen das dominierende Anwendungssegment dar, unterstützt durch die groß angelegte Nachfrage nach Behältern, Verschlüssen und Verbraucherpackungen, während die Segmente Automobil und Gesundheitswesen durch präzisions- und leistungsorientierte Komponenten ein stetiges Wachstum zeigen.
- Der Wettbewerb bleibt stark, wobei führende globale Akteure sich auf Hochleistungspolymere, die Entwicklung nachhaltiger Harze, Kapazitätserweiterungen und enge Zusammenarbeit mit OEMs konzentrieren, um die nachgelagerte Integration zu stärken.
- Regional führt der asiatisch-pazifische Raum den globalen Markt mit einem genauen Marktanteil von 38 % an, angetrieben durch umfangreiche Produktionskapazitäten, kosteneffiziente Produktion, starken Inlandsverbrauch und schnelles Wachstum in den Bereichen Verpackung, Elektronik und Automobilindustrie.
Marktsegmentierungsanalyse:
Nach Produkt
Der Markt für spritzgegossene Kunststoffe wird nach Produkt von Polypropylen (PP) angeführt, das mit einem geschätzten Marktanteil von 28 % die dominierende Position einnimmt, dank seiner ausgewogenen Kombination aus geringer Dichte, chemischer Beständigkeit, Ermüdungsfestigkeit und Kosteneffizienz. PP findet breite Anwendung in Verpackungen, Fahrzeuginnenräumen, Konsumgütern und medizinischen Einwegartikeln, wo Leichtigkeit und Haltbarkeit entscheidend sind. Polyethylen (PE) und ABS folgen als wichtige Beiträge, unterstützt durch Flexibilität und Schlagfestigkeit. Technische Kunststoffe wie Polycarbonat (PC), Polyamid (PA) und PBT gewinnen in Hochleistungsanwendungen an Bedeutung, angetrieben durch die Nachfrage nach Hitzebeständigkeit, Maßstabilität und elektrischer Isolierung.
- Beispielsweise stellt LyondellBasell Industries Holdings B.V. hochfließende PP-Spritzgussqualitäten in seinen Moplen- und Hostacom-Portfolios her, die Schmelzflussraten von bis zu 80 g/10 min, Vicat-Erweichungstemperaturen von bis zu 160 °C und Zugfestigkeiten von über 30 MPa bieten und damit dünnwandige Verpackungen und präzise Automobilkomponenten ermöglichen.
Nach Anwendung
Nach Anwendung stellt das Spritzgießen selbst das dominierende Teilsegment dar und macht etwa 64 % des Marktanteils aus, unterstützt durch seine Fähigkeit, eine Produktion in hohen Stückzahlen, komplexe Geometrien, enge Toleranzen und minimalen Materialabfall zu liefern. Der Prozess bleibt die bevorzugte Wahl für Automobilkomponenten, Verpackungsbehälter, medizinische Geräte und Konsumprodukte. Extrusion und Blasformen behalten starke Relevanz in Rohren, Folien und Flaschen, während Thermoformen und Pressformen Nischenanwendungen bedienen, die geringere Werkzeugkosten oder dickere Abschnitte erfordern. Die fortgesetzte Automatisierung von Formlinien und die Einführung von Mehrkavitätenformen stärken die Führungsposition des Spritzgießens.
- Beispielsweise unterstützt BASF SE den Fortschritt im Spritzgießen durch seine Ultramid®- und Ultradur®-Technikkunststoffe, bei denen spezifische Qualitäten Zugfestigkeiten über 170 MPa, Wärmeformbeständigkeitstemperaturen bis zu 220 °C und Fließlängen von über 1.000 mm in Dünnwandformtests erreichen.
Nach Endverbraucher
Unter den Endverbrauchern dominiert die Verpackung den Markt für spritzgegossene Kunststoffe mit einem geschätzten Marktanteil von 34 %, angetrieben durch den steigenden Verbrauch von starren Behältern, Verschlüssen, Verschlusskappen und lebensmitteltauglichen Verpackungslösungen. Die Nachfrage profitiert von der Urbanisierung, dem Wachstum bei verarbeiteten Lebensmitteln und dem Trend zu leichten, bruchsicheren Materialien. Die Automobilindustrie folgt als bedeutendes Segment, unterstützt durch Initiativen zur Fahrzeuggewichtsreduktion und Komponentenintegration. Elektrik & Elektronik sowie medizinische Geräte zeigen starkes Wachstum aufgrund von Präzisionsanforderungen und Materialkonsistenz. Bauwesen und Konsumgüter tragen stetig bei, unterstützt durch die Haltbarkeit, Designflexibilität und lange Lebensdauer von spritzgegossenen Kunststoffkomponenten.
Wichtige Wachstumstreiber
Steigende Nachfrage aus der Automobil- und Transportindustrie
Die Automobil- und Transportsektoren treiben weiterhin die Nachfrage nach spritzgegossenen Kunststoffen an, aufgrund des Bedarfs an leichten, langlebigen und kosteneffizienten Komponenten. Hersteller ersetzen zunehmend Metallteile durch technische Kunststoffe, um die Kraftstoffeffizienz zu verbessern, die Designflexibilität zu erhöhen und die Produktionskomplexität zu reduzieren. Das Spritzgießen unterstützt die Produktion in hohen Stückzahlen von Innenverkleidungen, Motorraumkomponenten, Steckverbindern und Sicherheitssystemen mit konsistenter Maßgenauigkeit. Der Prozess ermöglicht auch die Integration mehrerer Funktionen in einzelne Formteile, reduziert Montageschritte und Materialabfall und unterstützt die sich entwickelnden Fahrzeugdesignanforderungen.
- Zum Beispiel betreibt Magna International, Inc. groß angelegte Spritzgusssysteme mit Schließkräften von bis zu 4.500 Tonnen, die die Ein-Schuss-Produktion großer Strukturmodule ermöglichen.
Erweiterung der Anwendungen für Konsumgüter und Verpackungen
Der wachsende Konsum von verpackten Waren, Haushaltsprodukten und Körperpflegeartikeln unterstützt den Markt für spritzgegossene Kunststoffe stark. Spritzguss ermöglicht die schnelle, skalierbare Produktion von Behältern, Verschlüssen, Kappen und Gehäusen für Konsumgüter mit gleichbleibender Qualität und Oberflächenbeschaffenheit. Die Fähigkeit, komplexe Geometrien zu formen, Farbe direkt während der Verarbeitung aufzutragen und enge Toleranzen einzuhalten, verbessert die Produktdifferenzierung und das Branding. Hersteller profitieren von kurzen Zykluszeiten, Wiederholbarkeit und Materialvielfalt, was Spritzguss zu einer bevorzugten Lösung für Massenmarktanwendungen im Konsumbereich auf globalen Märkten macht.
- Zum Beispiel liefert die INEOS Group Spritzgussqualitäten über ihr INEOS Olefins & Polymers-Portfolio, einschließlich Polypropylenharzen, die für Hochgeschwindigkeitsverpackungslinien entwickelt wurden, die Zykluszeiten von unter 5 Sekunden pro Kavität und Schmelzflussraten von über 70 g/10 min erreichen, wie in den technischen Datenblättern von INEOS dokumentiert.
Fortschritte in der medizinischen und gesundheitlichen Fertigung
Die Gesundheitsbranche stellt einen wichtigen Wachstumstreiber dar, da die Nachfrage nach präzisionsgefertigten Kunststoffkomponenten für medizinische Geräte, Diagnostik und Einwegprodukte steigt. Spritzguss bietet hohe Wiederholbarkeit, Kontaminationskontrolle und Einhaltung strenger regulatorischer Standards. Anwendungen umfassen Spritzen, Inhalatoren, Diagnostikkartuschen, chirurgische Instrumente und Gerätegehäuse. Die zunehmende Akzeptanz von Einweg-Medizinprodukten, kombiniert mit dem Wachstum der Gesundheitsinfrastruktur, beschleunigt die Nachfrage nach hochreinen Polymeren und reinraumkompatiblen Spritzgusstechnologien.
Wichtige Trends & Chancen
Übergang zu nachhaltigen und recycelbaren Materialien
Nachhaltigkeitsinitiativen prägen zunehmend die Materialauswahl und das Produktdesign im Markt für spritzgegossene Kunststoffe. Hersteller konzentrieren sich auf recycelbare Polymere, biobasierte Harze und reduzierten Materialeinsatz, ohne die Leistung zu beeinträchtigen. Spritzguss unterstützt präzise Materialkontrolle, ermöglicht Leichtbaustrategien und niedrigere Ausschussraten. Chancen ergeben sich für Lieferanten, die nachhaltige Harzalternativen anbieten, die mit vorhandenen Werkzeugen kompatibel sind. Markeninhaber bevorzugen auch geformte Produkte, die Ziele der Kreislaufwirtschaft unterstützen, was Innovationen in der Materialformulierung und Prozessoptimierung vorantreibt.
- Zum Beispiel hat Dow, Inc. sein REVOLOOP™-Portfolio mechanisch recycelter Polyethylen- und Polypropylenharze für Spritzgussanwendungen erweitert, mit spezifischen Qualitäten, die unter Verwendung von 700 Kilogramm recyceltem Polymer pro Tonne Harz formuliert wurden, wie in Dows Produktverantwortungsdokumentation verifiziert.
Annahme von fortschrittlicher Automatisierung und intelligenter Fertigung
Automatisierungs- und digitale Fertigungstechnologien schaffen bedeutende Chancen in Spritzgussbetrieben. Intelligente Maschinen, die mit Sensoren, Echtzeitüberwachung und Datenanalytik ausgestattet sind, verbessern die Prozessstabilität, reduzieren Ausfallzeiten und verbessern die Qualitätssicherung. Automatisierte Materialhandhabung, robotergestützte Teileentnahme und Inline-Inspektionssysteme erhöhen den Durchsatz und senken die Abhängigkeit von Arbeitskräften. Diese Fortschritte unterstützen eine konsistente Produktion bei großen Stückzahlen und komplexen Teilen, sodass Hersteller anspruchsvolle Kundenspezifikationen und engere Lieferpläne einhalten können.
- Zum Beispiel hat SABIC auch digitale Werkzeuge zur Materialqualifikation eingesetzt, die Datensätze mit über 1.000 Verarbeitungsparameterpunkten pro Sorte erzeugen. Diese ermöglichen es den Formern, die Zyklusstabilität und die Automatisierungsleistung mithilfe verifizierter Verarbeitungsfenster zu optimieren, die in den Anwendungsentwicklungshandbüchern veröffentlicht sind.
Wachstum in Elektrik- und Elektronikanwendungen
Die steigende Nachfrage nach elektronischen Geräten, elektrischer Infrastruktur und Konnektivitätslösungen erweitert die Möglichkeiten für spritzgegossene Kunststoffe. Geformte Komponenten bieten elektrische Isolierung, Maßstabilität und Designflexibilität für Steckverbinder, Gehäuse, Kabelmanagementsysteme und Gerätegehäuse. Miniaturisierungstrends und zunehmende Komponentendichte begünstigen das Spritzgießen aufgrund seiner Präzision und Wiederholbarkeit. Die Nachfrage wächst weiterhin in den Bereichen Unterhaltungselektronik, industrielle Automatisierung und energiebezogene Anwendungen.
Wichtige Herausforderungen
Volatilität der Rohstoffpreise
Schwankende Preise für petrochemische Harze stellen eine wesentliche Herausforderung für Hersteller von spritzgegossenen Kunststoffen dar. Kosteninstabilität beeinflusst die Produktionsplanung, Gewinnmargen und Preisstrategien, insbesondere bei Großaufträgen mit festen Preisstrukturen. Plötzliche Materialkostensteigerungen belasten die Beziehungen zu Lieferanten und verringern die Wettbewerbsfähigkeit. Hersteller müssen das Bestandsmanagement, die Diversifizierung der Lieferanten und Strategien zur Materialsubstitution ausbalancieren, um die Exposition zu verringern und gleichzeitig eine gleichbleibende Produktqualität und Leistungsstandards aufrechtzuerhalten.
Umweltvorschriften und Druck im Abfallmanagement
Zunehmende Umweltvorschriften stellen Herausforderungen im Zusammenhang mit der Reduzierung von Plastikabfällen, der Einhaltung von Recyclingvorgaben und der Rückverfolgbarkeit von Materialien dar. Hersteller von spritzgegossenen Kunststoffen stehen unter Druck, Einwegkunststoffe zu reduzieren, die Recyclingfähigkeit zu verbessern und nachhaltige Praktiken über die Produktionszyklen hinweg zu übernehmen. Die Einhaltung erfordert oft Investitionen in neue Materialien, Werkzeugmodifikationen und Prozessvalidierung. Unternehmen, die sich nicht an die sich entwickelnden regulatorischen Rahmenbedingungen anpassen, riskieren Marktzugangsbeschränkungen, Reputationsschäden und höhere Betriebskosten.
Regionale Analyse
Nordamerika
Nordamerika hält einen geschätzten 28% Marktanteil im Markt für spritzgegossene Kunststoffe, unterstützt durch starke Nachfrage aus den Bereichen Automobil, Gesundheitswesen, Verpackung und Konsumgüter. Die Region profitiert von fortschrittlicher Fertigungsinfrastruktur, hoher Automatisierungsakzeptanz und früher Integration intelligenter Spritzgusstechnologien. Initiativen zur Gewichtsreduzierung im Automobilbereich und die Erweiterung der Produktion von medizinischen Geräten treiben die konstante Nachfrage weiter an. Der regulatorische Fokus auf Produktqualität und Sicherheit fördert die Verwendung von Hochleistungspolymeren. Die Präsenz großer Harzproduzenten, Formenhersteller und OEMs stärkt die Effizienz der Lieferkette und unterstützt kontinuierliche Innovationen in Spritzgussanwendungen.
Europa
Europa macht etwa 24% des Marktanteils aus, angetrieben durch starke industrielle Fertigung, Automobiltechnik und nachhaltige Verpackungsnachfrage. Die Region legt Wert auf Präzisionsfertigung, Materialeffizienz und regulatorische Compliance, was die Einführung fortschrittlicher Spritzgussverfahren fördert. Die Produktion von Automobilkomponenten, elektrische Gehäuse und industrielle Gehäuse sind wichtige Anwendungsbereiche. Strenge Umweltvorschriften beschleunigen die Verwendung von recycelbaren und biobasierten Kunststoffen, was die Materialauswahl und das Design beeinflusst. Technologische Innovation, kombiniert mit starker Nachfrage aus Deutschland, Frankreich, Italien und dem Vereinigten Königreich, positioniert Europa als reifen, aber innovationsorientierten Markt.
Asien-Pazifik
Der asiatisch-pazifische Raum dominiert den Markt für spritzgegossene Kunststoffe mit einem geschätzten Marktanteil von 38% , unterstützt durch großangelegte Fertigungsaktivitäten, schnelle Urbanisierung und expandierende Verbrauchermärkte. Hohe Nachfrage aus den Bereichen Verpackung, Elektronik, Automobil und Haushaltswaren treibt die Produktionsvolumina erheblich an. Länder wie China, Indien, Japan und Südkorea profitieren von kostengünstiger Arbeitskraft, wachsender industrieller Kapazität und starkem Inlandsverbrauch. Das Wachstum in der Elektro- und Elektronikfertigung steigert die Nachfrage nach präzisionsgeformten Komponenten weiter. Kontinuierliche Investitionen in Automatisierung und Kapazitätserweiterung stärken die Position des asiatisch-pazifischen Raums als führendes globales Produktionszentrum.
Lateinamerika
Lateinamerika hält einen Marktanteil von etwa 6% , unterstützt durch die wachsende Nachfrage aus den Branchen Verpackung, Bauwesen, Automobil und Konsumgüter. Wachsende städtische Bevölkerungen und steigende verfügbare Einkommen treiben den Konsum von spritzgegossenen Kunststoffprodukten an. Länder wie Brasilien und Mexiko dienen als regionale Fertigungszentren und profitieren von der Nähe zu nordamerikanischen Lieferketten. Spritzgießen unterstützt die kostengünstige Produktion von Verpackungsbehältern, Haushaltsgegenständen und Autoteilen. Während Infrastruktur und Technologieeinführung ungleichmäßig bleiben, schaffen zunehmende ausländische Investitionen und industrielle Modernisierung stetige Wachstumschancen in der gesamten Region.
Naher Osten & Afrika
Die Region Naher Osten & Afrika repräsentiert etwa 4% Marktanteil, unterstützt durch Wachstum in Bauwesen, Verpackung, Konsumgüter und industriellen Anwendungen. Infrastrukturentwicklung, städtische Expansion und steigende Nachfrage nach verpackten Lebensmitteln und Getränken stimulieren den Verbrauch von spritzgegossenen Kunststoffen. Golfstaaten profitieren vom Zugang zu petrochemischen Rohstoffen, was die Verfügbarkeit von Harzen und Kosteneffizienz unterstützt. In Afrika erweitern wachsende Fertigungsbasen und verbesserte industrielle Fähigkeiten allmählich die Marktdurchdringung. Obwohl die technologische Durchdringung moderat bleibt, unterstützen laufende Investitionen in Fertigungskapazität und Diversifizierungsstrategien die langfristige Marktentwicklung.
Marktsegmentierungen:
Nach Produkt:
- Polycarbonat (PC)
- Polybutylenterephthalat (PBT)
Nach Anwendung:
- Spritzgießen
- Extrusion
Nach Endverbraucher:
- Verpackung
- Bauwesen
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für spritzgegossene Kunststoffe umfasst Akteure wie LyondellBasell Industries Holdings B.V., BASF SE, Magna International, Inc., INEOS Group, Dow, Inc., SABIC, Eastman Chemical Company, ExxonMobil Corporation, Huntsman International LLC, DuPont de Nemours, Inc. Der Markt für spritzgegossene Kunststoffe ist gekennzeichnet durch intensiven Wettbewerb unter Materiallieferanten, Komponentenherstellern und integrierten Lösungsanbietern, die sich auf Skalierung, Effizienz und technologische Fähigkeiten konzentrieren. Marktteilnehmer konkurrieren, indem sie das Angebot an Hochleistungspolymeren erweitern, die Materialkonsistenz verbessern und komplexe, großvolumige Formanwendungen in den Bereichen Automobil, Verpackung, Gesundheitswesen und Elektronik unterstützen. Unternehmen legen Wert auf Prozessoptimierung, Automatisierung und Werkzeugpräzision, um die Produktivität zu steigern und die Zykluszeiten zu verkürzen. Strategische Initiativen umfassen Kapazitätserweiterungen, vertikale Integration und langfristige Partnerschaften mit OEMs, um die Nachfrage zu stabilisieren. Nachhaltigkeitsinitiativen, wie recycelbare Materialien und Leichtbauweisen, beeinflussen zunehmend die Wettbewerbspositionierung. Die Differenzierung hängt von der Anwendungskompetenz, der globalen Fertigungsreichweite, zuverlässigen Lieferketten und der Fähigkeit ab, strenge regulatorische und Qualitätsanforderungen zu erfüllen und gleichzeitig wettbewerbsfähige Kosten zu halten.
Analyse der Hauptakteure
- LyondellBasell Industries Holdings B.V.
- BASF SE
- Magna International, Inc.
- INEOS Group
- Dow, Inc.
- SABIC
- Eastman Chemical Company
- ExxonMobil Corporation
- Huntsman International LLC
- DuPont de Nemours, Inc.
Neueste Entwicklungen
- Im Juli 2025 brachte SABIC das LNP™ Thermotuf™ WF0087N Compound auf den Markt, das erste PBT-basierte Material für die Nano-Molding-Technologie (NMT) mit Flammschutz (UL94 V0) und starken mechanischen Eigenschaften, ideal für leichte, langlebige Smartphone-Rahmen und andere Elektronik, die Metall-Kunststoff-Hybridteile mit überlegener Signalperformance und Bindungsstärke benötigen (60% stärker als Standard-FR-PBTs).
- Im Mai 2025 wird HTI seine eigene Linie von Applikatoren für Damenhygiene und seine fortschrittlichen kundenspezifischen pharmazeutischen Formfähigkeiten ausstellen. HTI Plastics wird seine Expertise im Bereich pharmazeutisches Spritzgießen auf der CPHI North America präsentieren. Das Unternehmen ist auf hochpräzise, qualitativ hochwertige Komponenten für pharmazeutische Anwendungen spezialisiert.
- Im April 2025 schloss C&J Industries eine bedeutende Erweiterung seiner Anlage in Meadville, Pennsylvania, im Wert von 6 Millionen US-Dollar ab, als Reaktion auf die gestiegene Nachfrage nach medizinischen Kunststoffkomponenten. Die Erweiterung fügte einen 12.000 Quadratfuß großen ISO-Klasse-8-Reinraum speziell für das Spritzgießen hinzu.
- Im Februar 2025 wird PSI Molded Plastics seine Anlage in Marion, South Carolina, erweitern, eine Initiative, die die Konsolidierung seiner lokalen Betriebe und den Erwerb fortschrittlicher Formpressen zur Kapazitäts- und Serviceerweiterung umfasst.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Anwendung, Endverbraucher und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Spritzgegossene Kunststoffe werden weiterhin von der steigenden Nachfrage nach leichten, langlebigen und kosteneffizienten Komponenten in verschiedenen Branchen profitieren.
- Automobilhersteller werden zunehmend auf Spritzguss setzen, um die Elektrifizierung von Fahrzeugen, Sicherheitsverbesserungen und Flexibilität im Innendesign zu unterstützen.
- Verpackungsanwendungen werden sich weiter ausdehnen, da Marken auf Massenproduktion, gleichbleibende Qualität und verbesserte Produktdifferenzierung setzen.
- Die Nachfrage im Gesundheitswesen wird mit dem anhaltenden Wachstum bei Einweg-Medizinprodukten und präzisionsgeformten Diagnostikkomponenten zunehmen.
- Der Einsatz fortschrittlicher Automatisierung und digitaler Überwachung wird die Prozesseffizienz, Wiederholbarkeit und Produktionsskalierbarkeit verbessern.
- Die Entwicklung nachhaltiger Materialien wird an Fahrt gewinnen, mit einem verstärkten Einsatz von recycelbaren und biobasierten Polymeren in geformten Produkten.
- Die Herstellung von Elektro- und Elektronikgeräten wird die Nachfrage nach hochpräzisen geformten Gehäusen, Steckverbindern und Isolationskomponenten antreiben.
- Hersteller werden in Werkzeuginnovationen und die Optimierung des Formdesigns investieren, um Zykluszeiten und Materialverbrauch zu reduzieren.
- Die globale Produktionskapazität wird in aufstrebenden Volkswirtschaften erweitert, um die wachsende Verbraucher- und Industriednachfrage zu unterstützen.
- Der Wettbewerbsvorteil wird zunehmend von technischer Expertise, Widerstandsfähigkeit der Lieferkette und der Einhaltung sich entwickelnder regulatorischer Standards abhängen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Spritzgusskunststoffe und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Spritzgusskunststoffe voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für spritzgegossene Kunststoffe hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für spritzgegossene Kunststoffe antreiben?
Wer sind die führenden Unternehmen im Markt für Spritzgusskunststoffe?
Welche Region hatte 2024 den größten Anteil am Markt für Spritzgusskunststoffe?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Spritzgusskunststoffmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Spritzgusskunststoffmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 341,631 million → 2032: USD 439,536.8 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Spritzgusskunststoffmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Spritzgusskunststoffmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Spritzgusskunststoffmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Spritzgusskunststoffmarkt Market Drivers
- 3.3 Spritzgusskunststoffmarkt Market Restraints & Challenges
- 3.4 Spritzgusskunststoffmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Spritzgusskunststoffmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Spritzgusskunststoffmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Spritzgusskunststoffmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Spritzgusskunststoffmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Spritzgusskunststoffmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Spritzgusskunststoffmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Spritzgusskunststoffmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Spritzgusskunststoffmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Spritzgusskunststoffmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Spritzgusskunststoffmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Spritzgusskunststoffmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Spritzgusskunststoffmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Spritzgusskunststoffmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Spritzgusskunststoffmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Spritzgusskunststoffmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Spritzgusskunststoffmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Spritzgusskunststoffmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Spritzgusskunststoffmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Spritzgusskunststoffmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
