
Marktübersicht
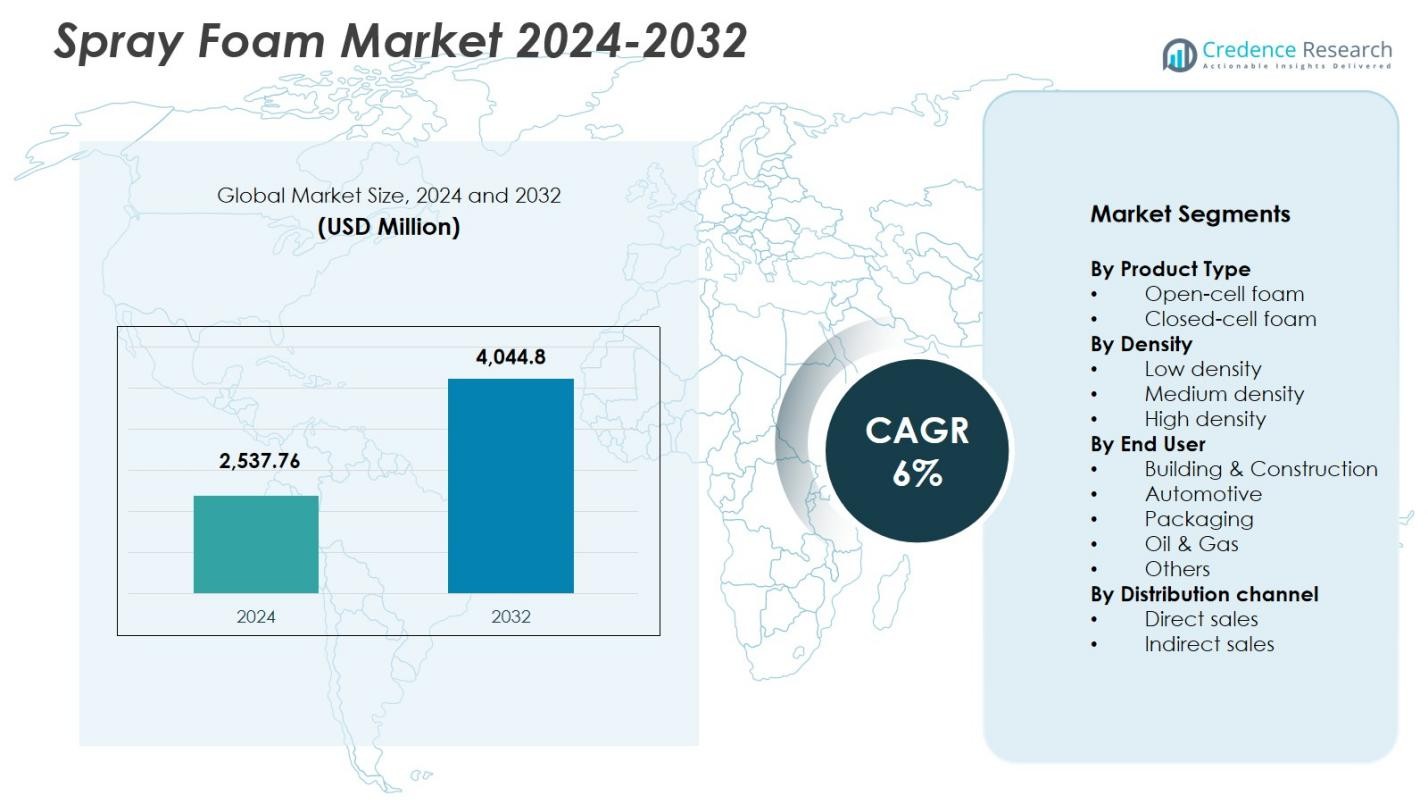
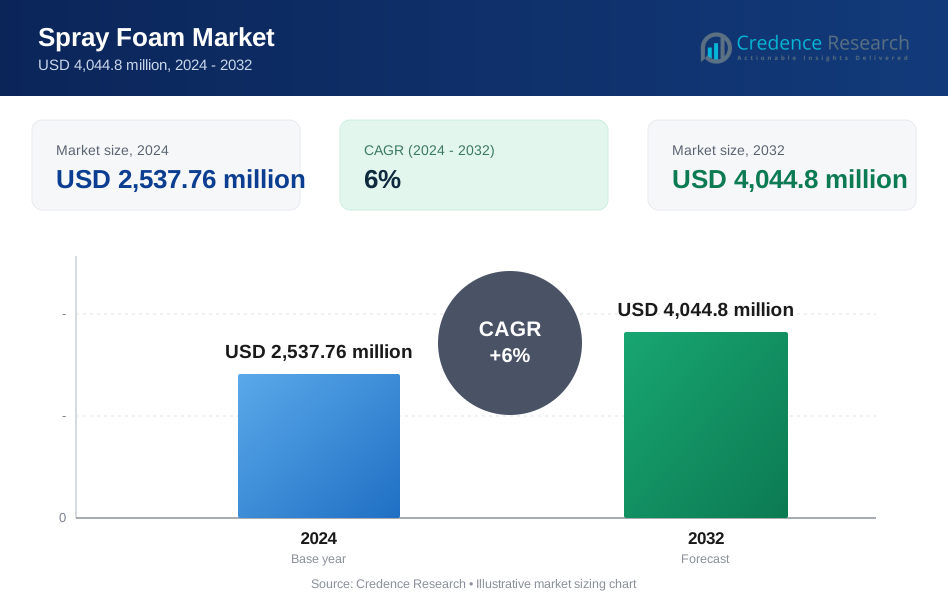
Der Markt für Sprühschaum wurde im Jahr 2024 mit 2.537,76 Millionen USD bewertet und wird voraussichtlich bis 2032 4.044,8 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6% im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Sprühschaum 2024 | USD 2.537,76 Millionen |
| Markt für Sprühschaum, CAGR | 6% |
| Marktgröße für Sprühschaum 2032 | USD 4.044,8 Millionen |
Der Markt für Sprühschaum wird von prominenten Akteuren wie BASF SE, Dow Inc., Carlisle Companies Incorporated, CertainTeed LLC, Covestro AG, Saint-Gobain S.A., Demilec (USA) Inc., Gaco Western LLC, Henry Company LLC und Honeywell International Inc. geprägt, die die Branche durch Produktinnovationen und fortschrittliche Isolierungstechnologien stärken. Diese Unternehmen konzentrieren sich auf nachhaltige, leistungsstarke Sprühschaumlösungen, die energieeffizientes Bauen und industrielle Anwendungen unterstützen. Nordamerika führt den Markt mit einem Anteil von 39,6% an, angetrieben durch strenge Isolationsstandards, starke Sanierungsaktivitäten und die weit verbreitete Einführung von geschlossenzelligem Schaum. Europa folgt mit einem Anteil von 28,4%, unterstützt durch regulatorische Betonung auf grüne Bauinitiativen.
Markteinblicke
- Der Markt für Sprühschaum wurde im Jahr 2024 mit 2.537,76 Millionen USD bewertet und wird bis 2032 mit einer CAGR von 6% wachsen.
- Die steigende Nachfrage nach energieeffizienten Gebäuden und die expandierenden Bauaktivitäten treiben den Markt für Sprühschaum an, wobei der Bereich Bau & Konstruktion einen Anteil von 71,4% hält.
- Wichtige Trends umfassen den Übergang zu emissionsarmen, HFO-basierten Formulierungen und die verstärkte Anwendung von Sprühschaum in industriellen Anwendungen wie Automobil, Öl & Gas und Kühlhäusern.
- Große Akteure wie BASF SE, Dow Inc., Carlisle Companies, Covestro AG und Saint-Gobain stärken den Markt durch Produktinnovationen und erweiterte Vertriebskapazitäten.
- Nordamerika führt den Markt für Sprühschaum mit einem Anteil von 39,6% an, gefolgt von Europa mit 28,4%, während der asiatisch-pazifische Raum mit einem Anteil von 23,7% schnell wächst, unterstützt durch starken Bau- und Infrastrukturausbau.
 Marktsegmentierungsanalyse:
Nach Produkttyp:
Der Markt für Sprühschaum ist nach Produkttyp in offenzelligen Schaum und geschlossenzelligen Schaum unterteilt, wobei der geschlossenzellige Schaum das Segment mit einem Marktanteil von 62,3 % im Jahr 2024 dominiert. Seine Führungsposition wird durch überlegene Isolierungseffizienz, höheren R-Wert, starke Feuchtigkeitsbeständigkeit und strukturelle Verstärkungsmöglichkeiten angetrieben, was ihn in der gewerblichen und privaten Bauweise weit verbreitet macht. Geschlossenzelliger Schaum unterstützt auch energieeffiziente Bauvorschriften und bietet erhöhte Haltbarkeit in extremen Klimazonen, was die Anwendung in der Nachrüstung, industriellen Isolierung und in Kaltlageranwendungen erhöht. Währenddessen gewinnt offenzelliger Schaum weiterhin an Bedeutung für kostengünstige Schallschutzlösungen in Innenwänden.
- Zum Beispiel wird Carlisle Spray Foam Insulations SealTite PRO Closed Cell, ein mittel-dichtes Zweikomponenten-Polyurethanschaum, auf Holz-, Mauerwerk-, Beton- und Metalloberflächen in Außenwänden, Fundamenten, Kriechräumen und Kaltlagereinheiten für thermische Kontrolle und Luftabdichtung angewendet.
Nach Dichte:
Basierend auf der Dichte umfasst der Markt niedrigdichte, mitteldichte und hochdichte Sprühschaumstoffe, wobei der mitteldichte Schaum im Jahr 2024 den dominierenden Anteil von 48,7 % hält. Seine Führungsposition ergibt sich aus seinem Gleichgewicht von thermischer Leistung, struktureller Stärke und Vielseitigkeit in sowohl Innen- als auch Außenanwendungen. Mitteldichter Schaum wird aufgrund seiner hervorragenden Luftabdichtungsfähigkeit und Feuchtigkeitsbarriereeigenschaften in Dächern, kontinuierlicher Isolierung und gewerblichen Wandkonstruktionen bevorzugt. Die steigende Nachfrage nach langlebigen Isoliermaterialien, die strengen Energieeffizienzvorschriften entsprechen, erweitert weiterhin die Nutzung von mitteldichtem Schaum in mehreren Sektoren.
- Zum Beispiel verwendet Johns Manvilles JM Corbond IV, ein mitteldichter, geschlossenzelliger Sprühpolyurethanschaum, HFO-Technologie für null Ozonabbaupotenzial und bietet gleichzeitig hohe Ausbeute und überlegene Feuchtigkeitsleistung in gewerblichen und privaten Gebäuden.
Nach Endverbraucher:
In der Endverbrauchersegmentierung umfasst der Markt Bau & Konstruktion, Automobil, Verpackung, Öl & Gas und andere, wobei Bau & Konstruktion das Segment mit einem Marktanteil von 71,4 % im Jahr 2024 anführt. Die Dominanz wird durch steigende Bauaktivitäten, obligatorische Isolierungsstandards und die steigende Nachfrage nach energieeffizienten Gebäudehüllen unterstützt. Sprühschaum wird umfassend für Dach-, Wandisolierung, Kriechräume und Abdichtungsanwendungen verwendet und bietet überlegene Luftdichtheit und langfristige Leistung. Das Wachstum des Segments wird weiter durch Nachhaltigkeitsinitiativen, Zertifizierungen für umweltfreundliches Bauen und die Ausweitung von Programmen zur Wohnungsnachrüstung weltweit vorangetrieben.
Wichtige Wachstumsfaktoren
Steigende Nachfrage nach energieeffizienten Bau-Lösungen
Der Markt für Sprühschaum verzeichnet starkes Wachstum, da globale Bausektoren Energieeffizienz und strenge Bauisolierungsstandards priorisieren. Die überlegene thermische Widerstandsfähigkeit, Luftabdichtungsfähigkeit und langfristige Leistung von Sprühschaum machen ihn zur bevorzugten Wahl, um einen geringeren Energieverbrauch in Wohn-, Gewerbe- und Industriegebäuden zu erreichen. Regierungspolitiken, die umweltfreundliche Gebäude fördern, zunehmende Nachrüstungsaktivitäten und die steigende Akzeptanz von Hochleistungsdämmstoffen stärken die Nachfrage erheblich. Da Gebäudeeigentümer reduzierte Betriebskosten und verbesserte Nachhaltigkeitsergebnisse anstreben, gewinnt Sprühschaum weiterhin als Premium-Isolierungslösung an Bedeutung.
- Zum Beispiel hat West Roofing Systems mindestens 1,25 Zoll Sprühschaum auf 150.000 Quadratfuß auf sechs Gebäuden der Jabala-Militärbasis im Irak aufgetragen, wobei gealterte Transiteplatten und Bolzen verkapselt und Silikonbeschichtungen für UV-Schutz hinzugefügt wurden.
Erweiterung der Wohn- und Gewerbebautätigkeiten
Schnelle Urbanisierung, steigende Wohnungsinvestitionen und der Ausbau der kommerziellen Infrastruktur sind entscheidende Faktoren für das Marktwachstum. Sprühschaum wird aufgrund seiner Haltbarkeit und Fähigkeit zur Verbesserung der strukturellen Integrität häufig in Dach-, Wandisolierungs- und Abdichtungsanwendungen eingesetzt. Das wachsende Bauwesen in Schwellenländern sowie Renovierungs- und Umbauprojekte in entwickelten Regionen treiben die Marktdurchdringung weiter voran. Verbesserte Aufklärung der Auftragnehmer, verbesserte Produktverfügbarkeit und Fortschritte in der Anwendungstechnologie unterstützen ebenfalls den weit verbreiteten Einsatz in Neubau- und Rekonstruktionsprojekten auf globalen Märkten.
- Zum Beispiel hat BASF Sprühschaumisolierung in nigerianischen Projekten wie Hotels und Bürogebäuden angewendet. Dies verbesserte die Dachleistung mit thermischen Vorteilen und Luftabdichtung in städtischen Gewerbegebieten.
Fortschritte in der Isolierungstechnologie und Produktinnovation
Kontinuierliche F&E-Bemühungen haben die Entwicklung von Sprühschaumformulierungen der nächsten Generation beschleunigt, die eine verbesserte Leistung, geringere Umweltbelastung und erhöhte Feuerbeständigkeit bieten. Hersteller führen Schäume mit niedrigem VOC-Gehalt, HFO-basiert und umweltkonform ein, die den globalen Nachhaltigkeitsstandards entsprechen. Innovationen in der Anwendungsausrüstung, schnellere Aushärtungssysteme und verbesserte Haftungseigenschaften ermöglichen effizientere Installationen in verschiedenen Endverbraucherbranchen. Diese technologischen Fortschritte stärken nicht nur das Wertversprechen des Produkts, sondern erweitern auch seine Anwendbarkeit in industriellen Umgebungen, Verpackungslösungen und speziellen Isolierungsanforderungen.
Wichtige Trends & Chancen
Wachsende Akzeptanz nachhaltiger und emissionsarmer Schaumprodukte
Ein wichtiger Trend, der den Sprühschaummarkt prägt, ist der schnelle Wandel hin zu umweltfreundlichen Formulierungen, angetrieben durch regulatorischen Druck und steigende Nachhaltigkeitserwartungen. Hersteller setzen zunehmend auf HFO-Treibmittel, biobasierte Polyole und Systeme mit niedrigem VOC-Gehalt, die den CO2-Fußabdruck reduzieren und gleichzeitig eine hohe Isolationsleistung aufrechterhalten. Zertifizierungen für umweltfreundliches Bauen und unternehmerische ESG-Verpflichtungen schaffen weitere Chancen für umweltkonforme Sprühschaumprodukte. Da Endverbraucher Nachhaltigkeit priorisieren, können Unternehmen, die umweltfreundlichere Formulierungen anbieten, in reifen und aufstrebenden Regionen einen erheblichen Marktvorteil erlangen.
- Zum Beispiel entwickelte Foam Supplies Inc. (FSI) Ecofoam, einen VOC-freien Sprühpolyurethanschaum, der von der EPA SNAP-zugelassenen Ecomate-Technologie angetrieben wird und null Treibhauspotenzial, null Ozonabbau erreicht und den Montrealer und Kyoto-Protokollen entspricht.
Zunehmende Verwendung von Sprühschaum in industriellen und spezialisierten Anwendungen
Abseits der Bauindustrie sieht der Markt wachsende Möglichkeiten in den Bereichen Automobil, Öl & Gas, Kühlhäuser und Verpackungsanwendungen. Die leichte Struktur, hervorragende Haftung und thermische Stabilität von Sprühschaum ermöglichen seinen Einsatz in der Fahrzeugisolierung, beim Schutz von Pipelines und in Lösungen zur Vibrationsabsorption. Industrielle Anwender nutzen Sprühschaum auch für Gehäuse von Geräten, temperaturempfindliche Lagerung und strukturelle Verstärkung. Diese Diversifizierung erweitert das Umsatzpotenzial für Hersteller und reduziert die Abhängigkeit vom Bausektor. Der wachsende Bedarf an leistungsstarken, anpassbaren Isoliermaterialien eröffnet weiterhin neue Möglichkeiten in verschiedenen Branchen.
- Zum Beispiel isoliert BASFs wassergeblasener Polyurethansprühschaum Elastoflex® CE 3651/108 das neueste Busmodell von Suzhou Kinglong und erfüllt die strengen VOC-Standards, die von der PONY Testing International Group verifiziert wurden.
Wichtige Herausforderungen
Umwelt- und regulatorische Compliance-Bedenken
Strengere Vorschriften, die sich auf Treibmittel, chemische Emissionen und Arbeitssicherheit konzentrieren, stellen eine erhebliche Herausforderung für Marktteilnehmer dar. Der Übergang von HFKW zu HFO erhöht die Produktionskosten und erfordert kontinuierliche Reformulierungsbemühungen. Die Einhaltung von Umweltvorgaben wie VOC-Grenzwerten und Brandschutzanforderungen erhöht die Komplexität der Produktentwicklung und Zertifizierung. Hersteller müssen stark in F&E und regulatorische Prozesse investieren, um den sich entwickelnden Standards gerecht zu werden. Diese Faktoren können den Preisdruck erhöhen und kleinere Akteure beeinträchtigen, die nicht über die Ressourcen für eine schnelle Anpassung verfügen.
Schwankende Rohstoffpreise und Lieferkettenbeschränkungen
Der Sprühschaummarkt ist sehr empfindlich gegenüber Preisschwankungen bei wichtigen Rohstoffen wie Isocyanaten und Polyolen, die aus petrochemischen Produkten gewonnen werden. Unterbrechungen in der Lieferkette, geopolitische Spannungen und Schwankungen der Rohölpreise beeinflussen direkt die Produktionskosten und die Verfügbarkeit von Produkten. Hersteller stehen oft unter Margendruck aufgrund instabiler Inputkosten und begrenzter Lieferantendiversität. Verzögerungen bei der Beschaffung von Rohstoffen können auch die Projektzeitpläne für Auftragnehmer beeinflussen. Das Management der Lieferkettenresilienz und die Sicherung einer stabilen Rohstoffbeschaffung bleiben kritische Herausforderungen für die Marktteilnehmer.
Regionale Analyse
Nordamerika
Nordamerika führt den Sprühschaummarkt mit einem Marktanteil von 39,6% im Jahr 2024 an, angetrieben durch strenge Isolationsstandards im Bauwesen, weit verbreitete Akzeptanz energieeffizienter Baupraktiken und eine starke Nachrüstungsindustrie. Die Region profitiert von der hohen Nutzung von geschlossenzelligem Sprühschaum in kommerziellen und privaten Dach-, Wandisolierungs- und industriellen Abdichtungsanwendungen. Das Wachstum wird weiter durch günstige Anreize für umweltfreundliches Bauen, fortschrittliche Fertigungskapazitäten und die Präsenz großer Marktteilnehmer unterstützt, die emissionsarme, leistungsstarke Formulierungen erweitern. Die steigende Nachfrage nach nachhaltigen Isoliermaterialien stärkt weiterhin die dominierende Position Nordamerikas auf dem globalen Markt.
Europa
Europa nimmt eine bedeutende Position auf dem Markt für Sprühschaum mit einem Marktanteil von 28,4% im Jahr 2024 ein, unterstützt durch strenge EU-Richtlinien zur Energieeffizienz, Renovierungsprogramme und die zunehmende Einführung von Technologien für umweltfreundliches Bauen. Länder wie Deutschland, Frankreich und das Vereinigte Königreich treiben die Nachfrage durch großangelegte Nachrüstungsinitiativen voran, die darauf abzielen, Kohlenstoffemissionen zu reduzieren und die thermische Leistung zu verbessern. Der Markt profitiert auch von der steigenden Nutzung von Sprühschaum in der industriellen Isolierung, der Kühlketteninfrastruktur und schalldämmenden Anwendungen. Der wachsende regulatorische Fokus auf VOC-arme, umweltfreundliche Materialien prägt weiterhin die Produktinnovation und steigert die Durchdringung von Sprühschaum in der gesamten Region.
Asien-Pazifik
Asien-Pazifik ist der am schnellsten wachsende regionale Markt und hält einen Marktanteil von 23,7% im Jahr 2024, angetrieben durch rasche Urbanisierung, expandierende Bauaktivitäten und steigende Infrastrukturinvestitionen in China, Indien und Südostasien. Die starke Pipeline für Wohn- und Gewerbeentwicklung in der Region treibt die umfassende Einführung von Sprühschaum für Dächer, Wandsysteme und HVAC-Isolierung voran. Industrielle Anwendungen wie Kühlhäuser, Verpackungen und Automobil tragen ebenfalls zur steigenden Nachfrage bei. Regierungsinitiativen zur Förderung energieeffizienter Baustandards und feuerfester Isoliermaterialien beschleunigen die Marktdurchdringung. Die zunehmende Fertigungskapazität und kostengünstige Produktverfügbarkeit stärken die langfristige Wachstumsdynamik von Asien-Pazifik.
Lateinamerika
Lateinamerika erfasst einen Marktanteil von 5,2% auf dem Markt für Sprühschaum im Jahr 2024, unterstützt durch wachsende Bauaktivitäten in Brasilien, Mexiko und Chile. Die Nachfrage wird durch die zunehmende Einführung von Hochleistungsdämmungen für Wohn- und Geschäftsgebäude angetrieben, unterstützt durch einen verstärkten Fokus auf Energieeffizienz und verbessertes Raumklima. Die Ausweitung industrieller Anwendungen in den Bereichen Kühlhäuser, Verpackungen und Automobil trägt ebenfalls zum regionalen Wachstum bei. Trotz Herausforderungen in der Lieferkette und uneinheitlichen regulatorischen Rahmenbedingungen fördern die allmähliche wirtschaftliche Erholung und erhöhte Infrastrukturausgaben die breitere Nutzung von Sprühschaum in ganz Lateinamerika.
Naher Osten & Afrika
Die Region Naher Osten & Afrika hält einen Marktanteil von 3,1% im Jahr 2024, angetrieben durch Isolierungsanforderungen in heißen Klimazonen, in denen die Temperaturkontrolle für Wohn-, Gewerbe- und Industriegebäude entscheidend ist. Golfstaaten setzen zunehmend Sprühschaum ein, um energieeffizientes Bauen im Einklang mit nationalen Nachhaltigkeitsmandaten zu unterstützen. Industrielle Anwendungen, einschließlich Öl- und Gasrohrleitungsisolierung und Kühlketteninfrastruktur, steigern die Nachfrage weiter. Das Marktwachstum wird durch geringere Bewusstseinsniveaus und begrenzte regionale Fertigung gebremst, aber steigende städtische Entwicklungsprojekte und ein Wandel hin zu Hochleistungsbaumaterialien verbessern weiterhin die Nutzung von Sprühschaum in der Region.
Marktsegmentierungen:
Nach Produkttyp
- Offenzelliger Schaum
- Geschlossenzelliger Schaum
Nach Dichte
- Niedrige Dichte
- Mittlere Dichte
- Hohe Dichte
Nach Endverbraucher
- Bau & Konstruktion
- Automobil
- Verpackung
- Öl & Gas
- Andere
Nach Vertriebskanal
- Direktverkauf
- Indirekter Verkauf
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft im Sprühschaummarkt umfasst führende Akteure wie BASF SE, Carlisle Companies Incorporated, CertainTeed LLC, Compagnie de Saint-Gobain S.A., Covestro AG, Demilec (USA) Inc., Dow Inc., Gaco Western LLC, Henry Company LLC und Honeywell International Inc. Der Markt zeichnet sich durch starke Produktinnovationen, die Erweiterung umweltfreundlicher Formulierungen und kontinuierliche Investitionen in fortschrittliche Isoliertechnologien aus. Große Unternehmen konzentrieren sich darauf, HFO-basierte, VOC-arme und leistungsstarke Sprühschäume zu entwickeln, um den sich entwickelnden regulatorischen Standards und Nachhaltigkeitszielen gerecht zu werden. Strategische Partnerschaften mit Bauunternehmen, Übernahmen zur Stärkung regionaler Standorte und die Erweiterung der Produktionskapazitäten bleiben zentrale Wettbewerbsstrategien. Die Akteure verbessern auch Schulungsprogramme für Auftragnehmer und Lösungen für Anwendungsausrüstungen, um die Installationseffizienz und Produktakzeptanz zu verbessern. Da die Nachfrage in den Bereichen Bau, Automobil, Industrie und Verpackung steigt, konkurrieren die wichtigsten Hersteller, indem sie ihre Produktportfolios erweitern und maßgeschneiderte Isolierungslösungen anbieten, die überlegene Haltbarkeit, Energieeffizienz und langfristigen Wert liefern.
Analyse der Hauptakteure
- Dow Inc.
- Gaco Western LLC
- Carlisle Companies Incorporated
- Honeywell International, Inc.
- Demilec (USA) Inc.
- Covestro AG
- Henry Company LLC
- BASF SE
- CertainTeed LLC
- Compagnie de Saint-Gobain S.A.
Neueste Entwicklungen
- Im Oktober 2025 verkaufte Incline Equity Partners Specialty Products and Insulation (SPI), wobei die Sprühschaumfähigkeiten von TopBuild zur erweiterten Isolationsverteilung übernommen wurden.
- Im Oktober 2025 schloss TopBuild die Übernahme von Specialty Products and Insulation (SPI) ab und stärkte damit seine Position im Bereich Sprühschaum und Isolierung.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Dichte, Endverbraucher, Vertriebskanal und Geografie. Er beschreibt führende Marktakteure und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird ein stetiges Wachstum erfahren, angetrieben durch die steigende globale Nachfrage nach leistungsstarken Isoliermaterialien.
- Die Einführung von umweltkonformen Sprühschaumformulierungen wird sich beschleunigen, da die Vorschriften weltweit verschärft werden.
- Die verstärkte Durchdringung von HFO-basierten und emissionsarmen Produkten wird die nächste Generation von Isolierungslösungen prägen.
- Die Expansion des Bausektors und groß angelegte Nachrüstungsinitiativen werden die Produktnutzung weiterhin steigern.
- Technologische Innovationen werden die Aushärtungsgeschwindigkeit, Haftung und langfristige Haltbarkeit von Sprühschaum verbessern.
- Industrielle Anwendungen wie Kühlhäuser, Automobil und Öl & Gas werden neue Einnahmequellen bieten.
- Der wachsende Fokus auf energieeffiziente Gebäude wird die Nachfrage in Wohn- und Gewerbesektoren stärken.
- Hersteller werden regionale Produktionskapazitäten ausbauen, um Lieferkettenrisiken zu reduzieren und die Verfügbarkeit zu verbessern.
- Strategische Kooperationen zwischen Isolierlieferanten, Auftragnehmern und Entwicklern werden den Marktwettbewerb beeinflussen.
- Nachhaltigkeitsgetriebene Verbraucherpräferenzen werden eine breitere Akzeptanz von biobasierten und recycelbaren Formulierungen fördern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Sprühschaum und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Spray Foam-Markt voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Spray Foam-Marktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Spray Foam-Marktes antreiben?
Wer sind die führenden Unternehmen im Spray Foam-Markt?
Welche Region hatte 2024 den größten Anteil am Spray-Schaum-Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Spritzschaummarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Spritzschaummarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,537.76 million → 2032: USD 4,044.8 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Spritzschaummarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Spritzschaummarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Spritzschaummarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Spritzschaummarkt Market Drivers
- 3.3 Spritzschaummarkt Market Restraints & Challenges
- 3.4 Spritzschaummarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Spritzschaummarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Spritzschaummarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Spritzschaummarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Spritzschaummarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Spritzschaummarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Spritzschaummarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Spritzschaummarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Spritzschaummarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Spritzschaummarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Spritzschaummarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Spritzschaummarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Spritzschaummarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Spritzschaummarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Spritzschaummarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Spritzschaummarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Spritzschaummarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Spritzschaummarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Spritzschaummarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Spritzschaummarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
