
Marktübersicht
Der Stand-Up-Paddleboard-Markt wurde im Jahr 2024 auf 1726 Millionen USD geschätzt und wird voraussichtlich bis 2032 auf 3726,19 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 10,1 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Stand-Up-Paddleboards 2024 | USD 1726 Millionen |
| Stand-Up-Paddleboard-Markt, CAGR | 10,1 % |
| Marktgröße für Stand-Up-Paddleboards 2032 | USD 3726,19 Millionen |
Der Stand-Up-Paddleboard-Markt zeichnet sich durch starken Wettbewerb von führenden Akteuren wie LAIRDSTANDUP, Goodhill Co. Ltd., C4 Waterman, Mistral Red Dot Division B.V., Imagine Nation Sports LLC, Naish International, Cascadia Board Co., Boardworks Surf and Sup., Hobie Cat Co. und Aqua Leisure Recreation LLC aus. Diese Unternehmen konzentrieren sich auf langlebige Materialien, verbesserte aufblasbare Technologie und eine breitere Distribution, um sowohl Freizeit- als auch Leistungsnutzer zu bedienen. Nordamerika war 2024 die führende Region mit einem Anteil von etwa 38 %, unterstützt durch hohe Teilnahme an Outdoor-Sportarten, starke Einzelhandelsnetzwerke und steigende Nachfrage aus Fitness- und tourismusbezogenen Paddleboarding-Aktivitäten
Markteinblicke
- Der Stand-Up-Paddleboard-Markt wurde im Jahr 2024 auf 1726 Millionen USD geschätzt und soll bis 2032 auf 19 Millionen USD anwachsen, mit einer CAGR von 10,1 %.
- Die Nachfrage stieg, da Outdoor-Freizeitaktivitäten, Fitnessaktivitäten und Tourismus expandierten, was eine höhere Akzeptanz von aufblasbaren und mittelpreisigen Boards unterstützte.
- Zu den wichtigsten Trends gehören das steigende Interesse an SUP-Fitness, die breitere Nutzung in Tourismusvermietungen und das starke Wachstum von aufblasbaren Boards, die 2024 etwa 58 % des Marktanteils ausmachten.
- Führende Akteure wie LAIRDSTANDUP, Naish International, Hobie Cat Co. und C4 Waterman verstärkten den Wettbewerb durch Produktinnovation und verbesserte Distribution.
- Nordamerika führte den Markt mit einem Anteil von rund 38 % im Jahr 2024 an, angetrieben durch starke Teilnahme an Wassersportarten, während mittelpreisige Boards das Preissegment mit etwa 52 % Anteil dominierten.
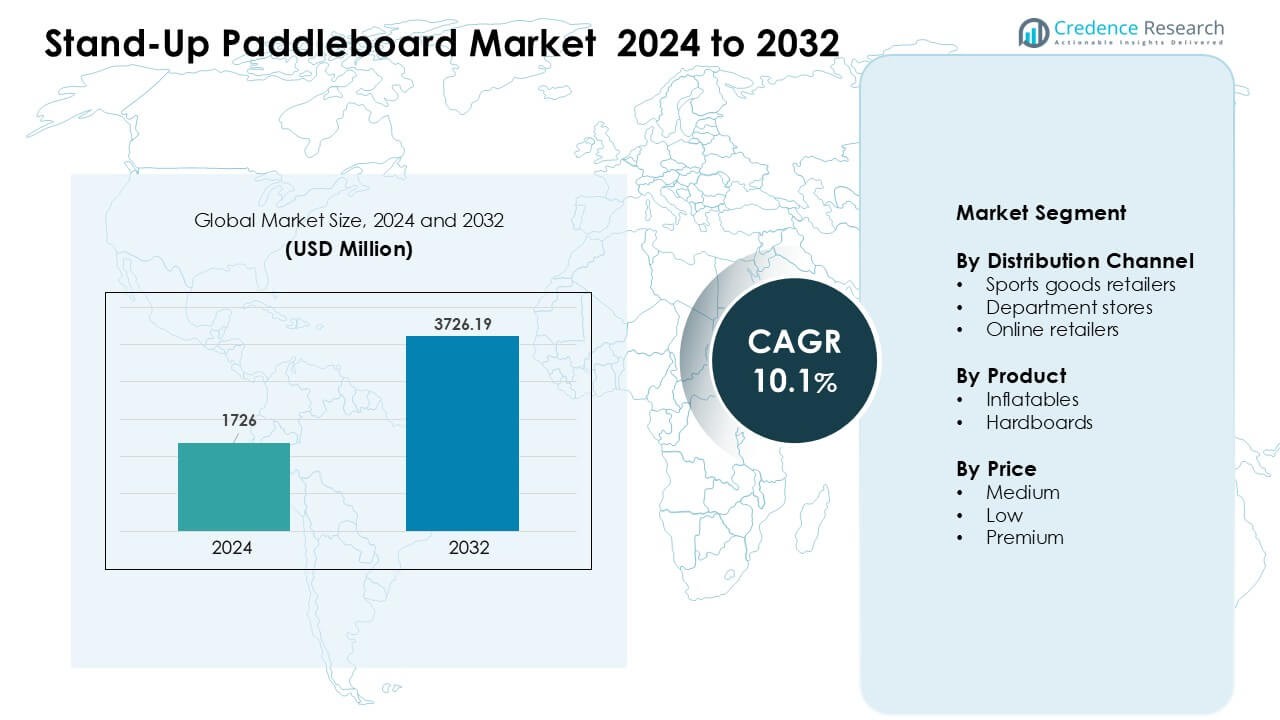 Marktsegmentierungsanalyse:
Nach Vertriebskanal
Sportartikelhändler dominierten den Vertriebskanalsektor im Jahr 2024 mit einem Anteil von etwa 46 %. Diese Geschäfte gewannen starke Aufmerksamkeit aufgrund der großen Produktvielfalt, In-Store-Tests und fachkundiger Beratung für neue Käufer. Einzelhändler erweiterten auch Premium-Stand-Up-Paddleboard-Displays, um Abenteuerlustige und Fitnessbegeisterte anzuziehen. Warenhäuser und Online-Händler wuchsen mit stabilen Raten, da die steigende E-Commerce-Akzeptanz Käufer dazu ermutigte, Modelle zu vergleichen und Rabatte zu nutzen. Online-Kanäle gewannen auch durch schnellere Lieferdienste und bessere Sichtbarkeit von aufblasbaren Designs an Schwung.
- Zum Beispiel machten aufblasbare SUPs in den letzten Jahren etwa 60 % der weltweiten Board-Lieferungen aus, was eine starke Online-Nachfrage widerspiegelt und darauf hindeutet, dass Online-Kanäle zunehmend effektiv sind, um den Volumenverkauf tragbarer Boards zu fördern.
Nach Produkt
Aufblasbare Produkte führten das Produktsegment im Jahr 2024 mit einem Anteil von fast 58%. Käufer bevorzugten aufblasbare Boards, da das leichte Design, die kompakte Lagerung und der einfache Transport für Gelegenheitsfahrer und Reisende geeignet waren. Verbesserte Drop-Stitch-Konstruktionen und langlebige PVC-Schichten halfen der Kategorie, das Vertrauen von Anfängern und Mietbetreibern zu gewinnen. Hartbretter hielten eine stabile Nische unter erfahrenen Paddlern, die starre Designs für verbesserte Geschwindigkeit und Wellenleistung bevorzugten. Die Nachfrage nach Hartbrettern wuchs auch in Küstentrainingszonen und Surfschulen, die auf stabile, hochfeste Modelle angewiesen waren.
- Zum Beispiel berichten Hersteller, dass aufblasbare SUP-Boards jetzt etwa 60% aller Board-Lieferungen weltweit ausmachen, angetrieben durch Verbesserungen in der Drop-Stitch-Konstruktion und verstärkten PVC-Materialien, die eine Steifigkeit bieten, die mit starren Boards vergleichbar ist.
Nach Preis
Das mittlere Preissegment dominierte 2024 den Preisbereich mit einem Anteil von rund 52%. Käufer bevorzugten diesen Bereich aufgrund einer ausgewogenen Mischung aus Haltbarkeit, Stabilität und Funktionswert. Viele Modelle im mittleren Preissegment boten verstärkte Schichten, bessere Finnen und verbesserte Zubehörteile, die neue und fortgeschrittene Paddler ansprachen. Günstige Boards zogen preisbewusste Nutzer an, standen jedoch vor Bedenken hinsichtlich einer kürzeren Lebensdauer. Premium-Boards wuchsen stetig, da Leistungssportler und häufige Fahrer fortschrittliche Materialien wie Kohlefaserverstärkungen und rennfähige Formen suchten.
Wichtige Wachstumstreiber
Steigende Teilnahme an Outdoor-Aktivitäten
Das wachsende Interesse an Outdoor-Aktivitäten wirkt als Haupttreiber für den Stand-Up-Paddleboard-Markt. Immer mehr Menschen nehmen an wasserbasierten Fitness-, Freizeittouren- und Abenteuersportarten teil, was die Nachfrage nach vielseitigen Boards für Seen, Flüsse und Küstenregionen erhöht. Viele neue Nutzer treten in die Kategorie ein, da die Lernkurve einfach ist und nur minimale Ausrüstung benötigt wird. Fitness-Influencer und Community-Clubs fördern das Paddleboarding als Ganzkörpertraining. Tourismusbetreiber fügen SUP-Verleih hinzu, um junge Reisende anzuziehen, während familienorientierte Erholungsorte die Verfügbarkeit von Boards erweitern. Die steigende Teilnahme über alle Altersgruppen hinweg stärkt das langfristige Marktwachstum.
- Zum Beispiel machten aufblasbare SUP-Boards etwa 55% aller SUP-Produktverkäufe aus, was zeigt, wie zugängliche, einfach zu bedienende Boards die Nachfrage dominieren, wenn die Teilnahme steigt.
Fortschritte in der Technologie von aufblasbaren Boards
Technologischer Fortschritt bei aufblasbaren Stand-Up-Paddleboards treibt die Akzeptanz sowohl bei Amateuren als auch bei Freizeitnutzern voran. Moderne Drop-Stitch-Konstruktionen erhöhen die Steifigkeit und Stabilität und helfen aufblasbaren Boards, die Leistung vieler Hartbretter zu erreichen. Dickere PVC-Schichten und verstärkte Nähte verbessern die Haltbarkeit und machen aufblasbare Boards ideal für Transport, Lagerung und Mietbetriebe. Marken führen leichte Pumpen, verstellbare Paddel und kompakte Tragesets ein, um den Komfort zu erhöhen. Diese Upgrades reduzieren traditionelle Bedenken hinsichtlich Pannen oder Biegungen und erweitern die Kundenbasis. Bessere Leistung bei geringerem Gewicht ermutigt Fitnessfahrer, Anfänger und Reisende, fortschrittliche aufblasbare Boards zu wählen.
- Zum Beispiel sind Premium-Aufblas-SUPs so konzipiert, dass sie mit Drop-Stitch-Kernen auf 12–15 PSI aufgepumpt werden können, was eine Steifigkeit bietet, die mit Hartbrettern vergleichbar ist, während sie im entleerten Zustand kompakt bleiben – eine wesentliche Verbesserung gegenüber früheren aufblasbaren Modellen.
Erweiterung der E-Commerce-Durchdringung
Das Wachstum des E-Commerce spielt eine wichtige Rolle bei der Erweiterung der Marktreichweite und der Steigerung des Verkaufs von SUP-Boards. Online-Plattformen ermöglichen es Käufern, Designs, Materialqualität, Zubehör und Preisklassen einfacher zu vergleichen. Digitale Schaufenster heben auch Nutzerbewertungen hervor, die Erstkäufern Orientierung bieten. Marken bieten Bündelangebote und saisonale Rabatte an, was Online-Käufe attraktiver macht. Schnellere Liefernetzwerke und verbesserte Logistik helfen, große Pakete wie aufblasbare Boards effizient zu versenden. Social-Media-Kampagnen fördern zudem die Merkmale der Boards und deren Lifestyle-Anwendungen, was das Bewusstsein erhöht. Die wachsende Online-Durchdringung unterstützt den globalen Zugang und ein breiteres Verbraucherengagement.
Wichtige Trends & Chancen
Starker Trend zu Fitness- und Wellness-Anwendungen
Ein zunehmender Trend im fitnessbasierten Paddleboarding beeinflusst die Produktnachfrage und Designentscheidungen. Immer mehr Verbraucher nutzen SUP-Boards für Yoga, Cardiotraining und gelenkschonende Workouts. Dieser Wandel ermutigt Marken, breitere, stabilere Decks und strukturierte Oberflächen zu entwickeln, die Balance- und Flexibilitätsroutinen unterstützen. Wellness-Resorts und Gemeinschafts-Fitnessprogramme integrieren auch SUP-Sitzungen als Premium-Angebote. Der Trend steht im Einklang mit dem wachsenden Interesse an achtsamen Übungen und Outdoor-Routinen. Mit der Ausweitung der Fitnesskultur steigt die Nachfrage nach vielseitigen, stabilen und komfortorientierten Boards.
- Zum Beispiel ist das Anwendungssegment, das Yoga, Pilates und gelenkschonende Wasser-Workouts kombiniert (insbesondere innerhalb des Nischenmarktes für Stand-Up Paddle (SUP) Boards), ein schnell wachsender Bereich, wobei eine spezifische Marktanalyse für dieses Nischenanwendungssegment bis 2030 eine jährliche Wachstumsrate (CAGR) von 11,2 % prognostiziert.
Zunehmende Akzeptanz im Tourismus und bei Vermietungen
Tourismusbetreiber schaffen attraktive Möglichkeiten, indem sie Stand-Up-Paddleboarding in Küstentouren, Seeresorts und Abenteuerpakete integrieren. Die Aktivität zieht sowohl Anfänger als auch erfahrene Reisende an, die nach zugänglicher Erholung suchen. Vermietungsunternehmen erweitern ihre aufblasbaren Bestände aufgrund der Vorteile bei Transport und Lagerung. Dieser Sektor profitiert auch von Gruppenbuchungen, veranstaltungsbasierten Aktivitäten und Teambuilding-Paketen. Der Aufstieg des Ökotourismus steigert das Interesse an Paddeln in ruhigem Wasser, Tierbeobachtungen und landschaftlicher Erkundung. Das Wachstum im Tourismus bietet langfristiges Volumenpotenzial für Marken, die kommerzielle Kunden und Freizeitdestinationen ansprechen.
Wichtige Herausforderung
Begrenztes Verbraucherbewusstsein in aufstrebenden Regionen
Eine wesentliche Herausforderung für den Markt ist das geringe Bewusstsein für Paddleboarding in vielen Entwicklungsländern. Begrenzte Exposition gegenüber Wassersportarten und weniger organisierte Freizeiteinrichtungen verringern die Akzeptanz. Hohe Einfuhrzölle und eine begrenzte Einzelhandelspräsenz schränken auch den Zugang zu hochwertigen Boards ein. Viele Käufer greifen aufgrund von Preisunterschieden auf minderwertige Alternativen zurück, was die Benutzererfahrung und -bindung beeinträchtigt. Ohne starke Werbeaktivitäten oder Vermietungsprogramme wachsen neue Märkte langsam. Marken müssen in regionale Bildung, Demos und Partnerschaften investieren, um Vertrautheit aufzubauen und die Erstteilnahme zu fördern.
Saisonale Nachfrageschwankungen
Saisonalität stellt eine weitere große Herausforderung für die Marktstabilität dar. Paddleboarding hängt stark von den warmen Monaten ab, was zu starken Verkaufsspitzen und starken Rückgängen in der Nebensaison führt. Einzelhändler kämpfen mit der Bestandsplanung, und Hersteller stehen vor inkonsistenten Produktionszyklen. Vermietungsbetreiber erleben auch während kühlerer Perioden einen Rückgang der Besucherzahlen. Regionen mit kürzeren Sommern sind stärker von Volatilität betroffen, was ganzjährige Geschäftsmodelle einschränkt. Marken reagieren mit Produktdiversifizierung, wie Zubehör und Trainingsausrüstung für die Nebensaison, aber die Saisonalität bleibt eine zentrale Barriere für ein konsistentes Wachstum.
Regionale Analyse
Nordamerika
Nordamerika hielt 2024 die führende Position im Stand-Up-Paddleboard-Markt mit einem Anteil von etwa 38%. Die starke Teilnahme an Outdoor-Sportarten, hohe Ausgaben für Freizeitgeräte und der weit verbreitete Zugang zu Seen und Küstengebieten unterstützten die Nachfrage in den Vereinigten Staaten und Kanada. Aufblasbare Boards gewannen an Dynamik, da Reisende tragbare Designs bevorzugten. Einzelhändler erweiterten auch Premium- und fitnessorientierte Modelle, um dem steigenden Interesse an SUP-Yoga und Abenteuertouren gerecht zu werden. Tourismuszentren, Mietstationen und Surfschulen stärkten den regionalen Verkauf weiter und machten Nordamerika zum etabliertesten und reifsten Markt.
Europa
Europa machte 2024 etwa 29% des Marktanteils aus, angetrieben von einer starken Freizeitkultur und der wachsenden Akzeptanz von Wassersportarten in Deutschland, Frankreich, Spanien und Großbritannien. Viele Käufer bevorzugten aufblasbare Boards im mittleren Preissegment, die sich für Flusspaddeln, Freizeit-Touren und Fitnessroutinen eigneten. Der Küstentourismus im Mittelmeerraum steigerte die Mietnachfrage, während aktive Lifestyle-Trends die Teilnahme unter jüngeren Gruppen ausweiteten. Einzelhandelsketten erweiterten ihre Produktportfolios, und Online-Plattformen gewannen an Bedeutung für vergleichsbasiertes Einkaufen. Eine stabile Infrastruktur für Sportvereine und Trainingszentren unterstützte auch das stetige und vielfältige Marktwachstum in Europa.
Asien-Pazifik
Der Asien-Pazifik-Raum erfasste 2024 fast 24% des Marktanteils, da das Interesse am Paddleboarding in China, Australien, Japan und Südostasien stieg. Der expandierende Strandtourismus, steigende Freizeit-Ausgaben der Mittelschicht und ein größeres Bewusstsein durch soziale Medien förderten die Akzeptanz. Aufblasbare Boards dominierten aufgrund niedrigerer Preispunkte und einfacher Lagerung in städtischen Wohnungen. Australien blieb ein starker Knotenpunkt für professionelle und Fitness-Paddler, während aufstrebende Märkte ein schnelles Wachstum durch Miet- und Resortaktivitäten verzeichneten. Lokale Marken erhöhten den Wettbewerb mit erschwinglichen Designs und stärkten die Position des Asien-Pazifik-Raums als eine der am schnellsten wachsenden Regionen.
Lateinamerika
Lateinamerika hielt 2024 einen Anteil von knapp 5%, unterstützt durch zunehmendes Engagement im Wassersport in Brasilien, Mexiko und Chile. Küstentourismus und Outdoor-Kultur halfen, dass Mieten und geführte Touren an Bedeutung gewannen. Aufblasbare Boards schnitten gut ab aufgrund ihrer Tragbarkeit und Eignung für unterschiedliche Wasserbedingungen. Allerdings verlangsamten begrenzte Fachhandelspräsenz und höhere Importzölle die breitere Akzeptanz. Der wachsende Zugang zu E-Commerce und die Werbung in sozialen Medien ermutigten mehr Erstkäufer. Mit der Verbesserung der Tourismusinfrastruktur zeigt Lateinamerika Potenzial für ein stetiges langfristiges Wachstum im Stand-Up-Paddleboard-Markt.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika machte 2024 etwa 4% des Marktanteils aus, angetrieben durch das steigende Interesse an Freizeitsportarten in den VAE, Südafrika und Küstenresortgebieten. Wärmere Klimazonen und wachsender Tourismus unterstützten die Nachfrage nach Freizeitboards und Resort-Mieten. Das Segment wuchs hauptsächlich durch aufblasbare Boards, da sie den Reise- und Lagerbedürfnissen entsprachen. Begrenzte lokale Produktion und höhere Produktkosten schränkten eine schnelle Expansion ein. Aufklärungsprogramme und Wassersportveranstaltungen halfen, jüngere Verbraucher anzuziehen. Mit dem Anstieg des Strandtourismus und der Investitionen in Freizeitaktivitäten wird erwartet, dass die Region ein allmähliches Marktwachstum verzeichnet.
Marktsegmentierungen:
Nach Vertriebskanal
- Sportartikelhändler
- Kaufhäuser
- Online-Händler
Nach Produkt
- Aufblasbare Boards
- Hartboards
Nach Preis
- Mittel
- Niedrig
- Premium
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Der Stand-up-Paddleboard-Markt zeigt starken Wettbewerb unter den Hauptakteuren wie LAIRDSTANDUP, Goodhill Co. Ltd., C4 Waterman, Mistral Red Dot Division B.V., Imagine Nation Sports LLC, Naish International, Cascadia Board Co., Boardworks Surf and Sup., Hobie Cat Co. und Aqua Leisure Recreation LLC. Diese Unternehmen konzentrieren sich auf innovative Materialien, verbesserte Stabilität und aufgerüstete aufblasbare Technologien, um die steigende Nachfrage von Anfängern und Freizeitsportlern zu erfüllen. Premium-Marken zielen mit rennorientierten und surfspezifischen Designs auf Leistungssportler ab, während Anbieter im mittleren Preissegment wertorientierte Board-Pakete erweitern. Viele Firmen stärken den Online-Verkauf, arbeiten mit Influencern zusammen und unterstützen Verleihbetreiber mit verstärkten kommerziellen Modellen. Der Wettbewerb verschärft sich weiter, da Marken nachhaltige Materialien einführen, die Haltbarkeit verbessern und die Distribution über Einzelhandel und E-Commerce-Kanäle erweitern.
Analyse der Hauptakteure
- LAIRDSTANDUP
- Goodhill Co. Ltd.
- C4 Waterman
- Mistral Red Dot Division B.V.
- Imagine Nation Sports LLC
- Naish International
- Cascadia Board Co.
- Boardworks Surf and Sup.
- Hobie Cat Co.
- Aqua Leisure Recreation LLC
Aktuelle Entwicklungen
- Im August 2025 ernannte GearJunkie das Boardworks SHUBU Riptide 10'6" zu seinem besten günstigen Stand-up-Paddleboard. Die Bewertung hob die starke Spurtreue, die weiche Polsterung über die gesamte Decklänge und die bequemen Tragegriffe hervor. Diese Anerkennung unterstützt die Positionierung von Boardworks in wertorientierten aufblasbaren SUPs.
- Im Januar 2025 profilierte ein Bericht von Technavio Hobie Cat Co. als einen wichtigen Anbieter von Stand-up-Paddleboards. Die Analyse listete Hobie unter den großen Marken auf, die das Wachstum des globalen SUP-Marktes vorantreiben. Hobies Mirage Eclipse und iEclipse Pedalboards unterstützen diese Positionierung in leistungsorientierten Stand-up-Segmenten.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Vertriebskanal, Produkt, Preis und Geografie. Er beschreibt führende Marktakteure und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach aufblasbaren Boards wird steigen, da die Portabilität und Haltbarkeit weiter verbessert werden.
- Fitnessbasiertes Paddleboarding wird wachsen, da mehr Nutzer SUP-Yoga und Workouts übernehmen.
- Tourismusbetreiber werden ihre Mietflotten erweitern, um der steigenden Freizeitbeteiligung gerecht zu werden.
- Premium-Performance-Boards werden bei wettbewerbsorientierten und auf Fähigkeiten fokussierten Paddlern an Bedeutung gewinnen.
- E-Commerce-Plattformen werden durch gebündelte Kits und gezielte Werbeaktionen höhere Verkaufszahlen erzielen.
- Nachhaltige Materialien und umweltfreundliche Herstellung werden zentral für Markenstrategien.
- Intelligentes Zubehör wie GPS-fähige Paddel könnte das Benutzererlebnis verbessern.
- Aufstrebende Regionen werden eine stärkere Akzeptanz zeigen, da das Bewusstsein und die Einzelhandelspräsenz zunehmen.
- Partnerschaften mit Resorts, Clubs und Trainingszentren werden die kommerzielle Nachfrage unterstützen.
- Produktdiversifikation über Formen, Größen und Fähigkeitsstufen hinweg wird die Marktreichweite stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Stand-Up Paddleboards und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Stand-Up-Paddleboard-Markt voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Stand-Up-Paddleboard-Marktsegment hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Stand-Up Paddleboard-Marktes antreiben?
Wer sind die führenden Unternehmen im Stand-Up Paddleboard-Markt?
Welche Region hatte den größten Anteil am Stand-Up Paddleboard-Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Stand-Up-Paddleboard-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Stand-Up-Paddleboard-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1726 million → 2032: USD 3726.19 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Stand-Up-Paddleboard-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Stand-Up-Paddleboard-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Stand-Up-Paddleboard-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Stand-Up-Paddleboard-Markt Market Drivers
- 3.3 Stand-Up-Paddleboard-Markt Market Restraints & Challenges
- 3.4 Stand-Up-Paddleboard-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Stand-Up-Paddleboard-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Stand-Up-Paddleboard-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Stand-Up-Paddleboard-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Stand-Up-Paddleboard-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Stand-Up-Paddleboard-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Stand-Up-Paddleboard-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Stand-Up-Paddleboard-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Stand-Up-Paddleboard-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Stand-Up-Paddleboard-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Stand-Up-Paddleboard-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Stand-Up-Paddleboard-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Stand-Up-Paddleboard-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Stand-Up-Paddleboard-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Stand-Up-Paddleboard-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Stand-Up-Paddleboard-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Stand-Up-Paddleboard-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Stand-Up-Paddleboard-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Stand-Up-Paddleboard-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Stand-Up-Paddleboard-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
