
Marktübersicht
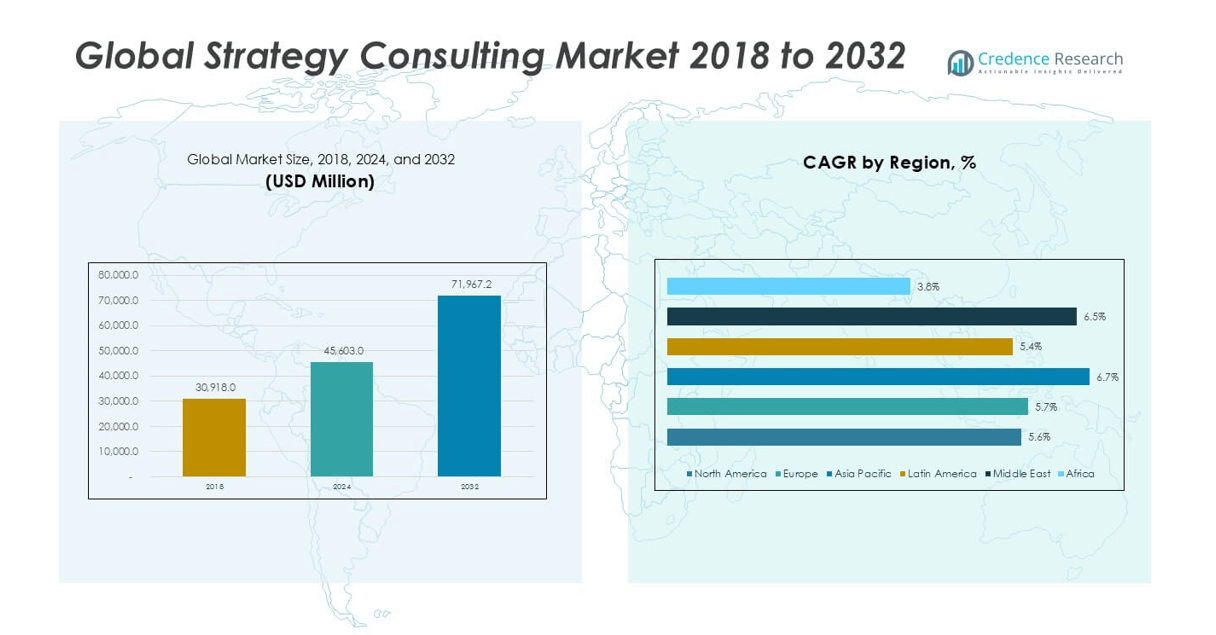
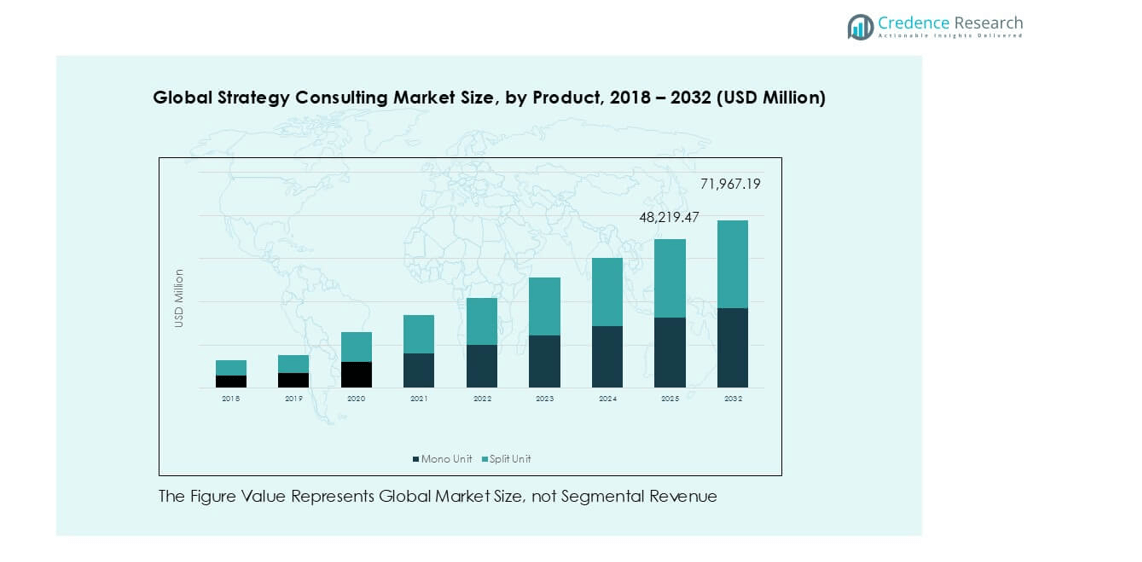
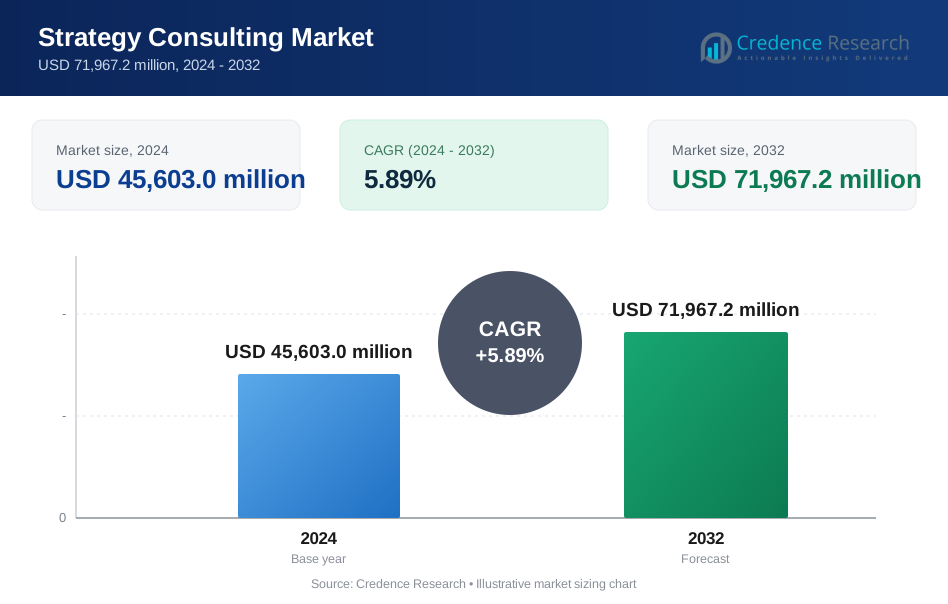
Die Größe des globalen Marktes für Strategieberatung wurde 2018 auf 30.918,0 Millionen USD geschätzt und soll bis 2024 auf 45.603,0 Millionen USD und bis 2032 auf 71.967,2 Millionen USD anwachsen, bei einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,89 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des Strategieberatungsmarktes 2024 | 45.603,0 Millionen USD |
| Strategieberatungsmarkt, CAGR | 5,89% |
| Größe des Strategieberatungsmarktes 2032 | 71.967,2 Millionen USD |
Der globale Markt für Strategieberatung wird von großen Unternehmen wie McKinsey & Company, Boston Consulting Group, Bain & Company, Deloitte, PwC, Accenture und Ernst & Young angeführt. Diese Akteure dominieren große, komplexe Engagements durch globale Reichweite und tiefes Branchenwissen. Europa ist die führende Region und hält mit etwa 34,2 % den größten Marktanteil, angetrieben durch die Reife der Unternehmensstrategie und die Nachfrage nach regulatorischer Beratung. Nordamerika folgt mit einem Marktanteil von etwa 27,9 %, unterstützt durch starke Nachfrage nach digitaler Transformation und M&A-Beratung. Der asiatisch-pazifische Raum macht etwa 23,5 % des Marktanteils aus, was die schnelle Expansion von Unternehmen und Markteintrittsaktivitäten widerspiegelt. Zusammen konzentrieren diese Regionen den Großteil der globalen Einnahmen aus der Strategieberatung.
Markteinblicke
- Der globale Markt für Strategieberatung erreichte 2024 45.603,0 Millionen USD und soll bis 2032 auf 71.967,2 Millionen USD anwachsen, mit einer CAGR von 5,89 % während des Prognosezeitraums.
- Das Marktwachstum wird durch digitale Transformation, M&A-Aktivitäten und den Bedarf an Unternehmensrestrukturierungen angetrieben, wobei Strategie und Betrieb den größten Dienstleistungsanteil mit über 35 % halten, aufgrund der hohen Nachfrage nach Wachstums- und Kostenstrategien.
- Zu den wichtigsten Trends gehören die zunehmende Einführung agiler Beratungsmodelle und ergebnisbasierter Engagements, während projektbasierte Beratung mit einem Segmentanteil von fast 45 % bei großen Transformationsinitiativen die Beratungsmodelle anführt.
- Die Wettbewerbslandschaft zeichnet sich durch globale Unternehmen wie McKinsey, BCG, Bain, Deloitte, PwC und Accenture aus, die in Bezug auf Branchenexpertise, Analysefähigkeit und Ausführungsstärke bei multinationalen Kunden konkurrieren.
- Regional führt Europa mit etwa 34,2 % Marktanteil, gefolgt von Nordamerika mit 27,9 % und dem asiatisch-pazifischen Raum mit 23,5 %, während aufstrebende Regionen stabile, aber langsamere Adoptionsraten zeigen.
Analyse der Marktsegmentierung:
Nach Dienstleistung
Der Service-Sektor zeigt eine starke Diversifizierung in den Beratungsfähigkeiten. Strategie und Betrieb bleibt das dominierende Teilsegment und hält über 35 % Marktanteil. Große Unternehmen verlassen sich auf diesen Service für Wachstumsplanung und Kostenoptimierung. Die Nachfrage steigt durch digitale Transformation und Restrukturierungsprogramme. Finanzberatung folgt, angetrieben durch M&A, Risikomanagement und Compliance-Bedürfnisse. Human Capital Consulting gewinnt an Bedeutung aufgrund von Transformation der Belegschaft. Technologie- und IT-Beratung wächst stetig mit Cloud- und Datenstrategien. Strategiegeleitete Wertschöpfung bleibt der Anker der Servicenachfrage in verschiedenen Branchen.
- Zum Beispiel berichtet McKinsey & Company, dass sie jährlich mehr als 70 der 100 größten Unternehmen der Welt unterstützen, wobei Strategie- und Betriebsengagements oft Teams von über 50 Beratern in mehrmonatigen Transformationsprogrammen umfassen.
Nach Beratungsmodellen
Das Segment Beratungsmodelle spiegelt die sich entwickelnden Präferenzen der Kundeninteraktion wider. Projektbasierte Beratung dominiert mit einem Marktanteil von fast 45 %. Kunden bevorzugen definierten Umfang, Zeitpläne und Ergebnisse. Dieses Modell eignet sich für Transformationen, Markteintritte und Turnaround-Projekte. Retainer-basierte Beratung hält eine stabile Nachfrage von großen Unternehmen aufrecht, die kontinuierliche Beratungsunterstützung suchen. Agile Beratung zeigt schnelles Wachstum bei digital-nativen Unternehmen. Agile Modelle unterstützen schnelle Iteration und funktionsübergreifende Zusammenarbeit. Der Trend zu flexibler Lieferung und ergebnisorientierten Engagements stärkt die Akzeptanz moderner Beratungsmodelle.
- Zum Beispiel operieren Accentures agile Beratungsengagements oft in zweiwöchigen Sprint-Zyklen und setzen funktionsübergreifende Teams von 10–15 Spezialisten ein, was eine kontinuierliche Lieferung über digitale Transformationsprogramme im Unternehmen ermöglicht.
Nach Kundentyp
Das Segment Kundentyp wird von Unternehmenskunden angeführt, die über 60 % Marktanteil ausmachen. Unternehmen suchen Strategieberatung für Wettbewerbsfähigkeit und Aktionärswert. Treiber sind Globalisierung, Portfolio-Optimierung und Technologieanpassung. Regierungsberatung folgt, unterstützt durch Politikreformen und Infrastrukturplanung. Die Digitalisierung des öffentlichen Sektors erhöht ebenfalls die Nachfrage. Beratung für Non-Profit-Organisationen und NGOs hält einen kleineren Anteil, wächst jedoch stetig. NGOs suchen Unterstützung bei der Wirkungsbewertung und Finanzierungsstrategie. Komplexe Stakeholder-Umgebungen erhalten langfristige Beratungsbedürfnisse über alle Kundentypen hinweg.
Wichtige Wachstumstreiber
Unternehmensdigitale Transformation und Technologieintegration
Digitale Transformation bleibt ein zentraler Wachstumstreiber für Strategieberatungsfirmen. Unternehmen stehen unter Druck, Betriebsmodelle zu modernisieren. Viele Firmen übernehmen Cloud-Plattformen, Analytik und Automatisierung. Strategieberater leiten die Gestaltung der Roadmap und die Ausführungssequenz. Kunden benötigen eine Abstimmung zwischen Technologie- und Geschäftszielen. Berater unterstützen bei der Plattformauswahl und Wertverfolgung. Die Nachfrage steigt durch datengetriebene Entscheidungsbedürfnisse. Cyber-Risiken und KI-Anpassung erhöhen die Komplexität. Firmen suchen neutrale Berater für die Anbieterauswahl. Der Ersatz von Altsystemen treibt mehrjährige Engagements an. Digitale Programme erfordern Unterstützung im Change Management. Dies erhöht die funktionsübergreifende Beratungsnachfrage. Strategieunternehmen profitieren von Sponsoring auf Vorstandsebene. Transformationsbudgets bleiben trotz wirtschaftlicher Zyklen widerstandsfähig. Digitale Dringlichkeit erhält langfristige Beratungspipelines aufrecht.
- Zum Beispiel berichtete Accenture, dass sie groß angelegte digitale Transformationsprogramme für über 9.000 Unternehmenskunden weltweit durchgeführt haben, wobei viele Cloud- und Datenprojekte über mehrjährige Zeiträume laufen und Teams von über 100 Beratern pro Kunde umfassen.
Marktvolatilität und Strategisches Risikomanagement
Wirtschaftliche Unsicherheit verstärkt die Nachfrage nach strategischen Beratungsdiensten. Unternehmen stehen vor Schocks in der Lieferkette und Preisdruck. Geopolitische Risiken beeinflussen globale Operationen. Strategieberater unterstützen Szenarioplanung und Stresstests. Kunden überdenken Marktbetritt- und Austrittsentscheidungen. Portfolio-Optimierung wird zur Priorität. Kostenrestrukturierungsprogramme gewinnen an Bedeutung. Risikoadjustierte Wachstumsplanung fördert das Engagement der Führungsebene. Beratungsfirmen bieten unabhängige Marktanalysen. Datenbasierte Einblicke unterstützen Kapitalallokationsentscheidungen. Vorstände suchen während Unsicherheiten externe Bestätigung. Regulatorische Änderungen erhöhen ebenfalls das strategische Risiko. Berater helfen, Compliance mit Wachstumszielen in Einklang zu bringen. Volatile Märkte erhöhen die Abhängigkeit von Expertenurteilen. Dies erhält die Nachfrage über Sektoren hinweg aufrecht.
Expansion von M&A- und Unternehmensrestrukturierungsaktivitäten
M&A-Aktivitäten treiben die Nachfrage nach strategischen Beratungsdiensten an. Unternehmen streben anorganisches Wachstum für Skalierung und Zugang zu Fähigkeiten an. Berater unterstützen bei der Zielauswahl und Bewertungslogik. Kommerzielle Due Diligence bleibt ein wichtiger Servicebereich. Die Planung der Post-Merger-Integration treibt Folgearbeiten an. Restrukturierungsberatung unterstützt Veräußerungen und Ausgliederungen. Private-Equity-Firmen erhöhen die Nutzung von Beratungsdiensten. Geschwindigkeit und Genauigkeit sind bei wettbewerbsintensiven Deals entscheidend. Strategieberatungsfirmen bieten Branchenexpertise und Benchmarks. Grenzüberschreitende Deals erhöhen die Komplexität der Beratung. Integrationsrisiken steigern die Nachfrage nach operativer Abstimmung. Synergieverwirklichung erfordert strukturierte Umsetzung. Diese Faktoren fördern eine anhaltende Beratungsbeteiligung über Deal-Zyklen hinweg.
Wichtige Trends & Chancen
Aufstieg agiler und ergebnisbasierter Beratungsmodelle
Kunden bevorzugen zunehmend agile Beratungsmodelle. Traditionelle Langzeitprojekte werden hinsichtlich ihres ROI hinterfragt. Agile Modelle konzentrieren sich auf schnelle Sprints und messbare Ergebnisse. Berater arbeiten eingebettet in Kundenteams. Dies verbessert die Ausführungsgeschwindigkeit und das Verantwortungsgefühl. Ergebnisbasierte Preisgestaltung findet Akzeptanz. Kunden verknüpfen Gebühren mit der Wertschöpfung. Digital-native Unternehmen bevorzugen flexible Engagementstrukturen. Agile Beratung unterstützt die kontinuierliche Strategieanpassung. Dies passt zu sich schnell ändernden Märkten. Beratungsfirmen investieren in den Kompetenzaufbau. Toolkits und digitale Beschleuniger verbessern die Lieferung. Kleinere Teams verbessern die Kosteneffizienz. Dieser Trend eröffnet neue Chancen im Mittelstandsmarkt. Agile Einführung verändert die wettbewerbsfähige Differenzierung.
- Zum Beispiel strukturiert Accenture seine agilen Strategieprojekte oft nach typischen agilen Prinzipien, wobei häufig zweiwöchige Sprintzyklen genutzt werden und funktionsübergreifende Teams von Beratern, oft bestehend aus 8 bis 12 Mitgliedern, eingesetzt werden, die darauf abzielen, greifbare Arbeitsprototypen oder Entscheidungsrahmen bis zum Ende jedes Sprints zu liefern.
Wachsende Nachfrage aus Schwellenmärkten und mittelständischen Unternehmen
Schwellenmärkte treiben neue Wachstumschancen voran. Unternehmen expandieren nach Asien, Afrika und Lateinamerika. Strategische Unterstützung ist entscheidend für den Markteintritt vor Ort. Die Navigation durch Regulierungen erhöht die Nachfrage nach Beratung. Mittelständische Unternehmen suchen nach professionalisierten Strategie-Rahmenwerken. Diese Firmen stehen vor Skalierungsherausforderungen. Berater bieten kosteneffiziente modulare Dienstleistungen an. Digitale Kanäle senken Zugangshürden. Lokale Partnerschaften erweitern die Marktreichweite. Reformen im öffentlichen Sektor steigern ebenfalls die Nachfrage. Infrastruktur- und Industrialisierungsprogramme erfordern Planungsunterstützung. Dies erweitert die Kundenbasis. Schwellenmärkte liefern höhere Wachstumsraten. Beratungsfirmen passen Preis- und Liefermodelle an. Die Expansion über große Unternehmen hinaus beschleunigt das Marktwachstum.
- Zum Beispiel berichtet Bain & Company, dass sie Kunden in mehr als 40 Ländern betreuen und Strategieprojekte für Unternehmen unterschiedlicher Größe, einschließlich mittelständischer Firmen, durchführen, um den Markteintritt und das Design von Betriebsmodellen zu unterstützen. Der Umfang und die Dauer dieser Projektteams variieren erheblich je nach Kundenbedarf.
Wichtige Herausforderungen
Preisdruck und Kundennachfrage nach messbarem ROI
Kunden hinterfragen zunehmend Beratungsgebühren. Einkaufsteams drängen auf aggressive Preisgestaltung. Käufer verlangen eine klare Wertbegründung. Die Messung von Ergebnissen wird entscheidend. Langfristige Engagements stehen unter Beobachtung. Firmen müssen Ratschläge mit Ergebnissen verknüpfen. Dies erhöht das Lieferungsrisiko für Berater. Die Talentkosten steigen weiterhin. Margendruck wirkt sich auf die Rentabilität aus. Kleinere Firmen intensivieren den Wettbewerb. Kunden bauen auch interne Strategieteams auf. Dies reduziert die externe Abhängigkeit. Differenzierung wird schwieriger. Firmen investieren in Analytik, um die Wirkung zu beweisen. Transparente Wertmetriken sind unerlässlich. Preisdruck bleibt eine anhaltende Herausforderung.
Talentbindung und Kompetenzlücke in fortgeschrittenen Beratungsbereichen
Die Verfügbarkeit von Talenten stellt Strategieberatungsfirmen vor Herausforderungen. Die Nachfrage nach digitalen und analytischen Fähigkeiten wächst. Erfahrene Berater sind einem hohen Burnout-Risiko ausgesetzt. Die Fluktuationsraten bleiben hoch. Der Wettbewerb um Spitzenkräfte intensiviert sich. Technologieunternehmen ziehen ähnliche Profile an. Die Ausbildungskosten für Beratungsfirmen steigen. Wissensverlust wirkt sich auf die Kundenlieferung aus. Junior-Talente benötigen längere Einarbeitungszeiten. Spezialisierte Expertise erfordert eine hohe Vergütung. Globale Mobilitätsbeschränkungen beeinflussen die Personalflexibilität. Firmen investieren in Lernplattformen. Hybride Arbeitsformen verändern die Teamdynamik. Die Aufrechterhaltung der Kultur wird schwieriger. Talentbeschränkungen können die Wachstumskapazität einschränken.
Regionale Analyse
Nordamerika
Nordamerika hielt 2018 einen Marktanteil von etwa 27,9% und war mit 8.623,03 Millionen USD bewertet. Die Region bleibt ein wichtiger Umsatzträger. Große Unternehmen treiben eine starke Nachfrage nach Beratung voran. Strategieberatung unterstützt die digitale Transformation und M&A-Aktivitäten. Der Markt erreichte 2024 12.501,74 Millionen USD. Es wird prognostiziert, dass er bis 2032 19.272,81 Millionen USD erreichen wird. Die Region wächst mit einer CAGR von 5,6%. Die starke Präsenz globaler Beratungsfirmen unterstützt das Wachstum. Die Nachfrage nach Beratung auf Vorstandsebene bleibt hoch. Innovationsgetriebene Branchen sichern langfristige Beratungsengagements.
Europa
Europa machte 2018 mit etwa 34,2 % den größten Anteil aus, bewertet mit 10.577,05 Millionen USD. Die Region profitiert von der Reife der Unternehmensstrategieanwendung. Die regulatorische Komplexität treibt die Beratungsnachfrage an. Beratung unterstützt Umstrukturierung und Nachhaltigkeitsplanung. Der Markt erreichte 2024 15.426,84 Millionen USD. Es wird prognostiziert, dass er bis 2032 23.979,47 Millionen USD erreichen wird. Europa wächst mit einer CAGR von 5,7 %. Reformen im öffentlichen Sektor verleihen zusätzlichen Schwung. Die grenzüberschreitende Strategiearbeit bleibt stark. Industrielle Transformation unterstützt stabiles Wachstum der Beratungsumsätze.
Asien-Pazifik
Asien-Pazifik hielt 2018 einen Marktanteil von etwa 23,5 %, bewertet mit 7.250,27 Millionen USD. Die Region zeigt das schnellste Wachstum. Die Beratungsnachfrage steigt in aufstrebenden Volkswirtschaften. Markteintritts- und Expansionsstrategien treiben das Engagement an. Der Markt erreichte 2024 11.198,14 Millionen USD. Es wird erwartet, dass er bis 2032 18.733,06 Millionen USD erreichen wird. Die Region wächst mit einer CAGR von 6,7 %. Die digitale Adoption beschleunigt den Beratungsbedarf. Familiengeführte Unternehmen suchen professionelle Strategieunterstützung. Asien-Pazifik bleibt ein wachstumsstarker Beratungsmarkt.
Lateinamerika
Lateinamerika erfasste 2018 etwa 7,5 % Marktanteil, bewertet mit 2.303,39 Millionen USD. Wirtschaftliche Reformen treiben die Beratungsnachfrage an. Beratung unterstützt Kostenoptimierung und Wachstumsplanung. Der Markt erreichte 2024 3.315,34 Millionen USD. Es wird prognostiziert, dass er bis 2032 5.059,29 Millionen USD erreichen wird. Die Region wächst mit einer CAGR von 5,4 %. Multinationale Expansion beflügelt die Strategiearbeit. Modernisierung des privaten Sektors unterstützt die Nachfrage. Politische Unsicherheit erhöht den Bedarf an Szenarioplanung. Beratungsfirmen konzentrieren sich auf lokalisierte Liefermodelle.
Mittlerer Osten
Der Mittlere Osten machte 2018 fast 4,7 % Marktanteil aus, bewertet mit 1.443,87 Millionen USD. Von der Regierung geführte Diversifizierungsprogramme treiben das Wachstum an. Strategieberatung unterstützt nationale Visionen. Der Markt erreichte 2024 2.201,97 Millionen USD. Es wird erwartet, dass er bis 2032 3.627,15 Millionen USD erreichen wird. Die Region wächst mit einer CAGR von 6,5 %. Beratung im öffentlichen Sektor dominiert die Nachfrage. Infrastruktur- und Energiewandel befeuern Projekte. Internationale Firmen erweitern ihre regionale Präsenz. Hochwertige Engagements unterstützen starkes Umsatzwachstum.
Afrika
Afrika hielt 2018 etwa 2,3 % Marktanteil, bewertet mit 720,39 Millionen USD. Die Region bleibt im Entstehen, aber entwickelt sich. Die Beratungsnachfrage wächst durch Reformen im öffentlichen Sektor. Der Markt erreichte 2024 958,97 Millionen USD. Es wird prognostiziert, dass er bis 2032 1.295,41 Millionen USD erreichen wird. Afrika wächst mit einer CAGR von 3,8 %. Infrastrukturplanung treibt den Beratungsbedarf an. Von Gebern finanzierte Programme unterstützen die Beratungsaktivität. Markteintrittsstrategien ziehen multinationale Unternehmen an. Langfristige Entwicklungsinitiativen sichern ein allmähliches Beratungswachstum.
Marktsegmentierungen:
Nach Dienstleistung
- Strategie und Betrieb
- Finanzberatung
- Human Capital Consulting
- Technologie- und IT-Beratung
- Andere
Nach Beratungsmodellen
- Projektbasierte Beratung
- Retainer-basierte Beratung
- Agile Beratung
Nach Kundentyp
- Unternehmenskunden
- Regierungsberatung
- Non-Profit- und NGO-Beratung
Nach Endbenutzer
- BFSI
- IT & Telekommunikation
- Regierung
- Einzelhandel & E-Commerce
- Gesundheitswesen
- Fertigung
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der globale Markt für Strategieberatung zeigt eine hochgradig wettbewerbsintensive und fragmentierte Landschaft. Große multinationale Unternehmen dominieren Engagements mit hohem Wert. Diese Unternehmen nutzen tiefgehende Branchenexpertise und globale Liefernetzwerke. Der Wettbewerb konzentriert sich auf Vordenkerrolle und Umsetzungskompetenz. Digitale Strategie und Transformationsberatung schaffen Differenzierung. Unternehmen investieren stark in Analytik und KI-Tools. Fusionen und Partnerschaften erweitern das Dienstleistungsspektrum. Mittelgroße Firmen konkurrieren durch Nischenspezialisierung. Preisdruck erhöht die Wettbewerbsintensität. Kunden fordern messbare Ergebnisse und schnellere Lieferung. Der Ruf der Marke beeinflusst die Kundenauswahl. Die Qualität der Talente bleibt ein entscheidender Wettbewerbsfaktor. Unternehmen expandieren in Schwellenmärkten. Agile Liefermodelle gewinnen an Bedeutung. Kontinuierliche Innovation sichert die Wettbewerbsposition.
Analyse der Hauptakteure
- Bain & Company
- The Boston Consulting Group (BCG)
- Ernst & Young Ltd. (EY)
- McKinsey & Company
- Deloitte
- CGI Group Inc.
- PwC
- Accenture
- RedSeer Strategy Consultants
Jüngste Entwicklungen
- Im September 2025 warnte Business Insider vor einem potenziellen jahrzehntelangen Rückgang der Beraterzahl auf allen Ebenen, da KI grundlegende Aufgaben automatisiert.
- Im August 2025 bewertete The Economist McKinseys strategische Kreuzung anlässlich seines hundertjährigen Bestehens und verwies auf wettbewerbs- und reputationsbezogene Herausforderungen.
- Im Juli 2025 übernahm Accenture die Maryville Consulting Group und stärkte damit die spezialisierte strategische Beratungstiefe.
Berichtsabdeckung
Der Forschungsbericht bietet eine detaillierte Analyse basierend auf Dienstleistungen, Beratungsmodellen, Kundentyp, Endbenutzer und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Zudem werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach Strategieberatung wird steigen, da Unternehmen mit schnelleren Marktstörungen konfrontiert sind.
- Programme zur digitalen Transformation werden weiterhin langfristige Beratungsengagements verankern.
- KI-gesteuertes Strategie-Design wird in verschiedenen Branchen breitere Akzeptanz finden.
- Beratungsunternehmen werden agile und ergebnisorientierte Liefermodelle ausbauen.
- Mittelständische Unternehmen werden zunehmend professionelle Strategieberatungsdienste in Anspruch nehmen.
- Schwellenmärkte werden einen wachsenden Anteil an der neuen Beratungsnachfrage beitragen.
- Nachhaltigkeits- und ESG-Strategieberatung wird zu einem Kernbereich des Dienstleistungsangebots werden.
- M&A- und Restrukturierungsberatung wird eine stetige Einnahmequelle bleiben.
- Talententwicklung und -bindung werden die Wettbewerbsfähigkeit von Unternehmen prägen.
- Datenbasierte Entscheidungsunterstützung wird die zukünftige Differenzierung in der Beratung definieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Strategieberatung und wie groß wird er voraussichtlich im Jahr 2030 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Strategieberatung voraussichtlich zwischen 2025 und 2030 wachsen?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Strategieberatung antreiben?
Wer sind die führenden Unternehmen im Bereich Strategieberatung?
Welche Region hatte 2024 den größten Anteil am Markt für globale Strategieberatung?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Strategieberatungsmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Strategieberatungsmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 45,603.0 million → 2032: USD 71,967.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Strategieberatungsmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Strategieberatungsmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Strategieberatungsmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Strategieberatungsmarkt Market Drivers
- 3.3 Strategieberatungsmarkt Market Restraints & Challenges
- 3.4 Strategieberatungsmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Strategieberatungsmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Strategieberatungsmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Strategieberatungsmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Strategieberatungsmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Strategieberatungsmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Strategieberatungsmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Strategieberatungsmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Strategieberatungsmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Strategieberatungsmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Strategieberatungsmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Strategieberatungsmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Strategieberatungsmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Strategieberatungsmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Strategieberatungsmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Strategieberatungsmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Strategieberatungsmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Strategieberatungsmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Strategieberatungsmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Strategieberatungsmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
