
Marktübersicht
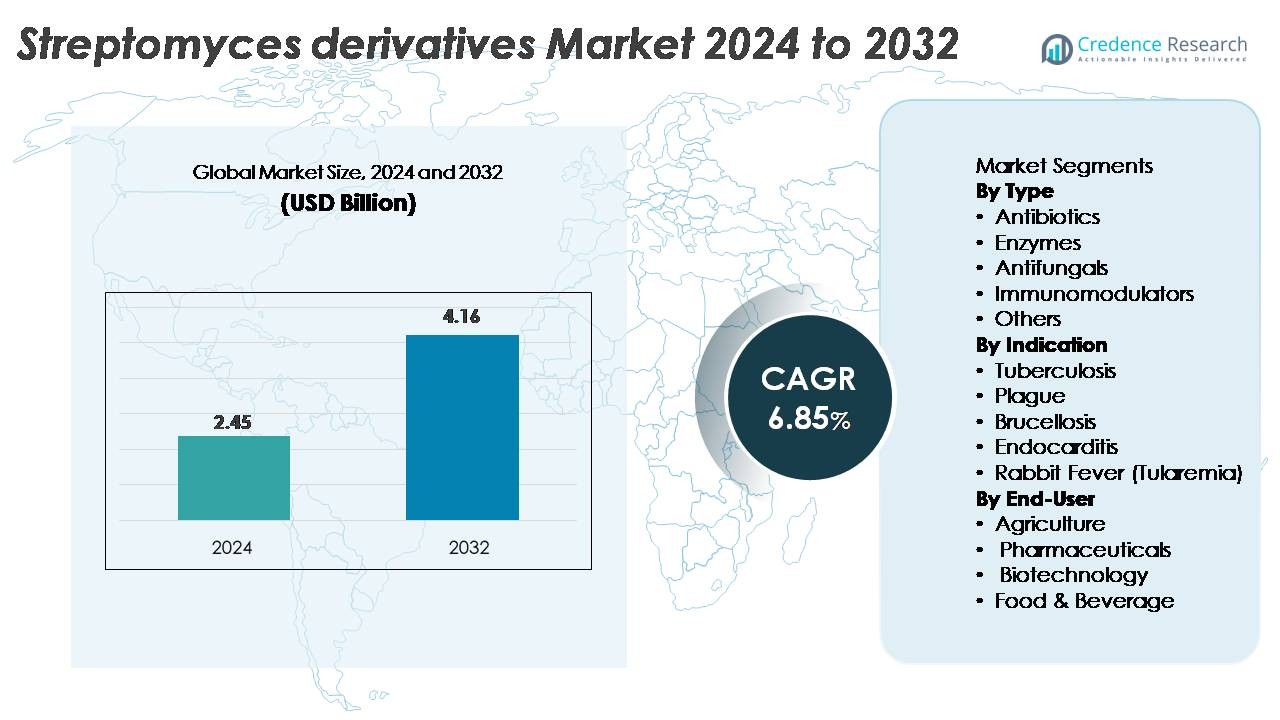
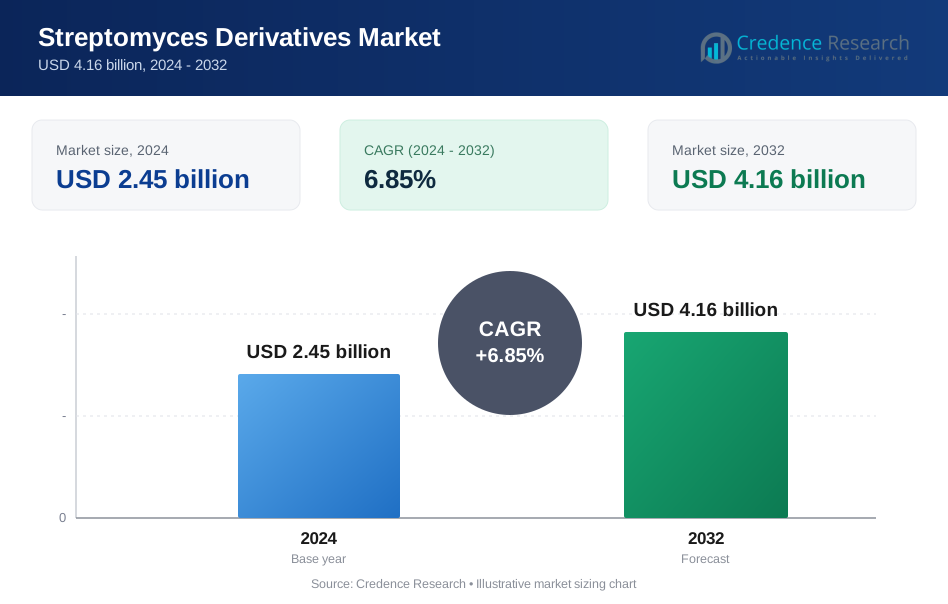
Der globale Markt für Streptomyces-Derivate, der im Jahr 2024 auf 2,45 Milliarden USD geschätzt wird, soll bis 2032 4,16 Milliarden USD erreichen, was einer CAGR von 6,85 % während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Streptomyces-Derivate 2024 | 2,45 Milliarden USD |
| Markt für Streptomyces-Derivate, CAGR | 6,85% |
| Marktgröße für Streptomyces-Derivate 2032 | 4,16 Milliarden USD |
Der Markt für Streptomyces-Derivate wird von einer Mischung aus globalen Pharmaführern und fortschrittlichen Biotechnologie-Innovatoren geprägt, darunter Pfizer, Merck & Co., Novartis, Sanofi, Eli Lilly, Bayer AG, GlaxoSmithKline (GSK), Syngenta, Nextbiotics und forschungsgetriebenen Institutionen wie dem MIT. Diese Organisationen entwickeln aktiv Antibiotika, Immunmodulatoren und bioaktive Metaboliten, die aus Streptomyces-Stämmen gewonnen werden, unterstützt durch starke Fermentationsfähigkeiten und synthetische Biologieplattformen. Nordamerika führt den Markt mit einem geschätzten Anteil von 37 % an, angetrieben durch fortschrittliche biopharmazeutische F&E und umfangreiche Antibiotika-Nutzung. Europa folgt mit etwa 29 %, unterstützt durch starke AMR-Programme und die Einführung industrieller Biotechnologie, während der asiatisch-pazifische Raum etwa 26 % hält, angetrieben durch hohe Infektionsprävalenz und expandierende fermentationsbasierte Produktionskapazitäten.
Markteinblicke
- Der Markt für Streptomyces-Derivate wurde 2024 auf 2,45 Milliarden USD geschätzt und soll bis 2032 4,16 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,85 %, unterstützt durch die steigende Nachfrage nach Antibiotika, Enzymen, Antimykotika und Immunmodulatoren.
- Starke Markttreiber sind die zunehmende Abhängigkeit von Streptomyces-abgeleiteten Antibiotika zur Behandlung resistenter Infektionen, die erweiterte Nutzung von Enzymen in der Biotechnologie und die zunehmende landwirtschaftliche Nutzung von Streptomyces-basierten biologischen Kontrollmitteln.
- Wichtige Trends konzentrieren sich auf synthetische Biologie, Stammentwicklung und die Aktivierung stiller Gencluster zur Entwicklung von Therapeutika der nächsten Generation, neben steigenden Chancen in der Onkologie, Immuntherapie und nachhaltiger Bioprozessierung.
- Der Wettbewerb intensiviert sich, da Pfizer, Merck, Novartis, Sanofi, GSK, Bayer, Syngenta und aufstrebende Biotech-Unternehmen Fermentationsplattformen vorantreiben und die Produktpipelines von Streptomyces-Derivaten diversifizieren, obwohl hohe Produktionskomplexität und regulatorische Hürden das Marktwachstum einschränken.
- Regional führt Nordamerika mit ~37%, gefolgt von Europa mit ~29% und dem asiatisch-pazifischen Raum mit ~26%, während Antibiotika das dominierende Segment mit dem größten Gesamtanteil bleiben.
Marktsegmentierungsanalyse:
Nach Typ
Antibiotika dominieren den Markt für Streptomyces-Derivate mit dem größten Anteil, angetrieben durch die anhaltende Abhängigkeit von Streptomyces-abgeleiteten Klassen wie Tetracyclinen, Makroliden und Aminoglykosiden in der globalen antimikrobiellen Therapie. Ihre umfangreiche klinische Anwendung bei Atemwegs-, zoonotischen und im Krankenhaus erworbenen Infektionen sichert eine stabile Nachfrage, während steigende Resistenztrends die fortlaufende Antibiotika-Entdeckung aus Streptomyces-Stämmen verstärken. Enzyme und Antimykotika folgen, unterstützt durch erweiterte Biotechnologie-Workflows und Anwendungen im Pflanzenschutz. Immunmodulatoren stellen ein Nischen-, aber wachsendes Segment dar, da die Forschung in anti-inflammatorischen Verbindungen und immunregulierenden Metaboliten voranschreitet, während die Kategorie „Andere“ durch aufkommende bioaktive Moleküle in präklinischer Bewertung an Bedeutung gewinnt.
- Zum Beispiel skalierte Merck & Co. historisch die industrielle Produktion von Streptomycin (aus Streptomyces griseus) unter Verwendung von Fermentationssystemen mit einer Kapazität von über 50.000 L, wobei das Medikament eine minimale Hemmkonzentration (MIC) von 0,5–1 µg/mL gegen Mycobacterium tuberculosis aufwies.
Nach Indikation
Tuberkulose stellt die dominierende Indikation dar und hält den höchsten Marktanteil aufgrund der wesentlichen Rolle von Streptomyces-abgeleiteten Antibiotika – insbesondere Streptomycin – in Erstlinien- und Zusatzbehandlungsrahmen für TB. Die hohe Krankheitsprävalenz in Asien, Afrika und Osteuropa sorgt weiterhin für eine stabile Produktaufnahme. Indikationen wie Endokarditis, Brucellose und Hasenpest folgen, unterstützt durch die Wirksamkeit von Aminoglykosiden und verwandten Derivaten bei schweren bakteriellen Infektionen. Behandlungen der Pest bilden ein kleineres Segment, bleiben jedoch strategisch wichtig für Biodefense-Vorräte. Die breite therapeutische Relevanz von Streptomyces-Verbindungen bei seltenen, zoonotischen und lebensbedrohlichen Infektionen verstärkt die Nachfrage über mehrere Indikationen hinweg.
- Zum Beispiel stellte Eli Lilly, der ursprüngliche industrielle Hersteller von Streptomycin, das Medikament ab 1946 im kommerziellen Maßstab her, wobei gereinigte Formulierungen eine bakterizide Aktivität bei 1–2 µg/mL gegen Mycobacterium tuberculosis in standardisierten Empfindlichkeitstests zeigten.
Nach Endverbraucher
Pharmazeutika machen den dominanten Anteil der Endverbrauchernachfrage aus, angetrieben durch ihre umfangreiche Nutzung von Streptomyces-abgeleiteten Antibiotika, Antimykotika und Immunmodulatoren in kommerziellen Therapeutika und F&E-Pipelines. Der Biotechnologiesektor folgt dicht dahinter, da Streptomyces-Enzyme und Metaboliten Fermentationsprozesse, Wirkstoffentdeckung und Anwendungen in der Bioproduktion unterstützen. Die Landwirtschaft trägt mit einer stetigen Nachfrage nach Antimykotika und biologischen Kontrollmitteln zur Pflanzenprotektion bei. Anwendungen in der Lebensmittel- und Getränkeindustrie stellen ein kleineres, aber wachsendes Segment dar, insbesondere für Streptomyces-abgeleitete Enzyme, die in der Lebensmittelverarbeitung und Fermentationsoptimierung eingesetzt werden. Steigende Innovationen in mehreren Branchen stärken ein ausgewogenes Endverbraucher-Ökosystem.
Wichtige Wachstumstreiber
Erweiterte Nutzung von Streptomyces-abgeleiteten Antibiotika in der globalen Anti-Infektionstherapie
Der wachsende medizinische Bedarf an effektiven antimikrobiellen Therapien treibt weiterhin die Nachfrage nach Streptomyces-Derivaten an, insbesondere zur Behandlung von multiresistenten Infektionen. Streptomyces-abgeleitete Antibiotika—einschließlich Aminoglykoside, Makrolide, Tetracycline und Glykopeptide—bleiben essenziell bei der Behandlung von im Krankenhaus erworbenen Infektionen, Zoonosen und Tuberkulose. Ihre einzigartigen Stoffwechselwege ermöglichen die Produktion strukturell vielfältiger Moleküle mit starker antibakterieller, antimykotischer und antiparasitärer Aktivität, was ihre Relevanz in der modernen Therapie verstärkt. Die steigende antimikrobielle Resistenz beschleunigt Innovationen in der Stammentwicklung, Kombinationstherapien und halbsynthetischen Derivaten, was sowohl die Forschungsfinanzierung als auch kommerzielle Investitionen erhöht. Die fortgesetzte Abhängigkeit von Streptomyces-Metaboliten in wesentlichen Arzneimittellisten sichert eine stabile globale Aufnahme in aufstrebenden und reifen Märkten.
- Zum Beispiel zeigt das von Pfizer entwickelte Azithromycin—abgeleitet vom Erythromycin-Gerüst, das ursprünglich von Streptomyces erythreus produziert wurde—MHK-Werte von nur 0,12–0,5 µg/mL gegen Streptococcus pneumoniae in klinischen Empfindlichkeitstests.
Zunehmende Akzeptanz von Streptomyces-Enzymen und bioaktiven Metaboliten in der Biotechnologie
Die Biotechnologie- und industriellen Bioprozesssektoren erweitern ihre Nutzung von Streptomyces-abgeleiteten Enzymen—einschließlich Amylasen, Proteasen, Cellulasen und Chitinasen—für Fermentation, Enzymtechnik und die Synthese hochwertiger Biochemikalien. Diese Enzyme bieten hohe Substratspezifität, thermische Stabilität und robuste Leistung in industriellen Reaktoren, was sie zu einem integralen Bestandteil von Pharmazeutika, Landwirtschaft und Biopolymeren macht. Fortschritte in der mikrobiellen Genomik, CRISPR-basierter Pfadoptimierung und präziser Fermentation ermöglichen erhöhte Metabolitenausbeuten und verbesserte Enzymstabilität. Da sich die Industrien auf biobasierte Produktionssysteme umstellen, gewinnen Streptomyces-Stämme an Bedeutung aufgrund ihrer Zuverlässigkeit und Skalierbarkeit. Ihre Rolle bei der Produktion von Spezialmetaboliten, Biokatalysatoren und sekundären Verbindungen positioniert sie als strategisches Asset für nachhaltige Bioproduktion.
- Zum Beispiel vermarktet Amano Enzyme die Protease A von Streptomyces griseus, die bei einem pH-Wert von 7,5 optimale Aktivität zeigt und ihre katalytische Funktion bis zu 60°C beibehält, was eine effiziente Peptidmodifikation in der pharmazeutischen Verarbeitung ermöglicht.
Steigende landwirtschaftliche Nachfrage nach Streptomyces-abgeleiteten Antimykotika und biologischen Kontrollmitteln
Die Landwirtschaft setzt zunehmend auf Streptomyces-Derivate als wirksame Alternativen zu chemischen Fungiziden und Pestiziden. Streptomyces-basierte biologische Kontrollmittel – wie Streptomyces lydicus und Streptomyces griseoviridis – zeigen starke antimykotische Aktivität gegen bodenbürtige und blattbürtige Krankheitserreger, einschließlich Fusarium-, Rhizoctonia- und Botrytis-Arten. Diese biologischen Lösungen verbessern die Bodengesundheit, reduzieren den chemischen Einsatz und unterstützen integrierte Schädlingsbekämpfungssysteme. Der wachsende regulatorische Druck gegen synthetische Agrochemikalien beschleunigt den Übergang zu mikrobiellen Pflanzenschutzprodukten. Landwirte schätzen Streptomyces-Mittel für ihre Fähigkeit zur Wurzelbesiedlung, ihre Umweltfreundlichkeit und ihre Kompatibilität mit dem ökologischen Landbau. Steigende Investitionen in nachhaltige Landwirtschaft stärken die weltweite Nachfrage nach Streptomyces-abgeleiteten Biofungiziden und pflanzenwachstumsfördernden Formulierungen weiter.
Wichtige Trends & Chancen
Fortschritte in der Stoffwechseltechnik und synthetischen Biologie zur Entdeckung neuer Moleküle
Der rasche Fortschritt in der synthetischen Biologie eröffnet neue Möglichkeiten zur Entwicklung von Streptomyces-Stämmen für neuartige Antibiotika, Antimykotika und immunmodulatorische Moleküle. Genomweite Technik, Cluster-Refactoring und heterologe Expressionsplattformen ermöglichen die Aktivierung zuvor stiller biosynthetischer Gencluster und erweitern die Entdeckungspipeline erheblich. Techniken wie CRISPR-Cas-Editierung, Multi-Omics-Integration und maschinelles Lernen zur Vorhersage von Stoffwechselwegen erhöhen die Metabolitausbeute und ermöglichen das Design maßgeschneiderter Derivate mit verbesserter Wirksamkeit und reduzierter Toxizität. Diese Innovationen schaffen erhebliche Chancen für Pharmaunternehmen, die nach Antiinfektiva der nächsten Generation suchen, insbesondere da die Resistenzraten weltweit steigen. Das erweiterte Werkzeugset für die mikrobielle Technik sichert langfristiges Wachstum in der Entwicklung von Molekülen mit hohem Wert.
- Forscher am MIT zeigten beispielsweise, dass die multiple CRISPR-Interferenz (CRISPRi) in Streptomyces venezuelae die Jadomycin-B-Titer in einem kontrollierten 2-L-Bioreaktor um das Vierfache erhöhte, während die Mehrgenunterdrückung den Vorläuferfluss um 180% verbesserte und direkt die skalierbare synthetische Biologie-Abstimmung von Streptomyces-Pfaden validierte.
Erweiterte Anwendungen in der Immuntherapie, Onkologie und bei seltenen Krankheiten
Streptomyces-Metaboliten gewinnen an Aufmerksamkeit für ihr therapeutisches Potenzial über Infektionskrankheiten hinaus, insbesondere in der Immunmodulation, Onkologie und Behandlung seltener Krankheiten. Verbindungen wie Rapamycin, Tacrolimus und Mithramycin heben das ungenutzte Potenzial von Streptomyces zur Entwicklung gezielter Immuntherapien und Antikrebsmittel hervor. Steigende Investitionen in Spezialbiologika und Therapeutika für seltene Krankheiten treiben die Forschung an neuartigen Streptomyces-Derivaten voran, die Immunwege modulieren, das Tumorwachstum hemmen oder die Zellsignalgebung regulieren. Mit der Expansion der Präzisionsmedizin erforschen Pharmaentwickler Streptomyces-Metaboliten für Nischen-Therapiebereiche, in denen der ungedeckte klinische Bedarf hoch bleibt. Dieser Trend eröffnet neue kommerzielle Wege und diversifiziert die Anwendungsbasis von Streptomyces-abgeleiteten Verbindungen.
- Zum Beispiel hemmt Rapamycin (Sirolimus), eine Makrolidverbindung, die ursprünglich von Wissenschaftlern der Ayerst Research Laboratories (später von Wyeth und dann Pfizer übernommen) entdeckt wurde und vom Bakterium Streptomyces hygroscopicus produziert wird, den mTOR-Weg (mechanistic target of rapamycin).
Wachsende Chancen in nachhaltiger Bioprozessierung und grüner Herstellung
Industrien übernehmen zunehmend Streptomyces-basierte Systeme, um umweltfreundliche Produktionsmethoden zu unterstützen. Ihre Fähigkeit, hochwertige Enzyme, organische Säuren und bioaktive Metaboliten mit geringem Energieaufwand zu produzieren, steht im Einklang mit globalen ESG-getriebenen Herstellungsinitiativen. Unternehmen, die auf grüne Chemie setzen, schätzen Streptomyces für ihre Kompatibilität mit erneuerbaren Rohstoffen, reduzierten Abfallprofilen und hohe Biokonversionseffizienz. Dies schafft Möglichkeiten für ihre Integration in die Synthese von Biokunststoffen, die Produktion natürlicher Pigmente und bio-basierter Tenside. Da Regierungen kohlenstoffneutrale industrielle Prozesse fördern, entwickeln sich Streptomyces-Fermentationsplattformen zu wichtigen Ermöglichern der nächsten Generation nachhaltiger Herstellung und positionieren das Segment für ein starkes langfristiges Wachstum.
Wichtige Herausforderungen
Steigende antimikrobielle Resistenz und abnehmende Wirksamkeit von Streptomyces-Molekülen der älteren Generation
Das schnelle Auftreten antimikrobieller Resistenzen stellt eine erhebliche Herausforderung für die langfristige Wirksamkeit von Streptomyces-abgeleiteten Antibiotika dar. Viele Verbindungen der ersten und zweiten Generation zeigen eine reduzierte klinische Wirksamkeit, da Bakterien Resistenzmechanismen entwickeln, einschließlich arzneimittelmodifizierender Enzyme, Effluxpumpen und veränderter Bindungsstellen. Dieser Trend erhöht die Kosten der Arzneimittelentwicklung und zwingt Unternehmen, in neuere Analoga, Kombinationstherapien oder neuartige chemische Gerüste zu investieren. Regulierungsbehörden verschärfen die Richtlinien für den verantwortungsvollen Einsatz von Antibiotika, reduzieren den wahllosen Einsatz dieser Verbindungen und begrenzen das kommerzielle Wachstum in bestimmten Märkten. Die eskalierende Bedrohung durch Resistenzen erfordert kontinuierliche F&E-Investitionen, was die betriebliche Komplexität für Hersteller erhöht.
Hohe Produktionskomplexität und regulatorische Einschränkungen bei der pharmazeutischen Fermentation
Die Produktion von pharmazeutischen Streptomyces-Derivaten erfordert eine ausgeklügelte Fermentationskontrolle, strikte Reinigungsprozesse und die Einhaltung strenger Qualitätsvorschriften. Streptomyces-Stämme können variable Produktivität aufweisen, was die großtechnische Herstellung technisch anspruchsvoll und kostspielig macht. Konsistenz von Charge zu Charge, Verunreinigungsmanagement und Effizienz der nachgelagerten Verarbeitung bleiben große Hürden, insbesondere für komplexe Metaboliten und Enzyme. Regulatorische Anforderungen an Sicherheit, Wirksamkeit und Kontaminationskontrolle erhöhen weiter die Herstellungszeiten und -kosten. Diese Herausforderungen verlangsamen den Markteintritt und begrenzen die Teilnahme kleinerer Biotechnologieunternehmen. Der Bedarf an fortschrittlicher Produktionsinfrastruktur und GMP-zertifizierten Einrichtungen bleibt ein Hindernis für die Skalierung kommerzieller Streptomyces-Derivat-Operationen.
Regionale Analyse
Nordamerika
Nordamerika hält den größten Anteil am Markt für Streptomyces-Derivate und macht schätzungsweise 35–38% aus, angetrieben durch fortschrittliche pharmazeutische F&E, starke Antibiotika-Nutzungsmuster und führende Rolle in der biotechnologischen Innovation. Die Region profitiert von hohen Investitionen in die Forschung zur antimikrobiellen Resistenz (AMR), synthetische Biologie-Plattformen und fermentationsbasierte Arzneimittelentwicklung. US-amerikanische biopharmazeutische Unternehmen erforschen aktiv Streptomyces-abgeleitete Immunsuppressiva, Antikrebsmittel und Enzyme, während akademische Forschungspipelines robust bleiben. Der zunehmende Einsatz von biologischen Kontrollmitteln in der Landwirtschaft trägt ebenfalls zum Wachstum bei. Regulatorische Unterstützung für innovative anti-infektive Lösungen verstärkt die dominierende regionale Position Nordamerikas.
Europa
Europa trägt etwa 28–30% zum globalen Markt bei, unterstützt durch starke pharmazeutische Produktionskapazitäten, umfangreiche AMR-Überwachungsprogramme und die zunehmende Akzeptanz mikrobieller Enzyme in der industriellen Biotechnologie. Länder wie Deutschland, Frankreich, die Schweiz und das Vereinigte Königreich spielen führende Rollen in der Antibiotikaentwicklung und Bioprozess-Engineering. Die strengen landwirtschaftlichen Vorschriften der Region beschleunigen den Übergang von chemischen Pestiziden zu Streptomyces-basierten Biofungiziden. Europäische Forschungseinrichtungen bleiben aktiv bei der Entdeckung neuer Sekundärmetaboliten durch Genom-Mining und Stamm-Engineering. Wachsende Investitionen in Immunmodulatoren und Therapien für seltene Krankheiten stärken die Marktexpansion der Region weiter.
Asien-Pazifik
Der Asien-Pazifik-Raum macht etwa 25–27% des globalen Marktwerts aus, angetrieben durch hohe Inzidenzraten von Tuberkulose und anderen bakteriellen Infektionen, die auf Streptomyces-abgeleitete Antibiotika angewiesen sind. China, Indien, Japan und Südkorea erweitern die biopharmazeutische Produktionskapazität und stärken die fermentationsbasierte Produktionsinfrastruktur. Der schnell wachsende Agrarsektor der Region nimmt zunehmend Streptomyces-Biokontrollmittel an, um die Widerstandsfähigkeit der Pflanzen zu verbessern und die Abhängigkeit von chemischen Pestiziden zu verringern. Staatliche Finanzierung für Biotechnologie, gepaart mit der Expansion von Vertragsherstellungsorganisationen (CMOs), treibt die zusätzliche Nachfrage an. Der verbesserte Zugang zur Gesundheitsversorgung und die starke Basis für die Produktion generischer Antibiotika in der APAC-Region verstärken das stetige regionale Wachstum.
Lateinamerika
Lateinamerika hält einen geschätzten Anteil von 5–7%, unterstützt durch die zunehmende landwirtschaftliche Nutzung von Streptomyces-basierten Antimykotika und die stetige Nachfrage nach Antibiotika in öffentlichen Gesundheitssystemen. Länder wie Brasilien, Mexiko und Argentinien erhöhen die Investitionen in mikrobielle Pflanzenschutztechnologien aufgrund steigender Pilzkrankheitsbelastungen und regulatorischer Anreize zur Förderung nachhaltiger Landwirtschaft. Der pharmazeutische Gebrauch bleibt moderat, aber expandiert, da Programme zur antimikrobiellen Steuerung die Gesundheitsresultate verbessern. Begrenzte lokale Fermentationskapazitäten schränken die großflächige Produktion ein, aber regionale Importe von Streptomyces-Derivaten nehmen weiter zu. Biotechnologie-Start-ups in Brasilien und Chile erhöhen allmählich die Forschungsaktivitäten in mikrobiellen Metaboliten.
Naher Osten & Afrika
Die Region Naher Osten & Afrika repräsentiert etwa 3–4% des globalen Marktes, angetrieben hauptsächlich durch den Einsatz von Antibiotika im Infektionskrankheitsmanagement und die steigende landwirtschaftliche Nachfrage nach biologischen Pflanzenschutzlösungen. Länder wie Südafrika, Saudi-Arabien und die VAE stärken allmählich die biotechnologischen Forschungskapazitäten und investieren in Pathogenüberwachungsprogramme. Während die pharmazeutische Produktionskapazität begrenzt bleibt, unterstützen Partnerschaften mit globalen Produzenten die Marktdurchdringung. Das Wachstum wird durch steigende TB-Inzidenz in Teilen Afrikas und wachsendes Interesse an mikrobiellen Bodenverbesserern beeinflusst. Infrastrukturlücken und regulatorische Variabilität schränken weiterhin die breitere Marktbeschleunigung ein.
Marktsegmentierungen:
Nach Typ
- Antibiotika
- Enzyme
- Antimykotika
- Immunmodulatoren
- Andere
Nach Indikation
- Tuberkulose
- Pest
- Brucellose
- Endokarditis
- Hasenpest (Tularämie)
Nach Endverbraucher
- Landwirtschaft
- Pharmazeutika
- Biotechnologie
- Lebensmittel & Getränke
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für Streptomyces-Derivate wird durch eine Mischung aus multinationalen Pharmaunternehmen, Biotechnologiefirmen, Anbietern von landwirtschaftlichen Bio-Lösungen und spezialisierten fermentationsbasierten Herstellern geprägt. Führende Pharmaunternehmen konzentrieren sich auf die Produktion von hochwertigen Antibiotika, Antimykotika und immunmodulatorischen Molekülen, die aus Streptomyces-Stämmen gewonnen werden, unterstützt durch fortschrittliche Fermentationsinfrastruktur und starke F&E-Pipelines. Biotechnologieunternehmen investieren zunehmend in synthetische Biologie und Stoffwechseltechnik, um stille Gencluster zu aktivieren, Metabolitausbeuten zu steigern und therapeutische Verbindungen der nächsten Generation zu entdecken. Agrartechnologiefirmen stärken ihre Portfolios mit Streptomyces-basierten Biofungiziden und pflanzenwachstumsfördernden Produkten, da die Nachfrage nach nachhaltigem Pflanzenschutz steigt. Kooperationen zwischen Universitäten, Forschungsinstituten und Industriepartnern beschleunigen Innovationen in der Enzymoptimierung, neuen Sekundärmetaboliten und der Verfeinerung von Stämmen. In der Zwischenzeit erweitern aufstrebende Akteure in Asien-Pazifik und Lateinamerika ihre Produktionskapazitäten durch Vertragsfermentation und kosteneffiziente Produktionsmodelle, was den globalen Wettbewerb intensiviert. Der Markt bleibt dynamisch, angetrieben durch Innovation, erweiterte Anwendungen und steigende Nachfrage in den Bereichen Gesundheitswesen, Landwirtschaft und industrielle Biotechnologie.
Schlüsselspieler-Analyse
- Nextbiotics
- Bayer AG
- Sanofi
- GlaxoSmithKline (GSK)
- Merck & Co.
- Pfizer
- Syngenta
- MIT (Massachusetts Institute of Technology)
- Novartis
- Eli Lilly
Neueste Entwicklungen
- Im November 2025 kündigte GlaxoSmithKline (GSK) eine bedeutende Forschungszusammenarbeit im Rahmen der Fleming-Initiative (mit Imperial College / Imperial College Healthcare) an, um die Entdeckung neuer Antibiotika zu beschleunigen — einschließlich Bemühungen zur Bekämpfung gramnegativer Bakterien und Pilzinfektionen.
- Im August 2025 nutzten Forscher am MIT generative KI, um neuartige Antibiotika zu entwerfen, die gegen arzneimittelresistente Erreger wie MRSA und Neisseria gonorrhoeae aktiv sind.
- Im Juni 2024 kündigte Eli Lilly eine Zusammenarbeit mit OpenAI an, um generative KI für die Entdeckung neuartiger antimikrobieller Medikamente gegen arzneimittelresistente Bakterien zu nutzen. Diese Zusammenarbeit könnte die Identifizierung von Kandidatenmolekülen ermöglichen, die möglicherweise auch von natürlichen Produzenten wie Streptomyces abgeleitet oder inspiriert sind, obwohl die öffentliche Ankündigung nicht ausdrücklich „Streptomyces-abgeleitet“ erwähnt.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Indikation, Endverbraucher und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren erörtert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird eine Erweiterung der therapeutischen Anwendungen erleben, da Streptomyces-abgeleitete Moleküle an Bedeutung bei der Behandlung resistenter Infektionen und seltener Krankheiten gewinnen.
- Fortschritte in der synthetischen Biologie und der Aktivierung von Genclustern werden die Entdeckung neuartiger Antibiotika, Antimykotika und Immunmodulatoren beschleunigen.
- Pharmaunternehmen werden ihre Investitionen in die Stammoptimierung erhöhen, um die Metabolitausbeute zu steigern und die Produktionskomplexität zu reduzieren.
- Biotechnologieunternehmen werden Streptomyces-Enzyme verstärkt für industrielle Bioprozesse und präzise Fermentation einsetzen.
- Die Nachfrage in der Landwirtschaft wird steigen, da Streptomyces-basierte Biofungizide und bodenverbessernde Mikroben synthetische Chemikalien ersetzen.
- Nächste Generation immunmodulatorischer Verbindungen wird neue Chancen in der Onkologie und bei der Behandlung von Autoimmunerkrankungen eröffnen.
- Auftragsfertigungsorganisationen werden ihre Fermentationskapazitäten erweitern, um den globalen Produktionsbedarf zu decken.
- KI-gesteuerte Metabolitvorhersage und Pfadoptimierung werden die Entwicklungszyklen für neue Derivate verkürzen.
- Regulatorische Unterstützung für nachhaltige, biologisch abgeleitete Lösungen wird die Akzeptanz in mehreren Branchen fördern.
- Asien-Pazifik wird an strategischer Bedeutung gewinnen, da regionale Hersteller die kosteneffiziente Streptomyces-basierte Produktion hochskalieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Streptomyces-Derivate und wie wird seine Größe im Jahr 2032 prognostiziert?
Mit welcher jährlichen Wachstumsrate wird der Markt für Streptomyces-Derivate zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment der Streptomyces-Derivate hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Streptomyces-Derivate antreiben?
Wer sind die führenden Unternehmen im Markt für Streptomyces-Derivate?
Welche Region hatte 2024 den größten Anteil am Markt für Streptomyces-Derivate?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Streptomyces-Derivate-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Streptomyces-Derivate-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2.45 billion → 2032: USD 4.16 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Streptomyces-Derivate-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Streptomyces-Derivate-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Streptomyces-Derivate-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Streptomyces-Derivate-Markt Market Drivers
- 3.3 Streptomyces-Derivate-Markt Market Restraints & Challenges
- 3.4 Streptomyces-Derivate-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Streptomyces-Derivate-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Streptomyces-Derivate-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Streptomyces-Derivate-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Streptomyces-Derivate-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Streptomyces-Derivate-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Streptomyces-Derivate-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Streptomyces-Derivate-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Streptomyces-Derivate-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Streptomyces-Derivate-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Streptomyces-Derivate-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Streptomyces-Derivate-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Streptomyces-Derivate-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Streptomyces-Derivate-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Streptomyces-Derivate-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Streptomyces-Derivate-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Streptomyces-Derivate-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Streptomyces-Derivate-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Streptomyces-Derivate-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Streptomyces-Derivate-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
