
Übersicht über den Styrol-Petrochemikalienmarkt:
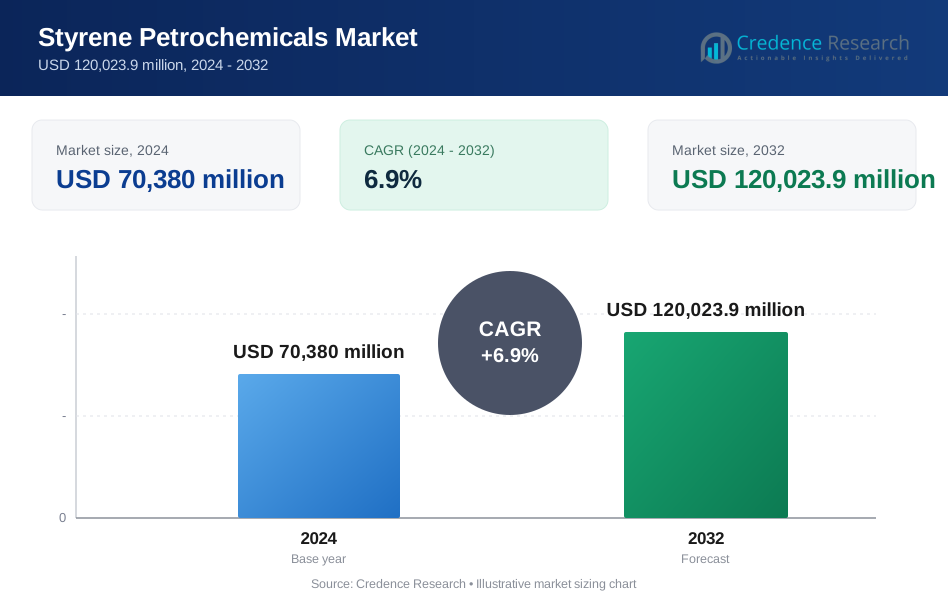
Die Größe des Styrol-Petrochemikalienmarktes wurde im Jahr 2024 auf 70.380 Millionen USD geschätzt und soll bis 2032 120.023,9 Millionen USD erreichen, mit einer CAGR von 6,9 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des Styrol-Petrochemikalienmarktes 2024 | 70.380 Millionen USD |
| Styrol-Petrochemikalienmarkt, CAGR | 6,9 % |
| Größe des Styrol-Petrochemikalienmarktes 2032 | 120.023,9 Millionen USD |
Der Styrol-Petrochemikalienmarkt wird von großen Akteuren wie INEOS, SABIC, BASF SE, Dow Chemical Company, Reliance Industries Limited, Covestro AG, Formosa Plastics Corporation und Chevron Phillips Chemical Company angeführt. Diese Unternehmen dominieren durch integrierte Operationen, umfangreiche Produktportfolios und regionale Produktionszentren. INEOS und SABIC haben eine starke globale Reichweite, während BASF und Dow sich auf Spezialderivate und nachhaltige Innovationen konzentrieren. Der asiatisch-pazifische Raum hält den größten regionalen Anteil und macht 2024 45,3 % des globalen Marktes aus, angetrieben durch hohen Verbrauch in China, Indien und Südostasien. Nordamerika und Europa folgen, unterstützt durch reife Endverbrauchsindustrien und technologische Fortschritte. Strategische Expansionen, Optimierung der Rohstoffversorgung und Initiativen zur Kreislaufwirtschaft bleiben zentral für die Wettbewerbspositionierung.

Einblicke in den Styrol-Petrochemikalienmarkt
- Der Styrol-Petrochemikalienmarkt wurde im Jahr 2024 auf 70.380 Millionen USD geschätzt und soll bis 2032 120.023,9 Millionen USD erreichen, mit einer Wachstumsrate von 6,9 %.
- Das Wachstum wird durch die steigende Nachfrage aus den Bereichen Verpackung, Automobil und Unterhaltungselektronik angetrieben, wobei Polystyrol über 35 % Marktanteil nach Produkttyp hält.
- Ein wichtiger Trend ist der Wandel hin zu recycelbaren und nachhaltigen Styrolen, unterstützt durch Investitionen in chemisches Recycling und biobasierte Produktion durch große Akteure wie INEOS und Covestro.
- Der Markt steht vor Herausforderungen aufgrund der Volatilität der Rohstoffpreise und des zunehmenden regulatorischen Drucks auf styrolbasierte Produkte im Zusammenhang mit Toxizität und Plastikmüll.
- Der asiatisch-pazifische Raum führt mit einem Marktanteil von 45,3 %, gefolgt von Nordamerika mit 20 % und Europa mit 18 %; Verpackungen bleiben das wichtigste Endverbrauchssegment und machen über 30 % der Gesamtnachfrage aus.
Analyse der Segmentierung des Styrol-Petrochemikalienmarktes:
Nach Produkttyp
Polystyrol hält den größten Anteil am Styrol-Petrochemikalienmarkt und macht 2024 über 35 % des Gesamtvolumens aus. Seine Dominanz resultiert aus der weit verbreiteten Verwendung in Verpackungen, Isolierungen und Einwegverbrauchsgütern. Leichtigkeit, Steifigkeit und Kosteneffizienz unterstützen seine Beliebtheit in industriellen Anwendungen. Acrylnitril-Butadien-Styrol (ABS) folgt, angetrieben durch die Nachfrage in der Elektronik und im Fahrzeuginnenraum aufgrund seiner Schlagfestigkeit und glänzenden Oberfläche. Styrol-Butadien-Kautschuk (SBR) bleibt entscheidend für die Reifenproduktion, unterstützt durch eine konstante Automobilproduktion. Andere Produkttypen bedienen Nischenanwendungen in Klebstoffen, Farben und Isolationsschäumen.
- Zum Beispiel produziert INEOS Styrolution Polystyrol für allgemeine Zwecke mit Schmelzflussraten zwischen 2 und 8 g/10 min für Lebensmittelbehälter und Schutzverpackungen.
Nach Endverbraucherindustrie
Verpackungen traten 2024 als führendes Endverbrauchersegment hervor und repräsentieren über 30 % des Styrol-Petrochemikalienmarktes. Der umfangreiche Einsatz von Polystyrol und Styrolcopolymeren in Lebensmittelbehältern, Schalen und Polstermaterial treibt das Segment an. Der Bausektor folgt dicht dahinter aufgrund der Verwendung von expandiertem Polystyrol in Isolierungen und Schalldämmungen. Konsumgüter und Elektronik tragen ebenfalls erheblich bei, insbesondere durch langlebige Gehäusematerialien für Geräte und Gadgets. Der Automobil- und Transportsektor nutzt ABS und SBR in Innenräumen und bei der Reifenherstellung. Andere Endverbraucher umfassen die Medizin- und Möbelindustrie mit speziellen Materialanforderungen.
- Zum Beispiel liefert TotalEnergies expandierbare Polystyrolperlen mit Expansionsdichten von nur 10 kg/m³ für Lebensmittelbehälter und Polsterungen.
Nach Vertriebskanal
Der Offline-Vertriebskanal dominiert den Markt und macht 2024 mehr als 80 % des Gesamtumsatzes aus. Der Großeinkauf durch Industriekäufer über autorisierte Händler, Petrochemielieferanten und Chemikalienhändler unterstützt diese Führungsposition. Langfristige Verträge und Materialsicherheitsvorschriften verstärken die Präferenz für Offline-Beschaffung weiter. Allerdings gewinnt der Online-Kanal an Dynamik, insbesondere bei kleinen und mittleren Verarbeitern, die Preistransparenz und flexible Bestellungen suchen. Digitale Marktplätze und B2B-Plattformen erweitern ihren Einflussbereich, indem sie Lieferverfolgung, Zertifizierungsunterstützung und Produktvergleiche anbieten und so die Reichweite unter aufstrebenden regionalen Käufern erhöhen.
Wichtige Wachstumstreiber des Styrol-Petrochemikalienmarktes
Steigende Nachfrage aus Verpackungs- und Konsumgüterindustrien
Die Verpackungs- und Konsumgütersektoren sind wichtige Wachstumsmotoren für den Styrol-Petrochemikalienmarkt. Polystyrol und styrolbasierte Copolymere werden aufgrund ihrer leichten und langlebigen Natur häufig in Schutzverpackungen, Einwegbehältern, Isolationsschäumen und Konsumprodukten eingesetzt. Der Trend zu Einwegverpackungen im Lebensmittelservice, Gesundheitswesen und E-Commerce hat den Styrolverbrauch weltweit beschleunigt. Aufstrebende Volkswirtschaften im asiatisch-pazifischen Raum, insbesondere China und Indien, erleben eine rasche Urbanisierung und Lebensstiländerungen, die die Nachfrage nach verpackten Produkten ankurbeln. Dieser Trend unterstützt ein stetiges Volumenwachstum für Styrol-Derivate. Darüber hinaus erweitern globale Marken ihre Produktlinien mit innovativen Designs unter Verwendung von Polystyrol und ABS, insbesondere in kostenempfindlichen Märkten.
- Zum Beispiel liefert INEOS Styrolution kristalline Polystyrolsorten mit einer Dichte von etwa 1,05 g/cm³ für Lebensmittelbehälter und Schutzschalen.
Expansion der Automobil- und Bausektoren
Styrolbasierte Materialien spielen eine entscheidende Rolle in der Automobil- und Bauindustrie, die sich sowohl in aufstrebenden als auch in entwickelten Volkswirtschaften stetig ausweiten. Acrylnitril-Butadien-Styrol (ABS) und Styrol-Butadien-Kautschuk (SBR) werden umfassend in Fahrzeuginnenräumen, Armaturenbrettern, Außenzierleisten und der Reifenherstellung eingesetzt. Ihre Schlagfestigkeit, Designflexibilität und thermische Stabilität machen sie ideal für leichte Fahrzeugkonstruktionen. Gleichzeitig wird expandiertes Polystyrol häufig in der Bauisolierung, Dachdeckung und Schalldämmung verwendet. Grüne Bauvorschriften und Energieeffizienzstandards veranlassen Entwickler, Materialien mit starken Isoliereigenschaften zu verwenden, was die Nachfrage nach styrolbasierten Schäumen antreibt. Von der Regierung unterstützte Infrastrukturprogramme in Südasien, Südostasien und dem Nahen Osten schaffen eine stetige Nachfrage nach Baumaterialien.
- Zum Beispiel stellt Synthos SBR-Sorten für Reifen mit einer Zugfestigkeit von über 20 MPa für Personenkraftwagen her.
Wachsende Durchdringung der Elektronik- und Haushaltsgerätefertigung
Das Wachstum der Elektronik-, Haushaltsgeräte- und Elektrogerätefertigung steigert die Nachfrage nach styrolbasierten Polymeren. ABS ist das bevorzugte Material für Gehäuse, Abdeckungen, Verbinder und Strukturkomponenten in Geräten wie Laptops, Fernsehern, Waschmaschinen und HVAC-Einheiten. Seine hervorragende ästhetische Oberfläche, Maßstabilität und Verarbeitbarkeit machen es ideal für die Massenproduktion. Verbraucherelektronikmarken konzentrieren sich zunehmend auf leichte, ergonomische und langlebige Designs, bei denen Styrolpolymere in Bezug auf Kosten und Flexibilität Metall und andere starre Kunststoffe übertreffen. Darüber hinaus tragen steigender Gerätebesitz in aufstrebenden Märkten und erhöhte Ersatzraten in entwickelten Volkswirtschaften zu einem höheren Verbrauch bei. Regierungsinitiativen zur Förderung der heimischen Elektronikfertigung, wie Indiens PLI-Programme und Vietnams FDI-freundliche Politik, schaffen eine robuste nachgelagerte Nachfrage nach Styrol-Derivaten.
Wichtige Trends & Chancen im Styrol-Petrochemikalienmarkt
Übergang zu recycelbaren und nachhaltigen Styrolen
Nachhaltigkeit verändert den Styrol-Petrochemikalienmarkt und schafft Möglichkeiten für recycelbare und biobasierte Alternativen. Während styrolbasierte Materialien lange Zeit wegen ihrer Umweltbeständigkeit kritisiert wurden, gehen neue Recyclingtechnologien diese Bedenken an. Das chemische Recycling von Polystyrol zu Monomeren ermöglicht eine Kreislaufproduktion, die hilft, die Abhängigkeit von Rohstoffen und Emissionen zu reduzieren. Branchenakteure wie INEOS Styrolution und Trinseo investieren in Lösungen für die Kreislaufwirtschaft, um den regulatorischen und Verbraucheranforderungen gerecht zu werden. Die biobasierte Styrolproduktion aus erneuerbaren Rohstoffen gewinnt als Teil langfristiger Dekarbonisierungsstrategien an Aufmerksamkeit. Darüber hinaus tragen leichte styrolbasierte Schäume zur Reduzierung des Energieverbrauchs im Bauwesen und im Transportwesen bei, was mit globalen Klimazielen übereinstimmt. Da nachhaltigkeitsbezogene Investitionen und ESG-Berichterstattung an Dynamik gewinnen, werden Unternehmen, die recycelbare Styrole einführen, voraussichtlich Marktanteile gewinnen.
- Zum Beispiel betreibt INEOS Styrolution chemisches Recycling (Depolymerisation), das Polystyrolabfälle zurück in ihren ursprünglichen Baustein, Styrolmonomer, mit einem Reinheitsgrad von über 99,9 % umwandelt.
Strategische Kapazitätserweiterungen und regionale Verschiebungen
Kapazitätserweiterungen in der Produktion im asiatisch-pazifischen Raum und im Nahen Osten verändern die globalen Styrol-Lieferketten. China bleibt der größte Verbraucher und Produzent von Styrolmonomer, und Unternehmen erweitern integrierte Anlagen, um die Nachfrage in den Bereichen Verpackung, Elektronik und Automobil zu bedienen. Jüngste Kapazitätserweiterungen in Zhejiang und Jiangsu zielen darauf ab, die Importabhängigkeit zu verringern und wachstumsstarke regionale Märkte zu bedienen. Petrochemische Unternehmen im Nahen Osten nutzen kostengünstige Rohstoffe und exportorientierte Produktion, um globale Marktanteile zu gewinnen. Strategische Joint Ventures und Technologiepartnerschaften helfen Unternehmen, die Styrolproduktion effizient auszubauen. Gleichzeitig verlagern westliche Produzenten den Fokus auf wertschöpfende Copolymere und recycelte Qualitäten.
Herausforderungen im Styrol-Petrochemie-Markt
Volatilität der Rohstoffpreise und Störungen in der Lieferkette
Die Styrolproduktion hängt stark von wichtigen petrochemischen Rohstoffen wie Benzol und Ethylen ab, die beide einer hohen Preisvolatilität unterliegen. Schwankende Rohölpreise, Raffinerieausfälle und Lieferunterbrechungen aufgrund geopolitischer Spannungen beeinflussen die Verfügbarkeit von Rohstoffen und Kostenstrukturen. Diese Volatilität wirkt sich auf die Margen der Styrolproduzenten und der nachgelagerten Verarbeiter aus, insbesondere in preissensiblen Anwendungen wie Verpackung und Automobil. Globale Handelsrouten für Styrolmonomer und Derivate sind ebenfalls von Störungen durch Containerknappheit, Hafenüberlastung und sich ändernde Handelspolitiken betroffen. Die Abhängigkeit des Marktes von bestimmten Regionen wie China, Südkorea und dem Nahen Osten für die Massenproduktion setzt ihn lokalen Risiken aus.
Umweltvorschriften und Bedenken hinsichtlich Plastikmüll
Umweltbedenken hinsichtlich Plastikmüll und der Toxizität von Styrol stellen regulatorische Risiken für Marktteilnehmer dar. Regierungen und Umweltbehörden weltweit verschärfen die Kontrollen für Einwegkunststoffe und erweitern die Compliance-Verpflichtungen für petrochemische Hersteller. Die REACH-Verordnungen der Europäischen Union und Beschränkungen für expandiertes Polystyrol in Verpackungen und Anwendungen mit Lebensmittelkontakt unterstreichen die zunehmende Überprüfung. Darüber hinaus wurde Styrolmonomer von Regulierungsbehörden wie der IARC als potenzielles menschliches Karzinogen eingestuft, was strengere Handhabungs- und Kennzeichnungsvorgaben ausgelöst hat. Diese Faktoren zwingen die Produzenten, auf sicherere, recycelbare Alternativen umzusteigen, was F&E- und Umrüstungskosten verursacht. Öffentlicher Widerstand gegen nicht abbaubare Kunststoffe beeinflusst auch die Markenwahrnehmung in verbraucherorientierten Sektoren.
Regionale Analyse des Styrol-Petrochemie-Marktes
Asien-Pazifik
Der asiatisch-pazifische Raum dominiert den Styrol-Petrochemikalienmarkt mit einem Anteil von über 45 % im Jahr 2024, angetrieben durch starke Nachfrage in den Bereichen Verpackung, Bauwesen, Automobil und Unterhaltungselektronik. China bleibt der größte Beitragszahler, unterstützt durch seine umfangreiche Fertigungsbasis und integrierte petrochemische Anlagen. Indien, Südkorea und die südostasiatischen Länder zeigen ebenfalls ein schnelles Wachstum aufgrund steigender Urbanisierung und Infrastrukturinvestitionen. Große Produzenten erweitern die Kapazitäten für Styrolmonomer und Derivate, um die Inlands- und Exportnachfrage zu decken. Die Region profitiert von kostengünstigen Rohstoffen, wettbewerbsfähiger Arbeitskraft und staatlich unterstützten Industrialisierungsprogrammen, was sie als globales Zentrum für die Herstellung von Styrol-basierten Produkten positioniert.
Nordamerika
Nordamerika hält etwa 20 % Marktanteil in der globalen Styrol-Petrochemieindustrie, unterstützt durch gut etablierte Automobil-, Bau- und Verpackungssektoren. Die USA führen die regionale Nachfrage mit hohem Verbrauch von ABS und Polystyrol in Haushaltsgeräten, Konsumgütern und Isolieranwendungen an. Fortschrittliche Recycling-Infrastruktur und Nachhaltigkeitsinitiativen fördern das Interesse an zirkulären Styrolen. Marktteilnehmer konzentrieren sich auf Spezialqualitäten und leistungssteigernde Additive, um den sich entwickelnden Kundenbedürfnissen gerecht zu werden. Während die Inlandsnachfrage stabil bleibt, unterstützen Exporte nach Lateinamerika und Asien die Produktionsvolumina. Regulatorische Compliance und technologische Innovation spielen eine zentrale Rolle bei der Aufrechterhaltung der regionalen Wettbewerbsfähigkeit.
Europa
Europa macht etwa 18 % des globalen Styrol-Petrochemikalienmarktes aus, gekennzeichnet durch eine reife Nachfrage und einen starken Fokus auf Nachhaltigkeit. Wichtige Anwendungen umfassen Isoliermaterialien im Bauwesen, leichte Komponenten im Automobilbereich und starre Verpackungen. Deutschland, Frankreich und Italien führen den Verbrauch an, wobei viele Produzenten auf recycelte und biobasierte Styrolmaterialien umsteigen. Strenge EU-Vorschriften und Umweltstandards drängen Hersteller zur Innovation in den Bereichen Abfallrückgewinnung und geschlossene Kreislauflösungen. Die fortschrittliche Infrastruktur der Region und politisch motivierte Anreize unterstützen die Einführung umweltfreundlicher Derivate, obwohl hohe Energiekosten und regulatorische Belastungen anhaltende Herausforderungen für Rentabilität und Expansion darstellen.
Naher Osten & Afrika
Die Region Naher Osten & Afrika hält etwa 8 % des globalen Marktanteils, unterstützt vor allem durch die starke petrochemische Basis des Nahen Ostens und den Vorteil kostengünstiger Rohstoffe. Länder wie Saudi-Arabien und die VAE investieren weiterhin in integrierte Styrol-Produktionsanlagen als Teil breiterer Diversifizierungsstrategien. Die Nachfrage wird durch Bauwesen, Automobilkomponenten und wachsende Verpackungsbedürfnisse in urbanisierenden Volkswirtschaften angetrieben. Afrika bleibt ein aufstrebender Markt mit steigendem Verbrauch an erschwinglichen Konsumgütern und Infrastrukturprodukten. Allerdings schränken begrenzte lokale Produktion und Importabhängigkeit das regionale Wachstumspotenzial ein und schaffen Möglichkeiten für regionale Expansion.
Lateinamerika
Lateinamerika erfasst etwa 7 % des globalen Styrol-Petrochemie-Marktes, wobei Brasilien und Mexiko den Verbrauch in den Bereichen Automobil, Konsumgüter und Verpackung anführen. Die inländische Produktion ist begrenzt, was zu einer Abhängigkeit von Importen sowohl für Styrolmonomer als auch für Derivate führt. Der steigende Konsum der Mittelschicht und zunehmende Investitionen in die Fertigung unterstützen das regionale Nachfragewachstum. Regierungen treiben allmählich Nachhaltigkeitsinitiativen voran und ermutigen lokale Akteure, recycelbare und kostengünstige Materialien zu erforschen. Allerdings stellen Lieferkettenbeschränkungen und wirtschaftliche Volatilität Herausforderungen dar. Strategische Kooperationen und regionale Handelsabkommen helfen, den Marktzugang zu verbessern und die Abhängigkeit von externen Lieferanten zu verringern.
Segmentierungen des Styrol-Petrochemie-Marktes:
Nach Produkttyp
- Polystyrol
- Acrylnitril-Butadien-Styrol
- Styrol-Butadien-Kautschuk
- Andere Produkttypen
Nach Endverbraucherindustrie
- Verpackung
- Bau
- Konsumgüter
- Automobil und Transport
- Elektro und Elektronik
- Andere Endverbraucherindustrien
Nach Vertriebskanal
- Offline
- Online
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Der Styrol-Petrochemie-Markt ist hochgradig wettbewerbsfähig und umfasst eine Mischung aus globalen Chemieriesen und regional fokussierten Akteuren. Zu den wichtigsten Unternehmen gehören INEOS, BASF SE, Shell Plc, SABIC, Dow Chemical Company, Covestro AG und Reliance Industries Limited. Diese Firmen konkurrieren in Bezug auf Produktionsmaßstab, Rohstoffintegration, Produktinnovation und globale Vertriebsnetze. INEOS und BASF nutzen ihre integrierten Fertigungs- und Lieferkettenstärken, während Dow und Covestro sich auf Spezialstyrolprodukte und Nachhaltigkeit konzentrieren. Unternehmen wie Formosa Plastics und Nova Chemicals stärken ihre regionale Präsenz durch Kapazitätserweiterungen. Strategische Allianzen, F&E-Investitionen in recycelbare Styrolprodukte und Vorwärtsintegration bleiben zentrale Wettbewerbsstrategien. Die Akteure verlagern ihren Fokus auch auf leichte und langlebige Anwendungen in der Automobil-, Elektronik- und Verpackungsindustrie, um wertschöpfende Margen zu erzielen. Da die regulatorische Kontrolle und die Anforderungen an die Nachhaltigkeit zunehmen, wird erwartet, dass Unternehmen mit zirkulären Produktportfolios und effizienten Betriebsabläufen langfristig einen Vorteil behalten. Die Marktkonzentration bleibt moderat mit kontinuierlichen Umstrukturierungen basierend auf Innovationen und regionalen Nachfrageschwankungen.
Schlüsselspieler-Analyse
- Covestro AG
- Chevron Phillips Chemical Company, LLC
- Nova Chemicals Corporation
- Repsol
- Formosa Plastics Corporation
- INEOS
- Oil Corporation Limited
- SABIC
- Alpek SAB DE CV
- Bayer Material Science, LLC
- Dow Chemical Company
- Toray Industries, Inc.
- Reliance Industries Limited
- BASF SE
- Shell Plc
Jüngste Entwicklungen
- Im November 2025 kündigte Trinseo die Verfügbarkeit von Polystyrol (PS), ABS und SAN-Harzen an, die aus chemisch recyceltem Styrolmonomer (rSM) hergestellt werden, das von einer neuen Recyclinganlage des Partners Indaver in Antwerpen, Belgien, bezogen wird. Die Anlage, die seit August 2025 in Betrieb ist, konzentriert sich auf die Rückgewinnung von Styrol aus post-consumer Polystyrolverpackungsabfällen.
- Im September 2025 trafen die ersten LKW-Ladungen recycelter Styrolmonomere am Standort von INEOS Styrolution in Antwerpen ein, geliefert von Indaver aus seiner Depolymerisationsanlage, der ersten, die sich dem Polystyrolrecycling in Europa widmet.
- Im Jahr 2025 brachte Denka Company Limited seine Marke D-NODE auf den Markt, um das Recycling und die Wiederherstellung von Styrolmaterialien im Rahmen seines Engagements für Nachhaltigkeit zu fördern.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Endverbraucherindustrie, Vertriebskanal und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach Polystyrol und ABS wird in den Verpackungs- und Automobilindustrien stetig wachsen.
- Recycelbare und biobasierte Styrene werden aufgrund von regulatorischem Druck Marktanteile gewinnen.
- Der asiatisch-pazifische Raum wird die dominierende Region bleiben, angeführt von der industriellen Expansion Chinas und Indiens.
- Investitionen in chemische Recyclingtechnologien werden Praktiken der Kreislaufwirtschaft stärken.
- Das Wachstum der Unterhaltungselektronik wird die verstärkte Nutzung von leistungsstarken styrolbasierten Polymeren unterstützen.
- Kapazitätserweiterungen im Nahen Osten und in Asien werden die globalen Lieferketten umgestalten.
- Strenge Umweltauflagen werden Innovationen in emissionsarmen Produktionsprozessen vorantreiben.
- Strategische Fusionen und Partnerschaften werden die globale Marktpositionierung für wichtige Akteure verbessern.
- Leichte und energieeffiziente Baumaterialien werden die Nachfrage nach Styrolschäumen antreiben.
- Der E-Commerce- und Lebensmittelliefersektor wird weiterhin das Wachstum von Einwegverpackungen unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Styrol-Petrochemikalien und wie wird seine Größe im Jahr 2032 prognostiziert?
Mit welcher jährlichen Wachstumsrate wird der Markt für Styrol-Petrochemie zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des Styrol-Petrochemikalienmarktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Styrol-Petrochemikalienmarktes antreiben?
Wer sind die führenden Unternehmen im Styrol-Petrochemikalienmarkt?
Welche Region hatte 2024 den größten Anteil am Styrol-Petrochemikalienmarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Styrol-Petrochemikalienmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Styrol-Petrochemikalienmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 70,380 million → 2032: USD 120,023.9 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Styrol-Petrochemikalienmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Styrol-Petrochemikalienmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Styrol-Petrochemikalienmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Styrol-Petrochemikalienmarkt Market Drivers
- 3.3 Styrol-Petrochemikalienmarkt Market Restraints & Challenges
- 3.4 Styrol-Petrochemikalienmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Styrol-Petrochemikalienmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Styrol-Petrochemikalienmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Styrol-Petrochemikalienmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Styrol-Petrochemikalienmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Styrol-Petrochemikalienmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Styrol-Petrochemikalienmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Styrol-Petrochemikalienmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Styrol-Petrochemikalienmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Styrol-Petrochemikalienmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Styrol-Petrochemikalienmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Styrol-Petrochemikalienmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Styrol-Petrochemikalienmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Styrol-Petrochemikalienmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Styrol-Petrochemikalienmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Styrol-Petrochemikalienmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Styrol-Petrochemikalienmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Styrol-Petrochemikalienmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Styrol-Petrochemikalienmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Styrol-Petrochemikalienmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
