
Marktübersicht:
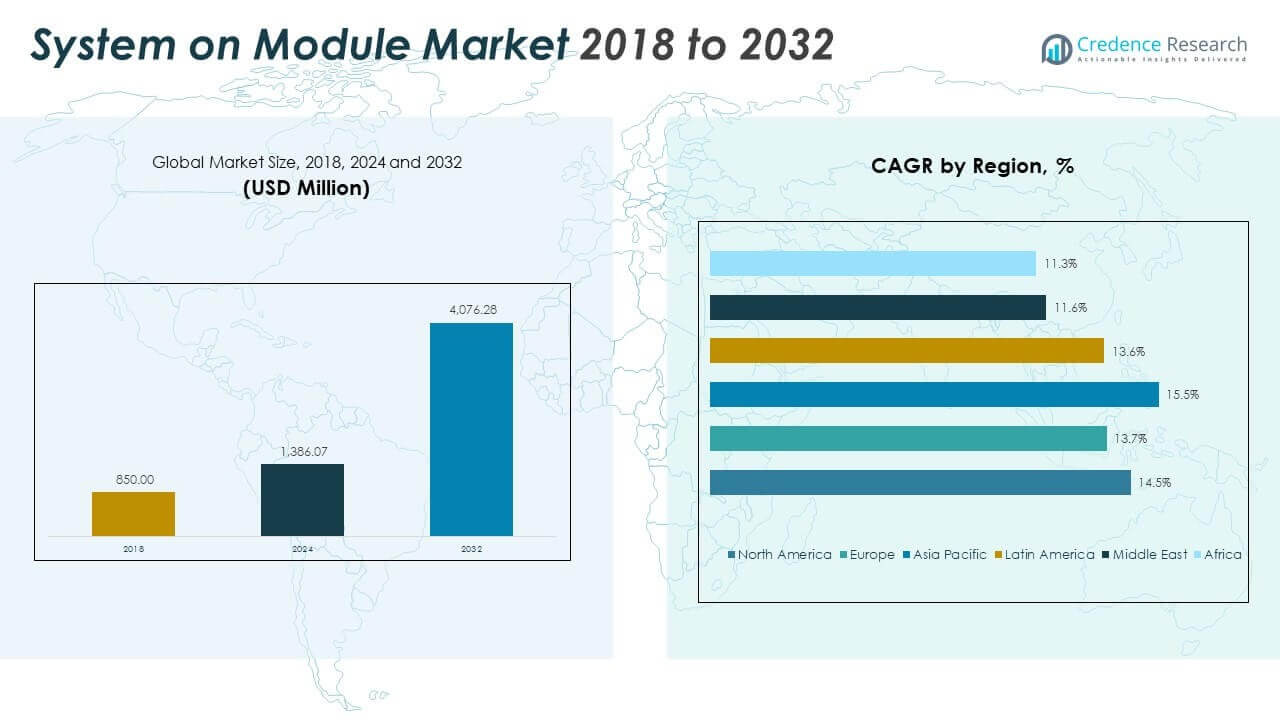
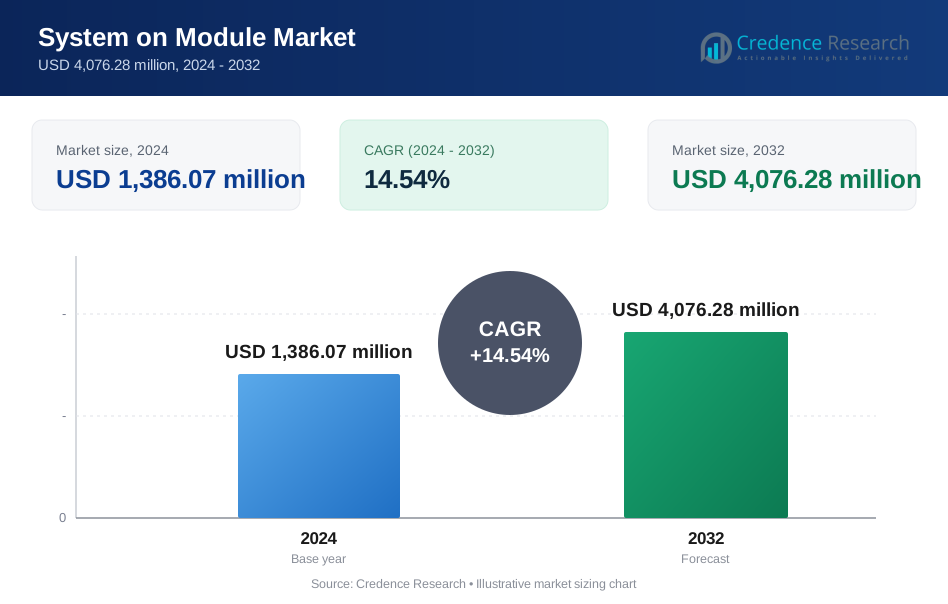
Die Größe des System-on-Module-Marktes wurde von 850,00 Millionen USD im Jahr 2018 auf 1.386,07 Millionen USD im Jahr 2024 bewertet und wird voraussichtlich bis 2032 4.076,28 Millionen USD erreichen, mit einer CAGR von 14,54 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des System-on-Module-Marktes 2024 | 1.386,07 Millionen USD |
| System-on-Module-Markt, CAGR | 14,54% |
| Größe des System-on-Module-Marktes 2032 | 4.076,28 Millionen USD |
Die steigende Nachfrage nach kompakten, energieeffizienten Computerlösungen in verschiedenen eingebetteten Anwendungen treibt das Marktwachstum an. SoMs ermöglichen eine schnellere Markteinführung, niedrigere F&E-Kosten und eine einfache Integration, was sie ideal für die industrielle Automatisierung, Robotik, Gesundheitsgeräte und Automobilsysteme macht. Die zunehmende Einführung von Edge-Computing und KI-basierten Systemen steigert die Nachfrage weiter. SoMs bieten Skalierbarkeit und Zuverlässigkeit und erfüllen die Designanforderungen moderner eingebetteter Lösungen. Diese Module helfen OEMs, Komplexität zu bewältigen, Entwicklungszyklen zu verkürzen und Flexibilität zu erhöhen. Anwendungsfälle erweitern sich weiterhin in Sektoren, die langfristige Einsätze und robuste Betriebsbedingungen erfordern. Innovationen in der Prozessortechnologie tragen ebenfalls zur Dynamik des Marktes bei.
Der asiatisch-pazifische Raum führt den System-on-Module-Markt aufgrund seiner dominanten Elektronikfertigungsbasis und der schnellen industriellen Digitalisierung an. Länder wie China, Japan, Südkorea und Taiwan treiben die Einführung in großem Umfang in eingebetteten Anwendungen voran. Nordamerika ist stark aufgrund der frühen Technologieintegration in den Bereichen Medizin, Verteidigung und Industrie. Europa folgt mit robuster Automobil- und Automatisierungsadoption. Aufstrebende Märkte wie Indien und Südostasien gewinnen durch Smart-City-Initiativen und IoT-Einführung an Bedeutung. Die regionale Verteilung spiegelt sowohl ausgereifte als auch sich entwickelnde Anwendungsfälle in verschiedenen Branchen wider und unterstützt das globale Wachstum.
Markteinblicke:
- Der System-on-Module-Markt wurde 2018 mit 850,00 Mio. USD bewertet, erreichte 2024 1.386,07 Mio. USD und soll bis 2032 auf 4.076,28 Mio. USD bei einer CAGR von 14,54 % wachsen.
- Der asiatisch-pazifische Raum hielt 2024 den größten Marktanteil mit 1 %, angetrieben durch die robuste Elektronikfertigung in China, Japan, Südkorea und Taiwan. Nordamerika folgte mit 27,3 % und Europa mit 24,3 %, beide profitierten von industrieller Automatisierung und Automobilinnovation.
- Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 5 %, unterstützt durch expandierende Halbleiterzentren, digitale Transformationsinitiativen und steigende Nachfrage nach Edge-AI- und IoT-Anwendungen.
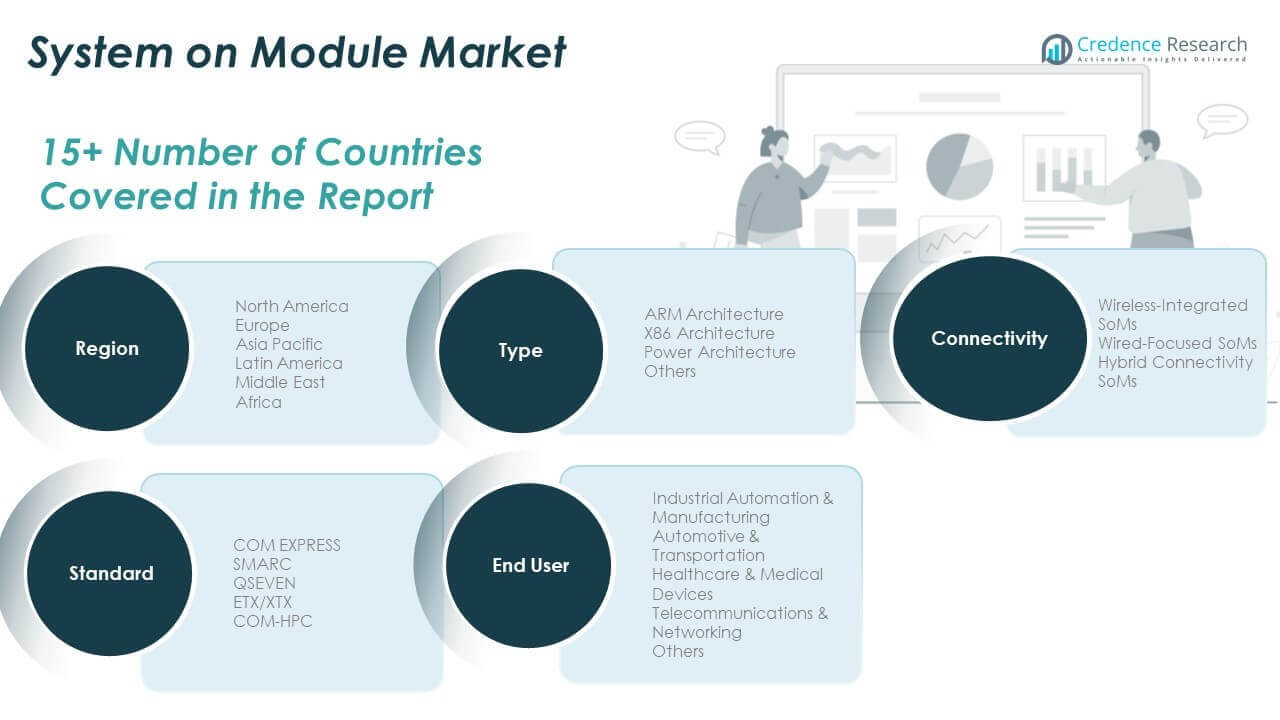
- Nach Typ führte die ARM-Architektur 2024 den System-on-Module-Markt mit einem Anteil von etwa 32–34 % an, bevorzugt wegen ihrer Energieeffizienz und der breiten Akzeptanz in mobilen und eingebetteten Anwendungen.
- Die X86-Architektur hielt einen Anteil von etwa 25–27 %, angetrieben durch industrielle Steuerung und Altsysteme, während die Power-Architektur 18–20 % erfasste und spezielle Bedürfnisse in Verteidigungs- und Netzwerksystemen bediente.
Markttreiber
Steigende Nachfrage nach kompakten, energieeffizienten eingebetteten Computern in der industriellen Automatisierung
Die wachsende Nachfrage nach eingebetteten Systemen in der industriellen Automatisierung stärkt den System-on-Module-Markt. Unternehmen setzen SoMs ein, um die Produktentwicklungszeit und -kosten zu reduzieren und gleichzeitig die Systemleistung zu verbessern. Fabriken setzen SoMs in Robotik-, Bewegungssteuerungs- und prädiktiven Wartungssystemen ein. Diese Module unterstützen Mehrkernverarbeitung und Echtzeitbetrieb. Ihr kompaktes Format passt gut in platzbeschränkte Geräte. Energieeffizienz ist ein großer Vorteil in rauen Industrieumgebungen. OEMs schätzen SoMs für die nahtlose Integration mit Sensoren und Aktoren. Es schafft skalierbare Lösungen für zukünftige Fabrikerweiterungen.
- Für kompakte, energieeffiziente SoMs in der industriellen Automatisierung bietet Compulabs UCM-iMX95 basierend auf NXP i.MX 95 sechs ARM Cortex-A55-Kerne mit bis zu 2,0 GHz und Echtzeitunterstützung durch Cortex-M7/M33 für Robotik und Bewegungssteuerung.
Steigende Nutzung von SoMs in Gesundheitsgeräten und tragbaren medizinischen Geräten
Tragbare Diagnosewerkzeuge und Patientenüberwachungssysteme setzen zunehmend auf System-on-Module-Plattformen. Diese Module ermöglichen latenzarme Verarbeitung, kompaktes Design und Fernkonnektivität. Krankenhäuser nutzen SoM-basierte Lösungen in Bildgebung, Infusionspumpen und EKG-Systemen. Medizinische Geräte-OEMs streben schnellere behördliche Genehmigungen mit bewährten SoM-Plattformen an. Es reduziert Designrisiken und verbessert die Produktzuverlässigkeit. Gesundheitsdienstleister verlangen sichere, energieeffiziente Computer für den kontinuierlichen Betrieb. Wachsende Telemedizin- und häusliche Pflegedienste fördern die Akzeptanz weiter. Der Markt gewinnt durch die Digitalisierung klinischer Abläufe an Dynamik.
Zunehmende Integration von SoMs in Automobilanwendungen und ADAS-Plattformen
Automobilunternehmen setzen SoMs in Infotainment, Telematik und ADAS ein. Diese Plattformen unterstützen Hochgeschwindigkeitsrechner, Echtzeit-Datenfusion und Sensorintegration. Sie ermöglichen es Automobilherstellern, Designzyklen zu verkürzen und fortschrittliche Funktionen schnell einzuführen. SoMs erfüllen die strengen Leistungs- und Wärmeanforderungen von Fahrzeugsystemen. OEMs verlassen sich auf robuste Module, die für die Automobilleistung zertifiziert sind. Der Aufstieg von Elektrofahrzeugen und autonomem Fahren beschleunigt die Nachfrage nach eingebetteten Lösungen. SoMs bieten die Flexibilität, die für zukünftige Fahrzeugarchitekturen benötigt wird. Die Einhaltung funktionaler Sicherheitsstandards fördert ihre Einführung.
- Für Automobil-SoMs in ADAS und Elektrofahrzeugen bietet NXP i.MX 952 4x Cortex-A55-Kerne, eIQ Neutron NPU und ASIL-B-Konformität nach ISO 26262 für Echtzeit-Sensorfusion in Fahrerüberwachungssystemen.
Wachsende Akzeptanz von KI und maschinellem Sehen beschleunigt die SoM-Integration in verschiedenen Sektoren
KI-Workloads und maschinelles Sehen dringen in mehrere Branchen ein und unterstützen neue Anwendungsfälle für SoMs. Diese Module integrieren GPUs oder NPUs, um Bild-, Video- und Sensordaten in Echtzeit zu verarbeiten. Anwendungsfälle reichen von der Qualitätsprüfung in Fabriken bis zur Gesichtserkennung in intelligenten Städten. Es verbessert die Leistung von Edge-KI-Anwendungen. SoMs mit vorvalidierten KI-Frameworks beschleunigen die Bereitstellung. Entwickler nutzen sie, um die KI-Inferenzlatenz am Edge zu reduzieren. Intelligenter Einzelhandel, Sicherheit und Logistik setzen SoMs für Next-Gen-Analysen ein. Die Nachfrage nach anpassbaren SoMs mit KI-fähigen Toolkits wächst.
Markttrends
Erhöhter Fokus auf Edge-KI-Computing und dezentralisierte Verarbeitungsarchitekturen
Der Wechsel von zentralisiertem Cloud-Computing zu Edge-Verarbeitung prägt den System-on-Module-Markt. SoMs werden in intelligenten Kameras, Fabrikbodensteuerungen und Drohnen eingesetzt. Diese Module unterstützen KI-Inferenz direkt am Edge. Es ermöglicht Echtzeit-Entscheidungen und reduziert die Abhängigkeit von der Cloud. Entwickler integrieren SoMs in visuell geführte Robotik, intelligente Kioske und autonome Systeme. Marktteilnehmer bündeln KI-Toolchains für eine nahtlose Entwicklung. Dieser Trend stärkt die Nützlichkeit von SoMs in latenzempfindlichen Umgebungen. Sicherheit und Bandbreiteneffizienz treiben weiteres Wachstum bei Edge-Bereitstellungen an.
- Zum Beispiel ist Digi Internationals ConnectCore MP25 SoM vollständig für Edge-KI verifiziert und verfügt über einen STM32MP25-Prozessor mit einer 1,35 TOPS NPU für Echtzeit-Inferenz in Computer-Vision-Anwendungen.
Aufkommen von kundenspezifischen SoMs für anwendungsspezifische Anforderungen in Nischenbranchen
Anbieter bieten maßgeschneiderte SoMs für spezifische Branchenanforderungen wie Luft- und Raumfahrt, Verteidigung und Eisenbahnen an. Diese kundenspezifischen Plattformen bieten spezialisierte Schnittstellen, robuste Formfaktoren und erweiterten Lebenszyklus-Support. Sie helfen OEMs, strenge Compliance- und Zuverlässigkeitsanforderungen zu erfüllen. Kundenspezifische SoMs adressieren auch Einschränkungen bei Temperatur, Vibration oder Leistung. Dieser Trend verbessert die Kundenbindung durch dedizierten technischen Support. Langfristige Liefervereinbarungen werden in kritischen Sektoren üblich. Es drängt Hersteller dazu, in modulare Designs zu investieren. Marktteilnehmer im System-on-Module-Markt erweitern Designbibliotheken, um Nischenspezifikationen zu erfüllen.
Schnelle Entwicklung von 5G-fähigen SoMs für hochbandbreitige, latenzarme Anwendungsfälle
Der Rollout von 5G-Netzwerken schafft Nachfrage nach SoMs, die Hochgeschwindigkeitskommunikation unterstützen. Diese Module werden in mobilen Basisstationen, Edge-Gateways und vernetzten Fahrzeugen eingesetzt. 5G-fähige SoMs ermöglichen schnelleren Datenaustausch und die Koordination von Fernbedienungen. Sie unterstützen das Wachstum in intelligenten Städten, autonomen Drohnen und AR/VR. Entwickler profitieren von höherem Durchsatz und Unterstützung für Network Slicing. Für 5G entwickelte SoMs integrieren RF-, Antennen- und Protokollstapelkomponenten. Dieser Trend fördert Innovationen in der intelligenten Mobilität und der öffentlichen Sicherheitsinfrastruktur. Er verstärkt die Relevanz von SoMs in vernetzten Ökosystemen.
- Zum Beispiel erreicht Quectels RM510Q-GL 5G SoM verifizierte Spitzendownloadgeschwindigkeiten von 4,5 Gbps und Uploadgeschwindigkeiten von 2,9 Gbps in Sub-6-GHz- und mmWave-Modi für Edge-Gateways und Fahrzeuge mit hoher Bandbreite.
Verschiebung hin zu offenen Standards und interoperablen SoMs über Hardware-Plattformen hinweg
Standardisierung verbessert die Designportabilität und verkürzt die Markteinführungszeit. Anbieter fördern offene Standards wie SMARC, Qseven und COM Express. Diese Standards ermöglichen eine schnellere Bewertung und Bereitstellung von SoMs über Hardware-Generationen hinweg. Sie reduzieren das Risiko für OEMs bei Upgrades oder Plattformwechseln. Open-Source-Tools unterstützen schnellere Softwareentwicklungszyklen. Die Interoperabilität zwischen SoMs und Trägerboards verbessert die Flexibilität. Dieser Trend steht im Einklang mit der steigenden Nachfrage nach modularer, zukunftssicherer Elektronik. Er fördert herstellerneutrale Ökosysteme und erhöht den Wettbewerb auf dem SoM-Markt.
Analyse der Markt-Herausforderungen
Designkomplexität, Schnittstellenkompatibilität und Integrationsrisiken verlangsamen die SoM-Adoption in traditionellen Systemen
Der Markt für System-on-Module steht vor technischen Herausforderungen bei der Integration in Altsysteme. Viele traditionelle OEMs betreiben proprietäre Architekturen und Closed-Loop-Designs. Die Integration von SoMs erfordert qualifizierte Ingenieure, um Schnittstelleninkompatibilitäten zu bewältigen. Kompatibilitätsprobleme zwischen Trägerboards und Modulen verzögern die Entwicklung. Begrenzte Dokumentation von Anbietern beeinflusst die Projektzeitpläne. Dies erhöht die Gesamtkosten des Eigentums, wenn Debugging oder Tests fehlschlagen. Die hohe Abhängigkeit von Softwareanpassungen erschwert die Integration zusätzlich. Kleinere OEMs verfügen nicht über die internen Fähigkeiten, um diese Risiken zu managen. Diese Barriere verlangsamt das Eindringen von SoMs in konservative Märkte.
Bedenken hinsichtlich langfristiger Unterstützung, Zuverlässigkeit der Lieferkette und Anbieterbindung schränken die breitere Akzeptanz ein
Unternehmen befürchten Obsoleszenz und Plattformdiskontinuität in Anwendungen mit langer Lebensdauer. Kürzere Produktzyklen von SoM-Anbietern wecken Bedenken hinsichtlich der langfristigen Unterstützung. Dies wirkt sich auf kritische Sektoren wie die industrielle Automatisierung und medizinische Geräte aus. Geopolitische Störungen und Komponentenknappheit erhöhen die Risiken in der Lieferkette. Unternehmen suchen nach anbieterunabhängigen Lösungen, um eine Bindung zu vermeiden. Multi-Sourcing wird aufgrund von benutzerdefinierter Firmware oder Treibern schwierig. Zertifizierungs- und Konformitätsanforderungen erhöhen die Kosten und verzögern die Prozesse. Diese Faktoren setzen Hersteller unter Druck, transparente Roadmaps und erweiterte Unterstützungsgarantien anzubieten.
Marktchancen
Die Expansion von AIoT- und Smart-Infrastrukturprojekten schafft starkes Wachstumspotenzial für SoM-Anbieter
Regierungs- und Unternehmensinvestitionen in intelligente Infrastruktur unterstützen die Marktexpansion. SoMs bieten kompakte, leistungsstarke Rechenleistung für Edge-Anwendungen. Projekte in den Bereichen intelligente Energie, Überwachung und öffentlicher Verkehr nutzen SoMs für Steuerung und Datenverarbeitung. Dies positioniert SoM-Anbieter als wichtige Ermöglicher von städtischen Systemen der nächsten Generation. AIoT-gesteuerte Infrastruktur erfordert Echtzeit-Entscheidungen am Edge. SoMs erfüllen diese Nachfrage durch effiziente Integration von Verarbeitung und Konnektivität in einem einzigen Modul. Anbieter konzentrieren sich darauf, robuste, energiearme Module für raue Umgebungen anzubieten. Öffentlich-private Partnerschaften in der digitalen Infrastruktur verbessern die Geschwindigkeit und das Ausmaß der Implementierung.
Wachsende Nachfrage von Startups und Machern beschleunigt das Wachstum des kostengünstigen SoM-Segments
Startups verwenden gebrauchsfertige SoMs, um die Prototypenerstellung zu beschleunigen und die Produktlancierungskosten zu senken. Dies fördert Innovationen in den Bereichen Wearables, Robotik und Consumer-IoT. Community-Unterstützung und Entwicklungskits verbessern die Zugänglichkeit und treiben den breiteren Markteintritt voran. Macher profitieren vom Zugang zu modularen Werkzeugen und Low-Code-Umgebungen. Dieser Trend fördert schnelle Experimente und eine schnellere Entwicklung von MVPs. Open-Source-Ökosysteme, die rund um SoMs aufgebaut sind, befeuern die Innovation weiter. Bildungseinrichtungen und Forschungslabore übernehmen ebenfalls Einstiegs-SoMs für projektbasiertes Lernen. Dies treibt eine stetige Welle zukünftiger Ingenieure und Entwickler in das Ökosystem.
Marktsegmentierungsanalyse:
Der System-on-Module-Markt ist nach Typ, Konnektivität, Standard und Endbenutzer segmentiert, wobei jeder die Nachfragedynamik prägt.
Nach Typ führt die ARM-Architektur aufgrund ihrer Energieeffizienz und weit verbreiteten Nutzung in mobilen und eingebetteten Systemen. Die X86-Architektur ist in Industrie-PCs und Altsystemen relevant, während die Power-Architektur spezialisierte Anwendungen in Luft- und Raumfahrt sowie Verteidigung bedient.
- Zum Beispiel liefert das i.MX 8M Plus ARM-basierte SoM von NXP Semiconductors 2,3 TOPS NPU-Leistung für Edge-KI bei einem Stromverbrauch von unter 3W, bestätigt durch mehrere Datenblätter und Modulimplementierungen.
Nach Konnektivität dominieren drahtlos integrierte SoMs aufgrund des wachsenden Bedarfs an mobilen, entfernten und IoT-Anwendungen. Kabelgebundene SoMs unterstützen Anwendungen, die stabile Hochgeschwindigkeitsverbindungen in festen Umgebungen erfordern. Hybrid-Konnektivitäts-SoMs gewinnen an Bedeutung, wo flexible Integration über mehrere Kommunikationsebenen hinweg entscheidend ist.
- Zum Beispiel integriert das Verdin iMX8M Plus SoM von Toradex Dual-Band 802.11ac Wi-Fi mit 2x2 MU-MIMO-Unterstützung und bietet zuverlässige drahtlose Leistung für industrielle eingebettete Anwendungen. Es verfügt über eine kompakte 70×50 mm Bauform und unterstützt Bluetooth 5 neben der Wi-Fi-Konnektivität.
Nach Standard hält COM Express eine führende Position mit weit verbreiteter Akzeptanz in der eingebetteten Datenverarbeitung. SMARC und Qseven bieten kompakte, energiearme Optionen, die für platzbeschränkte Geräte geeignet sind. ETX/XTX und Standard 5 bedienen weiterhin Altsysteme mit bewährter Stabilität und Kompatibilität.
Nach Endbenutzer bleiben industrielle Automatisierung und Fertigung das größte Segment und nutzen SoMs in Robotik, SPS und Bewegungssteuerungssystemen. Automobil- und Transportsektoren nutzen SoMs für Infotainment, Telematik und ADAS. Gesundheitswesen und medizinische Geräte setzen sie in Diagnostik und tragbarer Überwachung ein. Endbenutzer 4 erfasst Nischen- oder aufkommende Anwendungsfälle in der frühen Kommerzialisierungsphase.
Segmentierung:
Nach Typ
- ARM-Architektur
- X86-Architektur
- Power-Architektur
Nach Konnektivität
- Drahtlos-integrierte SoMs
- Kabelgebundene SoMs
- Hybrid-Konnektivität SoMs
Nach Standard
- COM Express
- SMARC
- Qseven
- ETX / XTX
- Standard 5
Nach Endbenutzer
- Industrielle Automatisierung & Fertigung
- Automobil & Transport
- Gesundheitswesen & Medizinische Geräte
- Endbenutzer 4
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika
Die Marktgröße des System-on-Module-Marktes in Nordamerika wurde 2018 auf 236,30 Millionen USD geschätzt und soll bis 2024 auf 379,22 Millionen USD und bis 2032 auf 1.113,24 Millionen USD anwachsen, mit einer CAGR von 14,5 % während des Prognosezeitraums. Nordamerika hielt 2024 etwa 27,3 % des globalen Marktanteils. Die Region profitiert von fortschrittlicher Einführung in der industriellen Automatisierung, Medizinelektronik und Verteidigungssystemen. Unternehmen nutzen SoMs in Robotik, Luft- und Raumfahrtsteuerungseinheiten und Diagnosegeräten. Hohe F&E-Ausgaben und ein starkes eingebettetes System-Ökosystem unterstützen das langfristige Wachstum. Die USA führen bei der Bereitstellung robuster und leistungsstarker SoMs in industriellen Sektoren. Gesundheitsunternehmen übernehmen Module in tragbaren Geräten und Echtzeit-Überwachungstools. Halbleiterunternehmen mit Sitz in der Region entwickeln aktiv kundenspezifische SoM-Plattformen. Der Markt gewinnt weiterhin an Dynamik aufgrund der Nachfrage nach modularer Datenverarbeitung in Edge-KI und sicheren Konnektivitätsanwendungen.
Europa
Die Marktgröße des System-on-Module-Marktes in Europa wurde von 215,22 Millionen USD im Jahr 2018 auf 336,78 Millionen USD im Jahr 2024 bewertet und soll bis 2032 933,27 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 13,7 % im Prognosezeitraum. Europa machte 2024 fast 24,3 % des Marktanteils aus. Die Region zeigt starkes Wachstum aufgrund der Nachfrage aus den Bereichen Automobil, industrielle Steuerung und Transport. Deutschland, Frankreich und das Vereinigte Königreich führen bei Smart-Factory-Initiativen mit eingebetteten Rechenmodulen. SoMs werden weit verbreitet in Eisenbahnsicherheitssystemen, Automotive-Infotainment und Prozessautomatisierung eingesetzt. Hersteller priorisieren Energieeffizienz und skalierbare Architektur in stark regulierten Branchen. Europäische Anbieter treiben auch Innovationen bei offenen Standard-SoMs voran. Die Region profitiert von der aktiven Zusammenarbeit zwischen OEMs und eingebetteten Computerfirmen. Sie bleibt ein Schlüsselmarkt für maßgeschneiderte SoMs, die in missionskritischen industriellen Anwendungen eingesetzt werden.
Asien-Pazifik
Die Marktgröße des System-on-Module-Marktes im Asien-Pazifik-Raum wurde von 305,83 Millionen USD im Jahr 2018 auf 513,74 Millionen USD im Jahr 2024 bewertet und soll bis 2032 1.618,69 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 15,5 % im Prognosezeitraum. Asien-Pazifik erfasste 2024 den größten Marktanteil mit 37,1 %. Die Region führt in der Elektronikfertigung und dem schnellen Einsatz von eingebetteten Systemen in Verbraucher- und Industriesektoren. China, Japan, Südkorea und Taiwan dominieren aufgrund ihrer starken Halbleiterbasis. SoMs werden in Robotik, Elektrofahrzeugen, IoT-Geräten und Überwachungssystemen eingesetzt. Indien und Südostasien zeigen eine schnelle Einführung, angetrieben durch Smart-City-Projekte und digitale Transformation. Lokale Start-ups und OEMs nutzen zunehmend Standard-SoMs zur Produktbeschleunigung. Regionale Regierungen unterstützen Technologieexporte und Elektronik-F&E. Es sticht als die dynamischste Region für Mengenwachstum und Produktdiversifikation hervor.
Lateinamerika
Die Marktgröße des System-on-Module-Marktes in Lateinamerika wurde von 61,20 Millionen USD im Jahr 2018 auf 98,95 Millionen USD im Jahr 2024 bewertet und soll bis 2032 272,58 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 13,6 % im Prognosezeitraum. Lateinamerika hielt 2024 einen Marktanteil von 7,2 %. Die Region sieht eine zunehmende Nutzung von SoMs in der industriellen Automatisierung, im Bergbau sowie in Öl- und Gaskontrollsystemen. Brasilien und Mexiko führen die Einführung aufgrund steigender lokaler Fertigung und Integration von IIoT-Technologien an. Die Nachfrage nach drahtlosen und hybriden SoMs wächst, um die Überwachung von Remote-Infrastrukturen zu unterstützen. Anwendungen im Gesundheitswesen und in der intelligenten Landwirtschaft wecken ebenfalls Interesse. Kostenbewusste OEMs entscheiden sich für flexible SoMs mit fertigen Entwicklungstools. Regionale Herausforderungen wie Logistik und Importabhängigkeit verlangsamen das Wachstum leicht. Es bietet stetige Chancen in mittelgroßen eingebetteten Systemen und robusten Einsätzen.
Mittlerer Osten
Die Marktgröße des System-on-Module-Marktes im Mittleren Osten wurde von 17,85 Millionen USD im Jahr 2018 auf 25,77 Millionen USD im Jahr 2024 bewertet und soll bis 2032 61,57 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 11,6 % im Prognosezeitraum. Die Region repräsentierte 2024 etwa 1,9 % des Marktanteils. Die Marktexpansion wird durch Investitionen in Verteidigung, Öl- und Gasfeldautomatisierung sowie intelligente Infrastrukturen unterstützt. Die VAE und Saudi-Arabien führen die Nachfrage nach KI-gestützten eingebetteten Modulen in Überwachungs-, Mobilitäts- und Energiesystemen an. Regierungsprogramme zur digitalen Transformation fördern die Einführung modularer eingebetteter Plattformen. Industrielle Sektoren integrieren SoMs für vorausschauende Wartung und Gerätesteuerung. Die Nachfrage nach drahtlosen SoMs wächst mit dem Einsatz von 5G und Edge-Analytik. Regionale Akteure arbeiten zunehmend mit globalen Modul-Anbietern zusammen. Es bleibt eine Nischen- aber strategische Wachstumszone für Hochleistungs-SoMs.
Afrika
Die Größe des System-on-Module-Marktes in Afrika wurde 2018 auf 13,60 Millionen USD geschätzt und soll bis 2024 auf 31,61 Millionen USD und bis 2032 auf 76,92 Millionen USD anwachsen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,3 % während des Prognosezeitraums. Afrika hielt 2024 etwa 2,3 % des globalen Marktanteils. Die Region befindet sich in den frühen Adoptionsphasen, wobei das Wachstum von Südafrika, Nigeria und Ägypten angeführt wird. SoMs werden in Telekommunikation, Energiemanagement und öffentlichen Gesundheitssystemen eingesetzt. Lokale Integratoren verwenden Einstiegs-Module für kostengünstige, skalierbare IoT-Einsätze. Anwendungen in der landwirtschaftlichen Überwachung und der Off-Grid-Automatisierung erweitern sich. Bildungseinrichtungen tragen durch die Ausbildung von Ingenieuren in eingebetteten Plattformen bei. Importabhängigkeit und begrenzte Design-Infrastruktur bleiben zentrale Herausforderungen. Es bietet zukünftiges Potenzial, da digitale Infrastruktur und intelligente Lösungen wachsen.
Analyse der Hauptakteure:
- Avalue Technology
- Renesas Electronics
- iWave Systems
- Tessolve
Wettbewerbsanalyse:
Der System-on-Module-Markt zeichnet sich durch eine Mischung aus globalen und regionalen Akteuren aus, die durch Produktinnovation, Skalierbarkeit und Designflexibilität konkurrieren. Führende Unternehmen konzentrieren sich darauf, anpassbare, energieeffiziente SoMs mit langer Lebensdauerunterstützung und starken Entwicklungssystemen anzubieten. Schlüsselakteure wie Avalue Technology, Renesas Electronics, iWave Systems und Tessolve verfügen über starke Ingenieursfähigkeiten und vielfältige Produktportfolios. Der Markt bleibt hochgradig wettbewerbsfähig mit ständigen Verbesserungen in Konnektivität, Verarbeitungsgeschwindigkeit und thermischer Effizienz. Anbieter investieren in Partnerschaften mit OEMs, um anwendungsspezifische Bedürfnisse in den Bereichen Industrie, Medizin und Automobil zu unterstützen. Aufstrebende Unternehmen zielen auf das kostengünstige Segment mit gebrauchsfertigen Modulen und Open-Source-Unterstützung ab. Etablierte Firmen halten die Führung durch module, die bereit für die Einhaltung von Vorschriften sind, und erweiterte Lieferkettennetzwerke. Der Markt entwickelt sich weiter mit wachsender Nachfrage nach AI-fähigen, kompakten Modulen, die globale Standards erfüllen. Die wettbewerbsfähige Differenzierung hängt von Leistungsbenchmarks, Kundenservice und Integrationsflexibilität über verschiedene Hardwareplattformen hinweg ab.
Jüngste Entwicklungen:
- Im Dezember 2025 führte iWave Systems das iG-RainboW-G69M ein, ein OSM Size-S System on Module basierend auf TI AM62L für stromsparende IoT- und HMI-Anwendungen, gepaart mit einer Raspberry Pi-großen Trägerplatine im System on Module-Markt.
- Im September 2025 brachte Avalue Technology drei neue Open Standard Modules (OSMs) auf den Markt: OSM-IMX93, OSM-RK3568 und OSM-RK3566 für intelligentere, umweltfreundlichere IoT-Geräte im System on Module-Markt, mit Schwerpunkt auf kompakter Größe, Energieeffizienz und robuster Zuverlässigkeit für industrielle Automatisierung und Robotik.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Konnektivität, Standard und Endnutzer. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Der Markt entwickelt sich durch die breitere Einführung modularer Computer in der industriellen Automatisierung, Robotik und Fabrikdigitalisierungsprogrammen weiter.
- Edge AI-Anwendungsfälle erweitern sich, was die Nachfrage nach kompakten Modulen mit integrierten Beschleunigern und Echtzeitverarbeitungskapazitäten antreibt.
- Die Automobilelektronik übernimmt skalierbare SoMs zur Unterstützung von Infotainment-, Telematik- und Fahrerassistenzplattformen.
- Hersteller von Gesundheitsgeräten verlassen sich auf zertifizierte SoMs, um Entwicklungszyklen zu verkürzen und regulatorische Komplexität zu reduzieren.
- Offene Standards stärken die Interoperabilität und senken die Wechselbarrieren zwischen Hardware-Generationen.
- Drahtlose und hybride Konnektivität gewinnen an Bedeutung bei intelligenter Infrastruktur und verteilten IoT-Einsätzen.
- Die Fertigungsskala im asiatisch-pazifischen Raum verbessert die Verfügbarkeit und verkürzt globale Lieferzeiten.
- Startups und Systemintegratoren beschleunigen Innovationen durch einsatzbereite Modulplattformen.
- Der Fokus der Anbieter verlagert sich auf langfristige Unterstützung und anwendungsspezifische Anpassungen.
- Nachhaltigkeitsziele fördern energieeffiziente Designs und kompakte Systemabdrücke bei allen Einsätzen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für System-on-Module und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für System-on-Module zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Marktsegment für System-on-Module hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für System-on-Module antreiben?
Wer sind die führenden Unternehmen im Markt für System-on-Module?
Welche Region hatte 2024 den größten Anteil am Markt für Systeme auf Modulen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 System-on-Module-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global System-on-Module-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,386.07 million → 2032: USD 4,076.28 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 System-on-Module-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. System-on-Module-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 System-on-Module-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 System-on-Module-Markt Market Drivers
- 3.3 System-on-Module-Markt Market Restraints & Challenges
- 3.4 System-on-Module-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 System-on-Module-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 System-on-Module-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, System-on-Module-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 System-on-Module-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. System-on-Module-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the System-on-Module-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 System-on-Module-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 System-on-Module-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 System-on-Module-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in System-on-Module-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New System-on-Module-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global System-on-Module-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America System-on-Module-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe System-on-Module-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific System-on-Module-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America System-on-Module-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East System-on-Module-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa System-on-Module-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. System-on-Module-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
