
Überblick über den Tellursäuremarkt:
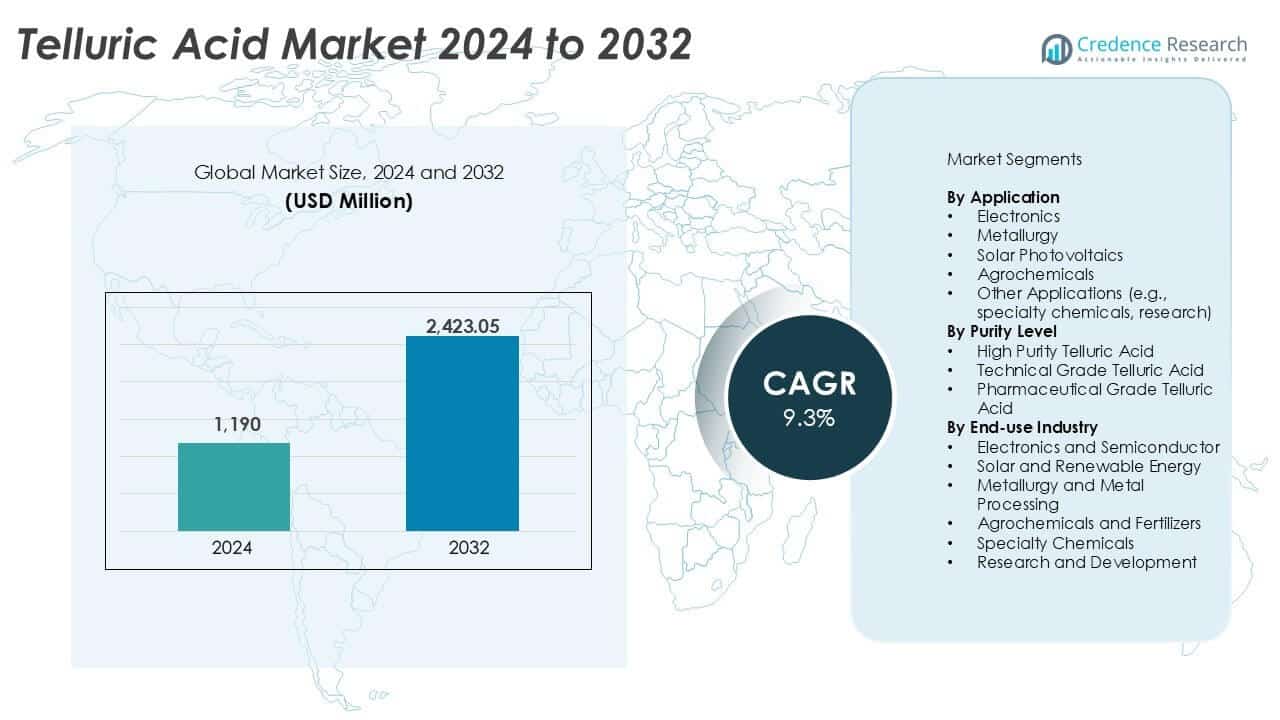
Die Größe des Tellursäuremarktes wurde im Jahr 2024 auf 1.190 Millionen USD geschätzt und soll bis 2032 2.423,05 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 9,3 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des Tellursäuremarktes 2024 | 1.190 Millionen USD |
| Tellursäuremarkt, CAGR | 9,3% |
| Größe des Tellursäuremarktes 2032 | 2.423,05 Millionen USD |
Der Tellursäuremarkt wird von führenden Akteuren wie Merck KGaA, Thermo Fisher Scientific Inc., Honeywell International Inc., Alfa Aesar und Sigma-Aldrich Corporation dominiert. Diese Unternehmen dominieren durch umfassende globale Reichweite, fortschrittliche Reinigungstechnologien und starke Vertriebsnetze. Sie bedienen die Nachfrage nach hochreinen Produkten in den Bereichen Elektronik, Solar und Forschung. American Elements, Strem Chemicals und TCI America halten ebenfalls bedeutende Positionen und liefern spezialisierte Qualitäten für Nischenanwendungen. Regional führt der asiatisch-pazifische Raum den globalen Markt mit einem Anteil von 38 % im Jahr 2024 an, angetrieben durch Chinas Kontrolle über die Tellurraffination und starke Halbleiter- und Solaraktivitäten in Japan, Südkorea und Taiwan. Nordamerika und Europa folgen, unterstützt durch robuste saubere Energiepolitik und fortschrittliche Materialforschung.
Einblicke in den Tellursäuremarkt
- Der Tellursäuremarkt wurde 2024 auf 1.190 Millionen USD geschätzt und soll bis 2032 2.423,05 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 9,3 %.
- Die Nachfrage wird durch die zunehmende Nutzung in Halbleitern, Solar-Dünnschichttechnologien und der Herstellung von Speziallegierungen angetrieben.
- Thermoelektrische Forschung und Cadmiumtellurid-Solarzellen sind wichtige Trends, zusammen mit der steigenden Nachfrage nach hochreinen Verbindungen in der Elektronik.
- Merck KGaA, Thermo Fisher Scientific und Honeywell führen die Wettbewerbslandschaft mit starken Lieferketten und Reinheitsstandards an.
- Der asiatisch-pazifische Raum hält einen Marktanteil von 38 %, gefolgt von Nordamerika mit 28 % und Europa mit 22 %; nach Anwendung dominiert die Elektronik mit über 35 % Anteil, während hochreine Tellursäure fast 50 % des Marktes ausmacht.
Analyse der Marktsegmentierung von Tellursäure:
Nach Anwendung
Das Elektroniksegment dominierte den Tellursäuremarkt im Jahr 2024 und machte über 35 % des Marktanteils aus. Das Wachstum wird durch die Verwendung in der Halbleiterätzung, Galvanik und optischen Komponenten angetrieben. Die Nachfrage steigt, da Chip-Hersteller ultra-reine Materialien suchen. Die Metallurgie folgt dicht dahinter, wo Tellursäure die Legierungsfestigkeit und Kornverfeinerung in der Stahl- und Kupferverarbeitung verbessert. Auch die Solar-Photovoltaik zeigt starke Dynamik aufgrund der zunehmenden Verwendung von Cadmiumtellurid (CdTe) Dünnschichtzellen. Agrochemikalien und Spezialchemikalien bilden kleinere Segmente, wobei Tellursäure in Spurenelementformulierungen und speziellen katalytischen Prozessen verwendet wird.
- Zum Beispiel liefert 5N Plus Tellurverbindungen mit Reinheitsgraden von bis zu 99,999 % für Halbleiter- und optoelektronische Anwendungen und unterstützt die Produktion fortschrittlicher Chips und Infrarotoptiken.
Nach Reinheitsgrad
Hochreine Tellursäure führte den Markt im Jahr 2024 mit einem Anteil von fast 50 % an, unterstützt durch die Nachfrage von Halbleiter- und Solarzellenherstellern. Ihre Hochleistungseigenschaften machen sie unerlässlich für präzises Ätzen und Abscheiden. Technische Tellursäure findet Verwendung in der Metallurgie und chemischen Verarbeitung, wo ultra-hohe Reinheit weniger entscheidend ist. Pharmazeutische Tellursäure bleibt ein Nischensegment, das in der Forschung und potenziellen Onkologieanwendungen eingesetzt wird. Strenge regulatorische Qualitätsstandards und expandierende Reinraumfertigungsanlagen erhalten die Nachfrage über alle Reinheitsgrade hinweg, mit einer klaren Präferenz für ultra-raffinierte Materialien in High-Tech-Industrien.
- Zum Beispiel liefert Thermo Scientific (ehemals Alfa Aesar) Tellursäure mit Metallspurenverunreinigungen von nur 10 ppm (99,999 % Metallbasis), die spezielle Forschungs- und spezifische Elektronikanwendungen bedient. Allerdings erfordern fortschrittliche Reinraum-Halbleiterprozesse oft ultra-hochreine Grade mit Verunreinigungen im parts per billion (ppb) Bereich. Technische Produkte unterstützen weiterhin metallurgische und allgemeine industrielle chemische Anwendungen.
Nach Endverbrauchsindustrie
Elektronik und Halbleiter waren die führende Endverbrauchsindustrie im Jahr 2024 und hielten über 40 % Marktanteil. Fortschrittliche Chip-Fertigungsprozesse verlassen sich auf Tellursäure für Oxidations- und Reinigungsanwendungen. Das Segment Solar- und erneuerbare Energien wächst schnell, angetrieben durch Investitionen in die CdTe-Solarmodulproduktion. Metallurgie- und Metallverarbeitungsindustrien verwenden Tellursäure für Legierungs- und korrosionsbeständige Behandlungen. Agrochemikalien und Spezialchemikalien nutzen sie in Anwendungen mit geringem Volumen, aber hohem Wert. Forschung und Entwicklung bleibt ein aufstrebendes Segment, da akademische und industrielle Labore neue katalytische und materialwissenschaftliche Wege mit Tellurverbindungen erkunden.
Wichtige Wachstumstreiber des Tellursäuremarktes
Steigende Nachfrage aus dem Halbleiter- und Elektroniksektor
Tellursäure spielt eine entscheidende Rolle in der Halbleiterindustrie, insbesondere in der Fotolithografie und Ätzprozessen. Da die Chip-Geometrien schrumpfen und die Nachfrage nach Hochleistungsrechnern steigt, benötigen Hersteller ultra-reine Vorläufer. Tellursäure unterstützt präzise Oxidations- und Dotierungsprozesse und verbessert die Stabilität und Leitfähigkeit von Schaltkreisen. Mit weltweiten Halbleiterverkäufen, die 500 Milliarden USD überschreiten, und steigenden Investitionen in den Bau von Fabriken wächst die Nachfrage nach tellurbasierten Verbindungen weiter. Länder wie die USA, Südkorea und Taiwan erweitern ihre inländische Halbleiterkapazität und steigern den regionalen Verbrauch. Der Wandel hin zu KI-Prozessoren und Quantencomputing erhöht auch den Materialbedarf für Hochfrequenz- und thermoelektrische Komponenten. Dieser Trend sichert eine stabile, langfristige Anwendungsbasis für Tellursäure in Mikroelektronik und Optoelektronik.
- Zum Beispiel betreibt TSMC mehrere 300-mm-Wafer-Fabriken, die jeweils mehr als 1 Million Wafer pro Jahr verarbeiten und den Verbrauch von hochreinen Spezialchemikalien erhöhen.
Erweiterung der Dünnschicht-Solarphotovoltaik
Der Solarsektor setzt zunehmend auf Cadmiumtellurid (CdTe) Dünnschicht-Solartechnologie aufgrund ihrer niedrigen Produktionskosten und kürzeren energetischen Amortisationszeit. Tellursäure ist ein Vorläufer bei der Herstellung von Tellurverbindungen, die für CdTe-Photovoltaikschichten unerlässlich sind. Diese Module zeigen hohe Effizienz bei diffusem Licht und hohen Temperaturen, was sie für großflächige Versorgungsinstallationen geeignet macht. First Solar, einer der größten CdTe-Panel-Produzenten, hat in den letzten Jahren seine Produktionskapazitäten in den USA erheblich erweitert. Mit einer globalen Solar-PV-Kapazität, die bis 2030 voraussichtlich 5.000 GW übersteigen wird, wird erwartet, dass die Nachfrage nach Tellursäure entsprechend wächst. Ihr Einsatz in diesem Segment profitiert von Dekarbonisierungspolitiken, Investitionen in saubere Energie und Solarfertigungssubventionen in den USA, Indien und Europa. Der Solarsektor bietet einen robusten Wachstumsweg für Tellursäurelieferanten, die sich auf langfristige Nachhaltigkeitsnachfrage konzentrieren.
- Zum Beispiel meldete First Solar eine kumulative Produktion von mehr als 200 Millionen CdTe-Dünnschicht-Panels in seinem globalen Fertigungsnetzwerk, einschließlich großer US-Anlagen.
Strategische Bedeutung in metallurgischen Additiven und Legierungen
Die Nützlichkeit von Tellursäure in metallurgischen Anwendungen treibt die Nachfrage in der Produktion von Kupfer-, Edelstahl- und bleibasierten Legierungen an. Sie verbessert die Bearbeitbarkeit, reduziert Metallermüdung und erhöht die Korrosionsbeständigkeit in industriellen Umgebungen. Tellurbasierte Legierungen werden häufig in elektrischen Steckverbindern, thermoelektrischen Geräten und Automobilteilen verwendet, die Maßstabilität erfordern. Der wachsende Fokus auf Hochleistungs- und korrosionsbeständige Materialien in kritischen Infrastrukturprojekten stärkt die metallurgische Anwendungsbasis. Regierungen, die in die Modernisierung des Stromnetzes, Ladestationen für Elektrofahrzeuge und Schienensysteme investieren, steigern die Legierungsnachfrage weiter. Darüber hinaus treibt der globale Trend zur Miniaturisierung in der Elektronik und leichten Automobilkomponenten die Verwendung von Tellurlegierungen an. Diese Faktoren unterstützen eine stetige Wachstumsdynamik für Tellursäure in Metallverarbeitungssektoren.
Wichtige Trends & Chancen auf dem Tellursäuremarkt
Neue Anwendungen in thermoelektrischen und Energiespeichermaterialien
Tellursäure gewinnt an Aufmerksamkeit aufgrund ihrer Rolle in thermoelektrischen Materialien, die Abwärme in elektrische Energie umwandeln. Wismut-Tellurid und Blei-Tellurid, die unter Verwendung von Tellursäure hergestellt werden, sind Schlüsselmaterialien in thermoelektrischen Modulen. Branchen wie die Automobil-, Luft- und Raumfahrt- sowie Energieerzeugungsindustrie erforschen Thermoelektrik, um die Energieeffizienz zu steigern. Globale F&E-Investitionen in emissionsarme Technologien fördern neue Materialinnovationen, einschließlich tellurbasierter Verbindungen. Tellursäure wird auch für den Einsatz in Lithium-Tellur-Batterien mit hoher Kapazität untersucht, die eine höhere Energiedichte und Sicherheit als herkömmliche Lithium-Ionen-Chemien bieten. Diese sich entwickelnden Anwendungen eröffnen neue kommerzielle Möglichkeiten jenseits konventioneller Märkte. Akademische und unternehmerische Partnerschaften setzen die Grenzen der Tellurchemie weiter hinaus, was das Potenzial hat, den Wert von Tellursäure im gesamten Energiespektrum zu erweitern.
- Beispielsweise veröffentlichte das Samsung Advanced Institute of Technology (SAIT) Forschungsergebnisse in Nature Energy über festkörperbasierte Lithium-Metall-Batterien, die eine volumetrische Energiedichte von 900 Wh/L und eine Lebensdauer von 1.000 Zyklen in Labor-Pouch-Zellen demonstrieren.
Lieferketten-Diversifizierung und strategische staatliche Reserven
Tellur wird von mehreren Ländern, darunter den USA, aufgrund seiner begrenzten globalen Produktion und strategischen Bedeutung als kritisches Mineral angesehen. Tellursäure, als raffiniertes Derivat, profitiert von der verstärkten Aufmerksamkeit für die Sicherheit kritischer Materialien. Regierungen errichten nationale Reserven und fördern die inländische Produktion, um die Abhängigkeit von Importen zu verringern. Beispielsweise überwacht der U.S. Geological Survey Tellurvorräte und Verbrauchstrends. Gleichzeitig erweitern Bergbauunternehmen und Raffinerien in Kanada, Kasachstan und China die Produktion, um die inländische Solar- und Elektronikfertigung zu unterstützen. Diese Bemühungen schaffen neue regionale Lieferketten für Tellursäure und reduzieren die Preisvolatilität. Langfristige Verträge und Abnahmevereinbarungen werden voraussichtlich die zukünftige Marktdynamik prägen, eine stabilere Verfügbarkeit unterstützen und die Planung der nachgelagerten Industrie ermöglichen.
Hauptherausforderungen des Tellursäuremarktes
Begrenzte Verfügbarkeit und geopolitische Konzentration der Tellurquellen
Tellur ist ein Nebenprodukt der Kupferraffination und existiert in Spurenkonzentrationen. Dies macht seine Versorgung anfällig für Schwankungen in der Kupferproduktion und Schmelzaktivität. Über 60 % der weltweiten Tellurproduktion konzentrieren sich auf China, was eine Hochrisiko-Lieferkette für Regionen schafft, die auf Importe angewiesen sind. Handelsbeschränkungen, Exportkontrollen und sich verändernde geopolitische Beziehungen können den Fluss von Tellur und Derivaten wie Tellursäure stören. Diese Herausforderung behindert die Produktionsplanung für nachgelagerte Nutzer in der Halbleiter-, Solar- und Legierungsindustrie. Unternehmen erforschen zunehmend Sekundärquellen und Recyclingmethoden, aber die aktuellen Rückgewinnungsraten bleiben niedrig. Der Markt steht vor langfristigen Risiken, es sei denn, Bergbaudiversifizierung, technologische Verbesserungen bei der Extraktion und regulatorische Unterstützung werden umgesetzt, um die Lieferresilienz zu verbessern.
Umgang mit Gefahren und Umweltvorschriften
Tellursäure wird aufgrund ihrer Toxizität und oxidierenden Eigenschaften als Gefahrstoff eingestuft. Die Exposition gegenüber Dämpfen oder Rückständen kann Gesundheitsgefahren wie Atemwegsreizungen und Organschäden verursachen. Strenge Umwelt- und Arbeitssicherheitsvorschriften regeln ihre Lagerung, Handhabung und Entsorgung. Dies führt zu zusätzlichen Kosten für Hersteller und Anwender, insbesondere in Regionen mit strengen Compliance-Standards. Abfallbehandlung, Eindämmungssysteme und Arbeitsschutzprotokolle erhöhen die betriebliche Komplexität. Regulatorische Druck könnte steigen, wenn Tellur-Derivate weiter auf Umweltbeständigkeit oder Bioakkumulationsrisiken untersucht werden. Diese Faktoren stellen Compliance-Belastungen dar und könnten die Einführung in Regionen mit geringerer Regulierung oder preissensitiven Märkten einschränken, es sei denn, sicherere Alternativen oder verbesserte Formulierungen werden verfügbar.
Regionale Analyse des Tellursäuremarktes
Nordamerika
Nordamerika machte im Jahr 2024 etwa 28 % des Tellursäuremarktes aus. Die Region profitiert von einer starken Halbleiterfertigung und der Einführung fortschrittlicher Solartechnologien. Die Vereinigten Staaten führen die regionale Nachfrage aufgrund von großflächigen Chip-Fertigungsanlagen und der Produktion von CdTe-Solarmodulen an. Staatliche Anreize zur Unterstützung inländischer Halbleiterversorgungsketten stärken den Materialverbrauch. Forschungseinrichtungen treiben auch die Nischennachfrage durch Materialwissenschaften und Energieforschung an. Kanada trägt durch metallurgische Anwendungen im Zusammenhang mit Bergbau und Legierungsverarbeitung bei. Stabile regulatorische Rahmenbedingungen und hohe Reinheitsstandards unterstützen eine konstante Nachfrage in den Bereichen Elektronik, erneuerbare Energien und Spezialchemikalien in der Region.
Europa
Europa hielt im Jahr 2024 einen Anteil von fast 22 % am globalen Tellursäuremarkt. Die Nachfrage wird durch den Ausbau erneuerbarer Energien und fortschrittliche Fertigung angetrieben. Länder wie Deutschland und Frankreich unterstützen den Einsatz durch starke Photovoltaik-Installationen und Elektronikproduktion. Die Region legt Wert auf nachhaltige Materialien und Recycling, was einen effizienten Einsatz von Tellur-Derivaten fördert. Die Metallurgie bleibt ein wichtiger Beitrag, insbesondere bei Speziallegierungen für die Automobil- und Industrieausrüstung. Forschungsgetriebene Innovationen an Universitäten und öffentlichen Laboren unterstützen ebenfalls den Verbrauch. Strenge Umweltvorschriften erhöhen die Produktionskosten, begünstigen jedoch hochwertige, konforme Tellursäurelieferanten.
Asien-Pazifik
Der asiatisch-pazifische Raum dominierte den Tellursäuremarkt im Jahr 2024 mit einem Anteil von etwa 38 %. China führt den regionalen Verbrauch aufgrund seiner großen Halbleiterbasis und der Kontrolle über die Tellur-Raffination an. Japan und Südkorea tragen durch fortschrittliche Elektronik und thermoelektrische Materialien bei. Taiwans Halbleitergießereien steigern die Nachfrage nach hochreiner Tellursäure weiter. Schnelle Kapazitätserweiterungen bei Solar-Photovoltaik in China und Indien stärken den CdTe-bezogenen Verbrauch. Die expandierende Elektronikfertigung und günstige Industriepolitiken unterstützen das langfristige Wachstum. Die Region profitiert auch von der Nähe zur Rohstoffversorgung, was Beschaffungsrisiken und -kosten reduziert.
Lateinamerika
Lateinamerika repräsentierte im Jahr 2024 etwa 6% des Tellursäuremarktes. Die Nachfrage bleibt moderat, zeigt jedoch ein stetiges Wachstum. Die Region profitiert von metallurgischen Aktivitäten, insbesondere der Kupferraffination, die die Verfügbarkeit von Tellur im Downstream unterstützt. Brasilien führt den Verbrauch aufgrund der expandierenden Elektronikmontage und erneuerbaren Energieprojekte an. Chile spielt eine Rolle durch bergbaubedingte Anwendungen und Legierungsverarbeitung. Die begrenzte lokale Raffineriekapazität schränkt eine höhere Akzeptanz ein, was zu einer Abhängigkeit von Importen führt. Laufende Investitionen in Solarenergie und industrielle Modernisierung bieten allmähliche Wachstumschancen für Tellursäurelieferanten.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika machte im Jahr 2024 etwa 6% des Marktanteils aus. Die Nachfrage wird durch industrielle Diversifizierung und Investitionen in erneuerbare Energien angetrieben. Golfstaaten unterstützen den Verbrauch durch Solarenergieprojekte und Importe von Spezialchemikalien. Südafrika trägt durch bergbaubedingte Metallurgie und Forschungsaktivitäten bei. Die Elektronikfertigung bleibt begrenzt, was die Nachfrage im großen Maßstab einschränkt. Allerdings investieren regionale Regierungen zunehmend in saubere Energie und fortschrittliche Materialforschung. Infrastrukturentwicklung und allmähliche industrielle Expansion unterstützen das zukünftige Wachstum. Die Marktdurchdringung bleibt gering, aber verbesserte Lieferketten und Technologietransfer schaffen langfristiges Potenzial.
Segmentierungen des Tellursäuremarktes:
Nach Anwendung
- Elektronik
- Metallurgie
- Solar-Photovoltaik
- Agrochemikalien
- Andere Anwendungen (z.B. Spezialchemikalien, Forschung)
Nach Reinheitsgrad
- Hochreine Tellursäure
- Technische Qualität Tellursäure
- Pharmazeutische Qualität Tellursäure
Nach Endverbrauchsindustrie
- Elektronik und Halbleiter
- Solar- und erneuerbare Energien
- Metallurgie und Metallverarbeitung
- Agrochemikalien und Düngemittel
- Spezialchemikalien
- Forschung und Entwicklung
Nach Geographie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Der Tellursäuremarkt zeichnet sich durch eine vielfältige Gruppe von Akteuren aus, die von globalen Chemieriesen bis hin zu spezialisierten Laborlieferanten reichen. Unternehmen wie Merck KGaA, Thermo Fisher Scientific und Honeywell International dominieren die Segmente für hochreine und forschungsgradige Produkte aufgrund robuster Vertriebsnetze und fortschrittlicher Reinigungstechnologien. Alfa Aesar, Sigma-Aldrich und TCI America bedienen spezielle und akademische Bedürfnisse und bieten Präzisionsprodukte in kleinen Chargen an. Firmen wie American Elements und Strem Chemicals bedienen High-Tech-Industrien mit maßgeschneiderten Formulierungen. In der Zwischenzeit konzentrieren sich regionale Akteure wie Loba Chemie und Central Drug House (P) Ltd. auf kostengünstige Lieferungen an aufstrebende Märkte. Anbieter konkurrieren in Bezug auf Produktreinheit, Lieferzeiten und regulatorische Konformität. Strategische Maßnahmen umfassen Übernahmen, Forschungskollaborationen und die Expansion in schnell wachsende Sektoren wie Photovoltaik und Halbleiter. Der Markt sieht ein wachsendes Interesse an nachhaltiger Beschaffung und Recycling von Tellur. Insgesamt bleibt der Wettbewerb moderat, aber Unternehmen, die hochwertige, anwendungsspezifische Qualitäten anbieten, halten eine starke Position in diesem spezialisierten Chemikalienmarkt.
Analyse der Hauptakteure
- GFS Chemicals, Inc.
- Thermo Fisher Scientific Inc.
- Central Drug House (P) Ltd.
- Fisher Scientific International, Inc.
- Avantor, Inc.
- Strem Chemicals, Inc.
- Spectrum Chemical Manufacturing Corp.
- Sigma-Aldrich Corporation
- Tokyo Chemical Industry Co., Ltd.
- Merck KGaA
- Santa Cruz Biotechnology, Inc.
- Loba Chemie Pvt. Ltd.
- Acros Organics
- MP Biomedicals, LLC
- Alfa Aesar
- TCI America
- VWR International, LLC
- American Elements
- Honeywell International Inc.
- Biosynth Carbosynth
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Anwendung, Reinheitsgrad, Endverbrauchsindustrie und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach Tellursäure wird mit der Expansion der globalen Halbleiterfertigung wachsen.
- Die Einführung von Cadmium-Tellurid-Solarmodulen wird den Einsatz im Bereich der erneuerbaren Energien erhöhen.
- Produkte in hochreiner Qualität werden aufgrund steigender Präzisionsanforderungen in der Elektronik dominieren.
- Neue Anwendungen in thermoelektrischen Materialien werden das langfristige Nachfragewachstum unterstützen.
- Investitionen in Forschung und Entwicklung werden Innovationen in tellurbasierten Verbindungen vorantreiben.
- Bemühungen zur Diversifizierung der Lieferkette werden die Abhängigkeit von begrenzten Raffinierungsregionen verringern.
- Recyclingtechnologien könnten entstehen, um Bedenken hinsichtlich der Verfügbarkeit von Rohstoffen zu adressieren.
- Der regulatorische Fokus auf chemische Sicherheit wird Unternehmen dazu drängen, sicherere Handhabungspraktiken zu übernehmen.
- Der asiatisch-pazifische Raum wird die Führung beibehalten, unterstützt durch industrielles Wachstum und Produktionskapazitäten.
- Zusammenarbeiten zwischen Chemieproduzenten und Technologieherstellern werden die Produktentwicklung prägen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Tellursäure und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Tellursäure voraussichtlich zwischen 2024 und 2032 wachsen?
Was sind die Hauptfaktoren, die das Wachstum des Tellursäuremarktes antreiben?
Wer sind die führenden Unternehmen im Markt für Tellursäure?
Welche Region hatte 2024 den größten Anteil am Tellursäuremarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Tellursäuremarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Tellursäuremarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,190 million → 2032: USD 2,423.05 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Tellursäuremarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Tellursäuremarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Tellursäuremarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Tellursäuremarkt Market Drivers
- 3.3 Tellursäuremarkt Market Restraints & Challenges
- 3.4 Tellursäuremarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Tellursäuremarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Tellursäuremarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Tellursäuremarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Tellursäuremarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Tellursäuremarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Tellursäuremarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Tellursäuremarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Tellursäuremarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Tellursäuremarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Tellursäuremarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Tellursäuremarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Tellursäuremarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Tellursäuremarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Tellursäuremarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Tellursäuremarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Tellursäuremarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Tellursäuremarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Tellursäuremarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Tellursäuremarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
