
Marktübersicht:
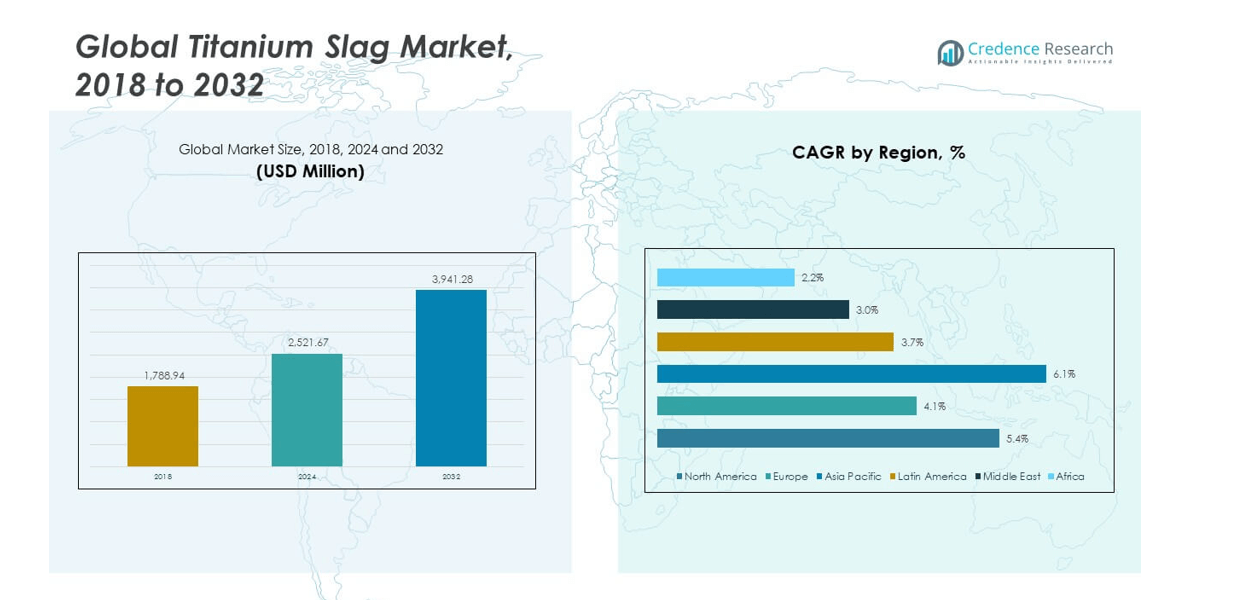
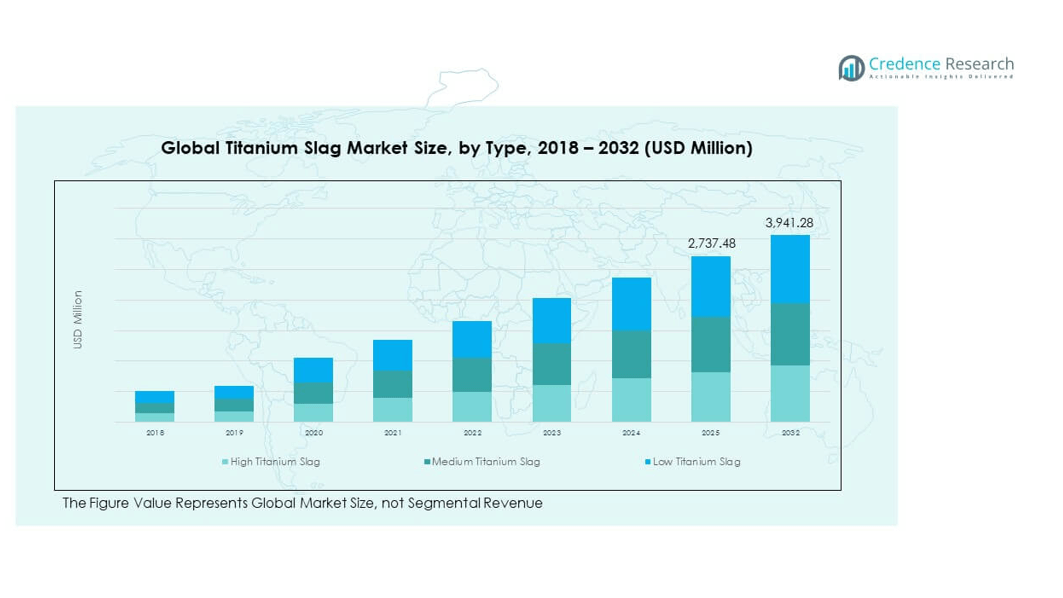
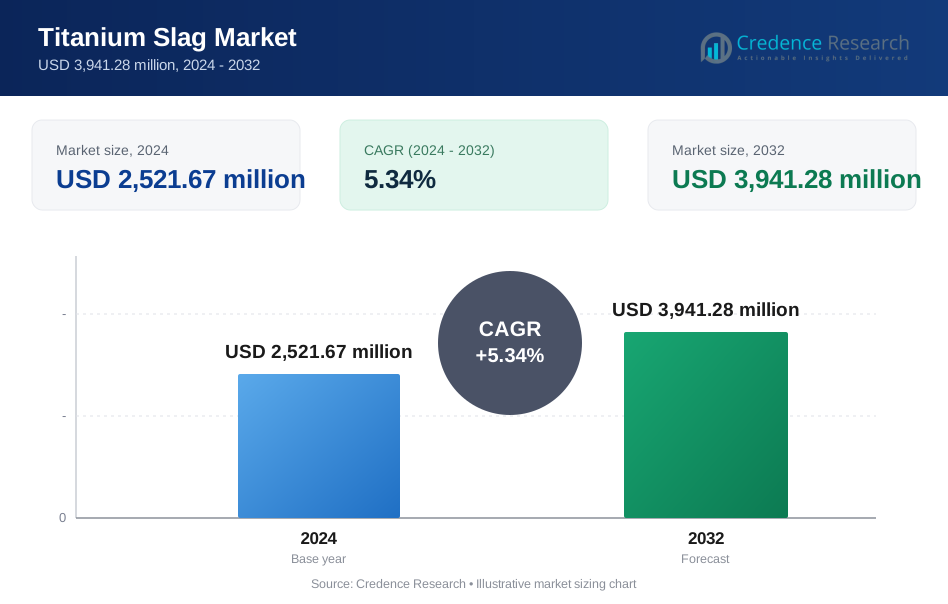
Die globale Marktgröße für Titanschlacke wurde 2018 auf 1.788,94 Millionen USD geschätzt und soll bis 2024 auf 2.521,67 Millionen USD anwachsen. Es wird erwartet, dass sie bis 2032 3.941,28 Millionen USD erreicht, mit einer jährlichen Wachstumsrate (CAGR) von 5,34% während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Titanschlacke 2024 | 2.521,67 Millionen USD |
| Markt für Titanschlacke, CAGR | 5,34% |
| Marktgröße für Titanschlacke 2032 | 3.941,28 Millionen USD |
Der globale Markt für Titanschlacke wächst aufgrund der steigenden Nachfrage nach Titandioxidpigmenten. Farben, Beschichtungen, Kunststoffe und Papier treiben den stetigen Verbrauch an. Das Wachstum der Infrastruktur steigert die Nachfrage nach Bau-Beschichtungen weltweit. Die Automobilproduktion unterstützt den Einsatz von leichten und korrosionsbeständigen Materialien. Luft- und Raumfahrtprogramme erhöhen die Anforderungen an Titanlegierungen. Produzenten bevorzugen Schlacke wegen des hohen TiO₂-Gehalts und der stabilen Qualität. Kostenkontrolle begünstigt Schlacke gegenüber natürlichen Rutilquellen. Die Rückgewinnung von Schlacke aus der Stahlherstellung unterstützt ebenfalls die Versorgungssicherheit. Umweltvorschriften fördern effiziente Erzverarbeitungswege.
Der asiatisch-pazifische Raum führt den globalen Markt für Titanschlacke aufgrund der starken Pigmentproduktion an. China dominiert durch integrierte Titan-Wertschöpfungsketten und Skaleneffekte. Japan und Südkorea unterstützen die Nachfrage aus der Elektronik- und Automobilindustrie. Europa bleibt stark mit dem Verbrauch von Luft- und Raumfahrt- sowie Spezialpigmenten. Nordamerika hält eine konstante Nachfrage aus dem Bau- und Verteidigungssektor. Wachstumsimpulse zeigen sich in Indien und Südostasien. Industrielle Expansion und Infrastrukturausgaben treiben diese Regionen an. Lokale Kapazitätserweiterungen verbessern das regionale Versorgungsungleichgewicht.
Markteinblicke:
- Der globale Markt für Titanschlacke wurde 2018 auf 1.788,94 Millionen USD geschätzt, erreichte 2024 2.521,67 Millionen USD und soll bis 2032 3.941,28 Millionen USD erreichen, mit einer jährlichen Wachstumsrate von 5,34 % aufgrund der stabilen Nachfrage nach Pigmenten und Legierungen.
- Der asiatisch-pazifische Raum führte 2024 mit einem Anteil von etwa 44,3 %, gefolgt von Nordamerika mit 29,3 % und Europa mit 17,6 %, angetrieben durch große Pigmentkapazitäten, starke industrielle Grundlagen und fortschrittliche Fertigungsökosysteme.
- Der asiatisch-pazifische Raum bleibt auch die am schnellsten wachsende Region mit einem Anteil von 44,3 %, unterstützt durch expandierende Pigmentanlagen, integrierte Lieferketten und steigende Nachfrage nach Infrastruktur-Beschichtungen.
- Nach Typ machte hochgradige Titanschlacke fast 45 % des Anteils aus, angetrieben durch die hohe TiO₂-Ausbeute und Legierungsanwendungen, während mittlere Titanschlacke aufgrund des ausgewogenen Kosten-Nutzen-Verhältnisses etwa 35 % hielt.
- Niedriggradige Titanschlacke repräsentierte etwa 20 % des Anteils, unterstützt durch preisempfindliche chemische Anwendungen und einen stabilen Basisverbrauch in der Industrie.
Markttreiber:
Steigende Nachfrage nach Titandioxid-Pigmenten in Kernindustrien
Der globale Markt für Titanschlacke profitiert von der starken Pigmentnachfrage in Beschichtungen und Kunststoffen. Farbenhersteller verlassen sich auf Titandioxid für Opazität und Haltbarkeit. Das Wachstum im Bauwesen unterstützt den stetigen Verbrauch von Architektur-Beschichtungen. Die Nachbearbeitung im Automobilbereich erhöht den Pigmentverbrauch in OEM- und Aftermarket-Beschichtungen. Verpackungsanwendungen erfordern Helligkeit und Farbstabilität. Papierhersteller schätzen Titandioxid für die Druckqualität. Schlackenbasierte Rohstoffe gewährleisten eine konsistente TiO₂-Ausbeute. Diese Nachfrage sichert den langfristigen Rohstoffabsatz.
- Zum Beispiel betreibt Tronox integrierte Rohstoff- und Pigmentanlagen, einschließlich seiner Anlage in Hamilton, Mississippi, mit einer Kapazität von etwa 240.000 Tonnen pro Jahr, um eine stabile Versorgung mit Chlorid-Pigmenten für Beschichtungshersteller sicherzustellen.
Erweiterung der Stahlherstellung und Schlackenverwertungspraktiken
Stahlproduzenten übernehmen die Schlackenrückgewinnung, um die Materialeffizienz zu verbessern. Titanreiche Schlacke gewinnt als Nebenprodukt des Schmelzens an Wert. Integrierte Stahlwerke reduzieren Abfall durch Schlackenaufwertungswege. Ressourcenoptimierung unterstützt eine stabile Schlackenversorgung. Umweltvorschriften fördern die Nutzung von Nebenprodukten. Der globale Markt für Titanschlacke profitiert von zirkulären Produktionsmodellen. Er stimmt mit den Zielen der industriellen Effizienz überein. Dieser Treiber verbessert die Kostenkontrolle über die Wertschöpfungsketten hinweg.
- Zum Beispiel berichtet Tata Steel über die Nutzung von über 90 % der Prozessnebenprodukte in seinen integrierten Stahlbetrieben, einschließlich der Schlackenverwertung für nachgelagerte industrielle Anwendungen.
Wachstum in der Luft- und Raumfahrt und der Herstellung fortschrittlicher Legierungen
Luft- und Raumfahrtprogramme erhöhen die Nachfrage nach Titanlegierungen. Flugzeugstrukturen erfordern Materialien mit hoher Festigkeit-Gewichts-Verhältnis. Auch Verteidigungsplattformen verwenden titanintensive Komponenten. Legierungshersteller bevorzugen hochwertige Schlackeneingänge. Konsistente Chemie unterstützt die präzise Legierungskontrolle. Der globale Markt für Titanschlacke profitiert von dieser Premium-Nachfrage. Er unterstützt langfristige Lieferverträge. Technologieintensive Sektoren verstärken die Nachfragebeständigkeit.
Bevorzugung von Schlacke gegenüber natürlichen Rutilquellen
Die Verfügbarkeit von natürlichem Rutil ist geografisch eingeschränkt. Titanschlacke bietet vorhersehbare Qualität und Menge. Verarbeiter bevorzugen Schlacke für skalierbare Produktionsplanung. Die Kostenvolatilität bleibt im Vergleich zu Rutil niedriger. Investitionen in Schmelzwerke verbessern die Reinheitsgrade der Schlacke. Der globale Markt für Titanschlacke profitiert von diesem Substitutionstrend. Er unterstützt sichere Beschaffungsstrategien. Produzenten gewinnen Flexibilität über Rohstoffportfolios hinweg.
Markttrends:
Verschiebung hin zu hochreinen und aufgewerteten Schlackeprodukten
Produzenten investieren in Technologien zur Aufwertung von Schlacke. Kunden verlangen strengere Kontrolle der Verunreinigungen. Hochreine Schlacke unterstützt hochwertige Pigmentqualitäten. Schmelzwerke verbessern die Anreicherungs- und Veredelungsschritte. Der globale Markt für Titanschlacke spiegelt diesen Qualitätsschub wider. Er erhöht die Eintrittsbarrieren für Anbieter minderwertiger Produkte. Die Einführung von Technologien differenziert führende Produzenten. Produktkonsistenz gewinnt strategische Bedeutung.
- Zum Beispiel betreibt Iluka Resources Anlagen zur Herstellung von synthetischem Rutil und zur Aufwertung von Schlacke, die in der Lage sind, Rohstoffe mit einem TiO₂-Gehalt von über 90% zu produzieren, was die Herstellung von Hochleistungspigmenten unterstützt.
Regionale Kapazitätserweiterung in der Nähe von Endverbraucherclustern
Hersteller erweitern die Schlackekapazität in der Nähe von Pigmentwerken. Die Nähe reduziert Logistikkosten und Lieferzeiten. Der asiatisch-pazifische Raum zieht die meisten neuen Investitionen an. Integrierte Industriegebiete unterstützen die Effizienz im großen Maßstab. Der globale Markt für Titanschlacke stimmt die Kapazität mit den Nachfragezentren ab. Er stärkt regionale Lieferketten. Lokale Beschaffung verbessert die Widerstandsfähigkeit. Die Handelsabhängigkeit nimmt durch Regionalisierung ab.
- Zum Beispiel betreibt Anhui Conch Cement eine Klinker- und Zementkapazität von über 100 Millionen Tonnen jährlich, während benachbarte Produzenten wie Anhui Annada Titanium Industry strategisch in derselben Provinz angesiedelt sind, um die Logistik für den heimischen Pigmentmarkt zu optimieren.
Langfristige Liefervereinbarungen zwischen Schmelzwerken und Pigmentproduzenten
Produzenten suchen nach vertragsbasierter Rohstoffsicherheit. Mehrjährige Vereinbarungen stabilisieren Preisstrukturen. Schmelzwerke profitieren von vorhersehbaren Abnahmevolumen. Der globale Markt für Titanschlacke zeigt eine tiefere vertikale Koordination. Er reduziert die Abhängigkeit vom Spotmarkt. Strategische Partnerschaften gewinnen an Bedeutung. Die Lieferplanung verbessert sich über Zyklen hinweg. Vertragsdisziplin prägt das Beschaffungsverhalten.
Technologiefokus auf energieeffiziente Schmelzverfahren
Energieeffizienz wird in der Schlackeproduktion zur Priorität. Schmelzwerke modernisieren Öfen und Wärmerückgewinnungssysteme. Geringere Energieintensität verbessert die Betriebsmargen. Umweltprüfungen unterstützen sauberere Prozesse. Der globale Markt für Titanschlacke spiegelt diesen betrieblichen Wandel wider. Er unterstützt die Einhaltung von Emissionsnormen. Prozessoptimierung gewinnt strategischen Wert. Technologieführerschaft prägt die Wettbewerbsfähigkeit.
Analyse der Markt-Herausforderungen:
Hohe Energieintensität und Produktionskostendruck
Die Produktion von Titanschlacke erfordert energieintensives Schmelzen. Die Volatilität der Strompreise beeinflusst die Betriebsstabilität. Schmelzwerke stehen unter Margendruck bei Energiespitzen. Kapitalintensive Öfen erhöhen die Fixkostenbelastung. Der globale Markt für Titanschlacke spürt die Kostensensitivität. Er begrenzt den schnellen Kapazitätsausbau. Produzenten benötigen langfristige Energieverträge. Kostenkontrolle bleibt eine anhaltende Herausforderung.
Variabilität der Rohstoffqualität und Lieferbeschränkungen
Die Qualität des Rohmaterials variiert je nach Ilmenit-Quelle. Verunreinigungen beeinflussen die Schlackenausbeute und Konsistenz. Schmelzwerke investieren in Mischung und Vorbehandlung. Lieferunterbrechungen beeinträchtigen Produktionspläne. Der globale Titan-Schlacke-Markt steht vor Beschaffungskomplexität. Dies erhöht das Betriebsrisiko. Qualitätssicherung erhöht die Verarbeitungskosten. Zuverlässiger Zugang zu Rohstoffen bleibt entscheidend.
Marktchancen:
Wachstum in aufstrebenden Pigmentherstellungsländern
Aufstrebende Volkswirtschaften erweitern die inländische Pigmentkapazität. Die lokale Nachfrage nach Farbe und Kunststoff steigt stetig. Regierungen unterstützen Ziele der industriellen Selbstversorgung. Der globale Titan-Schlacke-Markt gewinnt neue Nachfragepotenziale. Er unterstützt regionale Liefervereinbarungen. Schmelzwerke profitieren von einem frühen Markteintritt. Infrastrukturinvestitionen sichern langfristiges Wachstum. Lokale Partnerschaften verbessern den Marktzugang.
Fortschritte in der Schlackenaufbereitung und Rückgewinnungstechnologien
Technologie verbessert die Titanrückgewinnungsraten aus Schlacke. Verbesserte Aufbereitung erhöht den nutzbaren TiO₂-Gehalt. Produzenten erschließen Wert aus bestehender Kapazität. Der globale Titan-Schlacke-Markt profitiert von Effizienzgewinnen. Er unterstützt Margenverbesserungen ohne neue Minen. Innovation reduziert die Abfallerzeugung. Prozesskontrolle verbessert die Produktzuverlässigkeit. Technologieadoption schafft Wettbewerbsvorteile.
Marktsegmentierungsanalyse:
Nach Typ
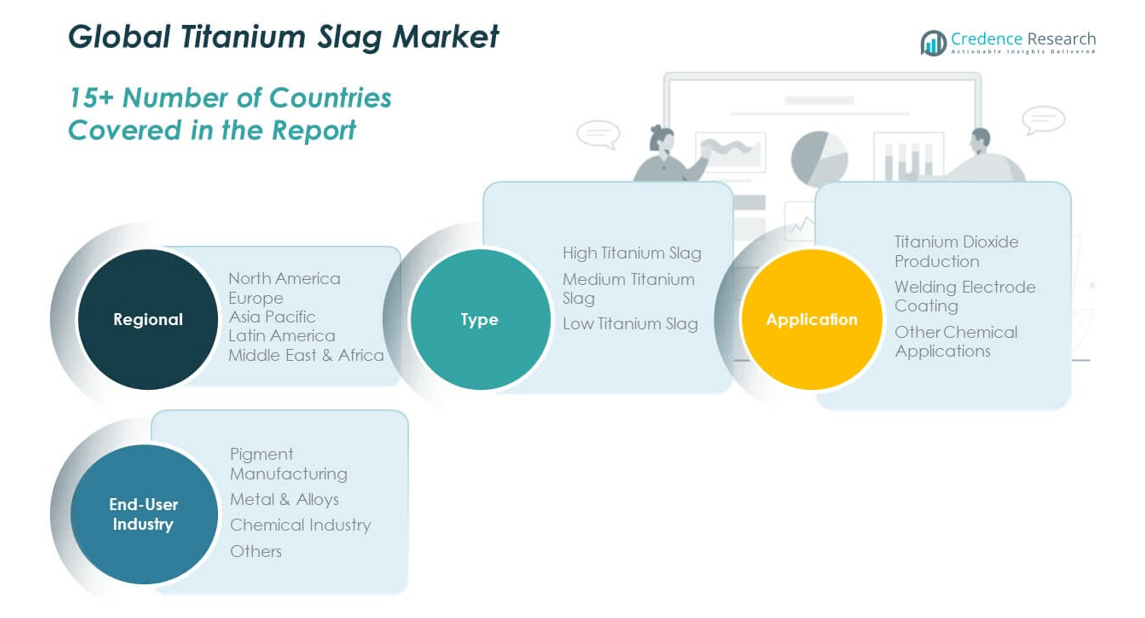
Hoch-Titan-Schlacke führt die Nachfrage aufgrund überlegener TiO₂-Konzentration und stabiler Chemie an. Produzenten bevorzugen diese Qualität für hochwertige Pigment- und Legierungswege. Mittel-Titan-Schlacke bedient ausgewogene Kosten- und Leistungsanforderungen bei industriellen Nutzern. Stahlverbundene Produzenten favorisieren diesen Typ für flexible Verarbeitung. Niedrig-Titan-Schlacke unterstützt preissensible Anwendungen mit niedrigeren Reinheitsanforderungen. Die Volumennachfrage bleibt in grundlegenden chemischen Anwendungen stabil. Der globale Titan-Schlacke-Markt spiegelt eine klare qualitätsbasierte Positionierung wider. Er ermöglicht es Lieferanten, unterschiedliche Qualitätsanforderungen zu bedienen.
- Zum Beispiel produziert Richards Bay Minerals mehrere Schlackequalitäten aus einem einzigen Schmelzkomplex, was eine maßgeschneiderte Versorgung für Pigmentproduzenten und industrielle Chemienutzer ermöglicht.
Nach Anwendung
Die Produktion von Titandioxid dominiert die Anwendungsnachfrage aufgrund von Skalierungs- und Konsistenzanforderungen. Pigmentanlagen benötigen zuverlässige Schlackenqualität für Chlorid- und Sulfatverfahren. Schweißelektrodenbeschichtungen verwenden Schlacke für Lichtbogenstabilität und Flussleistung. Dieses Segment schätzt eine vorhersehbare Mineralzusammensetzung. Andere chemische Anwendungen umfassen Katalysatoren und Spezialverbindungen. Diese Anwendungen bleiben nischenhaft, aber stabil. Der globale Titan-Schlacke-Markt richtet die Produktion an anwendungsspezifischen Standards aus. Er unterstützt eine diversifizierte Endnutzungsexposition.
- Zum Beispiel liefert Kenmare Resources Titan-Schlacke von seiner Moma-Mine an globale Pigmentproduzenten, mit jährlichen Ilmenit- und Schlackenlieferungen von über einer Million Tonnen, die den kontinuierlichen Betrieb von TiO₂-Anlagen unterstützen.
Nach Endverbraucherindustrie
Die Pigmentherstellung stellt die größte Endverbrauchergruppe dar, bedingt durch die anhaltende Nachfrage nach Beschichtungen. Produzenten verlassen sich auf langfristige Schlackenlieferverträge. Metall- und Legierungsindustrien verbrauchen Schlacke für titanreiche Rohstoffe. Luft- und Raumfahrt- sowie Verteidigungsprogramme unterstützen dieses Segment. Die Nachfrage der chemischen Industrie bleibt moderat, aber konstant. Andere Industrien umfassen Keramik und Spezialmaterialien. Der globale Titan-Schlacke-Markt balanciert diese Endverbraucherbedürfnisse aus. Er reduziert die Abhängigkeit von einer einzigen Nachfragequelle.
Segmentierung:
Nach Typ- Hoch-Titan-Schlacke
- Mittel-Titan-Schlacke
- Niedrig-Titan-Schlacke
- Titandioxidproduktion
- Schweißelektrodenbeschichtung
- Andere chemische Anwendungen
- Pigmentherstellung
- Metalle & Legierungen
- Chemische Industrie
- Andere
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Nordamerika
Der nordamerikanische Markt für Titan-Schlacke wurde 2018 auf 531,93 Millionen USD geschätzt und soll bis 2024 auf 738,37 Millionen USD und bis 2032 auf 1.158,78 Millionen USD anwachsen, mit einer CAGR von 5,4 % im Prognosezeitraum, was 2024 einen Marktanteil von fast 29,3 % ausmacht. Der globale Markt für Titan-Schlacke in Nordamerika profitiert von einer starken Pigmentproduktionskapazität und fortschrittlicher Fertigung. Die Vereinigten Staaten treiben die Nachfrage durch Beschichtungen, Kunststoffe und Baumaterialien an. Die Luft- und Raumfahrtindustrie sowie die Verteidigungsindustrie unterstützen den konstanten Verbrauch von legierungsfähiger Schlacke. Produzenten legen Wert auf Qualitätskontrolle und Versorgungssicherheit. Umweltvorschriften fördern effiziente Schmelzpraktiken. Langfristige Beschaffungsverträge stabilisieren die regionale Versorgung. Kanada trägt durch die Verfügbarkeit von Mineralien und integrierte Verarbeitung bei. Es hält ein stetiges Wachstumsmomentum aufrecht.
Europa
Der europäische Markt für Titan-Schlacke wurde 2018 auf 333,36 Millionen USD geschätzt und soll bis 2024 auf 444,11 Millionen USD und bis 2032 auf 631,07 Millionen USD anwachsen, mit einer CAGR von 4,1 % im Prognosezeitraum, was 2024 einen Marktanteil von etwa 17,6 % ausmacht. Der globale Markt für Titan-Schlacke in Europa stützt sich auf fortschrittliche Pigmenttechnologie und strenge Qualitätsstandards. Deutschland und Frankreich führen die Nachfrage aus den Beschichtungs- und Chemieindustrien an. Die Luft- und Raumfahrtfertigung unterstützt spezielle Legierungsanwendungen. Nachhaltigkeitspolitiken prägen die Beschaffungs- und Verarbeitungsentscheidungen. Die Importabhängigkeit bleibt in mehreren Ländern moderat. Produzenten konzentrieren sich auf Compliance und Rückverfolgbarkeit. Die industrielle Modernisierung unterstützt einen stabilen Verbrauch. Es spiegelt die Merkmale eines reifen Marktes wider.
Asien-Pazifik
Der asiatisch-pazifische Markt für Titan-Schlacke wurde 2018 auf 764,49 Millionen USD geschätzt und soll bis 2024 auf 1.118,31 Millionen USD und bis 2032 auf 1.856,81 Millionen USD anwachsen, mit einer CAGR von 6,1 % im Prognosezeitraum, was 2024 einen Marktanteil von fast 44,3 % ausmacht. Der globale Markt für Titan-Schlacke zeigt in dieser Region seine stärkste Expansion. China dominiert aufgrund der großen Pigmentproduktionskapazität. Japan und Südkorea unterstützen die Nachfrage aus den Automobil- und Elektroniksektoren. Indien verzeichnet einen steigenden Verbrauch durch Infrastruktur-Beschichtungen. Integrierte Lieferketten verbessern die Kosteneffizienz. Exportaktivitäten stärken den regionalen Einfluss. Die Kapazitätserweiterung bleibt aktiv. Es fungiert als primärer Wachstumsmotor.
Lateinamerika
Der Markt für Titanschlacke in Lateinamerika wurde 2018 mit 84,30 Millionen USD bewertet und soll bis 2024 auf 117,35 Millionen USD und bis 2032 auf 162,29 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 3,7 % im Prognosezeitraum, was einem Marktanteil von fast 4,7 % im Jahr 2024 entspricht. Der globale Markt für Titanschlacke in Lateinamerika wächst in moderatem Tempo. Brasilien verankert die regionale Nachfrage durch die Pigment- und Chemieindustrie. Bergbauressourcen unterstützen die Verfügbarkeit von Rohstoffen. Industrielle Diversifizierung verbessert den Anwendungsspielraum. Die Importabhängigkeit bleibt überschaubar. Infrastrukturprojekte erhalten die Nachfrage nach Beschichtungen. Investitionsaktivitäten bleiben selektiv. Es bietet ein stetiges langfristiges Potenzial.
Naher Osten
Der Markt für Titanschlacke im Nahen Osten wurde 2018 mit 48,72 Millionen USD bewertet und soll bis 2024 auf 62,61 Millionen USD und bis 2032 auf 82,09 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 3,0 % im Prognosezeitraum, was einem Marktanteil von etwa 2,5 % im Jahr 2024 entspricht. Der globale Markt für Titanschlacke im Nahen Osten profitiert von der baubedingten Nachfrage nach Beschichtungen. Die GCC-Länder führen den regionalen Verbrauch an. Industrielle Diversifizierung unterstützt chemische Anwendungen. Die Importabhängigkeit bleibt in den meisten Märkten hoch. Die Verfügbarkeit von Energie unterstützt die Verarbeitungsfähigkeit. Investitionen in die Infrastruktur erhalten die Nachfrage. Die Marktdurchdringung schreitet allmählich voran. Es spiegelt dynamisches Nischenwachstum wider.
Afrika
Der Markt für Titanschlacke in Afrika wurde 2018 mit 26,13 Millionen USD bewertet und soll bis 2024 auf 40,92 Millionen USD und bis 2032 auf 50,24 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 2,2 % im Prognosezeitraum, was einem Marktanteil von fast 1,6 % im Jahr 2024 entspricht. Der globale Markt für Titanschlacke in Afrika stützt sich auf die Stärke der Mineralressourcen. Südafrika führt die regionale Produktion und den Verbrauch an. Exportorientierte Operationen prägen die Nachfragemuster. Die lokale Pigmentherstellung bleibt begrenzt. Infrastrukturlücken beeinflussen den Verarbeitungsumfang. Investitionen konzentrieren sich auf vorgelagerte Bergbauressourcen. Das industrielle Wachstum schreitet langsam voran. Es hat langfristige strategische Bedeutung.
Analyse der Hauptakteure:
- Tronox Limited
- Iluka Resources Limited
- Timet Group (Titanium Metals Corporation)
- Kenmare Resources Plc
- Cristal Global
- LC Minerals
- Richards Bay Minerals
- Base Titanium Ltd
- Anhui Conch Titanium Slag Co., Ltd.
Wettbewerbsanalyse:
Der globale Markt für Titanschlacke weist eine moderat konsolidierte Wettbewerbsstruktur auf. Große Produzenten betreiben integrierte Bergbau- und Schmelzanlagen. Diese Integration unterstützt die Kostenkontrolle und die Versorgungssicherheit mit Rohstoffen. Führende Akteure konzentrieren sich auf langfristige Lieferverträge mit Pigmentherstellern. Konsistenz in der Produktqualität bleibt ein entscheidender Wettbewerbsfaktor. Unternehmen investieren in die Aufwertung von Schlacke und Prozessoptimierung. Regionale Nähe zu Endverbrauchern stärkt die Marktpositionierung. Exportfähigkeit beeinflusst die globale Reichweite. Es spiegelt den Wettbewerb basierend auf Größe, Zuverlässigkeit und technischer Expertise wider.
Neueste Entwicklungen:
- Tronox Limited erhielt am 9. Dezember 2025 erhebliche Unterstützung, als die Export-Import Bank der Vereinigten Staaten (EXIM) und Export Finance Australia (EFA) bedingte und unverbindliche Unterstützungsschreiben/Interessenbekundungen für eine Finanzierung von bis zu 600 Millionen US-Dollar zur Förderung der Lieferkettenstrategie von Tronox für seltene Erden ankündigten. Die Finanzierung soll Minenerweiterungen, Infrastrukturentwicklung sowie Crack- und Laugungskapazitäten für die Produktion von seltenen Erden in Westaustralien unterstützen. Tronox hat eine Vor-Machbarkeitsstudie abgeschlossen und arbeitet an einer endgültigen Machbarkeitsstudie für eine vorgeschlagene Crack- und Laugungsanlage zur Herstellung von gemischtem Seltenerdkarbonat, das sowohl leichte als auch schwere seltene Erden umfasst. Am 17. März 2025 kündigte Tronox jedoch eine bedeutende Umstrukturierung mit der dauerhaften Schließung seiner Titandioxid-Anlage in Botlek, Niederlande, an, die über eine jährliche Kapazität von 90.000 Tonnen verfügte und etwa 240 Mitarbeiter beschäftigte. Die Entscheidung folgte einer strategischen Überprüfung des Anlagenportfolios, die durch den Wettbewerbsdruck chinesischer Unternehmen und globale Ungleichgewichte in der Versorgung ausgelöst wurde.
- Kenmare Resources Plc beendete am 19. Juni 2025 die Übernahmegespräche mit einem von Oryx Global Partners geführten Konsortium, nachdem das Konsortium angedeutet hatte, dass es nur zu Preisen weit unterhalb seines ursprünglichen Vorschlags fortfahren würde. Das Konsortium stellte die Zusammenarbeit nach einem umfassenden Due-Diligence-Prozess und unter Berücksichtigung seiner Ergebnisse ein. Kenmare konzentriert sich weiterhin auf seine Entwicklungsprojekte, wobei das Upgrade-Projekt der Nasskonzentratoranlage A (WCP A) planmäßig voranschreitet, obwohl die Inbetriebnahme im vierten Quartal 2025 Verzögerungen erlitten hat, insbesondere in Bezug auf Probleme beim Schlammmanagement. Das Upgrade-Projekt, das den Übergang des Bergbaus in die Nataka-Erzzone (die etwa 70 % der Ressourcenbasis von Moma ausmacht) vorsieht, soll die langfristige Produktion für über 20 Jahre mit einem geschätzten Kapitalaufwand von 341 Millionen US-Dollar sichern. Im November 2025 senkte Kenmare seine Produktionsprognose für 2025 aufgrund von Verzögerungen bei der Inbetriebnahme von WCP A und der Installation neuer Bagger.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Anwendung, Endverbraucherindustrie und regionalen Segmenten. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage bleibt mit dem Wachstum der Titandioxid-Pigmentproduktion verbunden.
- Hochwertige Schlacke gewinnt weiterhin in Premiumanwendungen an Beliebtheit.
- Asien-Pazifik behält seine Position als Hauptwachstumszentrum.
- Integrierte Lieferketten verbessern die operative Widerstandsfähigkeit.
- Technologie-Upgrades verbessern die Reinheit der Schlacke und die Rückgewinnungseffizienz.
- Umweltkonformität prägt die Verarbeitungsentscheidungen.
- Langfristige Verträge stabilisieren die Beschaffungsstrategien.
- Die Nachfrage nach Luft- und Raumfahrtlegierungen unterstützt Spezialqualitäten.
- Der regionale Kapazitätsausbau reduziert die Abhängigkeit von der Logistik.
- Strategische Partnerschaften stärken die globale Marktpräsenz.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Titan-Schlacke?
Mit welcher jährlichen Wachstumsrate wird der globale Titan-Schlacke-Markt voraussichtlich zwischen 2025 und 2032 wachsen?
Welche Faktoren treiben das Wachstum des Titan-Schlackemarktes an?
Welche Regionen dominieren den Titan-Schlacke-Markt?
Wie reagiert der Titan-Schlackemarkt auf Umweltvorschriften?
Welche Branchen tragen am meisten zum Verbrauch von Titan-Schlacke bei?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Titaniaschlackemarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Titaniaschlackemarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,521.67 million → 2032: USD 3,941.28 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Titaniaschlackemarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Titaniaschlackemarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Titaniaschlackemarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Titaniaschlackemarkt Market Drivers
- 3.3 Titaniaschlackemarkt Market Restraints & Challenges
- 3.4 Titaniaschlackemarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Titaniaschlackemarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Titaniaschlackemarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Titaniaschlackemarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Titaniaschlackemarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Titaniaschlackemarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Titaniaschlackemarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Titaniaschlackemarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Titaniaschlackemarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Titaniaschlackemarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Titaniaschlackemarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Titaniaschlackemarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Titaniaschlackemarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Titaniaschlackemarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Titaniaschlackemarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Titaniaschlackemarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Titaniaschlackemarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Titaniaschlackemarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Titaniaschlackemarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Titaniaschlackemarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
