
Marktübersicht
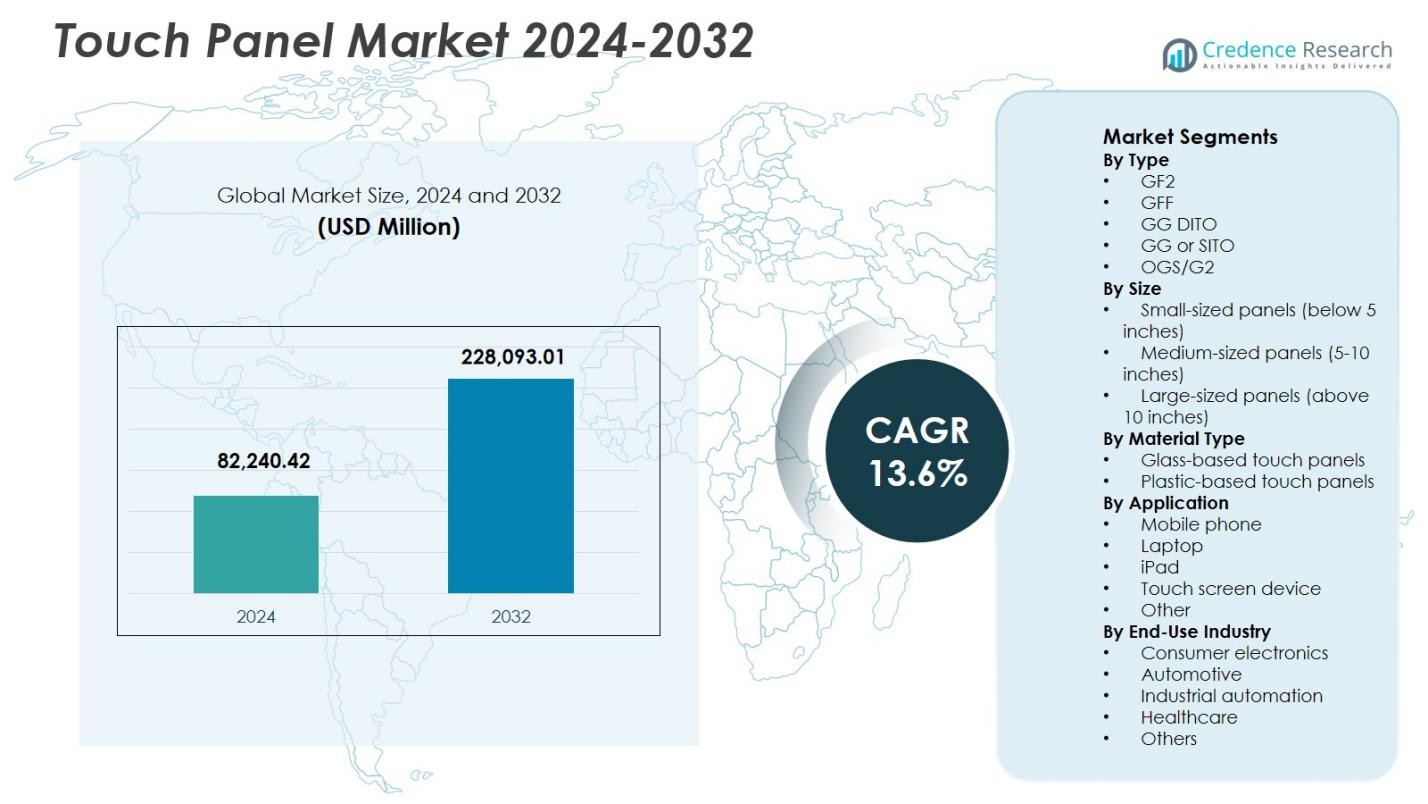
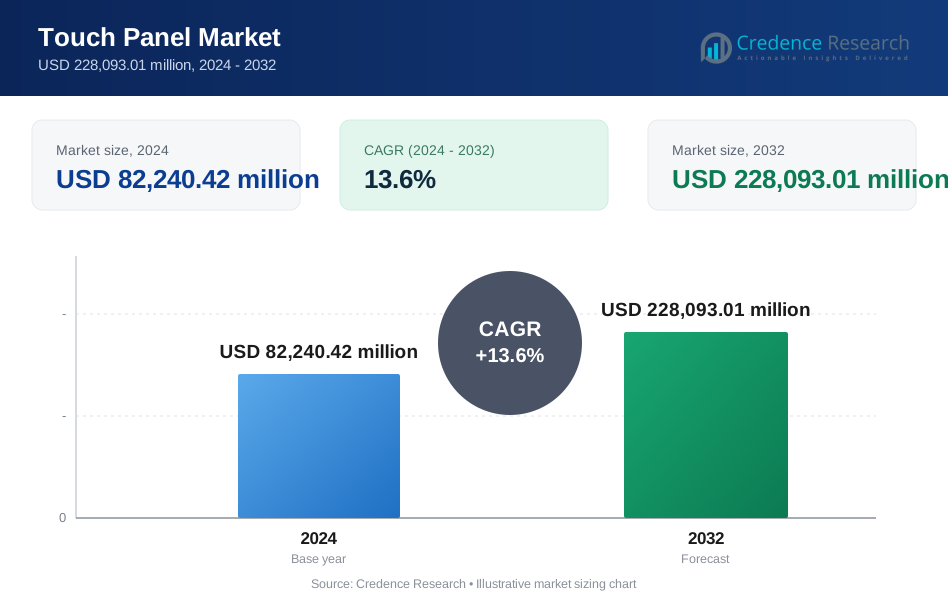
Die Größe des Touchpanel-Marktes wurde im Jahr 2024 auf 82.240,42 Millionen USD geschätzt und soll bis 2032 228.093,01 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 13,6 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des Touchpanel-Marktes 2024 | 82.240,42 Millionen USD |
| Touchpanel-Markt, CAGR | 13,6% |
| Größe des Touchpanel-Marktes 2032 | 228.093,01 Millionen USD |
Der Touchpanel-Markt zeigt eine starke Präsenz globaler Display-Hersteller und Touch-Technologie-Spezialisten, darunter BOE Technology Group, AU Optronics Corporation, Innolux Corporation, Corning Incorporated, Elo Touch Solutions, Fujitsu Limited, General Interface Solution (GIS), DISplax Interactive Systems, Atmel Corporation und Cypress Semiconductor. Diese Akteure konzentrieren sich auf fortschrittliche Glastechnologien, Sensorintegration und skalierbare Produktion, um den Bereichen Unterhaltungselektronik, Automobil, Industrie und Gewerbe zu dienen. Der asiatisch-pazifische Raum führt den Touchpanel-Markt mit einem Anteil von 38,9 % an, unterstützt durch großflächige Elektronikfertigung, robuste Lieferketten und hohe Nachfrage nach Smartphones und Automobildisplays. Nordamerika und Europa folgen, angetrieben durch die Digitalisierung im Automobilbereich, industrielle Automatisierung und die Einführung im Gesundheitswesen, was die globale Expansion von touchfähigen Schnittstellen verstärkt.
Markteinblicke
- Der Touchpanel-Markt wurde im Jahr 2024 auf 82.240,42 Millionen USD geschätzt und soll bis 2032 mit einer CAGR von 13,6 % wachsen, was eine starke Dynamik in den Bereichen Verbraucher, Automobil und Industrie widerspiegelt.
- Die steigende Verbreitung von Smartphones, Tablets, Infotainmentsystemen im Auto und industriellen HMIs treibt das Wachstum des Touchpanel-Marktes voran, wobei der GG- (Glas-Glas) oder SITO-Typ mit einem Anteil von 36,8 % aufgrund von Haltbarkeit und optischer Klarheit die Segmentlandschaft anführt.
- Zu den wichtigsten Trends auf dem Touchpanel-Markt gehören ultradünne Designs, fortschrittliche Glasbeschichtungen, In-Cell- und On-Cell-Integration sowie der zunehmende Einsatz von großformatigen interaktiven Displays im Einzelhandel, Gesundheitswesen und bei intelligenten Infrastrukturprojekten.
- Intensiver Preisdruck, hohe Fertigungskapazität und technische Komplexität wirken als Einschränkungen auf dem Touchpanel-Markt und zwingen die Akteure, sich auf Kostenoptimierung, Prozesseffizienz und wertschöpfende Anpassungsstrategien zu konzentrieren.
- Der asiatisch-pazifische Raum führt den Touchpanel-Markt mit einem Anteil von 38,9 % an, gefolgt von Nordamerika mit 24,8 % und Europa mit 21,6 %, unterstützt durch die Stärke der Elektronikfertigung, Digitalisierung im Automobilbereich und die Einführung industrieller Automatisierung.
Analyse der Marktsegmentierung:
Nach Typ:
Der Touchpanel-Markt nach Typ zeigt eine starke Dominanz des GG (Glas-Glas) oder SITO-Segments, das 2024 einen Marktanteil von 36,8 % ausmachte. GG/SITO-Touchpanels bieten überlegene optische Klarheit, hohe Haltbarkeit und verbesserte Multi-Touch-Genauigkeit, was sie weit verbreitet in Smartphones, Tablets, industriellen HMIs und hochwertigen Unterhaltungselektronikgeräten macht. Die steigende Nachfrage nach kratzfesten, hochtransparenten Displays in Infotainmentsystemen für Fahrzeuge und kommerziellen Displays unterstützt weiterhin dieses Segment. Währenddessen halten die GFF- und OGS/G2-Segmente eine stabile Akzeptanz aufgrund dünnerer Formfaktoren und Kosteneffizienz in Geräten der mittleren Preisklasse aufrecht.
- Zum Beispiel integriert Sonys Xperia 5 IV-Smartphone Corning Gorilla Glass Victus in einer GG-Struktur für seine Vorder- und Rückseitenabdeckungen, was Kratz- und Sturzfestigkeit bietet und gleichzeitig fortschrittliches Imaging auf einem hochklaren Display unterstützt.
Nach Größe:
Nach Größe dominierten mittelgroße Touchpanels (5–10 Zoll) den Touchpanel-Markt mit einem Anteil von 42,5 % im Jahr 2024. Dieses Segment profitiert von einer umfangreichen Nutzung in Smartphones, POS-Terminals, Infotainmentsystemen und tragbaren medizinischen Geräten. Das Wachstum wird durch die steigende Smartphone-Penetration, die zunehmende Akzeptanz von touchfähigen Einzelhandelssystemen und die Nachfrage nach kompakten, aber interaktiven Displays angetrieben. Große Panels gewinnen an Dynamik in interaktiven Kiosken und digitaler Beschilderung, während kleine Panels weiterhin Wearables und tragbare Elektronik bedienen, was eine ausgewogene Nachfrage über die Größenkategorien hinweg aufrechterhält.
- Zum Beispiel verwendet der Tata Nexon ein 10,25-Zoll-Touchscreen-Infotainmentsystem in seiner Creative Plus-Variante und höher, das drahtloses Android Auto und Apple CarPlay für eine verbesserte Fahrerinteraktion unterstützt.
Nach Materialtyp:
Basierend auf dem Materialtyp führten glasbasierte Touchpanels den Markt mit einem Anteil von 61,4 % im Jahr 2024 an, angetrieben durch ihre hohe optische Leistung, Haltbarkeit und Verschleißfestigkeit. Glasbasierte Lösungen werden in Smartphones, Tablets, Fahrzeugdisplays und industriellen Steuerungspaneelen bevorzugt, wo Präzision und langfristige Zuverlässigkeit entscheidend sind. Die wachsende Integration fortschrittlicher Beschichtungen, verstärktem Glas und hochauflösenden Displays beschleunigt die Akzeptanz weiter. Kunststoffbasierte Touchpanels behalten ihre Relevanz in kostensensiblen und flexiblen Anwendungen, aber glasbasierte Panels bleiben die erste Wahl für leistungsorientierte Endverbrauchersektoren.
Wichtige Wachstumsfaktoren
Erweiterte Akzeptanz von touchfähiger Unterhaltungselektronik
Das schnelle Wachstum bei Smartphones, Tablets, Laptops und tragbaren Geräten bleibt ein zentraler Treiber für den Touchpanel-Markt. Verbraucher verlangen zunehmend intuitive, reaktionsschnelle und visuell verbesserte Schnittstellen, was Hersteller dazu veranlasst, fortschrittliche kapazitive Touchpanels in ihre Produktlinien zu integrieren. Kontinuierliche Geräteersatzzyklen, steigendes verfügbares Einkommen in Schwellenländern und die erhöhte Verbreitung von Multi-Touch-Displays beschleunigen die Volumennachfrage. Darüber hinaus übernehmen OEMs dünnere und rahmenlose Designs, was den Bedarf an leistungsstarken Touchpanels weiter verstärkt, die Genauigkeit, Haltbarkeit und nahtlose Benutzerinteraktion in der Unterhaltungselektronik bieten.
- Zum Beispiel stattet Apple iPhones mit kapazitiven Touchscreens aus, die eine hohe Empfindlichkeit und Multi-Touch-Fähigkeit bieten. Diese ermöglichen die Gestenerkennung wie Pinch-to-Zoom durch ein Raster von Sensorschleifen, die die elektrische Leitfähigkeit von Berührungen erkennen.
Steigende Integration in Automobil- und Transportsystemen
Die zunehmende Digitalisierung von Fahrzeuginnenräumen treibt das Wachstum des Touchpanel-Marktes erheblich voran. Automobilhersteller integrieren Touchpanels in Infotainmentsysteme, digitale Armaturenbretter, Navigationseinheiten und Klimasteuerungen, um das Benutzererlebnis und die Fahrzeugästhetik zu verbessern. Der Trend zu vernetzten Fahrzeugen und elektrischer Mobilität verstärkt die Nachfrage nach großen, hochauflösenden und langlebigen Touch-Displays, die unter extremen Bedingungen betrieben werden können. Wachsende Investitionen in autonome Fahrtechnologien und intelligente Cockpit-Designs stärken die langfristige Nachfrage aus den Automobil- und Transportsektoren weiter.
- Zum Beispiel stattet Mercedes-Benz seine elektrische Limousine EQS mit dem MBUX Hyperscreen aus, einer gebogenen 56-Zoll-Glasoberfläche, die drei separate hochauflösende Displays integriert, darunter ein 17,7-Zoll-OLED-Zentraldisplay und ein 12,3-Zoll-OLED-Passagierdisplay, die alle durch kratz- und reflexionsbeständiges Aluminiumsilikatglas geschützt sind.
Wachsende Implementierung in industriellen und kommerziellen Anwendungen
Industrielle Automatisierung und kommerzielle Digitalisierung sind starke Wachstumstreiber für den Touchpanel-Markt. Touchpanels werden häufig in industriellen HMIs, medizinischen Geräten, Selbstbedienungskiosken, POS-Terminals und intelligenten Geräten eingesetzt. Unternehmen bevorzugen Touch-Interfaces für betriebliche Effizienz, reduzierten mechanischen Verschleiß und verbesserte Mensch-Maschine-Interaktion. Die Expansion von intelligenten Fabriken, der Digitalisierung im Gesundheitswesen und der Automatisierung im Einzelhandel erzeugt weiterhin eine konstante Nachfrage. Touchpanels mit hoher Haltbarkeit, Handschuhkompatibilität und Beständigkeit gegen Staub und Feuchtigkeit gewinnen in anspruchsvollen Industrieumgebungen an Beliebtheit.
Wichtige Trends & Chancen
Fortschritte in der Display-Technologie und Materialinnovation
Technologische Fortschritte schaffen erhebliche Chancen im Touchpanel-Markt. Hersteller entwickeln ultradünne Panels, flexible Displays und verbesserte Sensorarchitekturen, um die nächste Generation von Geräten zu unterstützen. Innovationen wie In-Cell- und On-Cell-Touch-Integration, verstärktes Glas und fortschrittliche Beschichtungen verbessern die optische Klarheit und Reaktionsfähigkeit, während sie die Anzahl der Komponenten reduzieren. Diese Entwicklungen unterstützen faltbare Geräte, randlose Bildschirme und leichte Elektronik. Materialinnovationen ermöglichen es Anbietern, ihre Angebote zu differenzieren und die Nachfrage nach hochwertigen Unterhaltungselektronik- und Automobildisplay-Anwendungen zu bedienen.
- Zum Beispiel brachte HKC ein 27-Zoll-In-Cell-Touch-Display auf den Markt, das Touch-Sensoren im TFT-Array-Substrat integriert und 3.600 Touch-Zonen sowie eine 10-Punkt-Gleichzeitigkeitserkennung bei einer Bildwiederholrate von 120 Hz unterstützt.
Wachstum von interaktiven Displays und intelligenter Infrastruktur
Die zunehmende Verbreitung interaktiver Displays in Smart Cities, Bildungseinrichtungen und öffentlicher Infrastruktur bietet starke Chancen. Touchpanels werden zunehmend in digitaler Beschilderung, interaktiven Kiosken, Ticketingsystemen und intelligenten Klassenzimmerlösungen eingesetzt. Regierungen und Unternehmen investieren in intelligente Infrastruktur, um öffentliche Dienstleistungen und Benutzerengagement zu verbessern. Großformatige Touchpanels profitieren von diesem Trend, unterstützt durch Urbanisierungs- und digitale Transformationsinitiativen. Anbieter, die skalierbare, langlebige und hochhelle Touch-Lösungen anbieten, sind gut positioniert, um von der wachsenden öffentlichen und kommerziellen Nutzung zu profitieren.
- Zum Beispiel implementierte GEA einen mobilen Showroom mit der interaktiven Touchscreen-Technologie von POPcomms, um Heiz-, Kühl- und Prozessgeräte für Kunden aus der Lebensmittel-, Getränke- und Pharmaindustrie weltweit zu demonstrieren.
Wichtige Herausforderungen
Preisdruck und intensives Wettbewerbsumfeld
Der Touchpanel-Markt steht aufgrund intensiven Wettbewerbs und hoher Produktionskapazitäten unter anhaltendem Preisdruck. Die Standardisierung von Touch-Technologien und aggressive Preisgestaltung durch Großhersteller drücken die Gewinnspannen. OEMs verlangen kostengünstige Lösungen ohne Leistungseinbußen, was die Anbieter zwingt, Preise und Innovationen in Einklang zu bringen. Kleinere Akteure stehen vor Herausforderungen, mit vertikal integrierten Herstellern zu konkurrieren, die von Skaleneffekten profitieren. Dieses wettbewerbsintensive Umfeld schränkt die Preisflexibilität ein und erfordert kontinuierliche operative Effizienz, um die Rentabilität zu erhalten.
Technische Komplexität und Zuverlässigkeitsanforderungen
Die zunehmende technische Komplexität stellt Herausforderungen für den Touchpanel-Markt dar. Die Nachfrage nach dünneren Designs, höherer Empfindlichkeit, Mehrfachtouch-Genauigkeit und Haltbarkeit erhöht die technischen Anforderungen. Touchpanels müssen unter verschiedenen Umweltbedingungen wie Hitze, Feuchtigkeit und mechanischem Stress zuverlässig funktionieren. Die Erfüllung strenger Qualitätsstandards in Automobil-, Industrie- und Medizinanwendungen erhöht die Entwicklungs- und Testkosten. Hersteller müssen in fortschrittliche Produktionsprozesse und Qualitätssicherung investieren, was sich auf die Markteinführungszeit und die Gesamtkostenstrukturen auswirken kann.
Regionale Analyse
Nordamerika
Nordamerika machte 24,8 % des Touchpanel-Marktes im Jahr 2024 aus, unterstützt durch starke Nachfrage aus den Bereichen Unterhaltungselektronik, Automobil-Infotainment und industrielle Automatisierung. Die Region profitiert von der hohen Akzeptanz fortschrittlicher Technologien, der frühen Integration von Touch-Systemen und der starken Präsenz führender OEMs und Technologieinnovatoren. Das Wachstum wird durch die zunehmende Verbreitung von Touchpanels in medizinischen Geräten, Einzelhandels-Selbstbedienungssystemen und intelligenten Infrastrukturprojekten verstärkt. Kontinuierliche Investitionen in Elektrofahrzeuge, digitale Cockpits und interaktive kommerzielle Displays stützen die Nachfrage nach leistungsstarken und langlebigen Touchpanel-Lösungen in der gesamten Region weiter.
Europa
Europa hielt einen Marktanteil von 21,6 % im Jahr 2024, angetrieben durch eine stetige Nachfrage aus der Automobilherstellung, industriellen Ausrüstungen und öffentlichen Infrastruktur-Anwendungen. Die starke Automobilbasis der Region beschleunigt die Einführung von Touchpanels in Armaturenbrettern, Infotainmentsystemen und Steuerungsschnittstellen. Der zunehmende Fokus auf intelligente Fabriken, die Digitalisierung des Gesundheitswesens und energieeffiziente Gebäude unterstützt die anhaltende Nachfrage. Der regulatorische Schwerpunkt auf Sicherheit und Qualität begünstigt hochzuverlässige Touchlösungen, insbesondere glasbasierte Panels. Die Einführung interaktiver Displays in Verkehrsknotenpunkten, Einzelhandelsumgebungen und Smart-City-Projekten stärkt weiterhin die regionale Marktaussicht.
Asien-Pazifik
Asien-Pazifik dominierte den Touchpanel-Markt mit einem Anteil von 38,9 % im Jahr 2024, angeführt durch großangelegte Elektronikproduktion und starke Nachfrage nach Verbrauchsgeräten. Länder wie China, Südkorea, Japan und Taiwan dienen als wichtige Produktionszentren für Smartphones, Tablets und Displaykomponenten. Rasche Urbanisierung, wachsende Mittelschicht und hohe Smartphone-Durchdringung treiben das Volumenwachstum voran. Darüber hinaus beschleunigen steigende Investitionen in Automobilelektronik, industrielle Automatisierung und digitalen Einzelhandel die regionale Einführung. Kosteneffiziente Produktion, robuste Lieferketten und kontinuierliche technologische Innovation stärken die Führungsposition von Asien-Pazifik.
Lateinamerika
Lateinamerika erfasste einen Anteil von 7,9 % am Touchpanel-Markt im Jahr 2024, unterstützt durch allmähliches Wachstum in der Unterhaltungselektronik, Einzelhandelsautomatisierung und Verkehrsinfrastruktur. Die zunehmende Smartphone-Nutzung, Modernisierung von Einzelhandelssystemen und steigende Einführung digitaler Kioske tragen zur Nachfrage bei. Regierungen und private Unternehmen investieren zunehmend in intelligente öffentliche Dienstleistungen und Gesundheitsinfrastruktur, was die Integration von Touchpanels unterstützt. Während die Preissensibilität ein Faktor bleibt, treiben verbesserte wirtschaftliche Bedingungen und zunehmendes digitales Bewusstsein die stetige Einführung mittelgroßer und kosteneffizienter Touchpanel-Lösungen in der Region voran.
Naher Osten & Afrika
Der Nahe Osten & Afrika machte 6,8 % des Marktanteils im Jahr 2024 aus, angetrieben durch Smart-City-Initiativen, Infrastrukturentwicklung und digitale Transformationsprogramme. Touchpanels werden zunehmend in Transportsystemen, Regierungsdiensten, Einzelhandelsumgebungen und kommerziellen Gebäuden eingesetzt. Die Region profitiert von steigenden Investitionen in intelligente Infrastruktur, Gastgewerbe und Modernisierung des Gesundheitswesens. Die Nachfrage ist besonders stark nach großformatigen und langlebigen Touchpanels, die für öffentliche und Außenanwendungen geeignet sind. Laufende Stadtentwicklung und technologiegetriebene Servicebereitstellung unterstützen weiterhin das langfristige Marktwachstum.
Marktsegmentierungen:
Nach Typ
- GF2
- GFF
- GG DITO
- GG oder SITO
- OGS/G2
Nach Größe
- Kleinformatige Panels (unter 5 Zoll)
- Mittelgroße Panels (5-10 Zoll)
- Großformatige Panels (über 10 Zoll)
Nach Materialtyp
- Glasbasierte Touchpanels
- Kunststoffbasierte Touchpanels
Nach Anwendung
- Mobiltelefon
- Laptop
- iPad
- Touchscreen-Gerät
- Andere
Nach Endverbrauchsindustrie
- Unterhaltungselektronik
- Automobilindustrie
- Industrielle Automatisierung
- Gesundheitswesen
- Andere
Nach Geographie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Analyse der Wettbewerbslandschaft hebt eine moderat konsolidierte Struktur hervor, die von globalen Display-Herstellern und spezialisierten Touch-Technologie-Anbietern geprägt ist. BOE Technology Group, AU Optronics Corporation, Innolux Corporation, Corning Incorporated, Elo Touch Solutions, Fujitsu Limited, General Interface Solution (GIS), DISplax Interactive Systems, Atmel Corporation und Cypress Semiconductor bilden das Kernwettbewerbsumfeld. Führende Akteure konzentrieren sich auf vertikale Integration, fortschrittliche Glastechnologien und Sensorinnovationen, um Kosteneffizienz und Leistungsdifferenzierung zu stärken. Strategische Prioritäten umfassen die Entwicklung von ultradünnen Panels, verbesserte optische Klarheit und Haltbarkeit für Automobil-, Industrie- und Großformatanwendungen. Unternehmen investieren zunehmend in Kapazitätserweiterungen im asiatisch-pazifischen Raum und stärken Partnerschaften mit OEMs in den Bereichen Unterhaltungselektronik und Automobilindustrie. Kontinuierliche F&E, Optimierung der Lieferkette und Anpassung an Endverbraucheranforderungen bleiben zentral, um die Wettbewerbsposition im Touchpanel-Markt zu erhalten.
Analyse der Hauptakteure
- Innolux Corporation
- Elo Touch Solutions
- Corning Incorporated
- AU Optronics Corporation
- Fujitsu Limited
- General Interface Solution Ltd. (GIS)
- Cypress Semiconductor
- BOE Technology Group Co., Ltd.
- Atmel Corporation
- DISplax Interactive Systems
Jüngste Entwicklungen
- Im August 2025 gab Zebra Technologies bekannt, dass es Elo Touch Solutions in einer endgültigen Vereinbarung übernehmen wird, die darauf abzielt, das Portfolio an Touchscreen- und Self-Service-Lösungen zu erweitern.
- Im November 2025 gingen Synaptics und Qualcomm Technologies eine strategische Partnerschaft ein, um die Technologie für Touch- und Fingerabdrucksensoren für mobile und KI-PC-Plattformen voranzutreiben.
- Im Juli 2025 brachte Delta seine neue DOP-300S-Serie Touch Panel HMI auf den Markt, die für intelligente Fertigung und IIoT-Anwendungen entwickelt wurde.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Größe, Materialtyp, Anwendung, Endverbrauchsindustrie und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für Touch Panels wird sich mit anhaltender Nachfrage nach Smartphones, Tablets und aufkommenden tragbaren Geräten weiter ausdehnen.
- Die Einführung in der Automobilindustrie wird beschleunigt, da digitale Cockpits, Infotainmentsysteme und touchbasierte Steuerungen zu Standardmerkmalen werden.
- Die industrielle Automatisierung und intelligente Fertigung werden zunehmend auf langlebige und hochpräzise Touch-Oberflächen angewiesen sein.
- Die Integration von Touch Panels in medizinische Geräte und digitale Gesundheitssysteme wird die langfristige Nachfrage stärken.
- Technologische Fortschritte werden dünnere, leichtere und reaktionsschnellere Touch Panel-Designs vorantreiben.
- Das Wachstum interaktiver Displays im Einzelhandel, in der Bildung und in der öffentlichen Infrastruktur wird die Akzeptanz von Großformat-Panels unterstützen.
- Der asiatisch-pazifische Raum wird aufgrund starker Elektronik-Ökosysteme das primäre Herstellungs- und Verbrauchszentrum bleiben.
- Materialinnovationen werden die Haltbarkeit, optische Klarheit und Umweltbeständigkeit von Touch Panels verbessern.
- Der Wettbewerbsdruck wird die Hersteller zu Kostenoptimierung und wertschöpfender Anpassung drängen.
- Der zunehmende Fokus auf Smart Cities und digitale Dienste wird neue Anwendungsmöglichkeiten in verschiedenen Regionen schaffen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Touchpanels und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Touchpanel-Markt voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Touchpanel-Marksegment hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Touchpanel-Marktes antreiben?
Wer sind die führenden Unternehmen im Touchpanel-Markt?
Welche Region hatte 2024 den größten Anteil am Touchpanel-Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Touchpanelmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Touchpanelmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 82,240.42 million → 2032: USD 228,093.01 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Touchpanelmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Touchpanelmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Touchpanelmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Touchpanelmarkt Market Drivers
- 3.3 Touchpanelmarkt Market Restraints & Challenges
- 3.4 Touchpanelmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Touchpanelmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Touchpanelmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Touchpanelmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Touchpanelmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Touchpanelmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Touchpanelmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Touchpanelmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Touchpanelmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Touchpanelmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Touchpanelmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Touchpanelmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Touchpanelmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Touchpanelmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Touchpanelmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Touchpanelmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Touchpanelmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Touchpanelmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Touchpanelmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Touchpanelmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
