
Marktübersicht
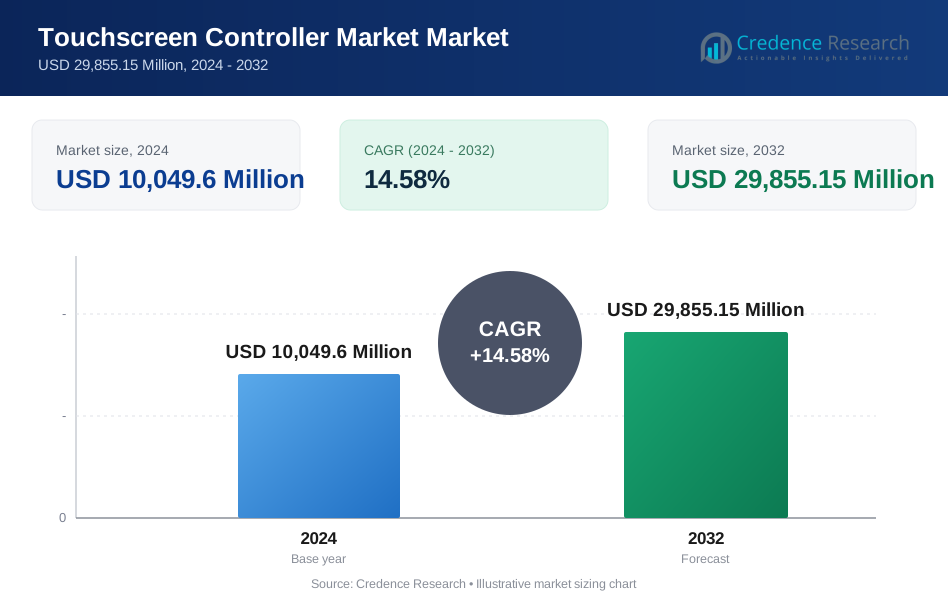
Der Markt für Touchscreen-Controller wurde im Jahr 2024 mit 10.049,6 Millionen USD bewertet und wird voraussichtlich bis 2032 29.855,15 Millionen USD erreichen, was einem CAGR von 14,58 % während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Touchscreen-Controller 2024 | 10.049,6 Millionen USD |
| Markt für Touchscreen-Controller, CAGR | 14,58% |
| Marktgröße für Touchscreen-Controller 2032 | 29.855,15 Millionen USD |
Der Markt für Touchscreen-Controller ist gekennzeichnet durch die Präsenz etablierter Halbleiter- und Schnittstellenlösungsanbieter wie Texas Instruments Incorporated, Analog Devices Inc., STMicroelectronics, NXP Semiconductors, Renesas Electronics Corporation, Microchip Technology Inc., Samsung Electronics Co. Ltd., Synaptics Incorporated, Goodix Technology Inc. und Infineon Technologies AG. Diese Unternehmen konzentrieren sich auf fortschrittliche kapazitive und Multi-Touch-Controller-Lösungen zur Unterstützung von Smartphones, Automobildisplays, industriellen HMIs und IoT-fähigen Geräten. Der asiatisch-pazifische Raum führt den Markt für Touchscreen-Controller mit einem Marktanteil von 38,9 % an, angetrieben durch die großflächige Herstellung von Unterhaltungselektronik und die hohe Durchdringung von Smartphones, gefolgt von Nordamerika mit einem Anteil von 28,4 %, unterstützt durch die starke Akzeptanz in Automobil- und Industrieanwendungen, und Europa mit einem Anteil von 23,6 %, das von fortschrittlichen Automobil- und Automatisierungsökosystemen profitiert.
Markteinblicke
- Die Marktgröße für Touchscreen-Controller lag 2024 bei 10.049,6 Millionen USD und wird voraussichtlich während des Prognosezeitraums mit einem CAGR von 14,58 % wachsen, unterstützt durch die starke Nachfrage in der Verbraucher-, Automobil- und Industrieelektronik.
- Die zunehmende Verbreitung von Smartphones, Tablets, Wearables und Smart-Home-Geräten bleibt ein zentraler Treiber, wobei kapazitive Technologie mit einem Marktanteil von 78,6 % aufgrund überlegener Empfindlichkeit und Multi-Touch-Fähigkeit führend ist.
- Die zunehmende Integration von Touch-Oberflächen in Automobil-Infotainment, digitale Cockpits und Elektrofahrzeuge stellt einen wichtigen Trend dar, der die Nachfrage nach automobilgeeigneten und hochzuverlässigen Touch-Controllern verstärkt.
- Hohe Designkomplexität, Integrationskosten und Herausforderungen bei der Leistungszuverlässigkeit in rauen Umgebungen wirken als Einschränkungen, insbesondere für kostenempfindliche Hersteller und industrielle Anwendungen.
- Der asiatisch-pazifische Raum dominiert den Markt mit einem regionalen Anteil von 38,9 %, angetrieben durch die großflächige Elektronikherstellung, gefolgt von Nordamerika mit 28,4 % und Europa mit 23,6 %, was die starke Akzeptanz in der Automobil-, Industrieautomatisierung und fortschrittlichen Unterhaltungselektronik widerspiegelt.
Marktsegmentierungsanalyse:
Nach Technologie:
Der Markt für Touchscreen-Controller wird nach Technologie von dem kapazitiven Segment dominiert, das 2024 einen Marktanteil von 78,6 % erreichte. Dies ist auf seine überlegene Empfindlichkeit, Haltbarkeit und Unterstützung für fortschrittliche Gestenerkennung zurückzuführen. Kapazitive Controller dominieren Smartphones, Tablets, Infotainmentsysteme in Fahrzeugen und industrielle HMIs aufgrund ihrer Fähigkeit, präzise Multi-Touch-Leistung und nahtlose Benutzererfahrung zu bieten. Die zunehmende Verbreitung von randlosen Displays, die steigende Integration von Touch-Oberflächen in Fahrzeugen und die wachsende Nachfrage nach hochwertigen Unterhaltungselektronikprodukten stärken weiterhin die Führungsposition der kapazitiven Technologie, während die resistive Technologie auf Nischenanwendungen in der Industrie und robusten Anwendungen beschränkt bleibt.
- Zum Beispiel liefert Synaptics seinen ClearPad S3708 kapazitiven Touch-Controller für Xiaomis Mi4c-Smartphone, der Rand-Scrollen und Tippen für verbesserte Multi-Touch-Interaktion auf randlosen Designs ermöglicht.
Nach Schnittstelle:
Nach Schnittstelle hat sich der Inter-Integrated Circuit (I²C) als dominierendes Untersegment mit einem Marktanteil von 42,3 % im Jahr 2024 etabliert, unterstützt durch seine geringe Pin-Anzahl, reduzierten Stromverbrauch und kosteneffiziente Integration in kompakte elektronische Geräte. I²C-Schnittstellen werden in Smartphones, Wearables und tragbarer Unterhaltungselektronik bevorzugt, wo Platzoptimierung und Energieeffizienz entscheidend sind. Die zunehmende Verbreitung von Smart-Geräten, IoT-fähigen Systemen und Touch-fähigen eingebetteten Anwendungen treibt die Nachfrage nach I²C weiter an, während SPI, USB, UART und HID über USB weiterhin leistungsorientierte und ältere Systemanforderungen bedienen.
- Zum Beispiel verwendet der seit Mai 2021 in Massenproduktion befindliche GP2AP130S00F-Näherungssensor von Sharp I²C in Wearables für ultrakompakte Erkennung mit geringem Stromverbrauch.
Nach Touchscreen-Technologie:
Das Multi-Touch-Segment führte den Markt für Touchscreen-Controller nach Touchscreen-Technologie an und erreichte 2024 einen Marktanteil von 84,1 %, angetrieben durch die steigende Nachfrage nach intuitiven Benutzeroberflächen und fortschrittlichen gestenbasierten Interaktionen. Multi-Touch-Controller werden umfassend in Smartphones, Tablets, Laptops, interaktiven Kiosken und Fahrzeugdisplays eingesetzt und ermöglichen Pinch-, Zoom-, Wisch- und Mehrfingerbefehle. Die zunehmende Nutzung von Großformatdisplays, das Wachstum von Smart-Retail- und öffentlichen Informationssystemen sowie kontinuierliche Fortschritte in der Touch-Genauigkeit und Reaktionszeit verstärken die Dominanz von Multi-Touch, während Ein-Touch-Lösungen auf grundlegende und kostensensitive Anwendungen beschränkt bleiben.
Wichtiger Wachstumstreiber
Erweiterung der Verbraucherelektronik
Die rasante Expansion der Verbraucherelektronik treibt weiterhin den Markt für Touchscreen-Controller an. Smartphones, Tablets, Laptops, Wearables und Smart-Home-Geräte verlassen sich zunehmend auf fortschrittliche Touch-Oberflächen, um nahtlose und reaktionsschnelle Benutzererfahrungen zu bieten. Hersteller priorisieren Multi-Touch-Fähigkeit, hohe Empfindlichkeit und geringen Stromverbrauch, um den sich entwickelnden Verbraucheranforderungen gerecht zu werden. Häufige Produktaktualisierungen, steigende verfügbare Einkommen und die zunehmende Verbreitung von Smart-Geräten in Schwellenländern beschleunigen die Nachfrage weiter. Da interaktive Displays in Verbraucherprodukten zum Standard werden, bleiben Touchscreen-Controller entscheidende Komponenten, die das volumengetriebene Marktwachstum unterstützen.
- Zum Beispiel verwendet das iPhone 15 Pro von Apple ein 6,1‑Zoll-LTPO-OLED-Multi-Touch-Display mit einer Bildwiederholrate von bis zu 120 Hz, das einen Hochgeschwindigkeits-Touch-Controller erfordert, um eine reibungslose Gestenerkennung und Gaming-Reaktionsfähigkeit zu unterstützen.
Zunehmende Integration in Fahrzeugsystemen
Die digitale Transformation im Automobilbereich unterstützt das Wachstum des Marktes für Touchscreen-Controller erheblich. Fahrzeuge integrieren zunehmend touchbasierte Infotainment-, Navigations-, Klimasteuerungs- und Fahrerassistenzschnittstellen, um die Benutzerfreundlichkeit und die Ästhetik des Innenraums zu verbessern. Der Trend zu vernetzten und elektrischen Fahrzeugen verstärkt die Nachfrage nach zuverlässigen, automobiltauglichen Touch-Controllern, die unter Vibrationen und Temperaturschwankungen funktionieren können. Automobilhersteller konzentrieren sich auf größere Displays und fortschrittliche Mensch-Maschine-Schnittstellen, was die Nachfrage nach präzisen und langlebigen Touch-Lösungen antreibt. Der regulatorische Fokus auf Sicherheit und Fahrerengagement verstärkt die Einführung auf globalen Automobilplattformen weiter.
- Zum Beispiel kombiniert die iDrive 8-Plattform von BMW ein 12,3‑Zoll-Fahrerdisplay mit einem 14,9‑Zoll-gebogenen Steuerungstouchscreen unter einer einzigen Glasplatte und konsolidiert Navigations-, Medien- und Klimasteuerungsfunktionen über eine Touch-Oberfläche.
Steigende Akzeptanz in industriellen und kommerziellen Anwendungen
Die zunehmende Nutzung von touchfähigen Mensch-Maschine-Schnittstellen in der Industrieautomation, medizinischen Geräten, Einzelhandelskiosken und öffentlichen Informationssystemen treibt den Markt für Touchscreen-Controller an. Touch-Controller ermöglichen eine intuitive Bedienung, schnellere Reaktion und reduzierte Schulungsanforderungen in komplexen Umgebungen. Das Wachstum von Smart Factories, digitaler Gesundheitsinfrastruktur und Selbstbedienungsterminals erhöht die Nachfrage nach robusten Controllern mit langer Betriebsdauer. Investitionen in die industrielle Digitalisierung und Automatisierung stärken weiterhin die Akzeptanz und positionieren Touchscreen-Controller als wesentliche Komponenten in kommerziellen und industriellen Ökosystemen.
Wichtiger Trend & Chance
Fortschritte in Multi-Touch und Gestenerkennung
Fortschritte in der Multi-Touch-Erkennung und Gestenerkennung prägen die Entwicklung des Marktes für Touchscreen-Controller. Hersteller verbessern die Touch-Genauigkeit, die Reaktionsgeschwindigkeit und die Unterstützung für mehrere Berührungspunkte, um intuitive und immersive Interaktionen zu ermöglichen. Diese Verbesserungen unterstützen Anwendungen wie Großformatdisplays, interaktive Kioske und fortschrittliche Automobilschnittstellen. Die Nachfrage nach reichhaltigeren Benutzererfahrungen schafft Chancen für Anbieter, die leistungsstarke Controller anbieten, die für komplexe Gesten und Mehrbenutzereingaben optimiert sind. Kontinuierliche Innovationen in der Touch-Technologie stärken die Differenzierung und das langfristige Wachstumspotenzial.
- Zum Beispiel bietet der VL53L5CX Time-of-Flight-Sensor von STMicroelectronics in Kombination mit der STSW-IMG035-Software Gestenerkennung, einschließlich Taps, Wischbewegungen in vier Richtungen und Pegelsteuerung über ein 8x8-Multizonen-Array.
Wachstum von IoT und intelligenten vernetzten Geräten
Die rasche Expansion von IoT und intelligenten vernetzten Geräten bietet starke Chancen für den Markt für Touchscreen-Controller. Touch-Oberflächen werden zunehmend in intelligente Haushaltsgeräte, industrielle Steuerungspaneele, medizinische Geräte und Hausautomationssysteme integriert. Hersteller suchen nach kompakten, stromsparenden und hochzuverlässigen Touch-Controllern, um vernetzte Umgebungen zu unterstützen. Die zunehmende Verbreitung intelligenter Geräte in Wohn-, Gewerbe- und Industriesektoren hält die Nachfrage aufrecht. Dieser Trend fördert die Entwicklung skalierbarer und energieeffizienter Controller-Lösungen, die auf die Anforderungen des vernetzten Ökosystems abgestimmt sind.
- Zum Beispiel ermöglichen die maXTouch-Touchscreen-Controller von Microchip, wie die Modelle MXT448UD-HA und MXT640UD-HA, Schnittstellen bis zu 10 Zoll für Öfen und Kochfelder und verfügen über die IEC/UL 60730 Klasse B-Zertifizierung für funktionale Sicherheit und Betrieb bis zu 105°C in der Nähe von Heizelementen.
Wichtige Herausforderung
Hohe Designkomplexität und Integrationskosten
Hohe Designkomplexität und Integrationskosten stellen eine zentrale Herausforderung für den Markt für Touchscreen-Controller dar. Fortschrittliche Controller erfordern präzise Kalibrierung, Kompatibilität mit verschiedenen Displaytechnologien und nahtlose Prozessorintegration. Die Bewältigung elektromagnetischer Störungen, Energieeffizienz und Leistungskonsistenz erhöht die Entwicklungszeit und -kosten. Diese Faktoren können die Akzeptanz bei kostenempfindlichen Herstellern und kleineren Geräteproduzenten einschränken. Die Balance zwischen fortschrittlicher Funktionalität und Erschwinglichkeit bleibt eine kritische Herausforderung, die den Bedarf an vereinfachten Architekturen und kostenoptimierten Controller-Designs antreibt.
Leistungszuverlässigkeit unter rauen Betriebsbedingungen
Die Sicherstellung zuverlässiger Leistung in rauen Betriebsumgebungen bleibt eine große Herausforderung für den Markt für Touchscreen-Controller. Anwendungen in der Automobilindustrie, der Industrie und im Außenbereich erfordern stabile Funktionalität unter extremen Temperaturen, Feuchtigkeit, Vibrationen und elektrischen Störungen. Die Aufrechterhaltung der Berührungsgenauigkeit und der langfristigen Haltbarkeit unter diesen Bedingungen erfordert umfangreiche Tests und spezialisierte Designansätze. Das Nichterfüllen von Zuverlässigkeitsstandards kann die Systemleistung und -sicherheit beeinträchtigen, was die Hersteller dazu zwingt, in robuste Lösungen und die Einhaltung strenger Branchenvorschriften zu investieren.
Regionale Analyse
Nordamerika
Nordamerika machte 28,4 % Marktanteil im Jahr 2024 im Markt für Touchscreen-Controller aus, unterstützt durch starke Nachfrage aus den Bereichen Unterhaltungselektronik, Automobil und industrielle Automatisierung. Die Region profitiert von der hohen Akzeptanz fortschrittlicher Benutzeroberflächentechnologien, der weit verbreiteten Verbreitung intelligenter Geräte und der frühen Einführung von touchfähigen Infotainmentsystemen in Fahrzeugen. Die Präsenz führender Halbleiterhersteller und Technologieinnovatoren beschleunigt die Produktentwicklung und -integration. Das Wachstum bei Elektrofahrzeugen, Gesundheitsgeräten und Selbstbedienungskiosken stärkt die Nachfrage weiter, während kontinuierliche Investitionen in die digitale Infrastruktur das langfristige Marktwachstum in den Vereinigten Staaten und Kanada unterstützen.
Europa
Europa hielt 23,6 % Marktanteil im Jahr 2024 im Markt für Touchscreen-Controller, angetrieben durch die zunehmende Akzeptanz in der Automobilelektronik, der industriellen Automatisierung und öffentlichen Infrastrukturprojekten. Die starke Präsenz von Automobil-OEMs und der Fokus auf fortschrittliche Mensch-Maschine-Schnittstellen unterstützen die konstante Nachfrage nach leistungsstarken Touch-Controllern. Das Wachstum in der intelligenten Fertigung, bei medizinischen Geräten und interaktiven Einzelhandelssystemen trägt weiter zur Marktexpansion bei. Der regulatorische Fokus auf Sicherheit, Qualität und Energieeffizienz fördert den Einsatz zuverlässiger und konformer Touch-Technologien und positioniert Europa als stabilen und innovationsgetriebenen regionalen Markt.
Asien-Pazifik
Der Asien-Pazifik-Raum dominierte den Markt für Touchscreen-Controller mit einem Marktanteil von 38,9 % im Jahr 2024, unterstützt durch die großflächige Herstellung von Unterhaltungselektronik und die hohe Smartphone-Durchdringung. Länder wie China, Südkorea, Japan und Taiwan dienen als wichtige Produktionszentren für Smartphones, Tablets und Display-Panels, was die Nachfrage nach Controllern in großen Mengen antreibt. Schnelle Urbanisierung, wachsende Mittelschicht und das Wachstum von intelligenten Geräten stärken den regionalen Verbrauch. Steigende Investitionen in Elektrofahrzeuge, industrielle Automatisierung und intelligente Infrastruktur verstärken die Führungsposition und die langfristigen Wachstumsaussichten des Asien-Pazifik-Raums weiter.
Lateinamerika
Lateinamerika erlangte einen Marktanteil von 5,4 % im Jahr 2024 im Markt für Touchscreen-Controller, unterstützt durch die steigende Akzeptanz von Smartphones, Tablets und interaktiven Einzelhandelslösungen. Die Verbesserung der digitalen Infrastruktur und die zunehmende Durchdringung von Unterhaltungselektronik tragen zur allmählichen Marktexpansion bei. Das Wachstum in der Automobilmontage, der Modernisierung des Gesundheitswesens und der öffentlichen Informationssysteme unterstützt die Nachfrage nach berührungsempfindlichen Schnittstellen weiter. Länder wie Brasilien und Mexiko führen die regionale Akzeptanz aufgrund wachsender Fertigungsaktivitäten und Technologieinvestitionen an. Die steigende Erschwinglichkeit von intelligenten Geräten verbessert weiterhin die Wachstumsaussichten in den aufstrebenden lateinamerikanischen Volkswirtschaften.
Naher Osten & Afrika
Der Nahe Osten & Afrika machte einen Marktanteil von 3,7 % im Jahr 2024 im Markt für Touchscreen-Controller aus, angetrieben durch die Ausweitung von Smart-City-Projekten, digitalen Kiosken und Verkehrsinfrastruktur. Steigende Investitionen in Einzelhandelsautomatisierung, Gesundheitsdigitalisierung und industrielle Kontrollsysteme unterstützen die stetige Einführung von Berührungstechnologien. Golfstaaten führen die regionale Nachfrage aufgrund fortschrittlicher Infrastrukturentwicklung und technologiegetriebener Initiativen an. Die zunehmende Smartphone-Nutzung und die Modernisierung öffentlicher Dienstleistungen tragen zum Marktwachstum bei, während die allmähliche industrielle Diversifizierung die langfristige Nachfrage nach Touchscreen-Controllern in der Region stärkt.
Marktsegmentierungen:
Nach Technologie:
- Resistiv
- Kapazitiv
Nach Schnittstelle:
- Inter-Integrated Circuit
- Serial Peripheral Interface
- Universal Serial Bus
- Universal Asynchronous Receiver/Transmitter - UART
- Human Interface Device Over Universal Serial Bus
Nach Touchscreen-Technologie:
- Einzelberührung
- Mehrfachberührung
Nach Bildschirmgröße:
- Kleine & mittlere Bildschirmgröße
- Große Bildschirmgröße
Nach Anwendung:
- Unterhaltungselektronik
- Gewerblich
- Industriell
- Andere Anwendungsbereiche
Nach Geografie
- Nordamerika
- Europa
- Asien-Pazifik
- Lateinamerika
- Mittlerer Osten
- Afrika
Wettbewerbslandschaft
Texas Instruments Incorporated, Analog Devices Inc., STMicroelectronics, NXP Semiconductors, Renesas Electronics Corporation, Microchip Technology Inc., Samsung Electronics Co. Ltd., Synaptics Incorporated, Goodix Technology Inc. und Infineon Technologies AG prägen den Markt für Touchscreen-Controller durch starke Produktportfolios und kontinuierliche Innovation. Führende Akteure konzentrieren sich auf leistungsstarke kapazitive und Multi-Touch-Controller, die für Smartphones, Automobildisplays, industrielle HMIs und IoT-Geräte optimiert sind. Strategischer Schwerpunkt auf geringem Stromverbrauch, verbesserter Berührungsgenauigkeit und Unterstützung für fortschrittliche Gestenerkennung stärkt die Differenzierung. Unternehmen investieren in automotive- und industrietaugliche Lösungen, um die wachsende Nachfrage über die Unterhaltungselektronik hinaus zu adressieren. Geografische Expansion, langfristige OEM-Partnerschaften und Integration in Display- und Prozessor-Ökosysteme verstärken die Marktpositionen weiter. Kontinuierliche F&E-Investitionen und Portfoliodiversifizierung ermöglichen es den Hauptakteuren, sich an die sich entwickelnden Anwendungsanforderungen anzupassen und die Wettbewerbsintensität in einem technologiegetriebenen Markt aufrechtzuerhalten.
Analyse der Hauptakteure
- Synaptics Incorporated
- Texas Instruments Incorporated
- Goodix Technology Inc.
- STMicroelectronics
- Renesas Electronics Corporation
- Microchip Technology Inc.
- Samsung Electronics Co. Ltd.
- Analog Devices Inc.
- Cypress (Infineon Technologies AG)
- NXP Semiconductors
Aktuelle Entwicklungen
- Im April 2025 führte Synaptics Incorporated seine S3930-Serie von Touch-Controllern ein, die speziell für faltbare OLED-Mobildisplays entwickelt wurden und die Reaktionsfähigkeit und Energieeffizienz für größere, dünnere Bildschirme verbessern.
- Im Jahr 2025 erweiterte Microchip Technology sein Touchscreen-Portfolio mit der M1-Generation der maXTouch®-Touchscreen-Controller, die auf Automobil- und Industrieanwendungen abzielen.
- Im April 2024 erwarb AIS Global Touch International und erweiterte damit sein Produktportfolio für Mensch-Maschine-Schnittstellen und Touch-Controller.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Technologie, Schnittstelle, Touchscreen-Technologie, Bildschirmgröße, Anwendung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach Touchscreen-Controllern wird stetig zunehmen mit der steigenden Verbreitung von smarten Unterhaltungselektronikgeräten und vernetzten Geräten.
- Fortschritte in kapazitiven und Multi-Touch-Technologien werden die Berührungsgenauigkeit, Reaktionsfähigkeit und Benutzererfahrung verbessern.
- Die Integration in die Automobilindustrie wird sich beschleunigen, da Fahrzeuge größere Displays und fortschrittliche Mensch-Maschine-Schnittstellen übernehmen.
- Industrielle Automatisierung und intelligente Fertigung werden eine anhaltende Nachfrage nach langlebigen und zuverlässigen Touch-Controllern schaffen.
- Das Wachstum von IoT-Ökosystemen wird die Einführung von energieeffizienten und kompakten Touch-Controller-Lösungen vorantreiben.
- Multi-Touch-Oberflächen werden dominant bleiben, da gestenbasierte Interaktionen in Anwendungen zum Standard werden.
- Die Nachfrage nach automobil- und industrietauglichen Controllern wird aufgrund strengerer Zuverlässigkeitsanforderungen steigen.
- Hersteller werden sich auf verbesserte EMI-Beständigkeit und Leistungsstabilität in rauen Betriebsumgebungen konzentrieren.
- Das regionale Wachstum im asiatisch-pazifischen Raum wird stark bleiben aufgrund der großflächigen Elektronikproduktion und -konsum.
- Ständige Innovation und Produktdifferenzierung werden den Wettbewerb unter etablierten und aufstrebenden Anbietern intensivieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Touchscreen-Controller und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Touchscreen-Controller voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment der Touchscreen-Controller hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Touchscreen-Controller antreiben?
Wer sind die führenden Unternehmen im Markt für Touchscreen-Controller?
Welche Region hatte 2024 den größten Anteil am Markt für Touchscreen-Controller?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Touchscreen-Controller-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Touchscreen-Controller-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 10,049.6 Million → 2032: USD 29,855.15 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Touchscreen-Controller-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Touchscreen-Controller-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Touchscreen-Controller-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Touchscreen-Controller-Markt Market Drivers
- 3.3 Touchscreen-Controller-Markt Market Restraints & Challenges
- 3.4 Touchscreen-Controller-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Touchscreen-Controller-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Touchscreen-Controller-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Touchscreen-Controller-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Touchscreen-Controller-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Touchscreen-Controller-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Touchscreen-Controller-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Touchscreen-Controller-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Touchscreen-Controller-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Touchscreen-Controller-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Touchscreen-Controller-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Touchscreen-Controller-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Touchscreen-Controller-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Touchscreen-Controller-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Touchscreen-Controller-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Touchscreen-Controller-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Touchscreen-Controller-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Touchscreen-Controller-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Touchscreen-Controller-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Touchscreen-Controller-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
