
Marktübersicht
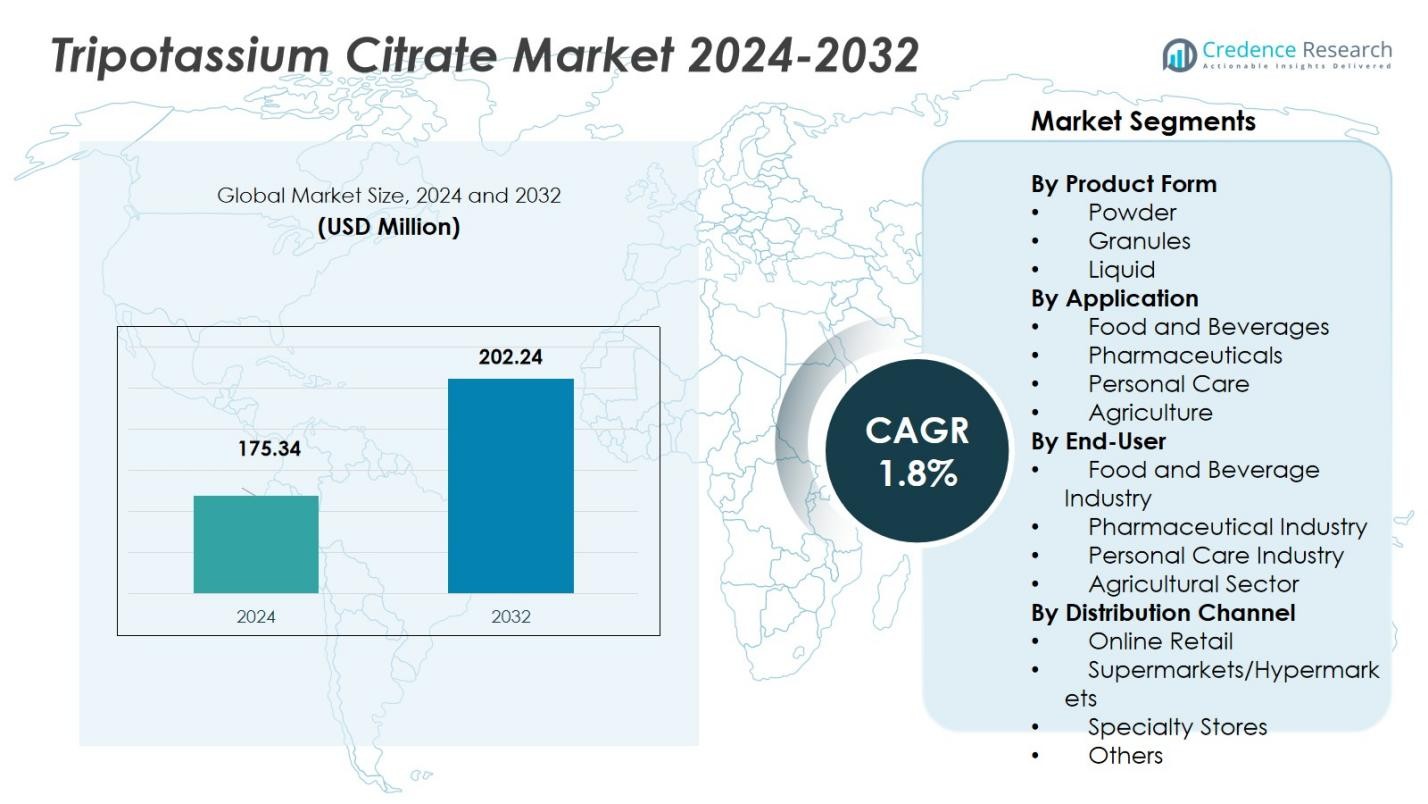
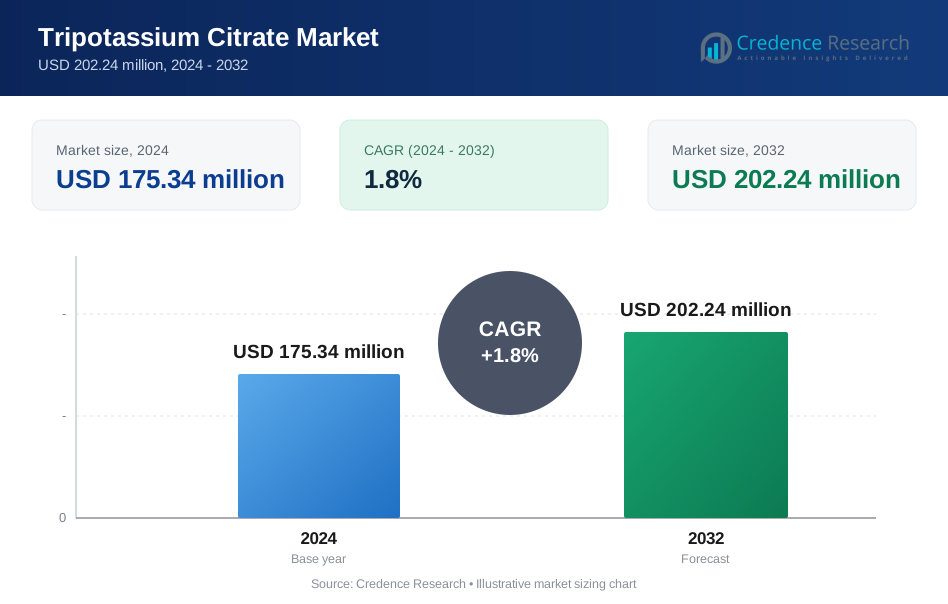
Die Marktgröße für Tripotassiumcitrat wurde im Jahr 2024 auf 175,34 Millionen USD geschätzt und soll bis 2032 202,24 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 1,8 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Tripotassiumcitrat 2024 | USD 175,34 Millionen |
| Tripotassiumcitrat-Markt, CAGR | 1,8 % |
| Marktgröße für Tripotassiumcitrat 2032 | USD 202,24 Millionen |
Der Tripotassiumcitrat-Markt wird von mehreren etablierten Produzenten wie Cargill, Incorporated; Jungbunzlauer Suisse AG; Gadot Biochemical Industries Ltd.; ADM (Archer Daniels Midland Company); Tate & Lyle PLC; FBC Industries, Inc.; American Tartaric Products, Inc.; Hawkins, Inc.; Jiangsu Mupro IFT Corp.; und Shandong TTCA Co., Ltd. als führende Anbieter geprägt, die das globale Angebot durch umfangreiche Produktionskapazitäten und breite Vertriebsreichweite vorantreiben. Die Region, die den Verbrauch und die Produktion anführt, ist der asiatisch-pazifische Raum, der genau 45 % des globalen Marktanteils von Tripotassiumcitrat hält. Europa folgt mit 28 %, und Nordamerika macht 32 % aus. Diese Akteure und Regionen definieren zusammen die aktuellen Marktdynamiken und legen die Grundlage für zukünftige Expansionen, indem sie die starke Nachfrage in den Bereichen Lebensmittel & Getränke, Pharmazie und Spezialanwendungen nutzen.
Markteinblicke
- Der Markt für Tripotassiumcitrat wurde im Jahr 2024 auf 175,34 Millionen USD geschätzt und soll bis 2032 202,24 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 1,8 % während des Prognosezeitraums.
- Der Haupttreiber für das Marktwachstum ist die steigende Nachfrage nach natriumarmen Formulierungen im Lebensmittel- und Getränkesektor, insbesondere da Verbraucher gesündere Alternativen zu natriumbasierten Zusatzstoffen bevorzugen.
- Zu den wichtigsten Trends gehören die steigende Beliebtheit von Clean-Label-Zutaten und die zunehmende Verwendung von Tripotassiumcitrat in Körperpflege- und Nahrungsergänzungsprodukten, die über traditionelle Lebensmittel- und Pharmaanwendungen hinausgehen.
- Der Wettbewerb auf dem Markt bleibt fragmentiert, wobei große Akteure wie Cargill, Jungbunzlauer und ADM über 45 % des globalen Marktanteils halten, was Chancen für regionale Akteure schafft, Nischenmärkte zu erschließen.
- Der asiatisch-pazifische Raum dominiert mit einem Marktanteil von 45 %, gefolgt von Nordamerika mit 32 % und Europa mit 28 %, wobei das Wachstum durch zunehmende Urbanisierung und den Konsum von verarbeiteten Lebensmitteln in aufstrebenden Märkten vorangetrieben wird.
Analyse der Marktsegmentierung:
Nach Produktform
Der Markt für Tripotassiumcitrat wird vom Pulver-Untersegment dominiert, das den größten Anteil (geschätzt über 60 %) des Gesamtvolumens ausmacht. Die Pulverform bleibt aufgrund ihrer hohen Löslichkeit, einfachen Mischbarkeit und Flexibilität in der Dosierung bevorzugt, was sie ideal für vielfältige Anwendungen in Lebensmittel-, Getränke-, Pharma- und Körperpflegeformulierungen macht. Das Pulverformat vereinfacht die Herstellungsprozesse und unterstützt eine gleichbleibende Qualität, was seine Dominanz gegenüber Granulat- und Flüssigformen vorantreibt.
- Zum Beispiel wird in der Pharmaindustrie pulverförmiges Tripotassiumcitrat als Kaliumergänzung und Wirkstoff zur Behandlung von Harnwegserkrankungen aufgrund seiner schnellen Absorption und alkalischen Eigenschaften verwendet.
Nach Anwendung
Innerhalb der Anwendungssegmente führen Lebensmittel und Getränke mit einem Anteil von 55% am weltweiten Verbrauch von Tripotassiumcitrat. Diese Dominanz resultiert aus dem weit verbreiteten Einsatz als Säureregulator, pH-Puffer, Geschmacksstabilisator und Kaliumanreicherungsstoff in verarbeiteten Lebensmitteln, Milchprodukten, Süßwaren, Erfrischungsgetränken und funktionellen Getränken. Die steigende Verbrauchernachfrage nach natriumarmen, clean-label und gesundheitsorientierten Lebensmitteln sowie das Wachstum des Konsums von Convenience- und verarbeiteten Lebensmitteln untermauern diesen starken Anteil und das kontinuierliche Wachstum.
- Zum Beispiel verwendet Nestlé Tripotassiumcitrat in funktionellen Getränken, um den Kaliumgehalt zu erhöhen und gleichzeitig die Produktstabilität zu gewährleisten.
Nach Endverbraucher
Das Endverbrauchersegment der Lebensmittel- und Getränkeindustrie hält den größten Anteil der Endnachfrage nach Tripotassiumcitrat, geschätzt auf mehr als 50% des gesamten Marktes. Dies spiegelt den intensiven Einsatz von Tripotassiumcitrat durch Lebensmittel- und Getränkehersteller wider, die Funktionen wie Säureregulierung, Geschmacksverbesserung, Mineralanreicherung (Kalium) und Verlängerung der Haltbarkeit suchen. Die weltweit steigende Nachfrage nach verarbeiteten Lebensmitteln, Getränken und gesundheitsfördernden Produkten, kombiniert mit regulatorischen und Verbrauchertrends hin zu reduziertem Natrium- und angereichertem Nährstoffgehalt, treibt die Aufnahme in diesem Endverbrauchersegment weiter voran.
 Wichtige Wachstumsfaktoren
Steigende Nachfrage nach natriumarmen Formulierungen
Ein wesentlicher Wachstumsfaktor für den Tripotassiumcitrat (TPC)-Markt ist die zunehmende Umstellung von Lebensmittel- und Getränkeherstellern auf natriumarme Formulierungen. Da Verbraucher gesundheitsbewusster werden und der regulatorische Fokus auf Natriumreduktion zunimmt, bietet TPC als Kaliumsalz eine wünschenswerte Alternative zu natriumbasierten Zusatzstoffen wie Trinatriumcitrat. Seine Funktionalität als pH-Puffer, Säureregulator und Stabilisator, während es "reduziertes Natrium" oder "niedrignatrium" Behauptungen ermöglicht, beschleunigt die Durchdringung in verarbeiteten Lebensmitteln und Getränken. Dieser gesundheitsorientierte Ersatz unterstützt ein konstantes Wachstum der weltweiten Nachfrage nach TPC.
- Zum Beispiel verwendet Wang Pharmaceuticals & Chemicals in Indien, ein führender Anbieter von hochreinem Tripotassiumcitrat, das umfangreich zur Formulierung natriumreduzierter Lebensmittelprodukte und Getränke eingesetzt wird, eine gesündere Alternative zu Trinatriumcitrat.
Expansion der verarbeiteten Lebensmittel- und Getränkeindustrie
Ein weiterer zentraler Wachstumsfaktor ist die kontinuierliche Expansion des globalen Sektors für verarbeitete Lebensmittel und Getränke. Die Nachfrage nach Convenience-Lebensmitteln, Erfrischungsgetränken, milchbasierten Produkten, Süßwaren und funktionellen Getränken steigt, die oft Säureregulierung, Geschmacksstabilisierung und Verlängerung der Haltbarkeit erfordern. Die multifunktionalen Eigenschaften von TPC (Säuerungsmittel, Puffer, Stabilisator) machen es zu einem bevorzugten Zusatzstoff für solche Anwendungen. Da der Markt für verarbeitete Lebensmittel wächst, insbesondere in aufstrebenden Märkten mit zunehmender Urbanisierung und sich ändernden Ernährungsgewohnheiten, wächst der TPC-Verbrauch im Gleichschritt und untermauert die Marktexpansion.
- Zum Beispiel verwendet Coca-Cola, einer der größten globalen Erfrischungsgetränkehersteller, Kaliumcitrat in einigen seiner Getränke, insbesondere in zuckerfreien und Diätvarianten, um die Säure auszugleichen und die Geschmacksstabilität zu verbessern.
Wachsende pharmazeutische und gesundheitliche Anwendungen
Die zunehmende Einführung von TPC in pharmazeutischen und Gesundheitsanwendungen stellt einen bedeutenden Wachstumstreiber dar. TPC dient als Kaliumergänzung, Harnalkalisierer und therapeutisches Mittel für Erkrankungen wie Nierensteine und metabolische Azidose. Mit der steigenden Häufigkeit von nierenbezogenen Erkrankungen, alternden Bevölkerungen und einem größeren medizinischen Bewusstsein weltweit, insbesondere in Regionen mit wachsendem Zugang zu Gesundheitsversorgung, wächst die Nachfrage nach Kaliumcitrat in medizinischen Formulierungen. Dieser Trend diversifiziert die Nachfragebasis über Lebensmittelanwendungen hinaus und trägt erheblich zum Gesamtwachstum des Marktes bei.
Wichtige Trends & Chancen
Clean-Label- & Naturzutaten-Bewegung
Ein wichtiger Trend, der dem TPC-Markt zugutekommt, ist die wachsende Verbraucher- und Regulierungsverschiebung hin zu „Clean-Label“ und natürlichen Zutaten. TPC, akzeptiert als Lebensmittelzusatzstoff mit E-Nummer-Status, bietet eine saubere, nicht-synthetische Option zur Säureregulierung und Mineralanreicherung. Seine doppelte Funktionalität plus der ernährungsphysiologische Nutzen (Kaliumanreicherung) macht es besonders attraktiv für Marken, die ihre Produkte als gesund, transparent oder „besser für Sie“ positionieren. Dies schafft Möglichkeiten für TPC, weniger wünschenswerte Zusatzstoffe zu verdrängen und Marktanteile in den Segmenten Lebensmittel, Getränke und Nahrungsergänzungsmittel zu gewinnen.
- Zum Beispiel verwenden große Getränkehersteller wie PepsiCo Säuerungsmittel, um die Säure in kohlensäurehaltigen Erfrischungsgetränken zu regulieren und den Geschmack während der langen Lagerung zu bewahren.
Wachstum in Spezialanwendungen: Körperpflege & Nutraceuticals
Über traditionelle Lebensmittel- und pharmazeutische Anwendungen hinaus gewinnt TPC an Bedeutung in Körperpflege-, Kosmetik- und Nutraceutical-Anwendungen und bietet eine überzeugende Wachstumschance. Seine Eigenschaften zur pH-Anpassung, Chelatbildung und Pufferung machen es nützlich in Formulierungen wie Mundpflegeprodukten, Hautpflege, Kosmetika und funktionellen Ergänzungen. Da die Nachfrage nach „sauberen“, biologisch abbaubaren und multifunktionalen Zutaten in diesen Sektoren (insbesondere in aufstrebenden Volkswirtschaften) wächst, wird TPC zunehmend in neuen Produktformulierungen eingesetzt. Diese Diversifizierung über die Kernmärkte hinaus erhöht das langfristige Wachstumspotenzial.
- Zum Beispiel liefern bestimmte Nahrungsergänzungs- und ernährungsphysiologische TPC-Quellen von Herstellern wie Dr. Paul Lohmann GmbH Kaliumsalze, die ausdrücklich für den Einsatz in Kosmetika, Nahrungsergänzungsmitteln und Pharmazeutika positioniert sind und die Vielseitigkeit von TPC als mineralanreicherndes, pH-regulierendes Mittel unterstreichen.
Wichtige Herausforderungen
Konkurrenz durch alternative Zusatzstoffe und Substitute
Eine große Herausforderung für den TPC-Markt ist das Substitutionsrisiko, da Hersteller möglicherweise alternative Säureregulatoren, Salze oder Pufferstoffe je nach Kosten, Verfügbarkeit oder Formulierungsanforderungen wählen. Zum Beispiel könnten andere Citratsalze oder Mineralsalze ausgewählt werden, wenn sie günstiger oder leichter zu beschaffen sind. Dieses Substitutionspotenzial könnte das Marktwachstum von TPC einschränken, insbesondere in kostenempfindlichen Segmenten oder Regionen. Dieser Wettbewerbsdruck durch alternative Zusatzstoffe stellt ein erhebliches Marktrisiko dar.
Rohstoff- und regulatorische Einschränkungen
Die Produktion von TPC hängt von hochreiner Zitronensäure und Kaliumquellen ab, und die Einhaltung von Vorschriften für Lebensmittel- oder Pharmaqualität erfordert eine strenge Qualitätskontrolle. Schwankungen in der Rohstoffverfügbarkeit, Unterbrechungen der Lieferkette oder verschärfte Vorschriften für Zusatzstoffe und Lebensmittelsicherheitsstandards können die Produktionskosten erhöhen oder die Versorgung einschränken. Diese Faktoren können die Skalierbarkeit behindern und die Preisgestaltung beeinflussen, wodurch das Marktwachstum insbesondere in aufstrebenden Märkten mit weniger stabilen Lieferketten herausgefordert wird.
Regionale Analyse
Nordamerika
Nordamerika hält einen Marktanteil von 32% am globalen Tripotassiumcitrat-Markt. Die etablierte Lebensmittel- und Getränkeindustrie der Region, die starke pharmazeutische Produktionsbasis und strenge Qualitäts- und Sicherheitsstandards unterstützen die robuste Nachfrage nach Tripotassiumcitrat in der Säureregulierung, Mineralstoffanreicherung und pharmazeutischen Hilfsstoffanwendungen. Stabile Verbrauchsmuster, kombiniert mit kontinuierlicher Innovation in verarbeiteten Lebensmitteln und gesundheitsorientierten Formulierungen, gewährleisten ein anhaltendes Nachfragewachstum in den Endverbrauchssektoren, was Nordamerika zu einem wichtigen Akteur auf dem globalen Markt macht.
Europa
Europa repräsentiert 28% des globalen Tripotassiumcitrat-Marktes und profitiert von der steigenden Nachfrage nach Clean-Label-Lebensmitteln und funktionellen Getränken, insbesondere in Ländern wie Deutschland, Frankreich und dem Vereinigten Königreich. Das reife regulatorische Umfeld der Region, das hohe Verbraucherbewusstsein für Lebensmittelsicherheit und die starken pharmazeutischen und nutraceuticalen Sektoren tragen zu diesem Marktanteil bei. Pharmazeutische Anwendungen sind in der Region aufgrund der etablierten Gesundheitsinfrastruktur bedeutend, was sicherstellt, dass Europa ein stabiler und wichtiger Markt für Tripotassiumcitrat bleibt.
Asien-Pazifik
Asien-Pazifik ist die dominierende Region und hält 45% des globalen Tripotassiumcitrat-Marktes. Schnelle Urbanisierung, steigende verfügbare Einkommen und eine expandierende verarbeitete Lebensmittel- und Getränkeindustrie in bevölkerungsreichen Ländern wie China und Indien treiben die hohe Nachfrage an. Zusätzlich fördern die wachsende Akzeptanz im pharmazeutischen Sektor und die zunehmende regulatorische Akzeptanz von Lebensmittelzusatzstoffen den Verbrauch weiter. Da sich die Verbraucherpräferenzen hin zu angereicherten, bequemen und gesundheitsorientierten Lebensmitteln und Getränken verschieben, ist die Region für ein weiterhin starkes Wachstum im Tripotassiumcitrat-Markt gut positioniert.
Lateinamerika
Lateinamerika hält einen Marktanteil von 6% am globalen Tripotassiumcitrat-Markt, wobei das Wachstum durch die steigende verarbeitete Lebensmittelindustrie und die zunehmende Verwendung von Lebensmittelzusatzstoffen getrieben wird. Während der Gesamtanteil kleiner bleibt als in Asien-Pazifik, Nordamerika und Europa, steigt die Nachfrage nach Convenience-Lebensmitteln, Getränken und Anreicherung, insbesondere in städtischen Zentren. Da das Bewusstsein der Verbraucher für gesundheitsorientierte Formulierungen weiter wächst, wird erwartet, dass die Verwendung von Tripotassiumcitrat in Lebensmitteln und Getränken in dieser Region zunimmt.
Naher Osten & Afrika (MEA)
Die Region Naher Osten & Afrika (MEA) hält einen Marktanteil von 4% am Tripotassiumcitrat-Markt, mit moderater, aber wachsender Nachfrage, die durch die expandierenden Lebensmittelverarbeitungs- und Getränkefertigungskapazitäten, insbesondere in den Golf- und nordafrikanischen Ländern, getrieben wird. Während der aktuelle Marktanteil im Vergleich zu anderen Regionen kleiner ist, fördern verbesserte Infrastruktur, steigender städtischer Konsum und zunehmende regulatorische Akzeptanz von Lebensmittelzusatzstoffen ein allmähliches Wachstum. MEA wird voraussichtlich als Nischenwachstumsregion für Tripotassiumcitrat, insbesondere in verarbeiteten Lebensmitteln und Getränken, hervortreten.
Marktsegmentierungen:
Nach Produktform
- Pulver
- Granulat
- Flüssigkeit
Nach Anwendung
- Lebensmittel und Getränke
- Pharmazeutika
- Körperpflege
- Landwirtschaft
Nach Endverbraucher
- Lebensmittel- und Getränkeindustrie
- Pharmazeutische Industrie
- Körperpflegeindustrie
- Landwirtschaftssektor
Nach Vertriebskanal
- Online-Einzelhandel
- Supermärkte/Hypermärkte
- Fachgeschäfte
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Tripotassiumcitrat-Marktes wird von wichtigen Akteuren wie Cargill, Incorporated, Jungbunzlauer Suisse AG, Gadot Biochemical Industries Ltd., ADM (Archer Daniels Midland Company), Tate & Lyle PLC, FBC Industries, Inc., American Tartaric Products, Inc., Hawkins, Inc., Jiangsu Mupro IFT Corp. und Shandong TTCA Co., Ltd. bestimmt. Diese Unternehmen sind bestrebt, ihre Produktionskapazitäten auszubauen, die Produktqualität zu verbessern und ihre geografische Reichweite zu erhöhen, um der steigenden Nachfrage in den Bereichen Lebensmittel und Getränke, Pharmazie und Körperpflege gerecht zu werden. Trotz der Präsenz mehrerer großer Akteure bleibt der Markt fragmentiert, wobei die führenden Unternehmen zusammen nur etwas über 45 % des Marktanteils halten. Diese Fragmentierung schafft Chancen für regionale Akteure, Nischenmärkte mit wettbewerbsfähigen Preisen und maßgeschneiderten Lösungen zu erobern. Unternehmen, die sich auf Produktreinheit, regulatorische Compliance und Kosteneffizienz konzentrieren, werden voraussichtlich ihre Wettbewerbsfähigkeit beibehalten oder verbessern.
Analyse der Hauptakteure
- Jiangsu Mupro IFT Corp.
- Cargill, Incorporated
- Hawkins, Inc.
- Gadot Biochemical Industries Ltd.
- American Tartaric Products, Inc.
- Jungbunzlauer Suisse AG
- FBC Industries, Inc.
- Shandong TTCA Co., Ltd.
- Tate & Lyle PLC
- ADM (Archer Daniels Midland Company)
Neueste Entwicklungen
- Im Jahr 2025 setzt Jungbunzlauer Suisse AG weiterhin auf Nachhaltigkeit in der Produktion von Kaliumcitrat, indem erneuerbare Energien und nachhaltig bezogene Rohstoffe genutzt werden.
- Im Juni 2023 berichtete Gadot Biochemical Industries Ltd., dass ihr Tri-Kaliumcitrat (Tripotassiumcitrat) weiterhin floriert, angetrieben durch die steigende Nachfrage nach salzarmen Lebensmitteln und die zunehmende Verwendung in Lebensmittel-, Getränke- und Nutraceutical-Anwendungen.
Berichtsabdeckung
Der Forschungsbericht bietet eine tiefgehende Analyse basierend auf Produktform, Anwendung, Endverbraucher, Vertriebskanal und Geografie. Er beschreibt führende Marktakteure und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Des Weiteren werden verschiedene Faktoren diskutiert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die weltweite Nachfrage nach Tripotassiumcitrat wird steigen, da Lebensmittel- und Getränkehersteller zunehmend natriumarme und mineralstoffangereicherte Formulierungen suchen, was seine Verwendung als Natriumersatzstoff fördert.
- Das Wachstum des Konsums von verarbeiteten Lebensmitteln und Convenience-Produkten weltweit wird die verstärkte Nutzung von Tripotassiumcitrat zur Säureregulierung, Geschmacksstabilisierung und Verlängerung der Haltbarkeit vorantreiben.
- Steigendes Gesundheitsbewusstsein und die zunehmende Verbreitung von ernährungsbedingten Erkrankungen werden die Nachfrage nach Nahrungsergänzungsmitteln und pharmazeutischen Formulierungen mit Tripotassiumcitrat zur Elektrolytbalance und Harnalkalisierung ankurbeln.
- Die Expansion der Personal-Care- und Nutraceutical-Sektoren wird neue Möglichkeiten für Tripotassiumcitrat als Puffer- und Stabilisierungsstoff in Hautpflege-, Mundpflege- und Ergänzungsprodukten schaffen.
- Schwellenmärkte in Asien-Pazifik, Lateinamerika und MEA werden erheblich beitragen, da Urbanisierung, verfügbares Einkommen und die regulatorische Akzeptanz von Lebensmittelzusatzstoffen zunehmen.
- Hersteller werden sich darauf konzentrieren, Produktionsprozesse zu optimieren, um die Reinheit zu verbessern und Kosten zu senken, was eine breitere Marktdurchdringung und wettbewerbsfähige Preise ermöglicht.
- Lieferanten werden zunehmend auf Clean-Label-, GRAS-zertifizierte und „natürliche/mineralbasierte“ Positionierung setzen, um der Verbrauchernachfrage nach Transparenz und Clean-Label-Produkten gerecht zu werden.
- Die Diversifizierung in kundenspezifische oder mikronisierte Tripotassiumcitrat-Qualitäten für spezialisierte Anwendungen (z. B. Nahrungsergänzungsmittel, funktionelle Lebensmittel) wird das Wachstum von Nischenmärkten unterstützen.
- Gestärkte regulatorische Rahmenbedingungen und steigende globale Lebensmittelsicherheitsstandards werden die breitere Einführung von zertifiziertem Tripotassiumcitrat in Lebensmittel-, Getränke- und Pharmaanwendungen unterstützen.
- Strategische Expansionen globaler Produzenten in regionale Märkte, kombiniert mit wachsenden Vertriebsnetzen, werden die Stabilität der Lieferkette verbessern und die Marktexpansion weltweit erleichtern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Tripotassiumcitrat und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Tripotassiumcitrat voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment des Tripotassiumcitratmarktes hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Tripotassiumcitrat antreiben?
Wer sind die führenden Unternehmen im Markt für Tripotassiumcitrat?
Welche Region hatte 2024 den größten Anteil am Markt für Tripotassiumcitrat?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Tripotassiumcitrat-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Tripotassiumcitrat-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 175.34 million → 2032: USD 202.24 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Tripotassiumcitrat-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Tripotassiumcitrat-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Tripotassiumcitrat-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Tripotassiumcitrat-Markt Market Drivers
- 3.3 Tripotassiumcitrat-Markt Market Restraints & Challenges
- 3.4 Tripotassiumcitrat-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Tripotassiumcitrat-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Tripotassiumcitrat-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Tripotassiumcitrat-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Tripotassiumcitrat-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Tripotassiumcitrat-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Tripotassiumcitrat-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Tripotassiumcitrat-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Tripotassiumcitrat-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Tripotassiumcitrat-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Tripotassiumcitrat-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Tripotassiumcitrat-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Tripotassiumcitrat-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Tripotassiumcitrat-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Tripotassiumcitrat-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Tripotassiumcitrat-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Tripotassiumcitrat-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Tripotassiumcitrat-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Tripotassiumcitrat-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Tripotassiumcitrat-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
