
Marktübersicht:
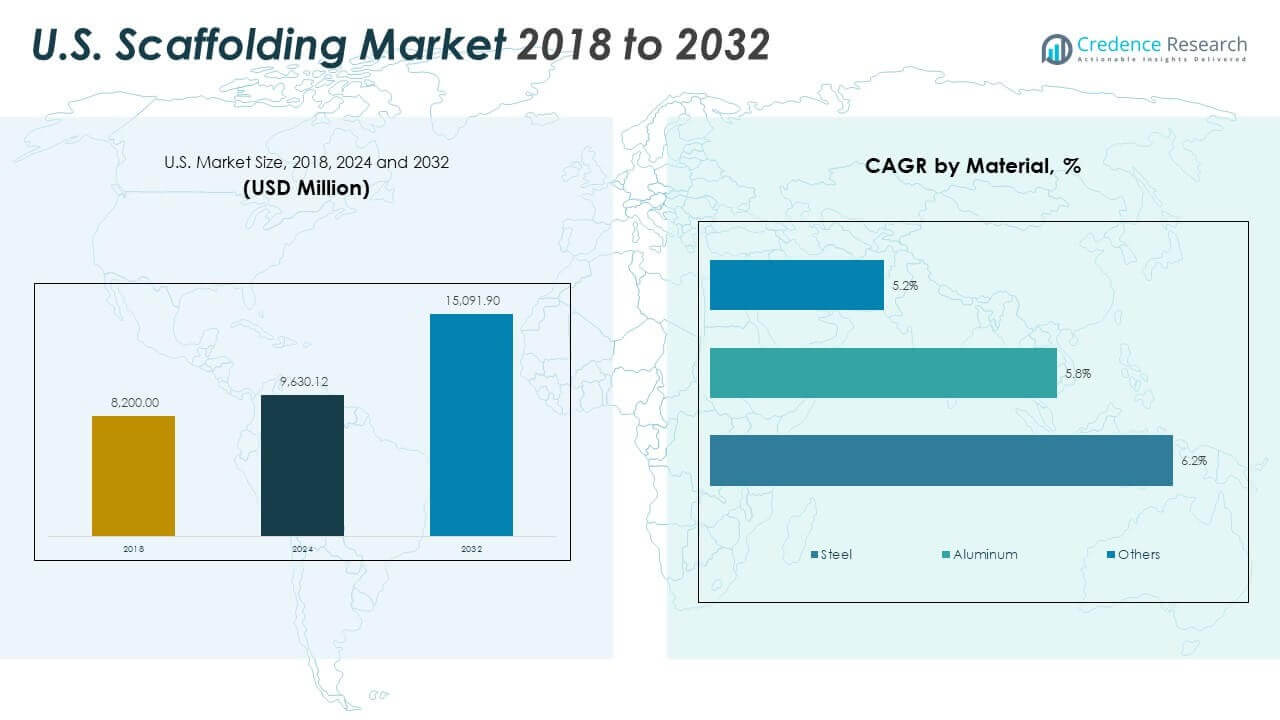
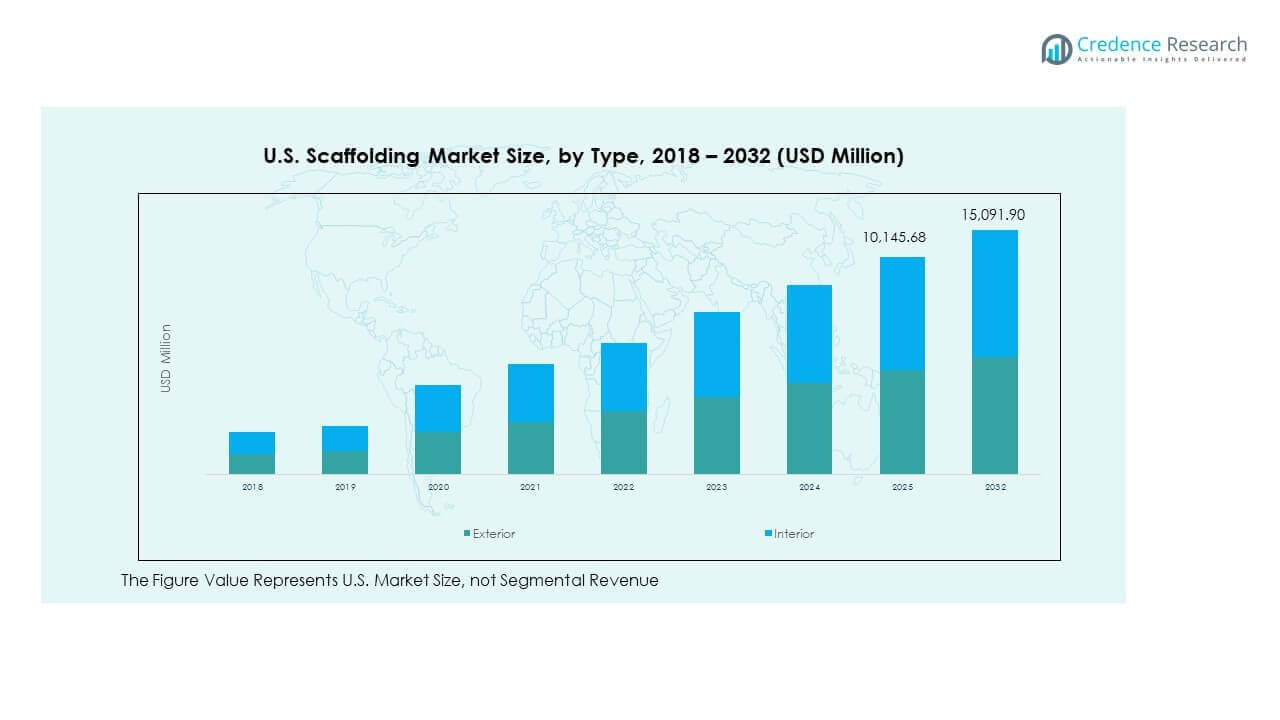
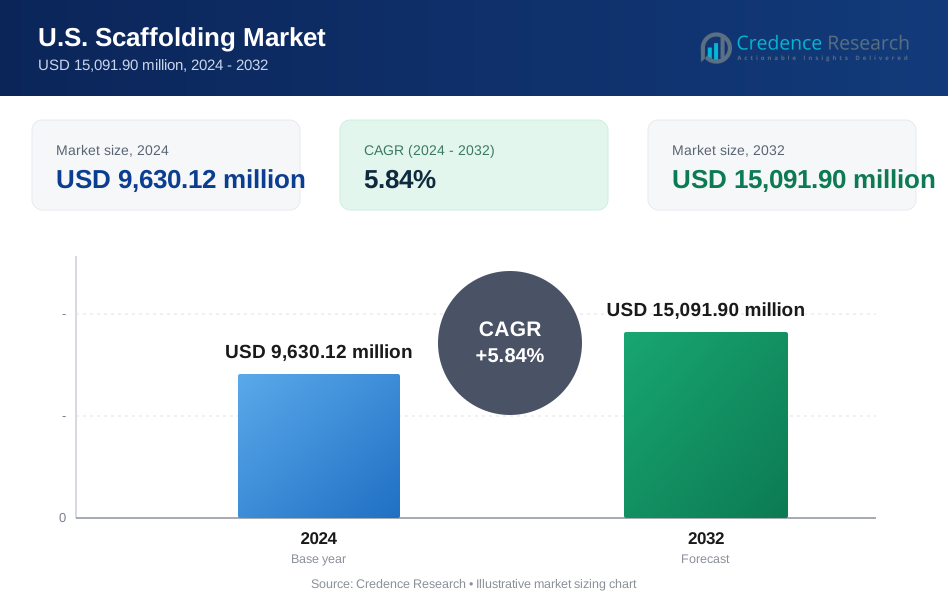
Die Größe des US-amerikanischen Gerüstmarktes wurde 2018 mit 8.200,00 Millionen USD bewertet und soll bis 2024 auf 9.630,12 Millionen USD und bis 2032 auf 15.091,90 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 5,84 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| US-Gerüstmarktgröße 2024 | USD 9.630,12 Millionen |
| US-Gerüstmarkt, CAGR | 5,84% |
| US-Gerüstmarktgröße 2032 | USD 15.091,90 Millionen |
Der Markt wird durch zunehmende Bautätigkeit in Wohn-, Gewerbe- und Industriesektoren angetrieben. Die Nachfrage nach sicheren und modularen Gerüstsystemen wächst mit dem steigenden Bedarf an Infrastrukturreparaturen und -sanierungen. Auftragnehmer bevorzugen fortschrittliche Gerüsttypen, die die Montagezeit verkürzen und Sicherheitsvorschriften einhalten. Starke staatliche Ausgaben für Brückenreparaturen und öffentliche Gebäudeaufrüstungen tragen zur Marktdynamik bei. Die Renovierung alternder städtischer Gebäude unterstützt das Wachstum weiter. Die Präferenz für mietbasierte Gerüstlösungen hat bei kleinen und mittelgroßen Auftragnehmern aufgrund von Kosteneffizienz und Flexibilität zugenommen.
Der Süden führt den Markt mit starker Nachfrage aus neuen Wohn- und Gewerbeprojekten in schnell wachsenden Staaten an. Der Westen entwickelt sich schnell, unterstützt durch grüne Bauvorschriften und das Wachstum der urbanen Technikinfrastruktur. Der Nordosten bleibt stabil aufgrund intensiver Renovierungsaktivitäten und Infrastrukturverbesserungen in älteren Städten. Der Mittlere Westen verzeichnet erhöhte Investitionen in Transport- und Industrieanlagen. Jede Region spielt eine einzigartige Rolle bei der Gestaltung der Markttrends, getrieben von unterschiedlichen Bauanforderungen, klimatischen Bedingungen und regulatorischen Prioritäten. Urbane Zonen treiben weiterhin den Einsatz von Gerüsten in großem Umfang voran.
Markteinblicke
- Der US-Gerüstmarkt wurde 2018 mit 8.200,00 Millionen USD bewertet, erreichte 2024 9.630,12 Millionen USD und soll bis 2032 15.091,90 Millionen USD erreichen, mit einer CAGR von 5,84 %.
- Der Süden führt mit einem Anteil von 32 % aufgrund starker Wohn- und Infrastrukturaktivitäten, gefolgt vom Nordosten mit 24 % und dem Westen mit 24 %, angetrieben durch Sanierungen und grüne Bauvorschriften.
- Der Westen ist die am schnellsten wachsende Region, unterstützt durch seismische Nachrüstungen, urbane Technikentwicklungen und Standards für grüne Energie.
- Nach Material ist das Segment „Andere“ das am schnellsten wachsende mit einer CAGR von 6,2 %, gefolgt von Aluminium mit 5,8 % und Stahl mit 5,2 %.
- Aluminiumgerüste sehen eine zunehmende Akzeptanz aufgrund ihrer leichten Struktur und Mobilität und gewinnen an Bedeutung in Wohn- und schnell umsetzbaren Gewerbeprojekten.
Markttreiber
Starke Nachfrage aus der städtischen Wohn- und Gewerbebautätigkeit in großen Städten
Das städtische Wachstum treibt die stetige Nachfrage nach Gerüsten in den USA an, insbesondere in Metropolzentren. Die Bevölkerungswanderung in die Städte fördert neue Hochhaus-Wohngebäude und gemischt genutzte Gebäude. Entwickler verlassen sich auf Gerüste für vertikale Expansion und Baustellensicherheit. Gewerbliche Bürotürme, Einzelhandelszentren und Hotelprojekte sorgen für kontinuierliche Gerüstmieten. Kurze Projektzeitpläne erhöhen den Bedarf an effizienten modularen Systemen. Der US-amerikanische Gerüstmarkt profitiert von diesem Schwung. Er unterstützt häufige Wartungszyklen für die städtische Infrastruktur. Öffentliche und private Investitionen in die Stadterneuerung tragen zur wiederholten Nachfrage bei. Wachstum in Städten der zweiten Kategorie fügt außerhalb der wichtigsten Metropolzonen neues Volumen hinzu.
- Zum Beispiel installierte das SafwayAtlantic-Team von BrandSafway Gerüste für einen 15-stöckigen Stapel, der sechs Louis Vuitton-Koffer an der 57th Street und der Fifth Avenue in New York City nachbildete und 2024 eine virale Installation schuf, die vom Wall Street Journal bemerkt wurde.
Regierungsinfrastrukturgesetze fördern Brücken-, Straßen- und Schienenmodernisierungsprojekte
Bundesinfrastrukturpakete erhöhen die Finanzierung für Verkehrsverbesserungen im ganzen Land. Brückensanierungen, Autobahnerweiterungen und Schienenverbesserungen sind stark auf Gerüste angewiesen. Viele Strukturen erfordern langfristige Reparaturen, die sicheren Zugang für Arbeiter benötigen. Modulare Gerüstsysteme werden für hängende und mobile Unterstützung eingesetzt. Projekte erstrecken sich sowohl über städtische als auch ländliche Korridore. Der US-amerikanische Gerüstmarkt profitiert von diesem wiederkehrenden strukturellen Umbau. Staatliche Behörden und Auftragnehmer bevorzugen skalierbare Systeme für eine schnelle Bereitstellung. Schwerlastrahmen eignen sich für Autobahnüberführungen und Tunnelarbeiten. Gewerkschaften betonen auch die Sicherheit am Arbeitsplatz und erhöhen die Einhaltung von Gerüstvorschriften.
Verschiebung hin zu Renovierungs- und Nachrüstungsprojekten in alternder städtischer Infrastruktur
Alternde Gebäude in älteren Städten erfordern umfangreiche Fassadenreparaturen und strukturelle Aufrüstungen. Arbeiten zur Erhaltung historischer Gebäude nutzen Gerüste, um Dächer, Vorsprünge und Fassaden zu erreichen. Versicherungsanforderungen verlangen nun für bestimmte Reparaturen einen Gerüstzugang. Auftragnehmer setzen wetterfeste Gerüste für längere Außenarbeiten ein. Die Nachfrage nach Nachrüstungen steigt mit neuen Energieeffizienzvorschriften. Städte wie New York, Boston und Chicago zeigen hohe Nachrüstungsaktivität. Der US-amerikanische Gerüstmarkt unterstützt diese Projekte mit fortschrittlicher Sicherheit und Flexibilität. Er stimmt auch mit den Zielen zur Erhaltung des Immobilienwertes überein. Entwickler bevorzugen anpassungsfähige Plattformen für komplexe Nachrüstungen.
- Zum Beispiel hat PERI BIM-geplante Gerüste und modulare Systeme bei Hochhaus-Nachrüstungsprojekten eingesetzt, die eine schnellere Installation und einen sichereren Zugang bei Gebäuden mit über 80 Stockwerken ermöglichen.
Erhöhte Arbeitssicherheitsvorschriften und Einführung von Absturzsicherungsstandards
Regulierungsbehörden erzwingen eine strengere Einhaltung der Arbeitssicherheit auf Baustellen. Die OSHA verlangt sicheren Zugang in der Höhe für Bauarbeiter. Auftragnehmer verwenden zertifizierte Gerüstsysteme mit sicheren Plattformen und Geländern. Arbeitergewerkschaften unterstützen sicherere Montage- und Demontageprozesse. Unfälle aus ungeschützten Höhen führen zu Durchsetzungsmaßnahmen. Der US-amerikanische Gerüstmarkt verzeichnet eine breitere Einführung von konstruierten Systemen. Der standardisierte Produkteinsatz senkt die Haftung und verbessert die Versicherungsakzeptanz. Schulungsprogramme fördern das Bewusstsein für den richtigen Gerüsteinsatz. Sicherheit bleibt ein wichtiger Beschaffungsfaktor bei den meisten öffentlichen Ausschreibungen.
Markttrends
Wachstum im Gerüstmietgeschäftsmodell unter Bauunternehmern und Bauherren
Auftragnehmer entscheiden sich zunehmend dafür, Gerüste zu mieten, anstatt sie direkt zu kaufen. Kürzere Projektzyklen machen Mieten für Bauunternehmer kosteneffizient. Ausrüstungsanbieter bieten flexible tägliche oder monatliche Pläne an. Gerüstvermietungsfirmen übernehmen die Wartung, wodurch die Verantwortung der Auftragnehmer reduziert wird. Die Nachfrage nach gebündelten Dienstleistungen, einschließlich Transport und Montage, steigt. Der US-amerikanische Gerüstmarkt unterstützt diesen Wandel mit wachsenden Mietflotten. Bauunternehmen ziehen es vor, langfristige Lager- und Logistikbelastungen zu vermeiden. Regionale Akteure erweitern ihre Reichweite durch Filialnetze. Der Marktanteil der mietbasierten Dienstleistungen steigt jedes Jahr weiter an.
- Zum Beispiel erweiterte United Rentals seine Flotte für den Zugang in der Luft, die gerüstbezogene Ausrüstung umfasst, um 9,04 % auf 205.000 Einheiten im Jahr 2024, wodurch die Mietkapazität in ganz Nordamerika erhöht wurde.
Erhöhter Einsatz von leichten und modularen Gerüstsystemen für schnelleren Aufbau
Die Branche verzeichnet eine steigende Präferenz für leichte Gerüstrahmen aus Aluminium. Schnellverschlüsse und werkzeugfreie Montagekonstruktionen gewinnen an Bedeutung. Modulare Einheiten reduzieren die Arbeitszeit und beschleunigen den Standortwechsel. Kompakte Systeme verbessern die Mobilität in engen städtischen Zonen. Bauunternehmer schätzen die ergonomischen Vorteile bei Einsätzen mit hohem Volumen. Der US-amerikanische Gerüstmarkt bewegt sich in Richtung standardisierter modularer Kits. Hersteller innovieren mit ineinandergreifenden Merkmalen und langlebigen Verbindungen. Die Nachfrage nach zusammenklappbaren oder stapelbaren Einheiten steigt in städtischen Gebieten. Diese Systeme passen sich verschiedenen Höhen- und Standortlayouts an.
- Zum Beispiel erweiterte die Altrad Group ihre Gerüstkapazitäten durch Übernahmen und stärkte ihr Angebot an modularen Aluminiumsystemen, die in globalen Bau- und Industrieprojekten für schnelleren und sichereren Aufbau verwendet werden.
Integration von digitalem Design, BIM-Modellierung und Gerüstplanungssoftware
Die digitale Transformation hält Einzug in die Gerüstplanungsprozesse. Auftragnehmer nutzen BIM-Software, um Gerüststrukturen im Voraus zu planen. 3D-Modelle helfen bei der Bewertung von Gewichtslasten, Verankerungen und Höhenanforderungen. Software ermöglicht die Simulation von Gerüstphasen nach Bauabschnitten. Kollisionserkennung minimiert Nacharbeiten und Zeitverzögerungen. Der US-amerikanische Gerüstmarkt stimmt sich durch die Einführung digitaler Plattformen darauf ab. Größere Gerüstvermietungsfirmen bieten jetzt Designunterstützungsdienste an. Die Integration reduziert Designfehler vor Ort. Dieser Trend unterstützt Effizienz und Kostenkontrolle von Projekten.
Steigende Beliebtheit von hängenden und schwebenden Gerüstsystemen für vertikale Projekte
Vertikale Bauprojekte erfordern hängende Zugangslösungen. Hängende Gerüste unterstützen bei der Fensterinstallation, Außenreinigung und Fassadenveredelung. Stadtentwickler bevorzugen hängende Gerüste für hohe Gebäude. Diese Systeme reduzieren Bodenhindernisse und ermöglichen schnelleres Arbeiten. Motorisierte Plattformen bieten mehr Kontrolle für Arbeiter und Höhenabdeckung. Der US-amerikanische Gerüstmarkt profitiert vom wachsenden Anteil dieses Segments. Innovationen bei Hebezeugen, Bremsen und Sicherheitsverriegelungen erhöhen die Zuverlässigkeit. Der Bau von Wolkenkratzern in Städten hält die hohe Nachfrage aufrecht. Der Markt erweitert sich, um maßgeschneiderte hängende Konfigurationen aufzunehmen.
Analyse der Marktchancen und -herausforderungen
Schwankende Rohstoffpreise und Kostendruck auf Gerüsthersteller
Die Volatilität der Stahl- und Aluminiumpreise führt zu Kostenunvorhersehbarkeit für Gerüsthersteller. Zollpolitik, Unterbrechungen in der Lieferkette und globale Nachfrageschwankungen beeinflussen die Preise der Rohstoffe. Hersteller stehen unter Druck, wettbewerbsfähige Preise beizubehalten, während sie höhere Materialkosten absorbieren. Kleinere Unternehmen kämpfen mit Nachteilen beim Großeinkauf. Die Gewinnmargen werden enger, wenn Verträge abgeschlossen werden, bevor Materialpreise steigen. Der US-Gerüstmarkt muss die Preisdynamik steuern, um Kundenverluste zu vermeiden. Häufige Preisaktualisierungen stellen auch langfristige Serviceverträge vor Herausforderungen. Kostenempfindliche Segmente wie kleine Auftragnehmer verzögern Gerüstaufrüstungen. Einige Käufer wechseln zu gebrauchten oder renovierten Systemen, was sich auf den Neuwarenverkauf auswirkt.
Mangel an Fachkräften und Gerüstbau-Technikern in wichtigen Bauzonen
Eine wachsende Qualifikationslücke behindert die Zeitpläne für den Einsatz von Gerüstsystemen. Weniger ausgebildete Techniker stehen für den sicheren Aufbau und Abbau zur Verfügung. Zertifizierungsanforderungen verringern den verfügbaren Arbeitskräftepool weiter. Eine alternde Bauarbeiterschaft und niedrige Neueintrittsraten verschärfen die Engpässe. Ohne ordnungsgemäßen Aufbau treten Projektverzögerungen und Sicherheitsverstöße auf. Der US-Gerüstmarkt ist auf Ausbildungspartnerschaften angewiesen, um die Lücke zu schließen. Unternehmen investieren jetzt in Ausbildungsprogramme und digitale Lernwerkzeuge. Die Inflation der Arbeitskosten erschwert auch die Projektangebote. Regionale Unterschiede bei der Lizenzierung verlangsamen die Personalbesetzung bei Projekten zwischen den Bundesstaaten.
Marktchancen
Ausbau von grünen Bauprojekten und energieeffizienten Gebäudesanierungen
Steigende Investitionen in nachhaltige Gebäude schaffen neue Nachfrage nach Gerüsten. LEED-zertifizierte und Netto-Null-Gebäude erfordern umfangreiche Außenarbeiten. Die Nachrüstung älterer Immobilien für Energievorschriften erhöht den Zugangsbedarf. Der US-Gerüstmarkt stimmt mit diesem Vorstoß in Richtung Öko-Effizienz überein. Gerüste unterstützen die Montage von Solarmodulen, Fassadendämmung und Fensteraufrüstungen. Staatliche grüne Anreize beschleunigen solche Bauaktivitäten. Städtische Energievorschriften in Kalifornien und New York sorgen für konstante Volumina.
Einsatz von Robotik, Drohnen und Automatisierung in der Gerüstüberwachung und -inspektion
Die Integration von Technologie eröffnet neue Dienstleistungsnischen im Gerüstmanagement. Drohnen inspizieren große Gerüste auf Mängel und reduzieren manuelle Risiken. Robotik übernimmt repetitive Aufgaben in der Planungsaufstellung. Der US-Gerüstmarkt sieht innovationsgetriebene Chancen für intelligentere Gerüstlogistik. Sicherheitsprüfungen werden schneller und genauer. Automatisierung steigert die Effizienz in Lager- und Mietplatzoperationen. Gerüstanbieter erkunden Technologiepartnerschaften zur Differenzierung.
Analyse der Marktsegmentierung
Nach Typ
Der US-Gerüstmarkt ist in Innen- und Außentypen unterteilt. Außengerüste dominieren aufgrund der hohen Nachfrage in kommerziellen und Infrastrukturprojekten. Sie unterstützen Fassadenarbeiten, Gebäudeinstandhaltung und großangelegte Bauprojekte. Innengerüste werden für Innenreparaturen, Deckenarbeiten und Renovierungen in Wohn- und Geschäftsgebäuden verwendet. Sie sind leichter und modular, bevorzugt für beengte Innenräume. Wachstum bei Umbauten und Innenaufrüstungen unterstützt dieses Segment. Beide Typen verzeichnen stabile Nachfrage in städtischen und vorstädtischen Projekten. Auftragnehmer priorisieren Sicherheit und Zugänglichkeit bei allen Typen. Die Auswahl des Typs hängt von der Zugänglichkeit der Baustelle, der Projekthöhe und der Dauer ab.
- Zum Beispiel stellte BrandSafway Gerüst- und Zugangslösungen für das 270 Park Avenue JP Morgan Chase Hauptquartier in New York bereit, das höchste Gebäude, das mit Wasserkraft betrieben wird.
Nach Material
Stahlgerüste halten den größten Anteil am US-amerikanischen Gerüstmarkt aufgrund ihrer Stärke und Tragfähigkeit. Sie eignen sich für schwere Bauarbeiten wie Brücken und kommerzielle Türme. Aluminium gewinnt an Bedeutung wegen seines geringen Gewichts und der schnelleren Montage. Es passt gut zu Projekten, die Mobilität und häufige Montage erfordern. Auftragnehmer wählen Aluminium für Innenräume und schnelle Projekte. Andere Materialien wie Verbundstoffe sind Nischenprodukte und werden in maßgefertigten Gerüsten verwendet. Die Materialwahl hängt von der Komplexität der Arbeit, der Höhe und der Witterungseinflüssen ab. Sicherheitsvorschriften beeinflussen den Materialauswahlprozess. Haltbarkeit und Handhabungskosten treiben ebenfalls die Kaufentscheidungen an.
Nach Anwendung
Wohnanwendungen führen in Bezug auf das Volumen aufgrund konsistenter Wohnbauprojekte und Renovierungen. Neubauten, Außenreparaturen und Mehrfamilienhäuser treiben die Nachfrage nach Gerüsten an. Kommerzielle Anwendungen folgen mit starker Nachfrage aus Büro-, Einzelhandels- und Hotelentwicklungen. Gerüste werden sowohl für strukturelle als auch ästhetische Arbeiten verwendet. Industrielle Anwendungen umfassen Kraftwerke, Fabriken und Lagerhäuser, die robuste Gerüste erfordern. Industrielle Arbeitszonen verlangen hochsichere und korrosionsbeständige Strukturen. Der US-amerikanische Gerüstmarkt bedient unterschiedliche Höhen- und Lastanforderungen über Anwendungen hinweg. Jeder Sektor benötigt flexible und konforme Gerüstsysteme. Die Nutzung ist bei industriellen Gerüsten aufgrund lang andauernder Arbeiten am intensivsten.
- Zum Beispiel unterstützte das Allround-Gerüst von Layher den Bau von Mehrfamilienhäusern mit modularen Rahmen, die Höhen von über 100 Metern sicher erreichen.
Nach Endverwendung
Einzelhandels-/Bauunternehmen sind die Hauptnutzer und treiben die regelmäßige Nachfrage nach Kauf und Miete von Gerüstsystemen an. Auftragnehmer investieren in Gerüste für den direkten Projekteinsatz. Große Bauunternehmen halten oft ihren eigenen Bestand. Vertriebshändler und Lieferanten erleichtern den Marktzugang, insbesondere für kleinere Bauunternehmen. Sie fungieren als Mietpartner und Wartungsdienstleister. Händler sorgen für Verfügbarkeit in regionalen Zentren. Der US-amerikanische Gerüstmarkt hängt von starken Endverwendungsnetzwerken für Servicekonsistenz ab. Die Endverbraucherpräferenz verschiebt sich hin zur mietbasierten Nutzung gegenüber dem Besitz. Beide Kanäle spielen eine entscheidende Rolle in der nationalen Abdeckung und Versorgungseffizienz.
Segmentierung
Nach Typ
- Innen
- Außen
Nach Material
- Stahl
- Aluminium
- Andere
Nach Anwendung
- Wohnbau
- Kommerziell
- Industriell
Nach Endverwendung
- Einzelhandel / Bauunternehmen
- Vertrieb / Händler & Lieferanten
Regionale Analyse
Nordost- und Mittlerer Westen-Regionen halten stabile Nachfrage angetrieben durch urbane Renovierung und Infrastrukturverbesserungen
Der Nordosten macht fast 24% des US-Gerüstmarktes aus, unterstützt durch laufende Infrastrukturreparaturen und Hochhausrenovierungen in Städten wie New York, Boston und Philadelphia. Alternde Gewerbe- und Wohngebäude treiben die konstante Nachfrage nach Außengerüstsystemen an. Staatliche Finanzierungen fördern Brückenreparaturen und Metro-Upgrades, was die industrielle Nutzung unterstützt. Der Mittlere Westen trägt etwa 20% bei, angetrieben durch die Revitalisierung in Städten wie Chicago, Detroit und Minneapolis. Infrastrukturprojekte, einschließlich Schienenerweiterungen und Modernisierungen öffentlicher Einrichtungen, erfordern den langfristigen Einsatz von Gerüsten. Das Bauwachstum in Vororten rund um diese Zentren erhöht den Bedarf an Wohnbaugerüsten.
Die Südregion führt den Markt mit neuer Wohn- und Gewerbebautätigkeit an
Der Süden hält den höchsten Anteil mit 32%, angeführt von Baubooms in Staaten wie Texas, Florida, Georgia und North Carolina. Schnelles Bevölkerungswachstum und wirtschaftliche Entwicklung erhöhen die Wohnungsbauanfänge und treiben die Nachfrage nach leichten und mobilen Gerüsten an. Mischnutzungsentwicklungen, Autobahnen und Schulbauprojekte erhöhen sowohl den kommerziellen als auch den infrastrukturellen Gerüsteinsatz. Wärmere Klimazonen ermöglichen ganzjährige Arbeiten, was die Gerüstnutzungsraten erhöht. Der US-Gerüstmarkt verzeichnet in dieser Region hohe Mietaktivitäten, insbesondere von kleinen und mittelgroßen Auftragnehmern. Regierungsfinanzierungen für den Katastrophenresilienzbau steigern ebenfalls die langfristige Nachfrage.
Die Westregion entwickelt sich zu einem technologiegetriebenen Bau- und Retrofit-Zentrum
Der Westen beherrscht etwa 24% des Marktes, angeführt von Kalifornien, Arizona und Washington. Vorschriften für umweltfreundliches Bauen und seismische Nachrüstungsinitiativen erhöhen die Gerüstanforderungen. Das urbane Wachstum in Städten wie Los Angeles, San Diego und Seattle treibt die Nachfrage nach kommerziellen Gerüstsystemen an. Die Region unterstützt den Bau von Hochhauswohngebäuden und technologischer Infrastruktur. Die Nachrüstungsnachfrage durch Energieeffizienz-Upgrades erhöht die Anwendungsvielfalt. Sie unterstützt die zunehmende Nutzung von Aluminium- und Modulgerüsten. Bauunternehmen in dieser Region übernehmen auch digitale Planungs- und Gerüstentwurfswerkzeuge in höherem Maße.
Analyse der Hauptakteure
- Layher Inc.
- Aluma Systems Inc.
- BrandSafway
- BilJax Inc.
- PERI Inc.
Wettbewerbsanalyse
Der US-amerikanische Gerüstmarkt ist mäßig konsolidiert, mit einer Mischung aus globalen Herstellern und regionalen Vermietungsunternehmen. Zu den Hauptakteuren gehören Safway Group, BrandSafway, Waco International, Layher Inc. und PERI USA. Diese Unternehmen bieten eine breite Palette von Gerüsttypen und -materialien mit integrierten Design-, Montage- und Demontagediensten an. Viele große Firmen operieren über Filialnetze und bieten direkten Support in verschiedenen Bundesstaaten. Innovationen konzentrieren sich auf modulare Gerüstsysteme, Verbesserungen beim Absturzschutz und zeitsparende Montagetechnologien. Vermietungsdienstleister halten einen bedeutenden Anteil und erfüllen die flexiblen Bedürfnisse kleiner und mittelgroßer Auftragnehmer. Die Akteure differenzieren sich durch Kundenservice, Flottenvielfalt und Standortabdeckung. Die digitale Integration in die Gerüstplanung und -verfolgung nimmt bei führenden Unternehmen zu. Der US-amerikanische Gerüstmarkt belohnt Unternehmen, die skalierbare Logistik, Sicherheitskonformität und schnelle Einsatzfähigkeiten bieten. Die Wettbewerbsintensität ist in städtischen Gebieten mit häufigen Projektwechseln hoch. Marktführer expandieren weiterhin durch Akquisitionen und Joint Ventures, um regionale Standbeine zu stärken.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Material, Anwendung und Endnutzung. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Schnelles städtisches Wachstum wird die langfristige Nachfrage nach Gerüsten in sowohl Wohn- als auch Gewerbesegmenten aufrechterhalten.
- Erhöhte Nachrüstung und Wartung alternder Infrastruktur werden den Gerüstgebrauch in älteren Städten vorantreiben.
- Umweltfreundliche Gebäudesanierungen und energieeffiziente Bauweisen werden ein stetiges Wachstum beim Einsatz von Gerüsten schaffen.
- Gerüstvermietungsdienste werden aufgrund von Kosteneffizienz und kürzeren Projektzeiten dominieren.
- Südliche Bundesstaaten werden weiterhin führend im Volumen neuer Projekte sein, unterstützt durch starke Wohnungs- und Infrastrukturpipelines.
- Technologische Integration, einschließlich BIM und Gerüstdesign-Software, wird die Präzision der Projektplanung verbessern.
- Modulare Aluminiumsysteme werden in der Anwendung für leichte, schnell aufzubauende Bedürfnisse in verschiedenen Sektoren zunehmen.
- Sicherheitsvorschriften bleiben ein wichtiger Nachfragefaktor für konforme und zertifizierte Gerüstsysteme.
- Fachkräftemangel wird Automatisierung, digitales Training und vereinfachte Gerüstdesigns fördern.
- Der Ausbau von Lieferanten- und Händlernetzwerken wird die Verfügbarkeit von Gerüsten in mittelgroßen und aufstrebenden Städten verbessern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Gerüste in den USA und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der US-Gerüstmarkt voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des US-Gerüstmarktes hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Gerüstmarktes in den USA antreiben?
Wer sind die führenden Unternehmen auf dem US-Gerüstmarkt?
Welche Region hatte 2024 den größten Anteil am US-Gerüstmarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 US-Gerüstmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global US-Gerüstmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 9,630.12 million → 2032: USD 15,091.90 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 US-Gerüstmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. US-Gerüstmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 US-Gerüstmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 US-Gerüstmarkt Market Drivers
- 3.3 US-Gerüstmarkt Market Restraints & Challenges
- 3.4 US-Gerüstmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 US-Gerüstmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 US-Gerüstmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, US-Gerüstmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 US-Gerüstmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. US-Gerüstmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the US-Gerüstmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 US-Gerüstmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 US-Gerüstmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 US-Gerüstmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in US-Gerüstmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New US-Gerüstmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global US-Gerüstmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America US-Gerüstmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe US-Gerüstmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific US-Gerüstmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America US-Gerüstmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East US-Gerüstmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa US-Gerüstmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. US-Gerüstmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
