
Marktübersicht:
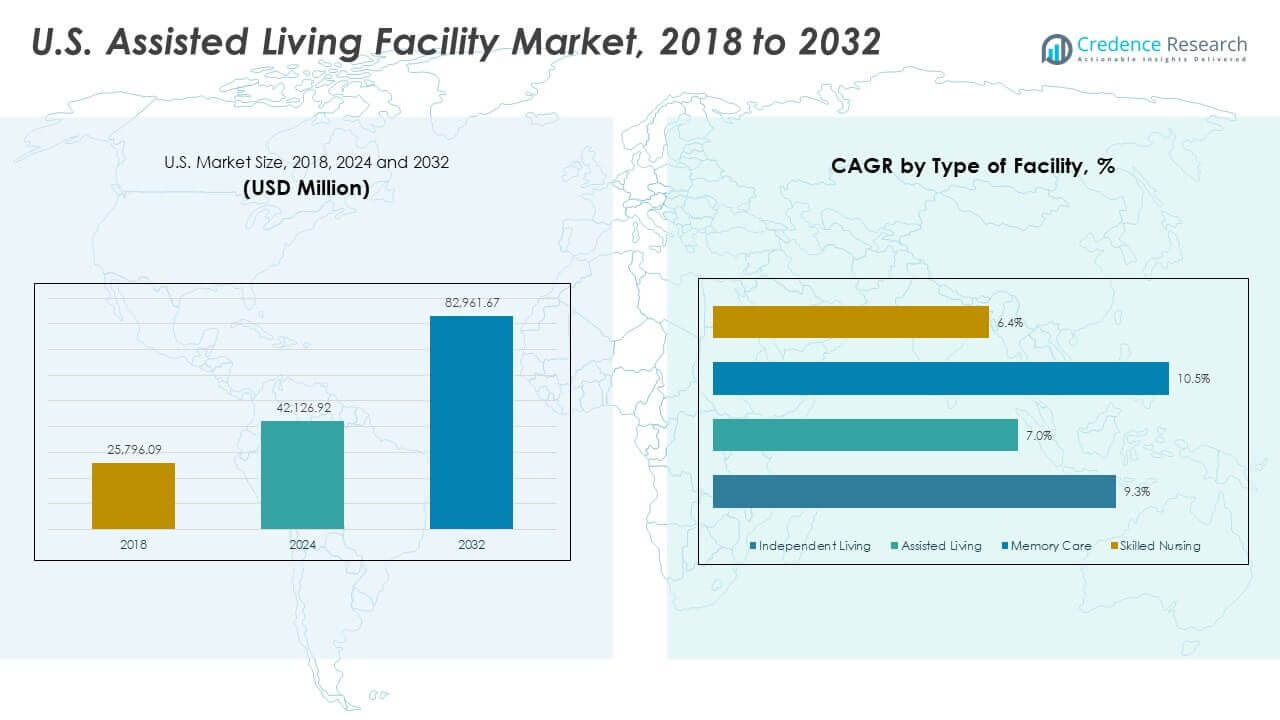
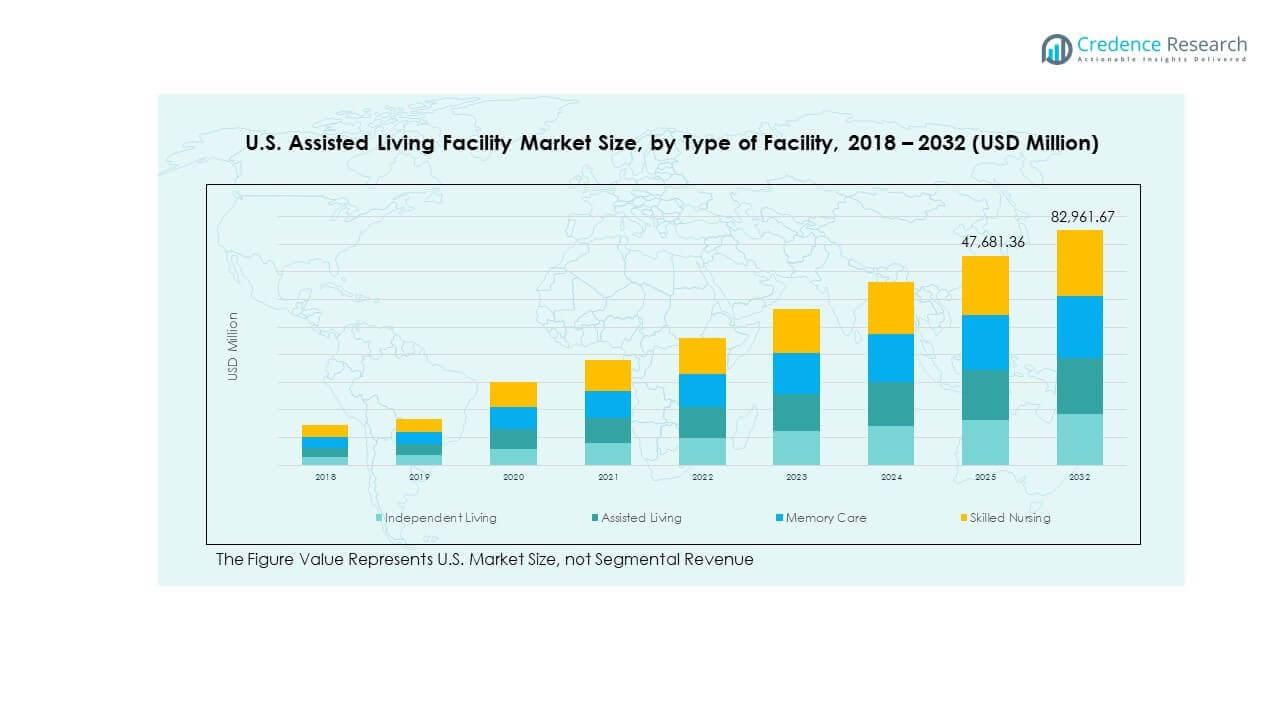
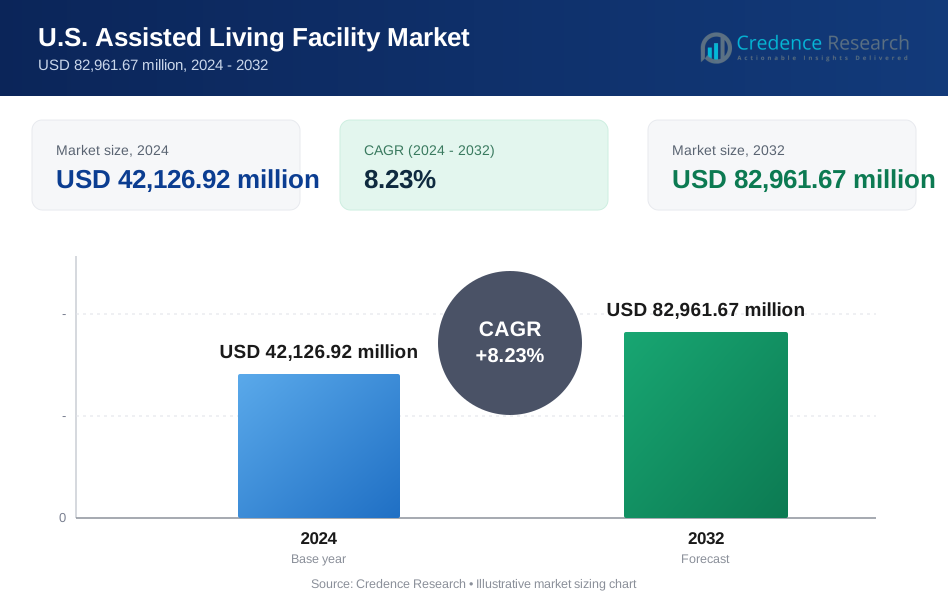
Der Markt für betreutes Wohnen in den USA wurde 2018 mit 25.796,09 Millionen USD bewertet, erreichte 2024 42.126,92 Millionen USD und wird voraussichtlich bis 2032 82.961,67 Millionen USD erreichen, was einem CAGR von 8,23 % während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für betreutes Wohnen in den USA 2024 | 42.126,92 Millionen USD |
| Markt für betreutes Wohnen in den USA, CAGR | 8,23% |
| Marktgröße für betreutes Wohnen in den USA 2032 | 82.961,67 Millionen USD |
Das Wachstum in diesem Markt wird durch die steigende Nachfrage nach strukturierter Pflege bei der alternden Bevölkerung angetrieben. Senioren suchen zunehmend nach sicheren, medizinisch unterstützten Umgebungen, die Unabhängigkeit mit Unterstützung bieten. Veränderungen in den Familienstrukturen, eine höhere Lebenserwartung und höhere Raten chronischer Krankheiten tragen zu diesem Trend bei. Einrichtungen bieten Dienstleistungen wie Unterstützung im täglichen Leben, Medikamentenmanagement und Wellness-Programme an. Die Nachfrage erstreckt sich über Modelle des unabhängigen Wohnens, betreuten Wohnens, der Gedächtnispflege und der qualifizierten Pflege. Der Einsatz von Technologie und verbesserte regulatorische Rahmenbedingungen unterstützen ebenfalls die Expansion der Einrichtungen.
Regional führt der Westen der USA den Markt an, aufgrund einer hohen Konzentration von Rentnern, eines günstigen Klimas und einer gut etablierten Infrastruktur. Die südliche Region folgt dicht dahinter, angetrieben durch Bevölkerungswachstum, niedrigere Betriebskosten und starke private Investitionen. Die Regionen Mittlerer Westen und Nordosten zeigen eine stetige Entwicklung, unterstützt durch alternde Bevölkerungen und expandierende Gesundheitsnetzwerke. Jede Region reagiert auf lokale demografische Trends, Marktsättigung und politische Rahmenbedingungen. Urbane Zentren unterstützen höherwertige Servicemodelle, während Vorstadt- und ländliche Gebiete Investitionen in mittlere Einrichtungen anziehen.
Markteinblicke
- Der Markt für betreutes Wohnen in den USA wuchs von 25.796,09 Millionen USD im Jahr 2018 auf 42.126,92 Millionen USD im Jahr 2024 und wird voraussichtlich bis 2032 82.961,67 Millionen USD erreichen, was eine anhaltende Expansion mit einer CAGR von 8,23 % widerspiegelt.
- Die westliche Region führte den Markt mit einem Anteil von 31 % an, angetrieben durch starken Rentnerzustrom, fortschrittliche Gesundheitssysteme und hohe Dichte an Einrichtungen, während der Süden mit 29 % aufgrund günstiger Demografie und Investitionsbedingungen folgte und der Mittlere Westen 21 % hielt, unterstützt durch Erschwinglichkeit und stabile Seniorenpopulationen.
- Der Süden entwickelte sich mit einem Anteil von 29 % zur am schnellsten wachsenden Region, unterstützt durch Bevölkerungsmigration, niedrigere Betriebskosten und expandierende private Entwicklungen im Bereich betreutes Wohnen.
- Betreutes Wohnen machte den dominanten Segmentanteil aus, unterstützt durch eine CAGR von 10,5 %, während qualifizierte Pflege mit einer CAGR von 9,3 % dicht folgte, was die steigende Nachfrage nach Pflegeleistungen mit höherer Intensität widerspiegelt.
- Die Segmente Gedächtnispflege und unabhängiges Wohnen zeigten ein stetiges Wachstum mit CAGRs von 7,0 % bzw. 6,4 %, unterstützt durch zunehmende kognitive Pflegebedürfnisse und anhaltende Nachfrage nach unabhängigen Seniorenwohnumgebungen.
Markttreiber
Alternde Demografie und längere Lebenserwartung treiben die Nachfrage nach Wohnpflege für Senioren an
Die wachsende Bevölkerung von Amerikanern im Alter von 65 Jahren und älter treibt direkt den Markt für betreutes Wohnen in den USA an. Fortschritte im Gesundheitswesen haben die Lebenserwartung verlängert und den Bedarf an langfristigen Pflegeoptionen erhöht. Viele Senioren leben allein oder leiden an chronischen Krankheiten, die die tägliche Unabhängigkeit einschränken. Familien suchen nach überwachten Umgebungen, in denen Sicherheit, soziale Interaktion und medizinische Unterstützung verfügbar sind. Die Nachfrage steigt, da traditionelle multigenerationale Pflegekonzepte zurückgehen. Betreute Wohneinrichtungen bieten einen Mittelweg zwischen häuslicher Pflege und Pflegeheimen. Diese Einrichtungen unterstützen alternde Individuen mit maßgeschneiderten Dienstleistungen, die Komfort und Sicherheit verbessern. Dieser demografische Trend stärkt die langfristige Nachfragesituation.
Verändernde Familienstrukturen und Urbanisierung unterstützen einrichtungsbasierte Wohnmodelle
Kleinere Haushalte und Doppelverdienerfamilien begrenzen die verfügbare Zeit für die Pflege älterer Menschen zu Hause. Städtische Lebensstile reduzieren den Platz und die Pflegekapazität in vielen Haushalten. Diese sozialen Veränderungen drängen Familien zu strukturierten Seniorenwohnoptionen. Der Markt für betreutes Wohnen in den USA profitiert von diesem Wandel, da er sowohl persönliche Pflege- als auch Lebensstilbedürfnisse erfüllt. Einrichtungen bieten 24/7-Personal, geplante Routinen und zugängliche Annehmlichkeiten. Diese Anordnung spricht Familien an, die zuverlässige Pflege mit minimaler Störung suchen. Der Markt passt sich neuen Lebensmustern an, die Autonomie mit Sicherheit priorisieren. Institutionelle Pflege wird zunehmend als praktische Lösung für moderne Familien angesehen.
- Zum Beispiel bietet Brookdale Senior Living technologiegestützte Bewohnerengagement-Programme wie ConnectedLiving® an, die Senioren Zugang zu digitalen Kommunikationstools und Unterstützung bieten, um mit Familie und Online-Ressourcen in Verbindung zu bleiben. Diese Programme zielen darauf ab, die soziale Interaktion und die Lebensqualität der Bewohner in seinen Gemeinschaften zu verbessern.
Steigende Inzidenz chronischer Erkrankungen, die tägliche Unterstützungsdienste erfordern
Senioren stehen oft vor mehreren chronischen Krankheiten, die eine konsequente Medikation und Überwachung erfordern. Erkrankungen wie Demenz, Diabetes und Arthritis beeinträchtigen die Mobilität und die täglichen Aktivitäten. Betreute Wohnanlagen helfen, diese Bedingungen durch geschultes Personal und Dienstleistungen vor Ort zu verwalten. Der Markt für betreute Wohnanlagen in den USA profitiert von der Nachfrage nach stabilen, überwachten Umgebungen. Gesundheitsbezogene Bedürfnisse machen die Pflege zu Hause komplex und kostspielig. Strukturierte Einrichtungen bieten Medikamentenmanagement, Physiotherapie und Ernährungsplanung. Diese Dienstleistungen senken das Risiko von Notfällen und verbessern die Lebensqualität. Die zunehmende Prävalenz chronischer Krankheiten sichert eine stetige Nachfrage in alternden Bevölkerungen.
- Zum Beispiel hat das KI-gestützte Sturzerkennungssystem von SafelyYou in Seniorenwohnanlagen gezeigt, dass es die Gesamtstürze der Bewohner um bis zu 40 % reduzieren und die sturzbedingten Besuche in Notaufnahmen um etwa 80 % senken kann, basierend auf Fallstudien der Branche und Forschungsergebnissen.
Erhöhtes Bewusstsein für die Vorteile betreuten Wohnens durch Gesundheitsförderung und Überweisungen
Gesundheitsdienstleister, Versicherer und Interessenvertretungen fördern zunehmend betreutes Wohnen als Pflegemodell. Öffentliche Kampagnen und Entlassungsplaner stellen Familien die strukturierte, einrichtungsbasierte Pflege vor. Der Markt für betreute Wohnanlagen in den USA wächst, da Familien mehr Klarheit über Optionen jenseits von Pflegeheimen gewinnen. Patienten, die Krankenhäuser verlassen, wechseln oft zum betreuten Wohnen für postakute Unterstützung. Dieser Weg unterstützt schnellere Krankenhausumschläge und niedrigere Wiederaufnahmeraten. Kostengünstige Pflegekontinuität kommt Zahlern und Anbietern zugute. Mit zunehmendem Bewusstsein erkunden mehr Familien proaktiv betreutes Wohnen, bevor Gesundheitskrisen auftreten. Frühzeitige Planung unterstützt ein stabiles Belegungswachstum im ganzen Land.
Markttrends
Integration von intelligenten Überwachungstechnologien zur Verbesserung der Sicherheit der Bewohner und der Effizienz der Einrichtungen
Anbieter von betreutem Wohnen übernehmen intelligente Überwachungssysteme, um die Gesundheit und Bewegung der Bewohner zu verfolgen. Tragbare Geräte und Sensoren erkennen Stürze, Medikamenteneinhaltung und Schlafmuster. Dieser Trend verbessert die Sicherheit und reduziert die Belastung des Personals. Der Markt für betreute Wohnanlagen in den USA verzeichnet eine steigende Nachfrage nach solchen Systemen sowohl von Familien als auch von Betreibern. Intelligente Alarme verkürzen die Notfallreaktionszeiten und helfen, chronische Erkrankungen zu überwachen. Einrichtungen nutzen Analysen zur Planung von Interventionen und zur Anpassung der Pflege. Technologie ermöglicht bei Bedarf die Fernüberwachung durch medizinisches Fachpersonal. Diese Werkzeuge unterstützen eine schlankere Personalbesetzung, ohne die Pflege zu beeinträchtigen. Die Akzeptanz steigt sowohl in neuen als auch in nachgerüsteten Einrichtungen.
Personalisierte Wellness-Programme werden Standard in Premium- und Mittelklasse-Einrichtungen
Bewohner erwarten zunehmend ganzheitliche Wellness-Erfahrungen über die Grundversorgung hinaus. Einrichtungen bieten jetzt Physiotherapie, psychische Gesundheitssitzungen und soziale Programme, die auf individuelle Bedürfnisse zugeschnitten sind. Diese Personalisierung verbessert die Zufriedenheit und Ergebnisse der Bewohner. Der Markt für betreute Wohnanlagen in den USA reagiert, indem er Aktivitätskoordinatoren, Fitnesstrainer und Unterstützung für psychische Gesundheit integriert. Einrichtungen mit vielfältigen Programmen ziehen mehr Bewohner an und verzeichnen eine geringere Fluktuation. Wellness-Tracking-Tools und Lifestyle-Coaches bieten ebenfalls Mehrwert. Individuelle Pläne schaffen ein Gemeinschaftsgefühl und fördern die Gesundheit. Dieser Trend unterstützt die Differenzierung in einem wettbewerbsintensiven Markt.
- Zum Beispiel bietet das Life Guidance®-Programm von Atria Senior Living personalisierte Demenzpflege durch den Best Friends™-Ansatz. Es beinhaltet Schulungen für das Personal, die sich auf den Aufbau von Vertrauen, Verbindung und emotionalem Engagement in der Gedächtnispflege konzentrieren.
Krankenhauspartnerschaften und Step-Down-Care-Modelle erweitern die Rolle der Übergangspflege
Krankenhäuser suchen kostengünstige Ziele für die Entlassung älterer Patienten. Betreute Wohnzentren übernehmen zunehmend diese Rolle als Übergangs- oder Step-Down-Pflegezentren. Diese Partnerschaften reduzieren die Krankenhausbelastung und erhöhen gleichzeitig die Belegung der Einrichtungen. Der US-Markt für betreute Wohnanlagen profitiert von formellen Verbindungen zu Gesundheitssystemen. Betreiber investieren in Rehabilitationsdienste und temporäre Pflegesuiten. Dies ermöglicht reibungslosere Patientenübergaben und Einnahmen aus Kurzzeitaufenthalten. Einrichtungen gewinnen auch klinische Glaubwürdigkeit und Anerkennung durch Versicherer. Mit der Expansion von Gesundheitsnetzwerken werden diese Verbindungen zu einem strategischen Wachstumshebel.
Aufstieg von Boutique- und Themenanlagen, die auf lifestyle-orientierte Senioren abzielen
Entwickler eröffnen Einrichtungen, die sich auf spezifische kulturelle, diätetische oder lifestyle-orientierte Bedürfnisse konzentrieren. Dazu gehören religiös geprägte Häuser, LGBTQ+-freundliche Gemeinschaften und luxuriöse Resort-ähnliche Campus. Solche Nischenangebote richten sich an gut informierte Senioren, die eine identitätsorientierte Pflege suchen. Der US-Markt für betreute Wohnanlagen verzeichnet steigende Investitionen in diese hochattraktiven Formate. Sie bieten spezialisiertes Personal, Küche und Aktivitäten, die den Vorlieben der Bewohner entsprechen. Boutique-Einrichtungen fördern Markentreue und Mundpropaganda. Die Belegung ist in diesen konzeptgetriebenen Zentren tendenziell stark. Dieser Trend unterstützt die Marktsegmentierung und gezielte Marketingstrategien.
- Zum Beispiel fördert Maplewood Senior Living inklusive Seniorenpflege und hat öffentlich LGBTQ+-freundliche Initiativen unterstützt. Es betont Würde, Respekt und maßgeschneiderte Programme in seinen Gemeinschaften, im Einklang mit breiteren Zielen für Vielfalt und Inklusion.
Analyse der Marktchancen
Arbeitskräftemangel und hohe Fluktuationsraten beeinträchtigen die Servicequalität und Kostenkontrolle
Der Sektor kämpft mit chronischem Arbeitskräftemangel, insbesondere in Pflege- und Krankenpflegeberufen. Mitarbeiter-Burnout, begrenzte Aufstiegsmöglichkeiten und niedrige Löhne tragen zur hohen Fluktuation bei. Der US-Markt für betreute Wohnanlagen steht unter zunehmendem Druck, qualifizierte Arbeitskräfte zu gewinnen und zu halten. Betreiber erhöhen Löhne und Anreize, was die Betriebskosten steigert. Häufige Personalwechsel beeinträchtigen die Zufriedenheit der Bewohner und die Kontinuität der Pflege. Die Schulung neuer Mitarbeiter erfordert Zeit und Investitionen. Qualitätsmetriken sinken, wenn Teams an Erfahrung oder Beständigkeit fehlen. Personalmangel begrenzt Expansionspläne, insbesondere in ländlichen oder arbeitsintensiven Regionen. Die Entwicklung der Arbeitskräfte bleibt ein kritisches Hindernis für langfristige Stabilität.
Komplexe regulatorische Landschaft und steigende Compliance-Kosten schränken die operative Agilität ein
Einrichtungen müssen einem Flickenteppich aus bundesstaatlichen, staatlichen und lokalen Vorschriften entsprechen. Diese decken Sicherheit, Personal, Medikamentenhandhabung und Bewohnerrechte ab. Der US-Markt für betreutes Wohnen sieht sich mit sich entwickelnden Regeln konfrontiert, die oft von Staat zu Staat unterschiedlich sind. Die Einhaltung der Inspektionsstandards erfordert ständige Dokumentation und administrative Aufsicht. Nichteinhaltung birgt das Risiko einer Lizenzsuspension oder finanzieller Strafen. Kleinere Betreiber kämpfen mit den Belastungen der Einhaltung und könnten den Markt verlassen. Dies begrenzt den Wettbewerb und erhöht die Eintrittsbarrieren. Regulatorische Unsicherheit verzögert Innovationen und Investitionen in die Infrastruktur. Betreiber müssen Ressourcen für rechtliche und Compliance-Funktionen bereitstellen, was Mittel von den Bewohnerdiensten ablenkt.
Marktchancen
Steigende Nachfrage im mittleren Einkommenssegment der Senioren ermöglicht skalierten Einrichtungsbau
Viele Senioren benötigen erschwingliche Pflegeoptionen mit moderatem Komfort und Zugang. Diese Gruppe bleibt von Luxus-Einrichtungen unterversorgt und von öffentlich finanzierten Pflegeeinrichtungen unterfinanziert. Der US-Markt für betreutes Wohnen kann durch mittelpreisige Gemeinschaften expandieren, die wesentliche Dienstleistungen mit zuverlässiger Qualität bieten. Entwickler können standardisierte Modelle, regionale Clusterbildung und Technologie nutzen, um Kosten zu verwalten. Öffentlich-private Partnerschaften und Steueranreize können diese Bauten unterstützen. Dieses Segment unterstützt langfristige Belegung und generiert stabile Cashflows. Die Skalierung dieses Modells deckt die wachsende Nachfrage und fördert regionale Gerechtigkeit.
Technologiegetriebene Integration von Fernpflege erschließt neue Serviceformate und Einnahmemodelle
Fortschritte in Telemedizin, mobilen Gesundheitsplattformen und Ferndiagnostik ermöglichen hybride Pflegemodelle. Einrichtungen für betreutes Wohnen können Fernkonsultationen mit Spezialisten und virtuelle Familien-Check-ins anbieten. Der US-Markt für betreutes Wohnen profitiert davon, den Servicebereich ohne große Personalaufstockungen zu erweitern. Technologie ermöglicht es kleineren Einrichtungen, durch Premium-Überwachung und Engagement zu konkurrieren. Abonnementbasierte digitale Dienste eröffnen neue Einnahmequellen. Dieser Ansatz unterstützt Flexibilität in der Pflegebereitstellung und spricht technikaffine Bewohner und Betreuer an.
Marktsegmentierungsanalyse
Nach Art der Einrichtung
Unabhängige Wohneinrichtungen ziehen Senioren an, die Autonomie mit minimaler Unterstützung suchen. Diese Gemeinschaften konzentrieren sich auf den Lebensstil und bieten private Residenzen, Annehmlichkeiten und soziale Interaktion. Betreutes Wohnen bleibt die gefragteste Art und unterstützt Personen, die Hilfe bei Aktivitäten wie Baden oder Medikamenteneinnahme benötigen. Gedächtnispflegeeinheiten bedienen Bewohner mit kognitiven Beeinträchtigungen und bieten sichere Umgebungen und geschultes Personal. Fachpflege bietet hochgradige medizinische Versorgung und tägliche Überwachung, oft unter klinischen Richtlinien reguliert. Der US-Markt für betreutes Wohnen verzeichnet ein diversifiziertes Wachstum in diesen Typen aufgrund unterschiedlicher Abhängigkeitsgrade bei alternden Individuen.
- Zum Beispiel hat Atria Senior Living digitale Engagement-Tools erkundet, um die Kommunikation und Pflegekoordination der Bewohner zu unterstützen. Der Fokus auf Technologie zielt darauf ab, das Bewohnererlebnis zu verbessern und die Reaktionsfähigkeit des Personals in Gedächtnispflege- und betreuten Wohngemeinschaften zu steigern.
Nach Dienstleistung
Unterstützungsdienste im Gesundheitswesen bleiben zentral für den Betrieb von Einrichtungen, angetrieben durch die Häufigkeit chronischer Krankheiten bei Senioren. Pflegepersonal und Medikamentenmanagement gewährleisten klinische Compliance und Sicherheit. Unterstützung im täglichen Leben ist für mobilitätseingeschränkte oder wenig funktionierende Bewohner unerlässlich. Mahlzeiten, Hygiene und Transportdienste verbessern die Lebensqualität. Wellness- und Freizeitdienste fördern das geistige und emotionale Wohlbefinden. Einrichtungen nutzen maßgeschneiderte Aktivitätsprogramme, um das Engagement der Bewohner zu erhöhen. Spezialisierte Pflege für Demenz oder Alzheimer umfasst sensorische Programme, Gedächtnistherapien und sichere Wohnarrangements. Die Integration von Dienstleistungen unterstützt die Bindung und den Ruf der Marke.
Nach Endnutzer
Die ältere Bevölkerung ab 65 Jahren treibt den Großteil der Nachfrage nach Einrichtungen an. Diese Gruppe benötigt unterschiedliche Pflegestufen, was eine Nachfrage über mehrere Servicestufen hinweg schafft. Senioren mit chronischen Erkrankungen benötigen regelmäßige Überwachung, die Einrichtungen durch routinemäßige Gesundheitschecks und verwaltete Pflegepläne liefern. Personen mit Gedächtnispflegebedarf benötigen strukturierte Umgebungen mit geschultem Personal. Der Markt für betreutes Wohnen in den USA passt die Servicemodelle an diese Nutzergruppen an, um Pflegekontinuität und Sicherheit zu gewährleisten.
- Beispielsweise hat Life Care Centers of America fortschrittliche Überwachungstechnologien eingeführt, um die Sicherheit der Bewohner und die klinische Aufsicht in seinen Gemeinschaften zu unterstützen. Diese Systeme helfen dem Personal, Veränderungen in den Gesundheitsmustern der Bewohner zu erkennen und schneller auf Pflegebedürfnisse zu reagieren.
Nach Eigentum
Private gewinnorientierte Betreiber dominieren den Markt mit skalierbaren Modellen und Investorenunterstützung. Diese Firmen expandieren aggressiv in Regionen mit hoher Nachfrage. Gemeinnützige Einrichtungen konzentrieren sich auf Gesundheitsmissionen der Gemeinschaft und bedienen oft Gruppen mit niedrigem bis mittlerem Einkommen. Von der Regierung oder der Gemeinschaft betriebene Zentren schließen Versorgungslücken in unterversorgten Gebieten. Eigentumsmodelle beeinflussen die Servicequalität, Preisgestaltung und Betriebsstrategie im gesamten Markt für betreutes Wohnen in den USA.
Segmentierung
Nach Art der Einrichtung
- Unabhängiges Wohnen
- Betreutes Wohnen
- Gedächtnispflege
- Fachpflege
Nach Dienstleistung
- Gesundheitsunterstützung (Pflege, Medikamentenmanagement)
- Unterstützung im täglichen Leben (Mahlzeiten, Hygiene, Transport)
- Wellness- & Freizeitdienste
- Spezialisierte Demenz- oder Alzheimer-Pflege
Nach Endnutzer
- Ältere Bevölkerung (65+)
- Senioren mit chronischen Erkrankungen
- Personen mit Gedächtnispflegebedarf
Nach Eigentum
- Privat gewinnorientiert
- Gemeinnützig
- Regierung/Gemeinschaftsbetrieben
Nach Land
- Vereinigte Staaten (USA)
Regionale Analyse
Die westliche Region führt den US-Markt für betreutes Wohnen an und macht etwa 31 % des gesamten Marktanteils aus. Staaten wie Kalifornien, Washington und Arizona tragen erheblich dazu bei, da sie große ältere Bevölkerungsgruppen haben und eine starke Vorliebe für klimafreundliche Ruhestandsziele besteht. Allein Kalifornien treibt die Nachfrage erheblich an, unterstützt durch eine hohe Konzentration privater Betreiber und eine fortschrittliche Gesundheitsinfrastruktur. Städtische Zentren erweitern weiterhin die Kapazitäten für betreutes Wohnen, um den wachsenden lokalen Bedürfnissen gerecht zu werden. Regulatorische Unterstützung und aktive Ruhestandsmigration aus kälteren Staaten stärken die Marktpositionierung in dieser Region. Die Nachfrage bleibt sowohl in Küstenmetropolen als auch in kleineren Vorstädten stark.
Die südliche Region hält etwa 29 % des Marktanteils, angeführt von Staaten wie Florida, Texas und Georgia. Florida bleibt ein wichtiger Wachstumstreiber aufgrund seines Rufs als erstklassiges Ruhestandsziel und seiner großen 65+ Bevölkerungsgruppe. Texas unterstützt eine starke Expansion sowohl durch städtische als auch ländliche Entwicklungen, angetrieben durch steigende Fälle chronischer Erkrankungen und wachsende alternde Mittelstandspopulationen. Die Region profitiert von günstigen Steuerpolitiken, niedrigeren Betriebskosten und starkem Investoreninteresse an neuen Entwicklungen. Der US-Markt für betreutes Wohnen verzeichnet in dieser Region konsistente Eröffnungen von Einrichtungen, die sowohl Vollservice- als auch Memory-Care-Angebote anvisieren. Lokalisierte Servicemodelle helfen Betreibern, kulturelle und gemeinschaftliche Bedürfnisse zu adressieren.
Die Regionen Mittlerer Westen und Nordosten halten zusammen etwa 40 % des Marktanteils. Der Mittlere Westen trägt etwa 21 % bei, unterstützt durch stabile Seniorenpopulationen in Staaten wie Illinois, Ohio und Michigan. Diese Staaten profitieren von niedrigeren Baukosten und starker Medicaid-gebundener Belegung. Der Nordosten, mit einem geschätzten Anteil von 19 %, umfasst dicht besiedelte Staaten wie New York, Pennsylvania und Massachusetts. Hohe Servicenachfrage gleicht die Auswirkungen strengerer Vorschriften und höherer Einrichtungskosten aus. Städtische Kerne und alternde Industriestädte bieten bedeutende Möglichkeiten für Memory-Care- und qualifizierte Pflegeentwicklungen. Beide Regionen verzeichnen ein stetiges Wachstum durch öffentlich-private Partnerschaften und gemeinnützige Anbieter.
Analyse der Hauptakteure
- Brookdale Senior Living
- Sunrise Senior Living
- Life Care Services
- Atria Senior Living
- Holiday Retirement
- Five Star Senior Living
- Enlivant
- Capital Senior Living
- Senior Lifestyle Corporation
- Benchmark Senior Living
Wettbewerbsanalyse
Der Markt für betreutes Wohnen in den USA bleibt moderat konsolidiert, mit mehreren nationalen Ketten und einer großen Anzahl regionaler Akteure. Brookdale Senior Living hält eine führende Position und bietet eine breite geografische Abdeckung sowie ein vollständiges Spektrum an Pflegedienstleistungen. Sunrise Senior Living und Atria Senior Living folgen dicht dahinter, mit Fokus auf gehobene Gemeinschaften mit starker Kundenbindung und Wellness-Programmen. Life Care Services und Five Star Senior Living halten eine bemerkenswerte Marktpräsenz durch maßgeschneiderte Pflegemodelle und etablierte Marken in mehreren Regionen. Der Wettbewerb konzentriert sich auf Service-Differenzierung, geografische Expansion, Mitarbeiterqualität und Integration digitaler Technologien. Größere Betreiber nutzen Skalenvorteile, um in Modernisierungen der Einrichtungen, Bewohnerüberwachungssysteme und personalisierte Pflegeplattformen zu investieren. Private-Equity-Investitionen unterstützen weiterhin die Marktkonsolidierung und treiben Übernahmen kleinerer Ketten in stark nachgefragten Gebieten voran. Betreiber priorisieren das Wachstum der Belegung, die Zufriedenheit der Bewohner und die Einhaltung von Vorschriften, um wettbewerbsfähig zu bleiben. In stark gesättigten Bundesstaaten wie Florida, Kalifornien und Texas legen Marktführer Wert auf Innovationen in den Bereichen Wellness, Gedächtnispflege und hybride Wohnmodelle. Da die Nachfrage steigt, bleiben strategische Partnerschaften, gezieltes Marketing und die Entwicklung der Arbeitskräfte entscheidend, um in allen Regionen einen starken Wettbewerbsvorteil zu erhalten.
Neueste Entwicklungen
- Im Mai 2025 kündigte Sunrise Senior Living eine strategische Partnerschaft mit Griffin Living an und fügte zwei erstklassige Boutique-Gemeinschaften in Kalifornien, Varenita of Simi Valley und Varenita of Westlake, zu seinem Portfolio von über 240 US-amerikanischen und kanadischen Gemeinschaften hinzu, die sich auf betreutes Wohnen und Gedächtnispflege konzentrieren.
Berichtsabdeckung
Der Forschungsbericht bietet eine tiefgehende Analyse basierend auf Einrichtungstyp, Dienstleistung, Endnutzer und Eigentum. Er beschreibt führende Marktakteure und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage wird stetig steigen, da eine wachsende ältere Bevölkerung strukturierte Wohnpflege benötigt.
- Gedächtnispflege und Dienstleistungen für chronische Krankheiten werden als Kernangebote von Einrichtungen an Bedeutung gewinnen.
- Modelle für Einrichtungen mit mittlerem Einkommen werden sich ausweiten, um Erschwinglichkeitslücken in unterversorgten Regionen zu schließen.
- Städtische und vorstädtische Entwicklungen bleiben stark, angetrieben durch die Nähe zu Krankenhäusern und Familien.
- Die Einführung von Technologie in Überwachung, Notfallwarnungen und virtuellen Konsultationen wird die Pflegeleistung verbessern.
- Partnerschaften zwischen Krankenhäusern und Betreibern von betreutem Wohnen werden zur Unterstützung der Übergangspflege zunehmen.
- Personalmodelle werden sich in Richtung Effizienz verschieben, mit fortgesetzten Schulungs- und Bindungsprogrammen für die Belegschaft.
- Private gewinnorientierte Betreiber werden die Expansion anführen, während gemeinnützige Organisationen auf gemeinschaftsorientiertes Wachstum abzielen.
- Die regionale Diversifizierung wird gestärkt, mit mehr Investitionen im Mittleren Westen und in den Südstaaten.
- Wellness- und lifestylebasierte Annehmlichkeiten werden die Belegungsraten in wettbewerbsintensiven städtischen Märkten antreiben.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für betreutes Wohnen in den USA und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für betreutes Wohnen in den USA voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für betreutes Wohnen in den USA hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für betreutes Wohnen in den USA antreiben?
Wer sind die führenden Unternehmen im US-Markt für betreutes Wohnen?
Welche Region hatte 2024 den größten Anteil am Markt für betreutes Wohnen in den USA?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 US-Markt für betreutes Wohnen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global US-Markt für betreutes Wohnen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 42,126.92 million → 2032: USD 82,961.67 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 US-Markt für betreutes Wohnen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. US-Markt für betreutes Wohnen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 US-Markt für betreutes Wohnen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 US-Markt für betreutes Wohnen Market Drivers
- 3.3 US-Markt für betreutes Wohnen Market Restraints & Challenges
- 3.4 US-Markt für betreutes Wohnen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 US-Markt für betreutes Wohnen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 US-Markt für betreutes Wohnen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, US-Markt für betreutes Wohnen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 US-Markt für betreutes Wohnen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. US-Markt für betreutes Wohnen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the US-Markt für betreutes Wohnen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 US-Markt für betreutes Wohnen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 US-Markt für betreutes Wohnen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 US-Markt für betreutes Wohnen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in US-Markt für betreutes Wohnen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New US-Markt für betreutes Wohnen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global US-Markt für betreutes Wohnen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America US-Markt für betreutes Wohnen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe US-Markt für betreutes Wohnen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific US-Markt für betreutes Wohnen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America US-Markt für betreutes Wohnen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East US-Markt für betreutes Wohnen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa US-Markt für betreutes Wohnen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. US-Markt für betreutes Wohnen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
