
Marktübersicht:
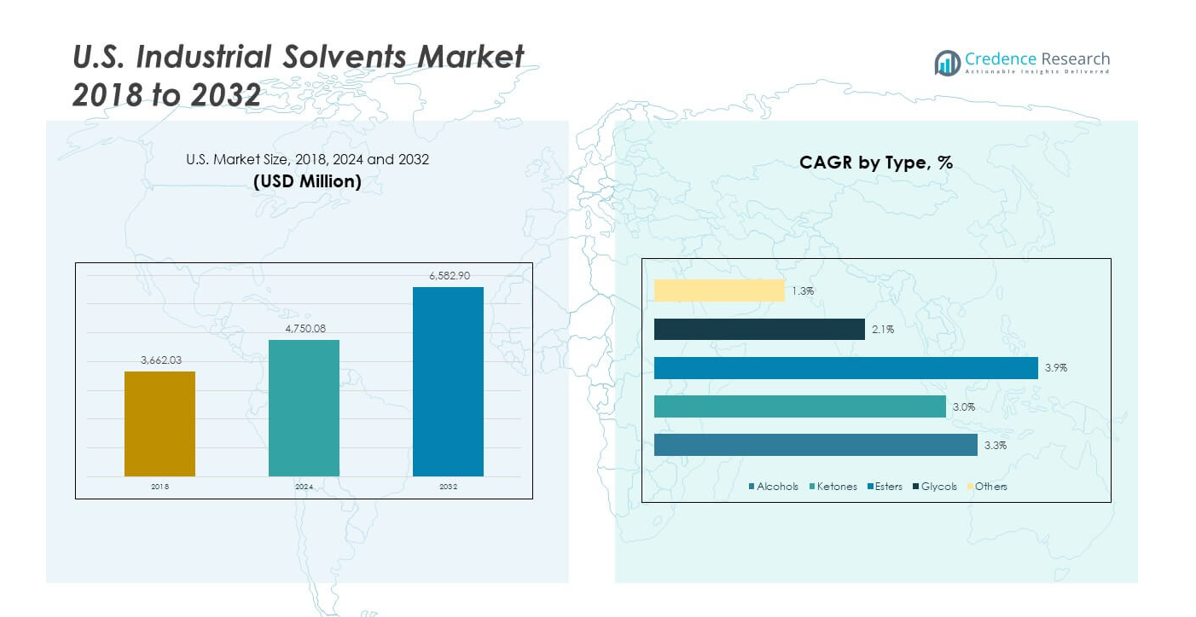
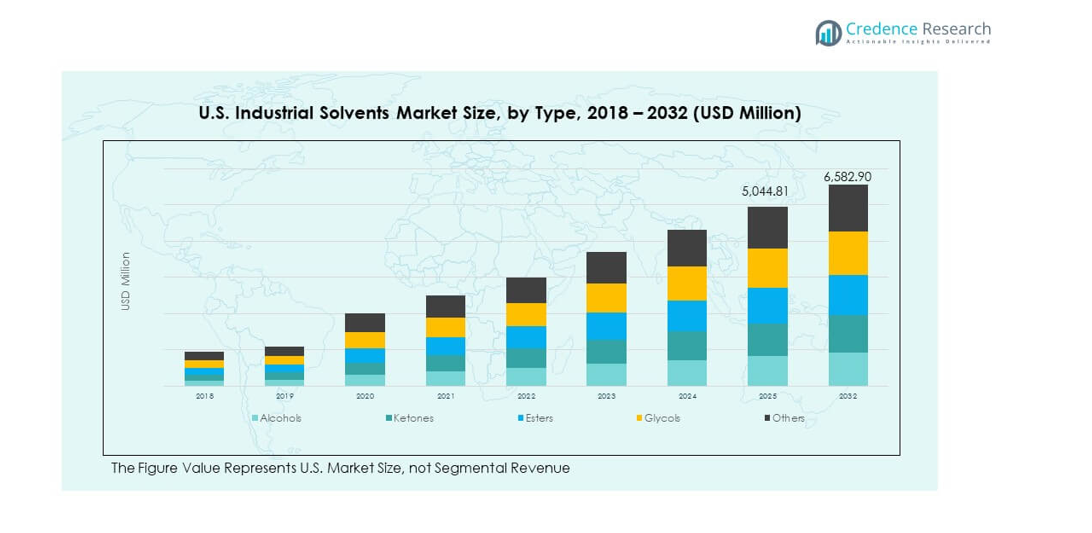
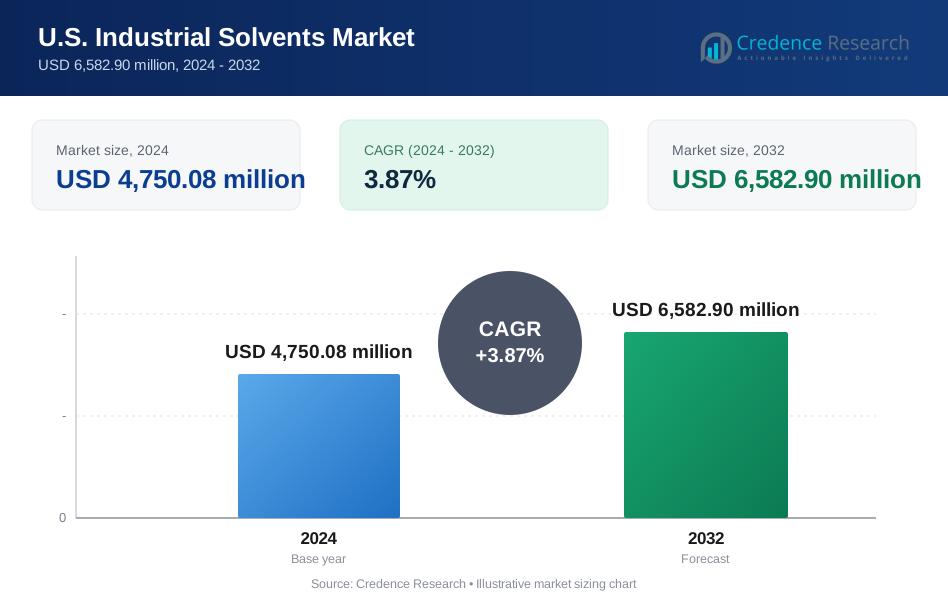
Der Markt für industrielle Lösungsmittel in den USA wurde 2018 mit 3.662,03 Millionen USD bewertet, stieg 2024 auf 4.750,08 Millionen USD und wird voraussichtlich bis 2032 6.582,90 Millionen USD erreichen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,87 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für industrielle Lösungsmittel in den USA 2024 | 4.750,08 Millionen USD |
| Markt für industrielle Lösungsmittel in den USA, CAGR | 3,87% |
| Marktgröße für industrielle Lösungsmittel in den USA 2032 | 6.582,90 Millionen USD |
Das Wachstum auf dem Markt für industrielle Lösungsmittel in den USA spiegelt den steigenden Verbrauch in großen Chemiewerken und fortschrittlichen Materialeinheiten wider. Hersteller erhöhen den Lösungsmittelverbrauch, um die Formulierungspräzision in Beschichtungen und Klebstoffen zu verbessern, die in der Automobil-, Luft- und Raumfahrt- sowie Verpackungsindustrie verwendet werden. Pharmahersteller steigern die Nachfrage aufgrund des wachsenden Bedarfs an Arzneimittelformulierung und -reinigung. Marken für Körperpflegeprodukte verlassen sich auf Lösungsmittel für kontrollierte Viskosität und stabile Produktleistung. Umweltvorschriften drängen Unternehmen zu sichereren und hochreinen Qualitäten, die das Emissionsrisiko verringern. Industrielle Anwender wechseln zu optimierten Mischungen, die eine bessere Verarbeitung unterstützen. Starke Produktionsleistung in Endverbraucherclustern treibt den stabilen Schwung an.
Geografische Trends auf dem Markt für industrielle Lösungsmittel in den USA zeigen starke Aktivitäten im Mittleren Westen und an der Golfküste aufgrund konzentrierter chemischer Produktionszentren. Diese Regionen führen, weil große petrochemische Komplexe kontinuierlich das benötigte Ausgangsmaterial für die Lösungsmittelherstellung liefern. Der Nordosten verzeichnet eine hohe Nachfrage aus pharmazeutischen und spezialchemischen Clustern. Die Westküste entwickelt sich zu einem wachsenden Nutzermarkt, angetrieben durch Elektronik, Biotechnologie und fortschrittliche Materialien. Südliche Bundesstaaten erweitern den Verbrauch aufgrund starker Aktivitäten in der Automobil- und Industrieausrüstungsbranche. Die breite Fertigungsvielfalt im ganzen Land unterstützt ein ausgewogenes geografisches Wachstum.
Markteinblicke:
- Der US-amerikanische Markt für Industriesolventien wurde 2018 mit 3.662,03 Millionen USD bewertet, erreichte 2024 4.750,08 Millionen USD und wird voraussichtlich bis 2032 6.582,90 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 3,87 %.
- Der Süden (34 %), der Mittlere Westen (28 %) und der Nordosten (22 %) halten die höchsten Anteile aufgrund der starken petrochemischen Integration im Süden, der großen Automobil- und Industriebasen im Mittleren Westen und der fortschrittlichen pharmazeutischen und spezialchemischen Cluster im Nordosten.
- Die Westregion, die 16 % hält, stellt den am schnellsten wachsenden Markt dar, angetrieben durch die Halbleiter-, Luft- und Raumfahrt- sowie Biotech-Produktion, die hochreine und rückstandsarme Lösungsmittelqualitäten erfordert.
- Alkohole führen die Segmentverteilung mit dem höchsten Anteil im Diagramm an, unterstützt durch den weit verbreiteten Einsatz in Beschichtungen, Pharmazeutika und Reinigungsformulierungen in industriellen Anwendungen.
- Glykole und Ketone folgen als bedeutende Beitragsleister, was die starke Nachfrage nach Harzen, Elektronik, Klebstoffen und Hochleistungsbeschichtungssystemen in expandierenden nachgelagerten Industrien widerspiegelt.
Markttreiber:
Zunehmender Einsatz in Hochvolumen-Produktionsclustern
Der US-amerikanische Markt für Industriesolventien gewinnt an Dynamik aufgrund der steigenden Nachfrage aus großen Produktionszentren, die auf präzise Formulierungsanforderungen in Beschichtungen, Klebstoffen und chemischen Mischungen angewiesen sind. Unternehmen erweitern den Lösungsmittelverbrauch, um die Konsistenz des Workflows in Batch- und kontinuierlichen Systemen zu verbessern. Hersteller verwenden fortschrittliche Mischungen, um die Dispersionskraft in Metall-, Polymer- und Verbundstofflinien zu erhöhen. Pharmazeutische Anlagen erhöhen den Verbrauch, um die Reinigungsschritte für komplexe Medikamente zu verstärken. Unternehmen der Körperpflegebranche übernehmen hochreine Qualitäten für stabile Emulsionen. Automobilhersteller verwenden maßgeschneiderte Lösungsmittel für die Oberflächenvorbereitung und Lackhaftung. Eine starke Integration entlang der industriellen Wertschöpfungsketten sorgt für eine stetige Aufnahme.
- Zum Beispiel erweiterte Univar Solutions 2024 seine Vertriebsreichweite durch den Erwerb der Valley Solvents & Chemicals Company, um die Versorgungsnetze entlang der US-amerikanischen Golfküste und in Texas zu stärken und über 1.000 Kunden mit Schüttgut- und verpackten Lösungsmitteln für industrielle und umwelttechnische Anwendungen zu bedienen.
Trend zu hochreinen und leistungsstarken Lösungsmitteln
Die Nachfrage wächst, da Anwender hochreine Qualitäten bevorzugen, die in sensiblen Produktionsbereichen sauberere Ergebnisse liefern. Halbleiter- und Elektronikeinheiten erhöhen den Lösungsmittelverbrauch für Ätzen, Reinigen und Dünnschichtabscheidung. Chemiehersteller sind auf Produkte mit engen Spezifikationen für kontrollierte Reaktionen angewiesen, die die Fehlerquote reduzieren. Der US-amerikanische Markt für Industriesolventien profitiert von der Einführung in modernen Anlagen, die hochpräzise Geräte betreiben. Unternehmen aktualisieren Lieferverträge, um verifizierte Qualitätsniveaus zu sichern. Der regulatorische Fokus treibt den Übergang zu sichereren Formulierungen voran. Endanwender bevorzugen Materialien, die während verlängerter Prozesszyklen Stabilität bewahren.
- Zum Beispiel wurde Univar Solutions im Jahr 2025 zum bevorzugten US-Vertriebspartner für die hochreinen und ultra-hochreinen Lösungsmittel von Tedia Company LLC, die in pharmazeutischen und biopharmazeutischen Anwendungen verwendet werden.
Erweiterung der Anwendungstiefe in spezialisierten Formulierungs-Workflows
Hersteller verlassen sich auf Lösungsmittel, um einen gleichmäßigen Fluss, kontrollierte Verdampfung und starke Wechselwirkungen mit dem gelösten Stoff in fortschrittlichen Chemikalien zu erreichen. Klebstoffhersteller erhöhen die Nachfrage, um strukturelle Verbindungen in Fahrzeugen, Flugzeugen und technischen Gütern zu unterstützen. Beschichtungsfirmen übernehmen Leistungsblends, die das Aushärteverhalten und die Filmklarheit verbessern. Agrochemische Einheiten erhöhen den Einsatz, um Emulsionen zu stabilisieren und aktive Inhaltsstoffe zu suspendieren. Industrielle Reinigungsdienste verlassen sich auf Lösungsmittel für die Wartung von Hochlastgeräten. Wachstum in Nischenformulierungen fördert die langfristige Akzeptanz. Starke technische Flexibilität stärkt die Relevanz auf dem US-amerikanischen Markt für industrielle Lösungsmittel.
Fortlaufende Modernisierung in petrochemischen und nachgelagerten Anlagen
Große petrochemische Zentren modernisieren die Ausrüstung, um die Produktionseffizienz zu steigern und die Prozessvariabilität zu reduzieren. Neue Reaktorsysteme unterstützen eine breitere Lösungsmittelproduktion mit verbesserten Energieprofilen. Nachgelagerte Einheiten erweitern die Mischkapazität, um den sich ändernden Kundenspezifikationen gerecht zu werden. Nutzer suchen nach einer konsistenten Versorgung, die durch stärkere Logistiknetzwerke unterstützt wird. Der Sektor profitiert von der Integration zwischen Raffinerien, Chemieherstellern und Spezialverarbeitern. Dies stärkt die Materialverfügbarkeit während Phasen industrieller Expansion. Breite betriebliche Upgrades fördern weiterhin die Akzeptanz von Lösungsmitteln in verwandten Industrien.
Markttrends:
Steigende Akzeptanz von biobasierten und emissionsarmen Lösungsmittelalternativen
Der US-amerikanische Markt für industrielle Lösungsmittel bewegt sich in Richtung biobasierter Formulierungen, die Emissionen reduzieren und sauberere Produktionszyklen unterstützen. Hersteller skalieren pflanzliche Rohstoffe, um den Compliance-Anforderungen gerecht zu werden. Beschichtungs- und Klebstoffhersteller übernehmen erneuerbare Mischungen für umweltfreundlichere Materialportfolios. Pharmazeutische und Körperpflegeeinheiten wechseln zu sichereren Profilen mit reduzierter Toxizität. Forschungsgruppen verbessern die Extraktionseffizienz für die nächste Generation von Biolösungsmitteln. Nutzer erkunden Alternativen, die die Leistung von petrochemischen Produkten bei vergleichbarer Qualität erreichen. Wachsende Nachhaltigkeitsverpflichtungen treiben das stärkere Interesse in allen Sektoren an.
- Zum Beispiel haben Lösungsmittellieferanten wie Vertec begonnen, biobasierte Lösungsmittel aus Mais, Sojabohnen und Zitrus-Rohstoffen für Beschichtungen, Farben und Reinigungsanwendungen anzubieten.
Größerer Einfluss der Automatisierung auf die Lösungsmittelauswahl und Prozesskontrolle
Automatisierungstrends verändern, wie Einrichtungen Lösungsmittel für präzise Verarbeitung auswählen und verwenden. Robotik- und Echtzeit-Kontrollsysteme erhöhen die Nachfrage nach Materialien mit vorhersehbaren Verdampfungskurven. Elektronik- und Chemieanlagen übernehmen Lösungsmittel, die mit Hochgeschwindigkeitsbeschichtungs- und Mikroreinigungswerkzeugen kompatibel sind. Fortschrittliche Dosierplattformen verbessern die Handhabungsgenauigkeit und reduzieren Abfall. Der US-amerikanische Markt für industrielle Lösungsmittel spiegelt diesen Wandel durch neue, für automatisierte Linien optimierte Qualitäten wider. Unternehmen suchen nach Mischungen, die unter kontinuierlichem Betrieb ein wiederholbares Verhalten beibehalten. Das Wachstum digitalisierter Anlagen stärkt diesen Trend.
- Zum Beispiel unterstützen Unternehmen, die hochreine Lösungsmittel liefern, zunehmend abwasserfreie Rückgewinnungs- und Recyclingsysteme, um kontinuierliche Betriebsabläufe zu gewährleisten.
Erweiterung der Lösungsmittel-Recycling- und Kreislauf-Rückgewinnungsinfrastruktur
Benutzer investieren in Recyclingsysteme, die die Entsorgungslasten verringern und nutzbare Lösungsmittelmengen erfassen. Chemische und pharmazeutische Einrichtungen setzen Rückgewinnungseinheiten ein, die die Reinheit nach mehreren Zyklen aufrechterhalten. Hersteller von Beschichtungen und Tinten unterstützen geschlossene Kreisläufe, um die Umweltbelastung zu reduzieren. Diese Praxis verbessert die Kosteneffizienz an Standorten mit hohem Volumen. Der US-amerikanische Markt für industrielle Lösungsmittel gewinnt an Bedeutung durch Anlagen, die interne Rückgewinnung gegenüber der Aufnahme neuer Materialien bevorzugen. Unternehmen integrieren Überwachungswerkzeuge, um die Systemleistung zu verfolgen. Technologische Upgrades stärken die Einführung von Kreislauflösungsstrategien.
Zunehmende Anpassung an branchenspezifische Leistungsanforderungen
Hersteller fordern maßgeschneiderte Mischungen, die für spezifische thermische, chemische oder mechanische Anforderungen ausgelegt sind. Automobilbeschichtungen benötigen Lösungsmittel, die einen reibungslosen Fluss bei engeren Toleranzen unterstützen. Elektronische Reinigungsschritte erfordern ultra-niedrige Rückstandsprofile. Die Formgebung medizinischer Geräte verwendet kontrollierte Verdampfungsraten für Maßgenauigkeit. Agrochemische Unternehmen sind auf Mischungen angewiesen, die aktive Inhaltsstoffe über lange Transportzyklen stabilisieren. Der US-amerikanische Markt für industrielle Lösungsmittel spiegelt diesen Trend durch maßgeschneiderte Formulierungen wider, die auf Nischenanforderungen abgestimmt sind. Eine breitere Endnutzungsvielfalt erhöht die langfristige Relevanz. Angepasste Entwicklungspipelines erweitern sich stetig.
Analyse der Marktchallenges:
Strenge regulatorische Drucke und compliance-getriebene Kostenbelastungen
Regulatorische Anforderungen erhöhen die betriebliche Belastung für Unternehmen, die mit gefährlichen Lösungsmitteln in wichtigen Industrien umgehen. Produzenten passen Prozesse an, um Emissionsgrenzen und Arbeitssicherheitsnormen zu erfüllen. Compliance-Upgrades erhöhen den Kapitalbedarf für Überwachungs- und Belüftungssysteme. Kleinere Unternehmen haben Schwierigkeiten, sich an sich ändernde Standards anzupassen. Der US-amerikanische Markt für industrielle Lösungsmittel steht unter zusätzlichem Druck aufgrund komplexer Testprotokolle. Benutzer suchen nach sichereren Ersatzstoffen, was die Produktpalette für Lieferanten verändert. Regulatorische Überprüfungen beschränken die schnelle Einführung bestimmter älterer Qualitäten. Unternehmen müssen weiterhin Produktivitäts- und Compliance-Anforderungen ausbalancieren.
Volatilität der Lieferkette und Rohstoffsensibilität beeinträchtigen die Produktionsstabilität
Schwankungen bei Rohstoffen stören die Planungszyklen für Produzenten und nachgelagerte Industrien. Petrochemische Eingaben sind während Raffinerieausfällen oder globalen Handelsungleichgewichten volatil. Preisschwankungen verringern die Beschaffungsvorhersehbarkeit bei Käufern mit hohem Volumen. Logistikverzögerungen beeinträchtigen die rechtzeitige Lieferung für Industrien mit kontinuierlichen Produktionslinien. Der US-amerikanische Markt für industrielle Lösungsmittel erlebt Leistungsdruck, wenn Engpässe in der Versorgung auftreten. Benutzer suchen nach alternativen Quellen, um den Arbeitsablauf aufrechtzuerhalten. Lager- und Inventarstrategien werden komplexer. Branchenakteure stehen unter ständigem Druck, einen gleichmäßigen Materialfluss zu gewährleisten.
Marktchancen:
Wachstumspotenzial in Bio-basierten, Grünen Chemie- und Niedrig-Toxizitäts-Lösungsmittelplattformen
Steigende Nachhaltigkeitsziele unterstützen stärkere Entwicklungspipelines für erneuerbare und sichere Lösungsmitteloptionen. Unternehmen investieren in pflanzlich gewonnene Rohstoffe, die den Leistungsniveaus von petrochemischen Produkten entsprechen. Hersteller von Beschichtungen, Klebstoffen und Spezialchemikalien erkunden grüne Wege zur wettbewerbsfähigen Differenzierung. Der US-amerikanische Markt für Industrie-Lösungsmittel profitiert von der steigenden Nachfrage in regulierten Sektoren, die sauberere Profile bevorzugen. Bio-Raffinerien erhöhen ihre Kapazität, um dem wachsenden Interesse gerecht zu werden. Technologische Fortschritte helfen Produzenten, Produktionsbarrieren zu senken. Nutzer schätzen Materialien, die ein geringeres Risiko bei stabiler funktionaler Leistung bieten.
Erweiterung von Hochpräzisions-Endverbrauchersektoren schafft neue Adoptionsfenster
Fortschrittliche Fertigungseinheiten benötigen spezialisierte Lösungsmittel, die das Oberflächenverhalten, die Reinheit und die Reaktionskontrolle verbessern. Elektronik-, Luft- und Raumfahrt-, Pharma- und Biotechnologieeinrichtungen treiben diesen Schwung an. Produzenten entwickeln optimierte Mischungen für kontrollierte Verdampfung, verbesserte Lösungsfähigkeit und geringe Rückstandsniveaus. Der US-amerikanische Markt für Industrie-Lösungsmittel gewinnt durch tiefere Integration in empfindliche Prozessumgebungen an Chancen. Maßgeschneiderte Produktlinien unterstützen langfristige Beziehungen in wertvollen Industrien. Starke Innovationspipelines helfen Lieferanten, unbefriedigte Bedürfnisse zu adressieren. Neue Anwendungen expandieren weiterhin in präzisionsbasierten Clustern.
Marktsegmentierungsanalyse:
Nach Typ
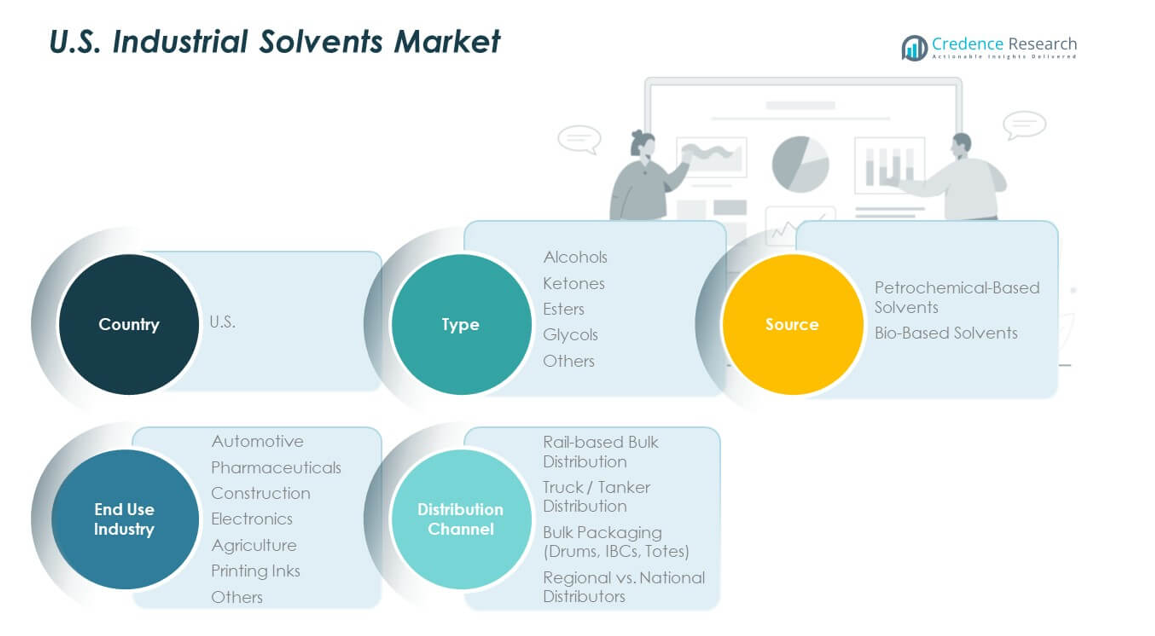
Der US-amerikanische Markt für Industrie-Lösungsmittel zeigt eine starke Nachfrage nach Alkoholen aufgrund ihrer breiten Verwendung in Beschichtungen, Pharmazeutika und Reinigungsformulierungen. Ketone gewinnen an Bedeutung in Farben, Klebstoffen und der Elektronikfertigung aufgrund ihres schnellen Verdampfungsverhaltens. Ester behalten eine stabile Akzeptanz in Tinten, Körperpflege- und Spezialchemikalienmischungen. Glycole unterstützen Frostschutzmittel, Harze und Elektronikkühlsysteme. Andere umfassen Nischenlösungsmittel, die in technischen Chemikalien verwendet werden. Jeder Typ unterstützt industrielle Arbeitsabläufe, die auf konsistente Lösungsleistung angewiesen sind.
- Zum Beispiel liefert Dows Monoethylenglykol eine Wärmeleitfähigkeit von 0,258 W/m·K, was es für Elektronikkühlung und Polyesterharzanwendungen geeignet macht. Andere umfassen Nischenlösungsmittel, die in technischen Chemikalien verwendet werden. Jeder Typ unterstützt industrielle Arbeitsabläufe, die auf konsistente Lösungsleistung angewiesen sind.
Nach Quelle
Petrochemisch basierte Lösungsmittel dominieren aufgrund ihrer Verfügbarkeit, Kostenstruktur und etablierten Produktionsnetzwerke. Sie unterstützen volumenstarke Industrien, die auf vorhersehbare Qualität und stabile Versorgung angewiesen sind. Bio-basierte Lösungsmittel erweitern ihre Präsenz aufgrund der stärkeren Nachfrage nach Nachhaltigkeit und des regulatorischen Drucks auf traditionelle Materialien. Nutzer übernehmen diese Qualitäten für sicherere Handhabung und reduzierte Emissionen. Beide Segmente adressieren unterschiedliche Compliance- und Leistungsanforderungen auf dem Markt.
- Zum Beispiel bieten Corbions laktatbasierte Bio-Lösungsmittel 100% Bio-Gehalt und zeigen niedrige VOC-Emissionen mit Siedepunkten über 140°C, was strengen regulatorischen Anforderungen entspricht.
Nach Endverbraucherindustrie
Automobilunternehmen verwenden Lösungsmittel für Beschichtungen, Entfettung und Oberflächenvorbereitung. Pharmazeutika sind auf sie für Extraktion, Reinigung und Formulierung angewiesen. Bauanwendungen verlassen sich auf Lösungsmittel in Dichtstoffen, Farben und Isolierprodukten. Elektronikproduzenten übernehmen hochreine Qualitäten für Reinigungs- und Fertigungsschritte. Die Landwirtschaft verwendet Lösungsmittel in Pestizidemulsionen. Druckfarben erfordern kontrolliertes Trocknungsverhalten. Andere umfassen Körperpflege und industrielle Wartung.
Nach Vertriebskanal
Schienenbasierte Massendistribution bedient große Chemiezentren mit hohem Volumenbedarf. Lkw- und Tankerdistribution bieten flexible Versorgung für regionale Hersteller. Massenverpackungen wie Fässer, IBCs und Behälter unterstützen mittelgroße Nutzer. Regionale und nationale Distributoren erweitern die Reichweite für Spezial- und Allzwecklösungsmittel.
Segmentierung:
Nach Typ- Alkohole
- Ketone
- Ester
- Glykole
- Andere
- Petrochemische Lösungsmittel
- Biobasierte Lösungsmittel
- Automobil
- Pharmazeutika
- Bau
- Elektronik
- Landwirtschaft
- Druckfarben
- Andere
- Schienenbasierte Massendistribution
- Lkw-/Tankerdistribution
- Massenverpackung (Fässer, IBCs, Behälter)
- Regionale vs. nationale Distributoren
Regionale Analyse:
Nordostregion
Der Nordosten hält einen Marktanteil von 22%, angetrieben durch starke Cluster in den Bereichen Pharmazeutika, Spezialchemikalien und Elektronik. Der U.S. Industrial Solvents Market erfährt in dieser Region eine stetige Nachfrage aufgrund von hochwertigen Fertigungsbetrieben. Er unterstützt Reinigungs-, Formulierungs- und Präzisionsreinigungsbedarfe in fortschrittlichen Einrichtungen. Hersteller von Beschichtungen und Druckfarben halten aufgrund starker Verpackungs- und kommerzieller Druckaktivitäten einen konstanten Verbrauch aufrecht. Die Region profitiert von qualifizierten industriellen Basen und etablierten Vertriebsnetzen. Regulatorisches Bewusstsein stärkt die Einführung von hochreinen und umweltfreundlichen Lösungsmittelmischungen.
Mittlerer Westen und Süden
Der Mittlere Westen macht 28% des Marktes aus, aufgrund seiner Konzentration auf Automobil-, Landwirtschafts- und Industrieausrüstungsfertigung. Der Süden führt mit 34%, unterstützt durch große petrochemische Zentren und umfangreiche, mit Raffinerien verbundene Wertschöpfungsketten. Der U.S. Industrial Solvents Market sieht in diesen Regionen eine starke Versorgungssicherheit aufgrund integrierter Produktionsökosysteme. Er ermöglicht großen nachgelagerten Einheiten den Betrieb mit vorhersehbarer Verfügbarkeit von Rohstoffen. Bau-, Beschichtungs- und Klebstoffhersteller halten eine breite Nutzung in expandierenden Handelszonen aufrecht. Diese Regionen profitieren von kosteneffizienter Logistik und starkem industriellen Wachstumsschwung.
Westregion
Der Westen trägt 16% zum gesamten Marktanteil bei, angetrieben von Elektronik-, Luft- und Raumfahrt- sowie Biotechnologieindustrien. Der U.S. Industrial Solvents Market gewinnt hier durch steigende Nachfrage nach hochreinen und rückstandsarmen Lösungsmitteln, die in der Halbleiter- und fortschrittlichen Materialproduktion verwendet werden. Er unterstützt präzise Reinigungs- und kontrollierte Formulierungsschritte in High-Tech-Einrichtungen. Umweltstandards drängen die Nutzer zu sichereren Lösungsmittelfamilien, was die Einführungsmuster stärkt. Wachstum im Bauwesen und bei Infrastrukturverbesserungen sorgt für einen stetigen Verbrauch in Beschichtungs- und Dichtstoffformulierungen. Die Region expandiert weiterhin aufgrund diversifizierter industrieller Aktivitäten und starker Innovationsökosysteme.
Analyse der Hauptakteure:
- Univar Solutions
- Brenntag
- Nexeo Plastics / Solvents
- CCI Chemical
- Calumet
- SolvChem
- Ellis & Everard
Wettbewerbsanalyse:
Der US-amerikanische Markt für Industriesolventien zeichnet sich durch eine Wettbewerbslandschaft aus, die von großen Distributoren, Petrochemieproduzenten und Anbietern von Spezialformulierungen geprägt ist. Er umfasst nationale Marktführer, die breite Vertriebsnetze kontrollieren und starke Kundenbeziehungen in volumenstarken Industrien pflegen. Unternehmen konkurrieren durch Produktreinheit, Unterstützung bei der Einhaltung von Vorschriften und Zuverlässigkeit der Versorgung. Mehrere Unternehmen investieren in grüne Chemielinien, um die Differenzierung in regulierten Sektoren zu stärken. Der Preisdruck bleibt aufgrund volatiler Rohstoffkosten und regionaler Logistikvariationen konstant. Marktteilnehmer erweitern ihre Reichweite durch Akquisitionen, Vertragserweiterungen und Aufrüstungen der inländischen Kapazitäten. Die Wettbewerbsstärke hängt oft von der Ausrichtung auf Endverbraucherindustrien ab, die eine konsistente Leistung erfordern.
Neueste Entwicklungen:
- Übernahme von Chem Tech Services – 18. November 2025
Brenntag gab die Übernahme von Chem Tech Services bekannt, einem führenden Anbieter von Produktionschemikalien für den Energiesektor im Permian Basin, der größten ölproduzierenden Region Nordamerikas. Chem Tech, gegründet 1980 und mit einem Jahresumsatz von über 80 Millionen Dollar, wird in Coastal Chemical integriert, Brenntags dedizierte Plattform für die Upstream-, Midstream- und Downstream-Öl- und Gasmärkte. Scott Leibowitz, Präsident von Brenntag Essentials Nordamerika, erklärte, dass die Übernahme die Position von Coastal Chemical als vertrauenswürdige, integrierte Energie-Service-Plattform stärkt, die Kunden sicher, effizient und zuverlässig bedient.
- Erweiterung der Partnerschaft mit Sudarshan Chemical Industries – 8. September 2025
Brenntag Material Science unterzeichnete eine neue Liefervereinbarung mit Sudarshan Chemical Industries Limited für korrosionshemmende Pigmente auf dem australischen Markt. Diese Vereinbarung erweitert eine erfolgreiche Zusammenarbeit in Neuseeland, die seit mehr als 20 Jahren besteht. Das Portfolio umfasst Heucophos™ und Heucorin™, leistungsstarke korrosionshemmende Pigmentreihen, die nachhaltige, umweltfreundliche Lösungen bieten, die die Materiallebensdauer verlängern und langfristige Wartungskosten reduzieren. Diese Pigmente sind besonders geeignet für das anspruchsvolle Klima Australiens, wo dauerhafter Korrosionsschutz entscheidend ist. Gary Woolly, Commercial Manager für Australien und Neuseeland bei Brenntag Specialties Material Science APAC, erklärte, dass die Partnerschaft auf zwei Jahrzehnten Vertrauen aufbaut und eine spannende Expansion auf den australischen Markt darstellt.
- Erweiterung der Partnerschaft mit Shandong Head Group – 22. Mai 2025
Univar Solutions und Shandong Head Group Co., Ltd. haben eine exklusive europäische Partnerschaft gegründet, um ihre Zusammenarbeit bei der Verteilung von Spezialzutaten auf ausgewählte europäische Pharma- und Nutraceutical-Märkte auszuweiten. Die Partnerschaft erweitert die Vertriebsrechte auf 20 europäische Länder, darunter Österreich, Belgien, Schweiz, Dänemark, Schweden, Norwegen, Finnland, Frankreich, Deutschland, Italien, Polen und andere. Die Zusammenarbeit konzentriert sich auf die Bereitstellung hochwertiger Celluloseether und pharmazeutischer Hilfsstoffe für Arzneimittelsysteme, wobei der Schwerpunkt auf Nachhaltigkeit, Qualität und Innovation in pharmazeutischen Formulierungen liegt.
- Übernahme von Brad-Chem Holdings – 6. Februar 2025
Univar Solutions hat erfolgreich Brad-Chem Holdings, einen in Großbritannien ansässigen Distributor, der sich auf Korrosionsschutzprodukte und Schmierstoffadditive spezialisiert hat, übernommen. Die Übernahme umfasste auch Brad-Kem, ein Joint Venture, das gemeinsam von Brad-Chem und dem in Belgien ansässigen DEM geführt wird. Brad-Chem vertreibt Spezialschmierstoffadditive, Korrosionsinhibitoren, Kupferpassivatoren, Festschmierstoffe und Dispersionen in mehr als 40 europäischen Ländern. Nick Powell, Präsident von Global Ingredients & Specialties bei Univar Solutions, erklärte, dass diese Übernahme die Unterstützung für Kunden in ganz Europa stärkt, indem ein größeres Portfolio an Spezialprodukten und Mischfähigkeiten für Additive in den Märkten für Schmierstoffe, Metallbearbeitungsflüssigkeiten, Beschichtungen, Klebstoffe, Dichtstoffe und Elastomere angeboten wird.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Quelle, Endverbraucherindustrie und Vertriebskanal. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Das Wachstum wird durch die steigende Nachfrage in der Pharma-, Beschichtungs- und Elektronikfertigung gestärkt.
- Die Einführung von biobasierten Lösungsmitteln wird aufgrund des regulatorischen Fokus und der unternehmerischen Nachhaltigkeitsziele zunehmen.
- Petrochemische Produzenten werden ihre Anlagen aufrüsten, um hochreine Mischungen mit engeren Spezifikationen zu liefern.
- Vertriebsnetzwerke werden sich hin zu integrierter Schienen- und Tanklogistik für größere Zuverlässigkeit verlagern.
- Die Automatisierung in Produktionsanlagen wird die Nachfrage nach Lösungsmitteln mit konsistenten Verdampfungsprofilen steigern.
- Die Halbleiter- und Luftfahrtindustrie wird den Verbrauch von Materialien mit ultra-niedrigen Rückständen erhöhen.
- Die Bau- und Automobilmärkte werden sich auf maßgeschneiderte Lösungsmittel für die Oberflächenvorbereitung und Aushärtung verlassen.
- Recycling- und geschlossene Rückgewinnungssysteme werden in großvolumigen Anlagen breitere Anwendung finden.
- Lieferanten werden in Partnerschaften investieren, um grüne Chemieportfolios und Spezialqualitäten zu erweitern.
- Der US-amerikanische Markt für Industriesolventen wird durch vielfältige industrielle Aktivitäten ein stetiges Wachstum beibehalten.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist derzeit der Markt für industrielle Lösungsmittel in den USA?
Mit welcher jährlichen Wachstumsrate wird der US-Industrielösungsmittelmarkt voraussichtlich zwischen 2024 und 2032 wachsen?
Welche Faktoren treiben das Wachstum der industriellen Lösungsmittel in den USA voran?
Was sind die wichtigsten Segmente innerhalb der US-Industrielösungsmittel?
Wer sind die Hauptakteure im Bereich der industriellen Lösungsmittel in den USA?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 US-Markt für Industriesolventen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global US-Markt für Industriesolventen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 4,750.08 million → 2032: USD 6,582.90 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 US-Markt für Industriesolventen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. US-Markt für Industriesolventen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 US-Markt für Industriesolventen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 US-Markt für Industriesolventen Market Drivers
- 3.3 US-Markt für Industriesolventen Market Restraints & Challenges
- 3.4 US-Markt für Industriesolventen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 US-Markt für Industriesolventen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 US-Markt für Industriesolventen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, US-Markt für Industriesolventen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 US-Markt für Industriesolventen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. US-Markt für Industriesolventen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the US-Markt für Industriesolventen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 US-Markt für Industriesolventen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 US-Markt für Industriesolventen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 US-Markt für Industriesolventen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in US-Markt für Industriesolventen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New US-Markt für Industriesolventen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global US-Markt für Industriesolventen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America US-Markt für Industriesolventen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe US-Markt für Industriesolventen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific US-Markt für Industriesolventen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America US-Markt für Industriesolventen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East US-Markt für Industriesolventen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa US-Markt für Industriesolventen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. US-Markt für Industriesolventen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
