
Überblick über den Markt für den Verkauf von mobilen Datenterminals (MDT):
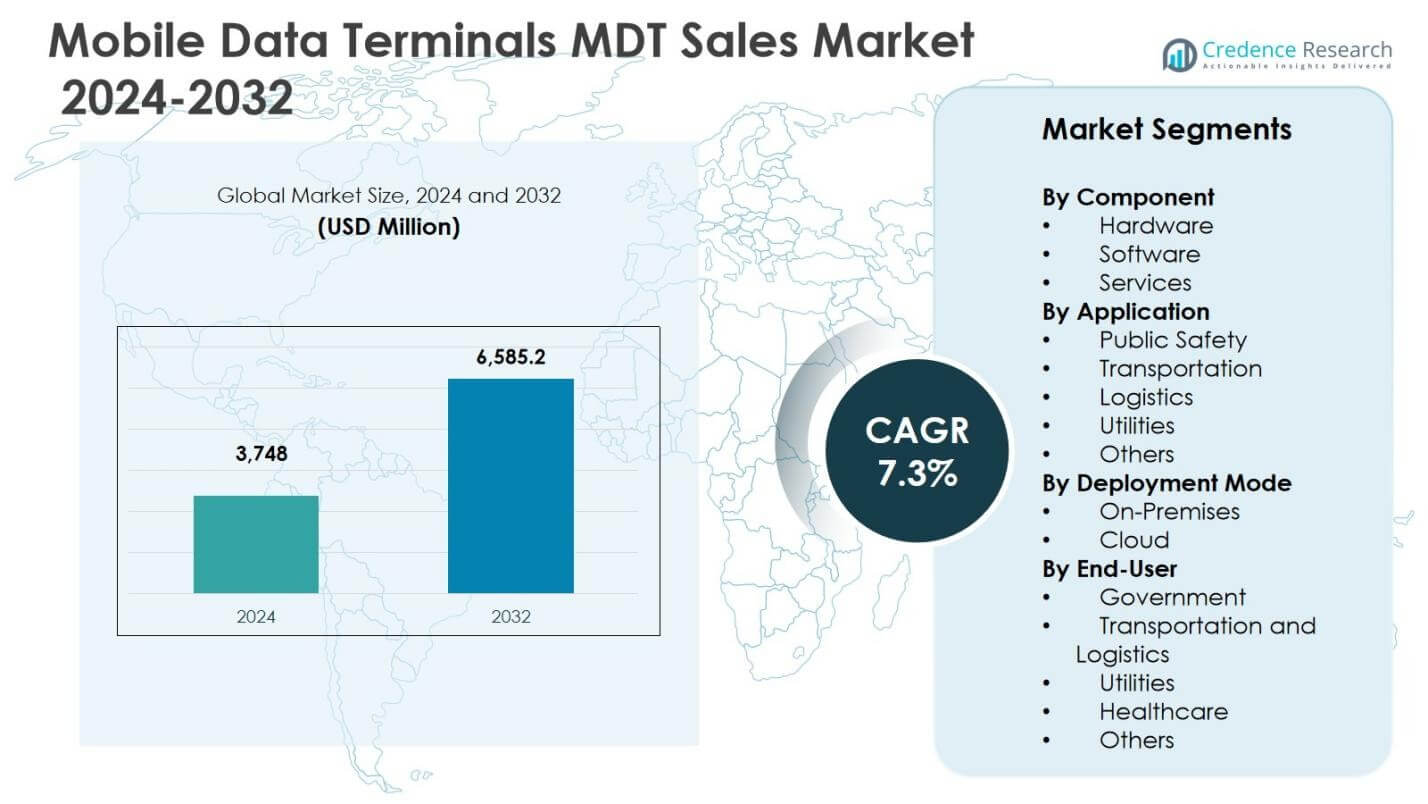
Die Größe des Marktes für den Verkauf von mobilen Datenterminals (MDT) wurde im Jahr 2024 auf 3.748 Millionen USD geschätzt und soll bis 2032 6.585,2 Millionen USD erreichen, was einem CAGR von 7,3 % während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für den Verkauf von MDT 2024 | 3.748 Millionen USD |
| Markt für den Verkauf von MDT, CAGR | 7,3 % |
| Marktgröße für den Verkauf von MDT 2032 | 6.585,2 Millionen USD |
Einblicke in den Markt für den Verkauf von mobilen Datenterminals (MDT)
- Das Marktwachstum wird durch die zunehmende Einführung digitaler öffentlicher Sicherheitssysteme, die Erweiterung von Flottenmanagementlösungen und die steigende Nachfrage nach robusten, missionskritischen Rechenlösungen für den Echtzeiteinsatz angetrieben.
- Zu den wichtigsten Marktentwicklungen gehören die zunehmende Integration von cloudbasierten MDT-Plattformen, fortschrittlichen Analysen und Telematik, während Hardware mit einem Anteil von 6 % im Jahr 2024 das führende Segment bleibt, gefolgt von Software mit 29,4 % und Dienstleistungen mit 18,0 %.
- Die Marktstruktur wird durch einen starken Fokus auf langlebige Hardware-Innovationen, Systeminteroperabilität, Cybersicherheitsfunktionen und langfristige Einsätze in staatlichen und kommerziellen Flotten geprägt.
- Regional führte Nordamerika mit einem Anteil von 38,4 %, gefolgt von Europa mit 27,2 %, Asien-Pazifik mit 22,1 %, Lateinamerika mit 7,1 % und Naher Osten & Afrika mit 5,2 %, was unterschiedliche Reifegrade der digitalen Infrastruktur widerspiegelt.
Analyse der Marktsegmentierung für den Verkauf von mobilen Datenterminals (MDT):
Nach Komponente:
Der Markt für den Verkauf von mobilen Datenterminals (MDT) nach Komponente wird vom Hardware-Segment angeführt, das 52,6 % des gesamten Marktanteils im Jahr 2024 ausmachte, angetrieben durch die anhaltende Nachfrage nach robusten Terminals, Fahrzeugdisplays und tragbaren MDT-Geräten in missionskritischen Operationen. Die Dominanz der Hardware spiegelt die kontinuierliche Flottenerweiterung durch öffentliche Sicherheitsbehörden, Logistikbetreiber und Verkehrsbehörden wider, die langlebige, leistungsstarke Geräte benötigen. Das Software-Segment hielt einen Anteil von 29,4 %, unterstützt durch die zunehmende Einführung von Flottenmanagement-, Dispositions- und Echtzeit-Kommunikationsplattformen, während Dienstleistungen 18,0 % ausmachten, angetrieben durch Installations-, Wartungs- und Systemintegrationsanforderungen.
- Zum Beispiel setzte der Greater Manchester Fire and Rescue Service 143 Panasonic TOUGHBOOK 33 robuste Tablets in 93 Fahrzeugen als fest installierte MDTs in der Kabine und abnehmbare Einheiten ein, die mit MODAS-Software für den Echtzeitzugriff auf Einsatzdaten und die Sicherheit der Besatzung integriert sind.
Nach Anwendung:
Nach Anwendung emergierte die öffentliche Sicherheit als dominierendes Segment mit einem Marktanteil von 34,8 % im Jahr 2024, unterstützt durch den weit verbreiteten Einsatz von MDTs bei Polizei, Feuerwehr und Rettungsdiensten für den Echtzeitzugriff auf Daten, die Berichterstattung über Vorfälle und das Situationsbewusstsein. Die anhaltenden Investitionen der Regierungen in intelligente Polizeiarbeit und Notfallinfrastruktur bleiben der Haupttreiber. Der Verkehr machte 27,1 % des Anteils aus, angetrieben durch Modernisierungsinitiativen im öffentlichen Nahverkehr und vernetzte Flotten, während die Logistik 22,6 % hielt, getrieben durch Routenoptimierung und Tracking-Bedürfnisse. Versorgungsunternehmen und andere Anwendungen erfassten zusammen 15,5 %, unterstützt durch die Digitalisierung von Außendiensten.
- Zum Beispiel setzte das Frisco Police Department Getac F110 robuste Tablets als MDTs in Streifenwagen ein, um zuverlässigen Zugriff auf Daten im Auto bei hohen Vibrationen und schwierigen Bedingungen zu ermöglichen.
Nach Bereitstellungsmodus:
Der On-Premises-Bereitstellungsmodus dominierte den Markt mit einem Anteil von 58,9 % im Jahr 2024, was die starke Präferenz von Nutzern aus den Bereichen öffentliche Sicherheit, Versorgungsunternehmen und Regierung für verbesserte Datensicherheit, Systemkontrolle und regulatorische Compliance widerspiegelt. On-Premises-MDT-Lösungen bleiben entscheidend für latenzempfindliche und missionskritische Operationen. Allerdings erfasste die cloudbasierte Bereitstellung einen Anteil von 41,1 %, unterstützt durch Skalierbarkeit, niedrigere Infrastrukturkosten und verbesserte Integration mit fortschrittlichen Analyse- und Flottenmanagementplattformen. Die zunehmende Akzeptanz von Cloud-MDTs bei Logistik- und Transportbetreibern stärkt weiterhin die Wachstumsaussichten in diesem Segment.
Wichtige Wachstumstreiber
Steigende Akzeptanz digitaler öffentlicher Sicherheitsinfrastruktur
Der Markt für den Verkauf von Mobile Data Terminals (MDT) wird stark durch zunehmende Investitionen in digitale öffentliche Sicherheitsinfrastruktur in entwickelten und aufstrebenden Volkswirtschaften angetrieben. Strafverfolgungsbehörden, Feuerwehren und Rettungsdienste setzen weiterhin MDTs ein, um den Echtzeitzugriff auf Einsatzdaten, Vorfallberichte, Kriminaldatenbanken und Navigationssysteme zu ermöglichen. Regierungen priorisieren vernetzte Notfallreaktionsrahmen, um die Reaktionszeit, das Situationsbewusstsein und die operative Transparenz zu verbessern. Dieser Treiber wird weiter durch nationale Smart-City-Programme und Modernisierungsinitiativen verstärkt, die die Nutzung sicherer, fahrzeuginterner Computerplattformen für Einsatzkräfte an vorderster Front vorschreiben.
- Zum Beispiel nutzt der Leicestershire Fire and Rescue Service MDTs über ein 4G-Netzwerk für die bidirektionale Kommunikation zwischen der Besatzung und der Leitstelle, um Vorfall-Updates, Statusmeldungen und Live-Fahrzeugverfolgung auf dem Weg zu Notfällen bereitzustellen.
Erweiterung des Flottenmanagements und der Logistik-Digitalisierung
Das schnelle Wachstum der kommerziellen Flottenoperationen ist ein wesentlicher Treiber, der die Einführung von MDTs in den Bereichen Transport und Logistik unterstützt. Logistikbetreiber verlassen sich zunehmend auf MDTs für die Routenoptimierung, elektronische Protokollierung, Asset-Tracking und Fahrerkommunikation. Die Expansion des E-Commerce, der Netzwerke für die letzte Meile und der Kühlkettenlogistik hat die Nachfrage nach zuverlässigen Fahrzeug-Datenterminals, die in Flottenmanagementsysteme integriert sind, beschleunigt. MDTs helfen, betriebliche Ineffizienzen zu reduzieren, den Kraftstoffverbrauch zu verbessern und die Einhaltung von Vorschriften sicherzustellen, was sie zu einem Kernbestandteil moderner Digitalisierungsstrategien für Flotten macht.
- Zum Beispiel stattet Ryder Flotten mit MDTs aus, die über elektronische Protokollierungsgeräte (ELDs) und Telematik für Antriebseinheiten und Anhänger verfügen. Diese ermöglichen die Echtzeit-Aufzeichnung von Motordaten, die Einhaltung der Dienstzeiten und die Überwachung der Kraftstoffleistung, um die Fahrersicherheit und die betriebliche Effizienz zu verbessern.
Steigende Nachfrage nach robusten und missionskritischen Computersystemen
Die Nachfrage nach robusten Computerlösungen ist ein bedeutender Wachstumstreiber im MDT-Verkaufsmarkt. Branchen wie Versorgungsunternehmen, Transport, Bergbau und öffentliche Dienste benötigen Geräte, die unter rauen Umweltbedingungen wie extremen Temperaturen, Vibrationen und Staubbelastung betrieben werden können. MDTs sind speziell darauf ausgelegt, diese betrieblichen Anforderungen zu erfüllen und gleichzeitig eine unterbrechungsfreie Konnektivität und Systemzuverlässigkeit zu gewährleisten. Laufende technologische Fortschritte in der Rechenleistung, der Displayklarheit und der drahtlosen Konnektivität stärken die Akzeptanz in missionskritischen Umgebungen, in denen ein Geräteausfall nicht akzeptabel ist.
Wichtige Trends & Chancen
Integration von Cloud-Plattformen und fortschrittlicher Analytik
Ein wichtiger Trend, der den MDT-Verkaufsmarkt prägt, ist die zunehmende Integration von Cloud-Plattformen und fortschrittlichen Analysefähigkeiten. Organisationen setzen zunehmend cloud-verbundene MDTs ein, um die Echtzeit-Datensynchronisation, vorausschauende Wartung und zentrale Flottenüberwachung zu ermöglichen. Dieser Trend schafft Möglichkeiten für Anbieter, Mehrwert-Softwareebenen, Analyse-Dashboards und KI-gestützte Einblicke anzubieten, die die Entscheidungsfindung verbessern. Die Cloud-Integration unterstützt auch die Skalierbarkeit und Fernaktualisierungen des Systems, wodurch MDT-Lösungen für Logistikbetreiber und Verkehrsbehörden mit großen, geografisch verstreuten Flotten attraktiver werden.
- Zum Beispiel wechselte Walmart im Jahr 2024 zu cloudbasierten Logistiklösungen und setzte MDTs für die Echtzeit-Synchronisierung von Beständen in Geschäften und Lagern ein. Disponenten nutzen Analyse-Dashboards für bedarfsorientierte Flottenanpassungen.
Wachsende Akzeptanz im Bereich Smart Transportation und Versorgungsunternehmen
Die Erweiterung von intelligenten Transportsystemen und digitalen Versorgungsbetrieben bietet starke Wachstumschancen für den MDT-Markt. Öffentliche Verkehrsbehörden setzen MDTs für die Echtzeitverfolgung von Fahrzeugen, Fahrgastinformationssysteme und die Kommunikation mit Fahrern ein. Ebenso übernehmen Versorgungsunternehmen MDTs für das Management von Außendienstmitarbeitern, die Koordination von Störungsreaktionen und Inspektionsaktivitäten von Anlagen. Diese Anwendungen profitieren von verbesserter Datenpräzision, schnelleren Reaktionszeiten und erhöhter Produktivität der Belegschaft, was eine anhaltende Nachfrage nach MDT-Lösungen in nicht-traditionellen Bereichen der öffentlichen Sicherheit schafft.
- Zum Beispiel implementierte DIMTS in Delhi ein Fahrgastinformationssystem mit GPS-fähigen MDTs auf vier Buslinien, das Echtzeit-Standorte und Ankunftszeiten auf 58 Tafeln anzeigt, um die Warteangst der Pendler zu verringern.
Hauptherausforderungen
Hohe Anfangs- und Integrationskosten
Hohe Anfangskosten bleiben eine zentrale Herausforderung für die breitere Einführung von MDTs, insbesondere bei kleinen und mittelgroßen Flottenbetreibern. Kosten im Zusammenhang mit der Beschaffung robuster Hardware, der Systemintegration, der Softwarelizenzierung und der laufenden Wartung können Budgetbeschränkungen verursachen. Darüber hinaus erhöht die Integration von MDTs in bestehende Dispositionssysteme, Flottenmanagementplattformen und die IT-Infrastruktur von Unternehmen die Komplexität der Implementierung. Diese Kosten- und Integrationsbarrieren können Kaufentscheidungen verzögern, insbesondere in kostenempfindlichen Regionen oder Branchen mit begrenzter digitaler Reife.
Bedenken hinsichtlich Datensicherheit und Zuverlässigkeit der Konnektivität
Die Gewährleistung der Datensicherheit und einer unterbrechungsfreien Konnektivität stellt eine erhebliche Herausforderung im MDT-Verkaufsmarkt dar. MDTs verarbeiten sensible betriebliche und persönliche Daten, insbesondere in Anwendungen der öffentlichen Sicherheit und der Regierung, was sie anfällig für Cyber-Bedrohungen macht, wenn sie nicht ordnungsgemäß gesichert sind. Gleichzeitig bleibt eine zuverlässige Netzwerkverbindung in abgelegenen oder infrastrukturarmen Gebieten ein Anliegen, was die Echtzeit-Datenübertragung beeinträchtigen könnte. Die Bewältigung von Cybersicherheitsrisiken und die Sicherstellung einer konsistenten Netzwerkleistung sind entscheidende Anforderungen für die nachhaltige Einführung von MDTs in missionskritischen Umgebungen.
Regionale Analyse
Nordamerika
Nordamerika machte 38,4 % des Marktanteils für Mobile Data Terminals (MDT) im Jahr 2024 aus, unterstützt durch den weit verbreiteten Einsatz bei öffentlichen Sicherheitsbehörden, Verkehrsbehörden und großen kommerziellen Flotten. Starke staatliche Finanzierung für die Modernisierung der Strafverfolgung, fortschrittliche Notfallreaktionssysteme und intelligente Verkehrsinfrastruktur treiben die Akzeptanz weiter voran. Die Region profitiert von einer hohen Durchdringung robuster Computertechnologie, der frühen Einführung cloud-integrierter MDT-Plattformen und einer starken Präsenz führender Technologieanbieter. Die wachsende Nachfrage aus der Logistik und den Versorgungsunternehmen nach Echtzeit-Flottensichtbarkeit und regulatorischer Compliance verstärkt die dominante Position Nordamerikas auf dem globalen Markt.
Europa
Europa hielt einen Marktanteil von 27,2 % im Jahr 2024, angetrieben durch steigende Investitionen in intelligente Mobilität, die Digitalisierung des öffentlichen Nahverkehrs und grenzüberschreitende Logistikoperationen. Der regulatorische Schwerpunkt auf Verkehrssicherheit, Emissionsüberwachung und elektronischer Protokollierung hat die Einführung von MDTs bei Transport- und Logistikunternehmen beschleunigt. Sicherheitsbehörden in Westeuropa und Nordeuropa modernisieren weiterhin die Kommunikationssysteme in Fahrzeugen, um die Reaktionsfähigkeit zu verbessern. Darüber hinaus unterstützt die zunehmende Einführung von MDTs in Versorgungsdiensten und kommunalen Betrieben das regionale Wachstum. Die technologische Reife und die starke Integration von MDTs mit Flottenmanagementplattformen tragen zur stabilen Beitragsleistung Europas zu den globalen Einnahmen bei.
Asien-Pazifik
Asien-Pazifik erfasste einen Anteil von 22,1 % am MDT-Verkaufsmarkt im Jahr 2024, was die rasche Expansion von Verkehrsnetzen, Urbanisierung und von der Regierung geführte Smart-City-Initiativen widerspiegelt. Länder wie China, Japan, Indien und Südkorea erhöhen ihre Investitionen in die Modernisierung der öffentlichen Sicherheit und die Logistikinfrastruktur. Steigende E-Commerce-Volumina und wachsende Flotten von Nutzfahrzeugen beschleunigen die Einführung von MDTs zur Routenoptimierung und betrieblichen Effizienz. Die zunehmende Akzeptanz durch Versorgungsunternehmen und kommunale Dienstleister unterstützt die Nachfrage weiter. Die starke Fertigungsbasis der Region und die zunehmende Digitalisierung von Flottenoperationen positionieren Asien-Pazifik als den am schnellsten wachsenden regionalen Markt.
Lateinamerika
Lateinamerika machte 7,1 % des globalen Marktanteils im Jahr 2024 aus, unterstützt durch die schrittweise Modernisierung der öffentlichen Verkehrssysteme und die zunehmende Einführung von Flottenmanagementtechnologien. Regierungen investieren in Kommunikationssysteme für die öffentliche Sicherheit, um die Notfallreaktion und die urbane Sicherheit zu verbessern. Logistik- und Vertriebsunternehmen setzen MDTs ein, um die Routenplanung und die Verfolgung von Vermögenswerten im Zuge des wachsenden regionalen Handels zu verbessern. Während Budgetbeschränkungen großflächige Einsätze einschränken, treibt das zunehmende Bewusstsein für die Vorteile der betrieblichen Effizienz die Einführung in den Bereichen Transport, Versorgungsunternehmen und kommunale Dienste weiterhin voran, was ein stetiges Marktwachstum in wichtigen lateinamerikanischen Volkswirtschaften unterstützt.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika repräsentierte 5,2 % des Marktanteils am MDT-Verkaufsmarkt im Jahr 2024, angetrieben durch Investitionen in Smart-City-Projekte, Verkehrsinfrastruktur und die Modernisierung der öffentlichen Sicherheit. Golfstaaten setzen MDTs in den Bereichen Strafverfolgung, Notdienste und öffentliche Verkehrsmittel ein, um die Echtzeitkommunikation und betriebliche Effizienz zu unterstützen. In Afrika wird ein wachsender Einsatz in Logistik, Versorgungsunternehmen und Regierungsdiensten beobachtet, da sich die digitale Infrastruktur verbessert. Obwohl die Einführung in den Ländern ungleichmäßig bleibt, stärkt der zunehmende Fokus auf vernetzte Mobilitäts- und Sicherheitslösungen die regionale Nachfrage nach MDT-Systemen.
Segmentierungen des Verkaufsmarktes für Mobile Datenterminals (MDT):
Nach Komponente
- Hardware
- Software
- Dienstleistungen
Nach Anwendung
- Öffentliche Sicherheit
- Transport
- Logistik
- Versorgungsunternehmen
- Andere
Nach Bereitstellungsmodus
- Vor Ort
- Cloud
Nach Endbenutzer
- Regierung
- Transport und Logistik
- Versorgungsunternehmen
- Gesundheitswesen
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Analyse der Wettbewerbslandschaft des Marktes für den Verkauf von mobilen Datenterminals (MDT) umfasst wichtige Akteure wie Panasonic Corporation, Zebra Technologies Corporation, Honeywell International Inc., Datalogic S.p.A., Trimble Inc., Advantech Co., Ltd., Kontron AG, Motorola Solutions, Inc., L3Harris Technologies, Inc. und Micronet Ltd. Der Markt ist mäßig konsolidiert, wobei führende Akteure sich auf robuste Hardware-Innovationen, integrierte Softwareplattformen und langfristige Verträge mit Sicherheits- und Verkehrsbehörden konzentrieren. Der Wettbewerb wird durch Produktbeständigkeit, Konnektivitätsleistung, Systeminteroperabilität und Lebenszyklus-Supportdienste angetrieben. Große Anbieter nutzen starke globale Vertriebsnetze und Partnerschaften mit Flottenmanagement- und Sicherheitslösungsanbietern, um ihre Marktpräsenz zu stärken. Kontinuierliche Investitionen in cloudfähige MDTs, Cybersicherheitsfunktionen und KI-gesteuerte Analysen prägen die wettbewerbsfähige Differenzierung. In der Zwischenzeit konkurrieren regionale Akteure durch kostengünstige Angebote und Anpassungen an lokale regulatorische Anforderungen, was den Wettbewerb in aufstrebenden Märkten intensiviert.
Analyse der Hauptakteure
- Kontron AG
- Honeywell International Inc.
- Micronet Ltd.
- Motorola Solutions, Inc.
- Datalogic S.p.A.
- Trimble Inc.
- Panasonic Corporation
- Advantech Co., Ltd.
- L3Harris Technologies, Inc.
- Zebra Technologies Corporation
Aktuelle Entwicklungen
- Im März 2024 brachte Panasonic Connect Upgrades für seine TOUGHBOOK G2 und TOUGHBOOK 33 abnehmbare robuste Tablet-Geräte auf den Markt, die weit verbreitet als mobile Datenterminals (MDTs) in Fahrzeugen für Außendienst-, Flotten- und öffentliche Sicherheitsabläufe eingesetzt werden.
- Im Februar 2024 kündigte Getac das KI-fähige ZX80 vollrobuste Android-Tablet an, das für Anwendungsfälle im Bereich Transport und mobile Arbeitskräfte positioniert ist, die häufig auf MDT-ähnliche Implementierungen angewiesen sind.
- Im April 2025 brachte Versaterm seine nächste Generation der Benutzeroberfläche für die Versaterm Mobile Data Terminal (MDT)-Anwendung auf den Markt, um die Benutzerfreundlichkeit, die Echtzeit-Integration mit seinem CAD-System und den Zugriff auf Felddaten für Ersthelfer zu verbessern, um Effizienz und Sicherheit zu steigern.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Komponente, Anwendung, Bereitstellungsmodus, Endbenutzer und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Schlüsselanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Abschließend bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Einführung von MDTs wird bei öffentlichen Sicherheitsbehörden zunehmen, da Regierungen den Zugang zu Echtzeitdaten und schnellere Notfallreaktionen priorisieren.
- Transport- und Logistikbetreiber werden MDT-Implementierungen ausweiten, um die Routenoptimierung, Compliance und Flotteneffizienz zu verbessern.
- Cloud-basierte MDT-Lösungen werden aufgrund von Skalierbarkeit, zentralem Management und geringerer Infrastrukturkomplexität stärkeren Anklang finden.
- Die Nachfrage nach robusten und leistungsstarken MDT-Hardware wird in missionskritischen und rauen Betriebsumgebungen stark bleiben.
- Die Integration von MDTs mit fortschrittlichen Analysen, KI und Telematikplattformen wird die operative Entscheidungsfindung verbessern.
- Smart-City- und intelligente Transportinitiativen werden eine anhaltende langfristige Nachfrage nach MDT-Systemen schaffen.
- Versorgungsunternehmen und Außendienstorganisationen werden zunehmend auf MDTs für die Koordination der Arbeitskräfte und das Asset-Management angewiesen sein.
- Cybersecurity- und Datenschutzfähigkeiten werden zu wichtigen Kaufkriterien für MDT-Käufer.
- Anbieter werden sich auf modulare und interoperable MDT-Lösungen konzentrieren, um unterschiedliche Flotten- und Anwendungsanforderungen zu unterstützen.
- Schwellenmärkte werden zu einem höheren Wachstum beitragen, da die Einführung des digitalen Flottenmanagements in kommerziellen und staatlichen Sektoren beschleunigt wird.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für den Verkauf von mobilen Datenterminals (MDT) und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für mobile Datenterminals (MDT) voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment der mobilen Datenterminals (MDT) hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für den Verkauf von mobilen Datenterminals (MDT) anheizen?
Wer sind die führenden Unternehmen im Markt für den Verkauf von mobilen Datenterminals (MDT)?
Welche Region hatte 2024 den größten Anteil am Markt für mobile Datenterminals (MDT)?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Verkaufsmarkt für mobile Datenterminals (MDT) Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Verkaufsmarkt für mobile Datenterminals (MDT) Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3,748 million → 2032: USD 6,585.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Verkaufsmarkt für mobile Datenterminals (MDT) Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Verkaufsmarkt für mobile Datenterminals (MDT) Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Verkaufsmarkt für mobile Datenterminals (MDT) Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Verkaufsmarkt für mobile Datenterminals (MDT) Market Drivers
- 3.3 Verkaufsmarkt für mobile Datenterminals (MDT) Market Restraints & Challenges
- 3.4 Verkaufsmarkt für mobile Datenterminals (MDT) Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Verkaufsmarkt für mobile Datenterminals (MDT) Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Verkaufsmarkt für mobile Datenterminals (MDT) Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Verkaufsmarkt für mobile Datenterminals (MDT) category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Verkaufsmarkt für mobile Datenterminals (MDT) Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Verkaufsmarkt für mobile Datenterminals (MDT) Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Verkaufsmarkt für mobile Datenterminals (MDT) market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Verkaufsmarkt für mobile Datenterminals (MDT) Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Verkaufsmarkt für mobile Datenterminals (MDT) Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Verkaufsmarkt für mobile Datenterminals (MDT) Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Verkaufsmarkt für mobile Datenterminals (MDT) (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Verkaufsmarkt für mobile Datenterminals (MDT) Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Verkaufsmarkt für mobile Datenterminals (MDT) Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Verkaufsmarkt für mobile Datenterminals (MDT) Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Verkaufsmarkt für mobile Datenterminals (MDT) Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Verkaufsmarkt für mobile Datenterminals (MDT) Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Verkaufsmarkt für mobile Datenterminals (MDT) Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Verkaufsmarkt für mobile Datenterminals (MDT) Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Verkaufsmarkt für mobile Datenterminals (MDT) Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Verkaufsmarkt für mobile Datenterminals (MDT) Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
