
Überblick über den Markt für Auftragsherstellung von festen oralen Darreichungsformen in Vietnam:
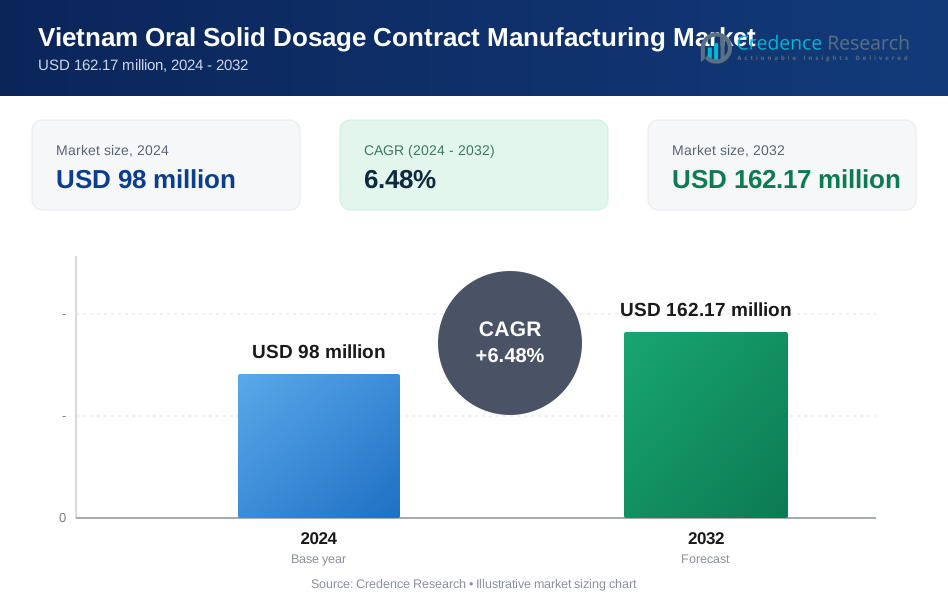
Die Marktgröße für Auftragsherstellung von festen oralen Darreichungsformen in Vietnam wurde im Jahr 2024 auf 98 Millionen USD geschätzt und soll bis 2032 162,17 Millionen USD erreichen, mit einem CAGR von 6,48% während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Auftragsherstellung von festen oralen Darreichungsformen in Vietnam 2024 | 98 Millionen USD |
| Markt für Auftragsherstellung von festen oralen Darreichungsformen in Vietnam, CAGR | 6,48% |
| Marktgröße für Auftragsherstellung von festen oralen Darreichungsformen in Vietnam 2032 | 162,17 Millionen USD |
Einblicke in den Markt für Auftragsherstellung von festen oralen Darreichungsformen in Vietnam
- Steigende Auslagerung durch inländische und exportorientierte Pharmaunternehmen beschleunigt die Nachfrage nach der Herstellung von Tabletten und Kapseln in großen Mengen, angeführt von Tabletten mit einem Segmentanteil von 46,3% im Jahr 2024.
- Sofortfreisetzungsformulierungen dominieren mit einem Anteil von 52,8% im Jahr 2024, während kontrollierte Freisetzung mit 31,2% an Dynamik gewinnt, da Hersteller ihre Fähigkeiten zur modifizierten Freisetzung für chronische Therapien ausbauen.
- Führende Akteure wie DHG Pharma, Traphaco, Hau Giang, Imexpharm und Pymepharco stärken ihre Skalierung durch GMP-Konformität, Kapazitätsaufrüstungen und kosteneffiziente Produktion angesichts von Preisdruck und höheren QA-Anforderungen.
- Südvietnam führt mit einem regionalen Anteil von 41,2% im Jahr 2024, gefolgt von Nordvietnam mit 34,6% und Zentralvietnam mit 24,2%, unterstützt durch Exportlogistik, regulatorische Nähe und expandierende Industriegebiete.

Analyse der Marktsegmentierung für Auftragsherstellung von festen oralen Darreichungsformen in Vietnam:
Nach Typ:
Der Markt für Auftragsherstellung von festen oralen Darreichungsformen in Vietnam wird nach Typ von Tabletten angeführt, die im Jahr 2024 einen Marktanteil von 46,3% ausmachten, angetrieben durch hohe Verschreibungsvolumina, einfache Herstellung in großem Maßstab und starke Nachfrage nach Therapien für chronische Krankheiten. Tabletten bleiben das bevorzugte Format für kardiovaskuläre, antidiabetische und analgetische Medikamente aufgrund von Dosierungsgenauigkeit, Stabilität und Kosteneffizienz. Kapseln hielten einen Anteil von 28,6%, unterstützt durch die Nachfrage nach Nahrungsergänzungsmitteln und Spezialmedikamenten, während Pulver und Granulate zusammen 17,4% ausmachten, hauptsächlich für pädiatrische und geriatrische Formulierungen. Fortschrittliche Beschichtungs- und Kompressionsfähigkeiten stärken weiterhin die Dominanz der Tabletten.
- Zum Beispiel installierte Stellapharm die erste integrierte Granulationslinie Vietnams mit zwei MODUL P Rundläufer-Tablettenpressen in seiner Anlage in Binh Duong zur Herstellung von Steroid-/Hormon-Tabletten, die in chronischen Therapien eingesetzt werden.
Nach Mechanismus:
Nach Mechanismus dominierten Sofortfreisetzungsformulierungen mit einem Anteil von 52,8 % im Jahr 2024, unterstützt durch den weit verbreiteten Einsatz in akuten Therapien, schnellere behördliche Genehmigungen und geringere Produktionskomplexität. Produkte mit sofortiger Freisetzung werden von inländischen Pharmaunternehmen umfassend ausgelagert, um Kosten und Kapazitätsauslastung zu optimieren. Formulierungen mit kontrollierter Freisetzung erfassten einen Anteil von 31,2 %, angetrieben durch die steigende Nachfrage nach nachhaltigen therapeutischen Effekten in chronischen Behandlungen wie Bluthochdruck und Diabetes. Produkte mit verzögerter Freisetzung machten 16,0 % aus und profitierten von zunehmenden Anwendungen in der gastrointestinalen und zielgerichteten Arzneimittelabgabe. Wachsende Investitionen in Formulierungskompetenz unterstützen weiterhin die diversifizierung basierend auf Mechanismen.
- Zum Beispiel schützen EUDRAGIT® L 30 D-55 Polymere säureempfindliche Wirkstoffe wie Protonenpumpenhemmer während des Magen-Durchgangs, bevor sie im Dünndarm freigesetzt werden.
Nach Endnutzer:
Basierend auf dem Endnutzer hielten große Pharmaunternehmen den dominierenden Anteil von 58,7 % im Jahr 2024, angetrieben durch Outsourcing in großem Umfang, starke Exportorientierung und Einhaltung internationaler Herstellungsstandards. Diese Unternehmen nutzen Vertragsherstellung, um die Produktion zu skalieren, während sie sich auf F&E und Markenentwicklung konzentrieren. Mittelgroße und kleine Unternehmen machten 32,9 % aus, unterstützt durch zunehmende inländische Arzneimittelregistrierungen und kostengetriebene Outsourcing-Strategien. Der verbleibende 8,4 % Anteil wurde von anderen Einheiten gehalten, darunter nutraceutical und spezialisierte Gesundheitsunternehmen, was den wachsenden Umfang von Dienstleistungen zur Vertragsherstellung fester oraler Darreichungsformen in Vietnam widerspiegelt.
Wichtige Wachstumsfaktoren
Steigendes Outsourcing durch inländische und exportorientierte Pharmaunternehmen
Der Markt für Vertragsherstellung fester oraler Darreichungsformen in Vietnam erlebt starkes Wachstum aufgrund des zunehmenden Outsourcings durch sowohl inländische als auch exportorientierte Pharmaunternehmen. Der steigende Druck, Investitionsausgaben zu reduzieren, die Betriebseffizienz zu optimieren und die Markteinführungszeit zu verkürzen, ermutigt Hersteller, sich auf spezialisierte Vertragspartner zu verlassen. Lokale Pharmaunternehmen lagern zunehmend die Produktion von Tabletten und Kapseln aus, um Volumen zu skalieren, ohne die eigenen Einrichtungen zu erweitern. Gleichzeitig nutzen exportorientierte Unternehmen vietnamesische CMOs, um die regionale Nachfrage in Südostasien zu decken, profitieren von wettbewerbsfähigen Herstellungskosten, der Verfügbarkeit qualifizierter Arbeitskräfte und der Verbesserung der Einhaltung internationaler Qualitätsstandards.
- Zum Beispiel bietet die Ha Tay Pharmaceutical Joint Stock Company Auftragsfertigungsdienste für Tabletten und Kapseln für inländische Partner wie die Kim Long Investment Joint Stock Company und die Dong Au Pharmaceutical Joint Stock Company an. Sie nutzt ihre PIC/S GMP-konformen Einrichtungen, um eine skalierte Produktion ohne Erweiterung der Kundeneinrichtungen zu ermöglichen.
Zunehmende Belastung durch chronische Krankheiten und Nachfrage nach festen Darreichungsformen
Die wachsende Prävalenz chronischer Krankheiten wie Herz-Kreislauf-Erkrankungen, Diabetes und Atemwegserkrankungen treibt die Nachfrage nach festen oralen Darreichungsformen in Vietnam erheblich an. Tabletten und Kapseln bleiben aufgrund ihrer Stabilität, Dosierungsgenauigkeit und Patientenfreundlichkeit die bevorzugten Formate für Langzeittherapien. Diese anhaltende Nachfrage ermutigt Pharmaunternehmen, ihre Produktportfolios zu erweitern, während sie die Herstellung an Auftragsfertigungspartner mit hoher Kapazität für Kompression, Beschichtung und Formulierung auslagern. Da das Management chronischer Krankheiten in städtischen und alternden Bevölkerungen zunimmt, verzeichnen Auftragshersteller ein stetiges Volumenwachstum und längerfristige Liefervereinbarungen.
- Zum Beispiel liefert STADA Pymepharco Generika wie Tabletten und Kapseln für die chronische Atemwegs-, Herz-Kreislauf- und Diabetesversorgung durch Partnerschaften wie mit Pharmacity und konzentriert sich auf erschwingliche, dosisreduzierte Kombikits, um die Patientencompliance zu verbessern.
Stärkung des regulatorischen Rahmens und der Fertigungsinfrastruktur
Der sich verstärkende regulatorische Rahmen für die Pharmaindustrie in Vietnam spielt eine entscheidende Rolle bei der Marktexpansion, indem er das Vertrauen in lokale Auftragsfertigungsdienste stärkt. Kontinuierliche Verbesserungen der Einhaltung der Guten Herstellungspraxis, der Qualitätssicherungssysteme und der Inspektionstransparenz ermöglichen es Auftragsherstellern, multinationale und regionale Kunden anzuziehen. Die staatliche Unterstützung für pharmazeutische Eigenständigkeit und Exportbereitschaft beschleunigt zudem Investitionen in moderne Produktionslinien und analytische Labore. Diese Verbesserungen reduzieren regulatorische Risiken für auslagernde Unternehmen und positionieren Vietnam als zuverlässigen Fertigungsstandort für feste orale Darreichungsformen in ganz Südostasien.
Wichtige Trends & Chancen
Wachsende Nachfrage nach modifizierten Freisetzungs- und wertsteigernden Formulierungen
Der Markt für Auftragsfertigung fester oraler Darreichungsformen in Vietnam verzeichnet einen Wandel hin zu modifizierten Freisetzungs- und wertsteigernden Formulierungen, was neue Wachstumschancen für Auftragshersteller schafft. Pharmaunternehmen suchen zunehmend nach Partnern, die in der Lage sind, kontrollierte Freisetzungen, verzögerte Freisetzungen und Mehrschichttabletten herzustellen, um Produkte zu differenzieren und die Patientenadhärenz zu verbessern. Dieser Trend wird durch steigende Behandlungen chronischer Krankheiten und die Notwendigkeit einer verlängerten therapeutischen Wirksamkeit angetrieben. Auftragshersteller, die in fortschrittliche Formulierungstechnologien, spezialisierte Hilfsstoffe und Prozessoptimierung investieren, sind gut positioniert, um langfristige Partnerschaften und Projekte mit höheren Margen sowohl auf dem Inlands- als auch auf dem Exportmarkt zu sichern.
- Zum Beispiel ging Traphaco eine Partnerschaft mit Daewoong Pharmaceutical für den Technologietransfer fortschrittlicher Darreichungsformen ein und initiierte die Phase-2-Produktion in seiner Anlage in Hung Yen mit Unterstützung von vier koreanischen Experten.
Erweiterung der exportorientierten Auftragsfertigungsdienste
Die exportorientierte Fertigung entwickelt sich zu einer großen Chance, da vietnamesische Auftragshersteller ihre Präsenz über die heimischen Märkte hinaus ausweiten. Unternehmen zielen zunehmend auf regulierte und semi-regulierte Märkte in Südostasien, dem Nahen Osten und Afrika ab, indem sie die Produktion an internationale Qualitäts- und Dokumentationsanforderungen anpassen. Wettbewerbsfähige Produktionskosten, günstige Handelspolitiken und eine verbesserte regulatorische Anerkennung ermöglichen es Auftragsherstellern, ausländische Pharma-Kunden anzuziehen. Dieser Trend fördert Investitionen in Kapazitätserweiterung, Serialisierung und Verpackungsverbesserungen und positioniert Vietnam als strategisches regionales Zentrum für die Auftragsfertigung von festen oralen Darreichungsformen.
- Zum Beispiel erwarb die RV Group OPV Pharmaceuticals im Bien Hoa Industrial Estate und verbesserte ihre Fähigkeiten für allgemeine feste orale Darreichungsformen für das Wachstum in der ASEAN-Region. Sie expandierte weiter durch den Erwerb von BRV Pharma im Cu Chi Industrial Estate, mit Fokus auf feste orale Darreichungsformen, orale Flüssigkeiten und onkologische Oralia zur Unterstützung der Exportstrategien.
Wichtige Herausforderungen
Druck durch regulatorische Compliance und Qualitätskonsistenz
Die Aufrechterhaltung einer konsistenten regulatorischen Compliance bleibt eine zentrale Herausforderung für den vietnamesischen Markt für die Auftragsfertigung von festen oralen Darreichungsformen. Auftragshersteller müssen kontinuierlich die sich entwickelnden inländischen und internationalen regulatorischen Erwartungen erfüllen, einschließlich der Genauigkeit der Dokumentation, Validierungsanforderungen und Audit-Bereitschaft. Kleinere Hersteller stehen oft vor Herausforderungen bei der Modernisierung von Einrichtungen, der Schulung von Personal und der Aufrechterhaltung robuster Qualitätsmanagementsysteme. Jegliche Verstöße gegen die Compliance können das Vertrauen der Kunden beeinträchtigen und den Zugang zu Exportmärkten einschränken. Die zunehmende Prüfung durch Regulierungsbehörden erhöht die betriebliche Komplexität und die Kosten, insbesondere für Hersteller, die multinationale Pharma-Kunden bedienen möchten.
Intensiver Preisdruck und Margenbeschränkungen
Intensiver Preisdruck stellt eine erhebliche Herausforderung dar, da zahlreiche Auftragshersteller um ähnliche Outsourcing-Projekte konkurrieren. Pharmaunternehmen üben starken Preisdruck aus, um die Produktionskosten zu minimieren, was die Margen für Auftragshersteller schmälern kann. Steigende Inputkosten, einschließlich Rohstoffen, Energie und Arbeitskräften, belasten die Rentabilität zusätzlich. Kleinere und mittelgroße Hersteller haben Schwierigkeiten, wettbewerbsfähige Preise mit Investitionen in Technologie, Compliance und Kapazitätserweiterung in Einklang zu bringen. Anhaltender Margendruck kann Innovationen einschränken und Modernisierungsbemühungen verlangsamen, was sich auf die langfristige Wettbewerbsfähigkeit auf dem vietnamesischen Markt für die Auftragsfertigung von festen oralen Darreichungsformen auswirkt.
Regionale Analyse
Nordvietnam
Nordvietnam machte 34,6 % Marktanteil im Jahr 2024 im Markt für Auftragsfertigung fester oraler Darreichungsformen in Vietnam aus, unterstützt durch die Präsenz großer pharmazeutischer Fertigungszentren rund um Hanoi und benachbarte Provinzen. Die Region profitiert von einer starken behördlichen Aufsicht, der Nähe zu Regierungsbehörden und einer hohen Konzentration an GMP-zertifizierten Einrichtungen. Auftragshersteller in Nordvietnam bedienen aktiv inländische Pharmaunternehmen und öffentliche Gesundheitsversorgungsketten, insbesondere für Tabletten und sofort freisetzende Formulierungen. Wachsende Investitionen in die Formulierungsentwicklung, die Infrastruktur für Qualitätstests und die Ausbildung der Arbeitskräfte stärken weiterhin die Position der Region in volumenstarken und compliance-orientierten Auftragsfertigungsaktivitäten.
Südvietnam
Südvietnam dominierte den Markt für Auftragsfertigung fester oraler Darreichungsformen in Vietnam mit einem 41,2 % Anteil im Jahr 2024, angetrieben durch sein fortschrittliches industrielles Ökosystem und exportorientierte pharmazeutische Cluster in Ho-Chi-Minh-Stadt und umliegenden Provinzen. Die Region beherbergt eine große Anzahl etablierter Auftragshersteller mit Hochkapazitätsproduktionslinien und internationalen Qualitätszertifizierungen. Starke logistische Anbindung, Zugang zu Häfen und die Nähe zu wichtigen Pharmakunden unterstützen groß angelegte Outsourcing-Verträge. Südvietnam führt auch in der Kapsel- und kontrollierten Freisetzungsherstellung, unterstützt durch kontinuierliche Investitionen in Automatisierung, Verpackungsfähigkeiten und exportorientierte Compliance-Standards.
Zentralvietnam
Zentralvietnam hielt einen 24,2 % Marktanteil im Jahr 2024, was seine wachsende Rolle als aufstrebende Fertigungsbasis im Markt für Auftragsfertigung fester oraler Darreichungsformen in Vietnam widerspiegelt. Die Region profitiert von niedrigeren Betriebskosten, expandierenden Industriegebieten und zunehmender staatlicher Unterstützung für die Dezentralisierung der pharmazeutischen Fertigung. Auftragshersteller in Zentralvietnam bedienen hauptsächlich mittelgroße und kleine Pharmaunternehmen und konzentrieren sich auf Tabletten, Pulver und Granulate. Die Entwicklung der Infrastruktur, verbesserte Verkehrsnetze und steigende Investitionen in GMP-konforme Einrichtungen verbessern stetig die Fertigungskapazitäten der Region und ihre Attraktivität für kosteneffiziente Outsourcing-Projekte.
Segmentierungen des Marktes für Auftragsfertigung fester oraler Darreichungsformen in Vietnam:
Nach Typ
- Tabletten
- Kapseln
- Pulver
- Granulate
- Andere (Lutschtabletten, Gummibärchen, Pastillen, etc.)
Nach Mechanismus
- Sofortfreisetzung
- Verzögerte Freisetzung
- Kontrollierte Freisetzung
Nach Endverbraucher
- Großunternehmen
- Mittel- & Kleinunternehmen
- Andere
Nach Geografie
- Nördliches Vietnam
- Südliches Vietnam
- Zentrales Vietnam
Wettbewerbslandschaft
Der Markt für Vertragsherstellung von festen oralen Darreichungsformen in Vietnam weist eine moderat konsolidierte Struktur auf, unterstützt durch die Präsenz etablierter inländischer Pharmahersteller mit expandierenden Vertragsherstellungsfähigkeiten, darunter DHG Pharmaceutical Joint Stock Company, Traphaco Joint Stock Company, Hau Giang Pharmaceutical, Imexpharm Corporation, Pymepharco, OPV Pharmaceutical, Mekophar Chemical Pharmaceutical, Vietnam Pharmaceutical Corporation (Vinapharm), Vimedimex Medi-Pharma und Everpia JSC. Marktteilnehmer konzentrieren sich auf Kapazitätserweiterung, GMP-Compliance und Formulierungskompetenz, um Outsourcing-Partnerschaften zu stärken. Führende Akteure investieren in Hochgeschwindigkeits-Tablettenpressen, Kapselbefüllung und Beschichtungstechnologien, um große Volumen und exportorientierte Verträge zu unterstützen. Strategische Kooperationen mit regionalen Pharmaunternehmen, Investitionen in Qualitätssysteme und Portfolio-Diversifizierung über sofortige und modifizierte Freisetzungsformulierungen hinweg steigern die Wettbewerbsfähigkeit. Der zunehmende Fokus auf regulatorische Bereitschaft, Kosteneffizienz und skalierbare Produktion positioniert vietnamesische Hersteller als bevorzugte Partner für inländisches und südostasiatisches Pharma-Outsourcing.
Analyse der Hauptakteure
- Imexpharm Corporation
- OPV Pharmaceutical
- Everpia JSC
- Hau Giang Pharmaceutical
- Vimedimex Medi-Pharma
- Traphaco Joint Stock Company
- Pymepharco
- DHG Pharmaceutical Joint Stock Company
- Mekophar Chemical Pharmaceutical
- Vietnam Pharmaceutical Corporation (Vinapharm)
Neueste Entwicklungen
- Im Mai 2025 kündigte Imexpharm Pharmaceutical JSC Pläne an, eine 58 Millionen Dollar teure High-Tech-Pharmafabrik in der Provinz Dong Thap zu bauen, die EU-GMP-Produktionslinien für fortschrittliche feste orale Darreichungsformen umfasst, um die Expansion der Vertragsherstellung zu unterstützen.
- Im März 2025 skizzierte Davipharm Pläne zur Entwicklung von jährlich 12 neuen SKUs für internationale Märkte, um die Produktion fester oraler Darreichungsformen neben einem neuen Lager und einem Qualitätskontrolllabor zu erweitern.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Mechanismus, Endverbraucher und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für die Auftragsfertigung fester oraler Darreichungsformen in Vietnam wird sich aufgrund der steigenden Auslagerung durch inländische und regionale Pharmaunternehmen weiter ausdehnen.
- Die steigende Nachfrage nach Tabletten und Kapseln, die in der Behandlung chronischer Krankheiten eingesetzt werden, wird das langfristige Volumenwachstum unterstützen.
- Auftragshersteller werden in fortschrittliche Formulierungstechnologien investieren, um Produkte mit kontrollierter und verzögerter Freisetzung zu unterstützen.
- Die Stärkung der regulatorischen Compliance wird den Zugang zu regionalen und internationalen Exportmärkten verbessern.
- Kapazitätserweiterung und Automatisierung werden die Produktionseffizienz und Konsistenz steigern.
- Exportorientierte Fertigung wird in Südostasien, dem Nahen Osten und Afrika an Bedeutung gewinnen.
- Mittelgroße und kleine Pharmaunternehmen werden zunehmend auf Vertragspartner setzen, um Kosten zu optimieren.
- Ein wachsender Fokus auf Qualitätssicherung und Dokumentation wird das Vertrauen der Kunden und langfristige Verträge stärken.
- Strategische Partnerschaften mit regionalen Pharmaunternehmen werden die Diversifizierung des Portfolios unterstützen.
- Die anhaltende Unterstützung der Regierung für die Pharmaherstellung wird Vietnams Position als regionales Outsourcing-Zentrum festigen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für die Auftragsfertigung von festen oralen Arzneiformen in Vietnam und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der vietnamesische Markt für die Auftragsherstellung von festen oralen Arzneiformen zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des vietnamesischen Marktes für orale feste Darreichungsformen in der Auftragsfertigung hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des vietnamesischen Marktes für die vertragliche Herstellung von festen oralen Arzneiformen antreiben?
Wer sind die führenden Unternehmen im vietnamesischen Markt für die Auftragsfertigung von festen oralen Arzneiformen?
Welche Region hatte 2024 den größten Anteil am Markt für die Auftragsfertigung von festen oralen Arzneiformen in Vietnam?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Vertragsherstellungsmarkt für feste orale Darreichungsformen in Vietnam Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Vertragsherstellungsmarkt für feste orale Darreichungsformen in Vietnam Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 98 million → 2032: USD 162.17 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Vertragsherstellungsmarkt für feste orale Darreichungsformen in Vietnam Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Vertragsherstellungsmarkt für feste orale Darreichungsformen in Vietnam Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Vertragsherstellungsmarkt für feste orale Darreichungsformen in Vietnam Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Vertragsherstellungsmarkt für feste orale Darreichungsformen in Vietnam Market Drivers
- 3.3 Vertragsherstellungsmarkt für feste orale Darreichungsformen in Vietnam Market Restraints & Challenges
- 3.4 Vertragsherstellungsmarkt für feste orale Darreichungsformen in Vietnam Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Vertragsherstellungsmarkt für feste orale Darreichungsformen in Vietnam Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Vertragsherstellungsmarkt für feste orale Darreichungsformen in Vietnam Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Vertragsherstellungsmarkt für feste orale Darreichungsformen in Vietnam category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Vertragsherstellungsmarkt für feste orale Darreichungsformen in Vietnam Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Vertragsherstellungsmarkt für feste orale Darreichungsformen in Vietnam Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Vertragsherstellungsmarkt für feste orale Darreichungsformen in Vietnam market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Vertragsherstellungsmarkt für feste orale Darreichungsformen in Vietnam Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Vertragsherstellungsmarkt für feste orale Darreichungsformen in Vietnam Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Vertragsherstellungsmarkt für feste orale Darreichungsformen in Vietnam Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Vertragsherstellungsmarkt für feste orale Darreichungsformen in Vietnam (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Vertragsherstellungsmarkt für feste orale Darreichungsformen in Vietnam Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Vertragsherstellungsmarkt für feste orale Darreichungsformen in Vietnam Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Vertragsherstellungsmarkt für feste orale Darreichungsformen in Vietnam Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Vertragsherstellungsmarkt für feste orale Darreichungsformen in Vietnam Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Vertragsherstellungsmarkt für feste orale Darreichungsformen in Vietnam Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Vertragsherstellungsmarkt für feste orale Darreichungsformen in Vietnam Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Vertragsherstellungsmarkt für feste orale Darreichungsformen in Vietnam Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Vertragsherstellungsmarkt für feste orale Darreichungsformen in Vietnam Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Vertragsherstellungsmarkt für feste orale Darreichungsformen in Vietnam Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
