
Markt Überblick:
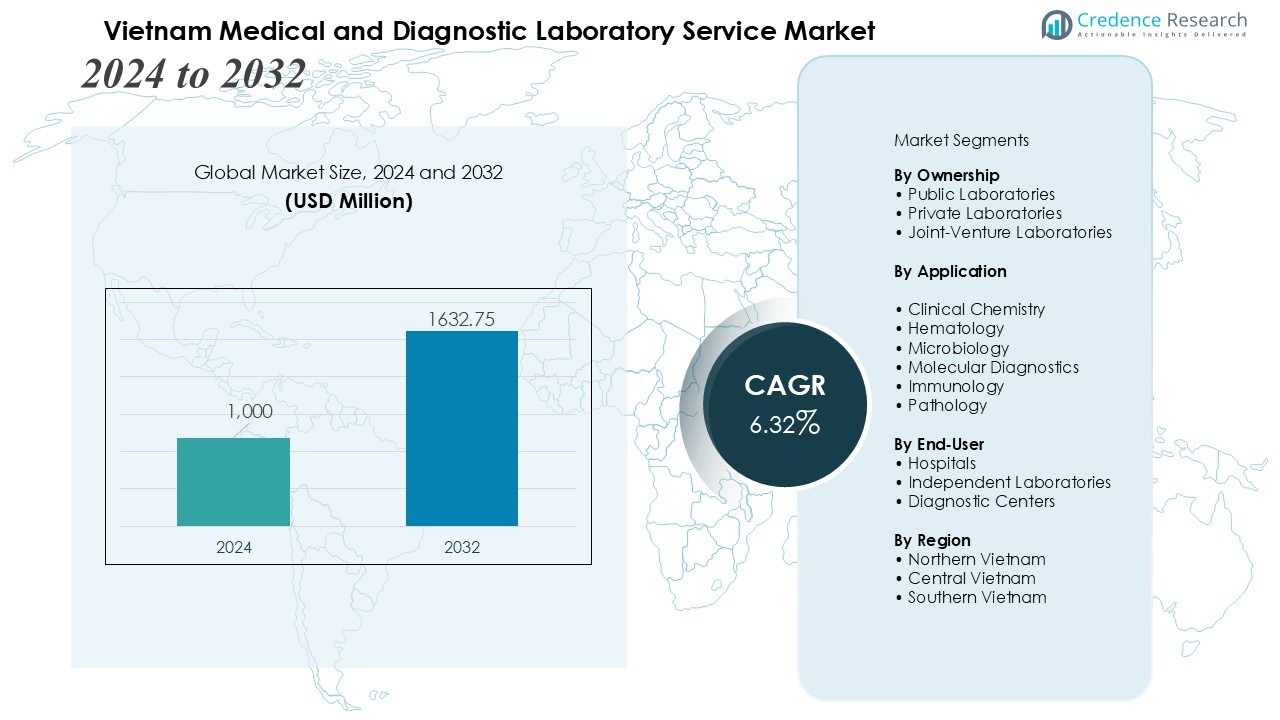
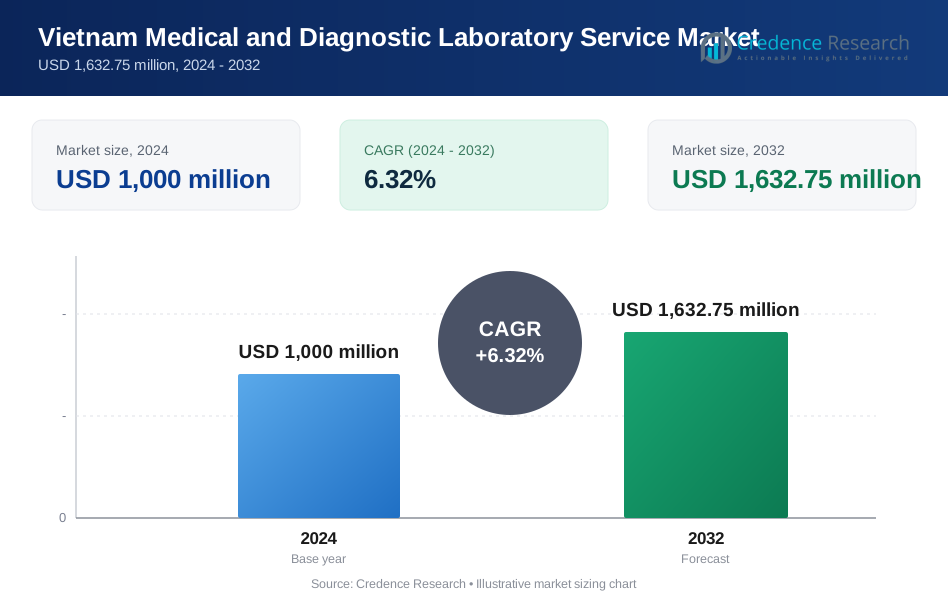
Der Markt für medizinische und diagnostische Labordienstleistungen in Vietnam wurde 2024 auf 1.000 Millionen USD geschätzt und soll bis 2032 1.632,75 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,32 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für medizinische und diagnostische Labordienstleistungen in Vietnam 2024 | USD 1.000 Millionen |
| Markt für medizinische und diagnostische Labordienstleistungen in Vietnam, CAGR | 6,32% |
| Marktgröße für medizinische und diagnostische Labordienstleistungen in Vietnam 2032 | USD 1.632,75 Millionen |
Starke Markttreiber sind ein starker Anstieg chronischer Krankheiten, insbesondere Diabetes, Herz-Kreislauf-Erkrankungen und Krebs, was den Bedarf an Früherkennung und routinemäßigem Screening erhöht. Ein höheres Bewusstsein für präventive Gesundheitsversorgung, erweiterte Versicherungsschutz und stärkere Investitionen in Laborautomatisierung beschleunigen die Inanspruchnahme von Dienstleistungen. Die zunehmende Nutzung von Genomik, Infektionstests und KI-basierten klinischen Entscheidungstools verbessert die diagnostische Genauigkeit und die Effizienz der Arbeitsabläufe. Der Übergang zu integrierten Laborinformationssystemen (LIS) ermöglicht auch schnellere Berichterstattung und ein besseres Patientenmanagement.
Regional hält Nordvietnam, angeführt von Hanoi, einen bedeutenden Anteil aufgrund fortschrittlicher tertiärer Krankenhäuser und großer öffentlicher Gesundheitsinvestitionen. Südvietnam, insbesondere Ho-Chi-Minh-Stadt, verzeichnet das schnellste Wachstum, unterstützt durch starke Beteiligung des Privatsektors und höhere Patientenzahlen. Zentralvietnam zeigt ein stetiges Wachstum, angetrieben durch steigende Upgrades der diagnostischen Infrastruktur und die zunehmende Einführung moderner Testdienste.
 Markt Einblicke:
- Der Markt für medizinische und diagnostische Labordienstleistungen in Vietnam wächst von 1.000 Millionen USD im Jahr 2024 auf 1.632,75 Millionen USD bis 2032, unterstützt durch steigende chronische Krankheiten und eine höhere Nachfrage nach Früherkennung.
- Die Einführung präventiver Gesundheitsversorgung und ein breiterer Versicherungsschutz erhöhen das Volumen routinemäßiger Tests und treiben Labore zu Automatisierung, digitaler Berichterstattung und integrierten LIS-Plattformen.
- Schnelle Fortschritte in der molekularen Diagnostik, genetischen Tests und KI-basierten Entscheidungstools stärken die Genauigkeit, verkürzen die Durchlaufzeiten und verbessern die Krankheitsüberwachung in großen Krankenhäusern und unabhängigen Laboren.
- Starke Investitionen in die Laborinfrastruktur – insbesondere in Hanoi und Ho-Chi-Minh-Stadt – treiben die Expansion voran, wobei die Beteiligung des Privatsektors einen breiteren Zugang zu fortschrittlichen und spezialisierten Tests ermöglicht.
- Fachkräftemangel, ungleichmäßige Servicequalität und begrenzte ländliche Infrastruktur bleiben zentrale Herausforderungen, die Kosten erhöhen und den einheitlichen Zugang zu modernen Diagnosen landesweit einschränken.
Markt Treiber:
Steigende Belastung durch chronische Krankheiten und wachsender Bedarf an Früherkennung
Der vietnamesische Markt für medizinische und diagnostische Labordienstleistungen gewinnt stark an Dynamik durch den raschen Anstieg von Diabetes, Herz-Kreislauf-Erkrankungen, Krebs und Atemwegserkrankungen. Er unterstützt die Früherkennung, indem er einen breiteren Zugang zu biochemischen, molekularen und bildgebenden Tests ermöglicht. Krankenhäuser und Diagnosezentren priorisieren rechtzeitiges Screening, um das Fortschreiten von Krankheiten zu reduzieren und klinische Ergebnisse zu verbessern. Das wachsende Bewusstsein der Patienten stärkt die Nachfrage nach Routinetests und treibt die konsequente Nutzung von Dienstleistungen an.
- Zum Beispiel meldet Vietnam jährlich über 170.000 neue Tuberkulosefälle, was die Nachfrage nach fortschrittlichen molekularen Diagnostiken wie PCR-Tests in Laboren wie dem Nationalen Referenzlabor für Tuberkulose antreibt.
Zunehmende Präferenz für präventive Gesundheitsversorgung und höhere Testvolumen
Die Einführung präventiver Gesundheitsversorgung erhöht die Arbeitsbelastung bei Routinediagnosen und stärkt die Anforderungen an die Laborkapazität. Der vietnamesische Markt für medizinische und diagnostische Labordienstleistungen profitiert von einer höheren Teilnahme an Screenings, unterstützt durch den Ausbau der Versicherungen und öffentliche Gesundheitskampagnen. Er reagiert auf die steigende Nachfrage durch die Einführung automatisierter Analysatoren und digitaler Berichtssysteme. Die breitere Verfügbarkeit umfassender Testpakete fördert regelmäßige Gesundheitsbewertungen in verschiedenen Altersgruppen.
- Zum Beispiel hat das Bach Mai Krankenhaus den Übergang zu einem umfassenden papierlosen Smart-Hospital-Management-System abgeschlossen und elektronische Krankenakten in allen Abteilungen integriert. Dadurch spart das Krankenhaus jährlich etwa 100 Milliarden VND (ca. 3,9 Millionen US-Dollar), indem es auf Bildfilme und papierbasierte Aufzeichnungen verzichtet.
Schneller Fortschritt in der molekularen Diagnostik, genetischen Tests und KI-Tools
Innovationen in der Genomik, Infektionskrankheitstests und KI-gestützten Entscheidungshilfen transformieren den Laborbetrieb. Der vietnamesische Markt für medizinische und diagnostische Labordienstleistungen nutzt fortschrittliche Plattformen, um die Genauigkeit zu verbessern, die Durchlaufzeiten zu verkürzen und die Krankheitsüberwachung zu stärken. Er integriert Hochdurchsatzanalysatoren, um präzise Diagnosen in der Onkologie, Kardiologie und bei Stoffwechselstörungen zu unterstützen. Der breitere Einsatz digitaler Pathologie und automatisierter Arbeitsabläufe verbessert die Dienstleistungskapazität.
Erweiterung der Laborinfrastruktur und starke Beteiligung des Privatsektors
Kontinuierliche Investitionen in unabhängige Labore, krankenhausbasierte Diagnoseeinheiten und spezialisierte Testzentren stärken die landesweite Abdeckung. Der vietnamesische Markt für medizinische und diagnostische Labordienstleistungen expandiert durch die Beteiligung des Privatsektors in städtischen Zentren. Er unterstützt Infrastrukturverbesserungen, einschließlich der Einführung von LIS und Qualitätssicherungssystemen. Die steigende Nachfrage in Sekundärstädten fördert die Modernisierung von Einrichtungen und den breiteren Zugang zu akkreditierten Testdiensten.
Markttrends:
Einführung fortschrittlicher Diagnostik, Automatisierung und digitaler Integration
Der vietnamesische Markt für medizinische und diagnostische Labordienstleistungen entwickelt sich schnell mit einer stärkeren Akzeptanz von molekularen Diagnostiken, genetischen Panels und hochsensitiven Assays. Er integriert Automatisierung, um manuelle Arbeitsbelastungen zu reduzieren und die Genauigkeit in der klinischen Chemie, Hämatologie und Mikrobiologie zu verbessern. Labore setzen digitale Pathologiesysteme und KI-gestützte Tools ein, um schnellere Interpretationen und höhere diagnostische Sicherheit zu unterstützen. Die breitere Implementierung von Laborinformationssystemen rationalisiert den Datenfluss zwischen Krankenhäusern und Diagnosezentren. Fernberichterstattung stärkt die Betriebseffizienz und unterstützt klinische Entscheidungen in Echtzeit. Die Nachfrage nach Point-of-Care-Plattformen steigt aufgrund des Bedarfs an schnelleren Ergebnissen in Notfall- und Ambulanzumgebungen. Cloud-basierte Datenspeicherung erweitert die Interoperabilität und unterstützt landesweite Diagnosenetzwerke.
- Zum Beispiel bestehen Partnerschaften mit lokalen vietnamesischen IT-Unternehmen wie FPT, Link Toan Cau, Dang Quang und OneNet, an die öffentliche Krankenhäuser die Entwicklung digitaler Lösungen für ihre Einrichtungen auslagern. Mehr als 92 % der öffentlichen Krankenhäuser in Vietnam nutzen gemeinsam ausgelagerte digitale Lösungen von diesen und anderen lokalen IT-Unternehmen zur Verbesserung der Betriebsabläufe, nicht nur von Link Toan Cau.
Wachstum von präventiven Gesundheitstests, spezialisierten Dienstleistungen und der Expansion privater Labore
Der Markt für medizinische und diagnostische Labordienstleistungen in Vietnam reagiert auf die steigende Nachfrage nach präventiven Screenings und wellnessorientierten Diagnosen. Er bietet ein breiteres Testmenü, das Allergieprofile, Hormonevaluierungen und fortschrittliche Stoffwechselpanels umfasst. Private Labore stärken ihre Präsenz in großen Städten und führen die Probenentnahme zu Hause ein, um den Patientenkomfort zu verbessern. Krankenhäuser erweitern spezialisierte Einheiten für Onkologie-Diagnostik, Infektionskrankheitserkennung und Fruchtbarkeitstests. Die Nachfrage nach Hochdurchsatz-Sequenzierungsplattformen steigt aufgrund des wachsenden Interesses an personalisierter Medizin. Akkreditierung und Qualitätszertifizierung gewinnen an Bedeutung, da Labore ihre Glaubwürdigkeit und klinische Zuverlässigkeit verbessern möchten. Partnerschaften zwischen privaten Laboren, digitalen Gesundheitsplattformen und internationalen Diagnostikunternehmen beschleunigen die Modernisierung und Diversifizierung der Dienstleistungen.
- Zum Beispiel installierte Siemens Healthineers im Dezember 2023 den NAEOTOM Alpha Photon-Counting CT-Scanner im S.I.S Hospital, der mit zwei Röntgenröhren für eine doppelt so hohe Auflösungsbildgebung ausgestattet ist.
Analyse der Markt Herausforderungen:
Mangel an qualifizierten Fachkräften und ungleichmäßige Qualitätsstandards
Der Markt für medizinische und diagnostische Labordienstleistungen in Vietnam steht vor Herausforderungen aufgrund der begrenzten Verfügbarkeit von ausgebildeten Labortechnologen, Molekularspezialisten und Qualitätssicherungspersonal. Es ist schwierig, einheitliche Servicestandards in öffentlichen und privaten Einrichtungen aufrechtzuerhalten. Kleinere Labore haben Schwierigkeiten, fortschrittliche Technologien aufgrund von Kompetenzlücken und Ressourcenbeschränkungen zu übernehmen. Unterschiede in den Akkreditierungsniveaus verringern die Konsistenz in der Testgenauigkeit und der Bearbeitungszeit. Hohe Arbeitsbelastungen in städtischen Zentren schaffen operativen Druck und erhöhen das Risiko diagnostischer Fehler. Begrenzte kontinuierliche Schulungsprogramme schränken die Entwicklung spezialisierter Fachkenntnisse ein.
Hohe Kapitalinvestitionen, Infrastrukturdefizite und eingeschränkter Zugang in ländlichen Gebieten
Der Markt für medizinische und diagnostische Labordienstleistungen in Vietnam muss die hohen Kosten im Zusammenhang mit Automatisierung, molekularen Plattformen und digitalen Systemen angehen. Es erfordert erhebliche Investitionen in die Wartung von Geräten und Qualitätskontrollrahmen. Viele Provinz- und ländliche Regionen verfügen nicht über moderne diagnostische Infrastrukturen, was den Zugang zu zeitnahen Tests einschränkt. Begrenzte Erstattungsabdeckung für fortschrittliche Diagnostik verringert die Erschwinglichkeit für einkommensschwächere Gruppen. Die Integration von Datensystemen in Krankenhäusern und Laboren bleibt unvollständig und verlangsamt die klinische Koordination. Private Betreiber stehen vor Herausforderungen bei der landesweiten Expansion aufgrund von regulatorischen Anforderungen und Betriebskosten.
Markt Chancen:
Erweiterung der fortschrittlichen Diagnostik, Integration digitaler Gesundheit und präventives Screening
Der Markt für medizinische und diagnostische Labordienstleistungen in Vietnam bietet starke Chancen für fortschrittliche molekulare Tests, Hochdurchsatzplattformen und KI-unterstützte Diagnostik. Er profitiert von der steigenden Nachfrage nach personalisierter Medizin und Präzisionsonkologie. Der verstärkte Einsatz digitaler Gesundheitstools schafft Möglichkeiten für Tele-Diagnostik und Modelle für Fernberichterstattung. Präventive Screening-Programme fördern die breitere Einführung von Wellness-Panels und die Überwachung chronischer Krankheiten. Investitionen in automatisierte Analysatoren stärken die betriebliche Skalierbarkeit und beschleunigen die Servicebereitstellung. Das wachsende Bewusstsein für Früherkennung unterstützt eine höhere Testteilnahme in städtischen und halbstädtischen Gebieten.
Stärkung der Präsenz des Privatsektors, internationale Partnerschaften und regionale Expansion
Der Markt für medizinische und diagnostische Labordienstleistungen in Vietnam gewinnt durch die Expansion privater Labore in großen Städten und aufstrebenden Sekundärmärkten an Chancen. Er kann strategische Kooperationen mit globalen Diagnostikunternehmen nutzen, um spezialisierte Assays und Qualitätssysteme einzuführen. Steigende Gesundheitsausgaben unterstützen neue Laborgründungen mit fortschrittlicher Ausstattung und digitalen Workflows. Die Nachfrage nach häuslicher Probenentnahme schafft Wachstumspotenzial in patientenzentrierten Servicemodellen. Regierungsinitiativen, die die Modernisierung des Gesundheitswesens fördern, schaffen Anreize für die Verbesserung der Infrastruktur. Die Expansion in unterversorgte ländliche Regionen bietet eine langfristige Chance für eine breitere landesweite Abdeckung.
Marktanalyse der Segmentierung:
Nach Eigentumsverhältnissen
Der Markt für medizinische und diagnostische Labordienstleistungen in Vietnam umfasst öffentliche Labore, private Labore und Joint-Venture-Setups. Private Labore verzeichnen aufgrund höherer Investitionskapazität, breiterer Testmenüs und schnellerer Automatisierungsadoption ein starkes Wachstum. Sie profitieren von der steigenden Nachfrage nach komfortorientierten Dienstleistungen wie häuslicher Probenentnahme und digitaler Berichterstattung. Öffentliche Labore halten aufgrund der breiten nationalen Abdeckung und der Integration in staatliche Krankenhäuser ein signifikantes Volumen. Joint-Venture-Labore führen globale Qualitätsstandards und fortschrittliche Diagnostikplattformen ein, die den Wettbewerb und die Service-Differenzierung stärken.
- Zum Beispiel implementierte das Bach Mai Hospital elektronische Patientenakten und sparte dadurch jährlich fast 2 Millionen US-Dollar bei Bildgebungsfilmen durch automatisierte Verarbeitung.
Nach Anwendung
Der Markt umfasst klinische Chemie, Hämatologie, Mikrobiologie, molekulare Diagnostik, Immunologie und Pathologiedienste. Molekulare Diagnostik gewinnt stark an Bedeutung aufgrund ihrer Relevanz in der Onkologie, der Identifizierung von Infektionskrankheiten und genetischen Tests. Sie unterstützt schnelle Erkennungsanforderungen und verbessert die Genauigkeit klinischer Entscheidungen. Klinische Chemie und Hämatologie halten den größten Anteil aufgrund des routinemäßigen Testvolumens aus der Überwachung chronischer Krankheiten. Mikrobiologische Dienste expandieren, da Krankenhäuser ihre Infektionskontrollprogramme stärken. Immunologie und Pathologie gewinnen ebenfalls an Bedeutung aufgrund der steigenden Nachfrage nach spezialisierter Krankheitsprofilierung.
- Zum Beispiel verarbeiten die analytischen Einheiten cobas c 501 oder cobas c 503 von Roche Diagnostics bis zu 1.000 Tests pro Stunde für klinische Chemieparameter (wie Glukose, Lipide und HbA1c im Vollblut) in der chronischen Überwachung.
Nach Endverbraucher
Krankenhäuser, unabhängige Labore und Diagnosezentren treiben die Service-Nutzung voran. Unabhängige Labore erfassen die steigende Nachfrage städtischer Bevölkerungen, die schnelle und zugängliche Testergebnisse suchen. Sie übernehmen fortschrittliche Analysatoren und Workflowsysteme, um hohe tägliche Volumina zu unterstützen. Krankenhäuser halten eine starke Beteiligung aufgrund integrierter Diagnostikdienste, die stationäre und ambulante Versorgung unterstützen. Diagnosezentren wachsen schnell mit spezialisierten Testmöglichkeiten und der breiteren Einführung molekularer Plattformen.
Segmentierungen:
Nach Eigentum
- Öffentliche Labore
- Private Labore
- Gemeinschaftsunternehmen-Labore
Nach Anwendung
- Klinische Chemie
- Hämatologie
- Mikrobiologie
- Molekulardiagnostik
- Immunologie
- Pathologie
Nach Endnutzer
- Krankenhäuser
- Unabhängige Labore
- Diagnosezentren
Nach Region
- Nördliches Vietnam
- Zentrales Vietnam
- Südliches Vietnam
Regionale Analyse:
Starke diagnostische Infrastruktur und hohe Dienstleistungsdurchdringung im nördlichen Vietnam
Der Markt für medizinische und diagnostische Labordienstleistungen in Vietnam verzeichnet im nördlichen Vietnam eine starke Beteiligung aufgrund fortschrittlicher öffentlicher Krankenhäuser, Forschungseinrichtungen und spezialisierter Diagnosezentren. Er profitiert von anhaltenden staatlichen Investitionen, die darauf abzielen, die Laborinfrastruktur zu modernisieren und die Gesundheitsversorgung in Hanoi und den umliegenden Provinzen zu stärken. Öffentliche Labore halten hohe Servicevolumen aufgrund starker Überweisungsnetzwerke und Integration mit nationalen Gesundheitsprogrammen aufrecht. Private Labore erweitern ihre Präsenz, indem sie fortschrittliche molekulare Diagnostik und digitale Berichtssysteme anbieten. Stadtbevölkerungen nehmen präventive Screenings schneller an, was eine höhere Nachfrage nach Routineuntersuchungen unterstützt. Starke akademische und klinische Zusammenarbeit fördert die Einführung neuer Diagnosetechnologien in der gesamten Region.
Schnelle Expansion des privaten Sektors und hohe Patientenvolumina im südlichen Vietnam
Das südliche Vietnam, angeführt von Ho-Chi-Minh-Stadt, stellt die am schnellsten wachsende Region dar, bedingt durch schnelle Urbanisierung, höhere Patientenzuströme und expandierende private Gesundheitsnetzwerke. Der Markt für medizinische und diagnostische Labordienstleistungen in Vietnam gewinnt in dieser Region starke Dynamik durch die breitere Einführung automatisierter Analysatoren und spezialisierter Testplattformen. Er unterstützt die wachsende Nachfrage nach Überwachung chronischer Krankheiten und fortschrittlichen molekularen Tests. Unabhängige Labore führen die Probenentnahme zu Hause und digitale Gesundheitsoberflächen ein, um die Zugänglichkeit der Dienste zu erhöhen. Krankenhäuser entwickeln spezielle Diagnostikeinheiten, um steigende ambulante und Notfallversorgungsvolumina zu bewältigen. Partnerschaften mit internationalen Diagnostikunternehmen stärken die Qualitätssicherung und Dienstleistungsdiversifizierung.
Stetige Modernisierung und verbesserter Zugang zu Tests im zentralen Vietnam
Zentrales Vietnam zeigt stetigen Fortschritt, unterstützt durch kontinuierliche Aufrüstung der sekundären Gesundheitseinrichtungen und steigendes Bewusstsein für die Früherkennung von Krankheiten. Der Markt für medizinische und diagnostische Labordienstleistungen in Vietnam findet neue Möglichkeiten in dieser Region durch Investitionen in wesentliche Laborausrüstung und die schrittweise Einführung fortschrittlicher Diagnosefähigkeiten. Er unterstützt die steigende Nachfrage nach Routinebluttests, mikrobiologischen Bewertungen und Screening auf chronische Krankheiten. Öffentliche Krankenhäuser verbessern die diagnostischen Arbeitsabläufe, um die Bearbeitungszeiten zu verkürzen und die klinischen Ergebnisse zu verbessern. Private Labore expandieren in mittelgroße Städte, um Dienstleistungslücken zu schließen und die regionale Abdeckung zu stärken. Schulungsprogramme und Digitalisierungsbemühungen heben allmählich die gesamte Diagnosequalität in der Region an.
Analyse der Hauptakteure:
- Lab Group International Vietnam Co. Ltd.
- Medic Medical Diagnostic Center
- Medical Laboratory and Technology Co. Ltd.
- Chemedic Test Center
- Hi-Medic Laboratory Co., Ltd.
- Vietnam Lab Testing Center (Labo TH Việt Nam)
- Hoan My Medical Corporation
- Vietlife Medical And Pharmaceutical Joint Stock Company
- Plus Diagnostics (d+)
- Medlab Vietnam
Wettbewerbsanalyse:
Die Wettbewerbslandschaft im vietnamesischen Markt für medizinische und diagnostische Labordienstleistungen zeichnet sich durch eine Mischung aus etablierten lokalen Laboren und expandierenden privaten Akteuren aus. Zu den wichtigsten Unternehmen gehören Lab Group International Vietnam Co. Ltd., Medic Medical Diagnostic Center, Medical Laboratory and Technology Co. Ltd., Chemedic Test Center und Hi-Medic Laboratory Co., Ltd. Der Markt gewinnt an starker Wettbewerbsdynamik, da Labore molekulare Plattformen, digitale Berichtswerkzeuge und Qualitätssicherungssysteme aufrüsten. Dies fördert Investitionen in automatisierte Analysatoren, LIS-Integration und fortschrittliche Infektionskrankheitstests. Führende Labore stärken ihre Präsenz in großen Städten durch ein breiteres Dienstleistungsportfolio und Modelle zur Probenentnahme zu Hause. Aufstrebende Akteure konzentrieren sich auf spezialisierte Diagnostik, schnellere Durchlaufzeiten und internationale Akkreditierung, um ihre Fähigkeiten zu differenzieren. Wachsende Kooperationen mit globalen Diagnostikunternehmen heben die Standards und unterstützen die Einführung von hochkomplexen Tests, was den Wettbewerb in städtischen Zentren intensiviert.
Jüngste Entwicklungen:
- Im Oktober 2025 ging die Hoan My Medical Group eine Partnerschaft mit Gene Solutions ein, um den Zugang zu internationalen genetischen Testdiensten, einschließlich nicht-invasiver pränataler Untersuchungen, zu erweitern.
- Im September 2025 erhielt Hoan My die Zertifizierung des Australian Council on Healthcare Standards International (ACHSI) für sein gesamtes Netzwerk und wurde damit das erste private Gesundheitssystem in Vietnam, das dies erreicht.
Berichtsabdeckung:
Der Forschungsbericht bietet eine tiefgehende Analyse basierend auf Eigentum, Anwendung, Endnutzer und Region. Er beschreibt führende Marktakteure und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die zukünftige Nachfrage nach fortschrittlichen molekularen Diagnostiken wird aufgrund höherer Krebsdetektionsbedarfe und einer breiteren Überwachung von Infektionskrankheiten steigen.
- Die Einführung von KI-unterstützten Interpretationstools wird die Genauigkeit stärken und die Bearbeitungszeiten in großen Laboren verkürzen.
- Die Erweiterung digitaler Gesundheitsplattformen wird Fernberichte, Tele-Diagnostik und integriertes Patientenmanagement unterstützen.
- Private Labore werden ihre Aktivitäten auf Sekundärstädte ausweiten, um den Zugang zu verbessern und regionale Testlücken zu schließen.
- Öffentliche Krankenhäuser werden die Laborautomatisierung aufrüsten und Qualitätskontrollrahmen stärken, um die Zuverlässigkeit der Dienstleistungen zu verbessern.
- Modelle zur Probenentnahme zu Hause werden bei städtischen Verbrauchern, die Bequemlichkeit und schnellere Ergebnisse suchen, stärkere Akzeptanz finden.
- Das Wachstum im Bereich der präventiven Gesundheitsuntersuchungen wird höhere Routine-Testvolumina antreiben und wellnessorientierte Diagnostikpakete erweitern.
- Zusammenarbeiten mit internationalen Diagnostikunternehmen werden spezialisierte Tests einführen und den Technologietransfer verbessern.
- Investitionen in Laborinformationssysteme werden die Interoperabilität zwischen Krankenhäusern, Kliniken und Diagnostikzentren verbessern.
- Ländliche und unterversorgte Regionen werden durch gezielte Regierungsinitiativen eine allmähliche Ausweitung der wesentlichen Testdienste erfahren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für medizinische und diagnostische Labordienstleistungen in Vietnam und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für medizinische und diagnostische Laborleistungen in Vietnam zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment hielt 2024 den größten Anteil am vietnamesischen Markt für medizinische und diagnostische Labordienstleistungen?
Was sind die Hauptfaktoren, die das Wachstum des vietnamesischen Marktes für medizinische und diagnostische Labordienstleistungen antreiben?
Wer sind die führenden Unternehmen im vietnamesischen Markt für medizinische und diagnostische Labordienstleistungen?
Welche Region hatte 2024 den größten Anteil am Markt für medizinische und diagnostische Labordienstleistungen in Vietnam?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Vietnam Markt für medizinische und diagnostische Labordienstleistungen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Vietnam Markt für medizinische und diagnostische Labordienstleistungen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,000 million → 2032: USD 1,632.75 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Vietnam Markt für medizinische und diagnostische Labordienstleistungen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Vietnam Markt für medizinische und diagnostische Labordienstleistungen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Vietnam Markt für medizinische und diagnostische Labordienstleistungen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Vietnam Markt für medizinische und diagnostische Labordienstleistungen Market Drivers
- 3.3 Vietnam Markt für medizinische und diagnostische Labordienstleistungen Market Restraints & Challenges
- 3.4 Vietnam Markt für medizinische und diagnostische Labordienstleistungen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Vietnam Markt für medizinische und diagnostische Labordienstleistungen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Vietnam Markt für medizinische und diagnostische Labordienstleistungen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Vietnam Markt für medizinische und diagnostische Labordienstleistungen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Vietnam Markt für medizinische und diagnostische Labordienstleistungen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Vietnam Markt für medizinische und diagnostische Labordienstleistungen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Vietnam Markt für medizinische und diagnostische Labordienstleistungen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Vietnam Markt für medizinische und diagnostische Labordienstleistungen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Vietnam Markt für medizinische und diagnostische Labordienstleistungen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Vietnam Markt für medizinische und diagnostische Labordienstleistungen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Vietnam Markt für medizinische und diagnostische Labordienstleistungen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Vietnam Markt für medizinische und diagnostische Labordienstleistungen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Vietnam Markt für medizinische und diagnostische Labordienstleistungen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Vietnam Markt für medizinische und diagnostische Labordienstleistungen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Vietnam Markt für medizinische und diagnostische Labordienstleistungen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Vietnam Markt für medizinische und diagnostische Labordienstleistungen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Vietnam Markt für medizinische und diagnostische Labordienstleistungen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Vietnam Markt für medizinische und diagnostische Labordienstleistungen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Vietnam Markt für medizinische und diagnostische Labordienstleistungen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Vietnam Markt für medizinische und diagnostische Labordienstleistungen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
