
Marktübersicht:
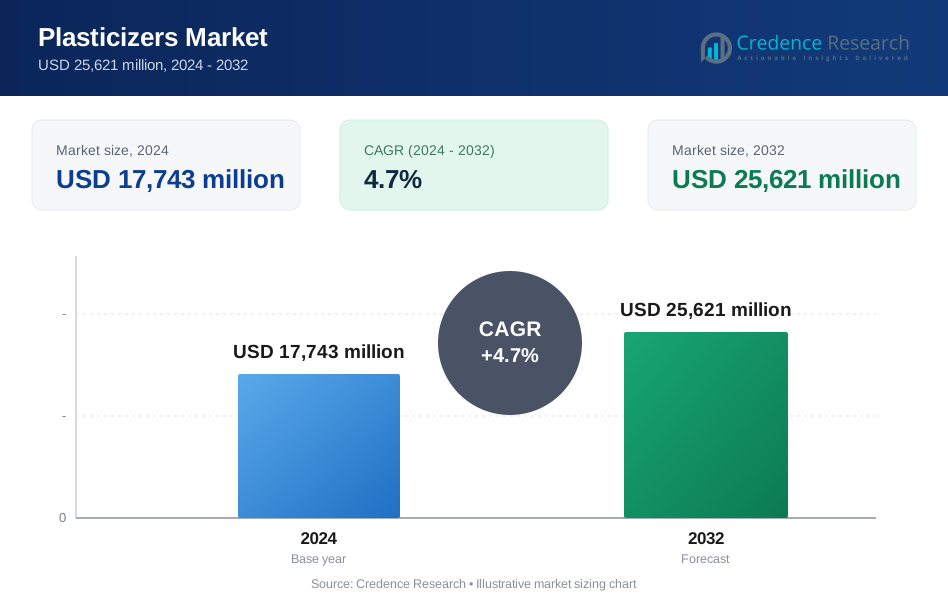
Der Weichmachermarkt wurde im Jahr 2024 auf 17.743 Millionen USD geschätzt. Der Markt soll bis 2032 25.621 Millionen USD erreichen. Dieses Wachstum spiegelt eine jährliche Wachstumsrate von 4,7% von 2024 bis 2032 wider.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Weichmachermarktgröße 2024 | 17.743 Millionen USD |
| Weichmachermarkt, jährliche Wachstumsrate | 4,7% |
| Weichmachermarktgröße 2032 | 25.621 Millionen USD |
Das Marktwachstum wird durch die steigende Nachfrage nach flexiblem PVC in Bauwesen, Automobilindustrie und Konsumgütern angetrieben. Bauunternehmer verwenden weichgemachte Materialien für Kabel, Bodenbeläge und Dachmembranen. Automobilhersteller verlassen sich auf Weichmacher für Innenverkleidungen und Drahtisolierungen. Verpackungshersteller erhöhen den Einsatz für Folien und Platten, die Weichheit und Haltbarkeit erfordern. Urbanisierung unterstützt eine stetige Infrastrukturentwicklung. Produktinnovationen verbessern Leistungs- und Sicherheitsprofile. Hersteller verlagern sich auch auf effiziente Verarbeitung, um Produktionskosten zu senken und Materialkonsistenz über Anwendungen hinweg zu verbessern.
Der asiatisch-pazifische Raum führt den Markt aufgrund starker Fertigungsaktivitäten und hoher Bauproduktion an. China und Indien bleiben wichtige Beitragszahler aufgrund des schnellen städtischen Wachstums. Südostasiatische Länder zeigen steigende Nachfrage aus Verpackungs- und Konsumgüterproduktion. Europa hält eine stabile Nachfrage, angetrieben durch Automobil- und Renovierungsaktivitäten im Bauwesen. Nordamerika profitiert von stetiger Industrieproduktion und Ersatzbedarf. Aufstrebende Märkte in Lateinamerika und dem Nahen Osten gewinnen an Bedeutung, da Investitionen in die Infrastruktur zunehmen und die lokale Kunststoffverarbeitungskapazität verbessert wird.

Markteinblicke:
- Der Weichmachermarkt wurde 2024 mit 17.743 Mio. USD bewertet und soll bis 2032 25.621 Mio. USD erreichen, was einem CAGR von 4,7 % entspricht, unterstützt durch eine stabile PVC-Nachfrage in Bauwesen, Automobil und Konsumgütern.
- Asien-Pazifik (45 %), Europa (25 %) und Nordamerika (20 %) dominieren aufgrund starker Fertigungsbasen, reifer Bauaktivitäten und etablierter Polymerverarbeitungskapazitäten.
- Asien-Pazifik bleibt auch die am schnellsten wachsende Region mit einem Anteil von etwa 45 %, angetrieben durch Infrastrukturausbau, Nachfrage nach städtischem Wohnraum und großflächige PVC-Produktion in China und Indien.
- Nach Produkttyp machen Phthalatweichmacher etwa 65 % des Anteils aus, aufgrund von Kosteneffizienz und breiter PVC-Kompatibilität, während nicht-phthalat Weichmacher fast 35 % halten, unterstützt durch regulierte und sensible Anwendungen.
- Nach Anwendung führen Draht und Kabel mit etwa 40 % Anteil, gefolgt von Boden- und Wandbelägen mit fast 30 %, was die starke Nachfrage aus der Strominfrastruktur und dem Bauwesen widerspiegelt.
Markttreiber:
Starke Nachfrage nach flexiblen PVC-Anwendungen im Bau- und Infrastruktursektor
Der Weichmachermarkt profitiert von einem stetigen Wachstum der Nachfrage nach flexiblem PVC. Bauprojekte verwenden plastifiziertes PVC für Kabel, Rohre und Bodenbeläge. Der Infrastrukturausbau unterstützt lange Produktlebenszyklen und wiederholte Materialverwendung. Der städtische Wohnungsbau treibt den Verbrauch flexibler Baumaterialien an. Weichmacher verbessern die Weichheit und Haltbarkeit in rauen Umgebungen. Hersteller verlassen sich auf konsistente Leistung für großangelegte Projekte. Öffentliche Infrastruktur-Upgrades erhalten die langfristige Materialnachfrage. Der Sektor schätzt Kosteneffizienz und Materialzuverlässigkeit.
- Zum Beispiel berichtet BASF SE, dass sein Palatinol® TOTM (Trioctyltrimellitat) Weichmacher für den langfristigen Einsatz in Kabelisolierungen bis zu 90 °C und 105 °C ausgelegt ist und die strengen VDE- und UL-Standards für Gebäudeverdrahtung und Automobilanwendungen erfüllt.
Steigende Nutzung in Automobilinnenräumen und elektrischen Systemen zur Leistungssteigerung
Automobilhersteller verwenden Weichmacher für Innenverkleidungen und Armaturenbretter. Draht- und Kabelisolierung erfordert Flexibilität und Hitzebeständigkeit. Die Produktionsvolumina von Fahrzeugen unterstützen einen stabilen Materialverbrauch. Leichte Komponenten verbessern die Kraftstoffeffizienzziele. Weichmacher unterstützen die Vibrationsbeständigkeit und Geräuschkontrolle. Designflexibilität hilft, Komforterwartungen zu erfüllen. Der Weichmachermarkt stimmt mit den sich entwickelnden Fahrzeugstandards überein. Lieferketten priorisieren zuverlässige Formulierungsqualität.
- Zum Beispiel erklärt LANXESS AG, dass sein Mesamoll® Weichmacher die Elastizität unter −50 °C beibehält und die Leistung von Automobilinnenräumen in kalten Klimazonen unterstützt.
Wachstum in Konsumgüter- und Verpackungsherstellungsaktivitäten
Hersteller von Konsumgütern verlassen sich auf plastifizierte Materialien für Langlebigkeit. Verpackungsfolien benötigen Flexibilität für Transport und Lagerung. Das Wachstum des E-Commerce erhöht das Verpackungsvolumen. Weichmacher helfen, die Produktintegrität unter Belastung zu erhalten. Hersteller bevorzugen Materialien, die eine schnelle Verarbeitung ermöglichen. Hochleistungsanlagen sind auf stabiles Materialverhalten angewiesen. Markeninhaber schätzen ein einheitliches Erscheinungsbild und Gefühl. Diese Faktoren unterstützen ein stetiges Nachfragewachstum.
Erweiterung der industriellen Fertigungs- und Polymerverarbeitungskapazität
Industrielle Anlagen erhöhen weltweit Investitionen in die Polymerverarbeitung. Weichmacher unterstützen die Effizienz von Formung und Extrusion. Produktionslinien schätzen vorhersehbares Fließverhalten. Großserienfertigung benötigt einheitliche Materialeigenschaften. Verarbeitungsstabilität reduziert Ausfallrisiken. Kostenkontrolle bleibt eine Kernpriorität für Produzenten. Weichmacher unterstützen Skaleneffekte in verschiedenen Branchen. Industrielles Wachstum erhält die Basisnachfrage aufrecht.
Markttrends:
Verschiebung hin zu ausgewogenen Leistungsformulierungen mit verbesserten Effizienzprofilen
Produzenten konzentrieren sich auf optimierte Weichmacher-Mischungen für ein ausgewogenes Leistungsprofil. Formulierungen zielen auf Langlebigkeit und Prozessstabilität ab. Endanwender verlangen Materialien mit gleichbleibender Ausgabequalität. Effizienzgewinne helfen, Abfallraten zu reduzieren. Hersteller verfeinern Mischungen für spezifische Anwendungen. Der Weichmachermarkt spiegelt diesen Formulierungsfokus wider. Maßgeschneiderte Lösungen gewinnen gegenüber generischen Qualitäten an Bedeutung. Technischer Support wird zu einem wichtigen Unterscheidungsmerkmal.
- Zum Beispiel bestätigt die Eastman Chemical Company, dass ihr Eastman 168™ phthalatfreier Weichmacher bei 130 °C eine geringe Flüchtigkeit unter 0,01 % aufweist und die Verarbeitungskonsistenz in der PVC-Verbindung verbessert.
Steigende Präferenz für anwendungsspezifische Weichmacherlösungen
Endanwender suchen maßgeschneiderte Materialien für gezielte Anwendungen. Böden, Kabel und Folien erfordern unterschiedliche Flexibilitätsniveaus. Lieferanten entwickeln Nischenqualitäten. Anpassung verbessert die Kundenbindung. Verarbeitungsbedingungen bestimmen die Formulierungswahl. Käufer schätzen technische Zusammenarbeit mit Lieferanten. Weichmacher passen sich an verschiedene Polymersysteme an. Spezialisierte Nachfrage prägt Produktportfolios.
- Zum Beispiel berichtet Perstorp Holding AB, dass ihre Emoltene™ Weichmacher niedrige Fogging-Werte unter 2 mg erreichen und damit den Standards für Fahrzeuginnenräume entsprechen.
Integration fortschrittlicher Compoundierungs- und Verarbeitungstechnologien
Moderne Compoundierung verbessert die Dispersion und Materialeinheitlichkeit. Automatisierung unterstützt eine strengere Qualitätskontrolle. Prozessoptimierung reduziert den Energieverbrauch. Hersteller investieren in modernisierte Produktionslinien. Technologieeinführung verkürzt Produktionszyklen. Konsistente Chargenqualität gewinnt an Bedeutung. Weichmacher unterstützen die Kompatibilität mit fortschrittlichen Geräten. Innovation unterstützt die Wettbewerbspositionierung.
Erhöhtes Augenmerk auf Zuverlässigkeit der Lieferkette und regionale Beschaffung
Hersteller priorisieren den stabilen Zugang zu Rohstoffen. Regionale Beschaffung reduziert Logistikrisiken. Lokale Produktion unterstützt schnellere Lieferzyklen. Käufer suchen Lieferanten mit diversifizierter Kapazität. Versorgungskontinuität beeinflusst langfristige Verträge. Der Weichmachermarkt reagiert auf die Bedürfnisse nach Beschaffungsresilienz. Strategische Partnerschaften stärken Vertriebsnetze. Zuverlässigkeit wird zu einem Auswahlkriterium.
Analyse der Markt-Herausforderungen:
Regulierungsdruck auf Chemikaliennutzung und Compliance-Anforderungen
Chemikalienvorschriften beeinflussen Entscheidungen zur Auswahl von Weichmachern. Die Einhaltung erhöht die Kosten für Tests und Zertifizierungen. Hersteller passen Formulierungen an, um Standards zu erfüllen. Genehmigungszeiträume können Produkteinführungen verlangsamen. Dokumentationsanforderungen erhöhen die betriebliche Komplexität. Der Weichmachermarkt steht vor regionalen regulatorischen Unterschieden. Kleinere Produzenten tragen höhere Compliance-Belastungen. Regulatorische Klarheit bleibt entscheidend für die Planung.
Volatilität in der Rohstoffversorgung und Preisstabilität
Die Verfügbarkeit von Rohstoffen beeinflusst die Produktionsplanung. Preisschwankungen wirken sich auf die Margenkontrolle aus. Hersteller verwalten Inventarrisiken sorgfältig. Langfristige Verträge reduzieren die Exposition, schränken aber die Flexibilität ein. Lieferunterbrechungen stellen Lieferverpflichtungen in Frage. Es erfordert eine ständige Kostenüberwachung. Käufer suchen nach vorhersehbaren Preisstrukturen. Volatilität beeinflusst Beschaffungsstrategien.
Marktchancen:
Expansion in Schwellenländern mit wachsender Industrie- und Bautätigkeit
Schwellenregionen investieren stark in Infrastruktur. Die Industrialisierung erhöht den Polymerverbrauch. Die lokale Fertigungskapazität wächst weiter. Weichmacher unterstützen vielfältige Endnutzungsbedürfnisse. Der Weichmachermarkt kann ungenutzte regionale Nachfrage erschließen. Lieferanten profitieren von einem frühen Markteintritt. Vertriebspartnerschaften unterstützen den Zugang zum Wachstum. Steigende Einkommen steigern den nachgelagerten Verbrauch.
Innovation in Hochleistungs- und Spezialweichmacheranwendungen
Spezialanwendungen schaffen neue Einnahmequellen. Fortschrittliche Polymere benötigen kompatible Weichmacher. Leistungsorientierte Sektoren verlangen maßgeschneiderte Lösungen. Innovation unterstützt die Differenzierung in wettbewerbsintensiven Märkten. Technische Expertise stärkt Kundenbeziehungen. Produzenten investieren in forschungsgeleitete Entwicklung. Die Nachfrage nach Spezialanwendungen verbessert das Margenpotenzial. Diese Chance unterstützt langfristiges Wachstum.
Analyse der Marktsegmentierung:
Nach Produkttyp
Phthalatweichmacher werden aufgrund ihrer Kosteneffizienz und starken Kompatibilität mit PVC weit verbreitet eingesetzt. Diese Produkte unterstützen Anwendungen mit großem Volumen, die stabile Flexibilität erfordern. Nicht-Phthalatweichmacher gewinnen in regulierten und sensiblen Anwendungen an Beliebtheit. Hersteller setzen diese Alternativen ein, um Sicherheits- und Compliance-Anforderungen zu erfüllen. Leistungsparität verbessert die Akzeptanzraten. Die Produktauswahl hängt von den Endnutzungsanforderungen ab. Der Weichmachermarkt balanciert Kosten- und Regulierungsanforderungen. Er unterstützt beide Segmente durch maßgeschneiderte Formulierungen.
- Zum Beispiel liefert die UPC Technology Corporation DINP-Qualitäten, die den REACH-Anforderungen für Bodensysteme mit kontrollierten Migrationsniveaus unterhalb der EU-Grenzwerte entsprechen.
Nach Anwendung
Draht- und Kabelanwendungen verlassen sich auf Weichmacher für Isolationsflexibilität und thermische Beständigkeit. Boden- und Wandbeläge erfordern Haltbarkeit und Oberflächenstabilität. Film- und Folienanwendungen benötigen gleichmäßige Weichheit und Reißfestigkeit. Jede Anwendung schätzt vorhersehbares Materialverhalten. Verarbeitungseffizienz bleibt ein entscheidendes Erfordernis. Weichmacher ermöglichen konsistente Ergebnisse in verschiedenen Formaten. Anwendungsspezifische Qualitäten unterstützen Leistungsanforderungen. Die Nachfrage richtet sich nach industriellen Produktionstrends.
- Zum Beispiel gibt Evonik Industries AG an, dass seine Weichmacherzusätze PVC-Kabelverbindungen unterstützen, die für den Dauerbetrieb bei 105 °C gemäß IEC-Normen ausgelegt sind.
Nach Endverbraucherindustrie
Der Bau- und Bausektor führt den Verbrauch aufgrund des hohen PVC-Einsatzes an. Automobil- und Transportsektor verwenden weichgemachte Materialien für Innenräume und Verkabelungssysteme. Konsumgüter sind auf flexible Kunststoffe für Haltbarkeit und Komfort angewiesen. Jede Branche priorisiert eine lange Lebensdauer. Kostenkontrolle beeinflusst die Materialwahl. Weichmacher unterstützen die Designflexibilität. Die Vielfalt der Endanwendungen stabilisiert die Nachfragemuster.
Segmentierung:
Nach Produkttyp
- Phthalat-Weichmacher
- Nicht-Phthalat-Weichmacher
Nach Anwendung
- Draht und Kabel
- Bodenbeläge und Wandverkleidungen
- Folien und Platten
Nach Endverbraucherindustrie
- Bau und Konstruktion
- Automobil und Transport
- Konsumgüter
Nach geografischer Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Asien-Pazifik
Asien-Pazifik hält mit rund 45% den größten Anteil am globalen Markt. Der Weichmachermarkt in dieser Region profitiert von großangelegter Fertigungs- und Bautätigkeit. China führt aufgrund des hohen PVC-Verbrauchs in Infrastruktur und Konsumgütern. Indien unterstützt die Nachfrage durch städtischen Wohnungsbau und den Ausbau von Stromkabeln. Südostasien steigert das Volumen durch Verpackungs- und Schuhproduktion. Kostenempfindliche Fertigung begünstigt den Einsatz von Weichmachern in großen Mengen. Starke inländische Lieferketten verbessern die regionale Wettbewerbsfähigkeit.
Europa
Europa macht fast 25% der weltweiten Nachfrage aus. Der Weichmachermarkt in Europa spiegelt einen stabilen Verbrauch in den Bau- und Automobilsektoren wider. Westeuropa führt aufgrund der ausgereiften Renovierungsaktivitäten im Bauwesen. Deutschland und Frankreich verankern die Nachfrage durch industrielle und Transportanwendungen. Regulatorische Aufsicht beeinflusst die Produktauswahl hin zu konformen Formulierungen. Hersteller konzentrieren sich auf Leistungskonsistenz und Qualitätssicherung. Die regionale Nachfrage bleibt eher stabil als schnell wachsend.
Nordamerika
Nordamerika repräsentiert etwa 20% des gesamten Marktes. Der Weichmachermarkt in dieser Region hängt von der Nachfrage nach Automobilen, Bauwesen und Konsumgütern ab. Die Vereinigten Staaten dominieren aufgrund der großflächigen Polymerverarbeitungskapazität. Die Instandhaltung der Infrastruktur unterstützt den stetigen PVC-Gebrauch. Hersteller betonen Zuverlässigkeit und langfristige Lieferverträge. Die inländische Produktion reduziert die Importabhängigkeit. Das Nachfragewachstum bleibt moderat und stabil.
Analyse der Hauptakteure:
- BASF SE
- Eastman Chemical Company
- Dow Inc.
- ExxonMobil Corporation
- Evonik Industries AG
- LG Chem Ltd.
- Arkema SA
- LANXESS AG
Wettbewerbsanalyse:
Der Weichmachermarkt zeigt eine moderate Konsolidierung mit starken globalen und regionalen Akteuren. Große Chemieunternehmen führen durch breite Produktportfolios und Skalenvorteile. Diese Firmen investieren in Formulierungstiefe, um regulierte und volumenstarke Anwendungen zu bedienen. Kostenführerschaft bleibt entscheidend in Commodity-Qualitäten. Spezialangebote helfen Lieferanten, Margen zu verteidigen. Regionale Produzenten konkurrieren über Preisgestaltung und lokale Lieferzuverlässigkeit. Strategische Kapazitätsplatzierung unterstützt schnellere Lieferungen. Es belohnt Akteure mit Zugang zu Rohstoffen, technischer Servicekompetenz und langfristigen Kundenverträgen.
Neueste Entwicklungen:
- Im November 2025 nahm BASF offiziell seine Hochleistungs-Dispergiermittel-Produktionslinie im Jiangbei New Material Technology Park in Nanjing, China, in Betrieb. Diese neue Anlage schafft eine stabile lokale Versorgung, um die schnell wachsende Marktnachfrage in den Bereichen Industriebeschichtungen und Automobilsektor zu unterstützen. Das Werk nutzt fortschrittliche CFRP-Technologie für Dispergiermittel und modernste Produktionsprozesse, die die grüne Transformation der Kunden in Asien mit Produkten mit geringerem Produkt-CO2-Fußabdruck (PCF) ermöglichen.
- Im Juni 2025 entschied sich Evonik, den letzten Produktionsschritt seines POLYVEST® ST-E 60 in Shanghai, China, zu lokalisieren. Diese Erweiterung erhöhte die Produktionskapazität von silan-funktionalisierten Polybutadienen erheblich, wobei die Erweiterung voraussichtlich bis Q3 2025 vollständig betriebsbereit sein wird. Diese strategische Investition unterstützt Evoniks langfristige Ziele der Nachhaltigkeit, operativen Exzellenz und regionalen Wachstum in Asien, verbessert die Versorgungssicherheit und Kundennähe in der Region.
- Im Mai 2024 gab ExxonMobil bekannt, dass seine neuen 20-Liter-Schmierstoff-Eimer nun in Kunststoffverpackungen aus 50% Post-Consumer-Recycling (PCR)-Inhalt, einschließlich weggeworfener Plastikeimer, Gläser und Batteriekästen, erhältlich sind. Seit der Markteinführung im Jahr 2023 wurden das Äquivalent von etwa 2,3 Millionen Plastikflaschen recycelt, um diese Eimer herzustellen. Diese Initiative übertrifft Indiens Anforderung von 30% recyceltem Kunststoff und stellt eine Premiere in der Eimerverpackung für Schmierstoffe in Indien dar.
- Im November 2024 kündigte ExxonMobil eine Investition von 200 Millionen Dollar zur Erweiterung der fortschrittlichen Recyclingoperationen an. Das Unternehmen baute neue Anlagen an seinen Standorten in Baytown und Beaumont, um 2026 den Betrieb aufzunehmen und die Kapazität für fortschrittliches Recycling um 350 Millionen Pfund pro Jahr zu erhöhen. Dies bringt ExxonMobils Gesamtkapazität auf 500 Millionen Pfund jährlich und positioniert das Unternehmen auf sein Ziel, bis 2027 jährlich 1 Milliarde Pfund Kunststoff durch Anlagen in Nordamerika, Europa und Asien zu verarbeiten.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Anwendung, Endverbrauchsindustrie und geografischer Region. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage bleibt an Bau- und Infrastrukturaktivitäten gebunden.
- Nicht-phthalathaltige Lösungen finden breitere kommerzielle Akzeptanz.
- Produktanpassung unterstützt anwendungsspezifisches Wachstum.
- Asien-Pazifik behält die Führungsrolle in der Fertigung.
- Regulatorische Klarheit prägt langfristige Formulierungsstrategien.
- Widerstandsfähigkeit der Lieferkette wird zu einem Kaufkriterium.
- Prozesseffizienz treibt die Differenzierung der Lieferanten voran.
- Automobil-Innenräume erhalten einen stabilen Verbrauch aufrecht.
- Verpackungsnachfrage unterstützt Volumenkonstanz.
- Technische Zusammenarbeit stärkt die Kundenbindung.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Weichmacher und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Weichmacher voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Marktsegment der Weichmacher hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Weichmacher antreiben?
Wer sind die führenden Unternehmen im Markt für Weichmacher?
Welche Region hatte 2024 den größten Anteil am Markt für Weichmacher?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Weichmachermarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Weichmachermarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 17,743 million → 2032: USD 25,621 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Weichmachermarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Weichmachermarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Weichmachermarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Weichmachermarkt Market Drivers
- 3.3 Weichmachermarkt Market Restraints & Challenges
- 3.4 Weichmachermarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Weichmachermarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Weichmachermarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Weichmachermarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Weichmachermarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Weichmachermarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Weichmachermarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Weichmachermarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Weichmachermarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Weichmachermarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Weichmachermarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Weichmachermarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Weichmachermarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Weichmachermarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Weichmachermarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Weichmachermarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Weichmachermarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Weichmachermarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Weichmachermarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Weichmachermarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
