
Marktübersicht für zellbasierte Assays:
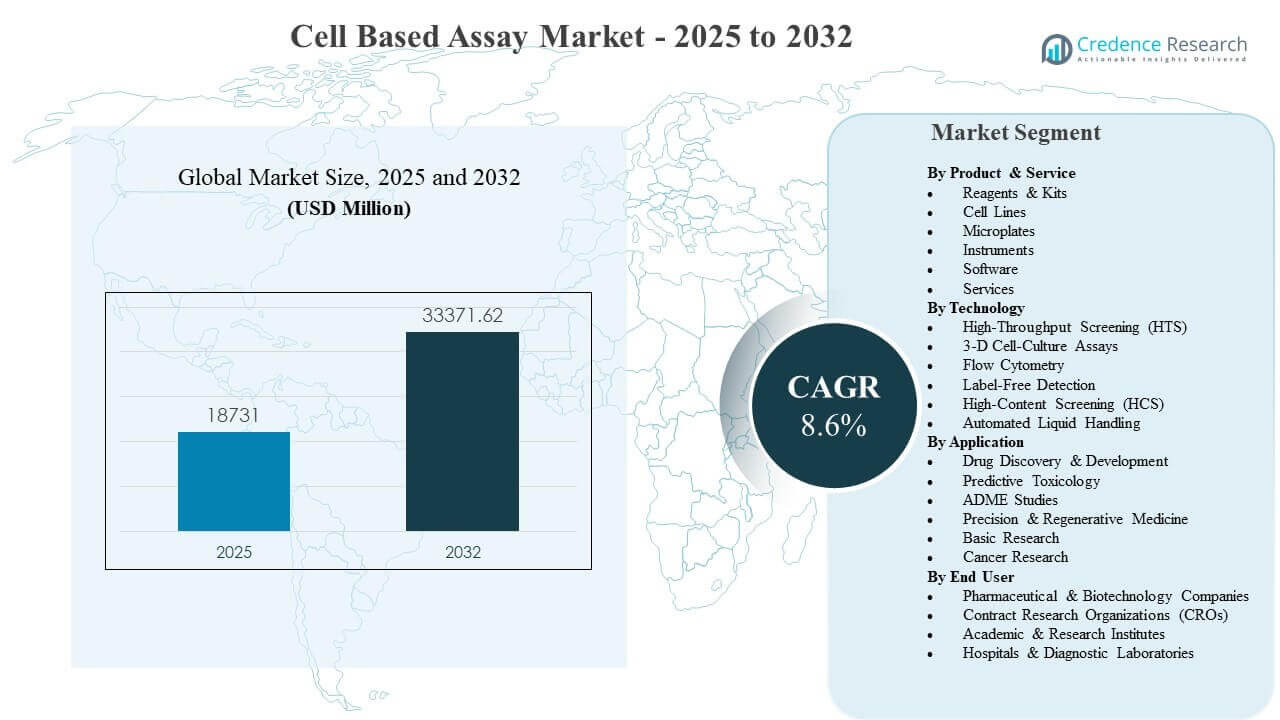
Die globale Marktgröße für zellbasierte Assays wurde 2025 auf 18.731 Millionen USD geschätzt und soll bis 2032 33.371,62 Millionen USD erreichen, was einem CAGR von 8,6 % von 2025 bis 2032 entspricht. Das Wachstum wird hauptsächlich durch anhaltende Zunahmen in der pharmazeutischen und biotechnologischen F&E-Aktivität angetrieben, die das Volumen der funktionellen Tests erweitern, die für Zielvalidierung, Pfaduntersuchung und frühe Sicherheitsprüfungs-Workflows erforderlich sind. Die breitere Einführung von Automatisierung, bildbasierten Auslesungen und physiologisch relevanteren Zellmodellen erhöht weiterhin die Komplexität der Assays und die wiederkehrende Nachfrage nach standardisierten Reagenzien, Platten und Analysesoftware in Entdeckungs- und Translationsprogrammen.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für zellbasierte Assays 2025 | USD 18.731 Millionen |
| Markt für zellbasierte Assays, CAGR | 8,6% |
| Marktgröße für zellbasierte Assays 2032 | USD 33.371,62 Millionen |
Wichtige Markttrends & Einblicke
- Es wird erwartet, dass der Markt für zellbasierte Assays im Zeitraum 2025–2032 mit einem CAGR von 8,6 % expandiert, was die anhaltende Nachfrage nach skalierbarem funktionellem Screening widerspiegelt.
- Nordamerika machte 40,85 % des Umsatzes 2025 aus, unterstützt durch dichte Biopharma-F&E und die Einführung von Assay-Plattformen.
- Reagenzien & Kits führten den Produkt- und Dienstleistungsmix 2025 mit einem Anteil von 46,3 % an, unterstützt durch wiederkehrenden Verbrauch und Workflow-Standardisierung.
- High-Throughput Screening (HTS) hielt 2025 einen Anteil von 37,4 %, was die fortgesetzte Abhängigkeit von der Hochvolumen-Verbindungstriage in Entdeckungslabors widerspiegelt.
- Die Arzneimittelentdeckung und -entwicklung blieb der führende Anwendungsbereich, was die zentrale Rolle zellbasierter Auslesungen bei der Steuerung von Pipeline-Entscheidungen über Zielvalidierung, Leitoptimierung und frühe Sicherheitsprüfungen unterstreicht.
Segmentanalyse
Die Nachfrage nach dem Markt für zellbasierte Assays ist in hochfrequenten experimentellen Workflows verankert, bei denen Reproduzierbarkeit, Durchsatz und Robustheit der Assays die Kaufprioritäten bestimmen. Reagenzien, Platten und assay-fertige Verbrauchsmaterialien halten eine starke wiederkehrende Nachfrage aufrecht, da Assay-Durchläufe über Ziele, Zellmodelle und Verbindungssammlungen hinweg wiederholt werden. Automatisierung und standardisierte Protokolle erhöhen die Konsistenz bei Mehrplatten-Durchläufen und unterstützen die Einführung integrierter Lösungen, die Assay-Chemie, Handhabungssysteme und Datenverarbeitung kombinieren. Die Erweiterung komplexerer Krankheitsmodelle, einschließlich 3-D-Formaten, stärkt die Nachfrage nach bildfähigen Plattformen und Analysen, die Mehrparameterantworten erfassen können.
Technologiewahlen im Markt für zellbasierte Assays werden durch den Screening-Umfang, die Komplexität der Auslesung und die Anforderungen an die Zeit bis zum Ergebnis geprägt. Hochdurchsatzumgebungen priorisieren schnelle Durchlaufzeiten und hohe Plattenkapazität, was die Einführung von HTS-kompatiblen Detektionschemikalien und Flüssigkeitshandhabung verstärkt. 3-D-Assays werden zunehmend dort eingesetzt, wo die translationale Relevanz entscheidend ist, was die Nachfrage nach Bildgebung und Software erhöht, die Morphologie und Phänotyp in großem Maßstab quantifizieren können. Das Kaufverhalten der Endnutzer bevorzugt ebenfalls validierte Arbeitsabläufe mit starker technischer Unterstützung, insbesondere für regulierte oder späte Programme.
Nach Produkt- & Service-Einblicken
Reagenzien & Kits machten 2025 den größten Anteil von 46,3% aus. Reagenzien & Kits führen, weil hohe Assay-Wiederholungsraten einen stetigen Nachschubbedarf über Viabilitäts-, Proliferations-, Reporter- und Pfad-Panel hinweg schaffen. Standardisierte Kit-Formate verbessern auch die Konsistenz von Labor zu Labor und reduzieren die Protokollvariabilität während des Scale-ups. Die breitere Einführung von multiplexen Assays erhöht die Nachfrage nach kompatiblen Detektionschemikalien und optimierten Puffern weiter. Anbieter-Ökosysteme, die Reagenzien mit Instrumenten und Analysetools bündeln, verstärken die Bindung über Kaufzyklen hinweg.
Nach Technologie-Einblicken
High-Throughput Screening (HTS) machte 2025 den größten Anteil von 37,4% aus. HTS führt, weil Entdeckungsteams eine schnelle funktionale Triagierung über große Verbindungssammlungen mit plattengestützten Arbeitsabläufen benötigen. Hohe Screening-Volumina belohnen Automatisierung, optimierte Assay-Einrichtung und robuste Signalfenster, die Wiederholungstests reduzieren. Eine ausgereifte HTS-Infrastruktur bei großen Pharmaunternehmen und führenden CROs unterstützt kontinuierliche Plattforminvestitionen. Kompatibilität über Flüssigkeitshandhabung, Detektion und Analysesoftware reduziert auch den betrieblichen Reibungsverlust für Multi-Assay-Programme.
Nach Anwendungseinblicken
Arzneimittelentdeckung & -entwicklung führt die Anwendungsnachfrage im Markt für zellbasierte Assays an, da der Fortschritt in der Pipeline kontinuierliche funktionale Beweise über Ziele, Pfade und phänotypische Reaktionen hinweg erfordert. Frühphasenprogramme führen wiederholte Experimente zur Optimierung von Treffern zu Leitstrukturen und zur Validierung von Mechanismen durch, was einen hohen Assay-Durchsatz aufrechterhält. Prädiktive Toxikologie- und ADME-Studien stärken die Einführung zellbasierter Ansätze, die Risiken früher als späte Tests aufzeigen. Präzisions- und regenerative Medizinprogramme erhöhen die Nachfrage nach Assays, die um krankheitsrelevante Zellmodelle und funktionale Endpunkte herum aufgebaut sind.
Nach Endnutzer-Einblicken
Pharmazeutische & Biotechnologieunternehmen stellen die primäre Endnutzerbasis für den Markt für zellbasierte Assays dar, da kontinuierliche Screening-, Validierungs- und Sicherheitscharakterisierungsanforderungen über Entwicklungsstufen hinweg bestehen. Großangelegte Entdeckungsoperationen treiben auch die Nachfrage nach automatisierungsfreundlichen Verbrauchsmaterialien und standardisierten Assay-Kits an, die die Konsistenz verbessern. Auftragsforschungsorganisationen (CROs) erweitern die Nutzung, indem sie ausgelagerte Assay-Kapazitäten bereitstellen, insbesondere für spezialisierte Formate und zeitkritische Projekte. Akademische und Forschungseinrichtungen halten die Nachfrage durch Methodenentwicklung und translationale Studien aufrecht, die später industrielle Arbeitsabläufe informieren.
Markttreiber für zellbasierte Assays
Erweiterung der Biopharma-Forschung und Screening-Volumina
Biopharma-Pipelines erfordern hochfrequente funktionelle Tests über Ziele, Wege und Phänotypen hinweg. Zellbasierte Assays bieten in vielen Anwendungsfällen eine biologischere Relevanz als rein biochemische Methoden. Erhöhte Screening von Verbindungslibraries und schnellere Iterationszyklen drängen Labore zu höherem Durchsatz und standardisierten Verbrauchsmaterialien. Wachsende Outsourcing- und Kollaborationsmodelle erhöhen auch das gesamte Assay-Volumen, das über Sponsor- und Partnernetzwerke ausgeführt wird.
Steigende Akzeptanz von Automatisierung und integrierten Workflows
Laborautomatisierung reduziert Variabilität und verbessert die Reproduzierbarkeit über Multi-Platten-Experimente hinweg. Automatisierte Flüssigkeitshandhabung erhöht den Durchsatz und ermöglicht konsistente Dosierungs- und Zeitsteuerung. Die Integration von Instrumenten, Reagenzien und Analysesoftware verkürzt die Einrichtungszeit und unterstützt standardisierte Berichterstattung. Investitionen in Automatisierung stimmen auch mit Kosten- und Produktivitätszielen in Pharma-, Biotech- und CRO-Betrieben überein.
- Zum Beispiel berichtet Bio-Rad, dass sein ZE5 Cell Analyzer bis zu 100.000 Ereignisse pro Sekunde erfassen, 96-Well-Platten in weniger als 15 Minuten und 384-Well-Platten in weniger als 60 Minuten verarbeiten kann, während er auch die API-basierte Integration in automatisierte Laborsysteme unterstützt.
Verschiebung hin zu physiologisch relevanteren Zellmodellen
Forschungsprogramme verwenden zunehmend komplexe Zellmodelle, um die translationale Relevanz zu verbessern. 3-D-Formate und Co-Kultursysteme unterstützen eine bessere Darstellung des gewebeähnlichen Verhaltens in Screening- und mechanistischen Studien. Komplexe Modelle erhöhen den Bedarf an fortschrittlicher Bildgebung, robuster Nachweischemie und Datenanalyse. Die Nachfrage nach validierten Zelllinien und assay-fertigen Zellsystemen, die die Entwicklungszeit verkürzen, steigt ebenfalls.
- Zum Beispiel berichtet Corning, dass seine 1536-Well-Sphäroid-Mikroplatte 1.536 gleichmäßige einzelne Sphäroide in einer Platte erzeugen kann und in drei unabhängigen Studien Z'-Werte über 0,7 erreicht hat, was zeigt, wie 3-D-Assay-Plattformen sowohl für physiologische Relevanz als auch für Screening-Robustheit entwickelt werden.
Wachstum der Onkologie- und Präzisionsmedizin-Forschung
Die Onkologieforschung erfordert wegreiche und phänotypgetriebene Auslesungen, die zellbasierte Assays effizient erfassen können. Präzisionsmedizin-Programme bevorzugen die funktionelle Bewertung von patientenrelevanter Biologie und Behandlungssignaturen. Die Erweiterung gezielter Therapeutika und Kombinationsregime erhöht die Assay-Komplexität und den Bedarf an Multiplexing. Diese Dynamiken unterstützen die Nachfrage nach hochauflösenden Methoden, kennzeichnungsfreien Nachweisoptionen und softwaregesteuerter Analytik.
Herausforderungen des Marktes für zellbasierte Assays
Assay-Variabilität bleibt eine zentrale betriebliche Herausforderung für den Markt für zellbasierte Assays, da Zellgesundheit, Passagenzahl, Medienbedingungen und Handhabungsschritte die Ergebnisse beeinflussen können. Komplexe Workflows erfordern auch eine strikte Prozesskontrolle, um die Reproduzierbarkeit über Standorte und Zeit hinweg aufrechtzuerhalten. Multi-Parameter-Assays erzeugen große Datensätze, die spezielle Analysefähigkeiten und validierte Pipelines erfordern. Diese Einschränkungen erhöhen die Anforderungen an Schulung und Qualität, insbesondere in regulierten oder späten Phasen.
- Zum Beispiel gibt Revvity an, dass sein Cellometer K2 Zellbilder, Konzentration, Lebensfähigkeit und Durchschnittsdurchmesser-Ergebnisse in 60 Sekunden liefern kann, eine Mustererkennungssoftware verwendet, die mehr als 98 % der Säugetierzelltypen analysieren kann, und in einem 24-Proben-Jurkat-Datensatz einen Variationskoeffizienten von 8,9 % für die Konzentration und 1,0 % für die Lebensfähigkeit berichtete, was zeigt, wie Anbieter die Reproduzierbarkeit quantifizieren und die vom Bediener abhängige Variabilität in der Zellgesundheitsbewertungsphase reduzieren.
Kosten und Integrationskomplexität können die Einführung in kleineren Laboren und aufstrebenden Biotechs verlangsamen. Fortschrittliche Bildgebungssysteme, Automatisierung und unternehmensgerechte Software erhöhen den Kapital- und Validierungsaufwand erheblich. Probleme mit der Workflow-Interoperabilität können auftreten, wenn Reagenzien, Instrumente und Datenplattformen von mehreren Anbietern stammen. Beschaffungszyklen können sich auch verlängern, wenn Labore starke Beweise für die Leistungsbeständigkeit über verschiedene Zellmodelle hinweg benötigen.
Trends und Chancen im Markt für zellbasierte Assays
KI-unterstützte Bildanalyse wird zu einem zunehmend wichtigen Trend, da bildbasierte Assays über mehr Endpunkte und komplexere Modelle skaliert werden. Verbesserte Analysen können die manuelle Interpretation reduzieren und das nutzbare Signal, das aus Hellfeld- und Fluoreszenzdaten extrahiert wird, erweitern. Eine breitere Einführung standardisierter Software-Pipelines kann Entscheidungszyklen in der Entdeckungs- und translationalen Forschung beschleunigen. Das wachsende Interesse an phänotypischem Screening erhöht die Nachfrage nach fortschrittlichen Analysemöglichkeiten weiter.
- Zum Beispiel berichtet Molecular Devices, dass sein ImageXpress Confocal HT.ai High-Content-Imaging-System über 7 Laser und 8 Bildgebungskanäle verfügt, bis zu 2-mal schnellere Scangeschwindigkeit liefert und mit MetaXpress PowerCore die Analysegeschwindigkeit um bis zu 40-mal erhöhen kann, wodurch 3D-Analyse-Workflows von Stunden auf Minuten reduziert werden.
3D-Zellkultur-Assays bieten eine große Chance, da Forschungsteams nach einer biologisch relevanteren Grundlage für Toxizitäts- und Wirksamkeitsvorhersagen suchen. Die Erweiterung von Organoid- und Sphäroid-Workflows unterstützt die Nachfrage nach bildgebungsfähigen Live-Cell-Systemen, kompatiblen Mikrotiterplatten und optimierten Assay-Reagenzien. Anbieter, die validierte End-to-End-Workflows für 3D-Formate bereitstellen, können die Einführungshürden für neue Benutzer verringern. Die Erhöhung der CRO-Kapazität für die Durchführung komplexer Modelle kann auch den Marktzugang für kleinere Sponsoren erweitern.
Regionale Einblicke
Nordamerika
Nordamerika repräsentierte 40,85 % des Umsatzes im Markt für zellbasierte Assays im Jahr 2025. Die regionale Nachfrage wird durch hohe Biopharma-F&E-Intensität, große installierte Basen von Automatisierungs- und Bildgebungsplattformen und ausgereifte CRO-Ökosysteme unterstützt. Beim Einkauf wird oft auf validierte Workflows, skalierbare Verbrauchsmaterialien und integrierte Software geachtet, die standardisierte Berichterstattung unterstützt. Starke akademische und translationale Forschungsaktivitäten unterstützen auch die Einführung neuerer Assay-Formate.
Europa
Europa machte 24,80 % des Umsatzes im Markt für zellbasierte Assays im Jahr 2025 aus. Die Region profitiert von etablierten Pharma-Hubs und einer starken akademischen Forschungsbasis, die die Methodenentwicklung und Assay-Einführung unterstützt. Europäische Käufer legen oft Wert auf Compliance-Bereitschaft, Reproduzierbarkeit und standortübergreifende Standardisierung. Die Nachfrage wird auch durch die Ausweitung translationaler Programme und Kooperationen in öffentlichen und privaten Forschungsnetzwerken unterstützt.
Asien-Pazifik
Der asiatisch-pazifische Raum machte 2025 27,00 % des Umsatzes des Marktes für zellbasierte Assays aus und bleibt ein wichtiger Wachstumsmotor, da die Biopharma-Kapazität in großen Volkswirtschaften expandiert. Erhöhte F&E-Investitionen und das Wachstum der CRO-Fähigkeiten stärken die Nachfrage nach HTS-kompatiblen Verbrauchsmaterialien, Automatisierung und Datenwerkzeugen. Der Ausbau der translationalen und Onkologie-Forschung erhöht den Bedarf an bildbasierten Assays und standardisierten Reagenzien. Partnerschaften mit Anbietern und die Erweiterung der lokalen Produktion können die Akzeptanz weiter beschleunigen.
Lateinamerika
Lateinamerika hielt 2025 4,80 % des Umsatzes des Marktes für zellbasierte Assays, unterstützt durch zunehmende Forschungsaktivitäten und steigende Teilnahme an klinischen und translationalen Programmen. Die Akzeptanz konzentriert sich typischerweise auf führende Zentren, in denen Forschungsinfrastruktur und Finanzierungsniveaus moderne Assaysysteme unterstützen. Das Nachfragewachstum wird durch schrittweise Upgrades in der Laborautomatisierung und die zunehmende Teilnahme von CROs verstärkt. Die regionale Beschaffung bevorzugt oft kostengünstige, zuverlässige Verbrauchsmaterialien und flexible Plattformkompatibilität.
Mittlerer Osten & Afrika
Der Mittlere Osten und Afrika erfassten 2025 2,55 % des Umsatzes des Marktes für zellbasierte Assays. Die Markttätigkeit konzentriert sich auf ausgewählte Forschungs- und Gesundheitszentren, in denen Investitionen die Modernisierung von Laboren und die translationale Forschung unterstützen. Das Nachfragewachstum ist mit Upgrades des Gesundheitssystems, dem Aufbau von Forschungskapazitäten und gezielten Biopharma-Initiativen verbunden. Käufe priorisieren häufig Zuverlässigkeit, technischen Support und skalierbare Verbrauchsmaterialien, die mit sich entwickelnden Forschungsprogrammen übereinstimmen.
Wettbewerbslandschaft
Der Wettbewerb im Markt für zellbasierte Assays konzentriert sich auf die Breite des Workflows, Zuverlässigkeit und Integration über Verbrauchsmaterialien, Automatisierung, Detektion und Datenanalyse hinweg. Anbieter differenzieren sich durch validierte Assay-Leistung, Plattform-Interoperabilität, Automatisierungsbereitschaft und Anwendungssupport für komplexe Modelle wie 3-D-Kulturen. Die Portfoliotiefe über Reagenzien, Mikrotiterplatten, Instrumente und Software ermöglicht Cross-Selling und unterstützt die langfristige Kundenbindung. Strategische Investitionen in Bildanalyse, Automatisierungskompatibilität und standardisierte Kits stärken die Positionierung für Hochdurchsatz- und Mehrparameter-Anwendungsfälle.
Thermo Fisher Scientific hält eine starke Position durch umfassende Workflow-Abdeckung über Zellkultur, Assay-Reagenzien, Verbrauchsmaterialien und Instrumentierung, die eine End-to-End-Ausführung unterstützt. Der Ansatz des Unternehmens betont standardisierte Kits und kompatible Werkzeuge, die die Variabilität reduzieren und die Assay-Entwicklungszyklen verkürzen. Breite Vertriebs- und Supportinfrastruktur stärkt auch die Akzeptanz in Pharma, Biotech, CROs und akademischen Laboren. Kontinuierliche Portfolio-Updates in Reagenzien und softwaregestützten Workflows helfen, die zunehmende Komplexität von Assays zu adressieren.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- Thermo Fisher Scientific
- Danaher Corporation
- Becton, Dickinson and Company (BD)
- Merck KGaA
- Bio-Rad Laboratories
- PerkinElmer
- Corning Incorporated
- Lonza Group
- Charles River Laboratories
- Eurofins Scientific
- Promega Corporation
- Agilent Technologies
- Sartorius AG
- Revvity
Qualitative und quantitative Analysen von Unternehmen wurden durchgeführt, um den Kunden zu helfen, das breitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als reine Spieler, kategorieorientiert, branchenorientiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, zögerlich und schwach zu kategorisieren.
Aktuelle Entwicklungen
- Im Oktober 2025 ging MilliporeSigma eine Partnerschaft mit Promega ein, um die Technologien zur Entdeckung von 3D-Zellmedikamenten voranzutreiben, indem MilliporeSigmas Fähigkeiten in der Organoid- und synthetischen Chemie mit Promegas Assay- und Reporter-Technologien kombiniert werden. Die Zusammenarbeit zielt darauf ab, Assays zu entwickeln, die die Zellaktivität in Echtzeit in 3D-Zellkulturen verfolgen können, die biologisch relevanter sind als traditionelle 2D-Modelle.
- Im Mai 2025 brachte INDIGO Biosciences seine stabilen Reporter-Zelllinien auf den Markt und erweiterte damit sein Portfolio an zellbasierten Assays für die Wirkstoffforschung und Toxikologieforschung. Das Unternehmen positionierte diese neuen Reporter-Zelllinien als langfristige Werkzeuge für Forscher, die kontinuierliche Screening- und Toxizitätsstudien durchführen.
- Im April 2025 ging CN Bio eine langfristige strategische Partnerschaft mit Pharmaron ein, um Organ-on-a-Chip-Technologien für die Wirkstoffforschung und -entwicklung zu entwickeln. Im Rahmen der Vereinbarung wird Pharmaron die PhysioMimix-Technologie von CN Bio über bestehende Anwendungen hinweg validieren, während beide Unternehmen auch planen, neue Anwendungen zu entwickeln und PhysioMimix-Instrumente in den globalen Einrichtungen von Pharmaron zu installieren.
- Im Januar 2025 eröffnete Partillion Bioscience Vorbestellungen für seine Nanovial Multicell Assay Antibody Discovery Kits auf der SLAS 2025. Das Unternehmen erklärte, dass die Plattform darauf ausgelegt ist, zellbasierte Assays zu transformieren, indem sie gepaarte Zellstudien in Nanoliter-Skala-Hydrogel-Kompartimenten ermöglicht und eine Skala liefert, die etwa 1.000 Mikrotiterplatten in einem einzigen Mikrocentrifugenröhrchen entspricht.
Berichtsumfang
| Berichtsattribut | Details |
| Marktgröße im Jahr 2025 | USD 18731 Millionen |
| Umsatzprognose für 2032 | USD 33371.62 Millionen |
| Wachstumsrate (CAGR) | 8,6% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Produkt- & Service-Ausblick: Reagenzien & Kits, Zelllinien, Mikrotiterplatten, Instrumente, Software, Dienstleistungen | Nach Technologie-Ausblick: Hochdurchsatz-Screening (HTS), 3D-Zellkultur-Assays, Durchflusszytometrie, Label-Free Detection, Hochinhalts-Screening (HCS), Automatisierte Flüssigkeitshandhabung | Nach Anwendungs-Ausblick: Wirkstoffforschung & -entwicklung, Prädiktive Toxikologie, ADME-Studien, Präzisions- & Regenerative Medizin, Grundlagenforschung, Krebsforschung | Nach Endnutzer-Ausblick: Pharma- & Biotechnologieunternehmen, Auftragsforschungsinstitute (CROs), Akademische & Forschungsinstitute, Krankenhäuser & Diagnoselabore |
| Regionale Reichweite | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | Thermo Fisher Scientific, Danaher Corporation, Becton, Dickinson and Company (BD), Merck KGaA, Bio-Rad Laboratories, PerkinElmer, Corning Incorporated, Lonza Group, Charles River Laboratories, Eurofins Scientific, Promega Corporation, Agilent Technologies, Sartorius AG, Revvity |
| Anzahl der Seiten | 341 |
Segmentierung
Nach Produkt & Dienstleistung
- Reagenzien & Kits
- Zelllinien
- Mikroplatten
- Instrumente
- Software
- Dienstleistungen
Nach Technologie
- Hochdurchsatz-Screening (HTS)
- 3-D-Zellkultur-Assays
- Durchflusszytometrie
- Label-Free Detection
- High-Content Screening (HCS)
- Automatisierte Flüssigkeitshandhabung
Nach Anwendung
- Arzneimittelentdeckung & -entwicklung
- Prädiktive Toxikologie
- ADME-Studien
- Präzisions- & Regenerative Medizin
- Grundlagenforschung
- Krebsforschung
Nach Endverbraucher
- Pharmazeutische & Biotechnologieunternehmen
- Auftragsforschungsinstitute (CROs)
- Akademische & Forschungsinstitute
- Krankenhäuser & Diagnoselabore
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt für Zellbasierte Tests im Jahr 2025 und die Prognose für 2032?
Wie hoch ist die CAGR für den Markt der zellbasierten Tests im Zeitraum von 2025 bis 2032?
Was ist das größte Segment nach Produkt und Dienstleistung im Jahr 2025?
Was sind die Hauptfaktoren, die das Wachstum im Markt für zellbasierte Assays antreiben?
Wer sind die führenden Unternehmen im Markt für zellbasierte Assays?
Welche Region führt den Markt für zellbasierte Tests im Jahr 2025 an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Zellbasierter Assay-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Zellbasierter Assay-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 18731 million → 2032: USD 33371.62 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Zellbasierter Assay-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Zellbasierter Assay-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Zellbasierter Assay-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Zellbasierter Assay-Markt Market Drivers
- 3.3 Zellbasierter Assay-Markt Market Restraints & Challenges
- 3.4 Zellbasierter Assay-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Zellbasierter Assay-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Zellbasierter Assay-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Zellbasierter Assay-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Zellbasierter Assay-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Zellbasierter Assay-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Zellbasierter Assay-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Zellbasierter Assay-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Zellbasierter Assay-Markt Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Zellbasierter Assay-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Zellbasierter Assay-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Zellbasierter Assay-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Zellbasierter Assay-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Zellbasierter Assay-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Zellbasierter Assay-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Zellbasierter Assay-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Zellbasierter Assay-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Zellbasierter Assay-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Zellbasierter Assay-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Zellbasierter Assay-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
