
Marktübersicht:
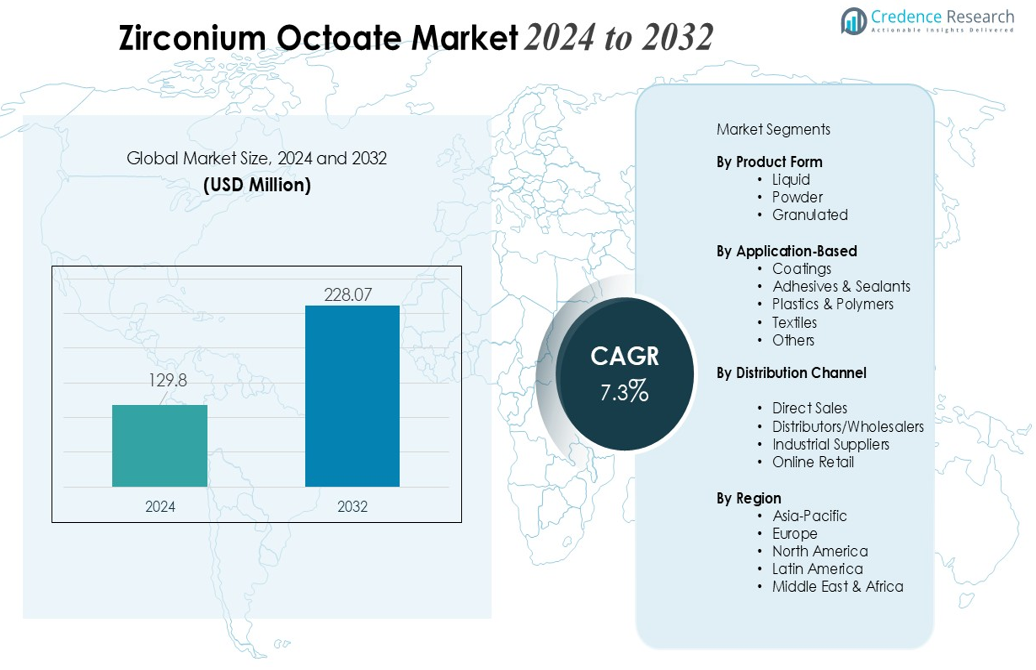
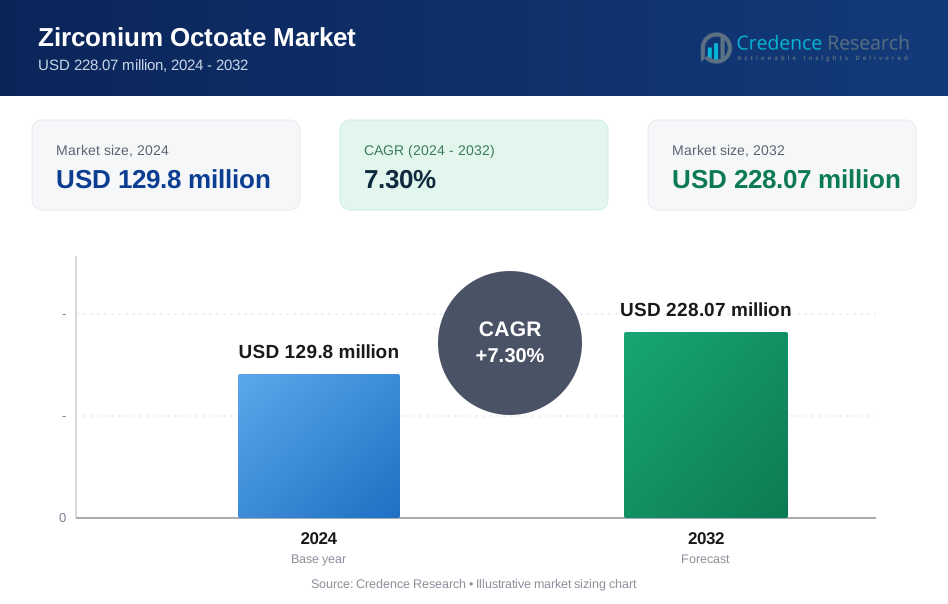
Der Markt für Zirconiumoctoat wurde im Jahr 2024 auf 129,8 Millionen USD geschätzt und soll bis 2032 voraussichtlich 228,07 Millionen USD erreichen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,3 % im Prognosezeitraum (2024-2032).
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Zirconiumoctoat-Markt Größe 2024 | 129,8 Millionen USD |
| Zirconiumoctoat-Markt, CAGR | 7,3% |
| Zirconiumoctoat-Markt Größe 2032 | 228,07 Millionen USD |
Das Marktwachstum wird hauptsächlich durch die starke Nachfrage nach Zirconiumoctoat als effizientem Hilfstrockner in Farben und Beschichtungen angetrieben. Es verbessert die Trocknungsleistung, Wasserbeständigkeit und Haltbarkeit, was es für architektonische, automobile und industrielle Beschichtungen unverzichtbar macht. Der steigende Fokus auf VOC-arme und umweltfreundliche Beschichtungen, zusammen mit einer erhöhten Infrastrukturentwicklung, treibt die Einführung von Zirconiumoctoat weiter voran.
Regional dominiert der asiatisch-pazifische Raum den Markt aufgrund der schnellen Industrialisierung, zunehmender Bautätigkeiten und hoher Nachfrage aus aufstrebenden Volkswirtschaften wie China und Indien. Nordamerika und Europa stellen reife Märkte mit stabiler Nachfrage dar, angetrieben durch strenge Umweltvorschriften und die Notwendigkeit nachhaltiger Beschichtungslösungen. Insgesamt profitiert der Markt von einer Kombination aus starker Nachfrage in sowohl aufstrebenden als auch entwickelten Regionen, was ein kontinuierliches Wachstum und Investitionsmöglichkeiten sicherstellt.
Markteinblicke:
- Der Markt für Zirconiumoctoat wurde 2024 mit 129,8 Millionen USD bewertet und soll bis 2032 228,07 Millionen USD erreichen, angetrieben durch die starke Nachfrage in Farben und Beschichtungen.
- Das Wachstum wird durch seine Rolle als effizienter Hilfstrockner gefördert, der die Trocknungsleistung, Wasserbeständigkeit und Haltbarkeit in architektonischen, automobilen und industriellen Beschichtungen verbessert.
- Die steigende Nachfrage nach Hochleistungsbeschichtungen in den Automobil- und Industriesektoren fördert die Akzeptanz aufgrund verbesserter Filmhärte, Glanzbeständigkeit und Abriebfestigkeit.
- Regulatorischer Druck und die Präferenz für umweltfreundliche, VOC-arme und bleifreie Trocknersysteme ermutigen Formulierer, sicherere Alternativen zu übernehmen, um die Arbeitssicherheit zu verbessern und die Einhaltung von Umweltstandards zu gewährleisten.
- Die rasche Urbanisierung und Infrastrukturentwicklung, insbesondere in aufstrebenden Volkswirtschaften, erhöhen die Nachfrage nach architektonischen und schützenden Beschichtungen mit zuverlässiger Trocknung und Wetterbeständigkeit.
- Die Kompatibilität von Zirconiumoctoat mit einer Vielzahl von Beschichtungssystemen, einschließlich alkydbasierter Farben, Lacke, Emaille und Grundierungen, treibt die breitere Anwendung in dekorativen, industriellen und schützenden Segmenten voran.
- Herausforderungen wie Rohstoffpreisschwankungen und Formulierungskomplexität bestehen, aber der regionale Verbrauch bleibt stark, wobei der asiatisch-pazifische Raum mit 46% führt, Europa 28% beiträgt und Nordamerika, Lateinamerika sowie der Nahe Osten & Afrika zusammen 26% ausmachen.
Markttreiber:
Steigende Nachfrage nach Hochleistungsbeschichtungen in den Automobil- und Industriesektoren
Das Wachstum in den Bereichen Automobil, Industrieausrüstung und Schwermaschinen treibt die Nachfrage nach langlebigen und leistungsstarken Beschichtungen an. Zirconiumoctoat verbessert die Filmhärte, Glanzbeständigkeit, Abriebfestigkeit und Haltbarkeit in schützenden, maschinellen und automobilen Beschichtungen. Es stellt sicher, dass die beschichtete Oberfläche rauen Bedingungen wie Abrieb, Feuchtigkeit und chemischer Einwirkung standhält und gleichzeitig die ästhetische Anziehungskraft beibehält. Die starke Leistung in anspruchsvollen Anwendungen fördert seine Akzeptanz in industriellen und automobilen Beschichtungen.
- Zum Beispiel kann die Einbindung von Zirconiumoctoat in wasserbasierte Beschichtungen als Hilfstrockner die Filmeigenschaften verbessern, indem es als starker Vernetzungsagent fungiert.
Umstellung auf umweltfreundliche, VOC-arme und bleifreie Trocknersysteme
Regulatorischer Druck und Marktpräferenzen für umweltfreundliche Beschichtungen ermutigen Formulierer, sicherere Alternativen zu verwenden. Zirconiumoctoat reduziert die Toxizitätsgefahren im Vergleich zu bleibasierten oder kobaltbasierten Trocknern und vermeidet Probleme wie Vergilbung in hellen Farben. Es verbessert die Arbeitssicherheit in Produktionsumgebungen und unterstützt die Einhaltung zunehmend strengerer Umweltstandards.
- Zum Beispiel nutzt Chemelyne Specialities Zirconiumoctoat-Lösungen, um Bleitoxizitätsrisiken in Beschichtungsproduktionslinien zu eliminieren und dadurch die Sicherheitsstandards am Arbeitsplatz erheblich zu verbessern.
Zunahme von Bau- und Infrastrukturprojekten, insbesondere in Schwellenländern
Rasche Urbanisierung und großangelegte Infrastrukturinitiativen treiben die Nachfrage nach architektonischen und schützenden Beschichtungen an. Märkte mit intensiver Bautätigkeit und Renovierung erfordern Beschichtungen, die zuverlässig trocknen, wetterbeständig sind und ihr Aussehen über die Zeit beibehalten. Zirconiumoctoat verbessert die Trocknungsleistung, die Filmintegrität und die Wetterbeständigkeit, was es zu einem bevorzugten Zusatzstoff in architektonischen und industriellen Farben für diese Projekte macht.
Breite Anwendungsvielseitigkeit über mehrere Beschichtungssysteme hinweg
Zirconiumoctoat ist mit einer Vielzahl von Beschichtungsformulierungen kompatibel, einschließlich alkydbasierter Farben, Lacke, Emaille, Grundierungen und Schutzbeschichtungen auf Metall. Es funktioniert effektiv als Hilfstrockner oder in Kombination mit Primärtrocknern, um die Trocknungsprofile zu optimieren. Es verbessert die Durchtrocknung, reduziert Filmfehler und sorgt für stabilen Glanz und Farbbeständigkeit, was seine Anwendung in dekorativen, industriellen und schützenden Beschichtungen erhöht.
Markttrends:
Wachsende Präferenz für umweltfreundliche, VOC-arme und kobaltfreie Formulierungen
Die Beschichtungsindustrie bewegt sich in Richtung Nachhaltigkeit und Einhaltung von Vorschriften, was Formulierer dazu veranlasst, ungiftige, VOC-arme Lösungen zu bevorzugen. Zirconiumoctoat erweist sich als starke Alternative zu herkömmlichen kobalt- oder bleibasierten Trocknern und ermöglicht sicherere und konformere Beschichtungen. Es unterstützt wasserbasierte und hochfeste Beschichtungssysteme, die gefährliche Emissionen reduzieren und gleichzeitig die Leistung beibehalten. Dieser Trend erweitert die Anwendung von Zirconiumoctoat, insbesondere in Regionen mit strengen Umweltstandards wie Nordamerika und Europa.
- Zum Beispiel wird Zirconiumoctoat in der Beschichtungsindustrie weithin als effizienter Hilfstrockner anerkannt, der in umweltfreundlichen wasserbasierten und lösungsmittelbasierten Formulierungen verwendet wird, typischerweise in Kombination mit einem Primärtrockner wie Kobalt oder Mangan.
Fortschritte in der Trocknerchemie und Erweiterung des Anwendungsspektrums
Hersteller investieren in verbesserte Metallcarboxylat-Chemie, um die katalytische Effizienz und Harzkompatibilität von Zirconiumoctoat zu optimieren. Verbesserte Formulierungen bieten schnelleres Trocknen, bessere Durchtrocknung, stärkere Filmhärte und verbesserte Beständigkeit gegen Feuchtigkeit und Chemikalien. Diese Innovationen erhöhen seine Eignung über verschiedene Segmente hinweg — von architektonischen und industriellen Beschichtungen bis hin zu Automobil-, Marine-, Holz- und Wartungsfarben. Da die Anforderungen an Beschichtungen in Richtung Haltbarkeit, Wetterbeständigkeit und gleichmäßige Filmqualität steigen, steigt die Nachfrage nach Zirconiumoctoat parallel dazu.
- Zum Beispiel bietet Patcham's Produktinformation, Patcham (FZC) Zirconiumoctoat-Trockner an, die als effektive Durchtrockner in architektonischen und industriellen Beschichtungen genutzt werden, um die Filmhärte zu verbessern und den Trocknungsprozess zu unterstützen.
Analyse der Marktherausforderungen:
Volatilität der Rohstoffpreise und Lieferkettenbeschränkungen
Die Kosten für die Herstellung von Zirconiumoctoat hängen stark von den zugrunde liegenden Chemikalien wie Zirconiumverbindungen und den zugehörigen organischen Säuren ab. Schwankungen der globalen Rohstoffpreise und Lieferunterbrechungen erhöhen die Produktionskosten und drücken die Gewinnspannen der Hersteller. Einige Regionen haben Schwierigkeiten, die erforderlichen Rohstoffe zu beschaffen, was zu periodischen Engpässen oder Lieferverzögerungen führen kann. Diese Einschränkungen behindern eine stabile Versorgung und begrenzen die weitverbreitete Anwendung, insbesondere in kostenempfindlichen Märkten.
Formulierungskomplexität und Leistungsbeschränkungen in verschiedenen Systemen
Die Verbindung zeigt begrenzte Löslichkeit und Stabilität in bestimmten Lösungsmittelsystemen – insbesondere in wasserbasierten oder polaren Formulierungen – was sie in einigen Fällen weniger geeignet für moderne, VOC-arme Beschichtungen macht. Formulierer müssen oft Zirkoniumoktoat mit sekundären Trocknungsmitteln mischen, um eine akzeptable Trocknungsleistung zu erzielen. Falsche Dosierung oder schlechte Kompatibilität können zu langsamerer Aushärtung, Filmfehlern oder inkonsistenter Beschichtungsqualität führen. Diese technische Komplexität erhöht die Barrieren für neue Marktteilnehmer und steigert die Entwicklungskosten für Hersteller, die auf Zirkoniumoktoat angewiesen sind.
Marktchancen:
Steigende Nachfrage nach VOC-armen und bleifreien Beschichtungssystemen treibt die Akzeptanz voran
Wachsende regulatorische und Verbraucherdruck auf Chemikalien, die in Farben und Beschichtungen verwendet werden, erzeugt eine starke Nachfrage nach ungiftigen, VOC-armen, bleifreien Alternativen. Zirkoniumoktoat bietet vergleichbare Leistungen zu traditionellen Schwermetall-Trocknungsmitteln ohne die Toxizität oder das Vergilbungsrisiko – was es besonders attraktiv für Formulierer macht, die umweltkonforme Architektur- und Industriebeschichtungen anstreben. Es ermöglicht wasserbasierte und hochfeste Beschichtungssysteme, die strenge Emissionsstandards erfüllen. Diese durch Vorschriften getriebene Nachfrage eröffnet ein wachsendes Marktfenster, insbesondere in Regionen, die Umweltvorschriften verschärfen.
Expansion in spezialisierte Beschichtungen und vielfältige Endanwendungen schafft neue Segmente
Entwicklungen in der Beschichtungstechnologie ebnen den Weg für Zirkoniumoktoat, über konventionelle dekorative Farben hinaus in Spezialsektoren vorzudringen – einschließlich industrieller Wartung, Marinebeschichtungen, Schutzbeschichtungen für Metallstrukturen und Fahrzeugnachbearbeitung. Es verbessert die Filmhärte, Feuchtigkeitsbeständigkeit, Haftung und Korrosionsbeständigkeit und macht es geeignet für anspruchsvolle Umgebungen. Wachsende Infrastruktur-, Marine- und Automobilsektoren in aufstrebenden Volkswirtschaften bieten erhebliches Wachstumspotenzial. Hersteller, die maßgeschneiderte zirkoniumbasierte Formulierungen entwickeln, können Nischenmärkte erobern, die hohe Haltbarkeit und Leistung erfordern.
Marktsegmentierungsanalyse:
Nach Produktform
Der Markt unterteilt die Produktformen von Zirkoniumoktoat in flüssige, pulverförmige und granulierte Formen. Die flüssige Form hat den größten Anteil aufgrund ihrer leichten Integration in Beschichtungs- und Klebstoffformeln und ihrer bewährten Stabilität in lösungsmittelbasierten Systemen. Flüssiges Zirkoniumoktoat ermöglicht eine gleichmäßige Dispersion und konsistente katalytische Leistung, was es zur bevorzugten Wahl in Farben, Beschichtungen und Dichtstoffen macht. Pulver- und granulierte Formen bedienen Nischen- oder Spezialanwendungen, die präzise Dosierung, verlängerte Haltbarkeit oder einfache Transport- und Lagermöglichkeiten erfordern. Die Pulverform findet Anklang in Umgebungen, in denen Formulierer kontrollierte Zugabe und Flexibilität bei Chargengrößen benötigen; die granulierte Form bietet logistische Vorteile für die Massenversorgung und industrielle Nutzer.
- Zum Beispiel wird flüssiges Zirkoniumoktoat kommerziell von verschiedenen Herstellern mit standardisierten Zirkoniumgehaltsvarianten produziert, die typischerweise 12% und 18% umfassen.
Nach anwendungsbasierter Segmentierung
Zirconiumoctoat findet seine Hauptanwendung in Beschichtungen, Klebstoffen und Dichtstoffen, Kunststoffen und Polymeren, Textilien und verschiedenen anderen Anwendungen. Das Segment der Beschichtungen bleibt dominant, angetrieben durch die starke Nachfrage nach langlebigen, wasserbeständigen Farben und leistungsstarken Industrie- und Automobilbeschichtungen. Das Segment der Klebstoffe und Dichtstoffe bietet Wachstumspotenzial, da die Verbindung die Haftfestigkeit und Langlebigkeit bei Feuchtigkeits- oder Chemikalieneinwirkung verbessert. Anwendungen in Kunststoffen und Polymeren nutzen seine katalytischen oder stabilisierenden Eigenschaften, um die Widerstandsfähigkeit oder Leistung des Endprodukts zu verbessern. Textil- und andere Nischenanwendungen bieten zusätzliche, wenn auch kleinere, Nachfragebereiche, die die gesamte Marktreichweite erweitern.
- Zum Beispiel verwenden einige Textilveredler Zirconiumoctoat, um die Haltbarkeit und Feuchtigkeitsbeständigkeit von Stoffen zu verbessern, was die Produktlebensdauer und Leistung in anspruchsvollen Anwendungsfällen erheblich steigert.
Nach Vertriebskanal
Die Marktplattformen umfassen Direktverkäufe, Distributoren/Großhändler, Industrieanbieter und Online-Einzelhandel. Direktverkäufe verbinden Produzenten direkt mit großindustriellen Verbrauchern – wie Automobilherstellern, großen Beschichtungsproduzenten und Infrastrukturauftragnehmern – und gewährleisten eine konsistente Versorgung und maßgeschneiderte Großverträge. Distributoren und Großhändler helfen, mittelgroße und kleine Formulierer sowie regionale Endverbraucher zu erreichen und die geografische Abdeckung zu erweitern. Industrieanbieter unterstützen spezialisierte oder kundenspezifische Anwendungen und bieten technischen Support zusammen mit der Produktlieferung. Der Online-Einzelhandel entwickelt sich zu einem wachsenden Kanal für kleinere Käufer oder Nischenanwender, die kleinere Mengen oder schnellere Beschaffungszyklen benötigen.
Segmentierungen:
- Nach Produktform
- Flüssig
- Pulver
- Granuliert
- Anwendungsbasiert
- Beschichtungen
- Klebstoffe & Dichtstoffe
- Kunststoffe & Polymere
- Textilien
- Andere
- Nach Vertriebskanal
- Direktverkäufe
- Distributoren/Großhändler
- Industrieanbieter
- Online-Einzelhandel
- Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
- Nordamerika
Regionale Analyse:
Asien-Pazifik führt den globalen Verbrauch an
Asien-Pazifik hält 46% des globalen Zirconiumoctoat-Marktes und bleibt der größte regionale Verbraucher. Die rasche Industrialisierung in China und Indien treibt die starke Nachfrage in den Segmenten Beschichtungen, Polymere und Bauwesen an. Es unterstützt den umfangreichen Einsatz in Architekturfarben, Industrieanstrichen und Polymerformulierungen. Wachstum in den Bereichen Automobil, Infrastruktur und Fertigung verstärkt den Verbrauch. Die kostengünstige Produktionsbasis der Region und die steigende Präferenz für emissionsarme Beschichtungen begünstigen auf Zirconium basierende Additive.
Europa hält signifikante Nachfrage aufrecht
Europa trägt 28% zum globalen Markt für Zirkoniumoktoat bei, angetrieben durch strenge Umweltvorschriften, die Lösungen für Beschichtungen mit niedrigem VOC-Gehalt und ungiftige Beschichtungen fördern. Führende Volkswirtschaften wie Deutschland und Frankreich treiben die Nachfrage durch fortschrittliche Automobilbeschichtungen, industrielle Anwendungen und nachhaltige Baumaterialien an. Es hält ein stabiles Wachstum aufrecht, trotz höherer Produktionskosten. Hohe regulatorische Konformität und der Fokus auf Haltbarkeit und Leistung gewährleisten einen konstanten Verbrauch in architektonischen und industriellen Segmenten.
Nordamerika, Lateinamerika und Naher Osten & Afrika zeigen stetiges Wachstum
Nordamerika macht 18% des globalen Marktes aus, angeführt von der Nachfrage nach industriellen Beschichtungen, Infrastrukturprojekten und nachhaltigen Bauinitiativen. Die Vereinigten Staaten treiben den regionalen Verbrauch durch groß angelegte Infrastrukturinvestitionen und den Bedarf an wasserbeständigen, langlebigen Beschichtungen an. Lateinamerika trägt 5% bei, mit Wachstum im Bereich der Autoreparaturlackierungen und Bauanstriche, gebremst durch langsamere Industrialisierung und begrenzte Regulierung. Der Nahe Osten & Afrika hält 3% des Marktes, unterstützt durch aufstrebende Infrastruktur- und Marineindustrie-Entwicklungen, obwohl der Gesamtskalierung kleiner bleibt.
Analyse der Hauptakteure:
- Patcham (FZC)
- Ege Kimya
- Maldeep Catalysts
- Borchers (Milliken)
- Chemelyne Specialities
- DIC Corporation
- Casal de Rey & Cia
- Comar Chemicals
- Ambani Organics
- OPTICHEM
- Venator
- Bira Chemicals
Wettbewerbsanalyse:
Die Wettbewerbslandschaft des Zirkoniumoktoat-Marktes zeichnet sich durch eine Kombination aus globalen Marktführern und regionalen Akteuren aus, die in Bezug auf Produktionsmaßstab, Innovation und geografische Reichweite konkurrieren. Große Unternehmen wie Patcham (FZC) und Borchers (Milliken) halten bedeutende Marktpositionen durch großangelegte Fertigung, strenge Qualitätskontrollen und zuverlässige globale Liefernetzwerke, die Beschichtungs- und Industriekunden bedienen. Regionale Akteure wie Ege Kimya und DIC Corporation konzentrieren sich auf kosteneffiziente und regulatorisch konforme Varianten, um die Nachfrage im asiatisch-pazifischen Raum und in aufstrebenden Märkten zu erfassen. Kleinere Hersteller bedienen lokale und Nischenanforderungen und bieten Flexibilität und spezialisierte Lösungen. Der Markt bleibt fragmentiert, und alle Akteure priorisieren Produktqualität, regulatorische Konformität und konsistente Versorgung, um wettbewerbsfähig zu bleiben und ihre Präsenz in wichtigen Anwendungen und Regionen auszubauen.
Neueste Entwicklungen:
- Im September 2025 gab Patcham FZC Lintech International als seinen Vertriebspartner für Spezialadditive im Nordosten, Südosten und Südwesten der USA bekannt, wirksam ab dem 1. Februar 2025.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produktform, anwendungsbasiertem Vertriebskanal und Region. Er beschreibt führende Marktakteure und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und wirtschaftlicher Veränderungen in Italien auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage nach Zirkoniumoktoat wird weiter wachsen, da der Bedarf an langlebigen und leistungsstarken Beschichtungen in den Bereichen Automobil, Industrie und Bauwesen steigt.
- Die Einführung von VOC-armen und umweltfreundlichen Beschichtungen wird die verstärkte Nutzung von zirkoniumbasierten Trocknungsmitteln vorantreiben.
- Der Ausbau von Infrastruktur- und Stadtentwicklungsprojekten in aufstrebenden Volkswirtschaften wird bedeutende Verbrauchsmöglichkeiten schaffen.
- Formulierer werden zunehmend auf Zirkoniumoktoat setzen, um die Trocknungseffizienz, die Filmhärte und die Feuchtigkeitsbeständigkeit von Beschichtungen zu verbessern.
- Das Wachstum in spezialisierten Anwendungen, einschließlich maritimer, Holz- und Schutzbeschichtungen, wird seine Marktpräsenz erweitern.
- Technologische Innovationen in der Trocknungsmittelchemie werden die Löslichkeit, Kompatibilität und Leistung in verschiedenen Harzsystemen verbessern.
- Hersteller werden in regionale Produktions- und Vertriebskapazitäten investieren, um die lokale Nachfrage effizient zu decken.
- Regulatorische Compliance und Nachhaltigkeitstrends werden Unternehmen dazu drängen, fortschrittliche zirkoniumbasierte Formulierungen zu entwickeln.
- Die steigende Nachfrage nach industriellen Klebstoffen, Dichtstoffen und Polymeranwendungen wird zusätzliche Wachstumschancen bieten.
- Der Wettbewerbsdruck und die Innovationen der Hauptakteure werden die Entwicklung hochwertiger, leistungsorientierter Produkte fördern und so die kontinuierliche Marktexpansion sicherstellen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist die aktuelle Marktgröße des Zirkoniumoctoat-Marktes und wie wird das zukünftige Wachstum prognostiziert?
Was treibt das Wachstum des Zirkoniumoctoatmarktes an?
Welcher ist der führende Markt für Zirkoniumoctoat?
Was sind die entscheidenden Treiber für das Wachstum des Marktes für Zirkoniumoctoat?
Wer sind die Hauptakteure auf dem Markt für Zirkoniumoctoat?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Zirconiumoctoat-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Zirconiumoctoat-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 129.8 million → 2032: USD 228.07 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Zirconiumoctoat-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Zirconiumoctoat-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Zirconiumoctoat-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Zirconiumoctoat-Markt Market Drivers
- 3.3 Zirconiumoctoat-Markt Market Restraints & Challenges
- 3.4 Zirconiumoctoat-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Zirconiumoctoat-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Zirconiumoctoat-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Zirconiumoctoat-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Zirconiumoctoat-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Zirconiumoctoat-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Zirconiumoctoat-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Zirconiumoctoat-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Zirconiumoctoat-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Zirconiumoctoat-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Zirconiumoctoat-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Zirconiumoctoat-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Zirconiumoctoat-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Zirconiumoctoat-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Zirconiumoctoat-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Zirconiumoctoat-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Zirconiumoctoat-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Zirconiumoctoat-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Zirconiumoctoat-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Zirconiumoctoat-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
