
Marktübersicht:
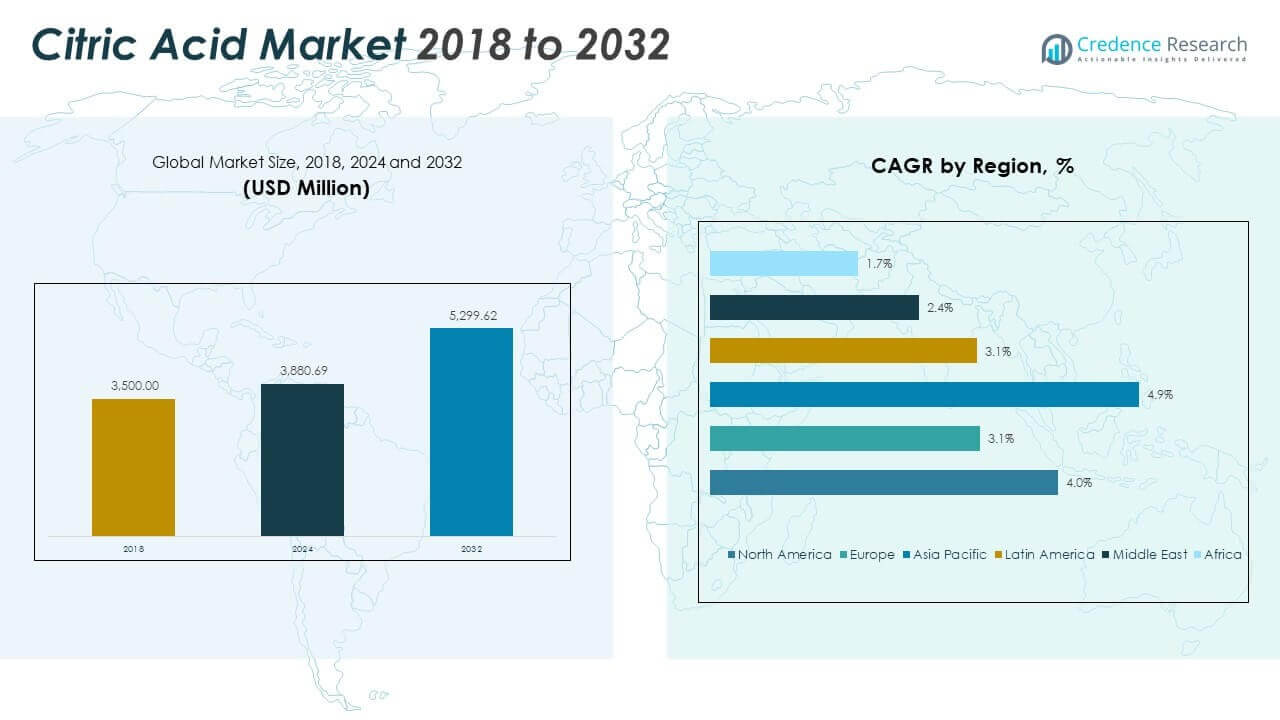
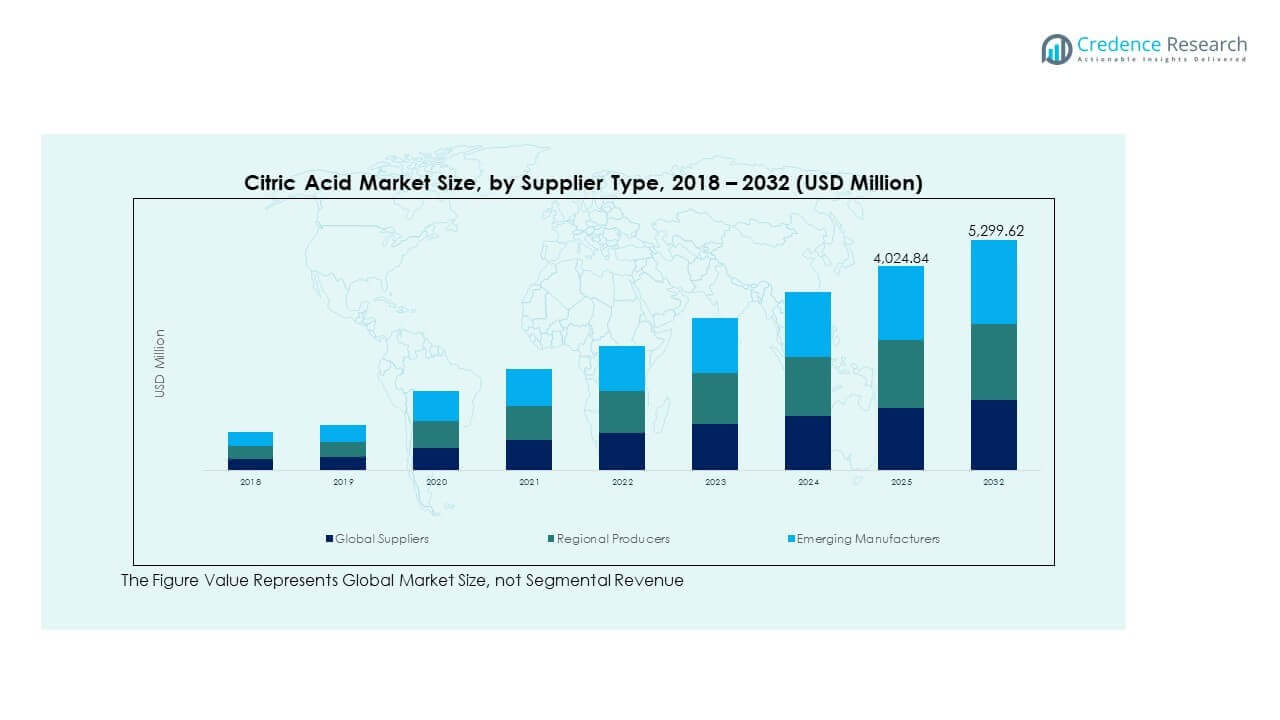
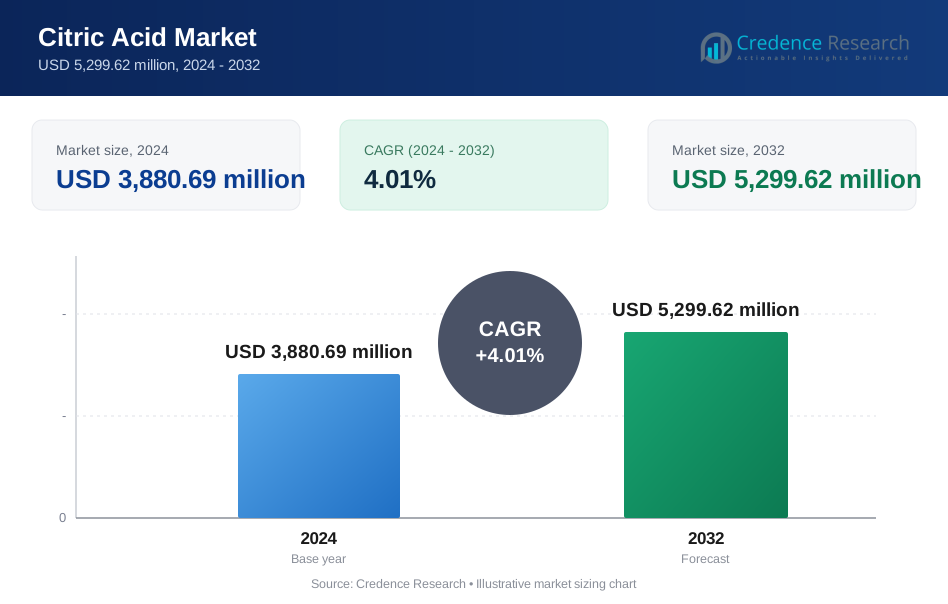
Die Größe des Zitronensäuremarktes wurde 2018 mit 3.500,00 Millionen USD bewertet und soll bis 2024 auf 3.880,69 Millionen USD und bis 2032 auf 5.299,62 Millionen USD anwachsen, mit einer CAGR von 4,01 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Zitronensäuremarktgröße 2024 | USD 3.880,69 Millionen |
| Zitronensäuremarkt, CAGR | 4,01% |
| Zitronensäuremarktgröße 2032 | USD 5.299,62 Millionen |
Die starke Nachfrage aus den Bereichen Lebensmittel, Getränke und Pharmazie treibt das Wachstum des Zitronensäuremarktes an. Es wird häufig als Konservierungsmittel, pH-Regulator und Geschmacksverstärker in verpackten Lebensmitteln und kohlensäurehaltigen Getränken verwendet. Der steigende Konsum von Fertiggerichten und Nahrungsergänzungsmitteln erhöht die Anwendungsvolumina. Trends zu Nicht-GVO- und Clean-Label-Produkten stärken die Marktdynamik. Pharmahersteller verlassen sich auf Zitronensäure in Brausetabletten und flüssigen Formulierungen. Seine Rolle in Haushaltsreinigungsprodukten unterstützt ebenfalls die breitere Nutzung. Produzenten erweitern ihre Kapazitäten, um der steigenden Nachfrage aus verschiedenen Branchen gerecht zu werden. Die regulatorische Unterstützung für natürliche Säuerungsmittel verstärkt die Marktexpansion.
Der asiatisch-pazifische Raum führt den Markt aufgrund des hohen Konsums und der großflächigen Produktionszentren in China und Indien an. Nordamerika folgt mit starker Nachfrage aus der verarbeiteten Lebensmittel- und Pharmaindustrie. Europa hält einen stabilen Anteil, unterstützt durch Anwendungen in der grünen Reinigung und organischen Kosmetik. Lateinamerika und der Nahe Osten zeigen moderates Wachstum, angetrieben durch Bevölkerungswachstum und steigenden Konsum von verpackten Gütern. Afrika bleibt ein aufstrebender Markt mit zunehmender Akzeptanz in der Lebensmittel- und Getränkeverarbeitung. Jede Region spiegelt unterschiedliche regulatorische und industrielle Dynamiken wider, die die Wachstumsmuster prägen.
Markteinblicke:
- Der Zitronensäuremarkt wurde 2018 mit 3.500,00 Millionen USD bewertet, erreichte 2024 3.880,69 Millionen USD und wird voraussichtlich bis 2032 5.299,62 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,01%.
- Der asiatisch-pazifische Raum hält mit 35,2% den größten Marktanteil, angetrieben durch die starke Nachfrage aus der Lebensmittel-, Getränke- und Pharmaindustrie in China und Indien.
- Nordamerika folgt mit einem Anteil von 32%, unterstützt durch die hohe Akzeptanz von Clean-Label-Lebensmitteln und pharmazeutischen Hilfsstoffen, während Europa mit einem Anteil von 20,5% an dritter Stelle steht, angeführt von der Nachfrage nach natürlichen Inhaltsstoffen und grünen Reinigungstrends.
- Der asiatisch-pazifische Raum ist mit einer CAGR von 4,9% die am schnellsten wachsende Region, angetrieben durch industrielle Skalierung, steigende Bevölkerungszahlen und expandierende Märkte für Nahrungsergänzungsmittel.
- Segmentweise machen Anwendungen in der Lebensmittel- und Getränkeindustrie aufgrund der konservierenden und aromatisierenden Funktionen über 45% der Nachfrage aus, während wasserfreie Zitronensäure mit über 60% Marktanteil den Produkttyp dominiert, da sie in trockenen Formulierungen für Stabilität bevorzugt wird.
Markttreiber
Starke Nutzung von Zitronensäure als natürliches Konservierungsmittel in verpackten Lebensmitteln und Getränken
Der Zitronensäuremarkt gewinnt stark an Dynamik durch seine Rolle in der Lebensmittelkonservierung. Lebensmittel- und Getränkehersteller verlassen sich auf Zitronensäure, um die Haltbarkeit zu verlängern und die Geschmacksstabilität zu gewährleisten. Sein Status als natürliches Label entspricht den Vorlieben der Verbraucher für Clean-Label-Produkte. Die weltweite Nachfrage nach verpackten und verzehrfertigen Lebensmitteln steigert den Einsatz in den Produktlinien. Getränkekategorien, einschließlich Erfrischungsgetränken und aromatisierten Wässern, sind stark von Zitronensäure abhängig. Ihre Säure verstärkt Geschmacksprofile, während ihre antimikrobielle Wirkung die Frische erhält. Die Nachfrage bleibt bei kohlensäurehaltigen und nicht kohlensäurehaltigen Getränken konstant. Der weit verbreitete Konsum von verarbeiteten Lebensmitteln stärkt das stetige Wachstum von lebensmitteltauglicher Zitronensäure.
Steigende Nachfrage von Waschmitteln und Haushaltsreinigern für Chelatbildung und pH-Kontrolle
Die steigende Nachfrage nach umweltfreundlichen Reinigungsprodukten unterstützt den Einsatz von Zitronensäure in Haushaltsformulierungen. Sie wirkt als Chelatbildner, der Metallionen bindet und die Reinigungsleistung verbessert. Globale Waschmittelhersteller verwenden sie zur Entfernung von Ablagerungen, pH-Kontrolle und Fleckenabbau. Sie ersetzt phosphatbasierte Mittel, die strengeren regulatorischen Beschränkungen unterliegen. Der Zitronensäuremarkt profitiert von wachsendem Hygienebewusstsein und grünen Chemikalienpräferenzen. Unternehmen setzen auf biobasierte Säuren sowohl aus Sicherheits- als auch aus Umweltgründen. Der steigende Verbrauch von Geschirrspültabs, Oberflächenreinigern und Wäschepflegeprodukten trägt zur Volumennachfrage bei. Industrielle und institutionelle Reinigungssegmente tragen weiter zur Marktexpansion bei.
- Zum Beispiel integrieren Procter & Gamble's Tide Pods-Formulierungen Zitronensäure als Chelatbildner, um bis zu 0,015% Sulfatgrenzen gemäß FCC-Spezifikationen zu erreichen und die Entfernung von Ablagerungen in phosphatfreien Waschmitteln zu verbessern.
Erweiterte Anwendungen in der Pharmaindustrie für Brausetabletten und pH-Anpassung
Pharmaunternehmen verwenden Zitronensäure zur Stabilisierung von Medikamenten, pH-Ausgleich und Sprudeln. Der Zitronensäuremarkt verzeichnet eine konstante Nachfrage nach oralen Darreichungsformen wie Sirupen und Tabletten. In Kombination mit Natriumbicarbonat treibt es schnell lösliche Brauseformate an. Formulierer schätzen seine Sicherheit, Ungiftigkeit und breite pH-Bereichskompatibilität. Es hilft auch beim Geschmacksüberdecken und verbessert die Bioverfügbarkeit bestimmter Wirkstoffe. Die steigende Produktion von Nahrungsergänzungsmitteln und Vitamin-C-Formulierungen erweitert seine Reichweite. Regulierungsbehörden betrachten es als allgemein als sicher anerkannt (GRAS), was eine breite medizinische und gesundheitliche Nutzung unterstützt. Steigende Trends zur Selbstmedikation fördern das Mengenwachstum weiter.
Wachstum bei biobasierten Inhaltsstoffen in Lebensmittel-, Pharma- und Kosmetikanwendungen
Biobasierte Inhaltsstoffe gewinnen aufgrund von Nachhaltigkeitszielen an Priorität in industriellen Lieferketten. Zitronensäure passt gut in diesen Übergang aufgrund ihrer fermentationsbasierten Produktion. Der Zitronensäuremarkt gewinnt durch die steigende Nachfrage nach erneuerbaren Rohstoffen in Lebensmitteln, Körperpflege und Pharma an Bedeutung. Große FMCG-Marken priorisieren natürliche Inhaltsstoffe, um den Sicherheitsbedenken der Verbraucher gerecht zu werden. In der Kosmetik wird Zitronensäure in Peelings, Cremes und Haut-pH-Regulatoren verwendet. Ihr ungiftiges Profil und die milde Säure erhöhen die Attraktivität von Produkten in grünen Schönheitsformulierungen. Das Wachstum von Zertifizierungsschemata für Naturprodukte begünstigt ihre Verwendung. Produzenten erweitern weiterhin die biobasierte Produktionskapazität, um die zukünftige Nachfrage zu decken.
- Zum Beispiel fermentiert Archer Daniels Midland Zitronensäure aus Maisglukose unter GMP/HACCP mit einem Rückstand bei der Zündung von maximal 0,05 %, was eine nicht-GVO-zertifizierte Versorgung für Kosmetik und Pharma unterstützt.
Markttrends
Verschiebung hin zu nicht-GVO- und organischen Zitronensäurequellen in der Lebensmittel- und Getränkeverarbeitung
Der Zitronensäuremarkt verschiebt sich hin zu nicht-GVO- und organischen Optionen in der Lebensmittelverarbeitung. Regulatorische Rahmenwerke und Verbraucherwächter drängen auf Transparenz bei der Beschaffung von Lebensmittelzutaten. Verarbeiter von Lebensmitteln in Europa und Nordamerika suchen zunehmend nach nicht-GVO-zertifizierten Zitronensäurezutaten. Hersteller heben diese Eigenschaften in der Produktkennzeichnung hervor, um das Vertrauen in die Marke zu stärken. Der Trend verstärkt sich bei Babynahrung, Bio-Säften und hochwertigen Backwaren. Organisch-säure-zertifizierte Einrichtungen erleben eine höhere Nachfrage von gesundheitsorientierten Einzelhändlern. Werkzeuge zur Rückverfolgbarkeit der Lieferkette erhöhen auch die Transparenz für ethisch beschaffte Rohstoffe. Diese Verschiebung verbessert die Preisgestaltungsmacht für zertifizierte Zitronensäureproduzenten.
- Zum Beispiel bietet Jungbunzlauer nicht-GVO-Zitronensäure an, die durch Fermentation aus nicht-GVO-Maisstärke hergestellt wird, verifiziert unter der EU-Bio-Verordnung (EG) Nr. 834/2007 mit vollständiger Rückverfolgbarkeit der Lieferkette.
Annahme von Zitronensäure in pflanzlichen und veganen Produktformulierungen
Die steigende Nachfrage nach veganen und pflanzlichen Alternativen erweitert die Verwendung von Zitronensäure als Stabilisator. Der Zitronensäuremarkt profitiert von seiner Kompatibilität mit pflanzlichen Proteinen und Milchalternativen. Hersteller von veganem Käse, Joghurts und Fertiggerichten verwenden Zitronensäure, um Geschmack und Textur zu erhalten. Sie hilft, Frische zu bewahren und Verfärbungen in pflanzlichen Zutaten zu verhindern. Marken verlassen sich auch auf sie zur Emulgierung in milchfreien Aufstrichen und Cremes. Die Kompatibilität mit Clean-Label fördert die Akzeptanz in globalen pflanzlichen Portfolios. Vegan-zertifizierte Kosmetikmarken verwenden Zitronensäure auch in pH-ausgleichenden Produkten. Diese Verschiebungen unterstützen die langfristige Nachfrage über traditionelle Lebensmittelanwendungen hinaus.
Wachsende Beliebtheit von Zitronensäure in Fermentations- und Biotechnologie-Produktionsketten
Zitronensäure spielt eine entscheidende Rolle in der Bioprozessierung als Puffer, Nährstoff und pH-Regler. Biotechnologie- und fermentationsbasierte Produktionssysteme verlassen sich während der Downstream-Verarbeitung auf Zitronensäure. Der Zitronensäuremarkt verzeichnet einen steigenden Verbrauch in der Enzymherstellung und auf mikrobiellen Fermentationsplattformen. Biopharma-Unternehmen nutzen sie, um die Stabilität in Fermentationstanks und Proteingewinnungssystemen zu erhalten. Auch Hersteller von pflanzenbasiertem Fleisch setzen Zitronensäure bei der Geschmacksentwicklung und zur Verhinderung von Verderb ein. Diese Anwendungsfälle wachsen weiterhin in den Bereichen Präzisionsfermentation und synthetische Biologie. Die Nachfrage steht im Einklang mit Innovationen in der biotechnologisch getriebenen Lebensmittelproduktion und bio-basierten Materialien. Ihre Skalierbarkeit unterstützt den breiten industriellen Einsatz.
- Zum Beispiel verwendet IFF (ehemals DuPont) pharmazeutische Zitronensäure mit einem Arsengehalt von ≤1 ppm als Puffer- und Chelatbildner in Enzymfermentationsprozessen. Diese Fermentationen wechseln typischerweise während der Produktion in eine Umgebung mit niedrigem pH-Wert (<3,0), um die Enzymausbeute zu maximieren und mikrobielle Kontamination zu minimieren, alles unter GMP-konformen Herstellungsbedingungen.
Einsatz von Zitronensäure in umweltfreundlichen Verpackungen und Materialabbau-Lösungen
Der Verpackungssektor experimentiert mit Zitronensäure für biologisch abbaubare und kompostierbare Materialien. Zitronensäurebasierte Polymere unterstützen die Entwicklung nachhaltiger Verpackungsalternativen. Der Zitronensäuremarkt erschließt diesen aufstrebenden Bereich, da Unternehmen Ziele der Kreislaufwirtschaft verfolgen. Forschungseinrichtungen arbeiten mit Verpackungsfirmen zusammen, um die Materialflexibilität und Haltbarkeitsstabilität zu verbessern. Landwirtschaftliche Mulchfolien und beschichtete Papierprodukte verwenden ebenfalls Zitronensäuremischungen. Der Fokus auf grüne Chemie ermöglicht die langfristige Einführung bei Ersatzprodukten für Einwegartikel. Start-ups im Bereich Bio-Verpackungen führen Formulierungen ein, die lebensmittelsichere Säuren wie Zitronensäure integrieren. Zukünftige regulatorische Vorstöße gegen Plastikmüll werden diese Nische weiter öffnen.
Analyse der Marktchancen
Volatilität in den Rohstofflieferketten und steigender Produktionskostendruck
Die Produktion von Zitronensäure hängt stark von zuckerbasierten Fermentationssubstraten wie Mais und Zuckerrohr ab. Globale landwirtschaftliche Störungen, Preisschwankungen und Handelsbarrieren schaffen Unsicherheit in der Verfügbarkeit von Rohstoffen. Der Zitronensäuremarkt sieht sich mit Kosteninflation in Verbindung mit Inputpreisen und Energiekosten konfrontiert. Lieferkettenverzögerungen in Versand- und Vertriebsnetzen verlangsamen die Lieferzeiten. Schwankende Wechselkurse beeinflussen die Preisgestaltung in importabhängigen Regionen. Der Wettbewerb mit kostengünstigen Produzenten in Asien drückt ebenfalls die Margen für globale Akteure. Regulatorische Kosten für eine sauberere Herstellung erhöhen die Gemeinkosten weiter. Diese Einschränkungen begrenzen die Flexibilität und beeinflussen die Preisgestaltung von langfristigen Verträgen.
Umwelt- und regulatorische Anforderungen an das Management von Fermentationsabfällen
Die Fermentation von Zitronensäure erzeugt große Mengen an flüssigem Abfall und Biomasserückständen. Die Abwasserbehandlung und die Entsorgung von Nebenprodukten bleiben wichtige regulatorische Herausforderungen. Der Zitronensäuremarkt steht unter Beobachtung hinsichtlich der Einhaltung von Umweltvorschriften durch regionale Behörden. Genehmigungen, Emissionsobergrenzen und Grenzwerte für die Wasserableitung erhöhen die Betriebskosten für mittelgroße Produzenten. Nachhaltigkeitszertifikate erfordern nun Daten über Wasserverbrauch und Kohlenstoffemissionen. Einige Produzenten müssen in sauberere Entsorgungstechnologien oder Abfall-zu-Energie-Systeme investieren. Die Modernisierung von Anlagen kann Expansionspläne verlangsamen, insbesondere in Schwellenländern. Diese Faktoren erhöhen die Eintrittsbarriere und begrenzen die Teilnahme kleinerer Hersteller.
Marktchancen
Wachsende Nachfrage nach Zitronensäure in den Segmenten Spezial-Nutraceuticals und funktionelle Getränke
Funktionelle Getränke und Nutraceuticals treiben die Nachfrage nach bioaktiven und natürlichen Säureregulatoren an. Der Zitronensäuremarkt profitiert von seiner breiten regulatorischen Zulassung und Kompatibilität mit verschiedenen Formaten. Sie spielt eine Schlüsselrolle in Brausetabletten, Immunboostern und Hydrationsgetränken. Globale Marken bringen neue Wellness-Produkte auf den Markt, die Geschmacksverstärker und pH-Regulatoren erfordern. Zitronensäure unterstützt die Verlängerung der Haltbarkeit und die Geschmacksuniformität in angereicherten Produkten. Aufgrund ihres Pufferbereichs und ihrer Sicherheit bleibt sie eine bevorzugte Wahl für die pH-Kontrolle.
Steigende Investitionen in lokale Produktionsstätten in Schwellenländern
Mehrere Schwellenländer unterstützen nun die lokale Produktion, um die Importabhängigkeit und das Lieferkettenrisiko zu verringern. Regierungen in Asien, Afrika und Lateinamerika bieten Anreize für die Herstellung von Lebensmittelzusatzstoffen. Der Zitronensäuremarkt expandiert in diesen Regionen durch Kapazitätserweiterungen und Joint Ventures. Diese Maßnahmen verkürzen die Lieferzeiten und gewährleisten den Zugang zu regulierten Produktformulierungen. Inländische Akteure gewinnen Preisvorteile und eine bessere regionale Marktkontrolle. Dieser Trend unterstützt auch die Schaffung von Arbeitsplätzen und Ziele der Selbstversorgung.
Marktsegmentierungsanalyse:
Nach Produkttyp wird der Zitronensäuremarkt nach Produkttyp in wasserfreie Zitronensäure und monohydratisierte Zitronensäure unterteilt. Wasserfreie Zitronensäure hält einen größeren Anteil aufgrund ihrer überlegenen Stabilität und längeren Haltbarkeit, was sie für trockene Anwendungen in Lebensmitteln, Pharmazeutika und industriellen Formulierungen geeignet macht. Monohydratisierte Zitronensäure findet zunehmende Verwendung in Getränke- und Kosmetikformulierungen, bei denen die Löslichkeit in Wasser entscheidend ist.
- Zum Beispiel betreibt Jungbunzlauer Canada Inc. eine verifizierte maximale Kapazität von 140.000 Tonnen Zitronensäure pro Jahr in seiner Anlage in Port Colborne.
Nach Anwendung bleibt der Bereich Lebensmittel & Getränke das dominierende Segment, angetrieben durch die weit verbreitete Verwendung von Zitronensäure als Konservierungs- und Aromastoff. Das Pharmazeutische Segment trägt stetig bei, unterstützt durch seine Verwendung in Brausetabletten, pH-Kontrolle und oralen Sirupen. Kosmetik & Körperpflege nutzen Zitronensäure in Formulierungen zur Exfoliation, pH-Regulierung und Produktkonservierung. Das Industriesegment, einschließlich Reinigungsmittel und Waschmittel, zeigt eine wachsende Nachfrage aufgrund des Trends zu biologisch abbaubaren Inhaltsstoffen.
Nach Lieferantentyp haben globale Lieferanten durch groß angelegte Operationen und internationale Vertriebsnetze eine starke Position. Regionale Produzenten bedienen mittelgroße Märkte mit lokalisierten Lieferketten und Kostenvorteilen. Aufstrebende Hersteller gewinnen in Entwicklungsländern an Boden, indem sie staatliche Unterstützung, Zugang zu heimischen Rohstoffen und wachsende Inlandsnachfrage nutzen. Jeder Lieferantentyp spielt eine entscheidende Rolle bei der Balance des globalen Angebots und der Erfüllung regionaler regulatorischer und Verbraucheranforderungen.
- Zum Beispiel beschäftigt Weifang Ensign Industry über 3.000 Mitarbeiter in modernisierten Produktionslinien mit einer Kapazität von 300.000 Tonnen Zitronensäure.
Segmentierung:
Nach Produkttyp
- Wasserfreie Zitronensäure
- Monohydrat-Zitronensäure
Nach Anwendung
- Lebensmittel & Getränke
- Pharmazeutika
- Kosmetik & Körperpflege
- Industriell
Nach Lieferantentyp
- Globale Lieferanten
- Regionale Produzenten
- Aufstrebende Hersteller
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Nordamerika
Die Größe des nordamerikanischen Zitronensäuremarktes wurde 2018 auf 1.137,50 Millionen USD geschätzt und soll bis 2024 auf 1.244,12 Millionen USD und bis 2032 auf 1.696,42 Millionen USD anwachsen, mit einer CAGR von 4,0 % im Prognosezeitraum. Nordamerika macht 2024 etwa 24,7 % des globalen Marktanteils aus. Es führt bei der Einführung von Zitronensäure in verpackten Lebensmitteln, Getränken und Pharmazeutika. Die Nachfrage nach Clean-Label- und Nicht-GVO-Zutaten unterstützt einen starken Volumenkonsum. Die USA bleiben das dominierende Land mit fortschrittlicher Produktion, F&E-Fähigkeiten und groß angelegten verarbeiteten Lebensmittelindustrien. Große Pharmaunternehmen in der Region verwenden Zitronensäure in oralen und injizierbaren Formulierungen. Die Einhaltung von Vorschriften mit GRAS-Status unterstützt breite Anwendungen. Das Segment der Haushaltsreinigung trägt aufgrund von Trends zu umweltfreundlichen Formulierungen erheblich bei. Effizienz in der Distribution und hohes Verbraucherbewusstsein sichern die starke Marktposition Nordamerikas.
Europa
Die Größe des Zitronensäuremarktes in Europa wurde 2018 mit 756,00 Millionen USD bewertet und soll bis 2024 auf 798,54 Millionen USD und bis 2032 auf 1.016,22 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 3,1 % im Prognosezeitraum. Europa repräsentiert im Jahr 2024 fast 15,8 % des globalen Marktanteils. Die hohe Nachfrage nach Zitronensäure in verarbeiteten Lebensmitteln, Milchprodukten und Süßwaren treibt das regionale Wachstum an. Strenge Lebensmittelsicherheitsvorschriften und Nachhaltigkeitsziele beeinflussen die Lieferantenauswahl. Europäische Kosmetikmarken verwenden Zitronensäure in organischen und veganen Formulierungen. Deutschland, Frankreich und das Vereinigte Königreich führen den regionalen Verbrauch in den Bereichen Pharmazie und Lebensmittel an. Auch industrielle Reinigungsmittel werden aufgrund von Phosphatverboten eingesetzt. Nachhaltigkeit und Rückverfolgbarkeit von Inhaltsstoffen sind oberste Beschaffungsprioritäten. Die Region unterstützt eine stabile Nachfrage durch reife Endverbrauchsindustrien.
Asien-Pazifik
Die Größe des Zitronensäuremarktes im Asien-Pazifik-Raum wurde 2018 mit 1.193,50 Millionen USD bewertet und soll bis 2024 auf 1.365,40 Millionen USD und bis 2032 auf 2.004,85 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 4,9 % im Prognosezeitraum. Der Asien-Pazifik-Raum hält den größten Anteil und macht 2024 27,7% des globalen Marktes aus. China und Indien treiben Produktion und Verbrauch durch groß angelegte Lebensmittel-, Getränke- und Pharmasektoren an. Exportorientierte Produktionszentren in China tragen zu globalen Lieferketten bei. Wachsende Mittelschichten befeuern die Nachfrage nach verpackten und verarbeiteten Lebensmitteln. Die inländische Pharmaherstellung schafft einen starken Bedarf an Hilfsstoffen wie Zitronensäure. Regulatorische Rahmenbedingungen entwickeln sich, um internationalen Standards zu entsprechen. Regionale Produzenten profitieren von der Verfügbarkeit kostengünstiger Rohstoffe. Wachsende Kosmetik- und Industrieanwendungen unterstützen das langfristige Wachstum.
Lateinamerika Die Größe des Zitronensäuremarktes in Lateinamerika wurde 2018 mit 224,00 Millionen USD bewertet und soll bis 2024 auf 246,00 Millionen USD und bis 2032 auf 311,99 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 3,1 % im Prognosezeitraum. Lateinamerika trägt im Jahr 2024 etwa 4,9 % des globalen Marktanteils bei. Brasilien und Argentinien sind wichtige Beitragszahler, mit wachsender Nachfrage aus der Lebensmittel- und Pharmaindustrie. Steigende Urbanisierung und der Konsum von verarbeiteten Lebensmitteln unterstützen die Nutzung in regionalen Märkten. Lokale Lieferanten konzentrieren sich darauf, Rohstoffe oder fertige Zitronensäure für das Mischen und die Formulierung zu importieren. Die Expansion der Pharmaindustrie und Trends bei Nahrungsergänzungsmitteln schaffen neue Wachstumschancen. Kosmetik- und Körperpflegemarken übernehmen Zitronensäure in sauberen Schönheitslinien. Wirtschaftliche Schwankungen beeinflussen Preis- und Beschaffungsstrategien. Das Marktwachstum ist stabil, wird jedoch von regionalen Handelsdynamiken beeinflusst.
Naher Osten
Die Größe des Zitronensäuremarktes im Nahen Osten wurde 2018 mit 112,00 Millionen USD bewertet und soll bis 2024 auf 114,84 Millionen USD und bis 2032 auf 138,35 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 2,4 % im Prognosezeitraum. Die Region repräsentiert im Jahr 2024 2,3 % des globalen Marktanteils. Die GCC-Länder führen die Nachfrage aufgrund eines höheren Verbrauchs von verarbeiteten Lebensmitteln, Getränken und pharmazeutischen Produkten an. Wachsende Einzelhandelsketten unterstützen das Wachstum verpackter Lebensmittel und erhöhen den Einsatz von Zitronensäure. Die Importabhängigkeit bleibt hoch aufgrund begrenzter lokaler Produktion. Regionale Pharmazentren in Saudi-Arabien und den VAE erhöhen die Nachfrage nach Hilfsstoffen. Industrielle Anwendungen bleiben begrenzt, expandieren jedoch mit der städtischen Entwicklung. Regulatorische Importe und Halal-Zertifizierungen beeinflussen die Lieferkettenstrategien. Die Marktreife entwickelt sich noch in vielen kleineren Volkswirtschaften.
Afrika
Der Markt für Zitronensäure in Afrika wurde 2018 mit 77,00 Millionen USD bewertet und soll bis 2024 auf 111,78 Millionen USD und bis 2032 auf 131,80 Millionen USD anwachsen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 1,7 % während des Prognosezeitraums. Afrika hält 2024 etwa 2,2 % des weltweiten Marktanteils. Südafrika ist das primäre Nachfragezentrum, mit wachsendem Bedarf in den Bereichen Lebensmittel, Getränke und Pharmazie. Das Wachstum der städtischen Bevölkerung und der steigende Verbrauch von verpackten Konsumgütern fördern die Marktsichtbarkeit. Aufgrund begrenzter lokaler Produktionskapazitäten dominieren Importe die Lieferkette. Kleine Hersteller sind auf importierte Zitronensäure für die Lebensmittelverarbeitung und Getränkekonservierung angewiesen. Die pharmazeutische Nutzung steigt mit Verbesserungen im Zugang zur öffentlichen Gesundheitsversorgung. Regionale regulatorische Lücken beeinflussen die Qualitätsstandardisierung. Langsames, aber stetiges Wachstum setzt sich in den Entwicklungsmärkten des Kontinents fort.
Analyse der Hauptakteure:
- Pfizer, Inc.
- Tate & Lyle PLC
- Danisco A/S
- Cargill
- Kenko Corporation
- ADM (Archer Daniels Midland Company)
Wettbewerbsanalyse:
Der Markt für Zitronensäure zeichnet sich durch eine konzentrierte Wettbewerbslandschaft aus, die von globalen Produzenten mit integrierten Lieferketten dominiert wird. Zu den führenden Akteuren gehören Cargill, ADM, Tate & Lyle und Danisco A/S, die alle Skaleneffekte, Technologie und diversifizierte Endverwendungsportfolios nutzen. Chinesische Hersteller halten aufgrund kostengünstiger Produktion und starker Exportorientierung einen erheblichen Volumenanteil. Globale Lieferanten konzentrieren sich auf Nicht-GVO-Zertifizierungen, umweltfreundliche Produktionspraktiken und kundenspezifische Anpassungen. Regionale Produzenten konkurrieren durch Preisgestaltung und lokale Beschaffungsvorteile. Marktteilnehmer investieren in Kapazitätserweiterung, Fermentationseffizienz und Abfallreduzierung, um die Margen zu erhalten. Strategische Maßnahmen wie Fusionen, Produkteinführungen und regionale Vertriebspartnerschaften prägen die Wettbewerbsmomentum. Der Markt für Zitronensäure entwickelt sich weiter mit steigender Nachfrage aus den Bereichen Lebensmittel, Pharmazie und Industrie, was die Notwendigkeit kontinuierlicher Innovation und regulatorischer Compliance antreibt. Akteure mit starker F&E und flexibler Fertigung behalten einen klaren Vorteil bei der Erfüllung sich ändernder Kundenanforderungen auf diversen globalen Märkten.
Neueste Entwicklungen:
- Im Juli 2024 erwarb Tate & Lyle CP Kelco, einen in den USA ansässigen Hersteller von natürlichen Spezialzutaten, einschließlich Citrusfaser, für etwa 1,8 Milliarden US-Dollar, um seine Plattformen für Süßung, Mundgefühl und Anreicherung in den Zitronensäure- und verwandten Märkten zu stärken.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Anwendung, Lieferantentyp. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsaussichten:
- Die steigende Nachfrage nach Clean-Label-Zutaten wird die Akzeptanz von Zitronensäure in Lebensmittel- und Getränkekategorien beschleunigen.
- Pharmazeutische und nutraceutical Anwendungen werden sich aufgrund der steigenden Nachfrage nach pH-Regulatoren und Hilfsstoffen ausweiten.
- Nachhaltige Beschaffung und fermentationsbasierte Produktionsmethoden werden zukünftige Lieferantenstrategien prägen.
- Industrielle Reinigungs- und Waschmittelformulierungen werden weiterhin auf Zitronensäure als Phosphatalternative umstellen.
- Regionale Produzenten in Asien-Pazifik und Lateinamerika werden ihre Betriebe ausweiten, um die wachsende Inlandsnachfrage zu decken.
- Produktinnovationen in Brausetabletten und funktionalen Getränken werden das Potenzial für nachgelagerte Anwendungen stärken.
- Digitale Rückverfolgbarkeit und Zutatenzertifizierung werden im globalen Handel und in der Lieferkettenkonformität unerlässlich.
- Globale Lieferanten werden in Kapazitätserweiterungen investieren, um die steigende Nachfrage und Versorgungssicherheit auszugleichen.
- Kosmetik- und Körperpflegeformulierungen werden zunehmend Zitronensäure zur pH-Balance und natürlichen Konservierung verwenden.
- Regulatorischer Druck auf chemische Zusatzstoffe wird mehr Industrien zu Zitronensäure-basierten Alternativen drängen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Zitronensäure und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Zitronensäuremarkt voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Zitronensäuremarktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Zitronensäuremarktes antreiben?
Wer sind die führenden Unternehmen im Zitronensäuremarkt?
Welche Region hatte 2024 den größten Anteil am Zitronensäuremarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Zitronensäuremarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Zitronensäuremarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3,880.69 million → 2032: USD 5,299.62 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Zitronensäuremarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Zitronensäuremarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Zitronensäuremarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Zitronensäuremarkt Market Drivers
- 3.3 Zitronensäuremarkt Market Restraints & Challenges
- 3.4 Zitronensäuremarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Zitronensäuremarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Zitronensäuremarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Zitronensäuremarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Zitronensäuremarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Zitronensäuremarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Zitronensäuremarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Zitronensäuremarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Zitronensäuremarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Zitronensäuremarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Zitronensäuremarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Zitronensäuremarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Zitronensäuremarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Zitronensäuremarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Zitronensäuremarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Zitronensäuremarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Zitronensäuremarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Zitronensäuremarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Zitronensäuremarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Zitronensäuremarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
