
Marktübersicht
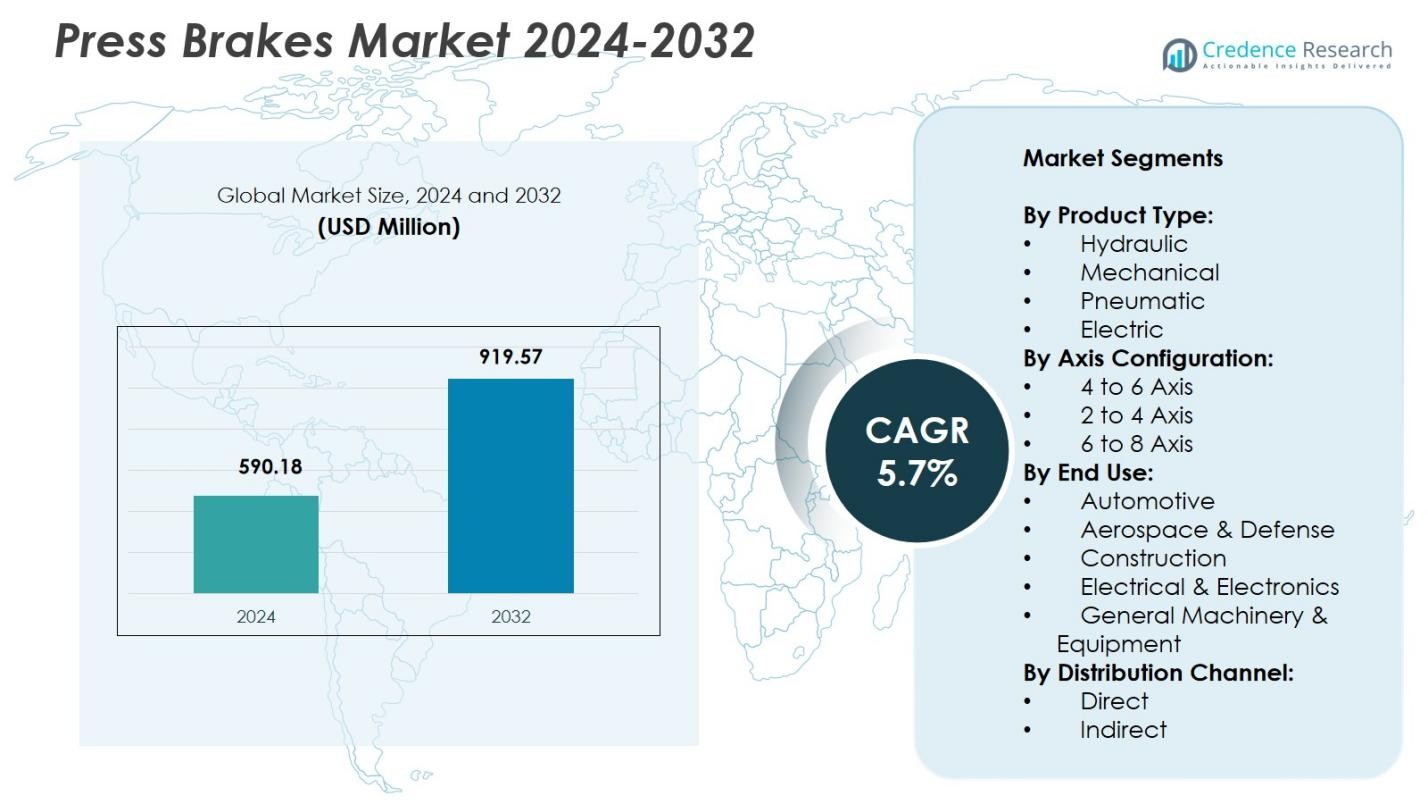
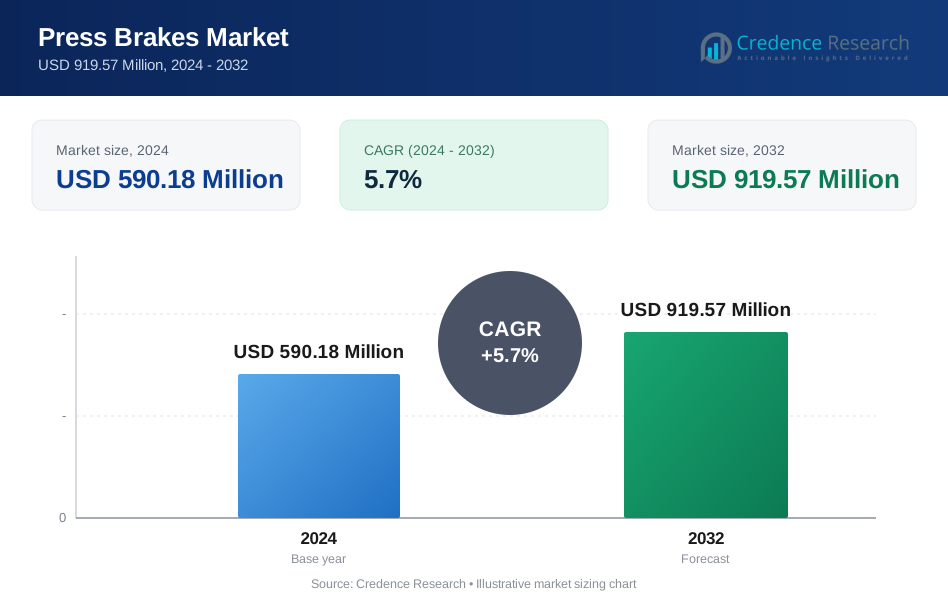
Der Markt für Abkantpressen wurde 2024 auf 590,18 Millionen USD geschätzt und soll bis 2032 919,57 Millionen USD erreichen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,7 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Abkantpressen 2024 | USD 590,18 Millionen |
| Markt für Abkantpressen, CAGR | 5,7% |
| Marktgröße für Abkantpressen 2032 | USD 919,57 Millionen |
Der Markt für Abkantpressen wird von führenden Herstellern wie TRUMPF, Amada, Bystronic, Accurpress, Durma, ERMAKSAN, LVD, Cincinnati, Haco und Baykal geprägt, die alle darauf abzielen, die CNC-Präzision, Automatisierung und energieeffiziente Biegetechnologien zu verbessern. Diese Unternehmen stärken ihre Präsenz durch fortschrittliche Mehrachsensysteme, elektrische und hybride Modelle sowie intelligente Steuerungssoftware, die eine hochpräzise Metallbearbeitung unterstützen. Ständige Produktinnovationen und erweiterte Servicenetzwerke ermöglichen es diesen Akteuren, verschiedene Endverbrauchsindustrien wie Automobil, Luft- und Raumfahrt sowie Bauwesen zu bedienen. Der asiatisch-pazifische Raum entwickelte sich 2024 mit einem Anteil von 34,6% zur führenden Region, angetrieben durch rasche Industrialisierung und starke Fertigungsaktivitäten.
Markteinblicke
- Der Markt für Abkantpressen erreichte 2024 590,18 Millionen USD und wird bis 2032 mit einer CAGR von 5,7 % wachsen.
- Das Marktwachstum wird durch die steigende Nachfrage nach präziser Metallbearbeitung in den Bereichen Automobil, Luft- und Raumfahrt sowie Bauwesen angetrieben, unterstützt durch zunehmende Automatisierung in den Fertigungsprozessen.
- Zu den wichtigsten Trends gehören die Einführung von elektrischen und hybriden Abkantpressen, die zunehmende Integration von CNC- und Mehrachsentechnologien sowie die wachsende Implementierung von IoT-fähigen Überwachungssystemen.
- Große Akteure wie TRUMPF, Amada, Bystronic, Accurpress, Durma und ERMAKSAN erweitern ihre Portfolios mit fortschrittlichen Biegetechnologien, während hydraulische Abkantpressen das Produktsegment mit einem Anteil von 46,8 % anführen.
- Der asiatisch-pazifische Raum führt den globalen Markt mit einem Anteil von 34,6 % an, gefolgt von Nordamerika mit 29,4 % und Europa mit 27,1 %, was auf starke Industrialisierung, Automatisierung und großangelegte Fertigungsaktivitäten zurückzuführen ist.
 Marktsegmentierungsanalyse:
Nach Produkttyp
Hydraulische Abkantpressen dominierten das Produkttypsegment mit einem Anteil von 46,8 % im Jahr 2024, angetrieben durch ihre hohe Kraftausgabe, Anpassungsfähigkeit für dicke Metallbleche und Zuverlässigkeit in kontinuierlichen industriellen Operationen. Ihre präzisen Biegefähigkeiten, verbesserten Sicherheitsmerkmale und Kompatibilität mit CNC-Steuerungen unterstützen die großangelegte Fertigung in den Bereichen Automobil, Bauwesen und Schwermaschinen. Mechanische Abkantpressen hielten einen bemerkenswerten Anteil aufgrund ihrer Hochgeschwindigkeitsoperation für wiederholte Biegeaufgaben, während pneumatische und elektrische Modelle aufgrund von Energieeffizienz und reduziertem Wartungsaufwand im leichten bis mittleren Bereich an Bedeutung gewannen. Die zunehmende Automatisierung und Nachfrage nach Präzision stärken weiterhin die Dominanz der hydraulischen Modelle.
- Zum Beispiel verfügen die CNC-Hydraulikpressen der Serien Falcon und Griffon von Hindustan Hydraulics über synchronisierte Bettreferenztechnologie und direkte Winkelprogrammierung für präzise Parallelität und genaue Biegungen unter anspruchsvollen Bedingungen.
Nach Achsenkonfiguration
Die 4- bis 6-Achsen-Konfiguration führte den Markt mit einem Anteil von 41,3 % im Jahr 2024 an, unterstützt durch ihr Gleichgewicht von Flexibilität, Präzision und Kosteneffizienz für komplexe Biegeanwendungen. Diese Systeme ermöglichen synchronisierte Mehrachsenbewegungen, verbessern die Wiederholbarkeit und die Einrichtungseffizienz in mittel- bis hochvolumigen Produktionsumgebungen. Das Segment der 2- bis 4-Achsen folgte aufgrund seiner Eignung für grundlegende und moderate Biegeaufgaben in kleinen Fertigungseinheiten, während die 6- bis 8-Achsen-Systeme fortgeschrittene Anforderungen in der Luft- und Raumfahrt sowie der Automobilindustrie erfüllten. Die zunehmende Einführung von CNC-Systemen und strengere Toleranzanforderungen stärken das Wachstum von Mehrachsenkonfigurationen.
- Zum Beispiel bietet das Modell 200 CNC-B von Hines Bending Systems eine 3-Achsen-Servosteuerung für den Abstand zwischen den Biegungen, die Biegeebene und den Biegewinkel bei Rohren bis zu 2,5″ Außendurchmesser x 0,200″ Wandstärke, mit einer Wiederholgenauigkeit von 0,1°/0,1 mm für Auspuff- und Automobilteile.
Nach Endverwendung
Der Automobilsektor dominierte das Endverwendungssegment mit einem Anteil von 32,5 % im Jahr 2024, angetrieben durch die wachsende Produktion von Fahrzeugkarosserieteilen, Chassisstrukturen und maßgeschneiderten Metallteilen, die präzises und wiederholbares Biegen erfordern. Die zunehmende Expansion der EV-Produktion unterstützt weiterhin die Aufrüstung von Geräten in Fertigungsanlagen. Der Luft- und Raumfahrt- sowie Verteidigungssektor zeigte eine starke Akzeptanz für das Formen von Leichtmetalllegierungen mit hoher Genauigkeit, während die Nachfrage im Bauwesen aus der strukturellen Metallfertigung resultierte. Elektrik und Elektronik sowie allgemeine Maschinen trugen stetig durch die Herstellung von Gehäusen, Paneelen und Ausrüstungsteilen bei. Die industrielle Modernisierung und Automatisierung beschleunigen weiterhin die Akzeptanz in allen Endverwendungssegmenten.
Wichtige Wachstumsfaktoren
Erweiterung der präzisen Metallverarbeitung
Die steigende Nachfrage nach hochpräzisen Metallkomponenten in den Bereichen Automobil, Luft- und Raumfahrt, Bauwesen und Maschinenbau treibt die starke Akzeptanz fortschrittlicher Abkantpressen voran. Hersteller verlassen sich zunehmend auf Präzisionsbiegungssysteme, um strengere Toleranzen, schnellere Durchlaufzeiten und höhere Produktionsvolumina zu erreichen. CNC-gesteuerte hydraulische und elektrische Modelle unterstützen die Mehrachsensteuerung, automatisierte Anpassungen und reduzieren menschliche Fehler, was die Produktivität und Konsistenz verbessert. Da die Industrien auf leichte Materialien und maßgeschneiderte Fertigung umsteigen, erleben Abkantpressen, die komplexe, präzise Formgebungsoperationen durchführen können, weiterhin eine steigende Nachfrage.
- Zum Beispiel verfügen die Abkantpressen der TRUMPF TruBend Serie 8000 über automatische Winkelmesssysteme wie ACB Wireless oder ACB Laser zur Echtzeit-Rückfederkorrektur und bis zu 6 CNC-gesteuerte Hinteranschlagachsen, die präzises Biegen von dicken Blechen in anspruchsvollen Anwendungen unterstützen.
Steigende industrielle Automatisierung und Digitalisierung
Die Automatisierung transformiert die Fertigungsabläufe und treibt Hersteller dazu, intelligente Abkantpressen zu übernehmen, die mit Sensoren, Robotik und digitalen Überwachungssystemen integriert sind. CNC- und servogesteuerte Technologien verbessern die Betriebseffizienz, verkürzen die Einrichtungszeit und ermöglichen einen schnellen Wechsel zwischen Teilegeometrien. Diese Fähigkeiten unterstützen schlanke Fertigungsinitiativen und Industrie 4.0-Programme in globalen Produktionsstätten. Automatisierte Materialhandhabung, Werkzeugwechsel und Echtzeitleistungsanalysen erhöhen den Durchsatz weiter, während die Betriebskosten gesenkt werden, was moderne Abkantpressen zu wesentlichen Investitionen in hochautomatisierten Fertigungsumgebungen macht.
- Zum Beispiel verfügt die B3-Abkantpresse von Salvagnini über ATA- und AU-TO-Systeme, die Werkzeuglängen automatisch anpassen und Werkzeugeinrichtungen vervollständigen, was die Produktion von Kits und Einzelstücken mit Hinteranschlägen mit bis zu 9 Achsen für Flexibilität unterstützt.
Wachstum in Infrastruktur und Fertigungsausweitung
Die zunehmende Infrastrukturentwicklung und industrielle Expansion in aufstrebenden und entwickelten Märkten tragen erheblich zur Nachfrage nach Abkantpressen bei. Bauprojekte erfordern Strukturstahl, Träger, Halterungen und architektonische Metallkomponenten, die mit hoher Präzision geformt werden. Gleichzeitig fördert das Wachstum in der Maschinen- und Geräteproduktion sowie bei erneuerbaren Energieinstallationen den Bedarf an robusten Blechbearbeitungsfähigkeiten. Von der Regierung geführte Fertigungsanreize und Kapazitätserweiterungen in den Automobil- und Schwerindustriebranchen stärken zudem die Aufrüstung von Geräten und unterstützen das anhaltende Marktwachstum für Hochleistungsabkantpressen.
Wichtige Trends & Chancen
Einführung von elektrischen und energieeffizienten AbkantpressenHersteller verfolgen zunehmend energieeffiziente Produktionslösungen, was das Interesse an elektrischen Abkantpressen steigert, die einen geringeren Stromverbrauch, einen leiseren Betrieb und weniger Wartung bieten. Ihre überlegene Präzision und sofortige Reaktionsfähigkeit machen sie attraktiv für die Elektronik-, Luft- und Raumfahrt- sowie Hochpräzisionsfertigung. Nachhaltigkeitsvorschriften und Kostensparinitiativen ermutigen Einrichtungen, ältere hydraulische Systeme zu ersetzen. Dieser Wandel eröffnet Chancen für Anbieter, die hybride und vollständig elektrische Systeme anbieten, die auf Geschwindigkeit, Genauigkeit und Umweltverträglichkeit optimiert sind und die langfristige Marktransformation hin zu umweltfreundlicheren Fertigungstechnologien verstärken.
- Zum Beispiel verwendet die adaptive B3-Abkantpresse von Salvagnini Direktantriebs-Servomotoren zur Echtzeit-Energieoptimierung und erreicht Annäherungsgeschwindigkeiten von bis zu 250 mm/s ohne Hydrauliköl für eine sauberere, hochpräzise Kit-Produktion.
Integration von Smart-Technologien und vernetzten Systemen
Die zunehmende Integration von IoT, digitalen Zwillingen und cloudverbundenen Überwachungstools ermöglicht vorausschauende Wartung, verbesserte Prozessoptimierung und verbesserte Qualitätskontrolle in Abkantpressenbetrieben. Diese Technologien helfen Herstellern, Ausfallzeiten zu reduzieren, die Lebensdauer der Geräte zu verlängern und eine konsistente Leistung in Multi-Maschinen-Umgebungen zu erreichen. Echtzeit-Datenvisualisierung und KI-gesteuerte Biegesimulationen unterstützen schnellere Programmierung und reduzierte Ausschussraten. Während Fertigungseinrichtungen modernisieren und Industrie 4.0-Rahmenwerke übernehmen, wächst die Nachfrage nach intelligenten, vernetzten Abkantpressen mit fortschrittlichen Automatisierungsfunktionen weiter.
- Zum Beispiel integrieren die intelligenten Abkantpressensysteme von HARSLE digitale Zwillingsplattformen mit robotischer Automatisierung, sodass Benutzer Biegeprogramme aus der Ferne hochladen, die Maschinenleistung einschließlich Biegekraft und Öltemperatur überwachen und vorausschauende Wartung über ein sicheres, cloudbasiertes Dashboard für 24/7 unbeaufsichtigte Operationen verwalten können.
Wichtige Herausforderungen
Hohe Anfangsinvestitionen und Aufrüstungskosten
Fortschrittliche CNC-, Mehrachsen- und elektrische Abkantpressen erfordern erhebliche Kapitalinvestitionen, was für kleine und mittlere Fertigungsbetriebe Barrieren schafft. Die Kosten steigen weiter mit Automatisierungsmodulen, Werkzeugwechslern und digitalen Konnektivitätsfunktionen, was groß angelegte Aufrüstungen finanziell herausfordernd macht. Trotz langfristiger Betriebseffizienz verzögern viele Hersteller die Modernisierung aufgrund von Budgetbeschränkungen. Diese Herausforderung ist in Entwicklungsmärkten ausgeprägter, wo der Zugang zu Finanzierung und technischem Fachwissen begrenzt bleibt, was die Einführung von Biegetechnologien der nächsten Generation verlangsamt.
Fachkräftemangel und Programmierkomplexität
Der Betrieb moderner Abkantpressen erfordert eine qualifizierte Belegschaft, die in der Lage ist, CNC-Systeme zu programmieren, Mehrachsen-Biegealgorithmen zu verstehen und automatisierte Arbeitsabläufe zu verwalten. Anhaltende Arbeitskräftemängel in der Fertigungsindustrie führen zu betrieblichen Engpässen und schränken Produktivitätssteigerungen durch fortschrittliche Ausrüstung ein. Die Komplexität der Teileinrichtung, der Werkzeugauswahl und der Biegefolgeprogrammierung erhöht die Schulungsanforderungen. Obwohl die Automatisierung die manuelle Arbeitsbelastung reduziert, bleibt der Bedarf an hochqualifizierten Technikern entscheidend, was eine Herausforderung für Hersteller darstellt, die in technologisch fortschrittliche Metallumgebungen übergehen.
Regionale Analyse
Nordamerika
Nordamerika hielt 2024 einen Anteil von 29,4 %, angetrieben durch die starke Nachfrage aus den Bereichen Automobil, Luft- und Raumfahrt, Bauwesen und Industriemaschinen. Die Region profitiert von fortschrittlichen Fertigungskapazitäten, der schnellen Einführung von CNC- und automatisierten Abkantpressen sowie starken Investitionen in die Modernisierung der Metallverarbeitung. Die Präsenz großer OEMs und eines ausgereiften Fertigungsökosystems unterstützt stetige Ersatzzyklen für Ausrüstungen. Das Wachstum wird durch Reshoring-Initiativen und die erhöhte Produktion von EV-Komponenten, strukturellen Metallprodukten und präzisionsgefertigten Teilen weiter gestärkt. Der Ausbau der Infrastruktur und die industrielle Automatisierung stärken weiterhin die Marktexpansion in den Vereinigten Staaten und Kanada.
Europa
Europa machte 2024 einen Anteil von 27,1 % aus, unterstützt durch das fortschrittliche Ingenieurwissen der Region und die hohe Akzeptanz energieeffizienter elektrischer und hybrider Abkantpressen. Die starke Nachfrage aus Automobilproduktionszentren, Luft- und Raumfahrtclustern und Maschinenbauern treibt kontinuierliche Ausrüstungsupgrades an. Die Region legt Wert auf nachhaltige Produktion und Präzisionsengineering, was den verstärkten Einsatz von Mehrachsen-CNC-Systemen fördert. Deutschland, Italien und Frankreich führen den regionalen Verbrauch aufgrund ihrer umfangreichen Metallverarbeitungsindustrien an. Fortgesetzte Investitionen in Automatisierung, Robotik-Integration und intelligente Fertigungstechnologien stärken Europas starke Position auf dem globalen Markt für Abkantpressen weiter.
Asien-Pazifik
Der asiatisch-pazifische Raum dominierte den globalen Markt mit einem Anteil von 34,6 % im Jahr 2024, angetrieben durch die rasche Industrialisierung, den großflächigen Ausbau der Fertigung und erhebliche Investitionen in die Automobil-, Elektronik- und Bausektoren. China, Japan, Südkorea und Indien führen die Nachfrage aufgrund umfangreicher Fertigungsaktivitäten und der Präsenz großer OEM-Cluster an. Wachsende Infrastrukturprojekte, die Einführung von Werkzeugmaschinen und staatlich geförderte Fertigungsanreize beschleunigen den Kauf von Ausrüstungen. Der Wandel der Region hin zu automatisierten CNC-Abkantpressen und hochpräzisen Biegesystemen unterstützt ein stärkeres Wachstum. Der Ausbau exportorientierter Industrien und die steigende Produktion von Metallkomponenten stärken die Führungsposition des asiatisch-pazifischen Raums auf dem globalen Markt weiter.
Lateinamerika
Lateinamerika hielt 2024 einen Anteil von 5,4 %, angetrieben durch die allmähliche industrielle Entwicklung und die steigende Nachfrage nach Metallverarbeitung in der Automobilmontage, im Bauwesen und im allgemeinen Ingenieurwesen. Brasilien und Mexiko bleiben aufgrund ihrer wachsenden Fertigungsbasen und der Einführung von CNC-fähigen hydraulischen Abkantpressen wichtige Märkte. Infrastrukturmodernisierungsprojekte und das Wachstum der Konsumgüterproduktion unterstützen die zusätzliche Nachfrage nach Ausrüstungen. Trotz wirtschaftlicher Schwankungen tragen ausländische Investitionen in Industrieanlagen und Automobilzulieferketten zu einem positiven Wachstumsausblick bei. Das steigende Interesse an Automatisierung und energieeffizienten Systemen prägt weiterhin die Technologieakzeptanz in der Region.
Mittlerer Osten & Afrika
Die Region Naher Osten & Afrika erfasste 2024 einen Anteil von 3,5 %, beeinflusst durch wachsende Bautätigkeit, Infrastrukturausbau und steigende Investitionen in die Metallverarbeitungsindustrie. Die Golfstaaten treiben die Nachfrage durch großangelegte Industrieprojekte, Fertigungshöfe und Maschinenproduktion an. Südafrika und die VAE zeigen eine zunehmende Einführung von CNC-gesteuerten hydraulischen und hybriden Abkantpressen, da die Fertigungskapazität erweitert wird. Obwohl die Region mit Qualifikations- und Technologielücken konfrontiert ist, schaffen Pläne zur industriellen Diversifizierung und staatlich unterstützte Initiativen zur industriellen Entwicklung Chancen für fortschrittliche Metallumformungsgeräte. Der Trend zu modernen Fertigungsanlagen unterstützt weiterhin das langfristige Marktwachstum.
Marktsegmentierungen:
Nach Produkttyp:
- Hydraulisch
- Mechanisch
- Pneumatisch
- Elektrisch
Nach Achsenkonfiguration:
- 4 bis 6 Achsen
- 2 bis 4 Achsen
- 6 bis 8 Achsen
Nach Endverwendung:
- Automobil
- Luft- und Raumfahrt & Verteidigung
- Bau
- Elektro & Elektronik
- Allgemeine Maschinen & Ausrüstung
Nach Vertriebskanal:
- Direkt
- Indirekt
Nach Geographie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Staaten
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für Abkantpressen umfasst führende Hersteller wie TRUMPF, Amada, Bystronic, Accurpress, Durma, ERMAKSAN, LVD, Cincinnati, Haco und Baykal. Diese Unternehmen konzentrieren sich darauf, ihre Marktposition durch die Weiterentwicklung von CNC-Präzision, Automatisierung und energieeffizienten Biegetechnologien zu stärken. Viele investieren in Innovationen bei hybriden und elektrischen Abkantpressen, die eine Hochgeschwindigkeitsproduktion, einen reduzierten Energieverbrauch und überlegene Genauigkeit unterstützen. Strategische Initiativen wie Produktaufrüstungen, regionale Expansion und Partnerschaften mit Automatisierungs- und Softwareanbietern helfen, ihren technologischen Vorsprung zu verbessern. Hersteller integrieren zunehmend IoT-Konnektivität, KI-unterstützte Programmierung und Mehrachsen-Steuerungssysteme, um der steigenden Nachfrage nach intelligenten Fertigungslösungen gerecht zu werden. Kontinuierliche Investitionen in F&E und kundenspezifische Anpassungen differenzieren die Hauptakteure weiter, da sich die Metallverarbeitungsindustrien weltweit ausweiten.
Analyse der Hauptakteure
Aktuelle Entwicklungen
- Im März 2025 führte TRUMPF die TruBend 1000 Serie Abkantpresse mit dem Right Angle (RA) Steuerungssystem für vereinfachte Programmierung auf den US-amerikanischen und kanadischen Märkten ein.
- Im August 2025 brachte HACO die OptiForm Abkantpresse auf den Markt, eine neue Generation von Biegemaschinen, die für verbesserte Benutzerfreundlichkeit und kosteneffiziente Fertigung konzipiert ist.
- Im Juli 2025 führte HACO die OptiForm 30150 CNC-Abkantpresse auf dem Markt in Großbritannien und Irland ein.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Achsenkonfiguration, Endnutzung, Vertriebskanal und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach fortschrittlichen CNC- und Mehrachsen-Abkantpressen wird weiter steigen, da die Industrie Präzision und Automatisierung priorisiert.
- Die Einführung von elektrischen und hybriden Abkantpressen wird sich beschleunigen, da der Fokus auf Energieeffizienz und Nachhaltigkeit wächst.
- Die Integration von IoT, KI und intelligenten Überwachungsfunktionen wird die nächste Generation von Biegesystemen prägen.
- Die Expansion der Automobil- und EV-Fertigung wird den Verbrauch von hochpräzisen Metallbiegegeräten steigern.
- Die Luft- und Raumfahrt- sowie Verteidigungssektoren werden verstärkt in Präzisionsformtechnologien für Leichtbaumaterialien investieren.
- Der Bau- und Infrastrukturausbau wird das anhaltende Wachstum in Anwendungen für schwere Abkantpressen unterstützen.
- Fertiger werden sich zunehmend auf vollautomatisierte Biegezellen mit robotergestützter Handhabung und digitaler Programmierung verlagern.
- Die Nachfrage nach maßgeschneiderten und flexiblen Biegelösungen wird wachsen, da die Produktion auf kleinere Losgrößen umstellt.
- In Schwellenmärkten wird die schnelle Einführung von CNC-fähigen Systemen zu beobachten sein, da die Industrialisierung voranschreitet.
- Gerätehersteller werden sich stärker auf Schulungen, Serviceunterstützung und digitale Lösungen konzentrieren, um dem Fachkräftemangel zu begegnen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Abkantpressen und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Abkantpressen voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für Abkantpressen hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Abkantpressen antreiben?
Wer sind die führenden Unternehmen im Markt für Abkantpressen?
Welche Region hatte 2024 den größten Anteil am Markt für Abkantpressen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Abkantpressen-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Abkantpressen-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 590.18 Million → 2032: USD 919.57 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Abkantpressen-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Abkantpressen-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Abkantpressen-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Abkantpressen-Markt Market Drivers
- 3.3 Abkantpressen-Markt Market Restraints & Challenges
- 3.4 Abkantpressen-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Abkantpressen-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Abkantpressen-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Abkantpressen-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Abkantpressen-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Abkantpressen-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Abkantpressen-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Abkantpressen-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Abkantpressen-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Abkantpressen-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Abkantpressen-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Abkantpressen-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Abkantpressen-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Abkantpressen-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Abkantpressen-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Abkantpressen-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Abkantpressen-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Abkantpressen-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Abkantpressen-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Abkantpressen-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
