
Marktübersicht:
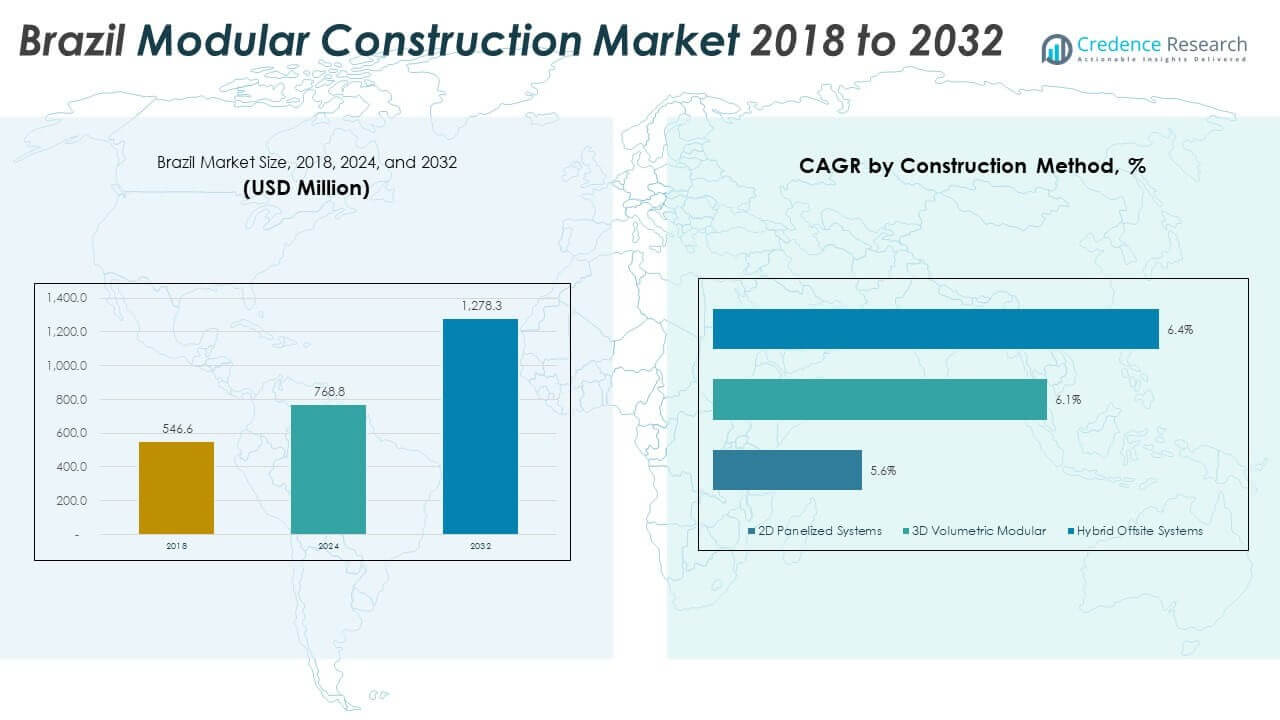
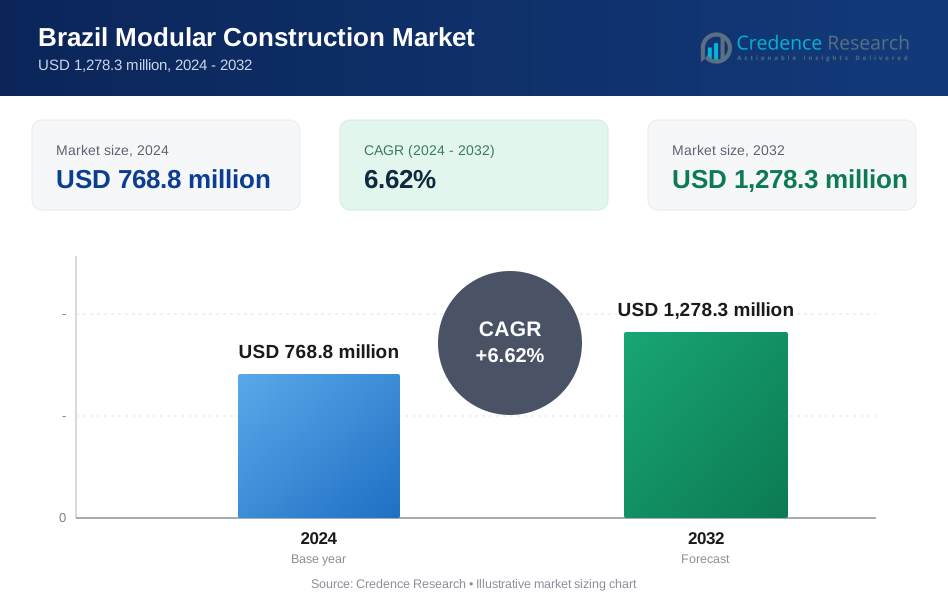
Der Markt für modulare Bauweise in Brasilien wurde 2018 mit 546,6 Millionen USD bewertet und soll bis 2024 auf 768,8 Millionen USD und bis 2032 auf 1.278,3 Millionen USD anwachsen, bei einer CAGR von 6,62 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für modulare Bauweise in Brasilien 2024 | 768,8 Millionen USD |
| Markt für modulare Bauweise in Brasilien, CAGR | 6,62% |
| Marktgröße für modulare Bauweise in Brasilien 2032 | 1.278,3 Millionen USD |
Das Marktwachstum wird durch die steigende Nachfrage nach schnelleren Bauzeiten, Kostenkontrolle und reduzierter Abhängigkeit von Arbeitskräften angetrieben. Entwickler bevorzugen modulare Techniken für gleichbleibende Qualität, reduzierte Störungen vor Ort und bessere Planbarkeit von Projekten. Investitionen der Regierung in Projekte für öffentlichen Wohnungsbau, Bildung und Gesundheitswesen fördern die modulare Einführung weiter. Die Fähigkeit, Genehmigungen zu vereinfachen und die Lieferung zu beschleunigen, steht im Einklang mit den nationalen Infrastrukturzielen. Industrie- und Gewerbesektoren nutzen modulare Systeme, um Durchlaufzeiten zu verkürzen. Nachhaltigkeitsvorschriften fördern ebenfalls den Wechsel zu modularen Formaten. Diese Faktoren positionieren die modulare Bauweise als skalierbare und kosteneffiziente Lösung.
Die Südostregion führt den Markt aufgrund hoher Urbanisierung, Immobilienaktivität und unterstützender Infrastruktur an. São Paulo und Rio de Janeiro verankern die Nachfrage mit einer sektorübergreifenden modularen Einführung. Die Südregion expandiert mit der Aufnahme in Gesundheits- und institutionelle Projekte. Die Nordost- und Zentralwestregionen sind aufstrebende Märkte, unterstützt durch Wohnungsbauprogramme und Einsätze an abgelegenen Standorten. Die Nordregion gewinnt durch Initiativen des öffentlichen Sektors und industrielle Anwendungen in abgelegenen Gebieten an Bedeutung. Modulare Methoden helfen, logistische und arbeitsbezogene Herausforderungen in verschiedenen geografischen Gebieten zu überwinden.
Markteinblicke
- Der modulare Baumarkt in Brasilien wurde 2018 mit 546,6 Millionen USD bewertet, wuchs bis 2024 auf 768,8 Millionen USD und soll bis 2032 1.278,3 Millionen USD erreichen, mit einer CAGR von 6,62 %.
- Die Südostregion führte mit einem Marktanteil von etwa 45 %, angetrieben durch hohe urbane Dichte und Immobiliennachfrage. Die Südregion folgte mit rund 22 %, unterstützt durch Wachstum im Bildungs- und Gesundheitswesen. Der Nordosten hielt fast 18 %, unterstützt durch öffentliche Wohnungsbauprogramme und Infrastrukturbedarfe.
- Die Zentral-West-Region ist die am schnellsten wachsende, mit einem Anteil von etwa 9 %, mit starker modularer Akzeptanz in industriellen Logistik- und Agrarinfrastrukturprojekten.
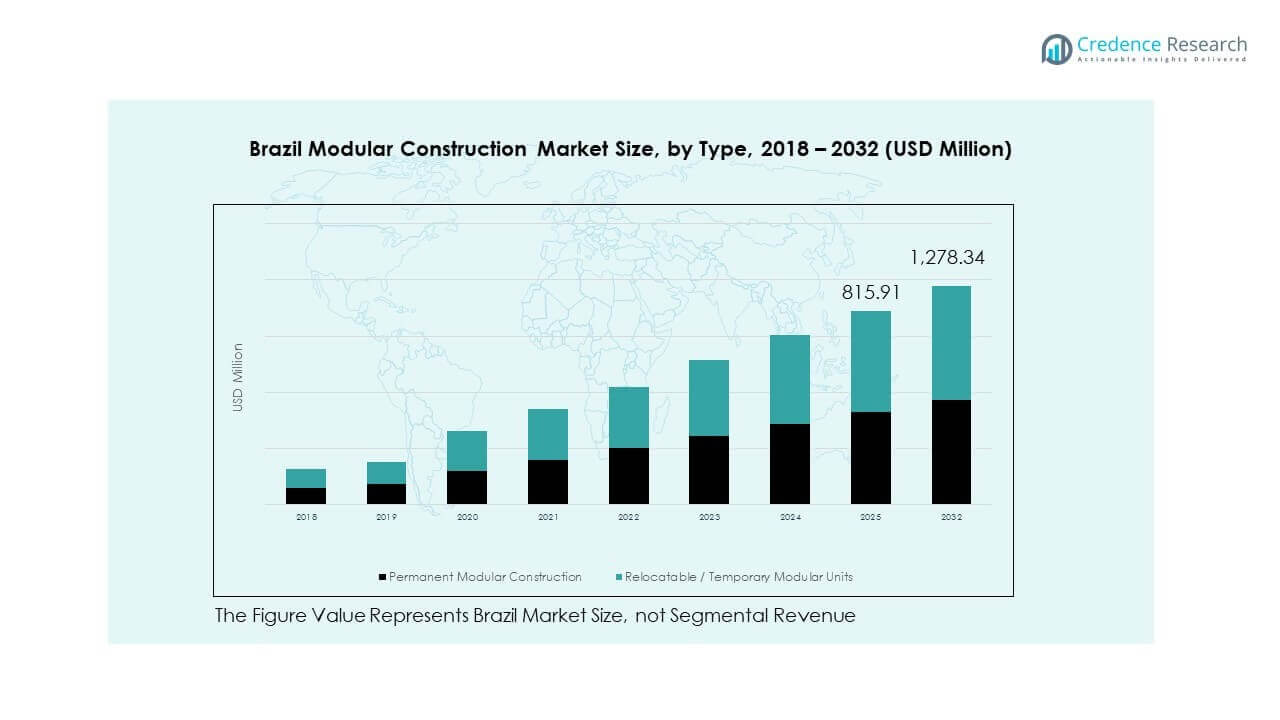
- Nach Typ machte die permanente modulare Bauweise 2024 einen geschätzten Anteil von 64 % aus, unterstützt durch die Nachfrage nach langfristigen Wohn- und Institutsgebäuden.
- Verlegbare oder temporäre Moduleinheiten hielten 2024 die verbleibenden 36 %, mit zunehmendem Einsatz in industriellen, miet- und notfallbedingten Einsatzbereichen.
Markttreiber
Steigende Nachfrage nach schnelleren und vorhersehbaren Bauzeiten
Der modulare Baumarkt in Brasilien gewinnt durch die Nachfrage nach schnellerer Projektausführung an Dynamik. Entwickler suchen kürzere Bauzyklen, um den Finanzierungsdruck zu reduzieren. Modulare Methoden verlagern die Arbeit in Fabriken mit festen Zeitplänen. Dieser Ansatz begrenzt wetterbedingte Verzögerungen, die in der traditionellen Bauweise häufig sind. Öffentliche Wohnungsbaugesellschaften bevorzugen Geschwindigkeit, um soziale Ziele zu erreichen. Private Bauherren schätzen vorhersehbare Zeitpläne für kommerzielle Projekte. Schnellere Fertigstellung verbessert den Cashflow und die Vermögensumschlagshäufigkeit. Es unterstützt die schnelle Skalierung über wiederholbare Gebäudedesigns hinweg.
Wachsende Wohnungsnot und Druck durch urbane Bevölkerung
Das Wachstum der städtischen Bevölkerung verstärkt die Wohnungsnachfrage in großen Städten. Der modulare Baumarkt in Brasilien adressiert Engpässe durch wiederholbare Wohneinheiten. Modulare Systeme unterstützen den Massenwohnungsbau mit einheitlicher Qualitätskontrolle. Die Knappheit an städtischem Land erhöht den Bedarf an vertikalen modularen Designs. Behörden bevorzugen standardisierte Einheiten für erschwingliche Wohnungsbauprogramme. Entwickler profitieren von reduzierten Störungen vor Ort in dicht besiedelten Gebieten. Schnellere Belegung hilft, dringende Wohnungsbedarfe zu decken. Das modulare Angebot passt gut zu langfristigen städtischen Planungszielen.
- Zum Beispiel lieferte CMC Módulos Construtivos Ltda in Mirassol, São Paulo, seit 1971 modulare Wohneinheiten für städtische Wohnprojekte, die eine wiederholbare Bereitstellung in dicht besiedelten Gebieten mit standardisierter Fabrikqualität ermöglichen.
Kostenkontrolle und Verbesserungen der Arbeitsproduktivität
Bauunternehmen stehen unter steigendem Druck durch Arbeits- und Materialkosten. Der modulare Baumarkt in Brasilien unterstützt eine bessere Kostenplanung durch Fabrikproduktion. Kontrollierte Umgebungen reduzieren Materialverschwendung und Nacharbeit. Unternehmen benötigen weniger Arbeiter vor Ort über kürzere Zeiträume. Dieses Modell verbessert die Produktivität pro Arbeitsstunde. Auftragnehmer gewinnen Kostensicherheit bei großangelegten Entwicklungen. Reduziertes Risiko vor Ort senkt Versicherungs- und Sicherheitskosten. Diese Vorteile stärken die Akzeptanz im öffentlichen und privaten Sektor.
- Zum Beispiel baute Brasil ao Cubo einen Krankenhausanbau in São Paulo mit volumetrischen Modulen aus drei Fabriken in Santa Catarina, wodurch die Vor-Ort-Arbeit durch die Montage von 70 Modulen außerhalb der Baustelle minimiert wurde.
Erweiterung der öffentlichen Infrastruktur und Nachfrage nach institutionellen Projekten
Staatliche Investitionen unterstützen Schulen, Kliniken und öffentliche Wohnungsbauprojekte. Der brasilianische Markt für modulare Bauweise erfüllt institutionelle Bedürfnisse durch schnelle Bereitstellung. Modulare Gebäude ermöglichen eine schrittweise Erweiterung öffentlicher Dienstleistungen. Standardisierte Layouts vereinfachen Genehmigungs- und Compliance-Prozesse. Behörden bevorzugen Lösungen mit konsistenten Qualitätsresultaten. Die Produktion außerhalb des Standorts begrenzt Störungen in der Nähe betrieblicher Einrichtungen. Schnellere Lieferung unterstützt dringende Lücken in der sozialen Infrastruktur. Öffentliche Ausschreibungen beinhalten zunehmend Kriterien für modulares Design.
Markttrends
Verlagerung hin zu permanenten modularen Gebäuden in städtischen Entwicklungen
Entwickler setzen auf permanente modulare Strukturen für den langfristigen Gebrauch. Der brasilianische Markt für modulare Bauweise zeigt Wachstum bei mehrstöckigen modularen Gebäuden. Verbesserte Struktursysteme erhöhen die Haltbarkeit und Tragfähigkeit. Städtische Projekte bevorzugen permanente Module gegenüber temporären Einheiten. Architekten integrieren modulare Designs mit moderner Ästhetik. Kommunale Genehmigungen verbessern sich aufgrund bewährter Leistungsstandards. Permanente modulare Gebäude gewinnen Akzeptanz im Wohnungsbau und in Büros. Dieser Trend unterstützt die langfristige Marktglaubwürdigkeit.
Integration von digitalen Design- und Vorfertigungsplanungstools
Digitale Werkzeuge prägen die Designpräzision in modularen Projekten. Der brasilianische Markt für modulare Bauweise profitiert von der Nutzung fortschrittlicher Gebäudemodellierung. Designteams koordinieren frühzeitig Struktur, Dienstleistungen und Oberflächen. Dieser Prozess reduziert Fehler während der Fabrikproduktion. Digitale Planung verbessert die Logistik und die Installationsabfolge. Interessengruppen erhalten bessere Transparenz über die Projektphasen hinweg. Die Genauigkeit der Vorfertigung verbessert die Gesamtbauqualität. Die Einführung von Technologie unterstützt die skalierbare modulare Bereitstellung.
Steigender Fokus auf nachhaltige und abfallarme Baumethoden
Nachhaltigkeitsziele beeinflussen landesweit Bauentscheidungen. Der brasilianische Markt für modulare Bauweise stimmt mit Prioritäten zur Abfallreduzierung überein. Die Fabrikfertigung optimiert den Materialeinsatz und das Recycling. Entwickler verfolgen einen geringeren ökologischen Fußabdruck pro Projekt. Grüne Zertifizierungen begünstigen modulare Baumethoden. Reduzierte Störungen vor Ort verbessern die lokalen Umweltergebnisse. Nachhaltiges Design spricht institutionelle Investoren an. Die Einhaltung von Umweltvorschriften stärkt die Positionierung des modularen Marktes.
- Zum Beispiel lieferte Urbem über 1.300 m³ FSC-zertifiziertes Brettsperrholz und Brettschichtholzplatten für das Open Mall Praça Pitiguari Projekt in Atibaia, São Paulo. Die 7.000 m² große Entwicklung ist eines der größten Massivholz-Einzelhandelskomplexe in Lateinamerika und bindet mehr als 900 Tonnen CO₂, indem sie kohlenstoffnegative Bauweise in die modulare Landschaft Brasiliens integriert.
Erweiterung der modularen Nutzung über Wohnanwendungen hinaus
Modulares Bauen erweitert sich auf kommerzielle und industrielle Anwendungen. Der brasilianische Markt für modulare Bauweise unterstützt Büros, Hotels und Einzelhandelseinheiten. Unternehmen schätzen den schnellen Aufbau für die Betriebsbereitschaft. Industriestandorte bevorzugen modulare Einheiten für die Unterbringung von Arbeitskräften. Entwickler im Gastgewerbe übernehmen modulare Zimmer für schnellere Markteinführungen. Standardmodule ermöglichen eine einfache Replikation über Standorte hinweg. Diese Diversifizierung reduziert die Abhängigkeit von Wohnungszyklen. Breitere Anwendungsfälle stärken die langfristige Nachfragebeständigkeit.
- Zum Beispiel betreibt Tecno Fast modulare Produktionslinien in Brasilien, die in der Lage sind, vorgefertigte Einheiten für Büros, Camps und Industrieanlagen herzustellen. Sie bieten voll ausgestattete Module mit integrierten HVAC-, Elektro- und Sanitärsystemen für den schnellen Einsatz auf den südamerikanischen Märkten an.
Analyse der Markt-Herausforderungen
Begrenzte Standardisierung und regulatorische Angleichung zwischen den Regionen
Regulatorische Inkonsistenzen schaffen Hürden für die modulare Einführung. Der brasilianische Markt für modulare Bauweise sieht sich mit unterschiedlichen Genehmigungsverfahren je nach Region konfrontiert. Lokale Vorschriften fehlen oft spezifische Richtlinien für modulare Bauweise. Diese Unsicherheit verzögert die Projektfreigabe und Designgenehmigung. Entwickler passen Designs an, um lokale Interpretationen zu erfüllen. Inkonsistente Standards erhöhen die Compliance-Kosten. Behörden benötigen ein größeres technisches Verständnis für modulare Systeme. Harmonisierte Vorschriften bleiben für die Skalierung unerlässlich.
Engpässe in der Lieferkette und begrenzte lokale Fertigungskapazität
Die lokale Modulherstellungskapazität bleibt ungleichmäßig. Der brasilianische Markt für modulare Bauweise ist auf zuverlässige Fabrikausgaben angewiesen. Begrenzte Anlagen erhöhen Transportentfernungen und Logistikkosten. Schwere Module stehen vor Herausforderungen bei Straßentransport und Genehmigungen. Lieferengpässe beeinflussen Projektzeitpläne. Kleinere Entwickler kämpfen darum, Fabrikplätze zu sichern. Investitionen in die Fertigungsinfrastruktur bleiben ungleichmäßig. Kapazitätslücken beschränken eine schnellere landesweite Einführung.
Marktchancen
Erweiterung der modularen Fertigung und regionaler Produktionszentren
Neue Fabriken können inländische Lieferketten stärken. Der brasilianische Markt für modulare Bauweise bietet Potenzial für regionale Zentren. Lokale Produktion reduziert Transportkomplexität und -kosten. Regionale Anlagen verbessern die Liefergeschwindigkeit für nahegelegene Projekte. Investoren profitieren von stabiler Nachfrage durch öffentliche Aufträge. Fertigungswachstum unterstützt die Schaffung von Arbeitsplätzen und die Entwicklung von Fähigkeiten. Skalierte Produktion verbessert die Kosteneffizienz. Regionale Zentren unterstützen die langfristige Marktreife.
Anwendung in abgelegenen, industriellen und sozialen Infrastrukturprojekten
Abgelegene Regionen benötigen schnelle und zuverlässige Bau-Lösungen. Der brasilianische Markt für modulare Bauweise erfüllt diese Anforderungen effektiv. Modulare Einheiten eignen sich für Bergbau-, Energie- und Infrastrukturanlagen. Sozialwohnungsprojekte profitieren von schneller Bereitstellung. Abgelegene Logistik bevorzugt fabrikgefertigte Komponenten. Öffentliche Einrichtungen suchen dauerhafte Lösungen mit schneller Einrichtung. Industrielles Wachstum treibt die Nachfrage nach Unterkünften für Arbeiter an. Diese Anwendungsfälle eröffnen starke zukünftige Wachstumswege.
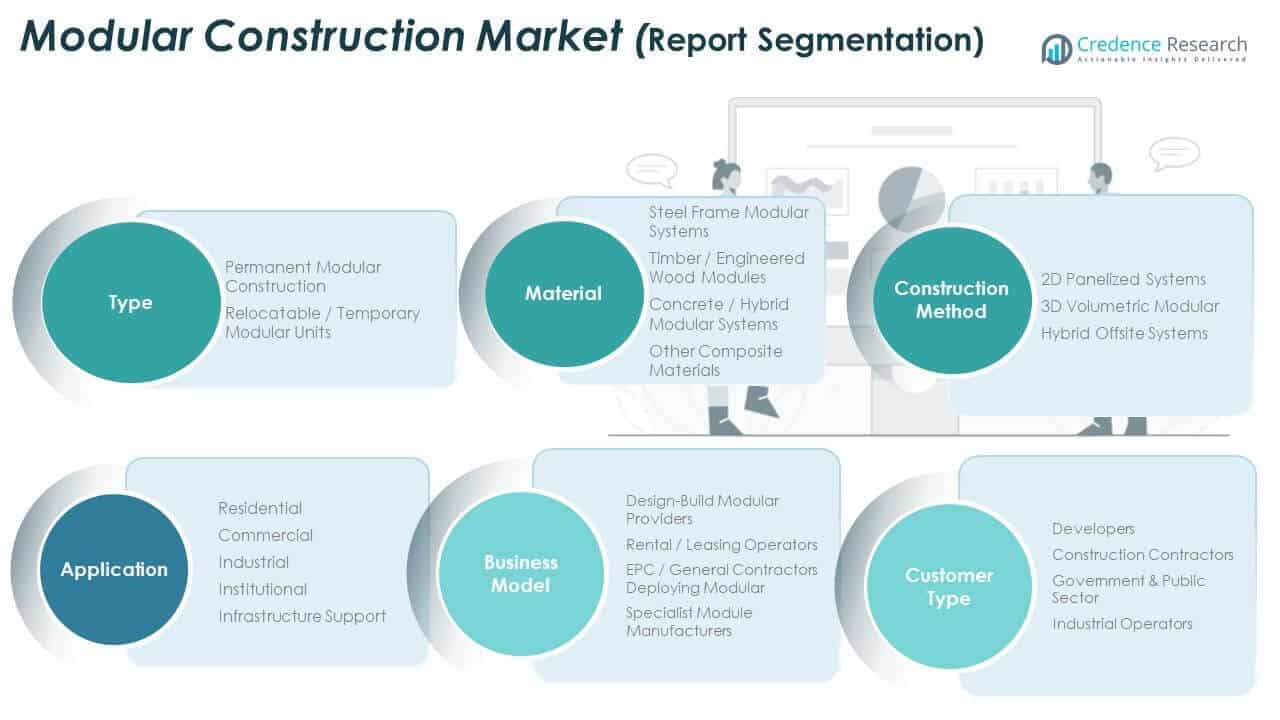
Analyse der Marktsegmentierung
Nach Typ
Permanente modulare Bauweise dominiert aufgrund ihrer Eignung für langfristige Wohn- und Gewerbeprojekte. Sie unterstützt schnellere Lieferung bei Einhaltung von Sicherheits- und Designvorschriften. Versetzbare oder temporäre modulare Einheiten sind gefragt für Industrie-Camps, Bildungseinrichtungen und Katastrophenhilfe. Diese Einheiten bieten Flexibilität und Wiederverwendbarkeit, insbesondere bei abgelegenen oder temporären Infrastrukturbedarfen. Der brasilianische Markt für modulare Bauweise nutzt beide Formate in städtischen und ländlichen Entwicklungszonen.
- Zum Beispiel lieferte Brasil ao Cubo eine mehrstöckige modulare Schule mit permanenten Stahlmodulen in Santa Catarina und schloss die strukturelle Montage in nur 30 Tagen ab.
Nach Material
Stahlrahmen-Modulsysteme führen aufgrund ihrer Stärke, Designflexibilität und strukturellen Leistung. Sie eignen sich für mittelhohe bis hohe Wohn- und Gewerbeanwendungen. Holz- oder Ingenieurholzmodule ziehen Projekte mit Fokus auf Nachhaltigkeit an. Beton- und Hybridsysteme gewinnen in Infrastruktur- und institutionellen Segmenten aufgrund ihrer Haltbarkeit an Bedeutung. Andere Verbundmaterialien bedienen leichte, kosteneffiziente Module für den kurzfristigen Einsatz. Es unterstützt den variablen Materialeinsatz basierend auf Standort, Budget und Anwendung.
Nach Baumethode
3D-volumetrische modulare Bauweise ist die führende Methode und unterstützt vollständige Raumeinheiten mit integrierten Systemen. Sie reduziert die Arbeit vor Ort erheblich. 2D-panelisierte Systeme dienen niedrigeren oder anpassbaren Projekten und bieten mehr Montage vor Ort. Hybride Offsite-Systeme kombinieren beide Methoden und werden in groß angelegten oder phasenweisen Entwicklungen eingesetzt. Der modulare Baumarkt in Brasilien wendet diese Methoden basierend auf Projektgröße, Logistik und Kundenpräferenzen an.
Nach Geschäftsmodell
Design-Build-Modulanbieter führen mit End-to-End-Lösungen, die Designkonformität und Baugeschwindigkeit gewährleisten. Miet- und Leasingbetreiber bedienen temporäre Bau- und Industriesegmente. EPC- und Generalunternehmer integrieren Module, um Projektpläne einzuhalten. Spezialisierte Modulhersteller unterstützen sowohl öffentliche als auch private Sektoren. Es schafft eine vielfältige Beteiligung von Geschäftsmodellen über verschiedene Projekttypen hinweg.
Nach Kundentyp
Entwickler bleiben die Hauptkunden und treiben Wohn- und Mischnutzungsprojekte voran. Bauunternehmer nutzen Module für Geschwindigkeits- und Kostenvorteile. Die Regierung und der öffentliche Sektor übernehmen Module in Bildungs-, Gesundheits- und Wohninitiativen. Industriebetreiber suchen Module für abgelegene Operationen und Unterkünfte für Arbeitskräfte. Es bedient jeden Kundentyp mit maßgeschneiderten Modulen und Liefermodellen.
- Zum Beispiel arbeitete die Staatsregierung von São Paulo mit Brasil ao Cubo zusammen, um modulare Gesundheitsannexe für öffentliche Krankenhäuser bereitzustellen, indem vorgefertigte Stahleinheiten verwendet wurden, um die Kapazität während COVID-19 zu erweitern.
Nach Anwendung
Wohnanwendungen führen mit erschwinglichem Wohnraum und urbaner vertikaler Expansion. Gewerbliche Nutzung umfasst Büroparks und Einzelhandelshüllen, die eine schnelle Belegung benötigen. Industrieanlagen nutzen Module für Lager und Einrichtungen in abgelegenen Regionen. Institutionelle Anwendungen umfassen Schulen, Kliniken und öffentliche Büros. Infrastrukturunterstützung umfasst Kontrollräume, Versorgungseinrichtungen und Verkehrsknotenpunkte. Der modulare Baumarkt in Brasilien adressiert jede Anwendung mit skalierbaren modularen Formaten.
Segmentierung
Nach Typ
- Permanente modulare Bauweise
- Versetzbare / Temporäre Moduleinheiten
Nach Material
- Stahlrahmen-Modulsysteme
- Holz / Ingenieurholz-Module
- Beton / Hybride Modulsysteme
- Andere Verbundwerkstoffe
Nach Baumethode
- 2D-Paneelsysteme
- 3D-Volumetrische Module
- Hybride Offsite-Systeme
Nach Geschäftsmodell
- Design-Build-Modulanbieter
- Miet- / Leasingbetreiber
- EPC / Generalunternehmer, die Module einsetzen
- Spezialisierte Modulhersteller
Nach Kundentyp
- Entwickler
- Bauunternehmer
- Regierung & öffentlicher Sektor
- Industrielle Betreiber
Nach Anwendung
- Wohngebäude
- Gewerblich
- Industriell
- Institutionell
- Infrastrukturunterstützung
Regionale Analyse
Der modulare Baumarkt in Brasilien zeigt eine starke Konzentration in der Südostregion, die fast 45% der nationalen Nachfrage ausmacht. São Paulo und Rio de Janeiro führen die Einführung aufgrund dichter städtischer Bevölkerungen und aktiver Immobilienpipelines an. Entwickler in diesen Staaten bevorzugen modulare Methoden, um Lieferzyklen zu verkürzen und Kosten zu kontrollieren. Industrielle und gewerbliche Projekte unterstützen ebenfalls die regionale Dominanz. Der Zugang zu Finanzmitteln und qualifizierten Arbeitskräften stärkt die Führungsposition weiter. Es profitiert von besseren Logistik- und etablierten Vorfertigungsanlagen.
Die Südregion hält etwa 22% des Marktes und zeigt ein stetiges Wachstum. Staaten wie Paraná und Santa Catarina unterstützen die modulare Einführung im Gesundheitswesen, in der Bildung und im Wohnungsbau. Der Nordosten repräsentiert etwa 18% Anteil, getrieben durch Sozialwohnungsprogramme und öffentliche Infrastrukturbedarfe. Entwickler nutzen modulare Einheiten, um Klima- und Arbeitsbeschränkungen zu bewältigen. Die Nachfrage des öffentlichen Sektors unterstützt einen konstanten Projektfluss. Es gewinnt an Bedeutung, wo Geschwindigkeit und Kostenkontrolle am wichtigsten sind.
Die Regionen Zentral-West und Nord tragen zusammen fast 15% des Gesamtanteils bei. Zentral-West profitiert von Industrieprojekten, die mit Agribusiness und Logistikzentren verbunden sind. Die Nordregion übernimmt modulare Bauweise für abgelegene Wohn- und Infrastrukturunterstützung. Schwieriges Gelände erhöht die Attraktivität für den Bau abseits der Baustelle. Die Transporteffizienz verbessert die Projektmachbarkeit in isolierten Gebieten. Es sieht wachsendes Interesse von regierungsgeführten Initiativen und privaten Investoren.
Analyse der Hauptakteure
- Brasil ao Cubo
- Modularis Offsite Construction
- Tecno Fast
- Modulaire Group / Algeco
- Urbem
- Weitere Hauptakteure
Wettbewerbsanalyse
Der Wettbewerb auf dem modularen Baumarkt in Brasilien spiegelt eine Mischung aus einheimischen Spezialisten und globalen Modulbauanbietern wider. Lokale Akteure konkurrieren durch regionale Expertise, schnellere Lieferung und maßgeschneiderte Designlösungen. Unternehmen wie Brasil ao Cubo und Modularis konzentrieren sich auf permanente modulare Strukturen für Wohn- und Gewerbezwecke. Tecno Fast stärkt seine Position durch versetzbare und mietbasierte Moduleinheiten für Industriekunden. Internationale Gruppen wie Modulaire und Algeco bringen Skalierung, standardisierte Systeme und Leasingmodelle ein. Marktführer investieren in die Automatisierung von Fabriken, um Kosteneffizienz und Qualitätskontrolle zu verbessern. Strategische Partnerschaften mit Entwicklern und EPC-Auftragnehmern unterstützen einen stetigen Auftragsfluss. Unternehmen differenzieren sich durch Materialwahl, Nachhaltigkeitsnachweise und schlüsselfertige Lieferfähigkeiten. Der Markt bleibt mäßig konsolidiert, wobei führende Akteure starke regionale Präsenz zeigen, während kleinere Firmen Nischenanwendungen bedienen. Die Wettbewerbsintensität steigt, da öffentliche Infrastrukturprojekte mehr Bieter anziehen.
Jüngste Entwicklungen
- Im Dezember 2025 kündigte Urbem den erfolgreichen Abschluss des Open Mall Praça Pitiguari an, das nun als das größte Massivholzprojekt in Lateinamerika mit etwa 7.000 Quadratmetern gilt. Das Unternehmen führt weiterhin Brasiliens Holzmodulsegment an, indem es die Produktion von Brettsperrholz (CLT) und Brettschichtholzplatten aus zertifizierten nachhaltigen Plantagen skaliert.
- Im Dezember 2024 startete der Stahlproduzent CSN eine modulare Rechenzentrumsinstallation in seinem Werk Presidente Vargas in Rio de Janeiro. Die modulare Anlage wurde vom brasilianischen Modulspezialisten Gemelo Data Centers geliefert und soll die Zuverlässigkeit und Effizienz der Automatisierungsinfrastruktur vor Ort verbessern.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Material, Baumethode, Geschäftsmodell, Kundentyp und Anwendung. Er beschreibt führende Marktakteure und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Städtische Expansion und Wohnungsnachfrage werden weiterhin die modulare Akzeptanz in Metropolregionen vorantreiben.
- Von der Regierung geführte Investitionen in Schulen, Kliniken und sozialen Wohnungsbau werden die Nachfrage im öffentlichen Sektor stärken.
- Fabrikgefertigte 3D-volumetrische Module werden in Wohn- und Gewerbeprojekten mit hoher Dichte bevorzugt.
- Modulare Leasingmodelle werden erweitert, um temporäre Bedürfnisse in Infrastruktur, Industrie und Katastrophenhilfe zu bedienen.
- Regionale Hersteller werden ihre Kapazitäten erhöhen, um Logistikkosten zu senken und Lieferzeiten zu verbessern.
- Nachhaltigkeitsvorschriften und grüne Bauzertifizierungen werden die Akzeptanz von Holz und Hybridmaterialien vorantreiben.
- Die Integration digitaler Entwurfswerkzeuge wird die Projektplanung optimieren und die Transparenz der Lieferkette verbessern.
- Partnerschaften zwischen Entwicklern und modularen Firmen werden zu einer schnelleren Umsetzung von Großprojekten führen.
- Institutionelle Investoren werden modulare Bauweisen aufgrund ihrer vorhersehbaren Zeitpläne und wiederholbaren Renditen bevorzugen.
- Steigende Nachfrage in unterentwickelten Regionen wird neue Märkte für kosteneffiziente modulare Formate eröffnen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für modulare Bauweise in Brasilien und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der brasilianische Markt für modulare Bauweise voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des brasilianischen Marktes für modulare Bauweise hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des brasilianischen Marktes für modulare Bauweise antreiben?
Wer sind die führenden Unternehmen im brasilianischen Markt für modulare Bauweise?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für modulare Bauweise in Brasilien Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für modulare Bauweise in Brasilien Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 768.8 million → 2032: USD 1,278.3 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für modulare Bauweise in Brasilien Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für modulare Bauweise in Brasilien Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für modulare Bauweise in Brasilien Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für modulare Bauweise in Brasilien Market Drivers
- 3.3 Markt für modulare Bauweise in Brasilien Market Restraints & Challenges
- 3.4 Markt für modulare Bauweise in Brasilien Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für modulare Bauweise in Brasilien Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für modulare Bauweise in Brasilien Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für modulare Bauweise in Brasilien category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für modulare Bauweise in Brasilien Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für modulare Bauweise in Brasilien Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für modulare Bauweise in Brasilien market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für modulare Bauweise in Brasilien Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für modulare Bauweise in Brasilien Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für modulare Bauweise in Brasilien Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für modulare Bauweise in Brasilien (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für modulare Bauweise in Brasilien Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für modulare Bauweise in Brasilien Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für modulare Bauweise in Brasilien Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für modulare Bauweise in Brasilien Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für modulare Bauweise in Brasilien Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für modulare Bauweise in Brasilien Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für modulare Bauweise in Brasilien Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für modulare Bauweise in Brasilien Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für modulare Bauweise in Brasilien Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
