
Überblick über den Hybridventilmarkt:
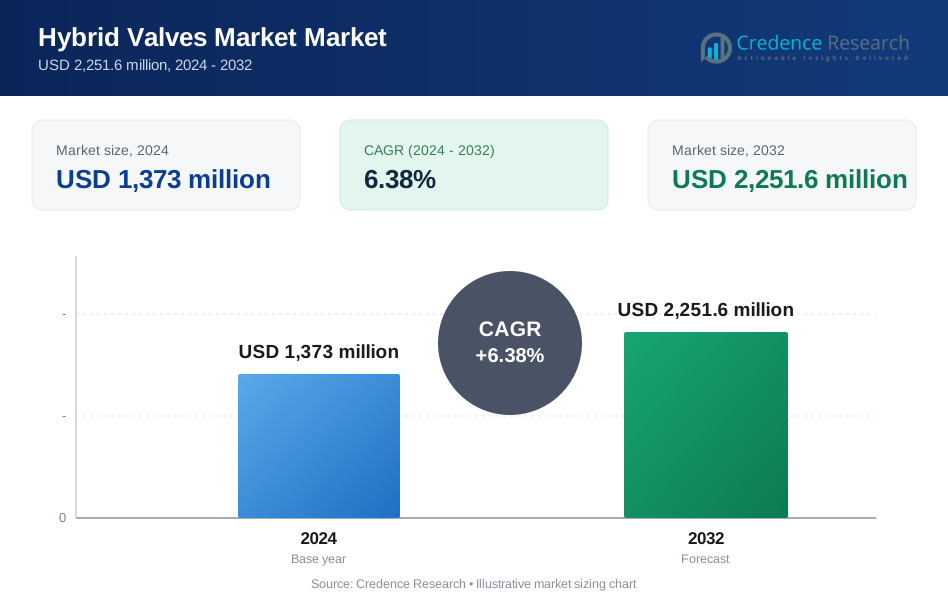
Die Größe des Hybridventilmarktes wurde im Jahr 2024 auf 1.373 Millionen USD geschätzt und soll bis 2032 2.251,6 Millionen USD erreichen, mit einer CAGR von 6,38 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Größe des Hybridventilmarktes 2024 | 1.373 Millionen USD |
| Hybridventilmarkt, CAGR | 6,38 % |
| Größe des Hybridventilmarktes 2032 | 2.251,6 Millionen USD |
Einblicke in den Hybridventilmarkt
- Das Marktwachstum wird durch steigende Investitionen in Öl- und Gaspipelines, Kraftwerksanlagen sowie Wasser- und Abwasserinfrastrukturen angetrieben, wobei das Segment der Öl- und Gasindustrie aufgrund der hohen Nachfrage nach langlebigen, hochdruckbeständigen Durchflussregelungslösungen einen Anteil von 34,9 % hält.
- Zu den wichtigsten Markttrends gehören die zunehmende Einführung von automatisierungsfähigen Hybridventilen und der steigende Einsatz fortschrittlicher Materialien, während das Segment der Ventilgrößen von 1” bis 6” mit einem Anteil von 41,2 % dominiert, was den weit verbreiteten industriellen und kommunalen Einsatz widerspiegelt.
- Der Wettbewerb bleibt intensiv, da sich globale Akteure auf Produktinnovationen, Materialleistung und Aftermarket-Dienstleistungen konzentrieren, um ihre Positionierung in den Bereichen Chemie, Pharmazie und Energie zu stärken.
- Regional führt Nordamerika mit einem Anteil von 31,8 %, gefolgt von Asien-Pazifik mit 29,6 % aufgrund von Infrastrukturausbau, Europa mit 26,4 % aufgrund von regulatorisch bedingten Modernisierungen, während Lateinamerika und der Nahe Osten & Afrika den verbleibenden Anteil ausmachen.
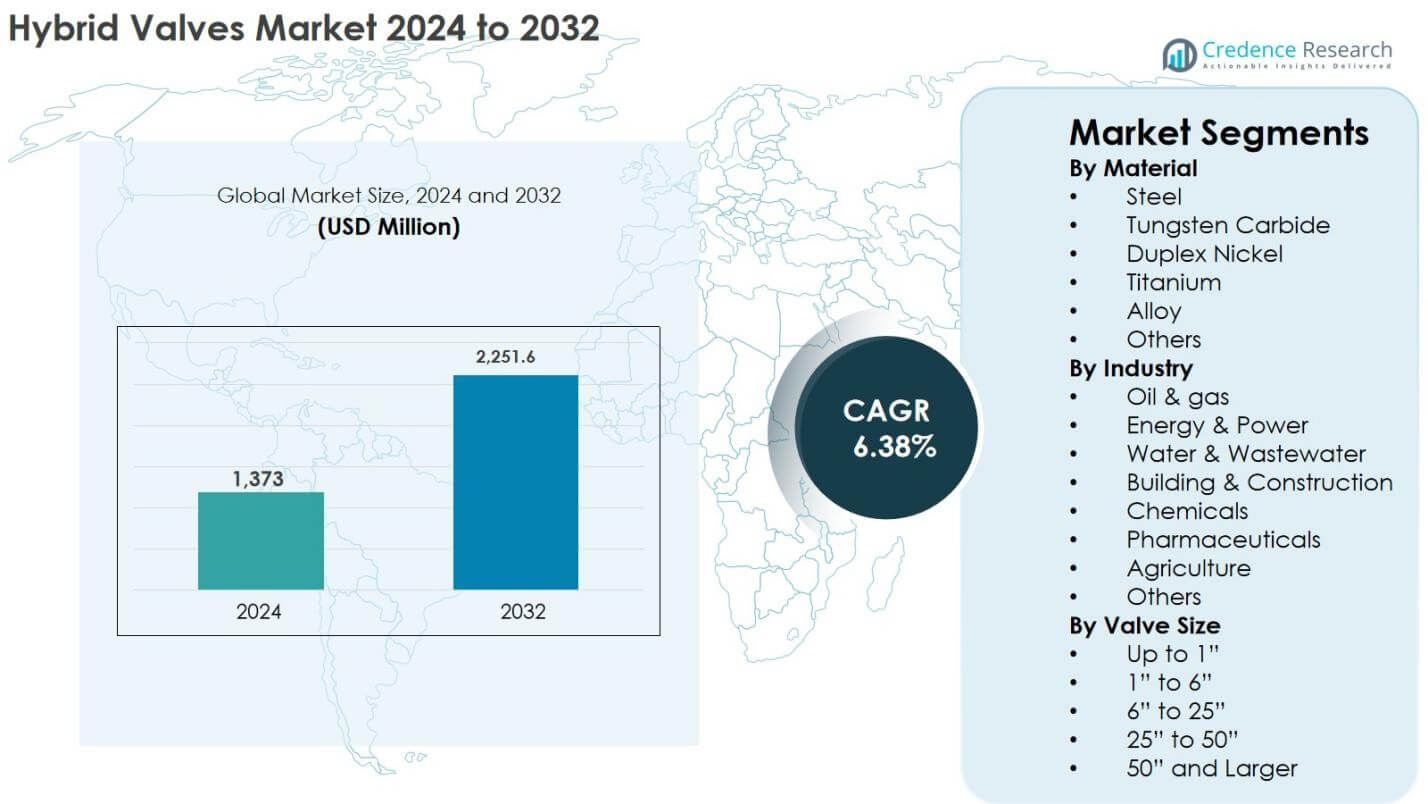
Analyse der Marktsegmentierung von Hybridventilen:
Nach Material
Der Hybridventilmarkt nach Material wird von Stahl angeführt, der 2024 einen Marktanteil von 38,6 % ausmachte, angetrieben durch seine hohe mechanische Festigkeit, Korrosionsbeständigkeit und Kosteneffizienz in industriellen Umgebungen. Hybridventile auf Stahlbasis werden aufgrund ihrer Haltbarkeit unter hohem Druck und hohen Temperaturen in Öl & Gas, Energieerzeugung und Wasserinfrastruktur weit verbreitet eingesetzt. Wolframkarbid und Duplexnickel folgen, unterstützt durch die Nachfrage in abrasiven und korrosiven Anwendungen. Titan- und Legierungsvarianten gewinnen an Bedeutung in spezialisierten chemischen und pharmazeutischen Anwendungen, bei denen Leichtgewichtseigenschaften, chemische Inertheit und eine verlängerte Lebensdauer entscheidende Leistungsfaktoren sind.
- Zum Beispiel verwendet die AVK-Gruppe Edelstahlventilkomponenten in kommunalen Wasserversorgungsnetzen, um langfristige Korrosionsbeständigkeit in vergrabenen und ständig befeuchteten Umgebungen zu gewährleisten.
Nach Industrie
Nach Branchen dominierte das Segment Öl & Gas den Markt für Hybridventile mit einem Anteil von 34,9 % im Jahr 2024, unterstützt durch Investitionen in den Upstream-, Midstream- und Downstream-Bereich sowie den Bedarf an zuverlässiger Durchflussregelung unter extremen Betriebsbedingungen. Hybridventile werden aufgrund ihrer verbesserten Abdichtung, Drucktoleranz und Automatisierungskompatibilität bevorzugt. Die Energie- &-Strom- sowie Wasser- &-Abwasserindustrie stellen aufgrund der Modernisierung des Stromnetzes und Infrastrukturverbesserungen bedeutende Anteile dar. Das wachsende chemische und pharmazeutische Produktionsvolumen beschleunigt die Einführung weiter, angetrieben durch strenge Sicherheitsvorschriften, präzise Durchflussregelungsanforderungen und zunehmende Prozessautomatisierung in Industrieanlagen.
- Zum Beispiel sind die Masoneilan-Ventile von Baker Hughes in LNG-Züge wie die North Field-Erweiterung von QatarEnergy integriert, um eine präzise Durchflussregelung unter kryogenen Bedingungen zu gewährleisten.
Nach Ventilgröße
In Bezug auf die Ventilgröße hielt das Segment 1” bis 6” im Jahr 2024 mit einem Anteil von 41,2 % den größten Anteil, angetrieben durch den umfangreichen Einsatz in Industrie-Pipelines, Verarbeitungseinheiten und kommunaler Infrastruktur. Diese Ventilgrößen bieten ein optimales Gleichgewicht zwischen Durchflusskapazität, Druckregelung und Installationsflexibilität, was sie für Anwendungen in den Bereichen Öl & Gas, Chemie und Wasseraufbereitung geeignet macht. Kleinere Ventile bis zu 1” sind in der Pharmaindustrie und in Laboren üblich, während größere Größen über 25” aufgrund wachsender Infrastrukturinvestitionen in Energie-, Stromerzeugungs- und großangelegten Wasserverteilungsprojekten an Bedeutung gewinnen.
Wichtige Wachstumsfaktoren
Steigende Investitionen in Öl & Gas und Energieinfrastruktur
Der Markt für Hybridventile wird stark durch steigende Investitionen in die Öl- &-Gas-Exploration, die Erweiterung der Raffineriekapazitäten und die Modernisierung der Energieinfrastruktur angetrieben. Hybridventile werden zunehmend in Upstream-, Midstream- und Downstream-Operationen eingesetzt, da sie hohen Druck, extreme Temperaturen und korrosive Medien mit verbesserter Betriebssicherheit bewältigen können. Wachsende Pipeline-Netzwerke, LNG-Terminals und Offshore-Projekte beschleunigen die Nachfrage nach langlebigen und wartungsarmen Ventillösungen. Parallel dazu übernehmen Stromerzeugungsanlagen, einschließlich thermischer und erneuerbarer Energieanlagen, Hybridventile, um die Effizienz der Durchflussregelung und die Systemsicherheit zu verbessern. Die Integration von Hybrid-Designs verbessert die Abdichtungsleistung, reduziert Leckagerisiken und verlängert die Betriebsdauer, was sie zu einer bevorzugten Wahl für kritische Energieanwendungen weltweit macht.
- Zum Beispiel werden Emersons Fisher-Regelventile mit Metall-Metall- und fortschrittlichem Weichsitz-Trimm in Hochdruckabscheider- und Drosselanwendungen eingesetzt, um flüchtige Emissionen zu begrenzen und Wartungsintervalle zu verlängern.
Erweiterung der Wasser-, Abwasser- und Industrieinfrastruktur
Die rasche Urbanisierung und Industrialisierung treiben großflächige Investitionen in die Wasserversorgung, Abwasserbehandlung und industrielle Verarbeitungsinfrastruktur voran, was das Wachstum des Hybridventilmarktes direkt unterstützt. Kommunalbehörden und Industriebetreiber setzen zunehmend Hybridventile ein, um hohe Durchflussmengen, variable Drücke und chemisch aggressive Flüssigkeiten in Kläranlagen und Verteilungsnetzen zu bewältigen. Diese Ventile bieten im Vergleich zu herkömmlichen Alternativen überlegene Haltbarkeit und reduzierte Ausfallzeiten, was mit den langfristigen Nachhaltigkeitszielen der Infrastruktur übereinstimmt. Darüber hinaus beschleunigen strengere Umweltvorschriften im Zusammenhang mit Wassereinsparung und Abwassermanagement die Modernisierung alter Ventilsysteme. Hybridventile unterstützen die präzise Durchflussregelung und verbessern die Betriebseffizienz, wodurch sie zu wesentlichen Komponenten in modernen Wasser- und Industrieinfrastrukturprojekten weltweit werden.
- Zum Beispiel liefert AVK weich- und metallisch dichtende Ventile mit fortschrittlichen Beschichtungen an große Wasserwerke in Europa und Asien, um die Korrosionsbeständigkeit zu verbessern und die Lebensdauer in unterirdischen und Trinkwasseranwendungen zu verlängern.
Wachsende Akzeptanz von Automatisierung und Prozessoptimierung
Der zunehmende Fokus auf industrielle Automatisierung und Prozessoptimierung ist ein wesentlicher Wachstumstreiber für den Hybridventilmarkt. Branchen wie Chemie, Pharmazeutik, Öl & Gas und Energieerzeugung übernehmen automatisierte Ventilsysteme, um die betriebliche Genauigkeit, Sicherheit und Produktivität zu verbessern. Hybridventile eignen sich aufgrund ihres robusten Designs, ihrer Kompatibilität mit Aktuatoren und ihrer Fähigkeit, unter dynamischen Betriebsbedingungen eine konsistente Leistung zu erbringen, gut für die Automatisierung. Der Trend zu intelligenten Fabriken und digitalen Überwachungssystemen steigert die Nachfrage weiter, da Hybridventile Echtzeitsteuerung und reduzierte manuelle Eingriffe ermöglichen. Dieser Trend unterstützt Kosteneinsparungen, minimiert Betriebsrisiken und verbessert die Prozesseffizienz, wodurch die Rolle von Hybridventilen in fortschrittlichen Industrieumgebungen gestärkt wird.
Wichtige Trends & Chancen
Steigende Nachfrage nach korrosionsbeständigen und leistungsstarken Materialien
Ein wichtiger Trend auf dem Hybridventilmarkt ist die steigende Nachfrage nach korrosionsbeständigen und leistungsstarken Materialien wie Duplex-Nickellegierungen, Wolframkarbid und Titan. Branchen, die in aggressiven Umgebungen tätig sind, priorisieren Ventile, die eine verlängerte Lebensdauer und minimalen Wartungsaufwand bieten. Dieser Trend schafft Möglichkeiten für Hersteller, mit fortschrittlichen Materialkombinationen und Beschichtungen zu innovieren, die die Verschleißfestigkeit und chemische Verträglichkeit verbessern. Da industrielle Prozesse komplexer werden und die regulatorischen Anforderungen strenger werden, steigt die Nachfrage nach maßgeschneiderten Hybridventillösungen, die auf spezifische Betriebsbedingungen zugeschnitten sind. Diese Entwicklungen eröffnen neue Wachstumschancen in der Chemie-, Pharma- und Spezialindustrie.
- Zum Beispiel verwenden die Hochleistungsventile von Metso, Neles und Flowrox Wolframkarbid-Besätze, um den stark abrasiven Schlammaufgaben in Bergbau- und Mineralverarbeitungslinien standzuhalten.
Wachstumsmöglichkeiten in Schwellenländern und Infrastrukturprojekten
Schwellenländer bieten erhebliche Chancen für den Markt der Hybridventile, angetrieben durch die rasche Infrastrukturentwicklung und industrielle Expansion. Investitionen in Energieerzeugung, Wasseraufbereitung, Bauwesen und landwirtschaftliche Bewässerungssysteme erhöhen die Nachfrage nach zuverlässigen Durchflussregelungslösungen. Regierungen in Entwicklungsregionen priorisieren Infrastrukturverbesserungen, um das städtische Wachstum und die industrielle Produktivität zu unterstützen, was eine anhaltende Nachfrage nach Hybridventilen schafft. Darüber hinaus unterstützen die Erweiterung lokaler Produktionsstätten und die verstärkte Einführung fortschrittlicher Industrieausrüstung die Marktdurchdringung. Hersteller, die kostengünstige, langlebige und anwendungsspezifische Hybridventile anbieten, sind gut positioniert, um langfristige Wachstumschancen in diesen potenzialreichen Märkten zu nutzen.
- Zum Beispiel hat AVK die Produktion und Lieferung von Ventilen für große kommunale Wasserprojekte in Indien und China ausgeweitet, wo die Erweiterung städtischer Netze langlebige, leckagearme Ventilsysteme erfordert.
Hauptherausforderungen
Hohe Anfangskosten und Installationskomplexität
Eine der größten Herausforderungen auf dem Markt für Hybridventile sind die relativ hohen Anfangskosten im Vergleich zu herkömmlichen Ventillösungen. Hybridventile beinhalten oft fortschrittliche Materialien, präzise Technik und Automatisierungskompatibilität, was die Beschaffungs- und Installationskosten erhöht. Kleine und mittelständische Betreiber könnten zögern, diese Lösungen aufgrund von Budgetbeschränkungen zu übernehmen, trotz der langfristigen Leistungsverbesserungen. Darüber hinaus können Installationskomplexität und der Bedarf an qualifizierten Technikern die Projektlaufzeiten und Betriebskosten erhöhen. Diese Faktoren könnten die Einführung in kostenempfindlichen Branchen und Entwicklungsregionen einschränken und stellen eine Herausforderung für die Marktexpansion ohne wertbasierte Preisgestaltung und Bewusstsein für Lebenszykluskosten dar.
Wartungsanforderungen und begrenzte technische Expertise
Trotz ihrer Langlebigkeit erfordern Hybridventile spezialisierte Wartungspraktiken, um eine optimale Leistung über längere Betriebszeiten zu gewährleisten. In Regionen mit begrenzter technischer Expertise oder unzureichender Wartungsinfrastruktur kann unsachgemäße Handhabung zu Leistungseinbußen und verkürzter Lebensdauer führen. Der Mangel an geschultem Personal für fortschrittliche Ventilsysteme könnte Endnutzer davon abhalten, auf Hybridlösungen umzusteigen. Darüber hinaus können Ersatzteile und After-Sales-Support in abgelegenen oder unterentwickelten Industriegebieten eine Herausforderung darstellen. Die Bewältigung dieser Probleme erfordert, dass Hersteller in Schulungsprogramme, Servicenetzwerke und vereinfachte Ventildesigns investieren, um eine breitere Akzeptanz in verschiedenen industriellen Umgebungen zu unterstützen.
Regionale Analyse
Nordamerika
Nordamerika machte 2024 31,8 % des Marktanteils für Hybridventile aus, angetrieben durch starke Investitionen in die Öl- und Gasinfrastruktur, die Stromerzeugung und die industrielle Automatisierung. Die Region profitiert von fortschrittlichen Pipeline-Netzwerken, Schiefergasaktivitäten und der laufenden Modernisierung von Wasser- und Abwasseranlagen. Die hohe Akzeptanz automatisierter und leistungsstarker Ventilsysteme in der Chemie-, Pharma- und Energiebranche unterstützt das Marktwachstum weiter. Strenge Sicherheits- und Umweltvorschriften fördern den Ersatz herkömmlicher Ventile durch Hybridlösungen, die eine verbesserte Abdichtung und Haltbarkeit bieten. Die Präsenz etablierter Hersteller und starker Aftermarket-Services trägt weiterhin zur Nachfrage in den Vereinigten Staaten und Kanada bei.
Europa
Europa hielt 2024 26,4 % des Marktanteils für Hybridventile, unterstützt durch industrielle Modernisierung, Energiewendeinitiativen und strenge regulatorische Standards. Die Region zeigt eine starke Nachfrage aus den Bereichen Chemie, Pharma, Wasseraufbereitung und Stromerzeugung. Investitionen in erneuerbare Energien, Wasserstoffprojekte und Fernwärmesysteme erhöhen den Einsatz fortschrittlicher Durchflussregelungstechnologien. Hybridventile werden aufgrund ihrer Zuverlässigkeit, Korrosionsbeständigkeit und Kompatibilität mit automatisierten Systemen weit verbreitet eingesetzt. Der Ersatz alternder Industrieinfrastrukturen in Westeuropa, kombiniert mit wachsender Fertigungsaktivität in Osteuropa, treibt das stetige Marktwachstum in der gesamten Region weiter voran.
Asien-Pazifik
Der asiatisch-pazifische Raum erfasste 2024 29,6 % des Marktanteils für Hybridventile, angetrieben durch rasche Industrialisierung, Entwicklung der städtischen Infrastruktur und Ausbau der Energiekapazität. Länder wie China, Indien und südostasiatische Nationen investieren stark in Öl- und Gaspipelines, Kraftwerke, Wasseraufbereitungsanlagen und Bauprojekte. Die steigende Akzeptanz von Industrieautomatisierung und kosteneffizienten Hybridventillösungen beschleunigt das Wachstum weiter. Die zunehmende chemische und pharmazeutische Produktion sowie staatlich geführte Infrastrukturprogramme unterstützen die anhaltende Nachfrage. Die Region profitiert von groß angelegten Produktionskapazitäten und wachsender lokaler Fertigung von Hybridventilsystemen.
Lateinamerika
Lateinamerika machte 2024 6,4 % des Marktanteils für Hybridventile aus, unterstützt durch Investitionen in Öl und Gas, Bergbau und Wasserinfrastrukturprojekte. Brasilien und Mexiko bleiben aufgrund von Pipeline-Erweiterungen, Raffinerie-Upgrades und industriellen Entwicklungsinitiativen wichtige Beitragszahler. Hybridventile werden zunehmend eingesetzt, um die Betriebseffizienz zu verbessern und Leckagen in Energie- und Wassersystemen zu reduzieren. Obwohl das Marktwachstum im Vergleich zu anderen Regionen moderat ist, schafft der steigende Fokus auf Infrastrukturanpassungsfähigkeit und industrielle Automatisierung eine stetige Nachfrage. Von der Regierung unterstützte Energie- und Versorgungsprojekte bieten weiterhin langfristige Wachstumschancen.
Naher Osten & Afrika
Die Region Naher Osten & Afrika hielt 2024 5,8 % des Marktanteils für Hybridventile, hauptsächlich angetrieben durch groß angelegte Öl- und Gasprojekte und Investitionen in die Wasserentsalzung. Länder in der Golfregion sind stark auf Hybridventile für Hochdruck- und korrosive Betriebsumgebungen angewiesen. Der Ausbau der Stromerzeugungskapazität und Initiativen zur industriellen Diversifizierung unterstützen die Nachfrage weiter. In Afrika führen wachsende Investitionen in die Wasserversorgung, Abwasserbehandlung und Energieinfrastruktur allmählich zu einer höheren Akzeptanz. Trotz Herausforderungen im Zusammenhang mit Projektverzögerungen und Kostenempfindlichkeit unterstützt die langfristige Infrastrukturentwicklung weiterhin die Marktexpansion in der gesamten Region.
Segmentierungen des Hybridventilmarktes:
Nach Material
- Stahl
- Wolframkarbid
- Duplex-Nickel
- Titan
- Legierung
- Andere
Nach Industrie
- Öl & Gas
- Energie & Kraft
- Wasser & Abwasser
- Bau & Konstruktion
- Chemikalien
- Pharmazeutika
- Landwirtschaft
- Andere
Nach Ventilgröße
- Bis zu 1”
- 1” bis 6”
- 6” bis 25”
- 25” bis 50”
- 50” und größer
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Hybridventilmarktes ist moderat konsolidiert, mit einer Mischung aus globalen Ventilherstellern und spezialisierten Anbietern von Durchflussregelungslösungen, die in Bezug auf Produktzuverlässigkeit, Materialinnovation und anwendungsspezifische Leistung konkurrieren. Führende Akteure wie Emerson Electric Co., Flowserve Corporation, Schlumberger, Baker Hughes, Crane Co., Velan Inc., KITZ Corporation, AVK Group, IMI plc und Curtiss-Wright Corporation konzentrieren sich darauf, ihre Hybridventilportfolios zu erweitern, um Hochdruck-, Hochtemperatur- und korrosive Betriebsumgebungen zu adressieren. Unternehmen betonen die Integration fortschrittlicher Materialien, verbesserte Dichtungstechnologien und Automatisierungskompatibilität, um die Differenzierung zu stärken. Strategische Initiativen, einschließlich Produkteinführungen, Kapazitätserweiterungen, Partnerschaften und Übernahmen, werden weit verbreitet angenommen, um die globale Reichweite und Sektordurchdringung zu verbessern. Starke Aftermarket-Services, Anpassungsfähigkeiten und die Einhaltung strenger industrieller und sicherheitsrelevanter Standards bleiben wichtige Wettbewerbsfaktoren. Kontinuierliche Investitionen in F&E und digitale Ventillösungen intensivieren den Wettbewerb in den Bereichen Energie, Wasser, Chemikalien und industrielle Infrastruktur weiter.
Analyse der Hauptakteure
- IMI plc
- Flowserve Corporation
- Curtiss-Wright Corporation
- Emerson Electric Co.
- AVK Group
- Baker Hughes
- Velan Inc.
- Crane Co.
- KITZ Corporation
- Schlumberger
Aktuelle Entwicklungen
- Im Dezember 2025 unterzeichnete die GEA Group Aktiengesellschaft eine Vereinbarung zur Übernahme des dänischen Spezialisten für wasserhydraulische Prozessventile Hydract A/S, um ihr Ventilportfolio mit energieeffizienter wasserhydraulischer Ventiltechnologie für Brauereien, Molkereien und die Pharmaindustrie zu stärken.
- Im Dezember 2025 wurde die International Valves and Taps Alliance offiziell als neue globale Partnerschaft gegründet, die führende Verbände von Ventil- und Wasserhahnherstellern aus den USA, Europa und Japan zusammenbringt, um an Branchenprioritäten und technologischen Fortschritten zu arbeiten.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Material, Industrie,Ventilgröße und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für Hybridventile wird voraussichtlich ein stetiges Wachstum verzeichnen, unterstützt durch den Ausbau der industriellen und energetischen Infrastruktur weltweit.
- Die steigende Akzeptanz von automatisierten und intelligenten Ventilsystemen wird die Nachfrage in den Öl- & Gas-, Energie- und Chemieindustrien erhöhen.
- Der zunehmende Fokus auf Leckagevermeidung und Betriebssicherheit wird den Ersatz konventioneller Ventile durch Hybrid-Designs vorantreiben.
- Die Integration fortschrittlicher Materialien wird die Haltbarkeit und Leistung von Ventilen in Hochdruck- und korrosiven Umgebungen verbessern.
- Wachsende Investitionen in Wasser- und Abwasserbehandlungsinfrastrukturen werden das langfristige Marktwachstum unterstützen.
- Schwellenländer werden durch Industrialisierung und großangelegte Bauprojekte neue Nachfrage schaffen.
- Anpassung und anwendungsspezifische Ventillösungen werden zu einem entscheidenden Unterscheidungsmerkmal für Hersteller.
- Der Ausbau von Aftermarket-Services und Wartungsverträgen wird langfristige Einnahmequellen stärken.
- Regulatorische Compliance und Umweltstandards werden die Einführung hocheffizienter Ventiltechnologien beschleunigen.
- Ständige Innovation und strategische Partnerschaften werden den Wettbewerb intensivieren und die nachhaltige Marktentwicklung unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Hybridventile und wie groß wird er voraussichtlich im Jahr 2032 sein?
Der Markt für Hybridventile hatte im Jahr 2024 einen Wert von 1.373 Millionen USD und wird voraussichtlich bis 2032 2.251,6 Millionen USD erreichen.
Welches Marktsegment der Hybridventile hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Hybridventile antreiben?
Wer sind die führenden Unternehmen im Markt für Hybridventile?
Welche Region hatte 2024 den größten Anteil am Markt für Hybridventile?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Hybridventile Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Hybridventile Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,373 million → 2032: USD 2,251.6 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Hybridventile Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Hybridventile Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Hybridventile Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Hybridventile Markt Market Drivers
- 3.3 Hybridventile Markt Market Restraints & Challenges
- 3.4 Hybridventile Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Hybridventile Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Hybridventile Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Hybridventile Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Hybridventile Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Hybridventile Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Hybridventile Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Hybridventile Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Hybridventile Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Hybridventile Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Hybridventile Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Hybridventile Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Hybridventile Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Hybridventile Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Hybridventile Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Hybridventile Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Hybridventile Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Hybridventile Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Hybridventile Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Hybridventile Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
