
Marktübersicht für Spinnmaschinen:
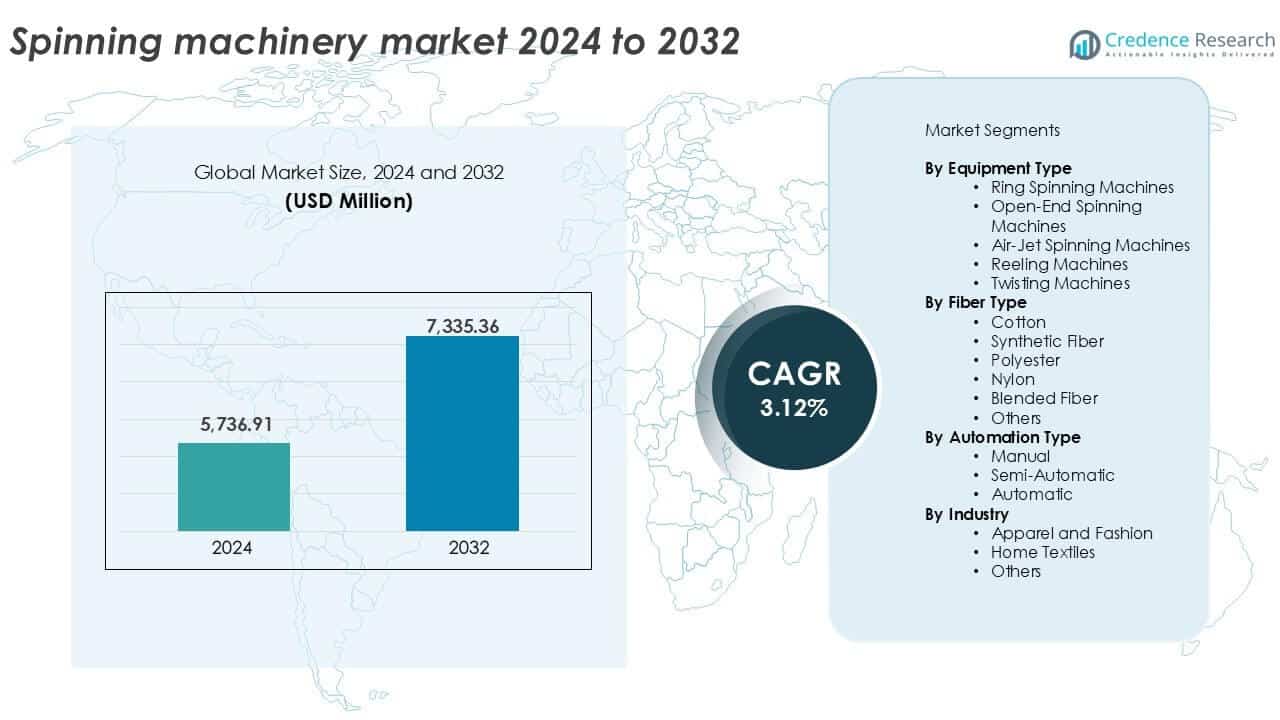
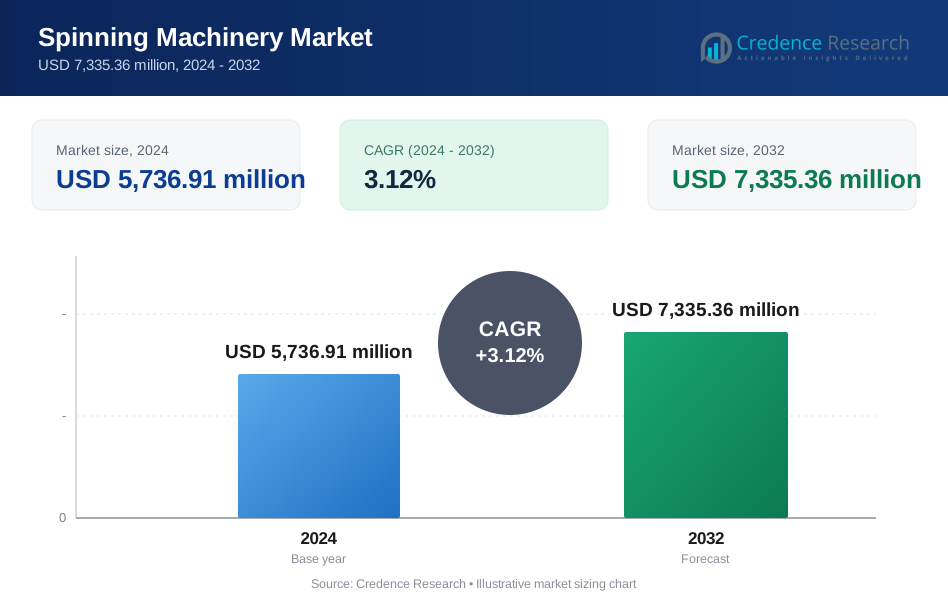
Der Markt für Spinnmaschinen wurde im Jahr 2024 auf 5.736,91 Millionen USD geschätzt und soll bis 2032 7.335,36 Millionen USD erreichen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,12 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Spinnmaschinen 2024 | USD 5.736,91 Millionen |
| Markt für Spinnmaschinen, CAGR | 3,12% |
| Marktgröße für Spinnmaschinen 2032 | USD 7.335,36 Millionen |
Der Markt für Spinnmaschinen wird von wichtigen Akteuren wie Toyota Industries Corporation, Rieter Holding Ltd., Trützschler Group, Lakshmi Machine Works Ltd. (LMW) und Jingwei Textile Machinery Co., Ltd. angeführt. Diese Unternehmen dominieren durch fortschrittliche Automatisierung, energieeffiziente Designs und breite Produktportfolios. Rieter und Toyota halten weltweit starke Positionen aufgrund ihrer leistungsstarken Ring- und Luftdüsenspinnsysteme. LMW und Jingwei bedienen ausgiebig den wachsenden Textilsektor Asiens mit skalierbaren und kosteneffizienten Lösungen. Trützschler und Marzoli legen den Schwerpunkt auf Faseraufbereitung und nachhaltigkeitsorientierte Innovationen. Der asiatisch-pazifische Raum erweist sich als dominierende Region und erfasst im Jahr 2024 über 65 % des weltweiten Marktanteils, angetrieben durch starke Textilproduktionszentren in China, Indien und Vietnam. Diese Regionen profitieren von der Verfügbarkeit von Arbeitskräften, expandierenden Exportmärkten und steigender Nachfrage nach synthetischen und Mischgarnen, was sie zu wichtigen Beitragszahlern für Maschineninstallationen und Kapazitätserweiterungen macht.
Einblicke in den Markt für Spinnmaschinen
- Der Markt für Spinnmaschinen wurde im Jahr 2024 auf 5.736,91 Millionen USD geschätzt und soll bis 2032 7.335,36 Millionen USD erreichen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,12 % im Prognosezeitraum.
- Die steigende weltweite Nachfrage nach Textilien und Bekleidung, insbesondere in Schwellenländern, ist ein wichtiger Treiber für den Maschinenverkauf, wobei Hersteller in automatisierte und hochkapazitive Systeme investieren.
- Zu den Marktentwicklungen gehören die verstärkte Einführung nachhaltiger, energieeffizienter Maschinen und der zunehmende Einsatz von Systemen, die für synthetische und Mischfasern geeignet sind, um den sich ändernden Verbraucherpräferenzen gerecht zu werden.
- Der asiatisch-pazifische Raum führt mit einem Anteil von über 65 %, gefolgt von Europa (14 %) und Nordamerika (9 %), angetrieben durch starke Produktionszentren in China, Indien und Vietnam; Baumwolle bleibt mit über 38 % Anteil der dominierende Fasertyp.
- Hohe Kapitalinvestitionen und ein Mangel an qualifizierten Arbeitskräften für fortschrittliche Systeme bleiben wesentliche Einschränkungen, die Modernisierungsbemühungen in preissensiblen und sich entwickelnden Märkten begrenzen.
Analyse der Marktsegmentierung für Spinnmaschinen:
Nach Ausrüstungstyp
Ring-Spinnmaschinen dominieren das Segment der Gerätetypen mit einem Marktanteil von über 45 % im Jahr 2024. Ihre Vormachtstellung verdanken sie der überlegenen Garnqualität, der hohen Zugfestigkeit und der feinen Fadenproduktion. Diese Maschinen werden häufig in der Baumwoll- und Mischgarnherstellung eingesetzt. Open-End-Spinnmaschinen folgen aufgrund schnellerer Produktionsraten und geringem Energieverbrauch. Luftdüsen-Spinnmaschinen verzeichnen eine zunehmende Akzeptanz in der Hochvolumenproduktion von synthetischen Garnen. Abhaspel- und Zwirnmaschinen halten eine Nischennachfrage für spezialisierte Garnanwendungen und Veredelungsprozesse aufrecht.
- Zum Beispiel arbeitet die Rieter G 38 Ringspinnmaschine mit Spindelgeschwindigkeiten von bis zu 28.000 U/min und unterstützt eine breite Palette von Garnfeinheiten von Ne 4.5 bis Ne 160, was eine gleichbleibende Produktion von hochfestem Garn und maximale Flexibilität in Großmühlen ermöglicht.
Nach Faserart
Baumwolle führt das Segment der Faserarten an und macht mehr als 38 % des globalen Anteils aus. Die starke Nachfrage aus der Bekleidungs- und Heimtextilindustrie unterstützt die konstante Maschinenauslastung für das Baumwollspinnen. Der Komfort, die Atmungsaktivität und die einfache Verarbeitung von Baumwolle machen sie zu einer bevorzugten Faser. Mischfasern halten den zweitgrößten Anteil aufgrund der steigenden Beliebtheit von gemischten synthetisch-natürlichen Stoffen. Die Segmente Polyester und synthetische Fasern wachsen stetig mit zunehmendem Einsatz in Sportbekleidung, technischen Textilien und industriellen Stoffanwendungen. Nylon bleibt auf spezifische Endanwendungen beschränkt.
- Zum Beispiel verarbeitet die Trützschler TC 15 Karde Baumwollfasern mit einer Auslieferungsgeschwindigkeit von 500 Metern pro Minute bei Fließgewichten bis zu 3,0 ktex und unterstützt damit Hochdurchsatz-Baumwollspinnoperationen.
Nach Automatisierungstyp
Automatische Spinnmaschinen dominieren dieses Segment mit einem Anteil von über 52 % im Jahr 2024. Die Nachfrage wird durch die Reduzierung der Arbeitskosten, verbesserte Produktionseffizienz und Echtzeit-Prozesskontrolle angetrieben. Diese Maschinen unterstützen Hochgeschwindigkeits- und kontinuierliche Operationen, was sie ideal für Großmühlen macht. Halbautomatische Maschinen halten einen beträchtlichen Anteil in Entwicklungsländern aufgrund niedrigerer Investitionskosten. Manuelle Geräte nehmen weiter ab und werden nur noch in kleineren oder traditionellen Betrieben mit begrenzten Automatisierungsbudgets eingesetzt. Der Automatisierungstrend spiegelt den Wandel der Branche hin zu intelligenten, vernetzten Fertigungsumgebungen wider.
Wichtige Wachstumstreiber des Spinnmaschinenmarktes
Steigende Nachfrage aus der Textil- und Bekleidungsindustrie
Die rasche Expansion der globalen Textil- und Bekleidungsindustrie bleibt ein wichtiger Treiber für die Nachfrage nach Spinnmaschinen. Länder wie Indien, China, Bangladesch und Vietnam verzeichnen starkes Wachstum bei Exporten und Inlandsverbrauch. Globale Modemarken lagern die Garnproduktion weiterhin in diese Regionen aus, was eine anhaltende Nachfrage nach Hochleistungsspinnsystemen schafft. Der Aufstieg der Schnellmode, gepaart mit sich ändernden Verbraucherpräferenzen für natürliche und gemischte Stoffe, steigert den Bedarf an kontinuierlicher Garnproduktion. Darüber hinaus unterstützen der steigende Pro-Kopf-Textilverbrauch und das Bevölkerungswachstum in Schwellenländern langfristige Investitionen in neue Maschinen. Regierungsanreize, Textilparks und ausländische Direktinvestitionen in die Textilproduktion beschleunigen ebenfalls den Verkauf von Spinnmaschinen. Hersteller ersetzen zunehmend alte Systeme durch moderne, effiziente Maschinen, um die Nachfrage nach gleichbleibender Garnqualität und schnelleren Durchlaufzeiten zu erfüllen.
- Zum Beispiel betreibt Vardhman Textiles Ringspinnanlagen mit LRJ-Rahmen von Lakshmi Machine Works, die Spindelgeschwindigkeiten von bis zu 25.000 U/min erreichen und die Produktion von feinem Baumwollgarn für exportorientierte Bekleidungslieferketten unterstützen.
Technologische Fortschritte in Automatisierung und Garnqualität
Technologische Innovationen haben die Leistung, Effizienz und Zuverlässigkeit von Spinnmaschinen erheblich verbessert. Automatisierte Spinnlinien bieten jetzt Echtzeitüberwachung, vorausschauende Wartung und Qualitätskontrollsysteme, die menschliche Fehler und Ausfallzeiten minimieren. Fortschrittliche Sensoren, IoT-Integration und Datenanalysen verwandeln das traditionelle Spinnen in eine intelligente Fertigung. Maschinen mit energiesparenden Funktionen und einstellbaren Garnparametern gewinnen an Beliebtheit. Die Entwicklung von Hochgeschwindigkeits-Luftdüsen- und Kompaktringspinnmaschinen unterstützt schnelleren Durchsatz und gleichbleibende Garneigenschaften. Diese Verbesserungen reduzieren auch Abfall und verbessern die Energieeffizienz. Da Hersteller darauf abzielen, strenge Qualitätsanforderungen zu erfüllen, investieren sie zunehmend in Maschinen der nächsten Generation mit integrierten Steuerungen.
- Zum Beispiel läuft die MVS 870 Luftdüsenspinnmaschine von Murata Machinery mit Abgabegeschwindigkeiten von bis zu 500 Metern pro Minute und verwendet elektronische Garnreiniger, um während des Betriebs kontinuierlich Defekte zu überwachen.
Wachsende Beliebtheit von synthetischen und Mischfasern
Der Wandel von Naturfasern zu synthetischen und Mischvarianten verändert die Anforderungen an Spinnmaschinen. Polyester-, Viskose- und Nylonfasern gewinnen aufgrund ihrer Erschwinglichkeit, Haltbarkeit und Anpassungsfähigkeit an technische Anwendungen an Beliebtheit. Mischgewebe, die Komfort, Knitterfestigkeit und feuchtigkeitsableitende Eigenschaften kombinieren, sind nun in Sportbekleidung, funktioneller Kleidung und Heimtextilien bevorzugt. Infolgedessen müssen Spinnmaschinen unterschiedliche Faserinputs verarbeiten und Garne mit stabilen Leistungseigenschaften liefern. Maschinen mit flexiblen Zuführsystemen, Hochgeschwindigkeitsverarbeitung und minimalem Faserschaden sind gefragt. Darüber hinaus fördert der Anstieg von recycelten Fasern, insbesondere rPET-basiertem Polyester, Investitionen in spezialisierte Spinnsysteme. Nachhaltigkeitsbedenken und Ziele der Kreislaufwirtschaft veranlassen Textilunternehmen, ihre Maschinen an nicht-traditionelle Fasern anzupassen. Diese Diversifizierung erweitert die Anwendungsbasis für Spinnmaschinen über mehrere Branchen hinweg.
Schlüsseltendenzen und Chancen im Spinnmaschinenmarkt
Verschiebung hin zu energieeffizienten und nachhaltigen Maschinen
Energieeffizienz und Nachhaltigkeit werden zu zentralen Faktoren bei Beschaffungsentscheidungen im Textilsektor. Angesichts steigender Stromkosten und globaler Kohlenstoffvorschriften priorisieren Hersteller Maschinen, die den Energieverbrauch pro Kilogramm Garn reduzieren. Spinnsysteme integrieren jetzt Frequenzumrichter, reibungsarme Komponenten und optimierte Luftstromdesigns, um den Energieverbrauch zu minimieren. Darüber hinaus wächst die Nachfrage nach Maschinen, die mit umweltfreundlichen Fasern und biologisch abbaubaren Schmiermitteln kompatibel sind. Hersteller erforschen auch geschlossene Prozesse, um Faserabfall und Wasserverbrauch zu reduzieren. Nachhaltigkeitszertifizierungen und Lebenszyklus-Impact-Bewertungen beeinflussen Investitionsentscheidungen, insbesondere für Exporteure, die Märkte mit strengen Umweltstandards wie der EU anvisieren. Dieser Trend schafft Chancen für Unternehmen, die grün zertifizierte, emissionsarme Spinnmaschinen anbieten. Partnerschaften zwischen OEMs und Energieanbietern zur Entwicklung intelligenter Steuerungsplattformen fördern die Maschinenadoption in umweltbewussten Mühlen.
- Zum Beispiel reduziert die Rieter G 38 Ringspinnmaschine den Energieverbrauch insgesamt um bis zu 10 % (oder durch spezifische Komponenteneinsparungen wie 4 % mit LENA-Spindeln und weitere 4 % mit IE4-Motoren) im Vergleich zu früheren oder Konkurrenzmodellen, durch optimierte Antriebssysteme und verbesserte Saugeffizienz (doppelseitige ECOrized-Saugung), was eine emissionsärmere Garnproduktion in zertifizierten Mühlen unterstützt.
Erweiterung der Spinnkapazität in Schwellenländern
Schwellenmärkte in Asien und Afrika verzeichnen ein rasches Wachstum der Spinnkapazität. Regierungen in Indien, Vietnam, Usbekistan und Äthiopien bieten Subventionen, Textilparkprogramme und Infrastruktursupport an, um Spinninvestitionen anzuziehen. Die steigende Inlandsnachfrage, niedrige Arbeitskosten und die Nähe zu Rohstoffquellen wie Baumwolle machen diese Länder attraktiv für die Errichtung neuer Spinneinheiten. Exportorientierte Politiken und Handelsabkommen fördern ebenfalls die Garnproduktion in diesen Regionen. Infolgedessen sehen globale Maschinenlieferanten ein starkes Verkaufspotenzial in der Lieferung von Einstiegs- und Mittelklassensystemen, die auf lokale Produktionsmaßstäbe zugeschnitten sind. Einige Anbieter bieten modulare Lösungen an, um die Kapazität schrittweise zu erhöhen. Der Eintritt lokaler Maschinenhersteller, oft durch Joint Ventures mit internationalen Unternehmen, verbessert die Zugänglichkeit der Ausrüstung und den After-Sales-Service. Diese regionale Expansion diversifiziert die globale Spinnkapazität und schafft langfristige Maschinenersatzzyklen.
Herausforderungen des Spinnmaschinenmarktes
Hohe Kapitalinvestitionen und Betriebskosten
Die hohen Anschaffungskosten moderner Spinnmaschinen sind eine erhebliche Hürde, insbesondere für kleine und mittelständische Unternehmen (KMU). Vollautomatisierte Systeme mit integrierten Bedienfeldern, Präzisionssensoren und Qualitätsmanagementmodulen erfordern erhebliche Investitionen. Neben den Investitionsausgaben erhöhen Betriebskosten wie Wartung, Ersatzteile und Schulung von Fachkräften den finanziellen Druck. In Märkten mit niedrigen Margen zögern Unternehmen, veraltete Ausrüstung aufzurüsten, trotz der langfristigen Vorteile. Schwankungen der Rohstoffpreise und Energiekosten beeinflussen zusätzlich die Cashflows und schränken die Fähigkeit ein, in neue Technologien zu investieren. Finanzielle Einschränkungen verlangsamen auch die Einführung energieeffizienter oder nachhaltiger Systeme, insbesondere wenn unmittelbare Kosteneinsparungen unklar sind. Der Zugang zu erschwinglicher Finanzierung, Leasingmodellen und staatlichen Subventionen spielt eine entscheidende Rolle bei der Überwindung dieser Herausforderung.
Mangel an qualifizierten Arbeitskräften für fortschrittliche Systeme
Die Spinnmaschinenindustrie stützt sich zunehmend auf digitale Werkzeuge, Automatisierung und komplexe elektromechanische Systeme. Es gibt jedoch eine wachsende Lücke in den Fähigkeiten zur Bedienung, Wartung und Fehlerbehebung fortschrittlicher Maschinen. Viele Regionen mit steigender Textilproduktion – insbesondere in Südasien und Afrika – kämpfen damit, ausreichend ausgebildete Techniker bereitzustellen. Das Fehlen formaler Ausbildungsprogramme für moderne Spinntechnologien führt zu einer unzureichenden Nutzung der Funktionen und häufigen Maschinenausfällen. Dieses Problem beeinträchtigt die Produktqualität, Effizienz und Kapitalrendite. Maschinenlieferanten müssen umfassende Schulungen und benutzerfreundliche Schnittstellen bereitstellen, um diese Lücke zu schließen. Partnerschaften mit technischen Institutionen, Remote-Support-Services und simulationsbasierte Schulungsplattformen sind aufkommende Lösungen, aber deren Skalierung bleibt eine Herausforderung in fragmentierten Fertigungszentren.
Regionale Analyse des Spinnmaschinenmarktes
Asien-Pazifik
Der asiatisch-pazifische Raum dominiert den Markt für Spinnmaschinen und macht im Jahr 2024 über 65 % des globalen Anteils aus. China, Indien, Bangladesch und Vietnam sind aufgrund ihrer umfangreichen Textilproduktionsbasen wichtige Beitragsleister. Günstige staatliche Richtlinien, die Verfügbarkeit qualifizierter Arbeitskräfte und die steigende Nachfrage nach Textilien im In- und Ausland unterstützen eine starke Aufnahme von Maschinen. Indiens Textilparks und Chinas Automatisierungs-Upgrades treiben Ersatz- und Expansionszyklen an. Die zunehmende Akzeptanz von synthetischen und Mischfasern steigert die regionale Nachfrage nach Geräten weiter. Die rasche Urbanisierung und Bekleidungskonsumtrends in Südostasien verbessern die langfristigen Marktaussichten und machen den asiatisch-pazifischen Raum zum primären Wachstumszentrum für globale Spinnmaschinenlieferanten.
Europa
Europa hält einen Anteil von etwa 14 % am Markt für Spinnmaschinen, angeführt von Deutschland, Italien und der Türkei. Die Region legt Wert auf hochpräzise, energieeffiziente Maschinen, die für qualitätsbewusste Anwendungen maßgeschneidert sind. Europäische Hersteller investieren in Forschung und Entwicklung, um fortschrittliche Ring- und Luftdüsenspinnsysteme zu produzieren, die häufig weltweit exportiert werden. Nachhaltigkeitsvorgaben und Anforderungen an Öko-Labels treiben den Ersatz veralteter Geräte durch grün zertifizierte Alternativen voran. Die Türkei fungiert als bedeutende regionale Produktions- und Exportbasis für Garn und unterstützt eine stetige Nachfrage nach Maschinen. Obwohl der europäische Markt reif ist, profitiert er von kontinuierlicher Innovation, Automatisierungs-Upgrades und der zunehmenden Verwendung von recycelten Fasern in der Mode- und Heimtextilbranche.
Nordamerika
Nordamerika trägt etwa 9 % zum globalen Markt für Spinnmaschinen bei, hauptsächlich getrieben von den USA und Mexiko. Die Region konzentriert sich auf fortschrittliche Spinntechnologien für technische Textilien, Vliesstoffe und Nischenbekleidungsanwendungen. Automatisierungs- und Smart-Factory-Lösungen werden weit verbreitet eingesetzt, um hohe Arbeitskosten auszugleichen. Die steigende Nachfrage nach nachhaltigen und lokal produzierten Textilien unterstützt Reshoring-Initiativen in ausgewählten US-Bundesstaaten. Obwohl das gesamte Garnproduktionsvolumen niedriger ist als in Asien, erhalten Investitionen in Spezialgarne und die Verarbeitung recycelter Fasern die Nachfrage nach Geräten aufrecht. Mexiko profitiert von Handelsabkommen und der Nähe zum US-Markt, was das regionale Maschinenwachstum unterstützt.
Lateinamerika
Lateinamerika hält einen bescheidenen Marktanteil von 6 %, wobei Brasilien und Peru als Hauptbeitragsleister fungieren. Die Region zeigt eine allmähliche Expansion der Spinnkapazität, unterstützt durch wachsende Bekleidungs- und Heimtextilindustrien. Brasiliens starke Baumwollproduktionsbasis fördert die vertikale Integration durch lokale Textilunternehmen. Investitionen in halbautomatische und Einstiegsmaschinen nehmen zu, da Hersteller alternde Anlagen modernisieren. Währungsschwankungen und Importabhängigkeit beeinflussen die Akzeptanz von High-End-Maschinen und begrenzen die Durchdringung vollautomatischer Systeme. Dennoch schaffen regionale Handelsabkommen und steigende Faserexporte langfristiges Potenzial für Maschinenlieferanten, um die wachsende Nachfrage von Garnproduzenten in der Region zu nutzen.
Naher Osten & Afrika (MEA)
Die MEA-Region macht etwa 6% des globalen Marktes für Spinnmaschinen aus. Ägypten, die Türkei und Südafrika führen die Nachfrage an, dank ihrer Präsenz in der Textilindustrie und der Faserverarbeitungsinfrastruktur. In Nordafrika unterstützen staatlich geförderte Industriegebiete und Zuflüsse ausländischer Direktinvestitionen die Expansion der Textilproduktion und treiben den Bedarf an Maschinen an. Die Türkei dient sowohl als regionaler Verbraucher als auch als Hersteller von Spinnausrüstung. In Subsahara-Afrika entwickelt sich Äthiopien aufgrund niedriger Arbeitskosten und Ambitionen im Textil-Export zu einem Spinnzentrum. Dennoch behindern Infrastrukturdefizite, begrenzte technische Fähigkeiten und Finanzierungsbarrieren die großflächige Einführung von Maschinen in mehreren MEA-Ländern.
Segmentierungen des Spinnmaschinenmarktes:
Nach Gerätetyp
- Ringspinnmaschinen
- Open-End-Spinnmaschinen
- Luftdüsen-Spinnmaschinen
- Abhaspelmaschinen
- Zwirnmaschinen
Nach Fasertyp
- Baumwolle
- Synthetische Faser
- Polyester
- Nylon
- Mischfaser
- Andere
Nach Automatisierungstyp
- Manuell
- Halbautomatisch
- Automatisch
Nach Branche
- Bekleidung und Mode
- Heimtextilien
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für Spinnmaschinen zeichnet sich durch eine Mischung aus etablierten globalen Akteuren und regional stark vertretenen Herstellern aus, die jeweils in den Bereichen Innovation, Produktpalette und After-Sales-Support konkurrieren. Zu den Hauptakteuren gehören die Toyota Industries Corporation, Rieter Holding Ltd., Trützschler Group, Lakshmi Machine Works Ltd. (LMW) und Jingwei Textile Machinery Co., Ltd. Diese Unternehmen investieren in Automatisierung, Energieeffizienz und digitale Integration, um den sich entwickelnden Anforderungen der Mühlen gerecht zu werden. Europäische Marken wie Marzoli und Savio Macchine Tessili konzentrieren sich auf Präzisionsingenieurwesen und nachhaltige Lösungen, während chinesische Firmen wie STMC und Rifa kostengünstige Optionen für aufstrebende Märkte bieten. Die Schweizer Saurer Group legt den Schwerpunkt auf Innovation im Rotor-Spinnen und digitale Überwachungssysteme. Die Wettbewerbslandschaft wird durch regionale Expansion, strategische Partnerschaften und Technologie-Upgrades geprägt. Die Akteure differenzieren sich auch durch modulare Designs, Faseranpassungsfähigkeit und integrierte Qualitätskontrollsysteme. In preissensiblen Märkten erhöhen lokale Partnerschaften und Finanzierungsoptionen die Wettbewerbsfähigkeit. Kontinuierliche Innovation und regionale Anpassung bleiben zentral, um die Führungsposition in dieser kapitalintensiven Branche zu erhalten.
Analyse der Hauptakteure
- Toyota Industries Corporation (Japan)
- Trützschler Group (Deutschland)
- Rieter Holding AG (Schweiz)
- Marzoli SpA (Italien)
- Shanghai Textile Machinery Co., Ltd. (STMC) (China)
- Savio Macchine Tessili S.p.A. (Italien)
- Zhejiang Rifa Textile Machinery Co., Ltd. (China)
- LMW (Lakshmi Machine Works Ltd.) (Indien)
- Saurer Group (Schweiz)
- Jingwei Textile Machinery Co., Ltd. (China)
Aktuelle Entwicklungen
- Im Februar 2024 brachte Murata Machinery seine intelligenten Spinnmaschinen mit Automatisierung und Echtzeit-Leistungsüberwachung auf den Markt. Diese Maschinen sind individuell auf die Bedürfnisse von Smart Factories zugeschnitten und tragen somit erheblich zur Effizienzsteigerung bei, mit deutlich reduzierter manueller Intervention. Der Markteintritt wird die Position von Murata im Angebot intelligenter Fertigungstechnologie weiter festigen.
- Im Januar 2024 berichtete Saurer über weitere Entwicklungen in Richtung der neuen Eco-Produktlinie, die zur Energieeinsparung und Abfallreduzierung beitragen wird. Im Rahmen des Nachhaltigkeitsprojekts zielt das umweltfreundliche und gleichzeitig wirtschaftlich tragfähige Projekt auf den schnell wachsenden Markt für grünere Lösungen in der Textilproduktion ab. Eine strategische Ausrichtung auf Fertigungstrends mit einer grünen Vision.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Ausrüstungstyp, Fasertyp, Automatisierungstyp, Industrie und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich gibt er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Automatisierung wird weiterhin die Aufrüstung von Spinnmaschinen in großangelegten Textilfabriken vorantreiben.
- Die Einführung energieeffizienter und nachhaltiger Maschinen wird aufgrund von Regulierungsdruck und Kosteneinsparungen zunehmen.
- Die Nachfrage nach Maschinen, die mit synthetischen und Mischfasern kompatibel sind, wird in der funktionalen Bekleidungsproduktion steigen.
- Der asiatisch-pazifische Raum wird seine Führungsposition aufgrund starker exportorientierter Textilproduktion beibehalten.
- Aufstrebende Volkswirtschaften in Afrika und Südasien werden eine Kapazitätserweiterung in der Garnproduktion erleben.
- Investitionen in vorausschauende Wartung und IoT-fähige Spinnmaschinen werden an Dynamik gewinnen.
- Kompakte und modulare Maschinen werden von kleinen und mittleren Textileinheiten bevorzugt.
- Die digitale Integration für Echtzeit-Qualitätskontrolle und Prozessüberwachung wird zum Standard werden.
- Partnerschaften zwischen Maschinenherstellern und Textilunternehmen werden den lokalen Support verbessern.
- Der Ersatz von manuellen und halbautomatischen Systemen wird sich in Entwicklungsmärkten beschleunigen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Spinnmaschinen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Spinnmaschinen voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment der Spinnmaschinen hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Spinnmaschinen antreiben?
Wer sind die führenden Unternehmen im Markt für Spinnmaschinen?
Welche Region hatte 2024 den größten Anteil am Markt für Spinnmaschinen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Spinnmaschinen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Spinnmaschinen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 5,736.91 million → 2032: USD 7,335.36 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Spinnmaschinen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Spinnmaschinen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Spinnmaschinen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Spinnmaschinen Market Drivers
- 3.3 Markt für Spinnmaschinen Market Restraints & Challenges
- 3.4 Markt für Spinnmaschinen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Spinnmaschinen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Spinnmaschinen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Spinnmaschinen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Spinnmaschinen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Spinnmaschinen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Spinnmaschinen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Spinnmaschinen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Spinnmaschinen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Spinnmaschinen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Spinnmaschinen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Spinnmaschinen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Spinnmaschinen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Spinnmaschinen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Spinnmaschinen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Spinnmaschinen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Spinnmaschinen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Spinnmaschinen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Spinnmaschinen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Spinnmaschinen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
