
Kettensägenmarkt Überblick:
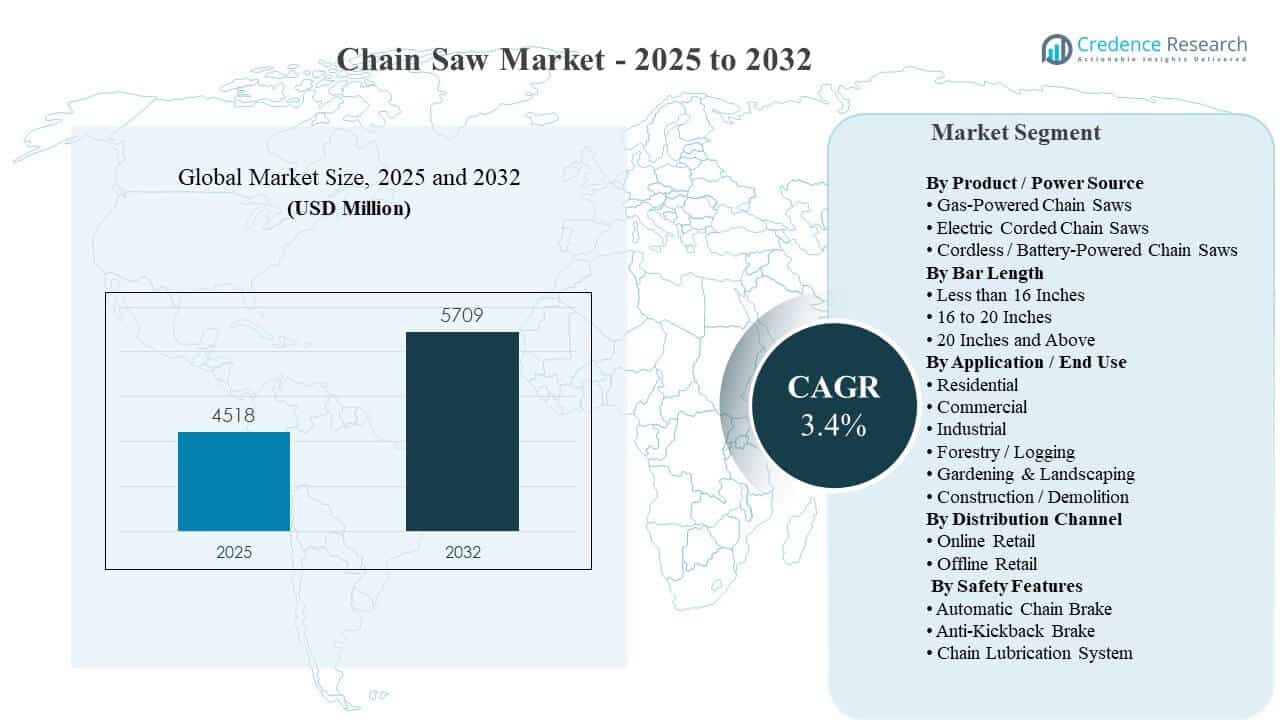
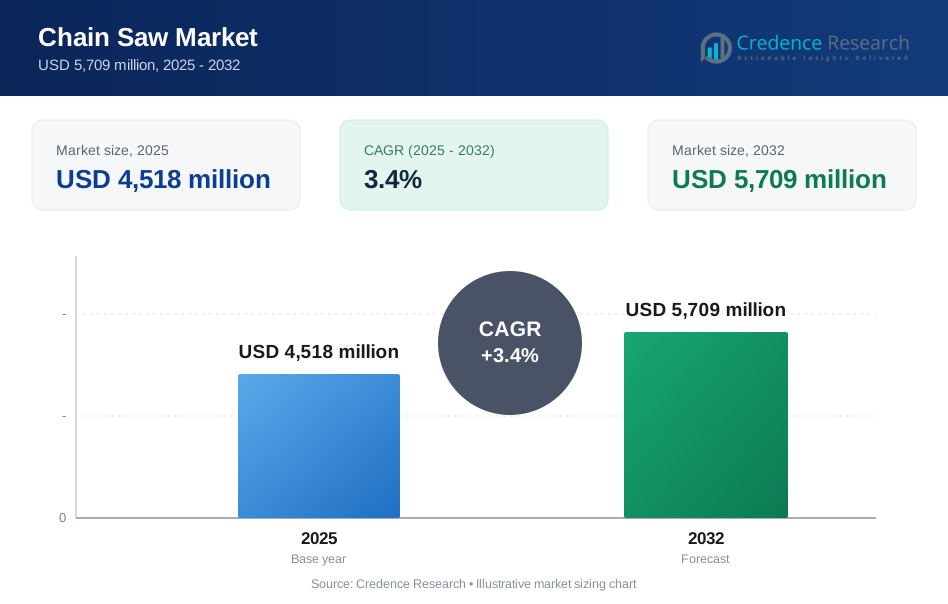
Die globale Größe des Kettensägenmarktes wurde 2025 auf 4.518 Millionen USD geschätzt und soll bis 2032 5.709 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 3,4% von 2025 bis 2032. Die Nachfrage wird hauptsächlich durch Ersatzzyklen und produktivitätsorientierte Käufe in den Bereichen Forstwirtschaft, Landmanagement und Grundstückspflege unterstützt, wo Schnittgeschwindigkeit, Betriebszeit und Wartungsfreundlichkeit die Kaufentscheidungen beeinflussen. Der Kettensägenmarkt profitiert auch von dem stetigen Übergang zu kabellosen Plattformen, da sich die Batterieleistung und die Motoreffizienz verbessern, unterstützt durch die wachsende Verfügbarkeit von Händlern und Einzelhändlern in wichtigen Regionen.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Größe des Kettensägenmarktes 2025 | 4.518 Millionen USD |
| Kettensägenmarkt, CAGR | 3,4% |
| Größe des Kettensägenmarktes 2032 | 5.709 Millionen USD |
Wichtige Marktentwicklungen & Einblicke
- Benzinbetriebene Kettensägen machten 2025 den größten Anteil von 52,1% aus, was die anhaltende Präferenz für Anwendungen mit hohem Drehmoment und langer Laufzeit widerspiegelt.
- Der Offline-Einzelhandel blieb mit einem Anteil von 60,5% im Jahr 2025 der führende Kanal, unterstützt durch Händlerservice, Vorführungen und Teileverfügbarkeit.
- Forstwirtschaft/Holzeinschlag stellte 2025 den größten Anwendungsanteil mit 39,4% dar, was die Nachfrage nach robusten, hochbelastbaren Modellen und Verbrauchsmaterialien aufrechterhält.
- 16 bis 20-Zoll-Schienen führten die Nachfrage nach Schienenlängen mit einem Anteil von 36,2% im Jahr 2025 an, angetrieben durch die breite Eignung für Brennholz, Landwirtschaft und gemischte professionelle Aufgaben.
- Nordamerika führte die regionale Nachfrage mit einem Anteil von 32,7% im Jahr 2025 an, was auf eine starke installierte Basis, Sturmaufräumzyklen und etablierte Vertriebsnetze zurückzuführen ist.
Segmentanalyse
Der Kettensägenmarkt wird durch eine klare Aufteilung zwischen hochbelasteter professioneller Nutzung und gelegentlicher Haushaltsnutzung geprägt, die differenzierte Produktdesign- und Kanalstrategien antreibt. Benzinbetriebene Modelle führen die installierte Basis an, da Laufzeit und Schneidleistung in der Forstwirtschaft, bei der Landräumung und bei kommerziellen Arbeiten entscheidend sind, wo Ausfallzeiten die Produktivität direkt beeinflussen. Gleichzeitig wächst die Nachfrage nach kabellosen Geräten, da bürstenlose Motoren, Akkupacks mit höherer Kapazität und Plattform-Ökosysteme die Leistung verbessern und die Gesamtwerkzeugbesitz-Reibung für Hausbesitzer und Auftragnehmer reduzieren.
Das Kaufverhalten spiegelt auch die Sicherheitsbewusstsein und Serviceerwartungen wider, da der Besitz einer Kettensäge als risikobehaftet wahrgenommen wird und Wartungsdisziplin erfordert. Offline-Händler und Einzelhändler erfassen weiterhin den Großteil der Käufe, da Produktdemonstrationen, die richtige Auswahl von Schiene/Kette und lokaler Service-Support die Konversion beeinflussen, insbesondere für Erstkäufer und professionelle Teams. Der Online-Handel wächst schneller, da Käufer Spezifikationen, Bewertungen und gebündelte Zubehörangebote nutzen, um den Wert zu vergleichen, obwohl viele Käufer ihre Entscheidungen immer noch über Offline-Kontaktpunkte abschließen.
Nach Produkt / Energiequelle Einblicke
Benzinbetriebene Kettensägen machten den größten Anteil von 52,1% im Jahr 2025 aus. Benzinbetriebene Kettensägen führen, weil kontinuierliches Schneiden unter variablen Lasten für Forstwirtschaft, Landwirtschaft und kommerzielle Landbewirtschaftung unerlässlich bleibt. Benzinbetriebene Plattformen behalten auch einen Vorteil in der Betankungsgeschwindigkeit und der Konsistenz des Arbeitszyklus während längerer Arbeitssitzungen. Die Akzeptanz von kabellosen Geräten beschleunigt sich, da Batterieplattformen die Drehmomentabgabe und die Laufzeit verbessern, unterstützt durch gemeinsame Batterie-Ökosysteme in Outdoor-Power-Equipment-Portfolios.
Nach Schienenlänge Einblicke
16 bis 20 Zoll machten den größten Anteil von 36,2% im Jahr 2025 aus. Mittellange Schienen führen, weil der Bereich die breiteste Mischung von Aufgaben im Bereich des privaten Holzeinschlags, der landwirtschaftlichen Wartung und der leichten bis mittleren professionellen Arbeit abdeckt. Das Segment balanciert Reichweite und Manövrierfähigkeit und macht die Kategorie zur Standardwahl für Käufer mit allgemeinem Zweck. Kürzere Schienen expandieren, da der Einsatz von Schnitt-, Landschafts- und kompakten kabellosen Sägen zunimmt und Käufer geringere Ermüdung und einfachere Kontrolle priorisieren.
Nach Anwendung / Endnutzung Einblicke
Forstwirtschaft / Holzeinschlag machten den größten Anteil von 39,4% im Jahr 2025 aus. Forstwirtschaft und Holzeinschlag führen, weil die Nutzungsraten hoch sind und die Anwendung den wiederkehrenden Austausch von Schienen, Ketten und Verschleißteilen antreibt. Professionelle Teams unterhalten auch Flotten, um kontinuierliche Ersatzkäufe zu tätigen und Ausfallzeiten zu minimieren. Die Nachfrage von Privatkunden bleibt strukturell durch Sturmreinigung und Grundstückspflege unterstützt, während Landschafts- und kommunale Arbeiten zunehmend mit leichteren elektrischen und kabellosen Gerätepräferenzen übereinstimmen.
Nach Vertriebskanal Einblicke
Offline-Einzelhandel machte den größten Anteil von 60,5% im Jahr 2025 aus. Der Offline-Einzelhandel führt, weil Käufer die Beratung bei der Modellauswahl, der Schienen- und Kettenkompatibilität und der Sicherheitsanweisung am Kaufort schätzen. Händlernetzwerke bieten auch After-Sales-Service, Ersatzteile und Garantieabwicklung, was für Geräte mit Wartungs- und Verbrauchsanforderungen wichtig ist. Der Online-Handel expandiert durch ein breiteres Sortiment und bequemen Preis- und Bewertungsvergleich, was das Omnichannel-Kaufverhalten stärkt.
Nach Sicherheitsmerkmale Einblicke
Automatische Kettenbremse machte den größten Anteil im Jahr 2025 aus. Die Akzeptanz von Sicherheitsmerkmalen wird zunehmend über alle Produktstufen hinweg standardisiert, aufgrund von Benutzererwartungen und Risikomanagement sowohl in Haushalten als auch in professionellen Umgebungen. Automatische Kettenbremsen und Rückschlagschutzsysteme werden als wesentlich für den Schutz des Bedieners angesehen, insbesondere für gelegentliche Benutzer und Flotten mit mehreren Bedienern. Kettenschmiersysteme bleiben entscheidend, um Wärme und Verschleiß zu kontrollieren, unterstützen eine gleichmäßige Schneidleistung und verlängern die Lebensdauer der Kette.
Markttreiber für Kettensägen
Ersatzgetriebene Käufe und Flottenerneuerung
Der Kettensägenmarkt wird durch Ersatzzyklen unterstützt, die mit dem verschleißintensiven Einsatz in der Forstwirtschaft, Landwirtschaft und gewerblichen Grundstückspflege verbunden sind. Schienen, Ketten, Ritzel und Motorkomponenten unterliegen unter wiederholten Schnittbelastungen einem messbaren Verschleiß, was einen periodischen Austausch wirtschaftlich sinnvoll macht. Professionelle Nutzer priorisieren die Betriebszeit, was wiederholte Käufe über Händlernetzwerke und Serviceprogramme aufrechterhält. Die Ersatzdynamik unterstützt auch den Verkauf von Zubehör und Verbrauchsmaterialien, die die Markentreue über Produktfamilien hinweg stärken.
- Zum Beispiel listet Husqvarna die 365 X-Torq als eine 71cc professionelle Kettensäge mit einer Kettengeschwindigkeit von 74,5 ft/s bei maximaler Leistung auf, und das Unternehmen sagt, dass seine X-Torq-Motortechnologie den Kraftstoffverbrauch um bis zu 20% und die Abgasemissionen um bis zu 70% reduzieren kann. Professionelle Nutzer priorisieren die Betriebszeit, was wiederholte Käufe über Händlernetzwerke und Serviceprogramme aufrechterhält.
Nachfrage nach städtischer Instandhaltung, Sturmaufräumung und Immobilienverwaltung
Die Nachfrage von privaten und kommunalen Kunden wird durch periodische Sturmereignisse, Vegetationsmanagement und routinemäßige Grundstückspflege verstärkt. Haushalte und lokale Behörden halten oft Zugang zu Kettensägen als Bereitschaftswerkzeug für die Beseitigung von Trümmern und dringende Baumfällungen. Nachfragespitzen werden auch durch saisonale Schnittzyklen und lokale Vorschriften für Baum- und Vegetationsmanagement beeinflusst. Der Kettensägenmarkt profitiert, wenn Einzelhändler und Händler Sicherheitsausrüstung und Zubehör bündeln, die die Kaufzurückhaltung bei Erstkäufern verringern.
Erweiterung von kabellosen Plattformen und Batteriesystemen
Kabellose Innovation ist ein struktureller Treiber, da bürstenlose Motoren, verbesserte Energiedichte der Batterien und bessere Elektronik die Einsatzmöglichkeiten von batteriebetriebenen Kettensägen erweitern. Batteriesysteme senken die Gesamtkosten des Besitzes, wenn Nutzer Akkus über Outdoor- und Baustellenwerkzeuge hinweg teilen. Geringere Lärmbelastung und reduzierte direkte Emissionen verbessern die Eignung für städtische Landschaftsgestaltung, kommunale Arbeiten und den Einsatz in Innenraumnähe. Der Wandel unterstützt eine breitere Akzeptanz bei Hausbesitzern und Auftragnehmern, die einen einfacheren Start, geringeren Wartungsaufwand und bessere Lagerungskomfort suchen.
- Zum Beispiel sagt STIHL, dass seine AP 500 S Batterie mit 36 V und 337 Wh Energie arbeitet, bis zu 2.500 Ladezyklen bietet und 40% mehr Leistung sowie 20% mehr Kapazität als die AP 300 S liefert. Geringere Lärmbelastung und reduzierte direkte Emissionen verbessern die Eignung für städtische Landschaftsgestaltung, kommunale Arbeiten und den Einsatz in Innenraumnähe.
Kanalperformance und Serviceverfügbarkeit prägen die Konversion
Die Vertriebsstärke bleibt ein wichtiger Wachstumshebel, da Käufer auf Serviceverfügbarkeit, Ersatzteile und Produktberatung angewiesen sind. Der Offline-Einzelhandel erfasst einen großen Anteil aufgrund von Vorführungen, Kompatibilitätsgarantie für Schienen und Ketten sowie der Nähe zu Reparaturen. E-Commerce beschleunigt die Käuferbildung durch Bewertungen und Spezifikationsvergleiche und erweitert die Reichweite über lokale Händlerstandorte hinaus. Omnichannel-Strategien verbessern die Konversion, indem sie Online-Entdeckungen ermöglichen und gleichzeitig die Offline-Validierung und Servicekontinuität bewahren.
Herausforderungen des Kettensägenmarktes
Der Kettensägenmarkt sieht sich einer Nachfragevariabilität ausgesetzt, die durch Saisonalität und Wetterereignisse angetrieben wird, was ungleichmäßige Verkaufsdurchläufe für Einzelhändler und Händler schafft. Die Preissensibilität kann steigen, wenn sich die wirtschaftlichen Bedingungen verschlechtern, was Käufer zu günstigeren Modellen drängt, die die Margen der Hersteller schmälern. Sicherheitsbedenken schaffen auch Reibung bei der Einführung neuer Benutzer, was die Bedeutung von Schulungen, Schutzausrüstung und klarer Produktkommunikation erhöht. Volatilität in der Versorgung und Preisgestaltung von Metallen, Batterien und Komponenten kann die Kosten weiter unter Druck setzen und die Bestandsplanung erschweren.
Die Produktdifferenzierung ist in mittleren Segmenten herausfordernd, wo Leistungslücken enger werden und Käufer Preis und Markenbekanntheit vergleichen. Batteriesysteme bringen zusätzliche Komplexität, da Kunden die Gesamtkosten der Plattform und nicht nur den Werkzeugpreis bewerten. Erwartungen an die Einhaltung von Vorschriften und das Haftungsmanagement erhöhen die Anforderungen an die Konstruktion und Prüfung von sicherheitskritischen Geräten. Gefälschte oder minderwertige Zubehörteile im Aftermarket können die Leistung und Sicherheitsergebnisse beeinträchtigen und indirekt die Markenwahrnehmung beeinflussen.
- Zum Beispiel bietet die Husqvarna 540i XP 36V Lithium-Ionen-Leistung, 1,8 kW Ausgangsleistung, 24 m/s Kettengeschwindigkeit und ein Gewicht von 2,9 kg, aber Käufer müssen auch die Kosten für Batterie, Ladegerät und Ökosystem über das Werkzeug hinaus berücksichtigen.
Trends und Chancen im Kettensägenmarkt
Der Kettensägenmarkt bewegt sich in Richtung effizienterer kabelloser Lösungen, die die Leistungsdifferenz zu benzinbetriebenen Produkten verringern und Wachstumschancen in den Prosumer- und leichten kommerziellen Segmenten schaffen. Die Erweiterung der Batterieplattform ermöglicht den Verkauf von Ökosystemen, bei dem Benutzer im Laufe der Zeit Werkzeuge, Batterien und Zubehör hinzufügen. Intelligente Funktionen und verbesserte Ergonomie werden zu sichtbaren Unterscheidungsmerkmalen, da Käufer geringere Vibrationen, einfachere Wartung und klarere Sicherheitsanzeigen verlangen. Das Bündeln von Ketten, Ölen und Schutzausrüstung im Einzelhandel unterstützt einen höheren durchschnittlichen Verkaufswert und verbessert die sichere Nutzung.
- Zum Beispiel liefert die Milwaukee M18 FUEL 14-Zoll Top Handle Chainsaw bis zu 2,7 PS Spitzenleistung und 3,2 Nm Spitzendrehmoment, ist für 150 Schnitte pro Ladung mit einer XC 8.0 Batterie oder 225 Schnitte pro Ladung mit einer HD12.0 Batterie in Zeder 4x4 ausgelegt und gehört zum M18-System mit über 300 Werkzeugen, während REDLINK PLUS Intelligence Überlastschutz bei schweren Anwendungen bietet.
Chancen entwickeln sich auch in den Kategorien kompakter und mittellanger Sägen, die auf Landschaftsgestaltung, kommunale Wartung und Wohnimmobilienverwaltung ausgerichtet sind. Händler-Service-Modelle und abonnementbasierte Wartungspakete können wiederholte Engagements unterstützen und Ausfallzeiten für professionelle Flotten reduzieren. Die Segmentierung der Produktlinie nach Anwendungsfall vereinfacht die Entscheidungsfindung für Erstkäufer und unterstützt die Premiumisierung. Die Expansion der Distribution in Schwellenmärkten und lokalisierte Serviceabdeckung können die Akzeptanz erhöhen, wo das mechanisierte Landmanagement wächst.
Regionale Einblicke
Nordamerika
Nordamerika machte den größten Anteil von 32,7 % im Jahr 2025 aus. Die Region profitiert von einer großen installierten Basis in der Wartung von Wohnimmobilien, der kommunalen Vegetationspflege und der kommerziellen Landräumung. Händlerabdeckung und Servicenetzwerke unterstützen Ersatzkäufe und Teileverfügbarkeit, was die Offline-Konvertierung stärkt. Sturmwiederherstellungszyklen und saisonale Wartungsbedarfe verstärken periodische Nachfragespitzen sowohl für Hausbesitzer als auch für professionelle Nutzer.
Europa
Europa hielt einen Anteil von 23,9 % im Jahr 2025. Die Nachfrage wird durch forstwirtschaftliche Aktivitäten, holzbezogene Operationen und regulierte Wartungspraktiken unterstützt, die Sicherheit und Geräte-Compliance betonen. Die etablierte Einzelhandelsinfrastruktur der Region hilft, ein nachfrageorientiertes Kaufverhalten im Aftermarket und im Servicebereich aufrechtzuerhalten. Die Einführung von geräuschärmerem Equipment in städtischen Umgebungen unterstützt das Wachstum von elektrischen und kabellosen Angeboten in der Landschaftsgestaltung und in kommunalen Anwendungen.
Asien-Pazifik
Asien-Pazifik erfasste einen Anteil von 27,6 % im Jahr 2025. Der Ausbau der Infrastruktur, der wachsende Bedarf an Landschaftsgestaltung und die breitere Werkzeuganwendung in Entwicklungsmärkten unterstützen die steigende Nachfrage. Die Akzeptanz von kabellosen Geräten wird gestärkt, da Batterieplattformen skalieren und Benutzer Portabilität und Benutzerfreundlichkeit priorisieren. Die Erweiterung der Distribution und die Verbesserung der After-Sales-Fähigkeiten werden die Durchdringung in professionellen und privaten Segmenten beeinflussen.
Lateinamerika
Lateinamerika repräsentierte 8,9 % des Marktes im Jahr 2025. Die Nachfrage in der Region ist mit forstwirtschaftlichen, landwirtschaftlichen und Landmanagement-Aktivitäten verbunden, bei denen Haltbarkeit und Serviceverfügbarkeit die Kaufentscheidungen beeinflussen. Die Abdeckung der Distribution und die Verfügbarkeit von Ersatzteilen bleiben entscheidende Annahmebeschränkungen und Chancen. Professionelle Nutzer neigen dazu, robuste Modelle aufgrund der Betriebsbedingungen und des höheren Nutzungsbedarfs zu bevorzugen.
Naher Osten & Afrika
Naher Osten & Afrika machten 6,9 % im Jahr 2025 aus. Die Nachfrage ist in der Landschaftsgestaltung, der kommunalen Wartung und der Verwaltung von Gewerbeimmobilien verankert. Die Entwicklung von Vertriebskanälen und die Serviceinfrastruktur sind entscheidend für ein konsistentes Wachstum, da Wartung und Verbrauchsmaterialien wiederholte Käufe unterstützen. Die Wahl der Ausrüstung betont oft Zuverlässigkeit und einfache Bedienung, um gemischte Benutzerumgebungen zu unterstützen.
Wettbewerbslandschaft
Der Kettensägenmarkt ist moderat konzentriert, wobei der Wettbewerb sich auf Markenstärke, Leistungsgewicht, Haltbarkeit und Händler-/Serviceabdeckung konzentriert. Die Produktstrategie wird zunehmend nach Einsatzzyklen segmentiert, wobei benzinbetriebene Produkte Anwendungen mit hoher Nutzung verteidigen und kabellose Linien sich auf den privaten und leichten gewerblichen Gebrauch ausweiten. Differenzierung ergibt sich auch aus Zubehörökosystemen, der Integration von Sicherheitsmerkmalen und der Kanalausführung, die Offline-Servicevorteile mit Online-Entdeckung und Vergleichsverhalten kombiniert.
ANDREAS STIHL AG & Co. KG ist weitgehend auf professionelle Leistung, Zuverlässigkeit und eine starke händlerzentrierte Distribution ausgerichtet, die Servicekontinuität und ersatzgetriebenes Kaufverhalten unterstützt. Produktportfolios sind typischerweise so strukturiert, dass sie Forstwirtschaft, Landwirtschaft und Landmanagement sowie private Wartung mit gestuften Konfigurationen und kompatiblen Zubehörlinien abdecken. Die Servicefähigkeit der Händler und die Verfügbarkeit von Ersatzteilen verstärken den Gesamtwert des Besitzes und unterstützen wiederholte Käufe in Flottenumgebungen. Der anhaltende Wandel des Kettensägenmarktes hin zu kabellosen Plattformen erhöht die Bedeutung der Batterieökosystemstrategie und der Leistungsbewertung im Vergleich zu traditionellen benzinbetriebenen Anwendungsfällen.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- ANDREAS STIHL AG & Co. KG
- Husqvarna Group
- Makita Corporation
- Stanley Black & Decker, Inc.
- Robert Bosch GmbH
- Oregon Tool, Inc.
- Techtronic Industries Co. Ltd.
- Yamabiko Corporation
- STIGA S.p.A.
- Zhejiang Zomax Garden Machinery Co., Ltd.
Eine qualitative und quantitative Analyse der Unternehmen wurde durchgeführt, um den Kunden zu helfen, das weitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als reine Anbieter, kategorieorientiert, branchenorientiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, unsicher und schwach zu kategorisieren.
Neueste Entwicklungen
- Im April 2025 gab STIHL bekannt, dass seine jüngste Produkteinführung die neue MSA 80 Kettensäge aus seinem AK-Akkusystem umfasst. STIHL beschrieb die MSA 80 als eine leichte, batteriebetriebene Kettensäge für ambitionierte Privatnutzer, insbesondere für das Beschneiden und andere Aufgaben rund ums Haus.
- Im Oktober 2025 stellte Husqvarna auf der Equip Expo eine völlig neue Reihe von professionellen und privaten Kettensägen vor. Die Einführung umfasste Modelle wie die 564 XP kraftstoffbetriebene Kettensäge und die 550i XP Akku-Kettensäge, wobei das Unternehmen die Verfügbarkeit ab Anfang 2026 angab.
- Im Dezember 2025 führte Makita seine neue kabellose Kettensäge, die UC030G, ein. Makita gab an, dass das Modell entwickelt wurde, um eine benzinähnliche Leistung vergleichbar mit einer Kettensäge der 50-ccm-Klasse zu liefern und drei Kettengeschwindigkeitsmodi mit einer maximalen Schnittgeschwindigkeit von 29,0 m/s umfasst, was sie für professionelle Forstarbeiten geeignet macht.
Berichtsumfang
| Berichtsattribut | Details |
| Marktwert im Jahr 2025 | USD 4518 Millionen |
| Umsatzprognose für 2032 | USD 5709 Millionen |
| Wachstumsrate (CAGR) | 3,4% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026–2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Produkt / Energiequelle Ausblick: Benzinbetriebene Kettensägen, Elektrische kabelgebundene Kettensägen, Kabellose / Batteriebetriebene Kettensägen; Nach Schienenlänge Ausblick: Weniger als 16 Zoll, 16 bis 20 Zoll, 20 Zoll und mehr; Nach Anwendung / Endnutzung Ausblick: Privat, Gewerblich, Industriell, Forstwirtschaft / Holzeinschlag, Gartenarbeit & Landschaftsgestaltung, Bau / Abbruch; Nach Vertriebskanal Ausblick: Online-Handel, Offline-Handel; Nach Sicherheitsmerkmalen Ausblick: Automatische Kettenbremse, Rückschlagbremse, Kettenschmiersystem |
| Regionale Abdeckung | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | ANDREAS STIHL AG & Co. KG, Husqvarna Group, Makita Corporation, Stanley Black & Decker, Inc., Robert Bosch GmbH, Oregon Tool, Inc., Techtronic Industries Co. Ltd., Yamabiko Corporation, STIGA S.p.A., Zhejiang Zomax Garden Machinery Co., Ltd. |
| Anzahl der Seiten | 338 |
Segmentierung
Nach Produkt / Energiequelle
- Benzinbetriebene Kettensägen
- Elektrische kabelgebundene Kettensägen
- Kabellose / Batteriebetriebene Kettensägen
Nach Schienenlänge
- Weniger als 16 Zoll
- 16 bis 20 Zoll
- 20 Zoll und mehr
Nach Anwendung / Endnutzung
- Wohnbereich
- Gewerblich
- Industriell
- Forstwirtschaft / Holzernte
- Gartenarbeit & Landschaftsbau
- Bau / Abriss
Nach Vertriebskanal
- Online-Einzelhandel
- Offline-Einzelhandel
Nach Sicherheitsmerkmalen
- Automatische Kettenbremse
- Rückschlagbremse
- Kettenschmiersystem
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt für Kettensägen und welche Prognosen gibt es?
Was ist die CAGR für den Motorsägenmarkt?
Was ist das größte Segment im Motorsägenmarkt?
Welche Faktoren treiben das Wachstum im Motorsägenmarkt an?
Welche Unternehmen führen den Markt für Kettensägen an?
Welche Region führt den Markt für Kettensägen an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Kettensägenmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Kettensägenmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 4,518 million → 2032: USD 5,709 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Kettensägenmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Kettensägenmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Kettensägenmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Kettensägenmarkt Market Drivers
- 3.3 Kettensägenmarkt Market Restraints & Challenges
- 3.4 Kettensägenmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Kettensägenmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Kettensägenmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Kettensägenmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Kettensägenmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Kettensägenmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Kettensägenmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Kettensägenmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Kettensägenmarkt Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Kettensägenmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Kettensägenmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Kettensägenmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Kettensägenmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Kettensägenmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Kettensägenmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Kettensägenmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Kettensägenmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Kettensägenmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Kettensägenmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Kettensägenmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
