
Marktübersicht für aseptische Abfüllmaschinen:
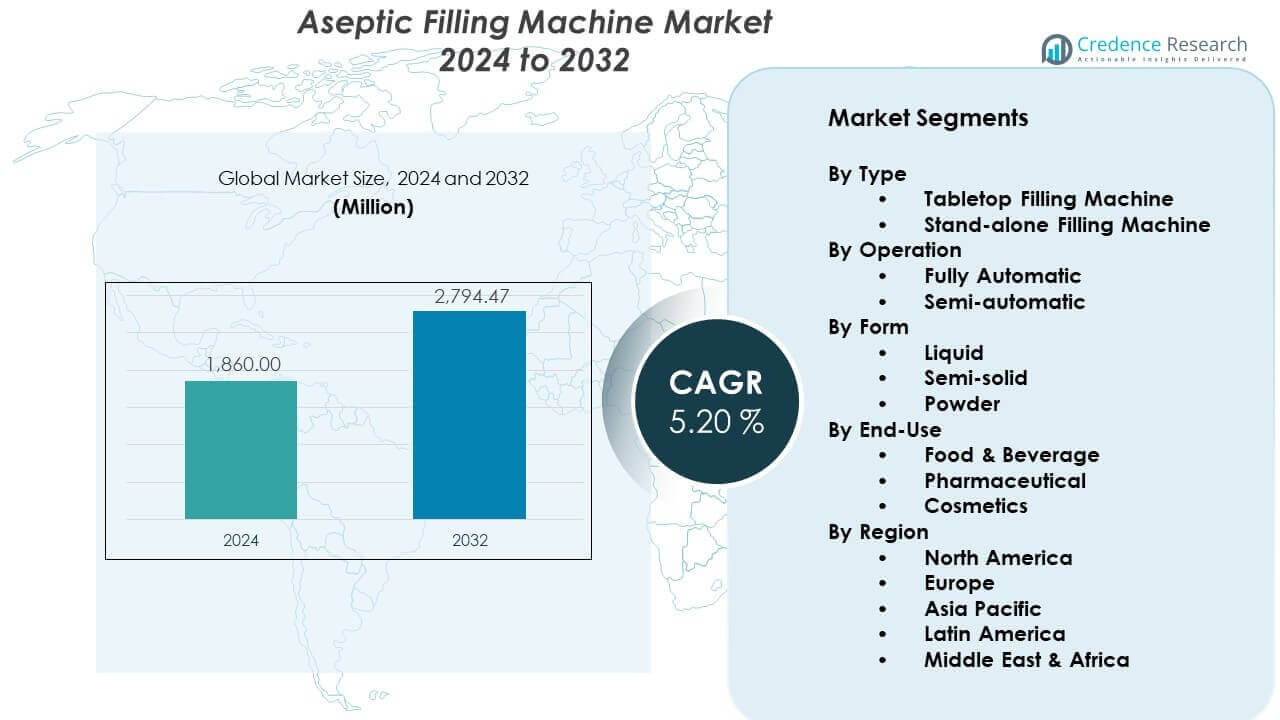
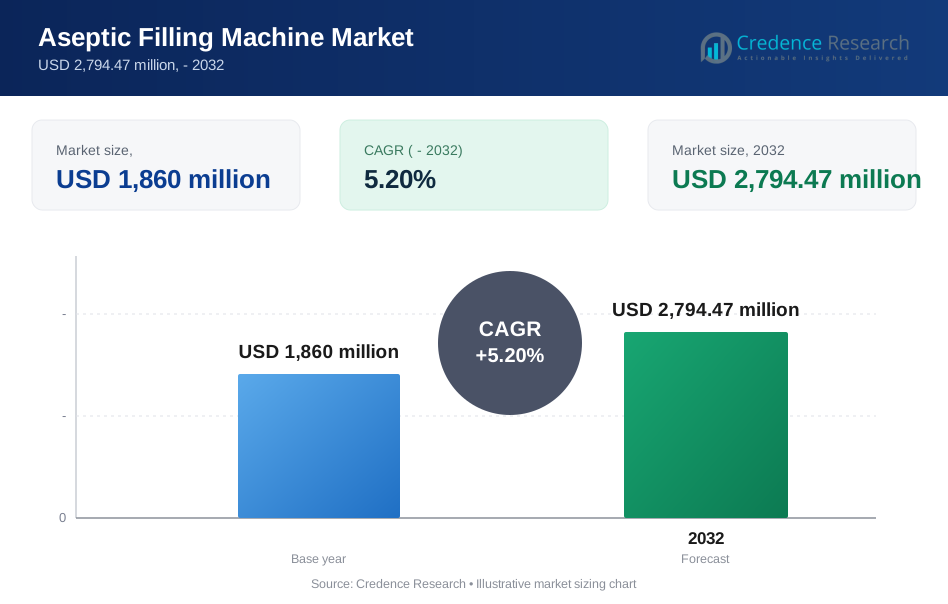
Der Markt für aseptische Abfüllmaschinen wird voraussichtlich von 1.860 Millionen USD im Jahr 2024 auf geschätzte 2.794,47 Millionen USD bis 2032 wachsen, mit einer CAGR von 5,20 % von 2024 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für aseptische Abfüllmaschinen 2024 | 1.860 Millionen USD |
| Aseptische Abfüllmaschinenmarkt, CAGR | 5,20% |
| Marktgröße für aseptische Abfüllmaschinen 2032 | 2.794,47 Millionen USD |
Starke Markttreiber sind der Trend zu sauber etikettierten verpackten Lebensmitteln, die steigende Produktion von trinkfertigen Getränken und strengere Sicherheitsvorschriften. Hersteller investieren in fortschrittliche aseptische Abfülltechnologien, die höhere Durchsätze unterstützen und den manuellen Umgang minimieren. Der Trend zu flexiblen Verpackungsformaten zwingt Unternehmen zudem zur Modernisierung der Ausrüstung. Pharmaunternehmen unterstützen die Nachfrage weiter, indem sie aseptische Systeme nutzen, um die Sterilität in Biologika und injizierbaren Medikamenten zu gewährleisten. Diese Veränderungen zeigen einen klaren Trend zu konsistenter Qualitätskontrolle und verbesserten Hygienestandards in allen Branchen.
Das regionale Wachstum variiert mit der Technologieadoption und der Durchsetzung von Vorschriften. Nordamerika führt aufgrund etablierter Verarbeitungsindustrien und der Präsenz fortschrittlicher Verpackungstechnologieanbieter. Europa folgt mit starken regulatorischen Rahmenbedingungen und hoher Akzeptanz steriler Fertigungssysteme. Der asiatisch-pazifische Raum entwickelt sich zur am schnellsten wachsenden Region, angetrieben durch den steigenden Verbrauch verpackter Lebensmittel, die expandierende Pharmaherstellung und die rasche Industrialisierung. Länder in Lateinamerika und dem Nahen Osten zeigen eine stetige Entwicklung, da Unternehmen ihre hygienischen Produktionskapazitäten ausbauen, um den steigenden Verbrauchererwartungen gerecht zu werden.
Einblicke in den Markt für aseptische Abfüllmaschinen:
- Der Markt für aseptische Abfüllmaschinen wird voraussichtlich von 1.860 Millionen USD im Jahr 2024 auf 2.794,47 Millionen USD bis 2032 wachsen, was eine jährliche Wachstumsrate von 20 % widerspiegelt, angetrieben durch die steigende Nachfrage nach sterilen, lagerstabilen Produkten in wichtigen Branchen.
- Nordamerika (32 %), Europa (28 %) und der asiatisch-pazifische Raum (30 %) halten die größten Anteile aufgrund strenger Hygienevorschriften, starker Produktionsbasen und der schnellen Modernisierung von Lebensmittel-, Getränke- und Pharmaeinrichtungen.
- Der asiatisch-pazifische Raum mit einem Anteil von 30 % ist die am schnellsten wachsende Region, unterstützt durch die steigende Nachfrage nach verpackten Lebensmitteln, verbesserte Verarbeitungsinfrastruktur und die zunehmende Einführung automatisierter steriler Maschinen.
- Einzelmaschinen machen schätzungsweise einen Anteil von 58 % aus, angetrieben durch den Bedarf an Hochvolumenproduktion und bessere Integration mit automatisierten Linien.
- Flüssigkeitsabfüllsysteme halten etwa 62 % Anteil, unterstützt durch die breite Anwendung in Getränken, Milchalternativen, Pharmazeutika und anderen sterilen Flüssigprodukten.
Treiber des Marktes für aseptische Abfüllmaschinen:
Wachsende Fokussierung auf sterile Verpackung und Produktsicherheit in Lebensmittel-, Getränke- und Pharmalinien
Der Markt für aseptische Abfüllmaschinen expandiert mit der höheren Nachfrage nach sicherer, kontaminationsfreier Verpackung in globalen Industrien. Unternehmen übernehmen sterile Systeme, um Produktrückrufe zu reduzieren und das Vertrauen in die Marke zu schützen. Regulierungsbehörden setzen strenge Hygienestandards durch, die Produzenten dazu drängen, ältere Ausrüstungen aufzurüsten. Automatisierung stärkt die Konsistenz in der Produktion und reduziert die Belastung der Arbeitskräfte in Hochvolumeneinrichtungen. Technologische Upgrades ermöglichen schnellere Abfüllzyklen und niedrigere Fehlerraten. Die steigende Nachfrage nach minimal verarbeiteten Lebensmitteln unterstützt die breitere Einführung aseptischer Formate. Pharmaunternehmen beschleunigen Investitionen, um komplexe Biologika zu schützen. Es unterstützt einen bedeutenden Wandel hin zu präziser Kontrolle in der sterilen Fertigung.
Steigende Nachfrage nach Lösungen für verlängerte Haltbarkeit in verbraucherorientierten Produktkategorien
Verbraucher bevorzugen Lebensmittel- und Getränkeartikel mit längerer Haltbarkeit und ohne Konservierungsstoffe, was den Markt für aseptische Abfüllmaschinen stärkt. Marken übernehmen aseptische Technologien, um Textur, Nährwert und Geschmack ohne chemische Zusätze zu erhalten. Einzelhändler drängen auf Verpackungsformate, die Verderb reduzieren und die Effizienz der Lieferkette verbessern. Lagerstabile Milchgetränke und funktionelle Getränke treiben neue Maschineninstallationen an. Produzenten erfüllen Exportanforderungen durch verbesserte Sterilitätskonformität. Automatisierung verkürzt Ausfallzeiten und erhöht die Genauigkeit bei Multi-SKU-Operationen. Der wachsende Fokus auf energieeffiziente Maschinen unterstützt Modernisierungspläne. Es verbessert den langfristigen Produktschutz in verschiedenen Kategorien.
- Zum Beispiel nutzt die E3/Speed Hyper-Technologie von Tetra Pak die E-Beam-Sterilisation anstelle von Wasserstoffperoxid, wodurch Milchproduzenten eine Produktionskapazität von 40.000 Portionspackungen pro Stunde erreichen können, während die Haltbarkeit von ungekühlten Milchprodukten auf 12 Monate verlängert wird.
Automatisierungsannahme zur Verbesserung des Durchsatzes, Reduzierung von Abfall und Verbesserung der betrieblichen Vorhersehbarkeit
Industriebetriebe integrieren automatisierte Abfüllsysteme, um den Durchsatz zu verbessern und Materialverluste zu reduzieren. Der Markt für aseptische Abfüllmaschinen profitiert davon, dass Einrichtungen manuelle Rohrleitungen durch robotische Module ersetzen. Automatisierung verbessert die Konsistenz der Ausgabe bei Hochgeschwindigkeitsoperationen. Prädiktive Steuerungen helfen Teams, Druck-, Temperatur- und Sterilitätsparameter zu verwalten. Produktionsleiter nutzen digitale Dashboards, um Umrüstverzögerungen zu reduzieren. Abfallreduzierung schafft messbare Kostenvorteile für große Anlagen. Maschinelles Lernen verbessert die Abfüllgenauigkeit für komplexe Flüssigprodukte. Es stärkt die Zuverlässigkeit in modernen Produktionsumgebungen.
- Zum Beispiel implementierte die GEA Group das "Whitebloc Neo"-System, das trockene H2O2-Sterilisation nutzt, um eine Flaschenablehnungsrate von 0,01 % zu erreichen und den Chemikalienverbrauch im Vergleich zu herkömmlichen Nasssterilisationsmethoden um 80 % zu reduzieren.
Verschiebung hin zu vielseitigen Abfüllsystemen, die mehrere Verpackungsformate und Produkttypen unterstützen
Produzenten übernehmen flexible aseptische Abfülleinheiten, die unterschiedliche Verpackungsgrößen und Viskositäten verarbeiten. Der Markt für aseptische Abfüllmaschinen wächst durch die steigende Nachfrage nach Beuteln, Kartons, PET-Flaschen und Spezialverpackungen. Unternehmen suchen Maschinen, die sich an wechselnde Verbraucherpräferenzen anpassen. Schnellwechsel-Funktionen reduzieren Ausfallzeiten und verbessern die betriebliche Agilität. Die Multi-Format-Fähigkeit unterstützt Innovationen in Getränke- und Milchportfolios. Hersteller reagieren schneller auf saisonale Nachfrageschwankungen. Fortschrittliche Düsen und Versiegelungseinheiten unterstützen unterschiedliche Formulierungen. Es hilft Unternehmen, Produktlinien mit weniger Ausrüstungsbeschränkungen zu erweitern.
Trends im Markt für aseptische Abfüllmaschinen:
Integration von digitalem Monitoring, Echtzeitsteuerungen und intelligenter Diagnostik in Hochleistungslinien
Die digitale Transformation verändert den Markt für aseptische Abfüllmaschinen durch die Einführung von Echtzeitüberwachungstools. Produzenten investieren in Sensoren, die Sterilitätsparameter mit hoher Genauigkeit verfolgen. Intelligente Analysen erkennen Anomalien, bevor sie die Produktion stoppen. Fernzugriffsplattformen verbessern die Fehlersuche für technische Teams. Fortschrittliche HMI-Systeme erhöhen die Sichtbarkeit für Bediener. Prädiktive Wartung reduziert Ausfallzeiten und verbessert die betriebliche Sicherheit. Maschinenkonnektivität unterstützt die Dokumentation der Compliance. Es schafft eine stärkere technologische Grundlage in der sterilen Verarbeitung.
- Zum Beispiel arbeitete Rockwell Automation mit Industriepartnern zusammen, um die FactoryTalk InnovationSuite zu implementieren, die eine 20%ige Steigerung des Durchsatzes ermöglicht, indem Augmented Reality (AR) und IoT-Sensoren genutzt werden, die über 200 kritische Maschinenzustandsvariablen in Echtzeit überwachen.
Erweiterung nachhaltiger Verpackungslösungen unterstützt durch Maschinen mit geringerem Energieverbrauch
Nachhaltigkeitsziele beeinflussen die Aufrüstung von Geräten im Markt für aseptische Abfüllmaschinen. Hersteller entwerfen Maschinen, die den Wasser- und Wärmeverbrauch reduzieren. Energieeffiziente Module helfen Unternehmen, interne Kohlenstoffziele zu erreichen. Marken erkunden biologisch abbaubare und leichte Verpackungsformate. Gerätehersteller führen Systeme ein, die Materialien mit geringerem Einfluss verwalten, ohne die Sterilität zu beeinträchtigen. Erwartungen an Abfallreduzierung beeinflussen Designentscheidungen in den Anlagen. Umweltorientierter regulatorischer Druck treibt die breitere Einführung nachhaltiger Maschinen voran. Es beschleunigt die Ausrichtung an globalen Umweltverpflichtungen.
Wachsende Bewegung hin zu Hochgeschwindigkeits-Abfülllinien zur Unterstützung des Anstiegs in Ready-to-Drink-Kategorien
Hochgeschwindigkeitslösungen gewinnen im Markt für aseptische Abfüllmaschinen an Bedeutung aufgrund der steigenden Nachfrage nach RTD-Getränken. Produzenten erhöhen die Produktion, um auf konsumorientierte Lebensstilmuster zu reagieren. Schnellere Linien unterstützen saisonale Spitzen und Werbezyklen. Maschinenhersteller führen fortschrittliche Durchflussregelungen ein, die die Genauigkeit bei höheren Geschwindigkeiten beibehalten. Kompakte Systeme ermöglichen die Expansion in kleineren Einrichtungen. Qualitätserhaltung bleibt eine Priorität für Premium-Getränke. Mehrbahnige Aufbauten verbessern die Volumenhandhabung. Dies steigert die Effizienz in schnell wachsenden Getränkekategorien.
F&E-Fokus auf verbesserte sterile Barriere-Technologien und Düsendesigns der nächsten Generation
Forschungsteams führen verbesserte sterile Kammern und effizientere Düsenstrukturen ein. Der Markt für aseptische Abfüllmaschinen bewegt sich in Richtung einer stärkeren Leistung bei der Kontaminationskontrolle. Unternehmen testen neue Materialien, die die Sterilität bei höheren Geschwindigkeiten aufrechterhalten. Barriere-Innovationen reduzieren die Abhängigkeit von chemischen Sterilisationsmitteln. Düsen-Upgrades unterstützen komplexe und empfindliche Formulierungen. Verbesserte Dichtungszuverlässigkeit unterstützt Premium-Flüssigkeitssegmente. Hygienische Designprinzipien prägen die neueste Maschinenarchitektur. Dies verbessert die Sicherheitsstandards in der Produktion über alle Sektoren hinweg.
- Zum Beispiel hat IMA Life die "SENSORLESS" Roboter-Abfülltechnologie entwickelt, die ein drahtloses, kontaktfreies Wiegesystem verwendet, um eine 100%ige Gewichtskontrolle für bis zu 400 Fläschchen pro Minute zu bieten, wodurch traditionelle mechanische Teile, die ein Risiko für die Integrität der sterilen Barriere darstellen, eliminiert werden.
Analyse der Herausforderungen im Markt für aseptische Abfüllmaschinen:
Hohe Kapitalinvestitionsanforderungen und komplexe Integrationsprozesse in bestehenden Einrichtungen
Produzenten stehen vor hohen Investitionsanforderungen bei der Einführung neuer steriler Ausrüstungen. Der Markt für aseptische Abfüllmaschinen spiegelt lange Genehmigungszyklen für den Maschineneinkauf wider. Unternehmen kämpfen mit Integrationsherausforderungen beim Anschluss von Altsystemen an moderne Linien. Qualifizierte Techniker sind erforderlich, um die Installationsschritte zu verwalten. Schulungskosten steigen aufgrund fortschrittlicher digitaler Steuerungen. Wartungs- und Validierungsverfahren verlängern die Einrichtungszeiten. Kleinere Hersteller zögern aufgrund begrenzter finanzieller Kapazitäten. Dies verlangsamt die Einführung in kostenempfindlichen Regionen.
Steigender regulatorischer Druck und Schwierigkeiten bei der Aufrechterhaltung steriler Einheitlichkeit über verschiedene Produkttypen hinweg
Regulatorische Standards schaffen strenge Anforderungen, die kontinuierliche Überwachung erfordern. Der Markt für aseptische Abfüllmaschinen sieht Unternehmen, die komplexe Sterilitätsprüfungen navigieren. Unterschiede in Produktviskosität und Formulierung schaffen Konsistenzherausforderungen. Ausrüstungen müssen die Sterilität für ein breites Produktspektrum aufrechterhalten. Requalifikationsverfahren dehnen die Produktionspläne aus. Multinationale Produzenten verwalten Unterschiede in regionalen Vorschriften. Validierungskosten steigen mit jedem Maschinen-Upgrade. Dies übt anhaltenden Konformitätsdruck auf technische Teams aus.
Chancen im Markt für aseptische Abfüllmaschinen:
Steigende Nachfrage nach haltbaren funktionalen Getränken und Clean-Label-Lebensmittelprodukten auf globalen Märkten
Produzenten identifizieren starke Chancen, da die Nachfrage nach hochwertigen, haltbaren Getränken wächst. Der Markt für aseptische Abfüllmaschinen profitiert davon, dass Unternehmen ihre Produktportfolios mit Clean-Label-Produkten erweitern. Langlebige Milchalternativen, Proteingetränke und angereicherte Getränke erhöhen die Maschinenakzeptanz. Schwellenmärkte zeigen großes Interesse an bequem verpackter Ernährung. Gerätehersteller führen anpassungsfähige Designs für experimentelle Formulierungen ein. Wachstum bei exportorientierten Marken unterstützt höhere Gerätebestellungen. Es fördert Investitionen in skalierbare sterile Abfülllinien.
Übernahme von fortschrittlicher Automatisierung und ökoeffizienten Systemen zur Unterstützung von Modernisierungsstrategien
Automatisierungsgetriebene Effizienzverbesserungen schaffen neue Perspektiven für Industrieanlagen. Der Markt für aseptische Abfüllmaschinen profitiert von der Modernisierung in mittelgroßen Anlagen. Energieeffiziente Systeme sprechen Unternehmen mit Nachhaltigkeitsmandaten an. Intelligente Diagnosen reduzieren Betriebsrisiken. Digitale Zwillinge unterstützen Leistungssimulationen vor der Installation. Verbesserte Dichtungs- und Düsendesigns erschließen neue Produktfähigkeiten. Es hilft Produzenten, ihre Betriebe zukunftssicher zu machen und gleichzeitig sich entwickelnden regulatorischen und Verbrauchererwartungen gerecht zu werden.
Markt für aseptische Abfüllmaschinen Segmentierungsanalyse:
Nach Typ
Der Markt für aseptische Abfüllmaschinen unterteilt sich in Tisch- und Stand-alone-Einheiten, die unterschiedliche Produktionsbedürfnisse bedienen. Tischmaschinen unterstützen kleine Chargen und bieten kompakte Designs für Labore und Pilotanlagen. Stand-alone-Maschinen bewältigen höhere Ausgaben und integrieren sich in breitere Produktionslinien. Produzenten wählen Stand-alone-Systeme für schnelleren Durchsatz und bessere Automatisierungskompatibilität. Tischformate sprechen Unternehmen an, die häufig Produkttests durchführen. Stand-alone-Modelle dominieren groß angelegte Operationen aufgrund ihrer stärkeren Haltbarkeit. Es unterstützt flexible Akzeptanz in Einrichtungen mit unterschiedlichen Volumenzielen.
Nach Betrieb
Die segmentierte Einteilung nach Betrieb umfasst vollautomatische und halbautomatische Systeme, die mit Produktionszieleffizienz übereinstimmen. Vollautomatische Einheiten ziehen Hochvolumenanlagen an, die konsistente Ausgaben und strikte Sterilitätskontrolle benötigen. Diese Maschinen reduzieren manuelle Handhabung und stabilisieren Produktionszyklen. Halbautomatische Einheiten bieten Kostenvorteile für kleine und mittelgroße Einrichtungen. Unternehmen verwenden halbautomatische Setups in Übergangsphasen vor der Skalierung. Automatisierungsgrade beeinflussen langfristige Betriebskosten und Schulungsbedarfe. Es schafft eine klare Differenzierung zwischen Investitionsentscheidungen für unterschiedliche Nutzer.
- Zum Beispiel entwickelte Bosch Packaging Technology (Syntegon) die AFG 5000-Serie, ein vollautomatisches System, das ein Vakuum-Pulverfüllprinzip nutzt, um 480 Vials pro Minute mit einer Ausschussrate von weniger als 0,1 % durch kontinuierliche Sensorüberwachung zu verarbeiten.
Nach Form
Dieses Segment umfasst Maschinen, die für flüssige, halbfeste und pulverförmige Produkte ausgelegt sind. Flüssigkeitsabfüllsysteme dominieren aufgrund ihrer breiten Anwendung in Getränken und Pharmazeutika. Halbfeste Einheiten unterstützen Cremes, Konzentrate und viskose Mischungen. Pulverfähige Maschinen erfüllen Anforderungen in Ernährung, Arzneimittelformulierung und Spezialzutaten. Produzenten wählen formenspezifische Maschinen, um Genauigkeit und Sterilität zu gewährleisten. Designmerkmale unterscheiden sich je nach Viskosität und Fließverhalten. Es sorgt für zuverlässige Leistung über verschiedene Formulierungstypen hinweg.
Nach Endverwendung
Wichtige Endanwendungen umfassen die Lebensmittel- und Getränke-, Pharma- und Kosmetikindustrie. Lebensmittel- und Getränkehersteller sind auf aseptische Abfüllung für haltbare Getränke und Milchalternativen angewiesen. Pharmaunternehmen nutzen die Systeme, um sterile Injektionsmittel und empfindliche Biologika zu schützen. Kosmetikunternehmen setzen sie für Cremes und Lotionen ein, die Kontaminationskontrolle erfordern. Jeder Sektor hat einzigartige Anforderungen an Sterilität und Verpackung. Dies treibt maßgeschneiderte Maschinenkonfigurationen auf globalen Märkten an.
- Zum Beispiel nutzt das VarioSys-System von Bausch+Ströbel für den Pharmasektor ein standardisiertes L-Flansch-Modul, das es Produzenten ermöglicht, innerhalb von weniger als 30 Minuten zwischen Fläschchenabfüllung und vorgefüllter Spritzenverarbeitung zu wechseln, während ein Sterilitätsumfeld der Klasse A (ISO 5) aufrechterhalten wird.
Segmentierung:
Nach Typ
- Tischabfüllmaschine
- Stand-alone-Abfüllmaschine
Nach Betrieb
- Vollautomatisch
- Halbautomatisch
Nach Form
- Flüssig
- Halbfest
- Pulver
Nach Endverbrauch
- Lebensmittel & Getränke
- Pharmazeutisch
- Kosmetik
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Nordamerika und Europa
Der Markt für aseptische Abfüllmaschinen sichert sich eine führende Position in Nordamerika mit einem geschätzten 32% Anteil, unterstützt durch starke Investitionen in Lebensmittel-, Getränke- und Pharmaanlagen. Produzenten modernisieren sterile Linien, um hohe Sicherheitsanforderungen zu erfüllen und die Zuverlässigkeit der Versorgung zu stärken. Europa folgt mit einem geschätzten 28% Anteil, angetrieben durch strenge regulatorische Aufsicht und eine ausgereifte Verarbeitungsinfrastruktur. Unternehmen in beiden Regionen übernehmen automatisierte aseptische Technologien, um gleichbleibende Qualität zu gewährleisten und das Kontaminationsrisiko zu reduzieren. Die Nachfrage steigt mit dem Wachstum von Clean-Label- und Langzeitproduktkategorien. Dies unterstützt eine konsistente Technologieübernahme bei etablierten Herstellern. Die regulatorische Angleichung verstärkt zudem die hohe Gerätepenetration in diesen Märkten.
Asien-Pazifik
Der asiatisch-pazifische Raum hält einen geschätzten 30% Anteil und stellt die am schnellsten wachsende Region dar, bedingt durch industrielles Wachstum und steigenden Konsum von verpackten Lebensmitteln und Getränken. Produzenten führen fortschrittliche aseptische Systeme ein, um Exportbedürfnisse zu unterstützen und die Sterilitätskontrolle zu verbessern. Hersteller in China, Indien und Südostasien modernisieren Einrichtungen, um Effizienz zu gewinnen und Produktionsausfallzeiten zu reduzieren. Die Nachfrage wird durch den steigenden Fokus auf Hygiene und Haltbarkeit gestärkt. Dies ermutigt Unternehmen, automatisierte Lösungen zu übernehmen, die größere Produktionsvolumina unterstützen. Die expandierende pharmazeutische Produktion steigert die Nutzung von Geräten in sterilen Arzneimittellinien. Regionale Investitionen fördern weiterhin die Einführung von Maschinen in verschiedenen Endverbrauchssektoren.
Lateinamerika und Naher Osten & Afrika
Lateinamerika macht einen geschätzten 6% Anteil aus, unterstützt durch schrittweise Aufrüstungen in den Segmenten Milchprodukte, Säfte und trinkfertige Getränke. Produzenten investieren in sterile Abfüllsysteme, um Produktverluste zu reduzieren und die Vertriebsreichweite zu verbessern. Der Nahe Osten & Afrika halten einen geschätzten 4% Anteil, wobei das Wachstum durch die Erweiterung der Lebensmittelverarbeitungskapazität und neue Getränkeherstellungsprojekte angetrieben wird. Unternehmen übernehmen aseptische Systeme, um Temperatur- und Logistikherausforderungen zu meistern. Aufstrebende Märkte erhöhen die Abhängigkeit von lang haltbaren verpackten Waren, was die Einführung steriler Technologien fördert. Dies unterstützt den konsequenten Einsatz moderner Geräte in neu gebauten oder expandierenden Anlagen. Das steigende Interesse an hochwertigen verpackten Waren erhält die Marktdynamik in beiden Regionen.
Analyse der Hauptakteure:
- Alfa Laval
- GEA Group
- Groninger
- Syntegon Technology
- Bausch+Ströbel
- IMA Group
- Krones AG
- John Bean Technologies
Wettbewerbsanalyse:
Der Markt für aseptische Abfüllmaschinen zeigt starken Wettbewerb unter den globalen Geräteherstellern, die sich auf Präzisionsengineering und sterile Leistung konzentrieren. Führende Unternehmen investieren in fortschrittliche Automatisierung, hygienische Designs und flexible Abfülllösungen, um unterschiedliche Produktanforderungen zu erfüllen. Unternehmen streben nach Innovation, um Ausfallzeiten zu reduzieren, die Dichtungsgenauigkeit zu verbessern und den Durchsatz zu optimieren. Die Integration von Technologie stärkt die Echtzeitüberwachung und die vorausschauenden Wartungsfähigkeiten. Akteure erweitern Servicenetzwerke, um komplexe Installationen in wachstumsstarken Regionen zu unterstützen. Dies fördert kontinuierliche Produktupgrades und strategische Expansionen. Fusionen und Partnerschaften unterstützen auch breitere Portfolios und eine stärkere Marktpositionierung in wichtigen Branchen.
Neueste Entwicklungen:
- Im Februar 2026 gab die IMA Group die Übernahme einer Mehrheitsbeteiligung an ProSys Sampling Systems Limited bekannt, einem irischen Spezialisten für Hochsicherheitsprobenahmen von Flüssigkeiten und Pulvern. Dieser Schritt folgt auf eine strategische Partnerschaft mit RheaVita im November 2024 zur Integration von kontinuierlicher Gefriertrocknungstechnologie und einem Beitrag im Januar 2026 zur Erweiterung der $28 Millionen Anlage von Sharp Sterile Manufacturing.
- Im Januar 2026 erweiterte die GEA Group ihr Portfolio an hygienischen Ventilen für die Getränke- und Pharmaindustrie durch die Übernahme von Hydract A/S. Dies folgt auf die Einführung eines aseptischen pharmazeutischen Sprühtrockners im Jahr 2025 und die frühere Markteinführung des Flowmodul-Rotationsfüllers, der eine Effizienzsteigerung von 15 % gegenüber früheren Modellen bietet.
- Im Januar 2025 schloss John Bean Technologies (JBT) die massive $3,9 Milliarden Übernahme von Marel ab und wurde offiziell in JBT Marel Corporation umbenannt. Die Fusion kombiniert JBTs Fähigkeiten in flüssigen Lebensmitteln und Aseptik mit Marels umfangreichem Lebensmittelverarbeitungsportfolio und zielt darauf ab, bis 2028 über $125 Millionen an Kostensynergien zu erzielen.
- Im Mai 2025 präsentierte Syntegon Technology die Weltpremiere von SynTiso, einer bahnbrechenden, hochautonomen "handschuhlosen" Isolatorlinie für die flüssige pharmazeutische Abfüllung. Diese Einführung, die mit Industriepartnern entwickelt wurde, erfüllt die höchsten Annex 1-Compliance-Standards und folgt auf die Übernahme der Telstar Group im Oktober 2024, um Syntegons schlüsselfertige Gefriertrocknungs- und aseptische Lösungen zu stärken.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Betrieb, Form und Endnutzung. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um sich in der Komplexität des Marktes zurechtzufinden.
Zukunftsausblick:
- Die steigende Akzeptanz steriler Verpackungssysteme wird langfristige Investitionsprioritäten prägen und die breitere Integration aseptischer Abfülltechnologien in globale Produktionsnetzwerke unterstützen.
- Die Nachfrage nach flexiblen Abfüllformaten wird den Bedarf an Maschinenanpassungen erhöhen, da Hersteller Designs suchen, die sich an neue Formulierungen und Verpackungsstrukturen anpassen, ohne lange Umrüstzeiten.
- Das Wachstum in der Automatisierung wird die Zuverlässigkeit der Produktion stärken, die Produktivität der Arbeitskräfte erhöhen und die Hersteller dazu drängen, digitale Werkzeuge zu übernehmen, die die Füllpräzision in Hochgeschwindigkeitsumgebungen stabilisieren.
- Intelligente Diagnosen werden breitere Anwendung finden, indem sie den Betreibern helfen, mechanische Probleme früher vorherzusagen, Ausfallzeiten zu reduzieren und die Gesamtresilienz steriler Verarbeitungslinien zu verbessern.
- Die Expansion von Clean-Label-Getränken, Ernährungsdrinks und pflanzlichen Formulierungen wird starke Chancen schaffen, die Produzenten dazu ermutigen, die Fähigkeiten ihrer Ausrüstung zu verbessern.
- Das Wachstum im Pharmasektor wird den Bedarf an hochpräzisen aseptischen Modulen erhöhen, die Biologika, Impfstoffe und empfindliche flüssige Arzneimittelprodukte während der Abfüllung schützen.
- Nachhaltigkeitsziele werden Systeme mit niedrigem Energieverbrauch, reduziertem Wasserverbrauch und umweltorientierten Ingenieurprinzipien fördern, die die Umweltleistung verbessern.
- Regionale Hersteller werden ihre Anlagen modernisieren, um sich an internationale Hygienestandards anzupassen und Exportpotenziale in regulierten Märkten freizuschalten.
- Neue Verpackungsmaterialien, einschließlich leichter und recycelbarer Formate, werden die Gerätekompatibilität beeinflussen und die Forschung vorantreiben, die sich auf verbesserte Versiegelungs- und Handhabungssysteme konzentriert.
- Es wird auf eine tiefere digitale Integration voranschreiten, wobei intelligente Software, Echtzeit-Qualitätskontrolle und automatisierte Anpassungen die nächste Generation steriler Abfülloperationen prägen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für aseptische Abfüllmaschinen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für aseptische Abfüllmaschinen voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment des Marktes für aseptische Abfüllmaschinen hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für aseptische Abfüllmaschinen antreiben?
Wer sind die führenden Unternehmen im Markt für aseptische Abfüllmaschinen?
Welche Region hatte 2024 den größten Anteil am Markt für aseptische Abfüllmaschinen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für aseptische Abfüllmaschinen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für aseptische Abfüllmaschinen Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (2032) (base year: USD 1,860 million → 2032: USD 2,794.47 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für aseptische Abfüllmaschinen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für aseptische Abfüllmaschinen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für aseptische Abfüllmaschinen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für aseptische Abfüllmaschinen Market Drivers
- 3.3 Markt für aseptische Abfüllmaschinen Market Restraints & Challenges
- 3.4 Markt für aseptische Abfüllmaschinen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für aseptische Abfüllmaschinen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für aseptische Abfüllmaschinen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für aseptische Abfüllmaschinen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für aseptische Abfüllmaschinen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für aseptische Abfüllmaschinen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für aseptische Abfüllmaschinen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für aseptische Abfüllmaschinen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für aseptische Abfüllmaschinen Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für aseptische Abfüllmaschinen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für aseptische Abfüllmaschinen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für aseptische Abfüllmaschinen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für aseptische Abfüllmaschinen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & 2032)
- 7.1.2 Channel Mix Evolution (2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für aseptische Abfüllmaschinen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für aseptische Abfüllmaschinen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für aseptische Abfüllmaschinen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für aseptische Abfüllmaschinen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für aseptische Abfüllmaschinen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für aseptische Abfüllmaschinen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für aseptische Abfüllmaschinen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
