
Marktübersicht
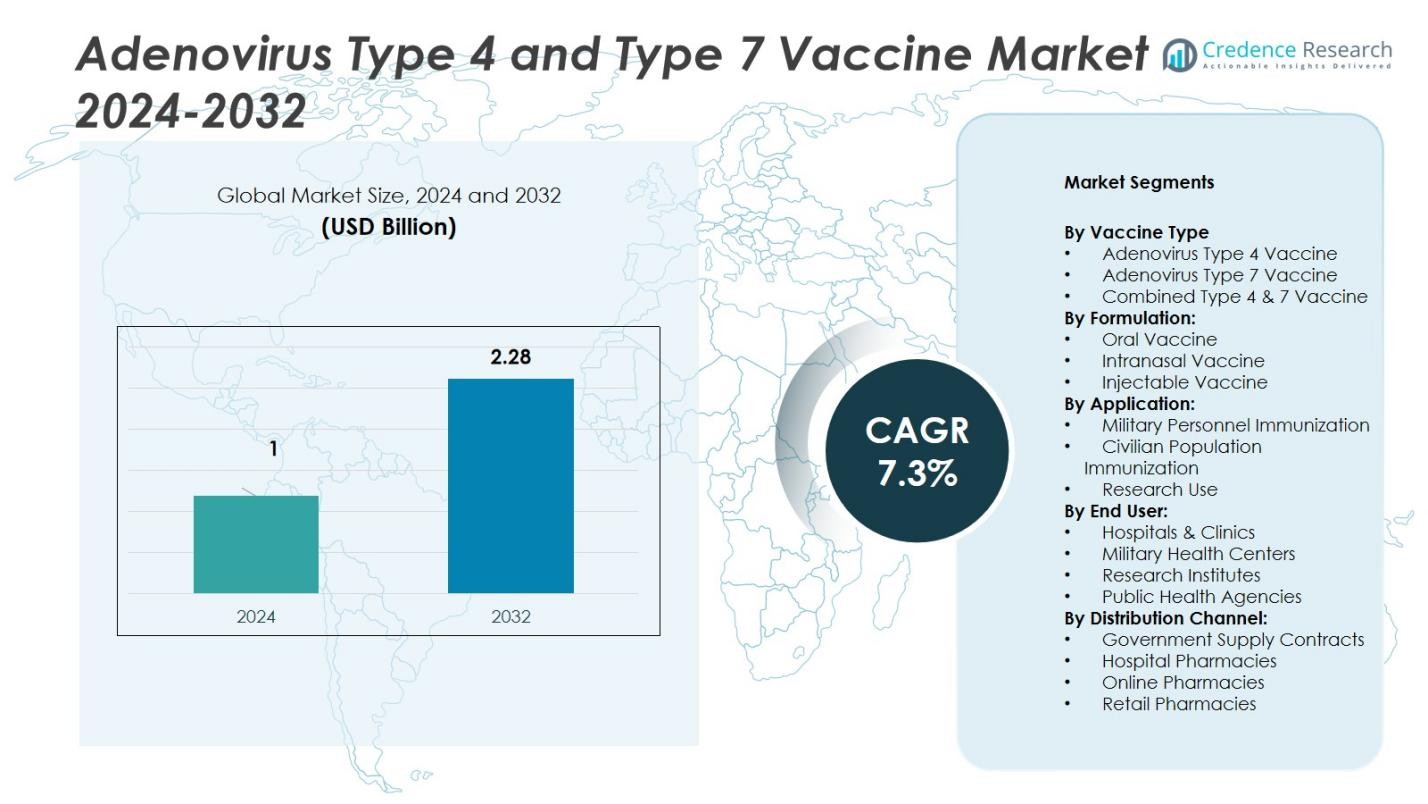
Der Markt für Adenovirus Typ 4 und Typ 7 Impfstoffe wurde 2024 auf 1 Milliarde USD geschätzt und soll bis 2032 2,28 Milliarden USD erreichen, mit einer Wachstumsrate (CAGR) von 7,3 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Adenovirus Typ 4 und Typ 7 Impfstoffe 2024 | 1 Milliarde USD |
| Markt für Adenovirus Typ 4 und Typ 7 Impfstoffe, CAGR | 7,3% |
| Marktgröße für Adenovirus Typ 4 und Typ 7 Impfstoffe 2032 | 2,28 Milliarden USD |
Der Markt für Adenovirus Typ 4 und Typ 7 Impfstoffe wird von führenden Unternehmen wie Batavia Biosciences B.V., AlphaVax, Inc., Teva Pharmaceuticals, BAVARIAN NORDIC, Wyeth Laboratories und Barr Labs angeführt. Diese Firmen konzentrieren sich auf die Herstellung von hochwirksamen Kombinationsimpfstoffen mit verbesserter Lagerstabilität und skalierbaren Produktionsplattformen. Nordamerika dominiert den globalen Markt mit einem Anteil von 46 %, angetrieben durch starke Verteidigungsimpfprogramme und kontinuierliche Beschaffung durch das US-Verteidigungsministerium. Europa folgt mit einem Anteil von 24 %, unterstützt durch fortschrittliche Biotechnologiefähigkeiten und F&E-Kooperationen, während der asiatisch-pazifische Raum die Produktionsinfrastruktur schnell ausbaut, um die steigende Impfstoffnachfrage zu decken.
 Markteinblicke
- Der Markt für Adenovirus Typ 4 und Typ 7 Impfstoffe wurde 2024 auf 1 Milliarde USD geschätzt und soll bis 2032 2,28 Milliarden USD erreichen, mit einer Wachstumsrate (CAGR) von 7,3 %.
- Starke Verteidigungsimpfprogramme treiben das Marktwachstum an, wobei das Segment Kombinierter Typ 4 & 7 Impfstoff mit einem Anteil von 54 % führend ist, dank doppeltem Schutz und betrieblicher Effizienz.
- Orale Impfstoffformulierungen dominieren mit einem Anteil von 62 %, unterstützt durch einfache Verabreichung und die Fähigkeit zur großflächigen Bereitstellung in militärischen Gesundheitssystemen.
- Der Markt bleibt moderat konsolidiert, wobei Schlüsselakteure wie Batavia Biosciences B.V., AlphaVax und BAVARIAN NORDIC sich auf fortschrittliche Formulierungen und Regierungsverträge konzentrieren.
- Regional führt Nordamerika mit einem Anteil von 46 %, angetrieben durch Beschaffung im Verteidigungsgesundheitswesen, gefolgt von Europa mit 24 % und Asien-Pazifik mit 19 %, unterstützt durch den Ausbau der Impfstoffproduktion und Programme zur öffentlichen Gesundheitsvorsorge.
Analyse der Marktsegmentierung:
Nach Impfstofftyp:
Das Segment Kombinierter Typ 4 & 7 Impfstoff hält 2024 den größten Marktanteil von 54 %. Seine Dominanz wird durch seine doppelte Immunisierungsfähigkeit angetrieben, die Schutz gegen beide Adenovirus-Stämme mit einem einzigen Dosisregime bietet. Diese Kombination reduziert die logistische Komplexität für militärische und zivile Impfprogramme erheblich. Das US-Verteidigungsministerium nutzt diesen Impfstoff hauptsächlich für aktives Personal, um eine hohe Immunisierungsabdeckung und Einsatzbereitschaft sicherzustellen. Kontinuierliche Fortschritte in Stabilitäts- und Sicherheitsprofilen stärken die Nachfrage weiter in Regierungs- und institutionellen Gesundheitsprogrammen.
- Zum Beispiel verwaltet das US-Verteidigungsministerium den lebendigen oralen Adenovirus-Typ-4- und Typ-7-Impfstoff (Barr Labs, Inc.) für alle aktiven Militärrekruten während der Grundausbildung, was seit seiner Wiedereinführung im Jahr 2011 zu einem dramatischen Rückgang adenovirusbedingter Atemwegserkrankungen unter den Auszubildenden geführt hat.
Nach Formulierung:
Das Segment der oralen Impfstoffe führt den Markt mit einem 62%-Anteil an, was auf die einfache Verabreichung, hohe Compliance und Eignung für Massenimpfprogramme zurückzuführen ist. Orale Formulierungen eliminieren die Notwendigkeit von geschultem medizinischem Personal, was eine großflächige Bereitstellung in Militärbasen und Ausbruchsgebieten ermöglicht. Die Stabilität von magensaftresistenten Tabletten bei unterschiedlichen Temperaturen verbessert die Einsatzfähigkeit im Feld. Regierungsverträge und Beschaffungspolitiken im Verteidigungsbereich bevorzugen die orale Verabreichung, da sie Lager- und Transportkosten minimiert und somit eine breitere Akzeptanz in entwickelten und aufstrebenden Gesundheitssystemen der Verteidigung unterstützt.
- Zum Beispiel wurden die lebendigen oralen Ty21a-Kapseln (injizierbare Alternative) gegen Typhus in Ausbruchsgebieten eingesetzt, da Freiwillige sie ohne Aufsicht durch geschultes injizierbares Personal einnehmen konnten.
Nach Anwendung:
Das Segment der Immunisierung von Militärpersonal dominiert den Markt mit einem 68%-Anteil, da Adenovirus-Infektionen in engen militärischen Umgebungen erhebliche Risiken darstellen. Die Einbeziehung des Impfstoffs in obligatorische Impfpläne der Streitkräfte in den USA und verbündeten Nationen sichert diese Führung. Gesundheitsbehörden der Verteidigung betonen kontinuierliche Impfzyklen für Rekruten und aktives Personal, um die Einsatzbereitschaft zu erhalten. Steigende Gesundheitsbudgets der Verteidigung und häufige Truppeneinsätze verstärken die Nachfrage nach Adenovirus-Impfstoffen und festigen die langfristige Marktführerschaft dieses Segments.
Wichtige Wachstumstreiber
Steigende militärische Impfprogramme
Die zunehmende Verbreitung von Adenovirus-Infektionen unter Militärpersonal treibt die Impfstoffannahme voran. Regierungen priorisieren weiterhin obligatorische Impfpläne, um die Truppenbereitschaft zu erhalten und Infektionsausbrüche in Ausbildungslagern zu reduzieren. Zum Beispiel schreibt das US-Verteidigungsministerium die Adenovirus-Impfung für Rekruten vor und sichert so eine konstante Nachfrage nach kombinierten Typ-4- und Typ-7-Formulierungen. Erweiterte Gesundheitsbudgets der Verteidigung und Modernisierungsprogramme bei der NATO und verbündeten Streitkräften beschleunigen weiter den Einsatz dieser Impfstoffe in großangelegten Impfkampagnen.
- Zum Beispiel verabreicht das US-Verteidigungsministerium den Barr Labs Adenovirus-Impfstoff (Typen 4 und 7) an neue Rekruten in militärischen Ausbildungseinrichtungen und berichtet jährlich über eine Immunisierungsabdeckung von über 99%.
Erhöhte Fokussierung auf Biodefense und Pandemievorbereitung
Ein gesteigertes Bewusstsein für die Prävention von Virenausbrüchen stärkt die Investitionen in die Entwicklung von Adenovirus-Impfstoffen. Gesundheitsbehörden und Biotechnologieunternehmen erweitern ihre Produktionskapazitäten, um sich auf potenzielle Atemwegsvirus-Notfälle vorzubereiten. Die Aufnahme von Adenovirus-Impfstoffen in nationale Biodefense-Vorräte sichert die Stabilität der Versorgung während Gesundheitskrisen. Regierungen finanzieren auch Forschung für verbesserte Thermostabilität und breitere Serotyp-Abdeckung. Dieser auf Vorbereitung ausgerichtete Ansatz unterstützt eine stetige Wachstumsentwicklung für Hersteller von Adenovirus-Impfstoffen.
- Zum Beispiel optimierte Oxford Biomedica den Produktionsprozess für Adenovirus-Vektoren für ihren ChAdOx1 nCoV-19-Impfstoff und steigerte die volumetrische Produktivität im Upstream-Bereich um etwa das Vierfache, was die Produktion von 10.000 Dosen pro Liter Bioreaktorkapazität innerhalb von 100 Tagen nach der Sequenzierung des Erregers ermöglichte.
Fortschritte in der Impfstoffformulierungstechnologie
Innovationen in oralen und intranasalen Verabreichungsplattformen verbessern die Effizienz von Impfstoffen und die Benutzerfreundlichkeit. Diese nicht-invasiven Methoden beseitigen die Abhängigkeit von der Kühlkette und reduzieren den Bedarf an medizinischer Überwachung. Unternehmen wie Batavia Biosciences und AlphaVax entwickeln Adenovirus-Formulierungen der nächsten Generation mit optimierter Immunantwort und verlängertem Schutz. Der Übergang von injizierbaren zu oralen Formen vereinfacht die Logistik, insbesondere für Feldeinsätze. Ständige Verbesserungen in Stabilität, Dosierungsgenauigkeit und Multi-Serotyp-Schutz fördern die starke Akzeptanz bei Militär- und Gesundheitssektoren.
Wichtige Trends und Chancen
Erweiterung in zivile Impfprogramme
Obwohl hauptsächlich im militärischen Bereich eingesetzt, dringen Adenovirus-Impfstoffe allmählich in zivile Märkte vor. Das steigende Bewusstsein für Atemwegsinfektionen und deren Kreuzübertragungspotenzial schafft neue Nachfrage. Regierungen und Gesundheitsorganisationen erkunden Massenimpfprogramme für Gesundheitsarbeiter, Reisende und Hochrisikogruppen. Partnerschaften zwischen Impfstoffentwicklern und Gesundheitsbehörden ermöglichen breiteren Zugang und Finanzierung. Dieser Trend zur zivilen Nutzung eröffnet langfristige Chancen für Hersteller, über Verteidigungsverträge hinaus zu expandieren.
- Zum Beispiel trat der russische adenovirusbasierte COVID-19-Impfstoff, entwickelt vom Gamaleya-Institut, in Phase-III-Studien in den VAE ein, unterstützt vom Gesundheitsministerium der VAE, was eine zivile Anwendung über den anfänglichen Notfalleinsatz hinaus widerspiegelt.
Kollaborative Forschung und globale Partnerschaften
Strategische Kooperationen zwischen Biotech-Unternehmen und Verteidigungsbehörden prägen zukünftige Innovationen. Unternehmen wie BAVARIAN NORDIC und Teva Pharmaceuticals engagieren sich in Forschungspartnerschaften, um die Stabilität und Skalierbarkeit von Impfstoffen zu verbessern. Internationale Allianzen fördern den Technologietransfer und die gemeinsame Produktion, um eine zuverlässige globale Versorgung sicherzustellen. Diese Partnerschaften beschleunigen regulatorische Genehmigungen und stärken die Widerstandsfähigkeit gegen Infektionskrankheitsausbrüche. Das kooperative Modell unterstützt auch die Diversifizierung von Produktionszentren in Nordamerika, Europa und Asien-Pazifik.
- Zum Beispiel schloss Bavarian Nordic eine Herstellungs- und Lizenzvereinbarung mit dem Serum Institute of India für seinen MVA-BN mpox-Impfstoff ab, was den Technologietransfer ermöglicht und die Produktionskapazität erweitert, um den globalen Zugang während Ausbrüchen zu unterstützen.
Wichtige Herausforderungen
Begrenzte kommerzielle Verfügbarkeit außerhalb des militärischen Einsatzes
Die Adenovirus-Typ-4- und Typ-7-Impfstoffe bleiben weitgehend auf militärische Impfungen beschränkt, was das Umsatzpotenzial aus zivilen Sektoren einschränkt. Regulatorische Hürden und begrenztes Bewusstsein in der allgemeinen Bevölkerung behindern eine breitere Akzeptanz. Darüber hinaus beeinträchtigt das Fehlen groß angelegter kommerzieller Marketingstrategien die Sichtbarkeit. Hersteller stehen vor Herausforderungen, die Expansionskosten ohne klare zivile Nachfrage zu rechtfertigen. Die Bewältigung dieser Barrieren wird entscheidend sein, um das volle Marktpotenzial auszuschöpfen und einen breiteren öffentlichen Gesundheitsnutzen zu erzielen.
Strenge Herstellungs- und Regulierungsstandards
Die Herstellung von Adenovirus-Impfstoffen erfordert komplexe Bioprozesse und strenge Biosicherheitsanforderungen. Die Einhaltung der Guten Herstellungspraxis (GMP) und mehrschichtige regulatorische Überprüfungen verlängern die Produktzulassungszeiten. Kleinere Biotech-Unternehmen stehen oft vor hohen Kosten im Zusammenhang mit Produktionsanlagen auf Biosicherheitsniveau und klinischen Studien. Unterschiede in regionalen regulatorischen Rahmenbedingungen verzögern die internationale Verteilung weiter. Um wettbewerbsfähig zu bleiben, müssen Hersteller stark in fortschrittliche Produktionssysteme und regulatorische Expertise investieren, was die Betriebsausgaben und Markteintrittsbarrieren erhöht.
Regionale Analyse
Nordamerika
Nordamerika dominiert den Markt für Adenovirus Typ 4 und Typ 7 Impfstoffe mit einem 46% Anteil im Jahr 2024. Die Führungsrolle der Region beruht auf starken Gesundheitsprogrammen der Verteidigung und kontinuierlicher Beschaffung durch das US-Verteidigungsministerium. Die obligatorische Aufnahme des Impfstoffs in militärische Impfpläne sichert eine kontinuierliche Nachfrage. Fortschrittliche biotechnologische Infrastruktur, günstige Regierungsverträge und robuste F&E-Initiativen von Schlüsselakteuren wie Barr Labs und Wyeth Laboratories fördern das Wachstum. Kanadas zunehmende Investitionen in die Vorbereitung auf Infektionskrankheiten steigern ebenfalls die regionale Nachfrage nach fortschrittlichen Adenovirus-Impfstoffen.
Europa
Europa hält einen 24% Marktanteil, unterstützt durch wachsende Verteidigungszusammenarbeit und medizinische Forschungsinitiativen. Länder wie das Vereinigte Königreich, Deutschland und Frankreich legen Wert auf die Verbesserung der Gesundheitssicherheit von Soldaten und die Pandemiebereitschaft. Europäische Biotech-Unternehmen wie BAVARIAN NORDIC investieren in verbesserte virale Vektortechnologien, um die Stabilität und Skalierbarkeit von Impfstoffen zu erhöhen. Steigende staatliche Mittel für die Impfstoffherstellung und Forschungspartnerschaften mit akademischen Institutionen fördern den Markt weiter. Die Präsenz gut regulierter Gesundheitssysteme gewährleistet eine konsistente Qualitätskontrolle, was Europa zu einer Schlüsselregion für die Entwicklung von Adenovirus-Impfstoffen macht.
Asien-Pazifik
Asien-Pazifik macht einen 19% Anteil am globalen Markt aus, angetrieben durch steigende Gesundheitsbudgets der Verteidigung und erweiterte Impfstoffproduktionskapazitäten in China, Japan und Indien. Regierungen in der Region führen präventive Impfprogramme für Militärrekruten ein, um adenovirusbedingte Atemwegsausbrüche zu reduzieren. Kooperationen zwischen lokalen Biotech-Unternehmen und globalen Impfstoffentwicklern fördern den Technologietransfer und die Zugänglichkeit von Produkten. Laufende Investitionen in die Modernisierung der Infrastruktur und die Vorbereitung des öffentlichen Gesundheitswesens sollen die Position der Region als wichtiger Produktions- und Versorgungsknotenpunkt im Prognosezeitraum stärken.
Lateinamerika
Lateinamerika repräsentiert einen 6% Marktanteil, unterstützt durch die schrittweise Einführung von Adenovirus-Impfstoffen in öffentlichen Gesundheits- und Verteidigungssystemen. Brasilien und Mexiko sind führende regionale Märkte, die sich auf den Ausbau der Impfstoffinfrastruktur und die Teilnahme an globalen Biodefense-Initiativen konzentrieren. Kooperative Programme zwischen regionalen Forschungsinstituten und internationalen Impfstoffherstellern helfen, Produktionslücken zu schließen. Während das Ausmaß der Einführung moderat bleibt, deuten das Interesse der Regierung an der Kontrolle von Atemwegserkrankungen und erhöhte Gesundheitsausgaben auf ein potenziell höheres Wachstum in den kommenden Jahren hin.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hält einen 5% Anteil, hauptsächlich getrieben durch Impfungen im Verteidigungssektor und internationale Gesundheitsunterstützungsprogramme. Länder wie Saudi-Arabien, die VAE und Südafrika investieren in den Impfstoffeinkauf, um den Schutz von Soldaten und Gesundheitsarbeitern zu verbessern. Begrenzte inländische Produktionskapazitäten führen zu einer Abhängigkeit von Importen aus Nordamerika und Europa. Regionale Kooperationen und von der WHO unterstützte Impfinitiativen fördern jedoch die lokale Produktion und Technologiepartnerschaften, die voraussichtlich den Zugang zu Impfstoffen und die Marktpräsenz schrittweise erweitern werden.
Marktsegmentierungen:
Nach Impfstofftyp
- Adenovirus Typ 4 Impfstoff
- Adenovirus Typ 7 Impfstoff
- Kombinierter Typ 4 & 7 Impfstoff
Nach Formulierung:
- Oraler Impfstoff
- Intranasaler Impfstoff
- Injektionsimpfstoff
Nach Anwendung:
- Impfung von Militärpersonal
- Impfung der Zivilbevölkerung
- Forschungsnutzung
Nach Endverbraucher:
- Krankenhäuser & Kliniken
- Militärische Gesundheitszentren
- Forschungsinstitute
- Öffentliche Gesundheitsbehörden
Nach Vertriebskanal:
- Regierungsversorgungsverträge
- Krankenhausapotheken
- Online-Apotheken
- Einzelhandelsapotheken
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für Adenovirus-Typ-4- und Typ-7-Impfstoffe umfasst wichtige Akteure wie Batavia Biosciences B.V., AlphaVax, Inc., Teva Pharmaceuticals, BAVARIAN NORDIC, Wyeth Laboratories und Barr Labs. Der Markt bleibt hoch spezialisiert, mit einer begrenzten Anzahl autorisierter Hersteller, die sowohl den Verteidigungs- als auch den öffentlichen Gesundheitssektor bedienen. Diese Unternehmen konzentrieren sich auf die Produktion kombinierter Typ-4- und Typ-7-Impfstoffe mit verbesserter Stabilität, Skalierbarkeit und Haltbarkeit. Strategische Partnerschaften mit Verteidigungsorganisationen und Regierungsbehörden stärken langfristige Lieferverträge. Unternehmen investieren auch in orale und intranasale Verabreichungssysteme, um die Effizienz der Massenimmunisierung zu verbessern. Kooperationen zwischen Biotechnologieunternehmen und militärischen Gesundheitsbehörden treiben die kontinuierliche Forschung und Entwicklung für Adenovirus-Impfstoffe der nächsten Generation voran. Während Nordamerika die Produktion dominiert, erweitern europäische Unternehmen ihre Bioproduktionskapazitäten, um die weltweite Nachfrage zu decken und die Versorgungssicherheit sowie die Einhaltung sich entwickelnder Sicherheitsstandards zu gewährleisten.
Analyse der Hauptakteure
- Batavia Biosciences B.V.
- AlphaVax, Inc.
- Teva Pharmaceuticals
- BAVARIAN NORDIC
- Wyeth Laboratories
- Barr Labs
Neueste Entwicklungen
- Im April 2025 veröffentlichte Frontiers Media Forschungsergebnisse zur Entwicklung eines neuartigen Adenovirus-Typ-4-Vektors, der sich als vielversprechende Plattform für Atemwegsimpfstoffe herausstellt.
- Im Jahr 2023 wurde ein rekombinanter Subunit-Impfstoffkandidat, rBV-hexon, vorgestellt, der das Adenovirus-Typ-7-Hexonprotein exprimiert. Dieser Kandidat zeigte in präklinischen Studien vielversprechende Immunogenität und Sicherheit.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Impfstofftyp, Formulierung, Anwendung, Endverbraucher, Vertriebskanal und Region. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird sich mit stärkeren Beschaffungsprogrammen der Regierung und Verteidigung im Bereich der Infektionsprävention erweitern.
- Technologische Innovationen werden orale und intranasale Formulierungen verbessern, was die Lagerstabilität und die Einfachheit der Verabreichung erhöht.
- Globale Verteidigungskooperationen werden die Impfstoffproduktion und -verteilung über militärische Netzwerke stärken.
- Ein wachsendes Bewusstsein für die Kontrolle von Atemwegsinfektionen wird zivile Impfgelegenheiten eröffnen.
- Strategische Partnerschaften zwischen Biotech-Unternehmen und Gesundheitsbehörden werden die Finanzierung von F&E und Skalierungsbemühungen steigern.
- Europa und der asiatisch-pazifische Raum werden sich als wichtige Produktionszentren für Adenovirus-Impfstoffe herauskristallisieren.
- Ständige Fortschritte in der Bioproduktion und Virenvektortechnologie werden die Produktionseffizienz erhöhen.
- Regulatorische Harmonisierung wird die Impfstoffzulassungen und globalen Vertriebslinien beschleunigen.
- Die Expansion in Entwicklungsländer wird neue Wachstumswege schaffen, unterstützt durch von der WHO geleitete Impfprogramme.
- Steigende Investitionen in die Biodefense-Vorbereitung werden die langfristige Nachfrage nach Adenovirus-Typ-4- und Typ-7-Impfstoffen sichern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für den Adenovirus-Typ-4- und Typ-7-Impfstoff, und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Adenovirus-Typ-4- und Typ-7-Impfstoffe zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment des Adenovirus Typ 4 und Typ 7 Impfstoffmarktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Adenovirus-Typ-4- und Typ-7-Impfstoffe antreiben?
Wer sind die führenden Unternehmen im Markt für Adenovirus Typ 4 und Typ 7 Impfstoffe?
Welche Region hatte im Jahr 2024 den größten Anteil am Markt für Adenovirus Typ 4 und Typ 7 Impfstoffe?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Adenovirus Typ 4 und Typ 7 Impfstoffmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Adenovirus Typ 4 und Typ 7 Impfstoffmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1 billion → 2032: USD 2.28 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Adenovirus Typ 4 und Typ 7 Impfstoffmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Adenovirus Typ 4 und Typ 7 Impfstoffmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Adenovirus Typ 4 und Typ 7 Impfstoffmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Adenovirus Typ 4 und Typ 7 Impfstoffmarkt Market Drivers
- 3.3 Adenovirus Typ 4 und Typ 7 Impfstoffmarkt Market Restraints & Challenges
- 3.4 Adenovirus Typ 4 und Typ 7 Impfstoffmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Adenovirus Typ 4 und Typ 7 Impfstoffmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Adenovirus Typ 4 und Typ 7 Impfstoffmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Adenovirus Typ 4 und Typ 7 Impfstoffmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Adenovirus Typ 4 und Typ 7 Impfstoffmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Adenovirus Typ 4 und Typ 7 Impfstoffmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Adenovirus Typ 4 und Typ 7 Impfstoffmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Adenovirus Typ 4 und Typ 7 Impfstoffmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Adenovirus Typ 4 und Typ 7 Impfstoffmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Adenovirus Typ 4 und Typ 7 Impfstoffmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Adenovirus Typ 4 und Typ 7 Impfstoffmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Adenovirus Typ 4 und Typ 7 Impfstoffmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Adenovirus Typ 4 und Typ 7 Impfstoffmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Adenovirus Typ 4 und Typ 7 Impfstoffmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Adenovirus Typ 4 und Typ 7 Impfstoffmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Adenovirus Typ 4 und Typ 7 Impfstoffmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Adenovirus Typ 4 und Typ 7 Impfstoffmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Adenovirus Typ 4 und Typ 7 Impfstoffmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Adenovirus Typ 4 und Typ 7 Impfstoffmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Adenovirus Typ 4 und Typ 7 Impfstoffmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
