
Markt für Auftragsentwicklung und -herstellung von Zell- und Gentherapien
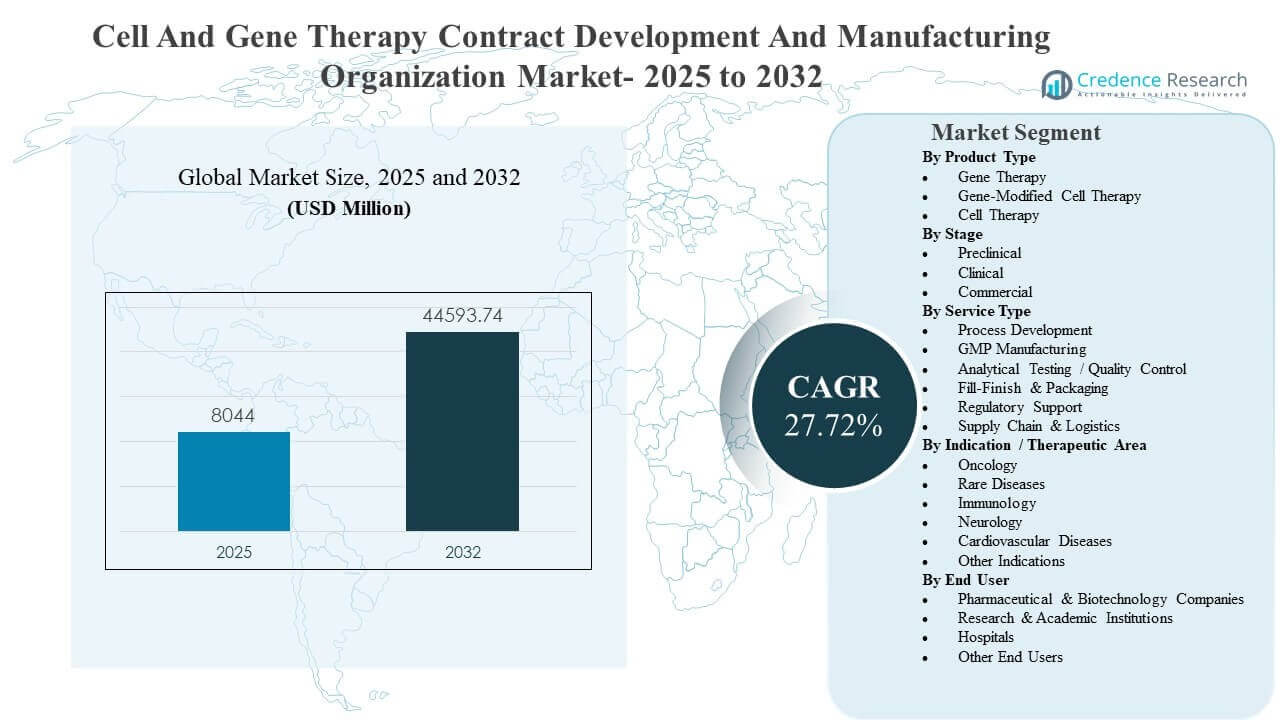
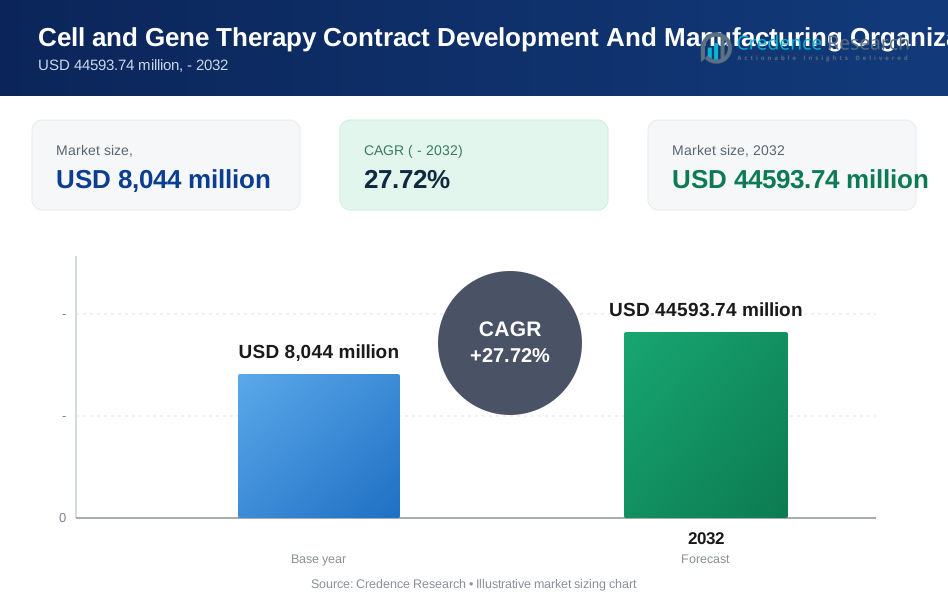
Die globale Marktgröße für Auftragsentwicklung und -herstellung von Zell- und Gentherapien wurde im Jahr 2025 auf 8044 Millionen USD geschätzt und soll bis 2032 44593,74 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 27,72 % von 2025 bis 2032. Das Wachstum wird hauptsächlich durch die Erweiterung der klinischen und kommerziellen Pipelines für Zell- und Gentherapien angetrieben, die spezialisierte GMP-Infrastruktur, validierte Analytik und inspektionsbereite Qualitätssysteme erfordern, auf die viele Sponsoren bevorzugt durch Outsourcing zugreifen. Nordamerika bleibt im Jahr 2025 der größte regionale Umsatzpool, unterstützt durch eine hohe Dichte an Therapieentwicklern und eine schnellere Umsetzung von Programmen in der späten Phase in eine skalierbare Herstellungsnachfrage.
| BERICHT ATTRIBUTE | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für Zell- und Gentherapie Vertragsentwicklung und -herstellung 2025 | USD 8044 Millionen |
| Markt für Zell- und Gentherapie Vertragsentwicklung und -herstellung, CAGR | 27,72% |
| Marktgröße für Zell- und Gentherapie Vertragsentwicklung und -herstellung 2032 | USD 44593,74 Millionen |
Wichtige Markttrends & Einblicke
- Der Markt wächst von USD 8044 Millionen im Jahr 2025 auf USD 44593,74 Millionen bis 2032, was einem CAGR von 27,72% während 2025–2032 entspricht.
- Zelltherapie machte 2025 mit 66,8% den größten Anteil aus, unterstützt durch die anhaltende Nachfrage nach Outsourcing für komplexe lebende Zell-Workflows.
- Präklinisch machte 2025 mit 67,1% den größten Anteil aus, was das hohe Volumen an frühen Programmen widerspiegelt, die Entwicklung und GMP-Ausführung in kleinen Chargen erfordern.
- GMP-Herstellung repräsentierte 31,6% des Dienstleistungsmixes 2025 und unterstreicht die Käuferpräferenz für qualifizierte Suiten, Dokumentationskontrolle und Chargenfreigabebereitschaft.
- Nordamerika trug 39,6% des Umsatzes 2025 bei, während Asien-Pazifik mit 31,7% die beschleunigte Kapazitätsausweitung und Sponsoraktivität widerspiegelt.
Segmentanalyse
Der Markt für Zell- und Gentherapie Vertragsentwicklung und -herstellung zeigt eine starke Outsourcing-Intensität, da die Herstellung fortschrittlicher Therapien spezialisierte Einrichtungen, geschlossene Systemverarbeitung und streng kontrollierte QC-Freigabezeitpläne erfordert. Käufer priorisieren Anbieter, die die Reibung beim Technologietransfer über Prozessentwicklung, GMP-Ausführung, Analytik und Fill-Finish-Übergaben reduzieren können. Die Differenzierung der Anbieter hängt zunehmend von der Inspektionsbilanz, dem Abweichungsmanagement und der Fähigkeit ab, eine stabile Versorgung in mehrjährigen Kapazitätsreservierungen zu gewährleisten. Langfristige Verträge werden häufiger, da Programme in der Spätphase voranschreiten und Sponsoren das Risiko von Lieferunterbrechungen reduzieren wollen.
Service-Bündelung ist ein wichtiger Kaufanreiz im Markt für Zell- und Gentherapie Vertragsentwicklung und -herstellung, da integrierte Ausführung die Zykluszeit, Dokumentationskontinuität und Change-Control-Governance verbessert. Analytische Tests und Qualitätskontrolle erhalten aufgrund sich entwickelnder Potenztests, Produktheterogenität und der Notwendigkeit der Vergleichbarkeit über klinische Phasen hinweg mehr Aufmerksamkeit. Kühlkettenlogistik und Verpackung werden ebenfalls stärker in den CDMO-Bereich integriert, da Sponsoren engere Kontrollen der Lieferkette anstreben. Automatisierung und digitale Chargenprotokolle werden zunehmend eingesetzt, um die Reproduzierbarkeit zu unterstützen und die Audit-Bereitschaft zu stärken.
Einblicke nach Produkttyp
Zelltherapie machte im Jahr 2025 den größten Anteil von 66,8 % aus. Die Führung wird durch das Ausmaß der Onkologie-Zelltherapie-Pipelines und die zunehmende Abhängigkeit von externen Partnern für konsistente Produktionsergebnisse unterstützt. Sponsoren im Markt für Vertragsentwicklung und -herstellung von Zell- und Gentherapien priorisieren CDMOs, die standardisierte Betriebseinheiten, geschultes Personal und robuste Freigabetests für patienten- oder spendermaterialbasierte Materialien bieten können. CDMO-Plattformen, die End-to-End-Workflows über Zellverarbeitung, Analytik und kontrollierte Lagerung anbieten, stärken die Akzeptanz und wiederholte Vertragsabschlüsse.
Nach Stufen-Insights
Die präklinische Phase machte im Jahr 2025 den größten Anteil von 67,1 % aus. Der Markt für Vertragsentwicklung und -herstellung von Zell- und Gentherapien wird stark von IND-fähigen Arbeiten beeinflusst, bei denen Sponsoren schnelle Iterationszyklen, Plattformentwicklung und frühe GMP-Bereitschaft benötigen. Der Outsourcing-Bedarf wird durch die Notwendigkeit für skalierbare Prozesskonzepte, Methodenentwicklung und Dokumentationsgrundlagen aufrechterhalten, die in klinische Phasen überführt werden können. CDMOs mit flexibler Terminplanung und Fähigkeiten zur Ausführung kleiner Chargen erfassen einen größeren Anteil an Frühphasenprogrammen.
Nach Dienstleistungstyp-Insights
GMP-Herstellung machte im Jahr 2025 den größten Anteil von 31,6 % aus. Der Markt für Vertragsentwicklung und -herstellung von Zell- und Gentherapien legt hohen Wert auf qualifizierte Suiten, validierte Ausrüstung und kontrollierte Umgebungen, die das Risiko von Kontamination und Chargenausfällen reduzieren. Käufer priorisieren auch CDMOs, die die GMP-Ausführung mit analytischer Freigabe, Stabilitätsplanung und Abweichungsreaktionssystemen in Einklang bringen können. Integrierte GMP-Operationen, die mit Abfüllung und Verpackung verbunden sind, reduzieren betriebliche Übergaben und verbessern die Zeitpläne für die Chargenfreigabe.
Nach Indikation / Therapeutischem Bereich-Insights
Onkologie machte im Jahr 2025 den größten Anteil von 47,3 % aus. Die Nachfragekonzentration spiegelt das Volumen der programmierten Immunzell- und genmodifizierten Programme wider, die komplexe Herstellungsschritte und strenge QC-Rahmen erfordern. Der Markt für Vertragsentwicklung und -herstellung von Zell- und Gentherapien profitiert von der durch Onkologie getriebenen Dringlichkeit der Sponsoren, die CDMOs mit nachgewiesener Erfahrung in kontrollierten Lieferketten und zeitkritischen Freigabetests bevorzugen. CDMOs, die schnelle Skalierungs- und Vergleichbarkeitsstrategien unterstützen, sind besser positioniert, wenn Onkologieprogramme in Richtung Spätphasenbewertung voranschreiten.
Nach Endnutzer-Insights
Pharma- und Biotechnologieunternehmen stellen die stärkste Nachfragebasis im Markt für Vertragsentwicklung und -herstellung von Zell- und Gentherapien dar, aufgrund des höheren Volumens klinischer Programme, komplexer regulatorischer Erwartungen und der Notwendigkeit einer zuverlässigen Lieferausführung. Forschungs- und akademische Institutionen unterstützen frühe translationale Aktivitäten, die oft in gesponserte Entwicklungen übergehen, sobald Machbarkeitsmeilensteine erreicht sind. Krankenhäuser tragen zu lokalen Herstellungs- und klinischen Liefermodellen bei, insbesondere in Umgebungen, in denen die Logistik der Therapie und die Kette des Besitzes eine enge klinische Koordination erfordern. Die Auswahl von CDMOs über Endnutzer hinweg wird durch die Reife der Qualitätssysteme, die technische Breite und die Bereitschaft für Inspektionen und Audits geprägt.
Markttreiber für Vertragsentwicklung und -herstellung von Zell- und Gentherapien
Erweiterung der Pipeline für fortgeschrittene Therapien und Bereitschaft zur Kommerzialisierung
Der Markt für Vertragsentwicklung und -herstellung von Zell- und Gentherapien wird durch eine wachsende Pipeline von Zell- und Gentherapien angetrieben, die sich in der klinischen Bewertung und in der kommerziellen Planung befinden. Viele Auftraggeber benötigen spezialisierte GMP-Infrastruktur und konforme Qualitätssysteme, um eine konsistente Chargenausführung und -freigabe zu unterstützen. Outsourcing beschleunigt die Zeitpläne, indem es geschultes Personal, validierte Suiten und etablierte Dokumentationspraktiken bereitstellt. Die Nachfrage steigt, da Programme in der Spätphase häufigere Produktionsläufe, strengere Chargenkonsistenz und stärkere Versorgungssicherheit erfordern.
Komplexität der Herstellungs- und Qualitätskontrollanforderungen
Der Markt für Vertragsentwicklung und -herstellung von Zell- und Gentherapien profitiert von hoher technischer Komplexität in der Upstream-Verarbeitung, der Vektorhandhabung, aseptischen Operationen und der Produktcharakterisierung. Potenz- und Freigabetests erfordern oft maßgeschneiderte Entwicklungen und strenge Validierungen, was den Wert erfahrener Analytik-Teams erhöht. Qualitätssysteme, Abweichungsmanagement und Änderungsmanagement-Disziplin sind entscheidend, um das Risiko von Chargenausfällen zu reduzieren und die Inspektionsbereitschaft zu verbessern. Auftraggeber wählen zunehmend CDMOs, die Prozessentwicklung mit Analytik und GMP-Ausführung integrieren können, um das Risiko zu verringern.
Kapazitätsengpässe und Bedarf an flexiblem Scale-Up
Der Markt für Vertragsentwicklung und -herstellung von Zell- und Gentherapien wird durch den fortlaufenden Kapazitätsplanungsbedarf im klinischen und kommerziellen Maßstab unterstützt. Therapieentwickler stehen oft vor internen Einschränkungen bei der Verfügbarkeit von Einrichtungen, der Gerätequalifizierung und der Planungsflexibilität. CDMOs bieten konfigurierbare Kapazitäten, Multi-Suite-Setups und anpassbare Projektzeitpläne, die sowohl die Bedürfnisse der frühen als auch der späten Produktionsphasen unterstützen können. Scale-Up-Anforderungen erhöhen auch die Nachfrage nach standardisierten Plattformen, Automatisierung und Prozessoptimierung, um Durchsatz und Reproduzierbarkeit zu verbessern.
- Zum Beispiel hat FUJIFILM Diosynth Biotechnologies seine Zelltherapieeinrichtung in Kalifornien erweitert, indem es zwei neue unabhängige cGMP-Produktionssuiten mit automatisierten Zelltrennungs-, Auswahl- und Expansionssystemen hinzugefügt hat, was die Flexibilität der Reinräume sowohl für autologe Chargen mit mehreren Patienten als auch für größere allogene Chargen erhöht.
Integrierte Servicebündelung zur Reduzierung von Übergaben
Der Markt für Vertragsentwicklung und -herstellung von Zell- und Gentherapien wird zunehmend durch die Vorliebe der Auftraggeber für integrierte Servicemodelle geprägt, die Prozessentwicklung, GMP-Herstellung, analytische Tests, Fill-Finish und regulatorische Unterstützung umfassen. Die Konsolidierung von Anbietern reduziert die Reibung beim Technologietransfer und verbessert die Kontinuität der Dokumentation und Qualitätsaufsicht. Integrierte Ausführung verbessert auch die Reaktionsfähigkeit, wenn Änderungen aufgrund von Vergleichbarkeit, Rohstoffverschiebungen oder regulatorischem Feedback erforderlich sind. CDMOs, die ein koordiniertes Programmmanagement und End-to-End-Workflows bieten, stärken die langfristigen Vertragsabschlüsse.
- Zum Beispiel gibt Lonza an, dass seine Dienstleistungen für virale Therapien Zell- und Virusbanking, die Produktion von Bulk-Wirkstoffen und das finale Abfüllen und Fertigstellen von Arzneimitteln umfassen, wobei die Chargengrößen von 100 bis etwa 8.000 Fläschchen pro Charge reichen und über 10 Jahre Erfahrung in der klinischen Lieferverteilung besteht.
Herausforderungen im Markt für Vertragsentwicklung und -herstellung von Zell- und Gentherapien
Der Markt für Vertragsentwicklung und -herstellung von Zell- und Gentherapien steht unter Druck durch die Variabilität der Ausgangsmaterialien, komplexe Chargenprotokolle und hohe Empfindlichkeit gegenüber Kontamination und Prozessabweichungen. Viele Therapien erfordern patientenspezifische oder spenderspezifische Herstellungsschritte, was die Reproduzierbarkeit und Terminplanung über Programme hinweg erschwert. Analytische Freigabezeitleisten können aufgrund der Komplexität der Tests und begrenzter Referenzstandards herausfordernd sein. Qualitätsereignisse können kostspielige Verzögerungen verursachen, was die Prüfung der Qualitätsreife der Anbieter und der betrieblichen Disziplin erhöht.
Der Markt für Vertragsentwicklung und -herstellung von Zell- und Gentherapien sieht sich auch mit Einschränkungen konfrontiert, die mit der Verfügbarkeit von spezialisiertem Personal, langen Vorlaufzeiten für Ausrüstungen und sich entwickelnden regulatorischen Erwartungen in Bezug auf Wirksamkeit, Vergleichbarkeit und Validierung verbunden sind. Risiken in der Lieferkette bei kritischen Rohstoffen, Einwegkomponenten und Kühlkettenlogistik können den Zeitplan von Programmen stören. Kapazitätsreservierungen und langfristige Verträge können die Flexibilität für kleinere Sponsoren einschränken, die schnelle Anpassungen benötigen. Die Auswahl von Anbietern wird komplexer, da Sponsoren Kosten, Kapazitätssicherheit und Inspektionsbereitschaft ausbalancieren.
- Zum Beispiel sagte Thermo Fisher Scientific, dass sein Standort für virale Vektoren in Plainville, Massachusetts, die kommerzielle Kapazität des Unternehmens für virale Vektoren mehr als verdoppeln, sich über 290.000 Quadratfuß erstrecken und mehr als 200 Arbeitsplätze schaffen würde, während auch flexible Labor- und Produktionsräume, ein Ingenieurlabor vor Ort und digitale Konnektivität zur Verbesserung der Datensichtbarkeit und Schulung der Bediener integriert werden.
Trends und Chancen im Markt für Vertragsentwicklung und -herstellung von Zell- und Gentherapien
Der Markt für Vertragsentwicklung und -herstellung von Zell- und Gentherapien tendiert zu geschlossenen Systemprozessen, Automatisierung und digitaler Qualitätsinfrastruktur, um die Reproduzierbarkeit zu verbessern und die Kontaminationsgefahr zu verringern. Eine stärkere Akzeptanz standardisierter Einheitsoperationen unterstützt schnellere Technologietransfers und konsistentere Ergebnisse über Standorte hinweg. Die Erweiterung der analytischen Fähigkeiten beschleunigt sich ebenfalls, insbesondere bei Wirksamkeitstests, Identitätscharakterisierung und schneller Mikrobiologie. CDMOs, die Automatisierung mit robuster Qualitätsführung kombinieren, können den Durchsatz verbessern und die Ergebnisse von Audits stärken.
- Zum Beispiel erhielt Lonzas Cocoon-Plattform 2025 die Bezeichnung "Advanced Manufacturing Technologies" der FDA; das funktional geschlossene, automatisierte System verwendet eine Einwegkassette, wurde in mehr als 150 Instrumenten weltweit eingesetzt und ist mit etwa 5.000+ Chargen jährlicher installierter Kapazität verbunden, wobei jede Einheit eine Patientencharge in bis zu 10 Tagen verarbeitet.
Der Markt für Vertragsentwicklung und -herstellung von Zell- und Gentherapien bietet Chancen in integrierten Fill-Finish- und Verpackungsangeboten, die Übergaben reduzieren und die Kontrolle der Lieferkette stärken. Sponsoren suchen zunehmend nach End-to-End-Partnern, die klinische bis kommerzielle Übergänge mit validierten Dokumentationswegen unterstützen können. Die regionale Expansion im asiatisch-pazifischen Raum schafft Raum für Kapazitätslokalisierung und Multi-Site-Ausführungsstrategien. Regulatorische Unterstützungsdienste gewinnen ebenfalls an Bedeutung, da Sponsoren schnellere Einreichungsunterstützung und stärkere Inspektionsvorbereitung benötigen.
Regionale Einblicke
Nordamerika
Nordamerika machte 39,6% des Umsatzes 2025 im Markt für Vertragsentwicklung und -herstellung von Zell- und Gentherapien aus. Die regionale Führung wird durch ein dichtes Sponsor-Ökosystem, eine höhere Konzentration klinischer Programme und eine stärkere kommerzielle Umsetzung fortschrittlicher Therapien unterstützt. Die Nachfrage nach CDMOs in der Region wird durch Anforderungen an Inspektionsbereitschaft und eine Präferenz für integrierte Servicebereitstellung, die von der Prozessentwicklung bis zur GMP-Ausführung reicht, verstärkt. Kapazitätsverträge sind häufiger, da Sponsoren Versorgungssicherheit für späte Pipeline-Phasen suchen.
Europa
Europa machte 22,8% des Umsatzes 2025 im Markt für Vertragsentwicklung und -herstellung von Zell- und Gentherapien aus. Die Region wird durch etablierte Aktivitäten zur Entwicklung fortschrittlicher Therapien, erweiterte GMP-Fähigkeiten und wachsende Nachfrage nach spezialisierten Analysen und regulatorischer Unterstützung unterstützt. Bei der Lieferantenauswahl wird Wert auf Qualität, flexible Kapazität und länderübergreifende Lieferkoordination gelegt. Der grenzüberschreitende Vertrieb und die Einhaltung von Vorschriften erhöhen auch die Abhängigkeit von CDMOs, die Dokumentationskontinuität und Kühlkettenlogistik verwalten können.
Asien-Pazifik
Asien-Pazifik machte 31,7% des Umsatzes 2025 im Markt für Vertragsentwicklung und -herstellung von Zell- und Gentherapien aus. Das Wachstum wird durch erweiterte Kapazitätsinvestitionen, verbesserte Qualitätssysteme und steigende Sponsoraktivitäten in den wichtigsten Märkten unterstützt. Die regionale Nachfrage bevorzugt CDMOs, die skalierbare GMP-Suiten und integrierte Analysedienste bereitstellen können, um schnellere Entwicklungszyklen zu unterstützen. Lokalisierungsstrategien nehmen zu, da Sponsoren Versorgungssicherheit, kürzere Vorlaufzeiten und einen breiteren Zugang zu qualifiziertem Fertigungspersonal suchen.
Lateinamerika
Lateinamerika machte 3,9% des Umsatzes 2025 im Markt für Vertragsentwicklung und -herstellung von Zell- und Gentherapien aus. Die regionale Aktivität bleibt vergleichsweise kleiner aufgrund begrenzter hochskaliger Infrastruktur für fortschrittliche Therapien und weniger Programme in späten Phasen. Die Nachfrage konzentriert sich auf ausgewählte Zentren, in denen klinische Aktivitäten und Gesundheitsinfrastruktur die Einführung fortschrittlicher Therapien unterstützen. CDMO-Möglichkeiten sind mit Nischenfertigungsdiensten, regionaler Studienversorgung und verbesserten Fähigkeiten in der Kühlkettenlogistik verbunden.
Mittlerer Osten & Afrika
Der Nahe Osten und Afrika machten 2,0 % des Umsatzes 2025 im Markt für Zell- und Gentherapie-Vertragsentwicklung und -herstellungsorganisationen aus. Die Region befindet sich in einem früheren Stadium der Ökosystementwicklung, mit aufstrebenden Investitionen in spezialisierte Gesundheitsinfrastruktur und fortschrittliche Fertigungskapazitäten. Die Nachfrage wird durch Pilotprogramme, Partnerschaften und selektive Kapazitätsentwicklung in wichtigen Zentren geprägt. Das Wachstum von CDMOs hängt von kontinuierlichen Investitionen in Qualitätssysteme, Personalentwicklung und zuverlässige Kühlkettennetzwerke ab.
Wettbewerbslandschaft
Der Wettbewerb im Markt für Zell- und Gentherapie-Vertragsentwicklung und -herstellungsorganisationen wird durch Kapazitätserweiterung, Serviceintegration und Differenzierung durch Qualitätssysteme, analytische Tiefe und Inspektionsbereitschaft geprägt. Führende CDMOs konkurrieren durch Zykluszeitreduktion mittels gebündelter Angebote, Plattformstandardisierung und Programmdisziplin. Käufer priorisieren zunehmend Anbieter, die klinische zu kommerziellen Übergängen mit konsistenter Dokumentation und Lieferzuverlässigkeit unterstützen können. Strategische Kooperationen, Netzwerkerweiterung und Investitionen in analytische Fähigkeiten und Fill-Finish sind gängige Wettbewerbselemente.
Lonza Group Ltd. ist als führender Teilnehmer im Markt für Zell- und Gentherapie-Vertragsentwicklung und -herstellungsorganisationen durch breite Fertigungsinfrastruktur und integrierte Entwicklungs-zu-Produktionsfähigkeiten positioniert. Der Ansatz des Unternehmens betont skalierbare GMP-Ausführung, starke Qualitätsführung und die Fähigkeit, Multi-Programm-Portfolios zu unterstützen. Der Fokus auf betriebliche Konsistenz und Lieferzuverlässigkeit unterstützt langfristige Verträge mit Sponsoren fortschrittlicher Therapien. Kontinuierliche Investitionen in Infrastruktur und Technologie unterstützen die Wettbewerbsfähigkeit in den Bereichen Spätphasen- und kommerzielle Fertigung.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- Lonza Group Ltd.
- Catalent, Inc.
- Thermo Fisher Scientific Inc.
- Cytiva
- Samsung Biologics
- WuXi AppTec / WuXi Advanced Therapies
- Charles River Laboratories
- AGC Biologics
- Rentschler Biopharma SE
- OmniaBio
- Novartis AG
Es wurde eine qualitative und quantitative Analyse der Unternehmen durchgeführt, um den Kunden zu helfen, das breitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als reine Anbieter, kategoriefokussierte, branchenfokussierte und diversifizierte Unternehmen zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, zögerlich und schwach zu kategorisieren.
Aktuelle Entwicklungen
- Im Februar 2026 gab OXB eine neue mehrjährige kommerzielle Liefervereinbarung mit Bristol Myers Squibb bekannt, um ihre strategische Partnerschaft für die Herstellung und Lieferung von lentiviralen Vektoren für die CAR-T-Programme von BMS auszubauen. Im Rahmen der Vereinbarung wird erwartet, dass OXB 2026 mit der kommerziellen Produktion beginnt, vorbehaltlich behördlicher Genehmigungen, von seinen Einrichtungen in Oxford, Großbritannien, und Durham, North Carolina.
- Im Dezember 2025 gaben Minaris und Cell and Gene Therapy Catapult bekannt, dass sie eine Zusammenarbeit eingegangen sind, um Liefertechnologien zu entwickeln, die die Herstellung von Zell- und Gentherapien robuster machen, die Qualität verbessern und die Kosten senken sollen. Die Partnerschaft wurde als Schritt zur Unterstützung effizienterer CGT-Herstellungsprozesse und zur Stärkung der Innovation im CDMO-Ökosystem vorgestellt.
- Im Dezember 2025 gaben SCTbio und Fortrea eine strategische Zusammenarbeit bekannt, die darauf abzielt, die Entwicklung zu straffen, Zeitpläne zu beschleunigen und fortschrittliche Therapien schneller zu den Patienten zu bringen. Die Unternehmen sagten, die Partnerschaft kombiniere Fortreas klinische Reichweite mit SCTbios Expertise in Zelltherapie, viralen Vektoren und Apherese, um das Protokolldesign, die Lieferketten und die Effizienz der Ausführung zu verbessern.
- In einer Ankündigung im Mai 2025 gaben CellFE und Made Scientific eine strategische Zusammenarbeit bekannt, um Pilotdaten mit dem CellFE High Volume Cyva-System zu generieren und die nichtvirale Genbearbeitung für T-Zell-Therapien voranzutreiben. Die Zusammenarbeit vereint CellFEs mikrofluidikbasierte Zelltechnikplattform und Made Scientifics CDMO-Dienstleistungen, um die klinische Übersetzung und skalierbare Herstellung von T-Zellen zu unterstützen.
Berichtsumfang
| Berichtsattribut | Details |
| Marktgröße im Jahr 2025 | USD 8044 Millionen |
| Umsatzprognose im Jahr 2032 | USD 44593,74 Millionen |
| Wachstumsrate (CAGR) | 27,72% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Produkttyp-Ausblick: Gentherapie, Genmodifizierte Zelltherapie, Zelltherapie; Nach Stufe-Ausblick: Präklinisch, Klinisch, Kommerziell; Nach Dienstleistungstyp-Ausblick: Prozessentwicklung, GMP-Herstellung, Analytische Tests / Qualitätskontrolle, Abfüllung & Verpackung, Regulatorische Unterstützung, Lieferkette & Logistik; Nach Indikation / Therapeutischer Bereich-Ausblick: Onkologie, Seltene Krankheiten, Immunologie, Neurologie, Herz-Kreislauf-Erkrankungen, Andere Indikationen; Nach Endnutzer-Ausblick: Pharma- & Biotechnologieunternehmen, Forschungs- & Akademische Institutionen, Krankenhäuser, Andere Endnutzer |
| Regionale Abdeckung | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | Lonza Group Ltd.; Catalent, Inc.; Thermo Fisher Scientific Inc.; Cytiva; Samsung Biologics; WuXi AppTec / WuXi Advanced Therapies; Charles River Laboratories; AGC Biologics; Rentschler Biopharma SE; OmniaBio; Novartis AG |
| Anzahl der Seiten | 328 |
Segmentierung
Nach Produkttyp
- Gentherapie
- Genmodifizierte Zelltherapie
- Zelltherapie
Nach Entwicklungsstadium
- Präklinisch
- Klinisch
- Kommerziell
Nach Dienstleistungstyp
- Prozessentwicklung
- GMP-Herstellung
- Analytische Prüfung / Qualitätskontrolle
- Abfüllung & Verpackung
- Regulatorische Unterstützung
- Lieferkette & Logistik
Nach Indikation / Therapeutischem Bereich
- Onkologie
- Seltene Krankheiten
- Immunologie
- Neurologie
- Kardiovaskuläre Erkrankungen
- Andere Indikationen
Nach Endverbraucher
- Pharmazeutische & Biotechnologieunternehmen
- Forschungs- & Akademische Institutionen
- Krankenhäuser
- Andere Endverbraucher
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt für Auftragsentwicklung und -herstellung von Zell- und Gentherapieorganisationen im Jahr 2025 und 2032?
Was ist die CAGR für den Markt für Vertragsentwicklung und -herstellung von Zell- und Gentherapien im Zeitraum 2025–2032?
Welches Segment hält 2025 den größten Anteil?
Was sind die wichtigsten Wachstumsfaktoren, die diesen Markt prägen?
Wer sind die führenden Unternehmen in diesem Markt?
Welche Region führt den Markt im Jahr 2025 an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Vertragsentwicklung und -herstellung von Zell- und Gentherapien Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Vertragsentwicklung und -herstellung von Zell- und Gentherapien Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (2032) (base year: USD 8,044 million → 2032: USD 44593.74 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Vertragsentwicklung und -herstellung von Zell- und Gentherapien Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Vertragsentwicklung und -herstellung von Zell- und Gentherapien Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Vertragsentwicklung und -herstellung von Zell- und Gentherapien Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Vertragsentwicklung und -herstellung von Zell- und Gentherapien Market Drivers
- 3.3 Markt für Vertragsentwicklung und -herstellung von Zell- und Gentherapien Market Restraints & Challenges
- 3.4 Markt für Vertragsentwicklung und -herstellung von Zell- und Gentherapien Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Vertragsentwicklung und -herstellung von Zell- und Gentherapien Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Vertragsentwicklung und -herstellung von Zell- und Gentherapien Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Vertragsentwicklung und -herstellung von Zell- und Gentherapien category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Vertragsentwicklung und -herstellung von Zell- und Gentherapien Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Vertragsentwicklung und -herstellung von Zell- und Gentherapien Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Vertragsentwicklung und -herstellung von Zell- und Gentherapien market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Vertragsentwicklung und -herstellung von Zell- und Gentherapien Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Vertragsentwicklung und -herstellung von Zell- und Gentherapien Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Vertragsentwicklung und -herstellung von Zell- und Gentherapien Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Vertragsentwicklung und -herstellung von Zell- und Gentherapien (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Vertragsentwicklung und -herstellung von Zell- und Gentherapien Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Vertragsentwicklung und -herstellung von Zell- und Gentherapien Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & 2032)
- 7.1.2 Channel Mix Evolution (2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Vertragsentwicklung und -herstellung von Zell- und Gentherapien Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Vertragsentwicklung und -herstellung von Zell- und Gentherapien Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Vertragsentwicklung und -herstellung von Zell- und Gentherapien Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Vertragsentwicklung und -herstellung von Zell- und Gentherapien Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Vertragsentwicklung und -herstellung von Zell- und Gentherapien Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Vertragsentwicklung und -herstellung von Zell- und Gentherapien Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Vertragsentwicklung und -herstellung von Zell- und Gentherapien Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
