
Marktübersicht zum CDKL5-Mangelstörung:
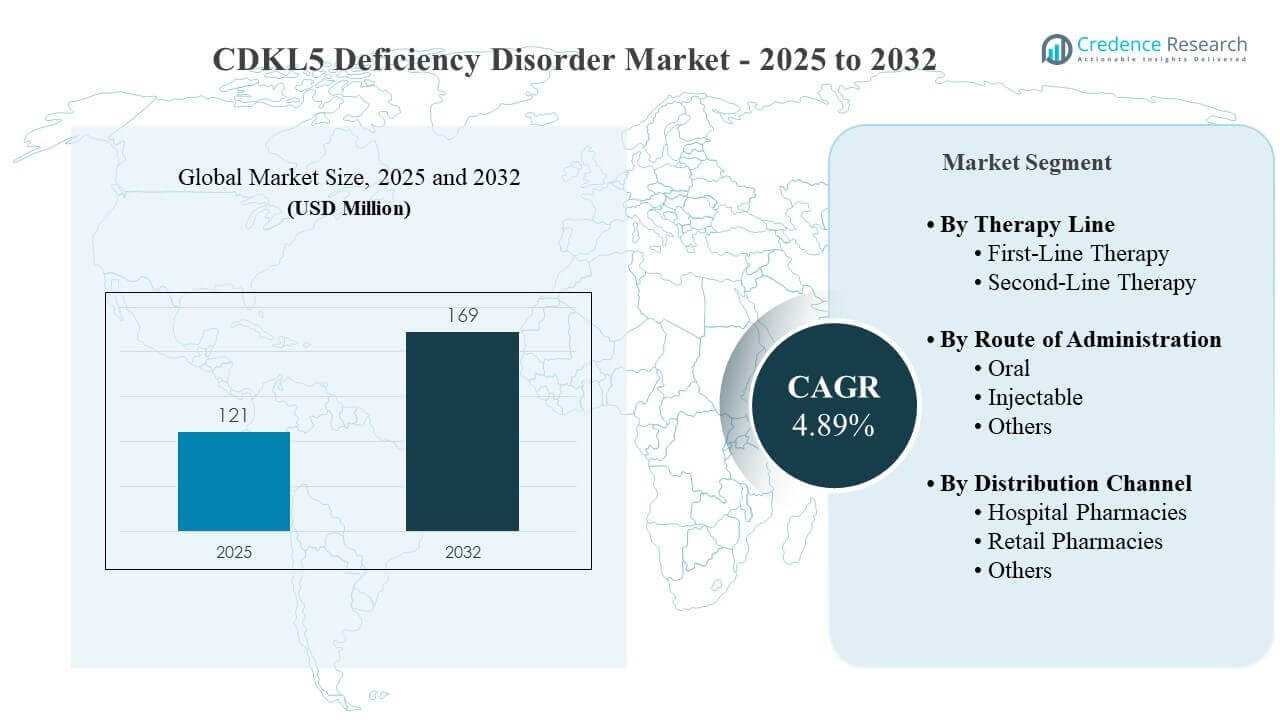
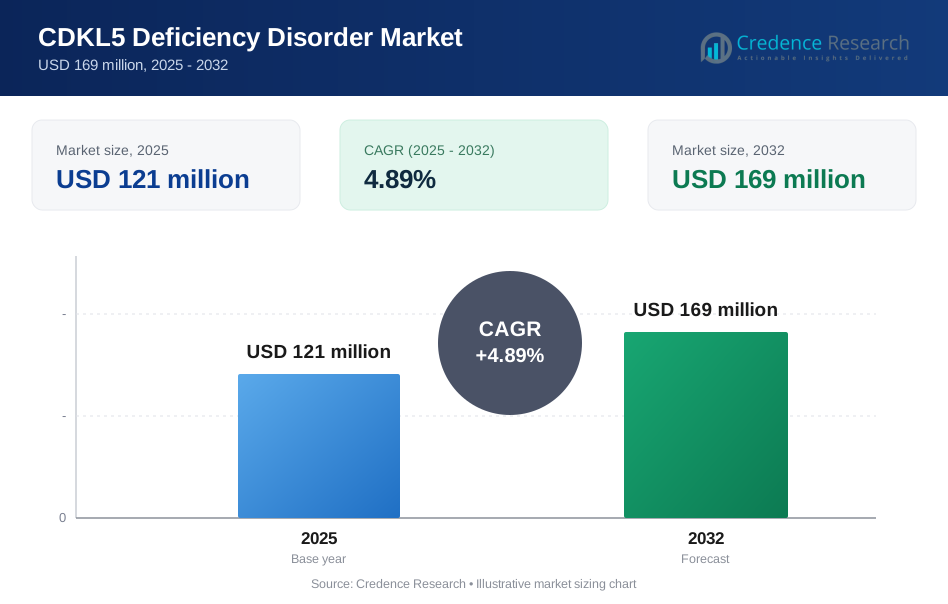
Die globale Marktgröße für CDKL5-Mangelstörung wurde 2025 auf 121 Millionen USD geschätzt und soll bis 2032 169 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,89% von 2025 bis 2032. Der primäre Wachstumstreiber ist der erweiterte Diagnose- und Behandlungsprozess, der durch schnellere genetische Bestätigung, frühere Überweisung in pädiatrische Epilepsiezentren und eine breitere klinische Bereitschaft zur Behandlung schwerer Entwicklungs- und epileptischer Enzephalopathien mit gezielten oder krankheitsrelevanten Antikonvulsiva-Regimen geschaffen wird. Die Marktexpansion wird weiter durch zunehmende Interessenvertretung von Pflegekräften, von Spezialisten geleitete Versorgungspfade und eine Pipeline-Mischung unterstützt, die optimierte Antikonvulsiva-Ansätze und aufkommende krankheitsmodifizierende Modalitäten umfasst.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße CDKL5-Mangelstörung 2025 | 121 Millionen USD |
| CDKL5-Mangelstörung Markt, CAGR | 4,89% |
| Marktgröße CDKL5-Mangelstörung 2032 | 169 Millionen USD |
Wichtige Markttrends & Einblicke
- Der Markt soll von 121 Millionen USD (2025) auf 169 Millionen USD (2032) mit einem CAGR von 4,89% (2025–2032) wachsen, was ein stetiges Wachstum der behandelten Prävalenz und Therapiefortsetzung widerspiegelt.
- Nordamerika machte 2025 42,8% des weltweiten Umsatzes aus, was die Konzentration von Spezialzentren, den Zugang zu genetischen Tests und erstattete Therapiepfade für seltene Krankheiten widerspiegelt.
- Die Erstlinientherapie repräsentierte 2025 einen Anteil von 68,4%, da die meisten Patienten die Behandlung sofort nach der Diagnose beginnen, um die Belastung durch früh einsetzende Anfälle zu kontrollieren.
- Die orale Verabreichung hatte 2025 einen Anteil von 63,7%, unterstützt durch pflegefreundliche ambulante Dosierung und Präferenzen für pädiatrische Formulierungen.
- Krankenhausapotheken erfassten 2025 einen Anteil von 56,2%, verankert durch Einleitung und Titration in tertiären Epilepsie- und seltenen Krankheitszentren.
Segmentanalyse
Die Nachfrage nach Behandlung bei CDKL5-Mangelstörung wird durch früh und schwer einsetzende Anfälle, erhebliche Entwicklungsbeeinträchtigungen und die anhaltende Belastung der Pflegekräfte geprägt, die zusammen eine zuverlässige Anfallsreduktion und Verträglichkeit priorisieren. Die Versorgung konzentriert sich auf spezialisierte pädiatrische Neurologie- und Epilepsiezentren, die Verschreibungsprotokolle, Titrationspraktiken und Verteilungsmuster beeinflussen. Da die genetische Bestätigung in der Epilepsie-Diagnostik im Säuglingsalter routinemäßiger wird, erweitert sich der diagnostizierte Pool, was die Einleitungsraten der Therapie und die Kontinuität der Versorgung verbessert. Kostenträger und Anbieter legen zunehmend Wert auf Ergebnisevidenz, Sicherheit bei jungen Patienten und praktische Anwendung für den Langzeitgebrauch.
Die kommerziellen Dynamiken spiegeln eine Mischung aus etabliertem Anfallmanagement und aufkommenden Programmen wider, die über die Anfallskontrolle hinaus auf einen breiteren funktionalen Nutzen abzielen. Das Wachstumsprofil des Marktes wird durch die Beständigkeit der Behandlungsbedürfnisse im Laufe der Zeit, die Optimierung der Therapie über verschiedene Linien hinweg und unterstützende Dienstleistungen, die den Zugang in einem ultra-seltenen Umfeld erleichtern, gestützt. Programme für den Patientenzugang, die Ausbildung von Spezialisten und die Einbindung von Pflegekräften bleiben entscheidend für die Akzeptanz, während Fortschritte in der Pipeline die klinischen Praxisgewohnheiten verändern können, wenn neue Modalitäten einen bedeutenden Nutzen mit handhabbaren Sicherheits- und Lieferanforderungen zeigen.
Nach Therapie-Linien Einblicke
Die Erstlinientherapie machte den größten Anteil von 68,4% im Jahr 2025 aus. Das CDKL5-Mangel-Syndrom tritt typischerweise mit früh einsetzenden, schwer zu kontrollierenden Anfällen auf, was eine schnelle Einleitung von Erstlinien-Antianfallregimen unmittelbar nach der Diagnose vorantreibt. Von Spezialisten geleitete Protokolle konzentrieren sich zunächst auf die Stabilisierung der Anfallshäufigkeit und -schwere, da die Anfallslast die Entwicklung und Lebensqualität erheblich beeinflusst. Eine frühere Diagnose durch genetische Tests erhöht die Erstlinienstarts, während die fortlaufende Optimierung des Regimes das Volumen der Erstlinientherapie aufrechterhält, auch wenn einige Patienten zu zusätzlichen Therapien übergehen.
Nach Verabreichungsweg Einblicke
Oral machte den größten Anteil von 63,7% im Jahr 2025 aus. Die von Pflegekräften verabreichte orale Dosierung entspricht den Bedürfnissen des ambulanten Managements und reduziert die Abhängigkeit von einrichtungsbasierter Verabreichung für die chronische Behandlung. Pädiatrische Patienten benötigen oft flexible Dosierungen und Formulierungen, die titriert werden können, was die orale Nutzung in der routinemäßigen Pflege unterstützt. Da die langfristige Therapieadhärenz entscheidend ist, unterstützt die geringere logistische Belastung der oralen Wege die Beständigkeit und Kontinuität der Nachfüllungen im Vergleich zu ressourcenintensiveren Verabreichungswegen.
Nach Vertriebskanal Einblicke
Krankenhausapotheken machten den größten Anteil von 56,2% im Jahr 2025 aus. Die Behandlungsinitiierung und frühe Titration erfolgen häufig in tertiären Epilepsiezentren, wo Krankenhausapotheken die protokollgesteuerte Abgabe, Koordination und Patientenaufklärung unterstützen. Krankenhausumgebungen erleichtern auch die Navigation durch Vorautorisierung, Spezialzugriffsschritte und Überwachungsanforderungen, die in seltenen Krankheitstherapiewegen üblich sind. Selbst wenn die Wartungsnachfüllungen nach außen verlagert werden, bleiben krankenhausgebundene Netzwerke oft zentral für die Therapiekontinuität aufgrund der fortlaufenden spezialisierten Überwachung und Nachsorge.
Markttreiber für das CDKL5-Mangel-Syndrom
Ausweitung der genetischen Tests und frühere bestätigte Diagnose
Die genetische Bestätigung wird in der Bewertung der Epilepsie mit infantilem Beginn zunehmend zur Routine, was die Anzahl der formal diagnostizierten und für gezielte Pflege berechtigten Patienten erhöht. Eine frühere Diagnose verkürzt die Zeit bis zum Behandlungsbeginn, was das Wachstum der behandelten Prävalenz unterstützt. Spezialzentren können Behandlungswege standardisieren, sobald die Diagnose bestätigt ist, was die Therapieaufnahme und -kontinuität verbessert. Ein zunehmendes Bewusstsein unter Klinikern und Pflegekräften stärkt auch die Überweisungsmuster in spezialisierte Epilepsiekliniken. Diese Dynamiken erweitern zusammen das adressierbare behandelte Pool über den Prognosezeitraum.
Zunehmender klinischer Fokus auf Anfallsreduktion bei schweren DEEs
CDD ist mit schweren Anfallsphänotypen verbunden, die eine dauerhafte pharmakologische Behandlung und häufige Optimierung erfordern. Kliniker priorisieren Therapien mit konsistenter Anfallskontrolle, handhabbaren Sicherheitsprofilen und praktischer Dosierung in pädiatrischen Populationen. Dieser Schwerpunkt unterstützt die Fortsetzung der Therapieanwendung und eine strukturierte schrittweise Eskalation, wenn die Kontrolle unzureichend ist. Betreuungsmodelle, die Neurologie, Genetik und unterstützende Dienste integrieren, stärken das Langzeitmanagement. Infolgedessen bleibt die Nachfrage auch in einer kleinen Patientengruppe stabil.
- Zum Beispiel zeigte Marinus' ZTALMY eine mediane Reduktion der Häufigkeit von schweren motorischen Anfällen um 31% über 28 Tage im Vergleich zu 7% mit Placebo über 17 Wochen in der entscheidenden Studie, und die FDA gibt an, dass die Zulassungsnachweise aus einer Studie mit 101 Patienten an 36 Standorten in 8 Ländern stammen, was den Klinikern einen quantifizierten Wirksamkeitsmaßstab in einer hoch refraktären Population bietet.
Konzentration der Versorgung in spezialisierten Zentren und strukturierte Zugangspfade
Behandlungsentscheidungen werden stark von spezialisierten pädiatrischen Epilepsiezentren beeinflusst, die die Diagnose leiten, Protokolle verschreiben und die Nachsorge koordinieren. Diese Zentren ermöglichen einen schnelleren Beginn, Dosisanpassungen und Überwachung, was die Behandlungskontinuität verbessert. Strukturierte Zugangspfade unterstützen auch die Einhaltung durch Schulung der Pflegekräfte und koordinierte Abgabe. Wo die Erstattung etabliert ist, ist es wahrscheinlicher, dass Patienten die Therapie über längere Zeiträume beibehalten. Dieser Konzentrationseffekt unterstützt eine stabile Nachfrage und vorhersehbares Verschreibungsverhalten.
- Zum Beispiel hat die International Foundation for CDKL5 Research 10 CDKL5 Centers of Excellence in den Vereinigten Staaten eingerichtet, während das ZTALMY One-Programm die Therapie über eine bestimmte Spezialapotheke leitet und angibt, dass berechtigte kommerziell versicherte Patienten möglicherweise nur 0 $ pro Füllung zahlen, was zeigt, wie konzentrierte Expertenpflege und herstellerunterstützter Zugang die Behandlungsreibung nach der Diagnose verringern können.
Reifung der Pipeline und breitere Einbindung der Interessengruppen
Laufende Entwicklungsaktivitäten erhöhen die klinische Aufmerksamkeit, stärken die Krankheitsaufklärung und erweitern das Engagement von Patientenvertretungsgruppen. Mit dem Fortschreiten der klinischen Programme gewinnen Verschreiber Vertrauen in die sich entwickelnden Versorgungsstandards und ergänzende Behandlungsstrategien. Erhöhtes Engagement der Interessengruppen kann die Diagnosequoten verbessern, frühere Interventionen unterstützen und den Zugang erleichtern. Kommerzielle Strategien wie Patientenhilfeprogramme und spezialisierte Vertriebsdienste ermöglichen zudem die Aufnahme. Im Laufe der Zeit können neue Optionen die behandelte Basis erweitern und die Therapiefortsetzung verbessern.
Herausforderungen des CDKL5-Mangel-Disorder-Marktes
Der CDKL5-Mangel-Disorder-Markt steht vor Zugangskomplexitäten, die durch die extrem seltene Prävalenz, die Konzentration von Spezialisten und die Prüfung durch Kostenträger für neuartige Therapien verursacht werden. Diagnostische Verzögerungen können immer noch auftreten, wo genetische Tests begrenzt sind, und der Zugang kann geografisch und in verschiedenen Versorgungseinstellungen ungleichmäßig sein. Die klinische Heterogenität erschwert die Bewertung der Ergebnisse, und Pflegekräfte können mit hohen Koordinationsbelastungen in der multidisziplinären Versorgung konfrontiert sein. Diese Faktoren können die Einführung trotz des starken klinischen Bedarfs verlangsamen.
- Zum Beispiel zeigt der ZTALMY-Zugangspfad von Marinus, wie der Beginn einer Behandlung mehrere administrative Schritte umfassen kann: Das ZTALMY One-Programm gibt an, dass Leistungsfragen innerhalb von 2 Werktagen nachverfolgt werden, die Vorabgenehmigung über CoverMyMeds mit unterstützender Dokumentation und Berufungsunterstützung bearbeitet wird und dass berechtigte, kommerziell versicherte Patienten über die vorgesehene Spezialapotheke möglicherweise nur 0 $ pro 30-Tage-Füllung zahlen.
Der Markt steht auch vor Entwicklungs- und Kommerzialisierungshürden, die typisch für seltene neurodevelopmentale Störungen sind. Klinische Studien können durch kleine Patientengruppen, Verfügbarkeit von Standorten und Auswahl der Endpunkte eingeschränkt sein, was das Ausführungsrisiko erhöht. Langfristige Sicherheitsanforderungen sind für pädiatrische Populationen streng, und Überwachungsanforderungen können die Pflegebelastung erhöhen. Darüber hinaus können die Komplexität der Verteilung und die Schritte zur Vorabgenehmigung den Behandlungsbeginn verzögern. Zusammen erfordern diese Einschränkungen eine robuste Evidenzerzeugung und Zugangsuntersützung.
Markttrends und Chancen bei CDKL5-Mangelstörung
Eine wichtige Chance ist der anhaltende Trend zu früherer Diagnose und strukturierten Pflegepfaden, die eine frühere Intervention und konsistentere longitudinale Betreuung ermöglichen. Da sich die klinische Genetik in die routinemäßigen Epilepsie-Workflows integriert, kann der Behandlungsbeginn standardisierter werden. Dies unterstützt eine verbesserte Therapieabdeckung, bessere Nachverfolgung und vorhersehbarere Kanaldynamiken. Bildungsprogramme für Interessengruppen und Unterstützungsprogramme für Pflegekräfte können die Reibung bei der Einleitung und Nachfüllung weiter reduzieren.
Ein weiterer Trend ist die Erweiterung der Modalitätenvielfalt, da Programme Mechanismen jenseits des traditionellen Anfallsmanagements erforschen. Dies kann Chancen für eine differenzierte Positionierung bieten, die mit funktionalen Ergebnissen, Reduzierung der Pflegebelastung und breiterem Symptomimpact verbunden ist. Integriertere Pflegemodelle können auch die Erzeugung von Evidenz aus der realen Welt unterstützen und das Vertrauen der Kostenträger verbessern. Mit der Reifung der Zugangsmodelle können spezialisierte Apothekendienste und koordinierte Abgabe die Einhaltung und Beständigkeit verbessern. Diese Veränderungen können die langfristige Marktexpansion stetig stärken.
- Zum Beispiel berichtete UCB, dass seine Phase-3-GEMZ-Studie zur CDKL5-Mangelstörung 87 Patienten im Alter von 1 bis 35 Jahren rekrutierte und in eine 52-wöchige Open-Label-Erweiterung übergegangen ist, um die langfristige Sicherheit und Verträglichkeit zu bewerten, was eine kontinuierliche Investition über die herkömmlichen Endpunkte der Anfallskontrolle hinaus widerspiegelt.
Regionale Einblicke
Nordamerika
Nordamerika hielt 42,8% Anteil im Jahr 2025, unterstützt durch eine fortschrittliche diagnostische Infrastruktur, höhere Durchdringung genetischer Tests bei pädiatrischer Epilepsie und eine starke Konzentration spezialisierter Behandlungszentren. Die Region profitiert von strukturierten Wegen für seltene Krankheiten, etablierten Erstattungsmechanismen und aktiven Netzwerken von Pflegekraftbefürwortern, die Diagnose und Therapieeinleitung beschleunigen. Spezialistengesteuerte Protokolle unterstützen konsistentes Verschreiben und longitudinale Nachverfolgung, was die Beständigkeit der Behandlung aufrechterhält. Kommerzielle Unterstützungsdienste und koordinierte Verteilungsmodelle reduzieren zudem den Zugangswiderstand.
Europa
Europa erlangte einen Anteil von 27,3% im Jahr 2025, was auf etablierte Rahmenwerke für seltene Krankheiten und Netzwerke für spezialisierte Versorgung in den wichtigsten Märkten zurückzuführen ist. Zentralisierte Überweisungsmuster und leitlinienbasierte Epilepsieversorgung unterstützen die Diagnose und das laufende Therapiemanagement. Der Marktzugang kann je nach Land aufgrund von Erstattungs- und HTA-Prozessen variieren, aber die Konzentration von Spezialisten unterstützt die Kontinuität, sobald die Therapie begonnen wurde. Die zunehmende Integration genetischer Tests in neurologische Arbeitsabläufe stärkt die behandelte Gruppe und unterstützt ein stetiges Nachfragewachstum.
Asien-Pazifik
Der Asien-Pazifik-Raum machte einen Anteil von 22,6% im Jahr 2025 aus, wobei das Wachstum durch die zunehmende Verfügbarkeit genetischer Tests, die steigende Kapazität von Spezialisten in großen städtischen Zentren und das verbesserte Bewusstsein für seltene Krankheiten unterstützt wird. Große Bevölkerungsbasen schaffen ein bedeutendes diagnostiziertes Potenzial, da Tests zugänglicher werden. Die Versorgung bleibt in tertiären Krankenhäusern konzentriert, was die krankenhausgebundene Abgabe und strukturierte Nachsorge unterstützt. Fortlaufende Verbesserungen der Erstattungspfade und Diagnostik können die Einleitung und Persistenz der Behandlung schrittweise erhöhen.
Lateinamerika
Lateinamerika repräsentierte einen Anteil von 4,5% im Jahr 2025, wobei die Nachfrage hauptsächlich in führenden städtischen tertiären Zentren konzentriert ist. Der Zugang zu Diagnosen und die Dichte von Spezialisten können die frühzeitige Identifizierung einschränken, und die Variabilität der Erstattung kann den Beginn der Therapie verzögern. Wo Überweisungspfade und der Zugang zu Kostenträgern verbessert werden, kann die Akzeptanz durch spezialistenbasierte Verschreibungen und Betreuernetzwerke steigen. Im Laufe der Zeit kann der verbesserte Zugang zu genetischen Tests und die Weiterentwicklung der Politik für seltene Krankheiten die behandelte Gruppe erweitern.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika hielt einen Anteil von 2,8% im Jahr 2025, wobei die Nachfrage nach Behandlungen in ausgewählten tertiären Krankenhäusern und Referenzzentren für seltene Krankheiten konzentriert ist. Die Diagnose kann durch die Verfügbarkeit von Tests und die Abdeckung durch Spezialisten eingeschränkt sein, was die Einleitungsraten im Vergleich zu reiferen Märkten reduziert. In Umgebungen mit expandierenden Programmen der Genommedizin kann eine frühere Identifizierung den Zugang und die Kontinuität der Versorgung verbessern. Die Stärkung der Erstattungspfade und der Ausbildung von Spezialisten kann die schrittweise Marktexpansion unterstützen.
Wettbewerbslandschaft
Der Wettbewerb wird von einer kleinen Gruppe von Unternehmen mit Fokus auf seltene Epilepsien und differenzierten Pipelines geprägt, wobei die Positionierung durch klinische Evidenz, Verträglichkeit, Dosierungspraktikabilität und Zugangsfähigkeiten bestimmt wird. Strategien betonen das Engagement von Spezialisten, die Unterstützung von Betreuern und die Koordination über Diagnose-zu-Behandlungs-Pfade hinweg. Die Differenzierung hängt auch von der Fähigkeit ab, dauerhafte Ergebnisnachweise in kleinen Patientengruppen zu erzeugen und die Komplexität der Erstattung in verschiedenen Regionen zu navigieren. Partnerschaften, Übernahmen und die Priorisierung des Portfolios beeinflussen den Kommerzialisierungsumfang und die Kontinuität der Pipeline.
Marinus Pharmaceuticals ist auf die Kommerzialisierung seltener Epilepsien und die Kontinuität der Therapie bei schweren Entwicklungs- und epileptischen Enzephalopathien ausgerichtet. Dabei wird das Engagement von Spezialzentren genutzt und ein strukturierter Patientenzugang unterstützt, um den Beginn und die Persistenz zu ermöglichen. Die Strategie des Unternehmens betont die Aufklärung über die Krankheit, die Koordination mit Epilepsiezentren für den protokollgesteuerten Einsatz und die betriebliche Bereitschaft für Modelle zur Abgabe seltener Krankheiten. Ein fokussierter Ansatz auf klinisch bedeutsame Anfallsreduktion und praktisches ambulantes Management unterstützt die nachhaltige Einführung in einem ultra-seltenen Umfeld. Kontinuierliche Lebenszyklusplanung und Zugangsumsetzung bleiben zentral für die Wettbewerbsfähigkeit, während sich die Pipeline-Aktivitäten entwickeln.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- Marinus Pharmaceuticals
- UCB
- Ultragenyx Pharmaceutical
- Ovid Therapeutics
- Vyant Bio
- Stoke Therapeutics
- Epygenix Therapeutics
- Takeda Pharmaceutical Company
- Eisai Co., Ltd.
- Longboard Pharmaceuticals
- REGENXBIO
- Jazz Pharmaceuticals
Qualitative und quantitative Analysen von Unternehmen wurden durchgeführt, um den Kunden zu helfen, das weitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategoriefokussiert, branchenfokussiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, zögerlich und schwach zu kategorisieren.
Neueste Entwicklungen
- Im April 2026 gab Immedica die erste Zulassung für die Marktzulassung in der MENA-Region (Naher Osten und Nordafrika) für Ztalmy® (Ganaxolon) zur Behandlung der CDKL5-Mangelstörung bekannt, was eine bedeutende geografische Expansion für die einzige von der FDA zugelassene Therapie für diese seltene Erkrankung darstellt.
- Im Februar 2026 gingen Tenacia Biopharmaceuticals (Shanghai) Co., Ltd. und Golden Age Health (Shanghai) Co., Ltd. (GAH) eine exklusive Kommerzialisierungspartnerschaft ein, um ZTALMY® (Ganaxolon) Patienten mit CDKL5-Mangelstörung in Festlandchina zugänglich zu machen. Diese Vereinbarung nutzt GAHs patientenzentrierte Kommerzialisierungsplattform, die Initiativen zur Krankheitsaufklärung, diagnostische Unterstützung, Marktstrategien und Programme zur Erschwinglichkeit für Patienten umfasst, um den Zugang zur ersten zugelassenen Behandlung für CDD in China zu beschleunigen.
- Im Februar 2025 berichtete UCB, dass die Rekrutierung für seine Phase-3-Studie zur Untersuchung von Fenfluramin (Fintepla®) zur Behandlung der CDKL5-Mangelstörung abgeschlossen sei, wobei die wichtigsten Ergebnisse in der ersten Hälfte des Jahres 2025 erwartet werden. Bis Dezember 2025 präsentierte UCB positive Wirksamkeits- und Sicherheitsdaten aus dieser GEMZ-Phase-III-Studie, die, falls genehmigt, eine zweite wichtige Behandlungsoption für CDD-Patienten einführen könnte.
Berichtsumfang
| Berichtsattribut | Details |
| Marktwert im Jahr 2025 | USD 121 Millionen |
| Umsatzprognose für 2032 | USD 169 Millionen |
| Wachstumsrate (CAGR) | 4,89% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026–2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Therapieansatz: Erstlinientherapie, Zweitlinientherapie; Nach Verabreichungsweg: Oral, Injektabel, Andere; Nach Vertriebskanal: Krankenhausapotheken, Einzelhandelsapotheken, Andere |
| Regionale Abdeckung | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | Marinus Pharmaceuticals, UCB, Ultragenyx Pharmaceutical, Ovid Therapeutics, Vyant Bio, Stoke Therapeutics, Epygenix Therapeutics, Takeda Pharmaceutical Company, Eisai Co., Ltd., Longboard Pharmaceuticals, REGENXBIO, Jazz Pharmaceuticals |
| Anzahl der Seiten | 327 |
Segmentierung
Nach Therapieansatz
- Erstlinientherapie
- Zweitlinientherapie
Nach Verabreichungsweg
- Oral
- Injektabel
- Andere
Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken
- Andere
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Staaten
- Südafrika
- Rest des Nahen Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist die Marktgröße und die Prognose für den Markt für CDKL5-Mangelstörung?
Was ist die CAGR für den Markt für CDKL5-Mangelstörungen im Zeitraum 2025–2032?
Welches Segment ist das größte im Markt für CDKL5-Mangelstörungen?
Welche Faktoren treiben das Wachstum im Markt für CDKL5-Mangelstörungen voran?
Welche Region führt den Markt für CDKL5-Mangelstörung an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 CDKL5-Mangelstörung-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global CDKL5-Mangelstörung-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 121 million → 2032: USD 169 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 CDKL5-Mangelstörung-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. CDKL5-Mangelstörung-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 CDKL5-Mangelstörung-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 CDKL5-Mangelstörung-Markt Market Drivers
- 3.3 CDKL5-Mangelstörung-Markt Market Restraints & Challenges
- 3.4 CDKL5-Mangelstörung-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 CDKL5-Mangelstörung-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 CDKL5-Mangelstörung-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, CDKL5-Mangelstörung-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 CDKL5-Mangelstörung-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. CDKL5-Mangelstörung-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the CDKL5-Mangelstörung-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 CDKL5-Mangelstörung-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 CDKL5-Mangelstörung-Markt Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 CDKL5-Mangelstörung-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in CDKL5-Mangelstörung-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New CDKL5-Mangelstörung-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global CDKL5-Mangelstörung-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America CDKL5-Mangelstörung-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe CDKL5-Mangelstörung-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific CDKL5-Mangelstörung-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America CDKL5-Mangelstörung-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East CDKL5-Mangelstörung-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa CDKL5-Mangelstörung-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. CDKL5-Mangelstörung-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
