
Marktübersicht für Medikamente gegen chronisch obstruktive Lungenerkrankung:
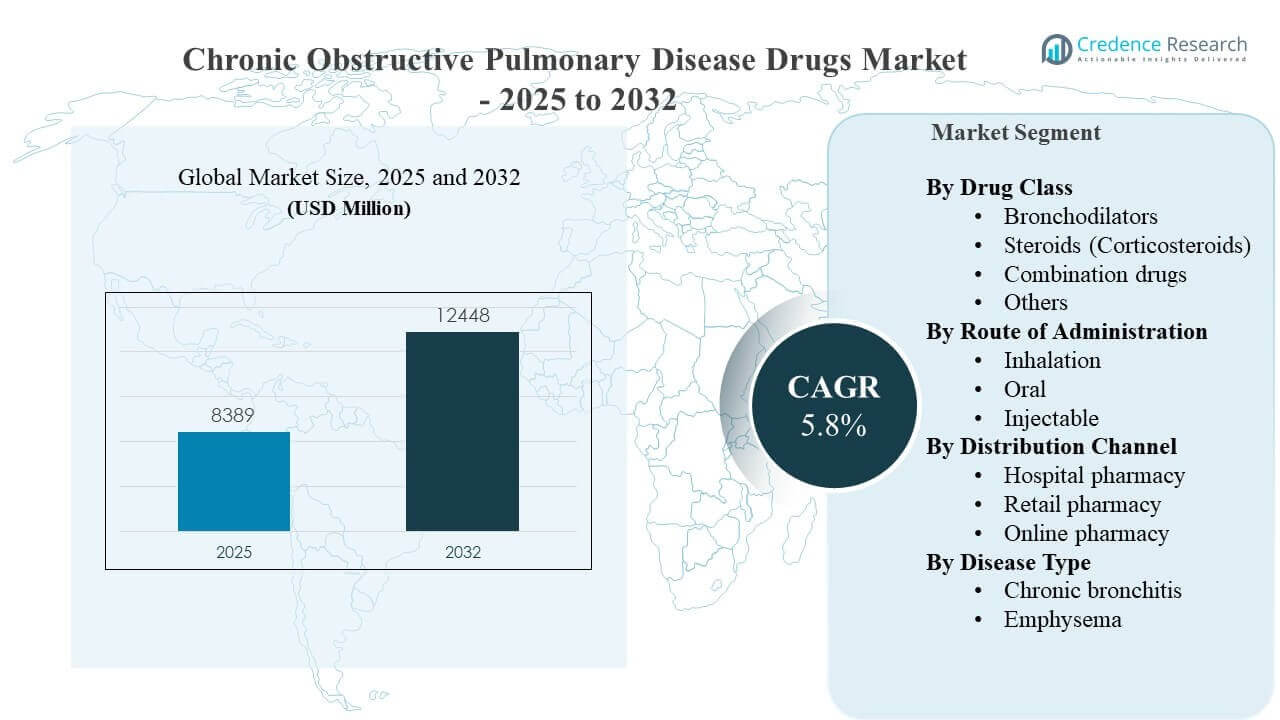
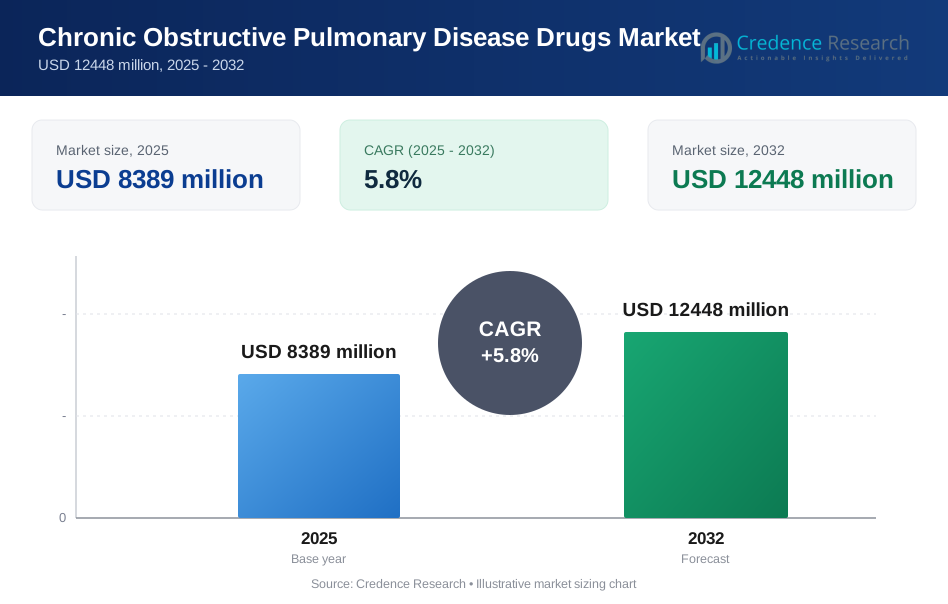
Die globale Marktgröße für Medikamente gegen chronisch obstruktive Lungenerkrankung wurde im Jahr 2025 auf 8389 Millionen USD geschätzt und soll bis 2032 12448 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,8% von 2025 bis 2032. Das Wachstum des globalen Marktes für Medikamente gegen chronisch obstruktive Lungenerkrankung wird durch die anhaltende Nachfrage nach Erhaltungstherapien unterstützt, die Exazerbationen reduzieren und die Symptomkontrolle in moderaten bis schweren Patientengruppen verbessern. Die Expansion des globalen Marktes für Medikamente gegen chronisch obstruktive Lungenerkrankung wird auch durch einen breiteren Zugang zu inhalativen Erhaltungsregimen und die Einführung von Step-up-Therapien in großen Gesundheitssystemen beeinflusst.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für Medikamente gegen chronisch obstruktive Lungenerkrankung 2025 | USD 8389 Millionen |
| Markt für Medikamente gegen chronisch obstruktive Lungenerkrankung, CAGR | 5,8% |
| Marktgröße für Medikamente gegen chronisch obstruktive Lungenerkrankung 2032 | USD 12448 Millionen |
Wichtige Marktentwicklungen & Einblicke
- Nordamerika machte 2025 36,8% aus, unterstützt durch höhere Diagnoseraten, breiteren Zugang zu Markeninhalatoren und etablierte Atemwegspflegepfade.
- Europa erfasste 2025 27,4%, angetrieben durch strukturierte, leitlinienbasierte Verschreibungen und stabile Erstattungsabdeckung für langfristige Erhaltungstherapien.
- Bronchodilatatoren führten mit einem Anteil von 39,2% im Jahr 2025, was die anhaltende Abhängigkeit von der Verbesserung des Luftstroms und der Symptomlinderung als Rückgrat der COPD-Pharmakotherapie widerspiegelt.
- Inhalation dominierte mit einem Anteil von 70,4% im Jahr 2025, unterstützt durch gezielte Lungendeposition, schnelleren Wirkungseintritt und reduzierte systemische Exposition im Vergleich zu systemischen Wegen.
- Apotheken im Einzelhandel hielten 2025 einen Anteil von 52,8%, was das chronische Nachfüllverhalten und die dezentrale Abgabe für langfristige Erhaltungsregimen widerspiegelt.
Segmentanalyse
Der Markt für Medikamente gegen chronisch obstruktive Lungenerkrankung ist um erhaltungsfokussierte Therapien strukturiert, bei denen die langfristige Symptomkontrolle und die Reduzierung von Exazerbationen das Verschreibungsverhalten und den Produktwechsel bestimmen. Die Nachfrage auf dem Markt für Medikamente gegen chronisch obstruktive Lungenerkrankung wird durch die hohe Prävalenz der chronischen Therapieanwendung verstärkt, bei der Bequemlichkeit, Gerätevertrautheit und Dosierungshäufigkeit die Adhärenz und Persistenz beeinflussen. Der Wettbewerb auf dem Markt für Medikamente gegen chronisch obstruktive Lungenerkrankung wird durch die Differenzierung zwischen Bronchodilatator-Klassen, festen Kombinationen und Inhalator-Plattformen geprägt, die die Benutzerfreundlichkeit verbessern und Handhabungsfehler reduzieren.
Der Markt für Arzneimittel gegen chronisch obstruktive Lungenerkrankung (COPD) spiegelt auch einen pfadgesteuerten Anstieg wider, bei dem Patienten je nach Symptombelastung und Exazerbationsgeschichte von der Monotherapie zur dualen Therapie und dann zu Kombinationsregimen übergehen können. Die Akzeptanz des Marktes für Arzneimittel gegen chronisch obstruktive Lungenerkrankung wird durch die Vorliebe der Kliniker für inhalationsbasierte Verabreichung und durch ein nachfüllzentriertes Vertriebsmodell unterstützt, das den Einzelhandelszugang begünstigt. Die Produktpositionierung auf dem Markt für Arzneimittel gegen chronisch obstruktive Lungenerkrankung betont häufig Benutzerfreundlichkeit, Unterstützung der Therapietreue und konsistente Ergebnisse in der realen Welt bei der Reduzierung von Exazerbationen.
Nach Arzneimittelklassen-Einblicken
Bronchodilatatoren machten den größten Anteil von 39,2 % im Jahr 2025 aus. Bronchodilatatoren bleiben die Erstlinienbasis zur Linderung von Symptomen und Verbesserung des Luftstroms in allen COPD-Schweregraden. Bronchodilatator-basierte Regimen werden häufig mit anderen Wirkstoffen kombiniert, um die Erhaltungskontrolle zu stärken und die Belastung durch Atemnot und Aktivitätseinschränkungen zu reduzieren. Die Führungsrolle der Bronchodilatatoren wird auch durch breite klinische Vertrautheit und anhaltende Nutzung in sowohl initialen als auch Eskalationstherapiepfaden unterstützt.
Nach Verabreichungsweg-Einblicken
Inhalation machte den größten Anteil von 70,4 % im Jahr 2025 aus. Inhalation bleibt der bevorzugte Weg, da die pulmonale Verabreichung eine lokale Arzneimittelwirkung ermöglicht und die systemische Exposition im Vergleich zu oralen Alternativen reduziert. Inhalationsbasierte Therapie entspricht den Erhaltungsbedürfnissen, bei denen tägliche Kontrolle erforderlich ist und bei denen Geräteverbesserungen die Therapietreue unterstützen können. Die Dominanz der Inhalation wird weiter durch die Verfügbarkeit mehrerer Inhalatorformate und Kombinationsmöglichkeiten unterstützt, die die Dosierung vereinfachen und die Beständigkeit fördern.
Nach Vertriebskanal-Einblicken
Einzelhandelsapotheken machten den größten Anteil von 52,8 % im Jahr 2025 aus. Die Führungsrolle der Einzelhandelsapotheken spiegelt das chronische Nachfüllmuster der COPD-Erhaltungstherapie und den bequemen Zugang für Langzeitpatienten wider. Einzelhandelskanäle unterstützen die kontinuierliche Versorgung mit Therapie und erleichtern den Wechsel innerhalb von Formeln, wenn Kostenträger bevorzugte Produkte aktualisieren. Die Dominanz der Einzelhandelsapotheken wird durch die Präferenz der Patienten für lokale Verfügbarkeit, routinemäßige Nachfüllungen und breite Abgabennetze verstärkt.
Nach Krankheitstyp-Einblicken
Chronische Bronchitis und Emphysem beeinflussen beide die Behandlungsplanung durch Unterschiede in Symptommustern, Exazerbationsrisiko und klinischer Bewertung der Luftstrombegrenzung. Chronische Bronchitis-assoziierte Exazerbationsprofile können die Verwendung von Erhaltungserhöhungsstrategien unterstützen, bei denen die Symptomenkontrolle eine konsistente Therapie erfordert. Die mit Emphysem verbundene Belastung unterstützt die fortlaufende Erhaltungsnutzung, bei der Verbesserungen der Lebensqualität und die Reduzierung der Atemnot Priorität haben. Phänotyp-gesteuerte Pflegepfade fördern weiterhin die Therapieoptimierung und Unterstützung der Therapietreue bei beiden Krankheitstypen.
Markttreiber für Arzneimittel gegen chronisch obstruktive Lungenerkrankung
Steigende COPD-Belastung und langfristige Erhaltungsnachfrage
Der Markt für Medikamente gegen chronisch obstruktive Lungenerkrankung (COPD) wird durch die anhaltende Prävalenz von COPD angetrieben, die eine langfristige Symptomkontrolle und Erhaltungstherapie erfordert. Der Markt für Medikamente gegen chronisch obstruktive Lungenerkrankung profitiert von zunehmender Diagnose und Nachsorge in primären und spezialisierten Einrichtungen. Die Nachfrage nach Medikamenten gegen chronisch obstruktive Lungenerkrankung steigt, da Patienten auf chronischen Regimen bleiben, um Exazerbationen zu reduzieren und die tägliche Funktionsfähigkeit zu stabilisieren. Der Markt für Medikamente gegen chronisch obstruktive Lungenerkrankung gewinnt auch durch Therapieeskalationspraktiken, die die Nutzung von Kombinations-Erhaltungsoptionen erweitern.
Starke klinische Abhängigkeit von bronchodilatorzentrierter Therapie
Das Wachstum des Marktes für Medikamente gegen chronisch obstruktive Lungenerkrankung wird durch die weit verbreitete Abhängigkeit von Bronchodilatatoren als Kerntherapieklasse für das COPD-Management unterstützt. Die Akzeptanz des Marktes für Medikamente gegen chronisch obstruktive Lungenerkrankung wird durch klinische Vertrautheit und leitliniengesteuerte Anwendung über alle COPD-Schweregrade hinweg gestärkt. Der Markt für Medikamente gegen chronisch obstruktive Lungenerkrankung expandiert weiter, da Bronchodilatatoren allein oder als Anker für duale und dreifache Therapiepfade verwendet werden. Der Markt für Medikamente gegen chronisch obstruktive Lungenerkrankung profitiert von einer breiten Verschreibungskontinuität in Erhaltungsregimen.
- Zum Beispiel reduzierte SPIRIVA (Tiotropium) von Boehringer Ingelheim die COPD-Exazerbationen um 35%, verringerte die Exazerbationstage um 37% und führte zu 34% weniger Antibiotikakursen in einer einjährigen Studie mit 1.010 Patienten.
Dominanz der Inhalationsverabreichung und gerätegesteuerte Adhärenz
Der Markt für Medikamente gegen chronisch obstruktive Lungenerkrankung wird durch die Präferenz für Inhalationsverabreichung aufgrund gezielter Lungenwirkung und Therapieeffizienz unterstützt. Der Markt für Medikamente gegen chronisch obstruktive Lungenerkrankung profitiert, wenn die Benutzerfreundlichkeit von Geräten die Adhärenz verbessert und technikbedingte Fehler reduziert. Der Markt für Medikamente gegen chronisch obstruktive Lungenerkrankung expandiert mit verbessertem Zugang zu Inhalationsgeräten und Patientenaufklärung, die die korrekte Anwendung unterstützt. Der Markt für Medikamente gegen chronisch obstruktive Lungenerkrankung gewinnt auch durch Produktdifferenzierung basierend auf der Bequemlichkeit der Inhalatorplattform und Dosierungsplänen.
- Zum Beispiel zeigte AstraZenecas Breztri Aerosphere eine Verbesserung des Trough-FEV1 um 76 ml und eine Verbesserung des FEV1 AUC0–3 um 90 ml über 24 Wochen im Vergleich zur dualen ICS/LABA-Therapie, was messbare Lungenfunktionsgewinne durch inhalationsbasierte Verabreichung hervorhebt.
Nachfüllzentrierter Zugang und Stärke der Apothekenverteilung
Der Markt für Medikamente gegen chronisch obstruktive Lungenerkrankung wird durch die nachfüllbasierte Natur der Erhaltungstherapie angetrieben, die hohe Abgabemengen durch etablierte Kanäle unterstützt. Der Markt für Medikamente gegen chronisch obstruktive Lungenerkrankung profitiert von einem weit verbreiteten Zugang zu Einzelhandelsapotheken, der eine kontinuierliche Therapie ermöglicht. Das Wachstum des Marktes für Medikamente gegen chronisch obstruktive Lungenerkrankung wird durch apothekengeführte Adhärenzprogramme und das Management von Rezeptnachfüllungen unterstützt. Der Markt für Medikamente gegen chronisch obstruktive Lungenerkrankung gewinnt auch durch erweiterte Vertriebsmodelle, die den Zugang verbessern und Therapieunterbrechungen reduzieren.
Herausforderungen des Marktes für Medikamente gegen chronisch obstruktive Lungenerkrankung
Der Markt für Medikamente gegen chronisch obstruktive Lungenerkrankung steht vor Herausforderungen in Bezug auf die Variabilität der Therapietreue und Fehler bei der Inhalationstechnik, die die Wirksamkeit in der Praxis verringern und zu einem häufigeren Wechsel führen. Der Markt für Medikamente gegen chronisch obstruktive Lungenerkrankung wird auch durch den Druck von Kostenträgern und Arzneimittellisten eingeschränkt, die die Markenauswahl beeinflussen und die Kontinuität für einige Patienten einschränken können. Der Markt für Medikamente gegen chronisch obstruktive Lungenerkrankung erlebt Zugangslücken in preissensiblen Umgebungen, in denen die Aufnahme von Erhaltungstherapien durch die Erschwinglichkeit begrenzt ist. Der Markt für Medikamente gegen chronisch obstruktive Lungenerkrankung muss sich auch mit der unzureichenden Diagnostikabdeckung auseinandersetzen, die den Beginn der Behandlung verzögert und die Tiefe der behandelten Population verringert.
- Zum Beispiel berichtete das vernetzte Inhalatorprogramm von Propeller Health bei COPD über eine durchschnittliche Therapietreue von 62% bei Erhaltungsinhalatoren über 90 Tage in einer Studie mit 663 Patienten, während INCA-basierte Bewertungen in einem kürzlich veröffentlichten Bericht zeigten, dass nur 17% und 6% der Teilnehmer in zwei überwachten Kohorten den häufig verwendeten Therapietreueschwellenwert von mindestens 80% erreichten, was verdeutlicht, wie die Qualität und Beständigkeit der Geräteverwendung weiterhin große Hindernisse für die Wirksamkeit der Behandlung in der Praxis darstellen.
Der Markt für Medikamente gegen chronisch obstruktive Lungenerkrankung wird durch die Komplexität der Produktdifferenzierung herausgefordert, bei der mehrere Inhalatoroptionen die Entscheidungsbelastung für Ärzte und Patienten erhöhen. Der Markt für Medikamente gegen chronisch obstruktive Lungenerkrankung könnte Konkurrenz durch Generika und therapeutische Substitution erfahren, die die Preise drücken und die Premium-Positionierung reduzieren. Der Markt für Medikamente gegen chronisch obstruktive Lungenerkrankung wird weiter durch Schwankungen in der Lieferkette und Verfügbarkeitsprobleme von Geräten in ausgewählten Ländern beeinflusst. Der Markt für Medikamente gegen chronisch obstruktive Lungenerkrankung steht auch unter Ergebnisprüfung, da Kostenträger zunehmend Nachweise für reduzierte Exazerbationen und verbesserte Lebensqualität verlangen.
Trends und Chancen im Markt für Medikamente gegen chronisch obstruktive Lungenerkrankung
Der Markt für Medikamente gegen chronisch obstruktive Lungenerkrankung sieht Trends hin zu vereinfachten Erhaltungsregimen, die die Therapietreue unterstützen, einschließlich einer breiteren Verwendung von Fixkombinationen. Die Chancen im Markt für Medikamente gegen chronisch obstruktive Lungenerkrankung steigen, da sich Inhalatorplattformen mit verbesserter Benutzerfreundlichkeit, Dosisverfolgung und patientenfreundlichen Designs weiterentwickeln. Der Markt für Medikamente gegen chronisch obstruktive Lungenerkrankung wird auch durch Therapieoptimierungsansätze geprägt, die die Eskalation mit der Symptombelastung und dem Exazerbationsrisiko in Einklang bringen. Der Markt für Medikamente gegen chronisch obstruktive Lungenerkrankung profitiert von einem wachsenden Fokus auf Ergebnisse in der Praxis und von Patienten berichteten Verbesserungen.
- Zum Beispiel zeigte GSKs Einzelinhalator-Dreifachtherapie Trelegy Ellipta eine statistisch signifikante Reduzierung der COPD-Krankenhausaufenthalte um 34 % im Vergleich zu Anoro Ellipta in der IMPACT-Studie mit 10.355 Patienten, während die Studie auch gesundheitsbezogene Lebensqualitäts-Ergebnisse über 52 Wochen verfolgte, was den Wert vereinfachter Eskalationspfade im Zusammenhang mit Exazerbationsrisiken unterstreicht.
Die Marktchancen für Medikamente gegen chronisch obstruktive Lungenerkrankung (COPD) erweitern sich durch breitere Zugangsinitiativen und differenzierte Positionierung in aufstrebenden Märkten, in denen Diagnose und Erhaltungstherapie zunehmen. Der Markt für COPD-Medikamente wird durch die Erweiterung der Vertriebskanäle über Online- und Hausliefermodelle beeinflusst, die den Nachfüllkomfort verbessern. Der Markt für COPD-Medikamente kann von integrierten Pflegeprogrammen profitieren, die Exazerbationen und Krankenhausaufenthalte reduzieren und die Rolle der Erhaltungstherapie stärken. Der Markt für COPD-Medikamente wird voraussichtlich auch weiterhin Innovationen in der Verabreichung und Zusatzansätzen sehen, die die wettbewerbsfähige Differenzierung unterstützen.
Regionale Einblicke
Nordamerika
Nordamerika machte 36,8 % im Jahr 2025 aus und bleibt der größte regionale Beitrag aufgrund höherer Diagnoseraten, strukturierter Atemwegspflegepfade und breiten Zugangs zu Erhaltungsinhalatoren. Der Markt für COPD-Medikamente in Nordamerika profitiert von starkem Engagement von Spezialisten und Nachfüllkontinuität für Langzeitpatienten. Der Markt für COPD-Medikamente in Nordamerika wird von etablierten Kostenträgerabdeckungsrahmen unterstützt, die die Aufnahme von Erhaltungsregimen fördern. Der Markt für COPD-Medikamente in Nordamerika spiegelt auch eine starke Nachfrage nach inhalationsbasierten Therapieoptionen und Kombinationsregimen wider.
Europa
Europa erfasste 27,4 % im Jahr 2025, unterstützt durch leitlinienbasierte Verschreibung, stabile Erstattung und weit verbreitete primäre und spezialisierte Atemwegspflege. Der Markt für COPD-Medikamente in Europa wird durch nationale Formulierungsstrategien und Kosten-Nutzen-Bewertungen geprägt, die die Produktauswahl leiten. Der Markt für COPD-Medikamente in Europa profitiert auch von konsistenter Nachsorge und Kontinuität der Erhaltungstherapie. Der Markt für COPD-Medikamente in Europa unterstützt weiterhin die Einführung inhalierter Therapien, die auf das langfristige Krankheitsmanagement abgestimmt sind.
Asien-Pazifik
Asien-Pazifik repräsentierte 23,9 % im Jahr 2025 und wird durch verbesserte Diagnose, Erweiterung des Gesundheitszugangs und steigende Verfügbarkeit von Erhaltungstherapien in volumenstarken Märkten unterstützt. Der Markt für COPD-Medikamente in Asien-Pazifik wird durch die mit der Urbanisierung verbundene Atemwegsbelastung und die Erweiterung der Kapazitäten für Atemwegsspezialisten beeinflusst. Der Markt für COPD-Medikamente in Asien-Pazifik profitiert von wachsender Abdeckung durch Einzelhandelsapotheken und verbesserten Erschwinglichkeitswegen in ausgewählten Ländern. Der Markt für COPD-Medikamente in Asien-Pazifik spiegelt auch die zunehmende Nutzung inhalationsbasierter Therapien wider, da der Zugang verbessert wird.
Lateinamerika
Lateinamerika machte 6,4 % im Jahr 2025 aus, unterstützt durch zunehmende Diagnosen und allmählich verbesserte Zugänge zu Erhaltungstherapien in größeren Volkswirtschaften. Der Markt für Medikamente gegen chronisch obstruktive Lungenerkrankungen in Lateinamerika wird durch die Variabilität der Erstattung und die Sensibilität für Erschwinglichkeit geprägt, die die Kontinuität der Therapie beeinflussen. Der Markt für Medikamente gegen chronisch obstruktive Lungenerkrankungen in Lateinamerika profitiert von Einzelhandelsabgabestellen, die Nachfüllungen dort unterstützen, wo Zugang verfügbar ist. Der Markt für Medikamente gegen chronisch obstruktive Lungenerkrankungen in Lateinamerika bleibt durch ungleichmäßige Abdeckung durch Spezialisten und Unterdiagnosen in einigen Bereichen eingeschränkt.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika machte 5,5 % im Jahr 2025 aus, unterstützt durch verbesserten Zugang in einkommensstärkeren Gesundheitssystemen und die allmähliche Einführung von Erhaltungsinhalatoren über Krankenhaus- und Einzelhandelskanäle. Der Markt für Medikamente gegen chronisch obstruktive Lungenerkrankungen im Mittleren Osten & Afrika bleibt durch Erschwinglichkeitslücken und begrenzte diagnostische Tiefe in mehreren Ländern beeinflusst. Der Markt für Medikamente gegen chronisch obstruktive Lungenerkrankungen im Mittleren Osten & Afrika profitiert von der Erweiterung der Apothekeninfrastruktur in ausgewählten Märkten. Der Markt für Medikamente gegen chronisch obstruktive Lungenerkrankungen im Mittleren Osten & Afrika erfordert weiterhin eine stärkere Stärkung der Versorgungspfade, um die Durchdringung der behandelten Bevölkerung zu verbessern.
Wettbewerbslandschaft
Der Markt für Medikamente gegen chronisch obstruktive Lungenerkrankungen ist moderat konsolidiert, wobei sich der Wettbewerb auf inhalative Erhaltungsportfolios, Geräteökosysteme und differenzierte Kombinationsregime konzentriert, die darauf abzielen, Exazerbationen zu reduzieren und die tägliche Symptomkontrolle zu verbessern. Die Marktführer im Bereich Medikamente gegen chronisch obstruktive Lungenerkrankungen konkurrieren durch Lebenszyklusmanagement, Reformulierungen, Differenzierung von Inhalatorplattformen und Strategien zur Evidenzerzeugung, die den Zugang der Kostenträger unterstützen und die Ausrichtung an Leitlinien fördern. Der Wettbewerb auf dem Markt für Medikamente gegen chronisch obstruktive Lungenerkrankungen spiegelt auch Preis- und Formeldynamiken wider, die das Wechselverhalten und den Status bevorzugter Produkte beeinflussen.
GSK (GlaxoSmithKline) beteiligt sich am Markt für Medikamente gegen chronisch obstruktive Lungenerkrankungen durch etablierte Atemwegsportfolios und laufende Lebenszyklusstrategien, die die Positionierung der Erhaltungstherapie stärken. Die Marktpräsenz von GSK im Bereich Medikamente gegen chronisch obstruktive Lungenerkrankungen wird durch die Kommerzialisierungsskala, den breiten Kanalzugang und kontinuierliche Investitionen in Atemwegspipeline-Assets unterstützt. Die Marktstrategie für führende Teilnehmer im Bereich Medikamente gegen chronisch obstruktive Lungenerkrankungen betont häufig die Entwicklung von Evidenz, Unterstützung der Adhärenz und Produktdifferenzierung durch Benutzerfreundlichkeit der Inhalatoren und Dosierungskomfort.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, einschließlich:
- GSK (GlaxoSmithKline)
- AstraZeneca
- Boehringer Ingelheim
- Novartis
- Teva Pharmaceutical Industries
- Chiesi Farmaceutici
- Viatris / Mylan
- Pfizer
- Merck & Co.
- Roche
Qualitative und quantitative Analysen von Unternehmen wurden durchgeführt, um den Kunden zu helfen, das weitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategorieorientiert, branchenorientiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, vorsichtig und schwach zu kategorisieren.
Neueste Entwicklungen
- Im März 2025 gaben Sanofi und Regeneron bekannt, dass das japanische Ministerium für Gesundheit, Arbeit und Wohlfahrt Dupixent (Dupilumab) für Erwachsene mit COPD zugelassen hat, deren Krankheit mit der bestehenden Therapie nicht ausreichend kontrolliert wird, was es zum ersten biologischen Medikament macht, das in Japan für COPD zugelassen ist.
- Im Mai 2025 gab GSK bekannt, dass die US-amerikanische FDA Nucala (Mepolizumab) als Zusatztherapie zur Erhaltungstherapie für Erwachsene mit unzureichend kontrollierter COPD und einem eosinophilen Phänotyp zugelassen hat, wodurch GSKs Atemwegsportfolio in COPD erweitert wird.
- Im Juli 2025 schloss GSK eine Vereinbarung mit Hengrui Pharma ab, die eine exklusive weltweite Lizenz für HRS-9821, einen potenziell besten PDE3/4-Inhibitor in der klinischen Entwicklung für COPD, im Rahmen einer breiteren Partnerschaft über mehrere Programme beinhaltete.
- Im Juli 2025 gab Merck eine endgültige Vereinbarung zur Übernahme von Verona Pharma bekannt, einem Unternehmen, das sich auf Atemwegserkrankungen konzentriert, um Ohtuvayre (Ensifentrine), eine erstklassige COPD-Erhaltungstherapie, zu seinem kardiopulmonalen Portfolio hinzuzufügen.
Berichtsumfang
| Berichtsattribut | Details |
| Marktgröße im Jahr 2025 | 8.389 Millionen USD |
| Umsatzprognose im Jahr 2032 | 12.448 Millionen USD |
| Wachstumsrate (CAGR) | 5,8 % (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026–2032 |
| Quantitative Einheiten | Millionen USD |
| Abgedeckte Segmente | Nach Arzneimittelklassen-Ausblick; Nach Verabreichungsweg-Ausblick; Nach Vertriebskanal-Ausblick; Nach Krankheitstyp-Ausblick (optional) |
| Regionale Reichweite | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | GSK (GlaxoSmithKline); AstraZeneca; Boehringer Ingelheim; Novartis; Teva Pharmaceutical Industries; Chiesi Farmaceutici; Viatris / Mylan; Pfizer; Merck & Co.; Roche |
| Anzahl der Seiten | 326 |
Segmentierung
NACH ARZNEIMITTELKLASSE
- Bronchodilatatoren
- Steroide (Kortikosteroide)
- Kombinationspräparate
- Andere
NACH VERABREICHUNGSWEG
- Inhalation
- Oral
- Injektabel
NACH VERTRIEBSKANAL
- Krankenhausapotheke
- Einzelhandelsapotheke
- Online-Apotheke
NACH KRANKHEITSTYP
- Chronische Bronchitis
- Emphysem
NACH REGION
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt für Medikamente gegen chronisch obstruktive Lungenerkrankungen im Jahr 2025 und wie lautet die Prognose für 2032?
Was ist die CAGR des Marktes für Medikamente gegen chronisch obstruktive Lungenerkrankungen im Zeitraum von 2025 bis 2032?
Welches ist das größte Segment im Markt für Medikamente gegen chronisch obstruktive Lungenerkrankungen?
Welche Faktoren treiben das Wachstum des Marktes für Medikamente gegen chronisch obstruktive Lungenerkrankungen an?
Wer sind die führenden Unternehmen im Markt für Medikamente gegen chronisch obstruktive Lungenerkrankungen?
Welche Region führt den Markt für Medikamente gegen chronisch obstruktive Lungenerkrankungen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Medikamente gegen chronisch obstruktive Lungenerkrankung Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Medikamente gegen chronisch obstruktive Lungenerkrankung Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 8389 million → 2032: USD 12448 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Medikamente gegen chronisch obstruktive Lungenerkrankung Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Medikamente gegen chronisch obstruktive Lungenerkrankung Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Medikamente gegen chronisch obstruktive Lungenerkrankung Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Medikamente gegen chronisch obstruktive Lungenerkrankung Market Drivers
- 3.3 Markt für Medikamente gegen chronisch obstruktive Lungenerkrankung Market Restraints & Challenges
- 3.4 Markt für Medikamente gegen chronisch obstruktive Lungenerkrankung Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Medikamente gegen chronisch obstruktive Lungenerkrankung Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Medikamente gegen chronisch obstruktive Lungenerkrankung Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Medikamente gegen chronisch obstruktive Lungenerkrankung category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Medikamente gegen chronisch obstruktive Lungenerkrankung Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Medikamente gegen chronisch obstruktive Lungenerkrankung Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Medikamente gegen chronisch obstruktive Lungenerkrankung market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Medikamente gegen chronisch obstruktive Lungenerkrankung Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Medikamente gegen chronisch obstruktive Lungenerkrankung Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Medikamente gegen chronisch obstruktive Lungenerkrankung Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Medikamente gegen chronisch obstruktive Lungenerkrankung (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Medikamente gegen chronisch obstruktive Lungenerkrankung Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Medikamente gegen chronisch obstruktive Lungenerkrankung Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Medikamente gegen chronisch obstruktive Lungenerkrankung Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Medikamente gegen chronisch obstruktive Lungenerkrankung Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Medikamente gegen chronisch obstruktive Lungenerkrankung Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Medikamente gegen chronisch obstruktive Lungenerkrankung Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Medikamente gegen chronisch obstruktive Lungenerkrankung Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Medikamente gegen chronisch obstruktive Lungenerkrankung Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Medikamente gegen chronisch obstruktive Lungenerkrankung Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
