
Marktübersicht für Therapeutika gegen kastrationsresistenten Prostatakrebs:
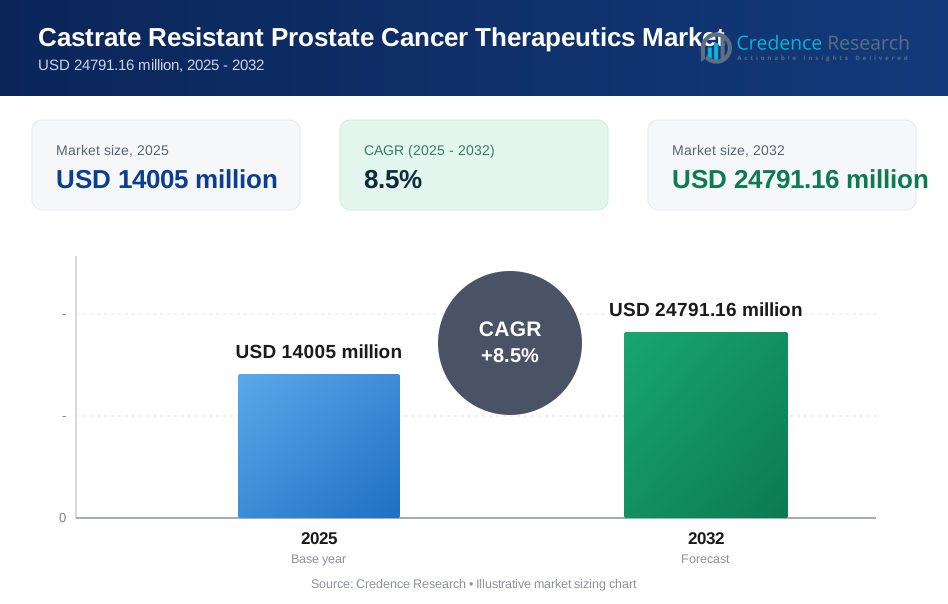
Die globale Marktgröße für Therapeutika gegen kastrationsresistenten Prostatakrebs wurde 2025 auf 14.005 Millionen USD geschätzt und soll bis 2032 24.791,16 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 8,5% von 2025 bis 2032. Das Wachstum wird hauptsächlich durch den steigenden Einsatz von Therapien der nächsten Generation im Androgen-Achsen-Bereich und biomarkergesteuerte Behandlungssequenzen angetrieben, die die Krankheitskontrolle verlängern und die Anzahl der geeigneten Patienten in fortgeschrittenen Stadien erweitern. Nordamerika bleibt ein wichtiges Einnahmenzentrum, und der asiatisch-pazifische Raum gewinnt weiterhin an Bedeutung, da der Zugang zu spezialisierter Onkologieversorgung in Ländern mit großer Bevölkerung verbessert wird.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für Therapeutika gegen kastrationsresistenten Prostatakrebs 2025 | 14.005 Millionen USD |
| Markt für Therapeutika gegen kastrationsresistenten Prostatakrebs, CAGR | 8,5% |
| Marktgröße für Therapeutika gegen kastrationsresistenten Prostatakrebs 2032 | 24.791,16 Millionen USD |
Wichtige Markttrends & Einblicke
- Der Markt für Therapeutika gegen kastrationsresistenten Prostatakrebs soll von 14.005 Millionen USD (2025) auf 24.791,16 Millionen USD (2032) bei einer CAGR von 8,5% (2025–2032) wachsen.
- Hormontherapie machte 2025 den größten Anteil von 44,60% aus, unterstützt durch die dauerhafte Nutzung von Androgen-Achsen-Grundlagen über verschiedene Therapieansätze hinweg.
- AR-Signal-Inhibitoren hielten 2025 einen Anteil von 33,10%, was die anhaltende klinische Abhängigkeit von der Unterdrückung des AR-Wegs in der fortgeschrittenen Prostatakrebsbehandlung widerspiegelt.
- Orale Formulierungen machten 2025 61,90% aus, was eine starke Präferenz für ambulant-freundliche Regime zeigt, die die Infusionsbelastung reduzieren.
- Der asiatisch-pazifische Raum erreichte 2025 einen Anteil von 31,60% und verringerte den Abstand zu Nordamerika (34,20%), da die Behandlungsdurchdringung zunimmt.

Segmentanalyse
Die Wahl der Behandlung im Markt für Therapeutika gegen kastrationsresistenten Prostatakrebs wird durch die Sequenzierung über hormonelle Wirkstoffe, Chemotherapie, Immuntherapie und Strahlentherapie basierend auf der Krankheitsbiologie, früherer Exposition und der Fitness des Patienten bestimmt. Die klinische Praxis betont zunehmend die Optimierung der Androgen-Achsen-Grundlage und das Hinzufügen weiterer Modalitäten, um das Fortschreiten zu verzögern und die Lebensqualität zu verbessern. Orale Therapien stärken die Adhärenz und unterstützen das Langzeitmanagement in ambulanten Umgebungen, was die Verschreibungs- und Vertriebsstrukturen beeinflusst.
Das Innovationsmomentum wird auch durch mechanismusgesteuerte und biomarkerinformierte Strategien vorangetrieben, einschließlich der Modulation der DNA-Schadensantwort und PSMA-gezielter Ansätze. Diese Ansätze erweitern sich über Nischenanwendungen hinaus, da sich die diagnostischen Tests verbessern und Beweise in breiteren Patientengruppen sammeln. Kombinationsregime werden zunehmend bewertet, um die Reaktion zu vertiefen und den Nutzen in resistenten Krankheitswegen zu verlängern, was die laufende Marktexpansion unterstützt.
Nach Therapieart Einblicke
Hormontherapie machte den größten Anteil von 44,60% im Jahr 2025 aus. Die Führungsrolle der Hormontherapie wird durch die fest verankerte Leitlinienpositionierung der Androgen-Achsen-Unterdrückung als Kernbestandteil in fortgeschrittenen Krankheitszuständen unterstützt. Die Akzeptanz der Hormontherapie wird durch die starke Vertrautheit der Kliniker, breite Eignung und Kompatibilität mit Zusatzmechanismen, die den Nutzen verlängern, verstärkt. Die Hormontherapie profitiert auch von der Bequemlichkeit im ambulanten Bereich und der nachhaltigen Nutzung über mehrere Linien hinweg, was einen konsistenten Umsatzbeitrag unterstützt.
Nach Wirkmechanismus Einblicke
AR-Signal-Inhibitoren machten den größten Anteil von 33,10% im Jahr 2025 aus. AR-Signal-Inhibitoren führen, weil die Abhängigkeit vom AR-Weg ein wichtiger Treiber des Krankheitsfortschritts bleibt, selbst nachdem sich eine Kastrationsresistenz entwickelt hat. AR-Signal-Inhibitoren behalten eine hohe Nutzung durch etablierte klinische Sequenzierung und breite Verfügbarkeit in großen Märkten bei. AR-Signal-Inhibitoren passen auch gut zu Kombinationsstrategien und Behandlungsintensivierungsansätzen, die die Kontrolle in fortgeschrittenen Krankheitsstadien erweitern.
Nach Vertriebskanal Einblicke
Krankenhausapotheken, Einzelhandelsapotheken, Online-Apotheken und häusliche Pflegeeinrichtungen spielen jeweils unterschiedliche Rollen beim Zugang zum Markt für Therapeutika gegen kastrationsresistenten Prostatakrebs. Krankenhausapotheken bleiben entscheidend für komplexe Regime, die Einleitung fortgeschrittener Therapien und die Koordination der unterstützenden Überwachung. Einzelhandelsapotheken und Spezialkanäle sind zunehmend wichtig für orale Therapien, die die ambulante Kontinuität unterstützen. Häusliche Pflegeeinrichtungen und Online-Apotheken erweitern die Bequemlichkeit in ausgewählten Systemen, in denen Zahlermodelle und klinische Überwachungspfade eine sichere Lieferung unterstützen.
Markttreiber für Therapeutika gegen kastrationsresistenten Prostatakrebs
Erweiterte Nutzung von Androgen-Achsen-Grundlagen und Kombinationssequenzierung
Der Markt für Therapeutika gegen kastrationsresistenten Prostatakrebs profitiert von der anhaltenden Abhängigkeit von Androgen-Achsen-Therapien als grundlegende Behandlung in fortgeschrittenen Stadien. Die klinische Sequenzierung kombiniert zunehmend hormonelle Grundlagen mit zusätzlichen Modalitäten, um die Krankheitskontrolle zu verlängern und das Fortschreiten zu verzögern. Eine breitere Akzeptanz wird durch die Vertrautheit der Kliniker, etablierte Versorgungspfade und wiederholte Nutzung über mehrere Therapie-Linien hinweg unterstützt. Die Optimierung der Behandlung und frühere Interventionsansätze erweitern weiterhin die adressierbaren Patientensegmente und unterstützen das Marktwachstum.
Steigende Biomarker-Tests und präzise Behandlungswege
Der Markt für Therapeutika gegen kastrationsresistenten Prostatakrebs wird durch umfassendere Biomarkertests umgestaltet, die die Auswahl der Behandlung verbessern und die Akzeptanz von mechanismusgesteuerten Therapien erhöhen. Tests auf umsetzbare Veränderungen unterstützen eine gezieltere Verschreibung und verbessern das Vertrauen in Nutzen-Risiko-Entscheidungen. Präzisionspfade stärken auch die Rechtfertigung der Kostenträger für fortgeschrittene Therapien in geeigneten Untergruppen. Der Ausbau der diagnostischen Infrastruktur und verbesserte klinische Evidenz beschleunigen die Einführung in großen Onkologiezentren und stärken das langfristige Wachstumspotenzial.
- Zum Beispiel identifizierte der FoundationOne® CDx-Test von Foundation Medicine im Jahr 2023 in einer realen Kohorte homologe Rekombinationsreparatur (HRR)-Genveränderungen bei 23% der Patienten mit metastasiertem kastrationsresistentem Prostatakrebs (mCRPC), was die Eignung für PARP-Inhibitoren wie Olaparib oder Rucaparib in biomarker-positiven Untergruppen gemäß den Kriterien der PROfound- und TRITON3-Studien ermöglichte.
Verschiebung hin zu ambulant-freundlichen oralen Behandlungsmodellen
Der Markt für Therapeutika gegen kastrationsresistenten Prostatakrebs wird durch eine starke Präferenz für ambulante Behandlungsmodelle unterstützt, die die Infusionsbelastung reduzieren und die Kontinuität verbessern. Orale Regime ermöglichen eine einfachere Langzeitverabreichung, was die Adhärenz unterstützt und den operativen Druck auf Infusionsstellen reduziert. Die Eignung für den ambulanten Bereich erweitert auch den Zugang durch spezialisierte Einzelhandels- und strukturierte Heimliefermodelle in ausgewählten Regionen. Diese Dynamiken verstärken die nachhaltige Nutzung und unterstützen einen stabilen Umsatzbeitrag durch das Management chronischer Therapien.
Pipeline-Dynamik in zielgerichteten und radiopharmazeutischen Ansätzen
Der Markt für Therapeutika gegen kastrationsresistenten Prostatakrebs wächst weiter, da zielgerichtete Modalitäten und auf Strahlentherapie basierende Ansätze in der Entwicklung und im breiteren klinischen Einsatz voranschreiten. PSMA-gesteuerte Strategien und die Modulation der DNA-Schadensantwort bieten differenzierte Wege zur Behandlung resistenter Krankheitswege. Die Evidenzgenerierung unterstützt den Übergang in frühere Linien und Kombinationsregime, die die berechtigten Populationen erweitern. Ständige Innovation erhöht die Wettbewerbsintensität und stärkt die langfristige Marktexpansion durch neue Optionen und verbesserte Ergebnisse.
- Zum Beispiel zeigte Novartis AGs ¹⁷⁷Lu-PSMA-617 (Pluvicto®) im Phase-3-VISION-Versuch ein mittleres Gesamtüberleben (OS) von 15,3 Monaten im Vergleich zu 11,3 Monaten mit Standardversorgung allein und erhielt im März 2022 die FDA-Zulassung für PSMA-positives mCRPC nach Androgen-Achsen- und Taxantherapie.
Herausforderungen des Marktes für Therapeutika gegen kastrationsresistenten Prostatakrebs
Der Markt für Therapeutika gegen kastrationsresistenten Prostatakrebs steht vor Zugangs- und Erschwinglichkeitsbeschränkungen, die durch hohe Therapiekosten, variable Erstattungen und Unterschiede in nationalen Behandlungsrichtlinien verursacht werden. Kostenträger verlangen oft strenge Eignungskriterien und vorherige Genehmigungen, was den Beginn verzögern und die Akzeptanz in bestimmten Versorgungseinstellungen einschränken kann. Die Komplexität der klinischen Pfade erhöht auch die administrative Belastung, da Sequenzierungsentscheidungen eine enge Überwachung und Koordination über Onkologie-Teams hinweg erfordern. Diese Faktoren können die Einführung verlangsamen, insbesondere in kostenempfindlichen Gesundheitssystemen.
- Zum Beispiel hat Pluvicto (Lutetium-177-PSMA-617) von Novartis AG in den Vereinigten Staaten einen Großhandelspreis von etwa 47.000 US-Dollar pro Dosis, wobei ein Standardregime bis zu sechs Dosen erfordert, was erhebliche Auswirkungen auf das Budget der Gesundheitssysteme hat.
Der Markt für Therapeutika gegen kastrationsresistenten Prostatakrebs steht auch vor Herausforderungen durch Behandlungsresistenz, heterogene Patientenreaktionen und das Management von Nebenwirkungen, die eine Langzeittherapie erschweren. Kreuzresistenzen innerhalb von Hormonpfad-Ansätzen können die Wirksamkeit im Laufe der Zeit verringern und erfordern Wechsel zwischen Therapieklassen. Die Verfügbarkeit von Biomarker-Tests bleibt in den Regionen ungleichmäßig, was die präzise Verschreibung in der Routinepraxis einschränkt. Betriebliche Einschränkungen in der Kapazität der spezialisierten Versorgung können den rechtzeitigen Zugang in ressourcenarmen Umgebungen weiter einschränken.
Trends und Chancen im Markt für Therapeutika gegen kastrationsresistenten Prostatakrebs
Der Markt für Therapeutika gegen kastrationsresistenten Prostatakrebs verzeichnet einen Trend zu mechanismusgesteuerten Kombinationen, die die Reaktion vertiefen und die Dauer des Nutzens verlängern. Kombinationsregime, die die Unterdrückung der Androgenachse mit Strategien zur Reaktion auf DNA-Schäden verknüpfen, gewinnen an Aufmerksamkeit, da die diagnostischen Tests ausgeweitet werden. Die frühere Identifizierung von Hochrisikopatienten schafft Möglichkeiten für intensivierte Ansätze, die fortgeschrittene Therapien in frühere Behandlungsphasen verlagern. Diese Veränderungen unterstützen größere berechtigte Bevölkerungsgruppen und schaffen Wege zur Differenzierung durch evidenzbasierte Positionierung.
- Zum Beispiel zeigte in der Phase-III-Studie TALAPRO-2 die Kombination von Pfizers Talzenna (Talazoparib) mit Astellas' Xtandi (Enzalutamid) ein medianes radiografisches progressionsfreies Überleben (rPFS) von 33,1 Monaten gegenüber 19,5 Monaten mit Enzalutamid allein (Hazard Ratio 0,67), und die endgültigen Gesamtdaten zum Überleben zeigten ein medianes OS von 45,8 Monaten gegenüber 37,0 Monaten, was einen Überlebensvorteil von 8,8 Monaten in der Erstlinienbehandlung von mCRPC darstellt.
Der Markt für Therapeutika gegen kastrationsresistenten Prostatakrebs zeigt auch wachsende Chancen bei der Erweiterung des Zugangs in aufstrebenden Gesundheitssystemen durch spezialisierte Vertriebs- und strukturierte Überwachungsmodelle. Das Wachstum im asiatisch-pazifischen Raum wird durch den Ausbau der Onkologie-Infrastruktur, das steigende Bewusstsein und die breitere Verfügbarkeit fortschrittlicher Therapien unterstützt. Digitale Unterstützungstools und die Optimierung von Versorgungspfaden verbessern die Adhärenz und Nachsorge und unterstützen die nachhaltige Nutzung in ambulanten Einrichtungen. Diese Trends stärken gemeinsam die langfristigen Expansionsmöglichkeiten für etablierte und neue Marktteilnehmer.
Regionale Einblicke
Nordamerika
Nordamerika trug 34,20% des Umsatzes von 2025 im Markt für Therapeutika gegen kastrationsresistenten Prostatakrebs bei, unterstützt durch eine starke Erstattungstiefe, hohe Nutzung fortschrittlicher Therapien und etablierte Onkologie-Versorgungspfade. Die Region profitiert von einem breiten diagnostischen Zugang, der präzise Behandlungsentscheidungen und systematische Sequenzierung unterstützt. Spezialzentren und integrierte Anbieternetzwerke beschleunigen die Einführung neuer Versorgungsstandards. Laufende Innovationen und die Generierung von realen Evidenzen verstärken weiterhin die Akzeptanz in berechtigten Patientengruppen.
Europa
Europa repräsentierte 22,80% des 2025 Umsatzes im Markt für Therapeutika gegen kastrationsresistenten Prostatakrebs, gestützt durch leitliniengeführte Versorgung und starke spezialisierte Infrastruktur in den wichtigsten Ländern. Preiskontrollen und zentrale Erstattungsverhandlungen beeinflussen die Therapiezusammensetzung und das Tempo der Einführung von Premium-Modalitäten. Erweiterte Biomarker-Tests und multidisziplinäres Management stärken die präzise Verschreibung bei fortgeschrittener Erkrankung. Das Marktwachstum setzt sich durch die fortschreitende Integration von mechanismusgesteuerten Therapien in strukturierte Behandlungswege fort.
Asien-Pazifik
Der Asien-Pazifik-Raum machte 31,60% des 2025 Umsatzes im Markt für Therapeutika gegen kastrationsresistenten Prostatakrebs aus, was auf große Patientengruppen und den zunehmenden Zugang zu spezialisierter Onkologieversorgung zurückzuführen ist. Die Einführung wird durch die zunehmende Verfügbarkeit fortschrittlicher Therapien, verbesserte Diagnostik und das Wachstum führender Behandlungszentren unterstützt. Unterschiede in der Gesundheitsfinanzierung und im Zugang führen zu ungleichmäßiger Durchdringung in den Ländern, aber der allgemeine Schwung bleibt stark. Fortgesetzte Investitionen in die Krebsversorgung unterstützen die steigende Nutzung in ambulanten und spezialisierten Einrichtungen.
Lateinamerika
Lateinamerika hielt 7,90% des 2025 Umsatzes im Markt für Therapeutika gegen kastrationsresistenten Prostatakrebs, angetrieben durch die Nachfrage, die sich auf große städtische Zentren und Zugangswege des privaten Sektors konzentriert. Erstattungsbeschränkungen und begrenzte spezialisierte Kapazitäten schränken die breite Einführung fortschrittlicher Behandlungen in mehreren Märkten ein. Der Zugangsausbau wird durch die Verbesserung der Onkologie-Infrastruktur und die wachsende Reichweite der spezialisierten Distribution unterstützt. Die Einführung von Behandlungen folgt oft einer gestuften Verbreitung von führenden Zentren zu breiteren Anbieternetzwerken.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika erfasste 3,50% des 2025 Umsatzes im Markt für Therapeutika gegen kastrationsresistenten Prostatakrebs, wobei die Nachfrage in besser finanzierten Systemen und etablierten spezialisierten Zentren konzentriert ist. Der Zugang bleibt aufgrund von Unterschieden in Gesundheitsbudgets, diagnostischer Verfügbarkeit und Dichte von Spezialisten ungleichmäßig. GCC-Länder und ausgewählte große Märkte fungieren als regionale Anker für die Einführung fortschrittlicher Therapien. Das Wachstum wird durch die schrittweise Erweiterung der Onkologiedienste und verbesserte Überweisungswege unterstützt.
Wettbewerbslandschaft
Der Wettbewerb im Markt für Therapeutika gegen kastrationsresistenten Prostatakrebs konzentriert sich darauf, klinische Ergebnisse durch mechanismusgesteuerte Strategien, Lebenszyklusmanagement und Evidenzerzeugung für den Einsatz in früheren Linien zu differenzieren. Unternehmen priorisieren Möglichkeiten zur Erweiterung des Labels, Kombinationsregimen und biomarkeralignierte Positionierung, um die Relevanz der Behandlungssequenzierung zu stärken. Der kommerzielle Erfolg ist zunehmend an die Aufklärung der Interessengruppen über Testpfade, Patientenauswahl und die reale Wirksamkeit in verschiedenen klinischen Umgebungen gebunden. Die Vertriebsstärke und das Engagement der Spezialisten bleiben wichtig, um die Einhaltung und Kontinuität im ambulanten Management aufrechtzuerhalten.
Johnson & Johnson hält eine starke Präsenz im Markt für Therapeutika gegen kastrationsresistenten Prostatakrebs durch eine breite Onkologie-Reichweite und einen Schwerpunkt auf die Weiterentwicklung präziser Kombinationen und androgenachsenorientierter Strategien. Johnson & Johnson profitiert von der Skalierung über Entwicklung, regulatorische Umsetzung und kommerziellen Zugang, um die wettbewerbsfähige Positionierung in fortgeschrittenen Prostatakrebsumgebungen aufrechtzuerhalten.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- Johnson & Johnson
- Pfizer Inc.
- Bayer AG
- Sanofi
- Astellas Pharma
- Dendreon Pharmaceuticals
- Merck & Co.
- Clovis Oncology
- AstraZeneca
Qualitative und quantitative Analysen von Unternehmen wurden durchgeführt, um den Kunden zu helfen, das breitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategorieorientiert, branchenorientiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, zögerlich und schwach zu kategorisieren.
Neueste Entwicklungen
- Im März 2026 gab Monte Rosa Therapeutics eine klinische Liefervereinbarung mit Johnson & Johnson (Janssen) bekannt, um eine Phase-2-Studie zur Bewertung von MRT-2359 in Kombination mit Apalutamid (Erleada®) für metastasiertes CRPC zu unterstützen. Diese Partnerschaft, die am 16. März 2026 abgeschlossen wurde, ermöglicht es Monte Rosa, im 3. Quartal 2026 eine signalbestätigende Phase-2-Studie bei Patienten mit Androgenrezeptor (AR)-Mutationen zu initiieren, basierend auf überzeugenden Phase-1/2-Daten, die Aktivität bei stark vorbehandelten Patienten zeigen.
- Im Februar 2026 starteten Astellas Pharma und Vir Biotechnology eine Zusammenarbeit im Wert von bis zu 1,7 Milliarden USD zur gemeinsamen Entwicklung und Vermarktung von VIR-5500, einem experimentellen T-Zell-Engager für Prostatakrebs. Diese strategische Partnerschaft, die am 24. Februar 2026 bekannt gegeben wurde, positioniert Astellas, bereits ein Marktführer im Bereich Prostatakrebs mit Xtandi® und Pluvicto™, um 60% der globalen Entwicklungskosten zu überwachen, während Vir bedeutende langfristige wirtschaftliche Vorteile behält und seine finanzielle Reichweite bis ins 2. Quartal 2028 verlängert.
- Im Dezember 2025 erteilte die FDA die reguläre Zulassung für Rucaparib (Rubraca) von pharmaand GmbH für Erwachsene mit schädlichen BRCA-Mutations-assoziierten metastasierten CRPC, die zuvor mit einer androgenrezeptorgerichteten Therapie behandelt wurden. Diese Zulassung, datiert auf den 17. Dezember 2025, wandelt die vorherige beschleunigte Zulassung des Medikaments (2020) in eine vollständige Indikation um und stärkt den Ansatz der Präzisionsmedizin für BRCA-mutierte CRPC-Patienten.
- Im Oktober 2025 erwarb GSK exklusive Rechte von Syndivia für ein präklinisches Antikörper-Wirkstoff-Konjugat (ADC), das auf Prostatakrebs abzielt. Diese am 26. Oktober 2025 angekündigte Übernahme ergänzt GSKs wachsendes Prostatakrebs-Portfolio, das von GSK'227 (einem B7-H3-gerichteten ADC) verankert wird, und adressiert den kritischen Bedarf an neuartigen zielgerichteten Behandlungen in metastasierten kastrationsresistenten Umgebungen.
Berichtsumfang
| Berichtsattribut | Details |
| Marktwert im Jahr 2025 | USD 14.005 Millionen |
| Umsatzprognose für 2032 | USD 24.791,16 Millionen |
| Wachstumsrate (CAGR) | 8,5% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Therapieart-Ausblick: Hormontherapie, Chemotherapie, Immuntherapie, Strahlentherapie; Nach Wirkmechanismus-Ausblick: AR-Signal-Inhibitoren, CYP17-Inhibitoren, PSMA-gerichtete Therapien, DNA-Schadensantwort-Modulatoren, Immun-Checkpoint-Inhibitoren; Nach Vertriebskanal-Ausblick: Krankenhausapotheken, Einzelhandelsapotheken, Online-Apotheken, häusliche Pflege |
| Regionale Reichweite | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | Johnson & Johnson; Pfizer Inc.; Bayer AG; Sanofi; Astellas Pharma; Dendreon Pharmaceuticals; Merck & Co.; Clovis Oncology; AstraZeneca |
| Anzahl der Seiten | 328 |
Segmentierung
Nach Therapieart
- Hormontherapie
- Chemotherapie
- Immuntherapie
- Strahlentherapie
Nach Wirkmechanismus
- AR-Signal-Inhibitoren
- CYP17-Inhibitoren
- PSMA-gerichtete Therapien
- Modulatoren der DNA-Schadensantwort
- Immun-Checkpoint-Inhibitoren
Nach Vertriebsweg
- Krankenhausapotheken
- Einzelhandelsapotheken
- Online-Apotheken
- Pflege zu Hause
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt für therapeutische Maßnahmen gegen kastrationsresistenten Prostatakrebs im Jahr 2025 und wie ist die Prognose für 2032?
Wie hoch ist die Wachstumsrate des Marktes für therapeutische Maßnahmen bei kastrationsresistentem Prostatakrebs im Zeitraum von 2025 bis 2032?
Welches Segment ist im Jahr 2025 das größte im Markt für therapeutische Maßnahmen bei kastrationsresistentem Prostatakrebs?
Welche Faktoren treiben das Wachstum im Markt für therapeutische Maßnahmen bei kastrationsresistentem Prostatakrebs voran?
Wer sind die führenden Unternehmen im Markt für therapeutische Maßnahmen gegen kastrationsresistenten Prostatakrebs?
Welche Region führt den Markt für therapeutische Maßnahmen gegen kastrationsresistenten Prostatakrebs im Jahr 2025 an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Therapeutika-Markt für kastrationsresistenten Prostatakrebs Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Therapeutika-Markt für kastrationsresistenten Prostatakrebs Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 14005 million → 2032: USD 24791.16 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Therapeutika-Markt für kastrationsresistenten Prostatakrebs Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Therapeutika-Markt für kastrationsresistenten Prostatakrebs Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Therapeutika-Markt für kastrationsresistenten Prostatakrebs Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Therapeutika-Markt für kastrationsresistenten Prostatakrebs Market Drivers
- 3.3 Therapeutika-Markt für kastrationsresistenten Prostatakrebs Market Restraints & Challenges
- 3.4 Therapeutika-Markt für kastrationsresistenten Prostatakrebs Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Therapeutika-Markt für kastrationsresistenten Prostatakrebs Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Therapeutika-Markt für kastrationsresistenten Prostatakrebs Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Therapeutika-Markt für kastrationsresistenten Prostatakrebs category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Therapeutika-Markt für kastrationsresistenten Prostatakrebs Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Therapeutika-Markt für kastrationsresistenten Prostatakrebs Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Therapeutika-Markt für kastrationsresistenten Prostatakrebs market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Therapeutika-Markt für kastrationsresistenten Prostatakrebs Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Therapeutika-Markt für kastrationsresistenten Prostatakrebs Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Therapeutika-Markt für kastrationsresistenten Prostatakrebs Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Therapeutika-Markt für kastrationsresistenten Prostatakrebs (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Therapeutika-Markt für kastrationsresistenten Prostatakrebs Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Therapeutika-Markt für kastrationsresistenten Prostatakrebs Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Therapeutika-Markt für kastrationsresistenten Prostatakrebs Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Therapeutika-Markt für kastrationsresistenten Prostatakrebs Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Therapeutika-Markt für kastrationsresistenten Prostatakrebs Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Therapeutika-Markt für kastrationsresistenten Prostatakrebs Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Therapeutika-Markt für kastrationsresistenten Prostatakrebs Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Therapeutika-Markt für kastrationsresistenten Prostatakrebs Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Therapeutika-Markt für kastrationsresistenten Prostatakrebs Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
