
Überblick über den Markt für Diagnostik und Therapeutika bei Gebärmutterhalskrebs:
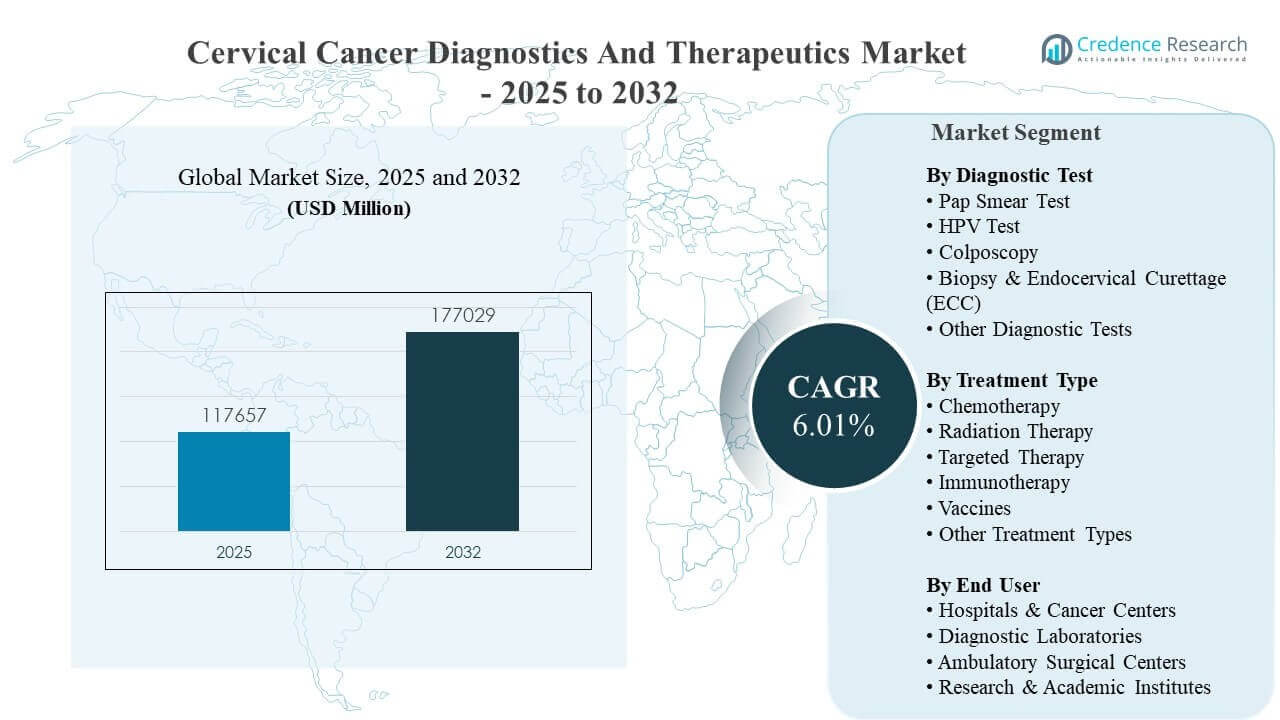
Die globale Marktgröße für Diagnostik und Therapeutika bei Gebärmutterhalskrebs wurde im Jahr 2025 auf 117.657 Millionen USD geschätzt und soll bis 2032 177.029 Millionen USD erreichen, was einem CAGR von 6,01 % von 2025 bis 2032 entspricht. Die zunehmende Screening-Intensität und frühere Erkennung, unterstützt durch den erweiterten Zugang zu HPV-Tests und die breitere Einführung von leitliniengesteuertem Screening, verschieben die klinischen Wege weiterhin hin zu höheren Testvolumina und früheren Interventionen. Die zunehmende Akzeptanz von Kombinationsregimen und biomarkerinformierter Behandlungswahl verstärkt den Übergang zu stärker zielgerichteten Versorgungsmodellen in großen Gesundheitssystemen.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für Diagnostik und Therapeutika bei Gebärmutterhalskrebs 2025 | 117.657 Millionen USD |
| Markt für Diagnostik und Therapeutika bei Gebärmutterhalskrebs, CAGR | 6,01% |
| Marktgröße für Diagnostik und Therapeutika bei Gebärmutterhalskrebs 2032 | 177.029 Millionen USD |
Wichtige Markttrends & Einblicke
- Nordamerika machte 2025 39,8 % des Marktumsatzes aus, was auf eine hohe Screening-Durchdringung, eine stärkere Erstattungstiefe und einen breiteren Zugang zu Onkologie-Therapeutika zurückzuführen ist.
- Asien-Pazifik hielt 2025 einen Anteil von 21,9 % und repräsentiert das schnellste Expansionspotenzial, da öffentliche Screening-Initiativen und diagnostische Kapazitäten in großen Bevölkerungsgruppen skalieren.
- Der Pap-Abstrich-Test erfasste 2025 einen führenden Anteil von 32,8 %, unterstützt durch etablierte Screening-Workflows und starke klinische Vertrautheit in organisierten Screening-Umgebungen.
- Die Chemotherapie repräsentierte 2025 einen Anteil von 31,6 %, gestützt durch ihre fortgesetzte Rolle in multimodalen Protokollen bei lokal fortgeschrittenen und metastasierten Krankheitsverläufen.
- Krankenhäuser & Krebszentren machten 2025 einen Anteil von 62,4 % aus, angetrieben durch ihre Konzentration auf multidisziplinäre Onkologie-Dienste und den Zugang zu komplexer Behandlungsinfrastruktur.
Segmentanalyse
Die Nachfrage wird von zwei eng miteinander verbundenen Wertpools geprägt: Screening-geführte Diagnostik, die den Patientenfluss in Versorgungswege bestimmt, und Therapeutika, die an Wert gewinnen, wenn Patienten zu fortgeschrittenen Behandlungsstufen übergehen. Kaufentscheidungen für Tests betonen die klinische Validität, den Durchsatz, die Automatisierungskompatibilität und die Verfügbarkeit von End-to-End-Workflow-Unterstützung, die von der Probenentnahme über die Testdurchführung bis hin zur Berichterstattung reicht. Die Annahme von Behandlungen wird von der Ausrichtung an Leitlinien, der Kostendeckung durch Versicherer, der Vertrautheit der Kliniker und der Fähigkeit der Regime beeinflusst, sich in etablierte Chemoradiotherapie-Pfade zu integrieren.
Über Anbieter hinweg wird der Pflegepfad zunehmend auf die Risikostratifizierung ausgerichtet, wobei Ergebnisse mit höherem Risiko eine Kolposkopie und Biopsiebestätigung auslösen, gefolgt von einer stufenorientierten Therapieauswahl. Große integrierte Krankenhäuser und Krebszentren bleiben die Kerneinrichtungen für die Bereitstellung komplexer Pflege, während diagnostische Labore durch zentralisierte Testskalen und standardisierte Qualitätssysteme an Bedeutung gewinnen. Im Laufe der Zeit wird erwartet, dass der verstärkte Einsatz von Immunonkologie und zielgerichteten Wirkstoffen den therapeutischen Mix erhöht, insbesondere in Umgebungen, in denen Biomarkertests in die routinemäßige klinische Entscheidungsfindung integriert sind.
Nach diagnostischen Testeinblicken
Der Pap-Abstrich-Test machte 2025 den größten Anteil von 32,8% aus. Die starke Integration in routinemäßige Screening-Programme, die Vertrautheit der Kliniker und gut etablierte Nachverfolgungsalgorithmen unterstützen anhaltende Testvolumina in vielen Gesundheitssystemen. Der Test profitiert weiterhin von umfassendem Anbietertraining und Arbeitsablaufanpassung in Hochdurchsatz-Screening-Umgebungen, insbesondere dort, wo organisiertes Screening dominant bleibt. Der fortgesetzte Einsatz in Triage-Pfaden und neben HPV-Tests unterstützt auch seine große installierte Basis, selbst wenn sich Screening-Strategien weiterentwickeln.
Nach Behandlungstyp-Einblicken
Die Chemotherapie machte 2025 den größten Anteil von 31,6% aus. Chemotherapie wird in allen Stadien weit verbreitet eingesetzt, einschließlich Kombinationsschemata, die mit Standardversorgung-Protokollen übereinstimmen und eine dauerhafte Nutzung verstärken. Viele Behandlungspfade verlassen sich weiterhin auf die Chemotherapie als Rückgrattherapie, einschließlich der Integration mit Strahlentherapie in ausgewählten Umgebungen. Die Breite der klinischen Vertrautheit, etablierte Dosierungspraktiken und die weit verbreitete Verfügbarkeit in Gesundheitseinrichtungen sichern ihre führende Position innerhalb des gesamten Behandlungsmixes.
Nach Endnutzer-Einblicken
Krankenhäuser & Krebszentren machten 2025 den größten Anteil von 62,4% aus. Diese Einrichtungen konsolidieren Diagnostik, Staging, chirurgische, Strahleninfrastruktur, Infusionsdienste und multidisziplinäre Onkologie-Teams, was zu höheren Verfahrens- und Behandlungsvolumina führt. Integrierte Pflegepfade reduzieren die Fragmentierung über Tests, Bestätigung und Therapieeinleitung hinweg und unterstützen eine konsistentere Patientenverwaltung. Krankenhausbasierte Systeme haben auch einen stärkeren Zugang zu fortschrittlichen Therapeutika und unterstützenden Diensten, was ihre Führungsrolle sowohl im diagnostischen Durchsatz als auch in der Bereitstellung von Behandlungen verstärkt.
Markttreiber für Diagnostik und Therapeutika bei Gebärmutterhalskrebs
Erweiterung der Screening-Abdeckung und frühere Erkennungspfade
Organisierte Screening-Initiativen und erweiterter Zugang zu Gebärmutterhalskrebs-Tests erhöhen die Anzahl der Patienten, die früher im Krankheitsverlauf identifiziert werden. Verbesserte diagnostische Infrastruktur und standardisierte klinische Protokolle unterstützen die breitere Einführung von HPV-Tests, Zytologie und nachfolgenden diagnostischen Verfahren. Frühere Erkennung erhöht die Nachfrage nach bestätigenden Diagnosen wie Kolposkopie und Biopsie und erweitert gleichzeitig die Population, die für rechtzeitige Interventionen in Frage kommt. Dieser Pfadeffekt stärkt sowohl die diagnostischen Volumina als auch die nachgelagerte Therapieauslastung, da Patienten systematischer verwaltet werden.
Steigende therapeutische Intensität in der lokal fortgeschrittenen und metastasierten Versorgung
Behandlungspfade für Gebärmutterhalskrebs betonen zunehmend eine multimodale Versorgung und erweitern die Rolle systemischer Therapien neben etablierten Strahlentherapie- und chirurgischen Ansätzen. Der breitere Einsatz von Kombinationsregimen und die Verbesserung der Standardisierung klinischer Pfade stärken die Nutzung der Therapie in Krankenhäusern und Krebszentren. Da mehr Patienten strukturierte Behandlungssequenzen erhalten, steigt die Nachfrage nach Medikamenten, die in bestehende Protokolle mit überschaubaren Sicherheitsprofilen integriert werden können. Dies unterstützt ein nachhaltiges Wachstum bei der Therapieanwendung und verstärkt die Wertsteigerung innerhalb des Therapeutikumspektrums.
- Zum Beispiel berichtete Merck in KEYNOTE-A18, dass KEYTRUDA plus Chemoradiotherapie das Sterberisiko um 33% im Vergleich zur alleinigen Chemoradiotherapie reduzierte, mit einer 36-monatigen Gesamtüberlebensrate von 82,6% im Vergleich zu 74,8%, was unterstreicht, wie Kombinationsregimen die therapeutische Nutzung bei lokal fortgeschrittenem Gebärmutterhalskrebs mit hohem Risiko intensivieren.
Erhöhte Integration molekularer Tests in die klinische Entscheidungsfindung
Molekulare Tests, einschließlich HPV-Assays und verwandter Workflows, werden zunehmend zentral für die Auswahl von Screening-Strategien und Risikostratifizierung. Der vermehrte Einsatz molekularer Ansätze unterstützt standardisiertere Entscheidungswege und verbessert die Konsistenz in verschiedenen Anbieterumgebungen. Die Einführung in Laboren wird durch Durchsatzanforderungen, Automatisierungskompatibilität und den Drang nach reproduzierbaren Ergebnissen bei großen Testvolumina vorangetrieben. Im Laufe der Zeit stärkt die tiefere Integration molekularer Diagnostik die Nachfrage nach plattformbasierten Tests und erweiterten Testmenüs.
Stärkung der Gesundheitsinfrastruktur und Onkologie-Kapazität
Investitionen in Diagnoselabore, Krebszentren und spezialisierte Gesundheitsdienste für Frauen unterstützen eine höhere Kapazität für Screening, Bestätigung und Behandlungsbereitstellung. Der Ausbau der Onkologiedienste verbessert den Zugang zu Strahlentherapie, systemischen Therapien und unterstützender Pflege, was vollständigere Behandlungspfade ermöglicht. Verbesserte Überweisungssysteme und die Verfügbarkeit von Spezialisten reduzieren Versorgungslücken und unterstützen einen besseren Patientendurchsatz über das gesamte Kontinuum. Diese strukturellen Verbesserungen verstärken das nachhaltige Nachfragewachstum sowohl im Bereich der Diagnostik als auch der Therapeutika.
- Zum Beispiel berichtete Elekta von einer installierten Basis von mehr als 7.500 Geräten und Softwarelösungen in 2.500 Kliniken weltweit und erklärte zudem, dass es sein Ziel erreicht habe, bis Ende des Geschäftsjahres 2024/25 300 Millionen zusätzlichen Menschen in unterversorgten Märkten Zugang zur Strahlentherapie zu verschaffen, was unterstreicht, wie der großflächige Einsatz von Anbietern zur Erweiterung der Onkologie-Behandlungskapazität beiträgt.
Herausforderungen im Markt für Diagnostik und Therapeutika bei Gebärmutterhalskrebs
Unterschiedliche Abdeckung und ungleicher Zugang zu Screening schränken die Marktleistung in Teilen von Asien-Pazifik, Lateinamerika und dem Nahen Osten & Afrika weiterhin ein. Kapazitätsbeschränkungen für Kolposkopie, pathologische Bestätigung und Anschlussversorgung können die Effektivität der Screening-Erweiterung verringern und die Umwandlung vom Screening zur Behandlungsinitiierung schwächen. Darüber hinaus kann die Fragmentierung des Gesundheitssystems die Bestätigung der Diagnose verzögern und Diskontinuitäten in der Patienten-Nachverfolgung schaffen. Diese Barrieren können sowohl die Wiederholungsraten bei Diagnosen als auch die Therapieaufnahme in ressourcenarmen Umgebungen unterdrücken.
Kosten- und Erstattungsvariabilität beeinflussen ebenfalls die Einführung fortschrittlicher Diagnostik und neuerer Onkologie-Regime. Krankenhäuser und Kostenträger verlangen oft eine starke klinische und wirtschaftliche Begründung, was die Einführung neuer Technologien verzögern kann, selbst wenn die klinische Begründung klar ist. Betriebliche Herausforderungen wie Personalmangel in Laboren, komplexe Probenlogistik und Wartung der Ausrüstung können die Durchlaufzeiten der Tests und die Konsistenz der Dienstleistungen beeinträchtigen. Der Wettbewerbsdruck erhöht zusätzlich die Preissensibilität, insbesondere bei standardisierten Tests und weit verbreiteten Therapiegrundlagen.
- Zum Beispiel gibt BD an, dass sein BD COR-System weniger als 1 Stunde tägliche Hands-on-Zeit erfordert, nur 2 Workflow-Interaktionen benötigt und bis zu 660 Ergebnisse in einer 8-Stunden-Schicht auf einem Dual-GX-Setup liefern kann, was die hohe Produktivität im Labor unter Personal- und Kostendruck hervorhebt.
Trends und Chancen im Markt für Diagnostik und Therapeutika bei Gebärmutterhalskrebs
Versorgungsmodelle betonen zunehmend zentralisierte Diagnostik und standardisierte Pfade, was zur Konsolidierung der Testvolumina in Hochdurchsatzlaboren führt. Dies unterstützt Investitionen in Automatisierung, Workflow-Digitalisierung und integrierte Berichterstattung, was die betriebliche Effizienz und Konsistenz in großen Screening-Programmen verbessert. Da Tests systematisierter werden, sind Anbieter, die skalierbare Plattformen und Serviceunterstützung bieten, in der Lage, Installationen und wiederkehrende Verbrauchsmaterialnachfrage zu erweitern. Dieser Trend stärkt die langfristige Nachfragevisibilität für Diagnostikanbieter.
- Zum Beispiel ist das cobas 6800-System von Roche für große zentralisierte molekulare Labore konzipiert und kann bis zu 576 Ergebnisse in 8 Stunden und bis zu 2.112 in 24 Stunden liefern, während es auch eine Abwesenheitszeit von bis zu 4 Stunden bietet, was direkt hochvolumige Gebärmutterhals-Screening-Workflows und Plattformstandardisierung unterstützt.
Innovationen in der Therapie schaffen Möglichkeiten für individuellere Versorgungswege, einschließlich Kombinationsstrategien und biomarkerinformierter Therapieauswahl. Ein höherer klinischer Fokus auf Behandlungssequenzierung und Haltbarkeit der Reaktion unterstützt das anhaltende Interesse an Regimen, die in bestehende Versorgungswege integriert werden können. Die Erweiterung von spezialisierten Krebszentren und der bessere Zugang zu systemischen Therapien vergrößern den erreichbaren Patientenpool für fortschrittliche Behandlungen. Diese Veränderungen eröffnen Raum für differenzierte Angebote, die in realen Umgebungen einen klaren klinischen Wert demonstrieren können.
Regionale Einblicke
Nordamerika
Nordamerika hielt 2025 einen Anteil von 39,8 %, unterstützt durch eine starke Screening-Durchdringung, eine breite diagnostische Infrastruktur und einen hohen Zugang zu Onkologie-Therapeutika. Krankenhäuser und Krebszentren treiben die Versorgung durch integrierte Dienstleistungen voran, die Tests, Staging und Behandlungsbeginn umfassen. Die Tiefe der Erstattung und die Einhaltung klinischer Leitlinien unterstützen die konsistente Nutzung sowohl von Diagnostik als auch von Therapeutika. Die Region profitiert auch von einem höheren Patientenbewusstsein und strukturierteren Nachsorgewegen.
Europa
Europa erlangte 2025 einen Anteil von 26,7 %, unterstützt durch etablierte Screening-Programme und robuste öffentliche Gesundheitsversorgungssysteme in den wichtigsten Ländern. Reife Onkologienetzwerke und standardisierte Versorgungspfade helfen, konsistente Volumina für Diagnostik und Behandlung aufrechtzuerhalten. Die Einführung wird durch Erstattungsrahmen und das Design nationaler Programme beeinflusst, die die Nutzung von Modalitäten und die Standardisierung von Pfaden gestalten. Die kontinuierliche Modernisierung der Laborkapazitäten unterstützt Effizienzverbesserungen und eine breitere Screening-Abdeckung.
Asien-Pazifik
Der Asien-Pazifik-Raum machte 2025 einen Anteil von 21,9 % aus und stellt das am besten skalierbare Wachstumsfeld dar, da die diagnostische Kapazität, öffentliche Screening-Initiativen und die Onkologie-Infrastruktur ausgebaut werden. Große Bevölkerungsbasen und steigende Investitionen im Gesundheitswesen erhöhen im Laufe der Zeit die erreichbare Screening-Population. Der Marktschwung wird durch den Kapazitätsausbau in diagnostischen Laboren, die Verbesserung der Überweisungswege und den Ausbau des Zugangs zu onkologischen Diensten in Krankenhäusern angetrieben. Mit zunehmender Screening-Nutzung steigt die nachgelagerte Nachfrage nach bestätigenden Diagnosen und Behandlungen.
Lateinamerika
Lateinamerika repräsentierte 2025 einen Anteil von 6,9 %, wobei das Wachstum durch verbesserten Zugang zu Screenings und die allmähliche Stärkung der diagnostischen und onkologischen Dienstleistungsnetzwerke geprägt ist. Die Marktentwicklung hängt von der Konsistenz der Programme, der Deckung durch Kostenträger und der Fähigkeit ab, den Übergang vom Screening zur Bestätigung sicherzustellen. Große Städte und führende Krankenhäuser treiben die höchste Akzeptanz fortschrittlicher Diagnostik und Therapeutika voran. Kontinuierliche Verbesserungen in den Initiativen des öffentlichen Gesundheitswesens können das Testvolumen und die Identifizierung von Fällen in einem früheren Stadium erhöhen.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika hielt 2025 einen Anteil von 4,7 %, wobei die Marktleistung durch Infrastrukturunterschiede und variable Screening-Durchdringung beeinflusst wird. Der Zugang zu Kolposkopie, Pathologiediensten und onkologischen Behandlungskapazitäten bleibt ungleichmäßig, was die Nachfrage in städtischen Tertiärkrankenhäusern und privaten Netzwerken konzentriert. Das Wachstum wird durch schrittweise Investitionen in die Gesundheitsinfrastruktur und Frauengesundheitsdienste unterstützt. Die Stärkung von Überweisungsnetzwerken und standardisierten Versorgungspfaden kann die Umwandlung von Screening zu Behandlung im Laufe der Zeit verbessern.
Wettbewerbslandschaft
Der Wettbewerb erstreckt sich über Anbieter von Diagnoseplattformen, Assay-Hersteller und onkologische Pharmaunternehmen, wobei die Differenzierung auf klinischer Leistung, Workflow-Integration, Menübreite und Serviceunterstützung basiert. Im Bereich der Diagnostik wird die Wettbewerbspositionierung durch die installierte Basis von Instrumenten, Assay-Zuverlässigkeit, Durchsatz und Kompatibilität mit zentralisierten Laboroperationen geprägt. Im Bereich der Therapeutika konkurrieren Unternehmen durch Behandlungsergebnisse, Labelbreite, Kombinationsstrategien und die Ausrichtung an sich entwickelnden Versorgungsstandards. Partnerschaften, die Generierung klinischer Evidenz und die Breite des Portfolios bleiben entscheidende Hebel zur Gewinnung von Marktanteilen in beiden Marktbereichen.
- Hoffmann-La Roche Ltd. hält eine starke Position durch skalengesteuerte diagnostische Fähigkeiten, die hochdurchsatzfähige molekulare Test-Workflows und integrierte Laboroperationen unterstützen. Der Ansatz des Unternehmens betont plattformgesteuerte Platzierungen, die die wiederkehrende Assay-Nachfrage und standardisierte Verarbeitung in zentralisierten Laboren verstärken. Laufende Verbesserungen der Screening-Workflows und Verbesserungen der Wege von der Probe bis zum Ergebnis unterstützen die Kundenbindung und Expansion in Systemen, die Effizienz priorisieren. Roches breitere Fähigkeiten im Bereich der Diagnostik ermöglichen auch eine durchgängige Ausrichtung zwischen Screening-, Bestätigungs-Workflows und Unterstützung von Versorgungspfaden.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- F. Hoffmann-La Roche AG
- Abbott Laboratories
- Hologic, Inc.
- Becton, Dickinson and Company (BD)
- QIAGEN N.V.
- Siemens Healthineers AG
- Merck & Co., Inc.
- GlaxoSmithKline plc (GSK)
- Bristol-Myers Squibb Company
- Pfizer Inc.
- AstraZeneca plc
- Novartis AG
Eine qualitative und quantitative Analyse der Unternehmen wurde durchgeführt, um den Kunden zu helfen, das weitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategoriefokussiert, branchenfokussiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, zögerlich und schwach zu kategorisieren.
Aktuelle Entwicklungen
- Im Mai 2025 startete PHASE Scientific International Limited die weltweit größte klinische Studie zur Gebärmutterhalskrebs-Screening auf Urinbasis in Guang'an, Provinz Sichuan, China, und markierte damit eine neue Ära des nicht-invasiven Gebärmutterhalskrebs-Screenings, die plant, 17.000 berechtigte Frauen einzubeziehen, um Urin-basiertes HPV-DNA-Testing, Methylierungstests und KI-gestützte visuelle Auswertung von Kolposkopiebildern zu evaluieren.
- Im Mai 2025 genehmigte die US-amerikanische FDA den Teal Wand von Teal Health, den ersten Gebärmutterhalskrebs-Screening-Test für zu Hause, der es Frauen ermöglicht, Proben zu Hause für HPV-Tests selbst zu entnehmen, wodurch die Zugänglichkeit und der Komfort des Screenings erheblich erhöht werden, indem der Bedarf an Klinikbesuchen entfällt.
- Im September 2025 erhielt Molbio Diagnostics die Validierung vom indischen Department of Biotechnology für sein Truenat® HPV-HR Plus, Indiens erstes eigenständig entwickeltes Chip-basiertes RT-PCR-Testkit, das eine schnelle Erkennung von acht Hochrisiko-HPV-Genotypen ermöglicht, die mit über 96 % der Gebärmutterhalskrebsfälle in Verbindung stehen.
- Im Juni 2025 erwarb Hera Biotech HeraFem, ein Point-of-Care-Diagnosegerät für Gebärmutterhalskrebs, entwickelt von Hera Diagnostics, und erweiterte damit seine Plattform für Frauengesundheit mit einem Gerät, das eine Sensitivität von 91 % für die Erkennung von zervikalen intraepithelialen Neoplasien Grad 2 (CIN2+) Läsionen durch elektrische und optische Spektroskopie in Kombination mit KI-Algorithmen demonstriert.
Berichtsumfang
| Berichtsattribut | Details |
| Marktwert im Jahr 2025 | USD 117657 Millionen |
| Umsatzprognose für 2032 | USD 177029 Millionen |
| Wachstumsrate (CAGR) | 6,01 % (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026–2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Diagnosetest-Ausblick: Pap-Abstrich-Test, HPV-Test, Kolposkopie, Biopsie & Endozervikale Kürettage (ECC), Andere Diagnosetests; Nach Behandlungstyp-Ausblick: Chemotherapie, Strahlentherapie, Zielgerichtete Therapie, Immuntherapie, Impfstoffe, Andere Behandlungstypen; Nach Endbenutzer-Ausblick: Krankenhäuser & Krebszentren, Diagnoselabore, Ambulante Chirurgiezentren, Forschungs- & Akademische Institute |
| Regionale Abdeckung | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | F. Hoffmann-La Roche Ltd., Abbott Laboratories, Hologic, Inc., Becton, Dickinson and Company (BD), QIAGEN N.V., Siemens Healthineers AG, Merck & Co., Inc., GlaxoSmithKline plc (GSK), Bristol-Myers Squibb Company, Pfizer Inc., AstraZeneca plc, Novartis AG |
| Anzahl der Seiten | 330 |
Segmentierung
Nach Diagnosetest
- Pap-Abstrich-Test
- HPV-Test
- Kolposkopie
- Biopsie & Endozervikale Kürettage (ECC)
- Andere Diagnosetests
Nach Behandlungsart
- Chemotherapie
- Strahlentherapie
- Gezielte Therapie
- Immuntherapie
- Impfstoffe
- Andere Behandlungsarten
Nach Endnutzer
- Krankenhäuser & Krebszentren
- Diagnoselabore
- Ambulante Operationszentren
- Forschungs- & Akademische Institute
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt und die Prognose für den Markt für Diagnostik und Therapie von Zervixkrebs?
Was ist die CAGR für den Markt für Diagnostik und Therapie von Gebärmutterhalskrebs im Zeitraum 2025–2032?
Welches Segment ist 2025 das größte nach diagnostischen Tests?
Was sind die wichtigsten Faktoren, die das Marktwachstum antreiben?
Wer sind die führenden Unternehmen auf dem Markt?
Welche Region führt den Markt im Jahr 2025 an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Diagnostik und Therapeutika bei Gebärmutterhalskrebs Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Diagnostik und Therapeutika bei Gebärmutterhalskrebs Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 117,657 million → 2032: USD 177,029 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Diagnostik und Therapeutika bei Gebärmutterhalskrebs Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Diagnostik und Therapeutika bei Gebärmutterhalskrebs Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Diagnostik und Therapeutika bei Gebärmutterhalskrebs Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Diagnostik und Therapeutika bei Gebärmutterhalskrebs Market Drivers
- 3.3 Markt für Diagnostik und Therapeutika bei Gebärmutterhalskrebs Market Restraints & Challenges
- 3.4 Markt für Diagnostik und Therapeutika bei Gebärmutterhalskrebs Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Diagnostik und Therapeutika bei Gebärmutterhalskrebs Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Diagnostik und Therapeutika bei Gebärmutterhalskrebs Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Diagnostik und Therapeutika bei Gebärmutterhalskrebs category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Diagnostik und Therapeutika bei Gebärmutterhalskrebs Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Diagnostik und Therapeutika bei Gebärmutterhalskrebs Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Diagnostik und Therapeutika bei Gebärmutterhalskrebs market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Diagnostik und Therapeutika bei Gebärmutterhalskrebs Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Diagnostik und Therapeutika bei Gebärmutterhalskrebs Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Diagnostik und Therapeutika bei Gebärmutterhalskrebs Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Diagnostik und Therapeutika bei Gebärmutterhalskrebs (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Diagnostik und Therapeutika bei Gebärmutterhalskrebs Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Diagnostik und Therapeutika bei Gebärmutterhalskrebs Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Diagnostik und Therapeutika bei Gebärmutterhalskrebs Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Diagnostik und Therapeutika bei Gebärmutterhalskrebs Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Diagnostik und Therapeutika bei Gebärmutterhalskrebs Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Diagnostik und Therapeutika bei Gebärmutterhalskrebs Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Diagnostik und Therapeutika bei Gebärmutterhalskrebs Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Diagnostik und Therapeutika bei Gebärmutterhalskrebs Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Diagnostik und Therapeutika bei Gebärmutterhalskrebs Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
