
Marktübersicht:
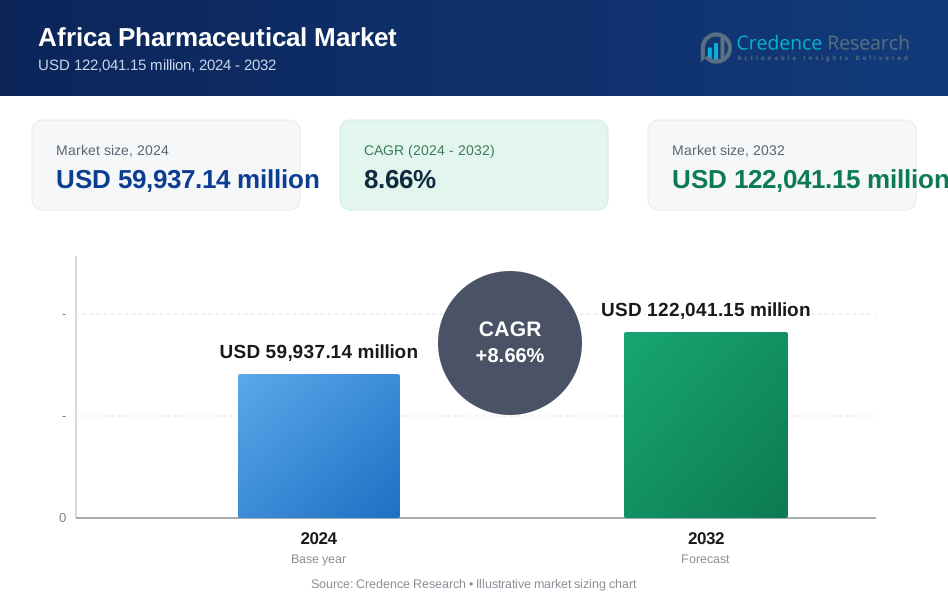
Der afrikanische Pharmamarkt wurde 2018 mit 36.000,03 Millionen USD bewertet, erreichte 2024 59.937,14 Millionen USD und soll bis 2032 122.041,15 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 8,66 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des afrikanischen Pharmamarkts 2024 | 59.937,14 Millionen USD |
| Afrikanischer Pharmamarkt, CAGR | 8,66% |
| Größe des afrikanischen Pharmamarkts 2032 | 122.041,15 Millionen USD |
Steigende Investitionen im Gesundheitswesen, erweiterter Zugang zu essenziellen Medikamenten und Wachstum in der lokalen Arzneimittelproduktion treiben den Markt voran. Regierungsinitiativen zur Förderung der universellen Gesundheitsversorgung haben die Erschwinglichkeit und Zugänglichkeit verbessert. Zudem erhöht die zunehmende Prävalenz chronischer Krankheiten wie Diabetes und Herz-Kreislauf-Erkrankungen die Nachfrage nach verschreibungspflichtigen Medikamenten und Impfstoffen. Schnelle Urbanisierung, Bevölkerungswachstum und eine junge demografische Basis steigern den Arzneimittelkonsum in beiden Kategorien, sowohl Marken- als auch Generika.
Regional bleibt Südafrika aufgrund seiner starken Gesundheitsinfrastruktur und seines regulatorischen Rahmens das größte Pharmazentrum. Nigeria und Kenia sind aufstrebende Märkte, unterstützt durch wachsende private Gesundheitsnetzwerke und verbesserte Logistiksysteme. Ägypten dient als bedeutende Produktions- und Exportbasis für Nordafrika. Unterdessen erleben kleinere Volkswirtschaften wie Ghana und Äthiopien steigende Investitionen in die lokale Produktion und Apotheken-Einzelhandelsketten, was auf einen breiteren regionalen Wandel hin zu Eigenständigkeit und Modernisierung des Gesundheitswesens hinweist.
Markteinblicke:
- Der afrikanische Pharmamarkt wurde 2018 mit 36.000,03 Millionen USD bewertet, erreichte 2024 59.937,14 Millionen USD und soll bis 2032 122.041,15 Millionen USD erreichen, mit einer CAGR von 8,66 % im Zeitraum 2024–2032.
- Südliches Afrika (34 %), Nordafrika (28 %) und Westafrika (22 %) dominieren den Markt aufgrund starker Produktionsbasen, politischer Unterstützung und steigender Gesundheitsausgaben in Südafrika, Ägypten und Nigeria.
- Ostafrika (10 %) ist die am schnellsten wachsende Region, angetrieben durch Kenias expandierende private Gesundheitsinfrastruktur, steigende digitale Akzeptanz und wachsende lokale Arzneimittelproduktion.
- Verschreibungspflichtige Medikamente machen etwa 46 % des gesamten Marktanteils aus, unterstützt durch die steigende Nachfrage nach chronischen und spezialisierten Behandlungen in den wichtigsten Ländern.
- Over-the-Counter (OTC) Medikamente halten etwa 24 % des Marktanteils, angetrieben durch zunehmende Selbstmedikationspraktiken, Erschwinglichkeit und breitere Apotheken-Einzelhandelsdurchdringung in städtischen und halb-städtischen Gebieten Afrikas.
Markttreiber:
Erweiterung der Gesundheitsinfrastruktur und Zugang zu Medikamenten
Öffentliche und private Investitionen transformieren die Gesundheitssysteme in ganz Afrika und verbessern den Zugang zu essenziellen Medikamenten und Behandlungseinrichtungen. Regierungen priorisieren die universelle Gesundheitsversorgung und erhöhen die Finanzierung öffentlicher Krankenhäuser und Primärversorgungszentren. Internationale Organisationen, darunter WHO und GAVI, unterstützen Impf- und Medikamentenzugangsprogramme. Der afrikanische Pharmamarkt profitiert von der Expansion von Apotheken und medizinischen Vertriebsnetzen in ländlichen Gebieten. Dies fördert das Marktwachstum durch bessere Arzneimittellieferkanäle und steigendes Verbraucherbewusstsein. Lokale Unternehmen investieren in erschwingliche Generika, um den regionalen Bedarf zu decken. Laufende Partnerschaften zwischen ausländischen Pharmaunternehmen und lokalen Akteuren stärken die Produktionskapazität. Diese Entwicklung unterstützt den anhaltenden Fortschritt im Gesundheitswesen in Entwicklungsländern.
- Zum Beispiel produziert Eva Pharma in Ägypten kostengünstige Generika für einen breiteren Zugang. Laufende Partnerschaften zwischen ausländischen Pharmaunternehmen und lokalen Akteuren stärken die Produktionskapazität.
Steigende Belastung durch chronische und Infektionskrankheiten
Chronische Krankheiten wie Diabetes, Bluthochdruck und Krebs nehmen aufgrund urbaner Lebensstile und alternder Bevölkerungen zu. Infektionskrankheiten wie Malaria, Tuberkulose und HIV/AIDS erfordern weiterhin groß angelegte medizinische Interventionen. Der afrikanische Pharmamarkt verzeichnet eine höhere Nachfrage nach Medikamenten in verschiedenen therapeutischen Klassen, darunter antivirale Mittel, Antibiotika und kardiovaskuläre Medikamente. Dies motiviert Regierungen, diagnostische und Behandlungseinrichtungen landesweit zu verbessern. Pharmahersteller erweitern ihre Forschungspipelines, die auf regionalspezifische Gesundheitszustände abzielen. Gesundheitsbewusstseinskampagnen und Frühuntersuchungsprogramme erhöhen ebenfalls das Verschreibungsvolumen. Krankenhäuser und Kliniken integrieren digitale Plattformen für Überwachung und Verschreibungsmanagement. Der Anstieg sowohl akuter als auch chronischer Fälle verstärkt konsistente pharmazeutische Konsummuster.
- Zum Beispiel zielen lokale Biotechnologie-Initiativen in Südafrika darauf ab, die Onkologie-Behandlungsoptionen zu verbessern. Gesundheitsbewusstseinskampagnen und Frühuntersuchungsprogramme erhöhen ebenfalls das Verschreibungsvolumen. Krankenhäuser und Kliniken integrieren digitale Plattformen für Überwachung und Verschreibungsmanagement.
Regierungen unterstützen lokale Herstellung durch Vorschriften
Mehrere afrikanische Nationen führen politische Rahmenwerke ein, um die Abhängigkeit von Importen zu verringern. Anreize wie Steuerbefreiungen und Subventionen fördern die inländische Arzneimittelproduktion. Der afrikanische Pharmamarkt gewinnt an Stärke durch Industriegebiete, die der Gesundheitsherstellung gewidmet sind. Dies hilft, Kosten zu senken, die Effizienz der Lieferkette zu verbessern und die Verfügbarkeit von Medikamenten sicherzustellen. Länder wie Südafrika, Ägypten und Nigeria erweitern die regulatorische Harmonisierung im Rahmen regionaler Handelsabkommen. Öffentlich-private Kooperationen unterstützen GMP-zertifizierte Einrichtungen und ziehen ausländische Investitionen an. Gesundheitsministerien konzentrieren sich auf Produktqualität und Sicherheitskonformität, um sich an internationale Standards anzupassen. Lokalisierte Herstellungsstrategien stärken die Widerstandsfähigkeit und schaffen Arbeitsplätze im Sektor.
Wachsende ausländische Direktinvestitionen und strategische Partnerschaften
Pharmazeutische Multinationale betrachten Afrika als ein Investitionsziel mit hohem Wachstumspotenzial. Unternehmen bilden Allianzen mit regionalen Herstellern, um Lieferketten und Marktzugang zu optimieren. Der afrikanische Pharmamarkt gewinnt durch Technologietransfer und Koproduktionsvereinbarungen an Dynamik. Dies stärkt die pharmazeutische Eigenständigkeit und Exportpotenzial des Kontinents. Joint Ventures ermöglichen es Unternehmen, Produktportfolios zu diversifizieren und auf unterschiedliche therapeutische Bedürfnisse einzugehen. Regierungen fördern dieses Wachstum durch vereinfachte regulatorische Verfahren und verbesserten Schutz des geistigen Eigentums. Internationale Geldgeber unterstützen zudem Infrastruktur- und F&E-Initiativen. Die kombinierte Wirkung von Partnerschaften und Finanzierung treibt die Wettbewerbsfähigkeit und Innovation des Marktes voran.
Markttrends:
Schnelle Expansion von E-Pharmacy und digitalen Gesundheitsplattformen
Der Wandel hin zu digitalen Gesundheitslösungen verändert die Verteilung und den Zugang zu Medikamenten. Online-Apotheken wachsen aufgrund der Mobilfunkdurchdringung und verbesserten Internetinfrastruktur rasant. Der afrikanische Pharmamarkt nutzt E-Commerce-Plattformen, um unterversorgte Bevölkerungsgruppen zu erreichen. Dies verbessert den Komfort, die Transparenz und die Rückverfolgbarkeit von Produkten für Verbraucher. Digitale Bezahlsysteme vereinfachen den Kaufprozess in städtischen und ländlichen Regionen. Die Integration von Telemedizin stärkt die Rezeptlieferung und Fernkonsultationen. Unternehmen investieren in KI-gesteuertes Lieferketten-Tracking, um Fälschungen zu reduzieren. Dieser digitale Wandel schafft ein inklusiveres und effizienteres pharmazeutisches Ökosystem.
- Zum Beispiel ermöglicht das Startup mPedigree in Ghana Verbrauchern, einen einzigartigen Code per SMS oder mobiler App zu senden, um die Authentizität von Medikamenten sofort zu überprüfen und so gefälschte Medikamente zu bekämpfen. Der afrikanische Pharmamarkt nutzt E-Commerce-Plattformen, um unterversorgte Bevölkerungsgruppen zu erreichen. Digitale Bezahlsysteme vereinfachen den Kauf in städtischen und ländlichen Regionen.
Aufkommen von Biotechnologie- und Impfstoffentwicklungsinitiativen
Afrika positioniert sich als aufstrebendes Zentrum für Impfstoff- und Biotechnologie-Innovationen. Regierungen und globale Organisationen gründen lokale Biotech-Forschungszentren und Partnerschaften. Der afrikanische Pharmamarkt verzeichnet ein steigendes Interesse an Biologika und Biosimilars zur Bekämpfung chronischer Krankheiten. Er unterstützt klinische Forschungskooperationen, die sich auf endemische und genetische Erkrankungen konzentrieren. Länder wie Senegal, Südafrika und Ruanda entwickeln Impfstoffproduktionszentren. Die wachsende Präsenz von Technologieparks ermöglicht eine fortschrittliche pharmazeutische F&E-Kapazität. Erhöhte Investitionen in die Lebenswissenschaften fördern Innovationen in der Präzisionsmedizin. Diese Entwicklungen markieren einen strategischen Wandel von Abhängigkeit zu innovationsgetriebener Gesundheitsversorgung.
- Zum Beispiel ging das Biovac Institute in Südafrika 2023 eine Partnerschaft mit Pfizer ein, um mRNA-Impfstoffe lokal zu produzieren. Der afrikanische Pharmamarkt verzeichnet ein steigendes Interesse an Biologika und Biosimilars zur Bekämpfung chronischer Krankheiten. Er unterstützt klinische Forschungskooperationen, die sich auf endemische und genetische Erkrankungen konzentrieren. Länder wie Senegal, Südafrika und Ruanda entwickeln Impfstoffproduktionszentren.
Zunehmende Akzeptanz von Generika und rezeptfreien Medikamenten
Erschwinglichkeit bleibt für die meisten Verbraucher oberste Priorität und treibt das Wachstum von Generika voran. Pharmaunternehmen erweitern ihre kostengünstigen Produktportfolios, um breitere demografische Gruppen zu erreichen. Der afrikanische Pharmamarkt profitiert von regulatorischen Reformen, die die inländische Generikaproduktion begünstigen. Es bietet kleinen und mittelständischen Herstellern die Möglichkeit, Vertriebsnetze auszubauen. Apotheken diversifizieren ihre Regale mit Marken-Generika und rezeptfreien Medikamenten für häufige Beschwerden. Verbraucher bevorzugen Selbstmedikation bei nicht-kritischen Erkrankungen, was den Verkauf von OTC-Produkten steigert. Erhöhte Gesundheitskompetenz und Aufklärungskampagnen fördern den sicheren Gebrauch von Medikamenten. Die Einführung von Generika gewährleistet die Erschwinglichkeit der Gesundheitsversorgung, ohne die Produktqualität zu beeinträchtigen.
Stärkung der regionalen Handelsintegration und harmonisierten Regulierung
Afrikanische Handelsblöcke arbeiten daran, die regulatorischen Standards in den Mitgliedstaaten zu vereinheitlichen. Die Harmonisierung vereinfacht grenzüberschreitende Arzneimittelzulassungen und Importprozesse. Der afrikanische Pharmamarkt profitiert von Rahmenwerken wie der Afrikanischen Kontinentalen Freihandelszone (AfCFTA). Sie ermöglicht eine kosteneffiziente Verteilung und beschleunigt den Markteintritt für Hersteller. Regionale Zusammenarbeit sichert die Qualität von Medikamenten und bekämpft den Handel mit gefälschten Arzneimitteln. Regierungen stimmen nationale Richtlinien ab, um die Transparenz der Lieferkette zu verbessern. Gemeinsame Test- und Zertifizierungseinrichtungen reduzieren Doppelarbeit und regulatorische Verzögerungen. Solche Integration fördert die Wettbewerbsfähigkeit und verbessert den innerafrikanischen Pharmahandel.
Analyse der Marktchancen:
Begrenzte Infrastruktur, Lücken in der Lieferkette und Qualitätskontrollbarrieren
Schwache Verkehrsinfrastruktur und unzureichende Kühlketten-Systeme schränken die Verfügbarkeit von Medikamenten ein. Stromausfälle und unterentwickelte Logistiknetze erhöhen die Betriebskosten. Der afrikanische Pharmamarkt sieht sich aufgrund von Zollengpässen mit wiederkehrenden Verzögerungen in der Distribution konfrontiert. Es gibt ungleichen Zugang zu Gesundheitseinrichtungen zwischen städtischen und ländlichen Regionen. Gefälschte und minderwertige Medikamente bleiben ein großes Risiko und beeinträchtigen das Vertrauen der Verbraucher. Die Durchsetzung von Vorschriften ist in den Ländern uneinheitlich, was die Qualitätssicherung verlangsamt. Begrenzte Produktionskapazitäten führen zu einer hohen Importabhängigkeit. Diese Herausforderungen behindern gemeinsam die Skalierbarkeit und Effizienz in der pharmazeutischen Wertschöpfungskette.
Regulatorische Komplexität und Mangel an qualifizierten Arbeitskräften
Fragmentierte nationale Vorschriften erschweren es Pharmaunternehmen, in verschiedenen Regionen zu operieren. Jedes Land hat seine eigenen Genehmigungsfristen, Dokumentations- und Compliance-Regeln. Der afrikanische Pharmamarkt muss sich in überlappenden Rechtsrahmen und Fragen des geistigen Eigentums zurechtfinden. Es mangelt an ausreichend qualifiziertem Personal für Forschung, Qualitätskontrolle und klinische Entwicklung. Ausbildungsprogramme sind begrenzt, was Innovation und Produktionsqualität mindert. Hohe Fluktuation unter Gesundheitsexperten verschärft die Talentlücke. Ausländische Investoren stehen oft vor bürokratischen Hürden bei der Aufnahme von Geschäften. Die Behebung von regulatorischen und personellen Defiziten ist entscheidend für eine nachhaltige Marktexpansion.
Marktchancen:
Steigende Nachfrage nach lokaler Produktion und Exportpotenzial
Viele afrikanische Länder konzentrieren sich darauf, die inländische Produktion zu stärken, um die Importabhängigkeit zu verringern. Regierungen fördern den Technologietransfer und Investitionen in Pharmaparks. Der afrikanische Pharmamarkt birgt ungenutztes Potenzial für regionale Arzneimittelexporte. Er kann Nachbarländer mit kostengünstigen und hochwertigen Produkten versorgen. Wachsende Mittelschichten schaffen eine stetige Nachfrage nach Marken- und Spezialmedikamenten. Exportfreundliche Richtlinien im Rahmen der AfCFTA eröffnen Wege für den innerkontinentalen Handel. Investitionen in Innovationsfertigung werden Afrikas Wettbewerbsfähigkeit weltweit verbessern. Diese Chance kann den Kontinent als aufstrebendes Zentrum der Pharmaherstellung positionieren.
Erweiterung der Digitalisierung im Gesundheitswesen und Forschungskooperationen
Afrika setzt auf digitale Transformation in der Gesundheitsversorgung und pharmazeutischen Forschung. Regierungen und Start-ups investieren in digitale Gesundheitsinfrastruktur und KI-Analysen. Der afrikanische Pharmamarkt profitiert von elektronischen Gesundheitsakten und prädiktiver Krankheitsüberwachung. Dies ermöglicht eine schnellere Arzneimittelentwicklung und Markteinblickgenerierung. Kooperationen mit globalen F&E-Unternehmen unterstützen klinische Studien für regionale Krankheiten. Universitäten arbeiten mit Biotech-Unternehmen zusammen, um Impfstoff- und Biosimilarforschung voranzutreiben. Die Einführung von Healthtech wird weiterhin Transparenz, Effizienz und Innovation vorantreiben. Diese Entwicklungen eröffnen eine neue Ära integrierter Gesundheitslösungen.
Marktsegmentierungsanalyse:
Nach Produkttyp
Verschreibungspflichtige Medikamente dominieren den afrikanischen Pharmamarkt, angetrieben durch die steigende Nachfrage nach Behandlungen chronischer Krankheiten und Spezialtherapien. Nicht verschreibungspflichtige Medikamente (OTC) gewinnen aufgrund des wachsenden Bewusstseins für Selbstpflege und Erschwinglichkeit an Anteil. Impfstoffe haben eine strategische Position in Krankheitspräventionsprogrammen, unterstützt durch öffentliche Gesundheitsfinanzierung und globale Partnerschaften. Nahrungsergänzungsmittel expandieren durch ein lifestyle-orientiertes Verbraucherverhalten und wachsendes Ernährungsbewusstsein. Sie profitieren von der steigenden Nachfrage in präventiven Gesundheitsanwendungen und sich entwickelnden pharmazeutischen Einzelhandelsnetzwerken auf dem gesamten Kontinent.
- Zum Beispiel berichtete Quality Chemical Industries Limited in Uganda über eine Produktionskapazität von etwa 1,2 Milliarden Pillen pro Jahr für Generika, was das Ausmaß der Produktion verschreibungspflichtiger Medikamente widerspiegelt. Nicht verschreibungspflichtige Medikamente (OTC) gewinnen aufgrund des wachsenden Bewusstseins für Selbstpflege und Erschwinglichkeit an Anteil.
Nach Medikamententyp
Generika führen aufgrund von Erschwinglichkeit und wachsender lokaler Produktion. Markenmedikamente halten einen stabilen Anteil, unterstützt durch starke Markentreue in städtischen Märkten. Biosimilars tauchen schnell auf mit Investitionen in Biologika und lokale F&E-Zentren. Der afrikanische Pharmamarkt zieht weiterhin Investoren an, die sich auf die Erweiterung der biopharmazeutischen Produktion konzentrieren. Dies spiegelt einen Wandel hin zu innovations- und wertorientierten Gesundheitslösungen wider, die den steigenden Patientenerwartungen gerecht werden. Gestärkte regulatorische Unterstützung erhöht das Vertrauen und die Zugänglichkeit in therapeutischen Kategorien.
- Zum Beispiel wurde der Wechsel zu Generika in Ländern wie Südafrika und Ägypten in einem McKinsey-Bericht von 2014 vermerkt, der zeigt, dass der Anteil von Generika auf Kosten von Markenprodukten zunimmt. Markenmedikamente halten einen stabilen Anteil, unterstützt durch starke Markentreue in städtischen Märkten. Biosimilars tauchen schnell auf mit Investitionen in Biologika und lokale F&E-Zentren
Nach Anwendung
Onkologie, Kardiologie und Diabetes dominieren die Anwendungssegmente aufgrund der zunehmenden Prävalenz chronischer Krankheiten. Neurologie und Atemwegstherapien machen Fortschritte dank frühzeitiger Diagnosen und einer wachsenden Krankenhausinfrastruktur. Andere therapeutische Bereiche umfassen Infektions- und Magen-Darm-Erkrankungen, die zur Marktdiversität beitragen. Der afrikanische Pharmamarkt profitiert von verbessertem Zugang zur Gesundheitsversorgung und zunehmendem Bewusstsein für die Einhaltung langfristiger Behandlungen. Es zeigt einen klaren Übergang zu spezialisierten und präventiven Medikamenten in verschiedenen Regionen.
Nach Verabreichungsweg und Vertriebskanal
Orale Medikamente führen aufgrund von Bequemlichkeit und Patientencompliance, während parenterale Wege die Intensivpflege und krankenhausbasierte Therapien bedienen. Topische Produkte richten sich an dermatologische und schmerzlindernde Segmente. Krankenhäuser bleiben der größte Vertriebskanal, gefolgt von Einzelhandelsapotheken mit breiter regionaler Abdeckung. Online-Apotheken entwickeln sich stark mit der Einführung von E-Commerce und digitalen Verschreibungsplattformen. Dies ermöglicht es den Verbrauchern, bequem auf authentische Medikamente zuzugreifen, was die gesamte Marktexpansion in Afrika stärkt.
Segmentierung:
Nach Produkttyp
- Verschreibungspflichtige Medikamente
- Rezeptfreie Medikamente (OTC)
- Impfstoffe
- Nahrungsergänzungsmittel
Nach Medikamententyp
- Generika
- Markenmedikamente
- Biosimilars
Nach Anwendung
- Onkologie
- Kardiologie
- Diabetes
- Neurologie
- Atemwege
- Andere
Nach Verabreichungsweg
- Oral
- Topisch
- Parenteral
- Andere
Nach Vertriebskanal
- Krankenhäuser
- Einzelhandelsapotheken
- Online-Apotheken
- Andere
Nach Region / Land
- Ägypten
- Nigeria
- Algerien
- Marokko
- Rest von Afrika
Regionale Analyse:
Südliches Afrika: Dominanter Regionalmarkt mit starker pharmazeutischer Infrastruktur
Das südliche Afrika hält den größten Anteil am afrikanischen Pharmamarkt und macht im Jahr 2024 fast 34% des gesamten regionalen Umsatzes aus. Südafrika führt aufgrund seiner fortschrittlichen Gesundheitsinfrastruktur, einer etablierten pharmazeutischen Produktionsbasis und eines starken regulatorischen Rahmens. Es zieht große globale Akteure durch günstige Investitionsrichtlinien und effiziente Vertriebsnetze an. Die ausgereiften Krankenhaussysteme und die Versicherungsdurchdringung der Region fördern auch den Verkauf von verschreibungspflichtigen Medikamenten und Medikamenten gegen chronische Krankheiten. Multinationale Unternehmen arbeiten mit inländischen Herstellern zusammen, um die Produktions- und Exportkapazitäten auszubauen. Steigende Gesundheitsausgaben unterstützen Innovationen in der Onkologie, Kardiovaskulären und Diabetes-Therapeutika. Das südliche Afrika bleibt das pharmazeutische Zentrum des Kontinents und gewährleistet Versorgungssicherheit und klinische Qualität.
Nordafrika: Wachsender Markt unterstützt durch Produktions- und Politikinitiativen
Nordafrika trägt etwa 28% zum Marktanteil bei, angetrieben von Ägypten, Algerien und Marokko. Ägypten führt die Produktion mit einem gut etablierten pharmazeutischen Ökosystem und exportorientierten Politiken an. Der afrikanische Pharmamarkt profitiert von der regulatorischen Harmonisierung unter regionalen Handelsabkommen und der wachsenden Entwicklung von Biologika. Er unterstützt die großangelegte Arzneimittelherstellung mit starken F&E-Investitionen und qualifizierten Arbeitskräften. Algerien konzentriert sich auf die Generikaproduktion, um die lokale Nachfrage zu decken, während Marokko die Effizienz der Distribution durch moderne Logistikrahmen betont. Die zunehmende Prävalenz chronischer Krankheiten und von der Regierung unterstützte Gesundheitsreformen fördern den Zugang zu Medikamenten. Nordafrika entwickelt sich schnell zu einem Zentrum für pharmazeutische Innovation und Handel auf dem Kontinent.
West-, Ost- und Zentralafrika: Aufstrebende Zentren mit schnellem Wachstumspotenzial
Westafrika macht etwa 22% des Marktanteils aus, angeführt von Nigeria, das die lokale pharmazeutische Produktion ausweitet, um Importe zu reduzieren. Kenia dominiert Ostafrika, unterstützt durch den Infrastrukturausbau und einen wachsenden privaten Gesundheitssektor, und trägt etwa 10% zum Gesamtanteil bei. Der afrikanische Pharmamarkt in diesen Teilregionen profitiert von Bevölkerungswachstum, Urbanisierung und digitaler Transformation im Gesundheitswesen. Er erfährt steigende Investitionen in Apothekennetzwerke und mobile Gesundheitsplattformen. Lokale Start-ups arbeiten mit internationalen Partnern zusammen, um den Zugang zu Medikamenten und deren Erschwinglichkeit zu verbessern. Zentralafrika hält einen kleineren Anteil von etwa 6%, verzeichnet jedoch allmähliche Verbesserungen in der Gesundheitsversorgung und den Lieferketten. Zusammen repräsentieren diese aufstrebenden Regionen die nächste Phase der Marktexpansion und pharmazeutischen Eigenständigkeit in Afrika.
Analyse der Hauptakteure:
- Abbott Laboratories
- AbbVie Inc.
- Alfasigma
- Aspen Pharmacare Holdings Limited
- Aurobindo Pharma
- AstraZeneca PLC
- Bristol Myers Squibb
Wettbewerbsanalyse:
Der afrikanische Pharmamarkt ist hochgradig wettbewerbsfähig, mit einer Mischung aus multinationalen Konzernen und aufstrebenden lokalen Herstellern. Er umfasst Unternehmen wie Abbott Laboratories, AstraZeneca, Aspen Pharmacare, AbbVie, Aurobindo Pharma und Bristol Myers Squibb. Diese Akteure konzentrieren sich auf die Erweiterung der Produktionsstätten, die Einführung kostengünstiger Generika und die Verbesserung der Vertriebsnetze. Regionale Firmen gewinnen durch staatlich unterstützte Anreize und öffentliche Gesundheitsprogramme an Dynamik. Der Wettbewerb konzentriert sich auf die Erschwinglichkeit von Medikamenten, therapeutische Innovation und Marktreichweite in städtischen und ländlichen Gebieten. Strategische Kooperationen, Fusionen und digitale Integration bleiben wichtige Taktiken für die Marktbeherrschung. Der Markt spiegelt ein Gleichgewicht zwischen innovationsgetriebenen globalen Marken und auf Erschwinglichkeit fokussierten lokalen Unternehmen wider.
Aktuelle Entwicklungen:
- Im Oktober 2025 berichtete Abbott Laboratories von einem starken Aufschwung in seinem Pharmageschäft in den Schwellenländern, zu denen auch wichtige afrikanische Länder gehören. Das Segment der etablierten Pharmazeutika verzeichnete in diesen Märkten im dritten Quartal 2025 ein organisches Umsatzwachstum von 11,1 %, angetrieben durch die hohe Nachfrage nach Marken-Generika und neuen Produkteinführungen, die auf lokale Gesundheitsbedürfnisse in Afrika und anderen Regionen zugeschnitten sind.
- Im Oktober 2025 schloss AbbVie Inc. die Übernahme des führenden Kandidaten bretisilocin von Gilgamesh Pharmaceuticals ab, einer neuartigen psychedelischen Verbindung, die sich derzeit in Phase-2-Studien zur Behandlung von schweren depressiven Störungen befindet. Diese Übernahme ist Teil von AbbVies strategischen Investitionen zur Verbesserung seiner globalen Pipeline in den Bereichen Neurowissenschaften und Psychiatrie, einschließlich Schwellenländern wie Afrika, da das Unternehmen breiteren Zugang und regionale Expansion für innovative Therapien anstrebt.
- Am 6. Oktober 2025 ging AstraZeneca PLC eine hochkarätige Partnerschaft mit Algen Biotechnologies ein, in einem Deal im Wert von bis zu 555 Millionen Dollar. Die Vereinbarung gewährt AstraZeneca Rechte zur Entwicklung und Vermarktung von Gentherapien für immunbezogene Störungen unter Verwendung der KI-gesteuerten Entdeckungsplattform von Algen. Diese globale Initiative zielt darauf ab, fortschrittliche Therapeutika in mehrere Schlüsselmärkte schnell einzuführen, im Einklang mit AstraZenecas erklärtem Engagement für politische Initiativen und Zugangsprogramme – wie Healthy Heart Africa – auf dem gesamten Kontinent.
- Aurobindo Pharma machte im August 2025 Schlagzeilen, indem es den in den USA ansässigen Generikahersteller Lannett Company für 250 Millionen Dollar erwarb, um seine Fertigungskapazitäten und den Zugang zu Nischen-Generika zu erweitern. Während Lannetts Kernmarkt die USA sind, positioniert sich Aurobindo durch aggressive Expansion, um globale Lieferketten zu nutzen und neue Produkte auf afrikanische Märkte zu leiten, um die Verfügbarkeit regionaler Generika und Spezialtherapien zu unterstützen.
- Im Juli 2025 gründeten Bristol Myers Squibb (BMS) und Bain Capital ein neues unabhängiges Unternehmen, das sich auf die Entwicklung innovativer Immunologie-Medikamente konzentriert, mit einer Investition von 300 Millionen Dollar. BMS behält einen bedeutenden Anteil am Eigenkapital und gewährt Rechte an experimentellen Therapien, von denen einige für die Einführung in einkommensschwache und mittlere Länder, einschließlich solcher in Afrika, vorgesehen sind. BMS hat auch institutionelle Vereinbarungen in Ostafrika vorangetrieben, um den Zugang zur Onkologie durch kollaborative Initiativen wie die ATOM-Koalition zu erweitern.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Medikamententyp, Anwendung, Verabreichungsweg und Vertriebskanal. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Des Weiteren werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Erweiterung der lokalen Produktion wird Afrikas pharmazeutische Eigenständigkeit stärken.
- Steigende Gesundheitsausgaben werden den Zugang zu Medikamenten verbessern.
- Strategische Partnerschaften werden den Technologietransfer und die Innovation in der Produktion vorantreiben.
- Die Einführung von E-Pharmacy wird die Verteilung von Medikamenten und die Erreichbarkeit der Verbraucher beschleunigen.
- Die zunehmende Prävalenz chronischer Krankheiten wird die anhaltende Nachfrage nach verschreibungspflichtigen Medikamenten antreiben.
- Von der Regierung geführte regulatorische Harmonisierung wird die Produktqualität und die Handelseffizienz verbessern.
- Wachsende Investitionen in Biologika und Biosimilars werden therapeutische Portfolios umgestalten.
- Regionale Exportfähigkeiten werden durch die Integration der AfCFTA erweitert.
- Die digitale Transformation wird die Transparenz und Sichtbarkeit der Lieferkette verbessern.
- Kontinuierliche Verbesserungen der Gesundheitsinfrastruktur werden das langfristige Wachstum der Branche unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für die afrikanische Pharmaindustrie und wie wird seine Größe im Jahr 2032 prognostiziert?
Mit welcher jährlichen Wachstumsrate wird der afrikanische Pharmamarkt voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des afrikanischen Pharmamarktes hielt 2024 den größten Anteil?
Wer sind die führenden Unternehmen im afrikanischen Pharmamarkt?
Welche Rolle spielen technologische Fortschritte wie Telemedizin und E-Apotheken bei der Neugestaltung der pharmazeutischen Landschaft in Afrika?
Wie beeinflussen internationale Kooperationen und Investitionen den afrikanischen Pharmamarkt, und welchen Einfluss haben sie auf Forschung und Entwicklung, Produktinnovation und Markterweiterung?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Afrikanischer Pharmamarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Afrikanischer Pharmamarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 59,937.14 million → 2032: USD 122,041.15 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Afrikanischer Pharmamarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Afrikanischer Pharmamarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Afrikanischer Pharmamarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Afrikanischer Pharmamarkt Market Drivers
- 3.3 Afrikanischer Pharmamarkt Market Restraints & Challenges
- 3.4 Afrikanischer Pharmamarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Afrikanischer Pharmamarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Afrikanischer Pharmamarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Afrikanischer Pharmamarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Afrikanischer Pharmamarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Afrikanischer Pharmamarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Afrikanischer Pharmamarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Afrikanischer Pharmamarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Afrikanischer Pharmamarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Afrikanischer Pharmamarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Afrikanischer Pharmamarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Afrikanischer Pharmamarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Afrikanischer Pharmamarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Afrikanischer Pharmamarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Afrikanischer Pharmamarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Afrikanischer Pharmamarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Afrikanischer Pharmamarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Afrikanischer Pharmamarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Afrikanischer Pharmamarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Afrikanischer Pharmamarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
