
Marktübersicht
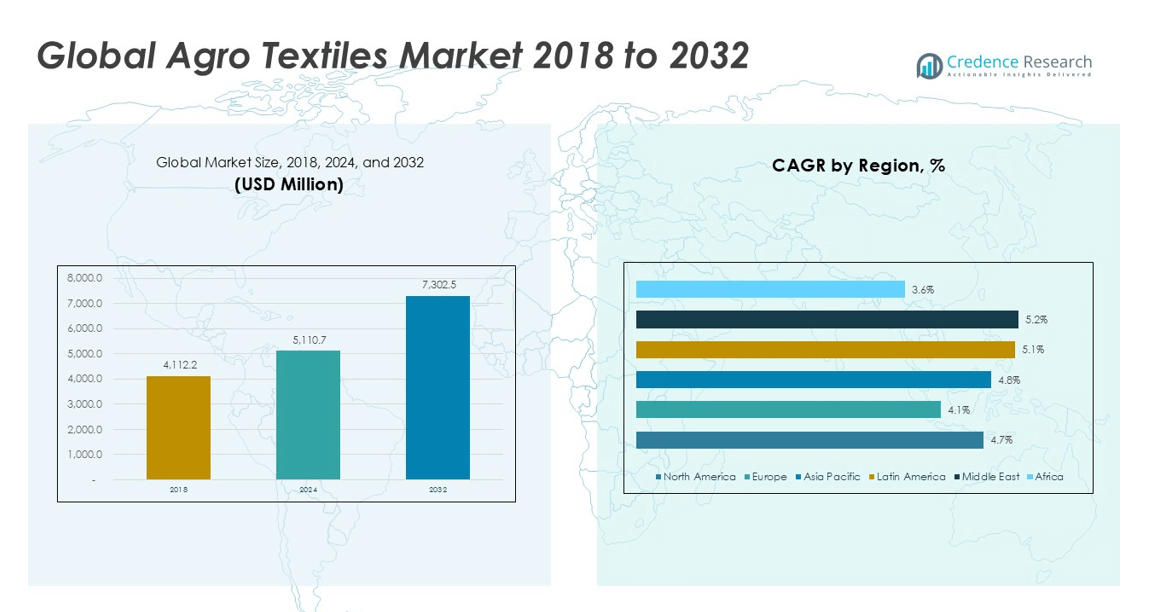
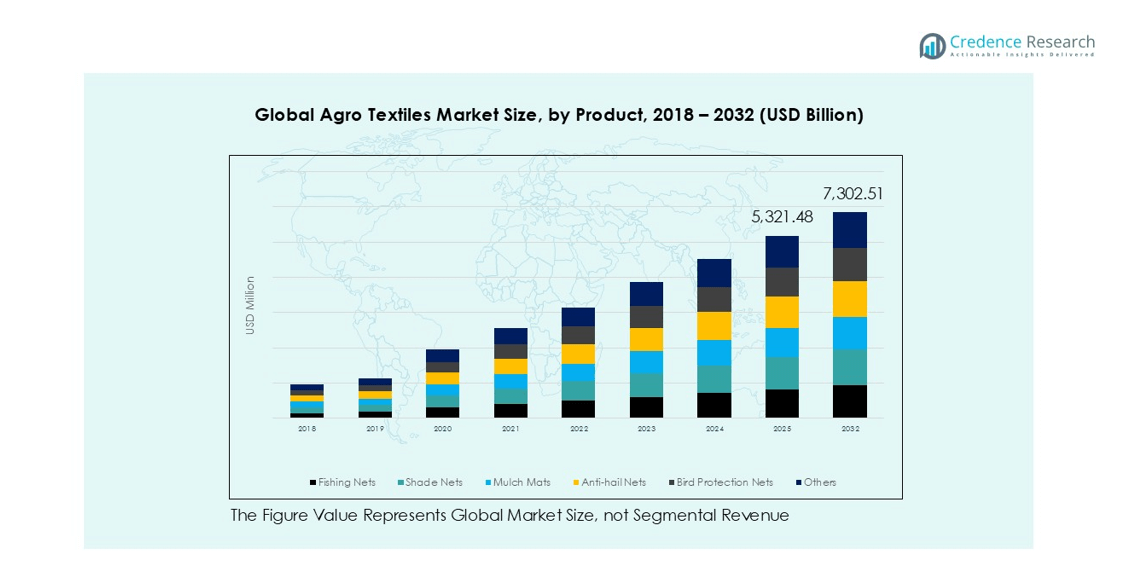
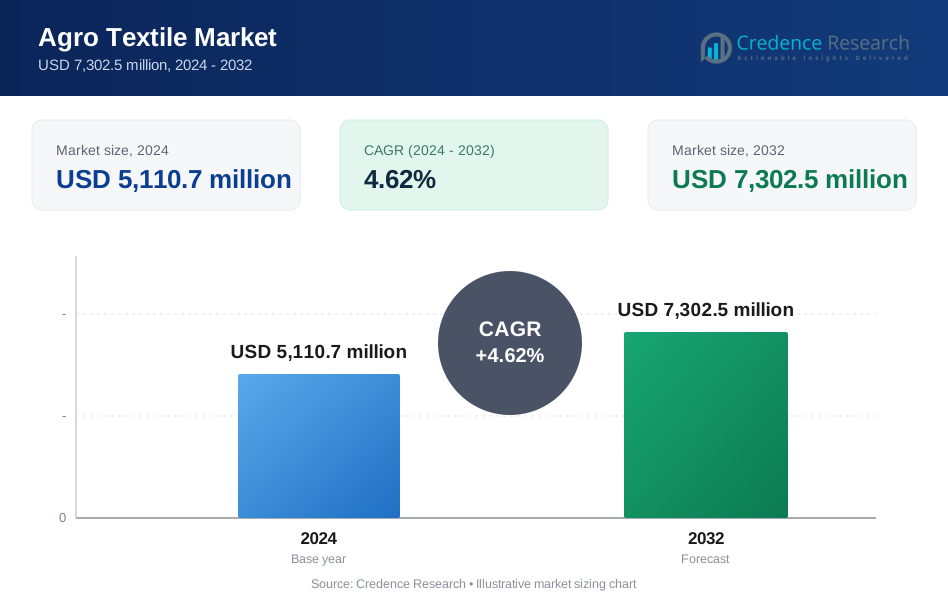
Der Markt für Agrotextilien wurde 2018 auf 4.112,2 Millionen USD geschätzt und soll bis 2024 auf 5.110,7 Millionen USD und bis 2032 auf 7.302,5 Millionen USD anwachsen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,62 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Agrotextilien 2024 | 5.110,7 Millionen USD |
| Markt für Agrotextilien, CAGR | 4,62% |
| Marktgröße für Agrotextilien 2032 | 7.302,5 Millionen USD |
Der Markt für Agrotextilien zeichnet sich durch eine Mischung aus globalen und regionalen Herstellern aus. Zu den Hauptakteuren gehören SRF Limited, Tama, Belton Industries, Neo Corp International Limited, Diatex, Hy-Tex (UK) Limited, Aduno SRL, Siang May Pte Ltd., HELIOS GROUP S.r.l. und B&V Agro Irrigation Co. Diese Unternehmen konkurrieren durch langlebige Produkte, breite Portfolios und starke Vertriebsnetze. Der asiatisch-pazifische Raum führt den Markt mit einem genauen Anteil von 34,2 % an, unterstützt durch groß angelegte Landwirtschafts- und Aquakulturaktivitäten. Europa folgt mit einem Anteil von 26,7 %, angetrieben durch die Nachfrage nach Gewächshäusern und Gartenbau. Nordamerika hält einen Anteil von 22,9 %, unterstützt durch die Einführung von mechanisierter Landwirtschaft und Pflanzenschutz. Diese Regionen prägen Wettbewerbsstrategien und Kapazitätserweiterungspläne.
Markteinblicke
- Der Markt für Agrotextilien wurde 2024 auf 5.110,7 Millionen USD geschätzt und soll bis 2032 auf 7.302,5 Millionen USD anwachsen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,62 % im Prognosezeitraum.
- Das Marktwachstum wird durch die steigende Nachfrage nach Pflanzenschutz, Ertragssteigerung und kontrollierten Anbaumethoden angetrieben, wobei Fischernetze und Schattiernetze aufgrund der starken Nutzung in der Aquakultur und im geschützten Anbau den größten Anteil am Produktsegment halten.
- Zu den wichtigsten Trends gehören die verstärkte Einführung von UV-stabilisierten und langlebigen Textilien, das Wachstum der Gewächshauslandwirtschaft und die zunehmende Verwendung von Mulchmatten zur Wassereinsparung und Unkrautbekämpfung in modernen Agrarsystemen.
- Die Wettbewerbslandschaft bleibt moderat fragmentiert, wobei Akteure wie SRF Limited, Tama und Belton Industries den Fokus auf Produktlanglebigkeit, Kosteneffizienz und regionale Vertriebserweiterung legen.
- Der asiatisch-pazifische Raum führt mit einem regionalen Anteil von 34,2 %, gefolgt von Europa mit 26,7 % und Nordamerika mit 22,9 %, während die Landwirtschaft in allen Regionen das dominierende Anwendungssegment bleibt.
Analyse der Marktsegmentierung:
Nach Produkt
Der Markt für Agrotextilien zeigt klare Unterschiede zwischen den Produktkategorien. Fischernetze halten den dominierenden Marktanteil. Diese Führungsposition resultiert aus der starken Nutzung in der Aquakultur und in Binnenfischereien. Schattiernetze folgen als wichtiges Segment aufgrund der Nachfrage im geschützten Anbau. Landwirte verwenden Schattiernetze, um Sonnenlicht und Temperatur zu kontrollieren. Mulchmatten finden stetig Anwendung zur Unkrautbekämpfung und Feuchtigkeitserhaltung. Anti-Hagel- und Vogelschutznetze unterstützen die Erntesicherheit in risikoreichen Regionen. Das Wachstum der Produkte hängt von den Bedürfnissen zur Ertragssteigerung, Klimarisiken und der steigenden Einführung moderner Anbaumethoden ab.
- Zum Beispiel ist Garware Technical Fibres ein bedeutender globaler Lieferant von HDPE (hochdichtes Polyethylen) Fischernetzen und Seilen für die Aquakulturindustrie. Das Unternehmen bietet langlebige Netzlösungen, die sowohl in Binnen- als auch Küstenbetrieben eingesetzt werden. Die Produkte von Garware, bekannt für ihre hohe Festigkeitsretention und Widerstandsfähigkeit gegen Biofouling, haben eine Lebensdauer von bis zu zwei Jahren oder mehr unter marinen Bedingungen, insbesondere bei groß angelegten Lachsaufzuchtbetrieben in Norwegen, Chile und Schottland.
Nach Anwendung
Die Nachfrage nach Anwendungen spiegelt die Intensität der Landwirtschaft und den Wert der Ernte wider. Die Landwirtschaft macht den größten Marktanteil aus. Der breite Einsatz bei Feldfrüchten unterstützt diese Dominanz. Landwirte verwenden Agrotextilien, um die Produktivität zu steigern und Verluste zu reduzieren. Der Gartenbau folgt aufgrund von hochwertigen Früchten und Gemüse. Schattenkontrolle und Pflanzenschutz treiben die Nachfrage in diesem Segment an. Der Blumenbau zeigt ein stabiles Wachstum durch den Ausbau von Gewächshäusern. Auch die Aquakultur trägt durch Fischerei- und Käfignetze bei. Wachstumstreiber sind unter anderem der Bedarf an Ernährungssicherheit, die Ausweitung kontrollierter Landwirtschaft und der zunehmende Fokus auf nachhaltige und effiziente landwirtschaftliche Praktiken.
- Zum Beispiel ist Rishi FIBC Solutions Pvt. Ltd. ein etablierter Hersteller von technischen Textilien und industriellen Verpackungen mit einer großen integrierten Produktionsstätte in Gujarat. Das Unternehmen produziert eine breite Palette von Produkten für die Landwirtschafts- und Bauindustrie, darunter Schattierungsnetze und Insektennetze.
Wichtige Wachstumstreiber
Steigender Fokus auf Ernteertrag und Schutz
Landwirte stehen unter zunehmendem Druck, den Ertrag pro Hektar zu verbessern. Agrotextilien helfen, Pflanzen vor Wetterstress zu schützen. Produkte regulieren Sonnenlicht, Temperatur und Feuchtigkeitsniveaus. Diese Vorteile unterstützen ein stabiles Pflanzenwachstum. Landwirte reduzieren Verluste durch Schädlinge und Vögel. Anti-Hagel- und Schattierungsnetze begrenzen Schäden durch extremes Wetter. Mulchmatten helfen, die Bodenfeuchtigkeit zu erhalten. Diese Materialien reduzieren auch das Unkrautwachstum. Regierungen fördern moderne Anbaumethoden. Subventionen unterstützen geschützte Anbaupraktiken. Kleine und große Betriebe übernehmen diese Lösungen. Die Nachfrage steigt sowohl im Freiland- als auch im kontrollierten Anbau. Das Wachstum der Nahrungsmittelnachfrage stärkt diesen Treiber. Klimawandelrisiken beschleunigen die Einführung weiter. Agrotextilien verbessern die Produktivität bei geringerem Inputverlust. Dieser Treiber bleibt in entwickelten und sich entwickelnden Regionen entscheidend.
- Zum Beispiel hat Garware Technical Fibres sein V5 Shade Net entwickelt, das eine um 35% bessere Lichtstreuung ermöglicht und die Feldtemperatur um 3°C senkt, um Pflanzen vor Hitzestress zu schützen.
Ausweitung des geschützten und kontrollierten Anbaus
Geschützter Anbau gewinnt weltweit stark an Dynamik. Gewächshäuser und Netzhäuser expandieren schnell. Agrotextilien bilden die Grundlage dieser Strukturen. Schattierungsnetze regulieren Licht und Wärme. Anti-Insekten- und Vogelnetze verbessern die Pflanzensicherheit. Kontrollierter Anbau gewährleistet ganzjährige Produktionszyklen. Erzeuger erzielen eine höhere Konsistenz der Erträge. Der Blumen- und Gartenbau profitiert am meisten. Hochwertige Kulturen rechtfertigen Materialinvestitionen. Auch die städtische Landwirtschaft unterstützt diesen Trend. Regierungen fördern den geschützten Anbau, um die Ernährungssicherheit zu gewährleisten. Begrenzte Landverfügbarkeit stärkt die Nachfrage. Kontrollierter Anbau spart auch Wasser. Dieser Treiber unterstützt die langfristige Marktstabilität. Die Einführung wächst in Asien, Europa und Lateinamerika.
- Zum Beispiel ist Netafim India an umfangreichen landwirtschaftlichen Projekten beteiligt, einschließlich solcher, die geschützten Anbau wie Gewächshäuser und Netzhäuser nutzen, um Landwirten zu helfen, Ertrag und Anbaudauer zu verbessern.
Wachstum der Aquakultur und Fischerei
Die Aquakulturproduktion steigt weltweit weiterhin an. Fischernetze sind ein zentrales Element. Binnen- und Küstenfarmen expandieren stetig. Die Proteinnachfrage unterstützt das Wachstum des Fischkonsums. Agrotextilien verbessern die Käfigstärke und Haltbarkeit. Moderne Netze reduzieren Bestandsverluste. Landwirte bevorzugen langlebige synthetische Materialien. Investitionen in Aquakultur wachsen im asiatisch-pazifischen Raum. Küstenwirtschaften sind auf Fischexporte angewiesen. Regierungen unterstützen nachhaltige Fischereipraktiken. Fortschrittliche Netzdesigns verbessern den Wasserfluss. Die Krankheitskontrolle verbessert sich durch bessere Materialien. Dieser Treiber sichert eine stetige Nachfrage. Fischernetze bleiben der größte Umsatzträger.
Wichtige Trends & Chancen
Verlagerung zu nachhaltigen und langlebigen Materialien
Nachhaltigkeit gewinnt in der Landwirtschaft starke Aufmerksamkeit. Landwirte bevorzugen langlebige Agrotextilien. Haltbare Materialien reduzieren Ersatzkosten. Recycelbare Polymere rücken in den Marktfokus. Hersteller investieren in UV-stabile Stoffe. Diese Produkte verlängern die Lebensdauer. Reduzierter Abfall unterstützt Umweltziele. Käufer schätzen Kosteneffizienz über die Zeit. Regulatorischer Druck unterstützt umweltfreundliche Lösungen. Innovation verbessert die Stoffstärke und Flexibilität. Dieser Trend eröffnet Chancen für Premiumprodukte. Nachhaltiges Branding zieht große Farmen an. Langfristige Verträge erhöhen den Lieferantenwert. Die Verlagerung verbessert die Marktqualitätsstandards.
- Zum Beispiel liefert Berry Global verschiedene Vlies- und folienbasierte Produkte für landwirtschaftliche Anwendungen (Agrotextilien), die eine UV-Stabilisierung erfordern, um Haltbarkeit und Langlebigkeit unter Außenbedingungen zu gewährleisten.
Technologische Innovation und Produktanpassung
Hersteller konzentrieren sich auf fortschrittliche Stoffdesigns. Die Anpassung der Maschengröße erfüllt die Bedürfnisse der Pflanzen. Intelligente Textilien ermöglichen eine bessere Klimakontrolle. UV-behandelte Netze verbessern die Leistungsbeständigkeit. Leichte Materialien erleichtern die Installation. Maßgeschneiderte Lösungen unterstützen verschiedene Kulturen. Präzisionslandwirtschaft fördert diese Gelegenheit. Digitale Landwirtschaftstools unterstützen die Nachfrage nach Textilien. Lieferanten kooperieren mit Anbieterlösungen für Farmen. Innovation hilft, Produkte zu differenzieren. Wertsteigernde Merkmale verbessern die Margen. Dieser Trend unterstützt das Wachstum des Premium-Marktes. Die Akzeptanz bleibt stark in hochwertigen Landwirtschaftssegmenten.
Wichtige Herausforderungen
Preissensibilität bei Kleinbauern
Die Kosten bleiben ein großes Anliegen für Landwirte. Kleinbauern haben begrenzte Investitionskapazitäten. Agrotextilien erfordern anfängliche Ausgaben. Preisschwankungen beeinflussen Kaufentscheidungen. Die Kosten für synthetische Rohstoffe bleiben instabil. Begrenztes Bewusstsein verringert den wahrgenommenen Wert. Einige Landwirte verlassen sich auf traditionelle Methoden. Der Zugang zu Subventionen variiert je nach Region. Hochwertige Produkte erscheinen anfänglich teuer. Ersatzzyklen beeinflussen die Budgetierung. Lieferanten kämpfen mit dem Volumenverkauf. Diese Herausforderung begrenzt die ländliche Durchdringung. Bildung und Finanzierung bleiben kritische Bedürfnisse. Die Überwindung von Preisbarrieren bleibt entscheidend für das Wachstum.
Umweltbedenken und Entsorgungsprobleme
Agrotextilien basieren auf synthetischen Materialien. Die Entsorgung schafft Umweltprobleme. Unsachgemäße Abfallbehandlung verursacht Verschmutzung. Die Recycling-Infrastruktur bleibt begrenzt. Vorschriften zur Plastiknutzung werden strenger. Landwirte haben keine Entsorgungsrichtlinien. Sammelsysteme sind in ländlichen Gebieten schwach. Umweltgruppen äußern Bedenken. Hersteller stehen unter Einhaltungsdruck. Die Entwicklung biologisch abbaubarer Optionen bleibt kostspielig. Die Verlängerung der Produktlebensdauer hilft, aber nicht vollständig. Diese Herausforderung beeinflusst das Markenimage. Nachhaltige Innovation wird obligatorisch. Die Bewältigung von Entsorgungsproblemen ist entscheidend für die langfristige Akzeptanz.
Regionale Analyse
Nordamerika
Nordamerika hielt 2018 etwa 22,9 % Marktanteil. Die Region verzeichnete 2018 USD 941,29 Millionen. Starke mechanisierte Landwirtschaft unterstützt eine stabile Nachfrage. Landwirte übernehmen Agrotextilien, um die Ertragsstabilität zu verbessern. Schattiernetze und Mulchmatten werden weit verbreitet eingesetzt. Klimavariabilität erhöht den Bedarf an Pflanzenschutz. Der Markt erreichte 2024 USD 1.174,43 Millionen. Es wird prognostiziert, dass er bis 2032 USD 1.686,88 Millionen erreichen wird. Das Wachstum folgt einer CAGR von 4,7 %. Staatliche Unterstützung für moderne Landwirtschaft stärkt die Akzeptanz. Hohe Bewusstseinsniveaus unterstützen ebenfalls die langfristige Nachfrage.
Europa
Europa machte 2018 fast 26,7 % des Marktanteils aus. Die Marktgröße erreichte in diesem Jahr USD 1.099,20 Millionen. Kontrollierte Landwirtschaft treibt den stetigen Verbrauch an. Gartenbau und Blumenanbau führen die Produktnachfrage an. Landwirte konzentrieren sich auf Qualität und Ertragskonsistenz. Umweltstandards beeinflussen die Produktauswahl. Der Markt erreichte 2024 USD 1.328,19 Millionen. Es wird prognostiziert, dass er bis 2032 USD 1.825,63 Millionen erreichen wird. Die Region wächst mit einer CAGR von 4,1 %. Starke Gewächshausinfrastruktur unterstützt eine stabile Expansion in wichtigen Ländern.
Asien-Pazifik
Asien-Pazifik führte den Markt 2018 mit etwa 34,2 % Anteil an. Die Region verzeichnete in diesem Jahr USD 1.407,61 Millionen. Große landwirtschaftliche Basen treiben den hohen Verbrauch an. Bevölkerungswachstum erhöht die Nahrungsmittelnachfrage. Geschützte Landwirtschaft expandiert in wichtigen Volkswirtschaften. Fischernetze unterstützen eine starke Aquakulturaktivität. Der Markt erreichte 2024 USD 1.766,46 Millionen. Es wird erwartet, dass er bis 2032 USD 2.556,61 Millionen erreichen wird. Das Wachstum folgt einer CAGR von 4,8 %. Regierungsprogramme und Modernisierung der Landwirtschaft bleiben wichtige Wachstumstreiber.
Lateinamerika
Lateinamerika hielt 2018 fast 9,7 % Marktanteil. Die Marktgröße erreichte in diesem Jahr USD 397,65 Millionen. Exportorientierte Landwirtschaft unterstützt das Nachfragewachstum. Schattiernetze und Mulchmatten sehen eine steigende Akzeptanz. Klimaexposition erhöht den Schutzbedarf. Der Markt erreichte 2024 USD 508,88 Millionen. Es wird prognostiziert, dass er bis 2032 USD 755,08 Millionen erreichen wird. Die Region verzeichnet eine CAGR von 5,1 %. Investitionen in die kommerzielle Landwirtschaft unterstützen die Expansion. Wachsende Sensibilisierung für Ertragsschutz verbessert die langfristige Perspektive.
Mittlerer Osten
Der Mittlere Osten erfasste 2018 etwa 4,3 % Marktanteil. Der Markt erreichte in diesem Jahr USD 178,47 Millionen. Wasserknappheit treibt den geschützten Anbau an. Schattiernetze spielen eine entscheidende Rolle. Kontrollierte Landwirtschaft unterstützt die Ziele der Ernährungssicherheit. Der Markt erreichte 2024 USD 229,03 Millionen. Es wird prognostiziert, dass er bis 2032 USD 341,03 Millionen erreichen wird. Das Wachstum erfolgt mit einer CAGR von 5,2 %. Staatliche Investitionen unterstützen fortschrittliche Anbaumethoden. Wüstenanbauprojekte erweitern weiterhin die Nachfrage.
Afrika
Afrika hielt 2018 etwa 2,1 % Marktanteil. Die Marktgröße erreichte in diesem Jahr USD 88,00 Millionen. Die Akzeptanz befindet sich in einem frühen Stadium. Kleinbäuerliche Landwirtschaft dominiert die Region. Agrotextilien unterstützen Bemühungen zur Ertragsverbesserung. Der Markt erreichte 2024 USD 103,67 Millionen. Es wird erwartet, dass er bis 2032 USD 137,29 Millionen erreichen wird. Das Wachstum folgt einer CAGR von 3,6 %. Entwicklungsprogramme fördern moderne Inputs. Allmähliches Bewusstseinswachstum unterstützt eine stetige Marktexpansion.
Marktsegmentierungen:
Nach Produkt
- Fischernetze
- Schattiernetze
- Mulchmatten
- Hagelschutznetze
- Vogelschutznetze
- Andere
Nach Anwendung
- Landwirtschaft
- Blumenzucht
- Gartenbau
- Aquakultur
- Andere
Nach Geographie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Agro-Textilien-Marktes bleibt moderat fragmentiert. Globale und regionale Akteure konkurrieren in Bezug auf Produktqualität, Haltbarkeit und Kosteneffizienz. Führende Unternehmen konzentrieren sich auf Schattiernetze, Fischernetze und Mulchmatten, um die Kernnachfrage zu bedienen. Unternehmen investieren in UV-stabilisierte und hochfeste Materialien, um die Produktlebensdauer zu verlängern. Strategische Partnerschaften mit Distributoren verbessern die Marktreichweite. Hersteller erweitern die Kapazitäten, um der steigenden Nachfrage nach geschütztem Anbau gerecht zu werden. Der Preiskampf bleibt in Entwicklungsländern stark. Innovation unterstützt die Produktdifferenzierung in reifen Märkten. Unternehmen stärken auch den After-Sales-Support, um Kunden zu binden. Nachhaltigkeitsbemühungen gewinnen in den Portfolios an Bedeutung. Regionale Akteure profitieren von lokalen Lieferketten. Der Wettbewerb intensiviert sich, da die Nachfrage in den Segmenten Landwirtschaft, Gartenbau und Aquakultur wächst.
Schlüsselspieler-Analyse
- SRF Limited
- B&V Agro Irrigation Co.
- Tama
- Belton Industries
- Neo Corp International Limited
- Diatex
- Hy-Tex (UK) Limited
- Aduno SRL
- Siang May Pte Ltd.
- HELIOS GROUP S.r.l.
Jüngste Entwicklungen
- Im Jahr 2024 wurde das Climate Smart Agro Textile Demonstration Center in Navsari, Indien, vom Ministerium für Textilien und SASMIRA eingeweiht. Das Zentrum, das sich über 15.000 Quadratmeter erstreckt, fördert nachhaltige landwirtschaftliche Praktiken durch fortschrittliche Agrotextillösungen. Ausgestattet mit IoT-basierten Systemen zeigt es Schattiernetze, Bodendecker, Teichfolien und mehr, um die Produktivität der Ernte zu steigern.
- Im September 2024 gaben die spanische Fischereikonföderation (Cepesca), der Nationale Verband der Fischerzünfte (FNCP) und das Galicische Automobiltechnologiezentrum (CTAG) bekannt, dass sie das Projekt 'Redes de España' starten werden, um über 100 Tonnen entsorgter Fischereiausrüstung zurückzugewinnen. Fischernetzabfälle sollen auch in hochwertige Materialien für verschiedene Sektoren, einschließlich Automobil, Marine und Agrotextilien, umgewandelt werden.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt, Anwendung und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage wird aufgrund der breiteren Einführung von geschützten und kontrollierten Anbausystemen steigen.
- Landwirte werden den Einsatz von Agrotextilien zur Bewältigung von Klimarisiken erhöhen.
- Fischernetze werden aufgrund des Wachstums der Aquakultur das führende Produkt bleiben.
- Schattiernetze werden in der Gartenbau- und Blumenproduktion stark angenommen werden.
- Innovationen werden sich auf UV-stabile und hochbeständige Materialien konzentrieren.
- Nachhaltige und recycelbare Textilien werden eine höhere Präferenz gewinnen.
- Asien-Pazifik wird aufgrund der großen landwirtschaftlichen Aktivitäten weiterhin führend sein.
- Aufstrebende Regionen werden durch staatliche Unterstützung Agrotextilien einführen.
- Hersteller werden den Vertrieb in ländlichen und halb-urbanen Gebieten ausweiten.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Agrotextilien?
Mit welcher jährlichen Wachstumsrate wird der Agro-Textilmarkt voraussichtlich zwischen 2025 und 2032 wachsen?
Welche Faktoren treiben das Wachstum des Agrotextilmarktes voran?
Welche Herausforderungen gibt es im Agro-Textilmarkt?
Wer sind die Hauptakteure im Agrotextilmarkt?
Welches Segment führt den Marktanteil an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Agrotextilmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Agrotextilmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 5,110.7 million → 2032: USD 7,302.5 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Agrotextilmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Agrotextilmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Agrotextilmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Agrotextilmarkt Market Drivers
- 3.3 Agrotextilmarkt Market Restraints & Challenges
- 3.4 Agrotextilmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Agrotextilmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Agrotextilmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Agrotextilmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Agrotextilmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Agrotextilmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Agrotextilmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Agrotextilmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Agrotextilmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Agrotextilmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Agrotextilmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Agrotextilmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Agrotextilmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Agrotextilmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Agrotextilmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Agrotextilmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Agrotextilmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Agrotextilmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Agrotextilmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Agrotextilmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
