
Überblick über den Alfalfa-Markt
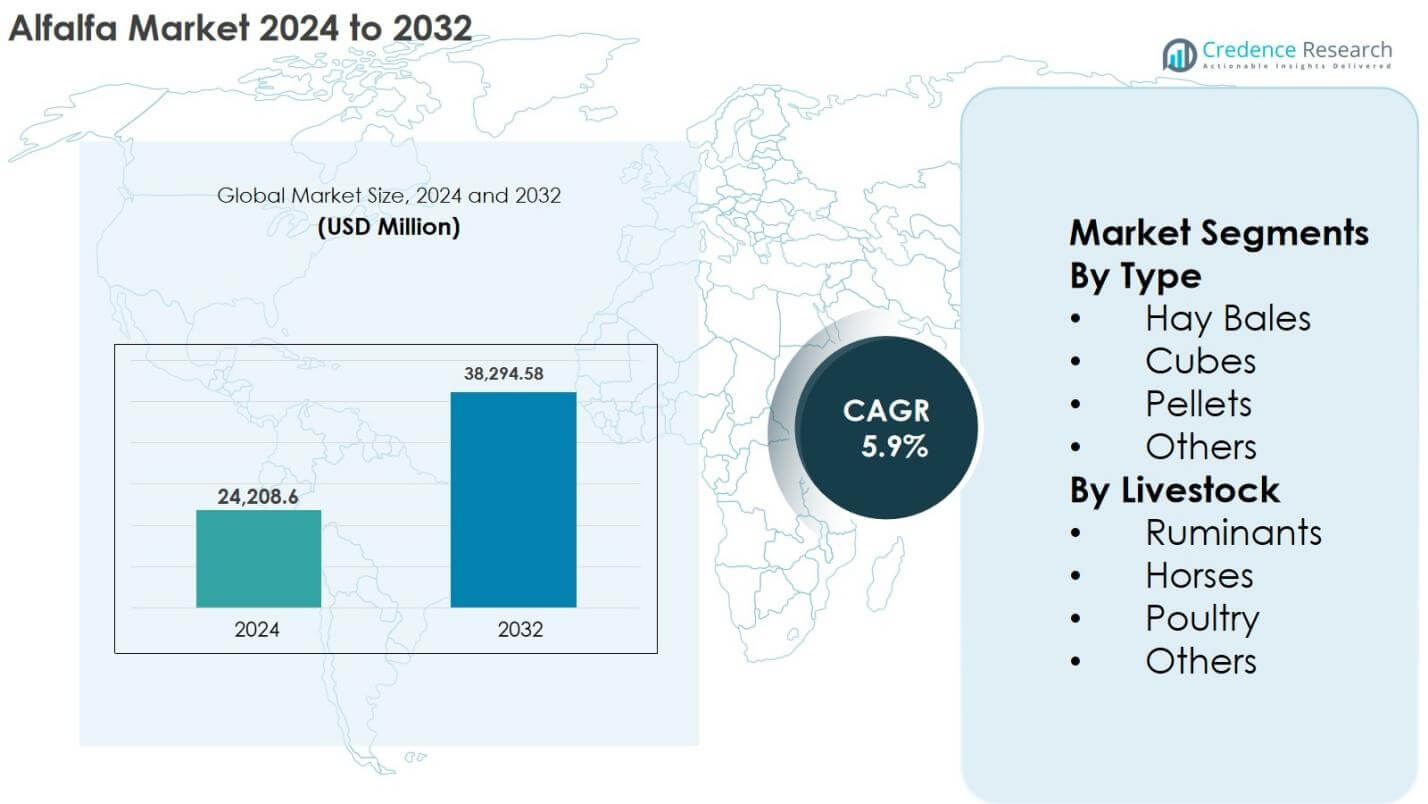
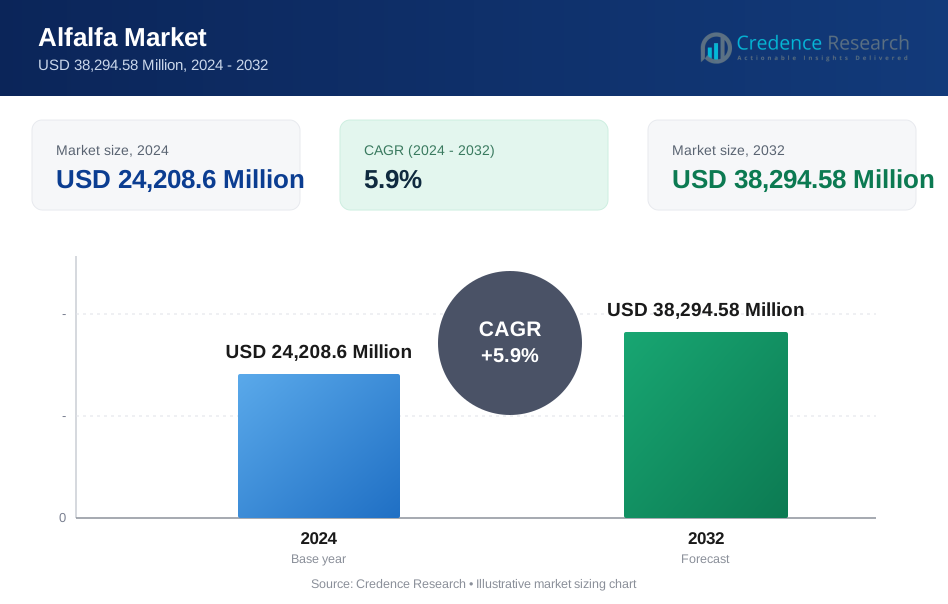
Die Größe des Alfalfa-Marktes wurde im Jahr 2024 mit 24.208,6 Millionen USD bewertet und soll bis 2032 38.294,58 Millionen USD erreichen, was eine CAGR von 5,9 % über den Prognosezeitraum impliziert.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Alfalfa-Markgröße 2024 | 24.208,6 Millionen USD |
| Alfalfa-Markt, CAGR | 5,9 % |
| Alfalfa-Markgröße 2032 | 38.294,58 Millionen USD |
Die Marktaktivität wird von globalen Futterverarbeitern und exportorientierten Lieferanten unterstützt. Wichtige Akteure wie Anderson Hay & Grain Inc., Al Dahra ACX Global Inc., Standlee Premium Products LLC, Green Prairie International, Border Valley Trading, Cubeit Hay Company, Haykingdom Inc., Bailey Farms, Knight Ag Sourcing und Alfalfa Monegros SL erweitern die Verarbeitungskapazitäten, Logistikfähigkeiten und wertschöpfende Formate wie Pellets und gepresste Ballen. Nordamerika führte 2024 mit einem Anteil von 34,6 %, unterstützt durch großflächige Milch- und Rindfleischproduktion sowie Exporte nach Asien und in den Nahen Osten. Der asiatisch-pazifische Raum machte 28,9 % aus und wird als die am schnellsten wachsende Region beschrieben, was mit dem Wachstum der kommerziellen Viehzucht und der Importnachfrage nach hochwertigem Futter verbunden ist.
Einblicke in den Alfalfa-Markt
- Der Alfalfa-Markt wurde 2024 mit 24.208,6 Millionen USD bewertet und soll bis 2032 38.294,58 Millionen USD erreichen, mit einer Wachstumsrate von 5,9 % im Prognosezeitraum.
- Die Nachfrage wird durch den Einsatz von proteinreichem Futter in der Milch- und Rindfleischproduktion, einen verstärkten Fokus auf Futtereffizienz und eine breitere Akzeptanz in kommerziellen Viehdiäten unterstützt. Wiederkäuer machten 2024 58,3 % der Nachfrage aus, was auf die Konzentration des Marktes auf Fütterungssysteme für Rinder, Schafe und Ziegen hinweist.
- Zu den Trends gehören eine höhere Akzeptanz von wertschöpfenden Formaten wie Pellets und Würfeln, ein verstärkter Einsatz von getrocknetem Heu in Exportlieferketten und Prozessverbesserungen bei der Ballenpressung, Lagerung und Handhabung, die die Qualitätskonsistenz und Logistikeffizienz verbessern können.
- Der Wettbewerb umfasst Verarbeiter und Exporteure, die Kapazitäten und Infrastruktur erweitern, darunter Anderson Hay & Grain Inc., Al Dahra ACX Global Inc., Standlee Premium Products LLC, Green Prairie International und Border Valley Trading, unterstützt durch Partnerschaften und langfristige Lieferverträge.
- Nordamerika führte 2024 mit einem Anteil von 34,6 %, gefolgt von Asien-Pazifik (28,9 %), Europa (23,8 %), Lateinamerika (7,6 %) und Naher Osten & Afrika (5,1 %). Die regionalen Anteile spiegeln Unterschiede in der Viehintensität, der Verfügbarkeit von heimischem Futter und der Abhängigkeit von Importen wider.
Analyse der Marktsegmentierung von Alfalfa:
Nach Typ
Heuballen machten 2024 46,8% des Marktes aus. Dieser Anteil ist auf die starke Nachfrage von Milch- und Fleischproduzenten, etablierte Handhabungspraktiken und die Eignung für den Massentransport innerhalb traditioneller Futtermittellieferketten zurückzuführen. Pellets wachsen, da kommerzielle Betriebe kompakte Formate übernehmen, die eine konsistentere Futtereinbeziehung und eine längere Haltbarkeit unterstützen. Würfel gewinnen an Bedeutung in Pferde- und Spezialviehprogrammen, bei denen Handhabungskomfort und Portionierung Priorität haben. Andere Formate, einschließlich gehackt und Mahlzeit, erweitern sich mit der breiteren Nutzung von Rationsformulierung und Präzisionsfütterungspraktiken.
- Zum Beispiel umfasst die Nutrena-Linie von Cargill alfalfa-basierte pelletierte Futtermittel, die auf einen gleichmäßigeren Protein- und Fasergehalt und eine verbesserte Lagerstabilität für größere Betriebe ausgerichtet sind.
Nach Viehbestand
Wiederkäuer machten 2024 58,3% des Marktes aus. Dies spiegelt die Eignung von Alfalfa für Rationen wider, die sowohl Protein als auch effektive Fasern für die Pansenfunktion erfordern und Milch- und Fleischsysteme sowie Schaf- und Ziegenproduktion unterstützen. Die Nachfrage wird durch die Expansion der Milch- und Fleischproduktion in Teilen Asiens, Lateinamerikas und des Nahen Ostens unterstützt. Geflügel bleibt kleiner, entwickelt sich jedoch in Spezialsystemen, in denen Futtermischungen verwendet werden. Die Nachfrage nach anderem Vieh wird durch diversifizierte Fütterungsanwendungen innerhalb gemischter Landwirtschaftssysteme unterstützt.
• Zum Beispiel beschreiben das U.S. Dairy Forage Research Center und Materialien der University of Wisconsin häufig Alfalfa als einen zentralen Futterbestandteil in hochproduzierenden Milchviehrationen aufgrund seiner effektiven Faser- und Pansen-abbaubaren Proteineigenschaften.
Wichtige Wachstumstreiber des Alfalfa-Marktes
Steigende Nachfrage nach proteinreichem Viehfutter
Die Nachfrage nach Alfalfa wird hauptsächlich durch seine Rolle als protein- und faserreiches Futter in Milch-, Fleisch- und kleinen Wiederkäuerrationen unterstützt. Kommerzielle Viehbetriebe verwenden häufig Alfalfa, um Produktivitätsergebnisse wie Milchleistung und Futterverwertung zu unterstützen, insbesondere dort, wo Rationsausgleich und konsistente Futterqualität Priorität haben. Die Expansion intensiver Milch- und Viehsysteme in Teilen Asiens, des Nahen Ostens und Lateinamerikas unterstützt ebenfalls die Nachfrage. Die Einführung wird weiter durch Verbesserungen in Anbau- und Handhabungspraktiken unterstützt, die den Ertrag steigern und die Qualität stabilisieren können, einschließlich Bewässerungsverbesserungen und Saatgutverbesserungen. Der Umfang der Produktivitätsgewinne hängt jedoch vom Rationsdesign, der Futterqualität und der lokalen Futterökonomie ab.
- Zum Beispiel werden in einigen Produktionsregionen neuere Sorten mit verbesserter Trockenheitstoleranz und Schädlingsresistenz eingeführt, und Präzisionspraktiken wie GPS-gestützte Bewässerung und variabler Nährstoffmanagement werden verwendet, um die Futterqualität und Ressourceneffizienz zu stabilisieren.
Erweiterung des exportorientierten Handels mit Heu und Futter
- Die Exportnachfrage unterstützt das Marktwachstum, wo Regionen mit Futterdefizit aufgrund von Land- und Wasserbeschränkungen auf importiertes Futter angewiesen sind. Importeure in Ostasien und den Golfmärkten beziehen häufig hochwertiges Alfalfa aus etablierten Produktionsregionen, um die expandierenden Milch- und Viehwirtschaften zu unterstützen. Investitionen in Dehydration, Verdichtung und Containerlogistik können die Versandeffizienz und die Qualitätserhaltung verbessern. Langfristige Lieferverträge und die Nachfrage nach Pellets und Würfeln unterstützen ebenfalls die Handelsströme. Gleichzeitig bleiben Exporte den Frachtkosten, Hafenbeschränkungen und politischen Änderungen ausgesetzt, die Preis und Verfügbarkeit beeinflussen können. Zum Beispiel sind Beschränkungen der inländischen Wassernutzung in Teilen Asiens mit einer anhaltenden Abhängigkeit von importiertem Alfalfa aus den Vereinigten Staaten und anderen Herkunftsländern für großangelegte Milchbetriebe verbunden.
Verschiebung hin zu nachhaltigen und regenerativen Landwirtschaftssystemen
Der Anbau von Alfalfa kann mit regenerativen Praktiken in Einklang stehen, da die Pflanze Stickstoff bindet und in Fruchtfolgen verwendet wird, um die Bodenstruktur und die langfristige Produktivität zu unterstützen. Diese Eigenschaften können die Abhängigkeit von synthetischen Stickstoffinputs in einigen Anbausystemen verringern und die Ziele der Bodengesundheit unterstützen. Trockenheitstolerante Sorten und effizientere Bewässerungspraktiken können die Eignung in semiariden Regionen stärken, obwohl die Abhängigkeit von Bewässerung in vielen Produktionsgebieten eine Einschränkung bleibt. Politische Anreize und an Nachhaltigkeit gebundene Anforderungen in der Lieferkette können die Akzeptanz erhöhen, insbesondere dort, wo Rückverfolgbarkeit und Umweltansprüche die Beschaffungsentscheidungen beeinflussen.
Schlüsseltendenzen und Chancen im Alfalfa-Markt
Steigende Akzeptanz von wertschöpfenden und verarbeiteten Alfalfa-Produkten
Wertschöpfende Formate wie Pellets, Würfel und dehydrierte Mahlzeiten gewinnen an Anteil, da kommerzielle Farmen und Futtermittelhersteller auf gleichbleibende Qualität, Lagereffizienz und reduzierte Handhabungsverluste setzen. Verbesserungen in der Verarbeitung können helfen, Nährstoffe zu erhalten und die Produktstabilität für Exportmärkte zu verbessern. Auch die Segmente Pferde und Spezialvieh unterstützen die Nachfrage nach standardisierten, portionierbaren Produkten. Dieser Trend ermöglicht es Verarbeitern, Einnahmen zu diversifizieren und die Abhängigkeit von Preisschwankungen bei Heu in großen Mengen zu verringern, obwohl die Wirtschaftlichkeit der Verarbeitung von Energiekosten, Geräteeinsatz und Zugang zu zuverlässigen Rohstoffquellen abhängt.
- Zum Beispiel produziert Standlee Premium Western Forage Alfalfa-Pellets und -Würfel, die auf kontrollierte Partikelgröße und gleichmäßigere Nährstoffprofile für Anwendungen bei Pferden und Vieh ausgerichtet sind.
Chancen in der präzisen Fütterung und aufstrebenden Viehmärkten
Die Akzeptanz der präzisen Fütterung unterstützt eine strukturiertere Nutzung von Alfalfa innerhalb von Rationsoptimierungsprogrammen, insbesondere dort, wo Produzenten datengestützte Formulierungen verwenden, um Leistung zu erzielen und Abfall zu reduzieren. Aufstrebende Viehkategorien wie Ziegen und Schafe sowie Nischensegmente wie die hochwertige Pferdefütterung können eine zusätzliche Nachfrage nach spezialisierten Formaten und hochwertigem Futter schaffen. In Entwicklungsmärkten können Projekte, die darauf abzielen, die Produktivität von Kleinbauern zu verbessern, die Nutzung von Futter ausweiten, wo Bewässerung, agronomische Unterstützung und Marktzugang angesprochen werden.
- Zum Beispiel haben FAO und nationale Erweiterungsinitiativen Programme dokumentiert, die verbesserte Futtermittel, einschließlich Alfalfa, fördern, um die Systeme von Kleinbauern für Schafe und Ziegen aufzuwerten und die Abhängigkeit von zugekauften Konzentraten zu verringern.
Herausforderungen im Alfalfa-Markt
Klimavariabilität und Wasserressourcenbeschränkungen
Dürre, unregelmäßige Niederschläge und sinkende Grundwasserstände können den Ertrag reduzieren und die Variabilität der Futterqualität erhöhen. In bewässerungsabhängigen Regionen können steigende Wasserkosten und strengere Vorschriften die Anbaufläche begrenzen oder die Produktionskosten erhöhen. Hitzestress und saisonale Schwankungen können auch das Protein- und Faserverhältnis beeinflussen, was zu Inkonsistenzen für Verarbeiter und Exporteure führt. Produzenten setzen zunehmend auf dürretolerante Sorten und effiziente Bewässerungssysteme, aber diese Maßnahmen können den Kapital- und Betriebsaufwand erhöhen.
Preisvolatilität und Handelsabhängigkeitsrisiken
Die Preisgestaltung ist empfindlich gegenüber Frachtkosten, Währungsbewegungen und Änderungen der Handelspolitik, die die Exportwettbewerbsfähigkeit und die Kaufentscheidungen der Importeure beeinflussen. Logistikstörungen können die Zuverlässigkeit der Versorgung verringern, und der Wettbewerb durch alternative Futtermittel oder pflanzliche Proteinquellen kann zunehmen, wenn die Luzernepreise steigen. Geopolitische Risiken, Hafenstaus und Versandbeschränkungen können die Lieferpläne und das Betriebskapital beeinflussen. Als Reaktion darauf diversifizieren Marktteilnehmer häufig die Zielmärkte, erhöhen die Verarbeitungsflexibilität und stärken die Vertragsstrukturen, obwohl diese Maßnahmen externe Schocks möglicherweise nicht vollständig ausgleichen können.
Regionale Analyse des Luzernemarktes
Nordamerika
Nordamerika hielt 2024 einen Marktanteil von 34,6 %, unterstützt durch große Milch- und Rindfleischsektoren, etablierte Futtermanagementpraktiken und bedeutende Exportvolumina nach Asien und in den Nahen Osten. Die Nachfrage wird durch Verarbeitungs- und Logistikkapazitäten gestützt, die Premium-Heu und verarbeitete Formate wie Pellets unterstützen. Nachhaltigkeits- und Rotationspraktiken fördern ebenfalls den Anbau, während die Einführung von Bewässerungs-, Ballenpress- und Lagertechnologien die Qualitätskonsistenz verbessern kann.
Europa
Europa machte 2024 23,8 % aus, unterstützt durch etablierte Milchproduktion, Futterqualitätsanforderungen und strukturierte Produktionssysteme in Ländern wie Frankreich, Spanien und Italien. Nachhaltigkeitsorientierte Reformen und Rotationspraktiken unterstützen die Integration von Luzerne in einige Anbausysteme. Allerdings können Klimaschwankungen und Landnutzungsbeschränkungen die Produktion beeinflussen, was die Bedeutung von Ertrags- und Wassereffizienzverbesserungen erhöht.
Asien-Pazifik
Asien-Pazifik repräsentierte 2024 28,9 % und wird als die am schnellsten wachsende Region beschrieben. Die Nachfrage steht im Zusammenhang mit der Expansion kommerzieller Milch- und Viehbetriebe und der anhaltenden Abhängigkeit von Importen in mehreren Märkten aufgrund begrenzter inländischer Futterressourcen. Die Einführung von Pellets und Würfeln in integrierten Futterprogrammen unterstützt das Wachstum, und Verbesserungen in der Vertriebs- und Lagerinfrastruktur können die Durchdringung von hochwertigeren Futterprodukten erhöhen.
Lateinamerika
Lateinamerika hielt 2024 einen Anteil von 7,6 %, unterstützt durch die Expansion in Rindfleisch- und Milchsystemen und die schrittweise Einführung verbesserter Futterpraktiken. Das Wachstum wird durch Klimaschwankungen, ungleichmäßige Mechanisierung und den Wettbewerb durch alternative Futterpflanzen in einigen Gebieten moderiert. Investitionen in Bewässerungseffizienz, Saatgutentwicklung und exportfähige Verarbeitung könnten die langfristige Positionierung verbessern, wo die Wirtschaftlichkeit eine Skalierung unterstützt.
Naher Osten & Afrika
Der Nahe Osten & Afrika machten 2024 5,1 % aus, wobei die Nachfrage in importabhängigen Golfmärkten konzentriert ist, die intensive Milch- und Kamelproduktion unterstützen. Wasserknappheit und Landbeschränkungen begrenzen die heimische Produktion und verstärken die Abhängigkeit von internationalen Lieferanten und langfristigen Handelsbeziehungen. Einige afrikanische Märkte erweitern den Anbau durch Bewässerung und Programme zur Steigerung der Viehproduktivität, aber hohe Logistikkosten und wasserbezogene politische Einschränkungen begrenzen weiterhin die großflächige Produktion.
Alfalfa-Marktsegmentierungen:
Nach Typ
- Heuballen
- Würfel
- Pellets
- Andere
Nach Vieh
- Wiederkäuer
- Pferde
- Geflügel
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Nahe Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft ist mäßig konsolidiert, mit etablierten Verarbeitern, Exporteuren und integrierten Futtermittellieferanten, die in globalen und regionalen Märkten tätig sind. Zu den Hauptakteuren gehören Anderson Hay & Grain Inc., Al Dahra ACX Global Inc., Standlee Premium Products LLC, Green Prairie International, Border Valley Trading, Cubeit Hay Company, Haykingdom Inc., Bailey Farms, Knight Ag Sourcing und Alfalfa Monegros SL. Wettbewerbsstrategien umfassen häufig Investitionen in Dehydrations- und Verdichtungskapazitäten, die Einführung fortschrittlicher Ballenpress- und Lagerpraktiken sowie den Betrieb von qualitätszertifizierten Exportprogrammen. Unternehmen erweitern auch wertschöpfende Formate wie Pellets, Würfel und komprimierte Ballen, um Kunden aus der Milch-, Pferde- und kommerziellen Viehwirtschaft zu bedienen. Partnerschaften mit Distributoren, langfristige Lieferverträge mit importabhängigen Märkten und Investitionen in Logistikzentren unterstützen den Marktzugang. Die Differenzierung beruht zunehmend auf ernährungsbedingter Konsistenz, Rückverfolgbarkeit und Nachhaltigkeitsansprüchen in höherwertigen Segmenten, obwohl die Fähigkeit, solche Ansprüche zu untermauern, von der Datenqualität und dem Umfang der Zertifizierung abhängt.
Analyse der Hauptakteure
- Green Prairie International
- Anderson Hay & Grain Inc.
- Haykingdom Inc.
- Cubeit Hay Company
- Al Dahra ACX Global Inc.
- Standlee Premium Products, LLC
- Bailey Farms
- Alfalfa Monegros SL
- Border Valley Trading
- Knight Ag Sourcing
Jüngste Entwicklungen
Im Dezember 2025 startete DLF North America seine Kampagne „We Love Alfalfa“, die darauf abzielt, die Rolle der Pflanze zu fördern und die Zusammenarbeit in der Branche zu stärken.
Im Oktober 2025 brachte Leaft Foods ein Alfalfa-Protein-Konzentrat (APC) für Tiernahrung auf den Markt und ging eine Vertriebspartnerschaft mit Meateor Pet Food Ingredients New Zealand ein, um den US-Markt zu bedienen, mit einer geplanten Expansion nach Europa im Jahr 2026.
Berichtsabdeckung
Der Bericht analysiert den Markt nach Typ, Viehbestand und Geografie. Er beschreibt die wichtigsten Unternehmen nach Geschäftsfokus und Produktpositionierung und überprüft die Wettbewerbsdynamik, einschließlich Treiber, Einschränkungen und aktueller Trends. Er berücksichtigt auch Marktdynamiken, regulatorischen Kontext und technologische Entwicklungen, die Produktion, Verarbeitung und Vertrieb beeinflussen. Die Analyse diskutiert externe Faktoren und makroökonomische Bedingungen, die die Nachfrage beeinflussen können, und bietet strategische Überlegungen für neue Marktteilnehmer und etablierte Teilnehmer.
Zukunftsausblick
- Es wird erwartet, dass der Markt expandiert, da Viehzüchter den Einsatz von proteinreicherem Futter erhöhen, um die Produktivität von Milch- und Fleischvieh zu unterstützen.
- Es wird erwartet, dass die Exportnachfrage wichtig bleibt, wo Regionen mit Futterdefizit auf Importe angewiesen sind, um das Wachstum von Nutztieren zu unterstützen.
- Pellets, Würfel und dehydrierte Mahlzeiten werden voraussichtlich aufgrund von Handhabungseffizienz, Lagerungsvorteilen und standardisierterer Ernährung an Bedeutung gewinnen.
- Verbesserungen bei der Verarbeitung und Handhabung in Bezug auf Ballendichte, Dehydration und Nährstofferhaltung sollen die Konsistenz der Qualität und die Zuverlässigkeit der Versorgung unterstützen.
- Regenerative und nachhaltigkeitsorientierte Anbaumethoden sollen den Einsatz von Alfalfa in der Fruchtfolge unterstützen, wo Wasser- und Landökonomie dies zulassen.
- Es wird erwartet, dass die Einführung von Präzisionsfütterung die strukturierte Einbeziehung von Alfalfa in kommerzielle Futterrationen erhöht.
- Investitionen in Bewässerungseffizienz und trockenheitstolerante Sorten sollen weiterhin zentral für das Management von Klima- und Wasserrisiken sein.
- Eine Konsolidierung ist möglich, da führende Exporteure ihre Kapazitäten erweitern und langfristige Liefervereinbarungen stärken, obwohl kleinere regionale Anbieter in lokalen Märkten bestehen bleiben könnten.
- Es wird erwartet, dass Spezialnutztiere und hochwertige Pferdenahrung die Nachfrage nach hochwertigeren und verarbeiteten Alfalfa-Formaten unterstützen.
- Handelspolitik, Logistikkapazität und Infrastrukturverbesserungen sollen die globale Zuverlässigkeit der Versorgung und die Preisschwankungen beeinflussen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Luzerne und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Luzerne-Markt voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Alfalfa-Marksegment hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Luzerne-Marktes anheizen?
Wer sind die führenden Unternehmen im Luzerne-Markt?
Welche Region hatte 2024 den größten Anteil am Alfalfa-Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Alfalfa-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Alfalfa-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 24,208.6 Million → 2032: USD 38,294.58 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Alfalfa-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Alfalfa-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Alfalfa-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Alfalfa-Markt Market Drivers
- 3.3 Alfalfa-Markt Market Restraints & Challenges
- 3.4 Alfalfa-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Alfalfa-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Alfalfa-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Alfalfa-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Alfalfa-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Alfalfa-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Alfalfa-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Alfalfa-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Alfalfa-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Alfalfa-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Alfalfa-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Alfalfa-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Alfalfa-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Alfalfa-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Alfalfa-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Alfalfa-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Alfalfa-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Alfalfa-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Alfalfa-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Alfalfa-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
