
Überblick über den Algen-Tintenmarkt:
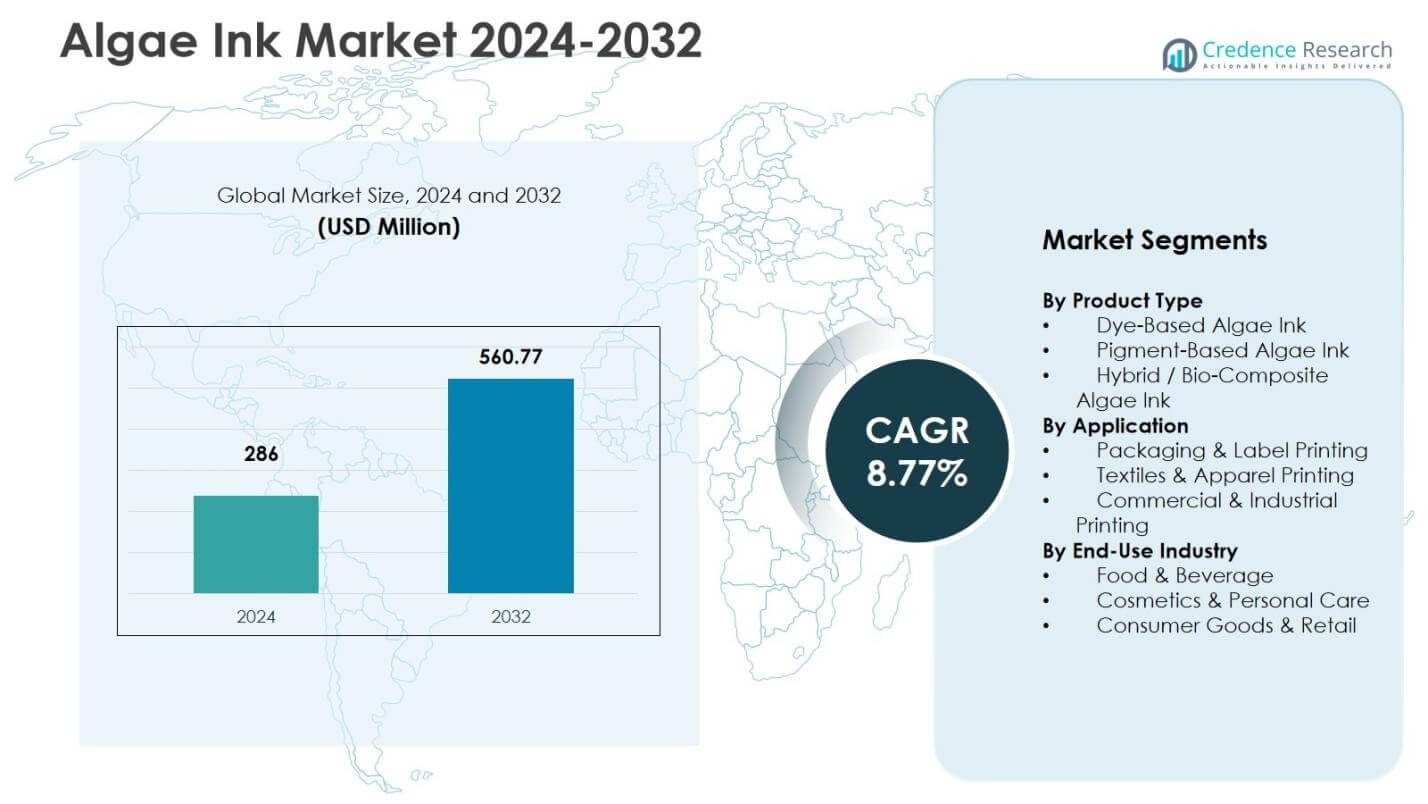
Der Markt für Algen-Tinte wurde 2024 mit 286 Millionen USD bewertet und soll bis 2032 560,77 Millionen USD erreichen, was auf eine CAGR von 8,77 % über den Prognosezeitraum hinweist.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Algen-Tinte 2024 | 286 Millionen USD |
| Algen-Tintenmarkt, CAGR | 8,77% |
| Marktgröße für Algen-Tinte 2032 | 560,77 Millionen USD |
Der Markt umfasst innovationsorientierte Anbieter wie Living Ink Technologies, Nature Coatings, Vollebak, Algix, Green Pigment Labs, BioGraphix, Advanced Algae Solutions, EcoAlgae Print Solutions, Living Carbon Ink und AlgaeTech, die sich auf die Entwicklung von Bio-Pigmenten, die Skalierung der Produktion und die Verbesserung der Tintenleistung für Verpackungen, Textilien und Etikettierungen konzentrieren. Unternehmen expandieren häufig durch Produktentwicklung, nachhaltigkeitsorientierte Partnerschaften und Pilotanwendungen im industriellen Druck. Nordamerika führte 2024 mit einem Anteil von 36,4 %, unterstützt durch die Einführung in Verpackungen und Bekleidungsmarken, gefolgt von Europa und dem asiatisch-pazifischen Raum, wo regulatorischer Fokus und Nachhaltigkeitsprogramme mit wachsendem Interesse an biobasierten Materialien verbunden sind.
Einblicke in den Algen-Tintenmarkt
- Der Markt für Algen-Tinte betrug 2024 286 Millionen USD und wird voraussichtlich bis 2032 560,77 Millionen USD erreichen, mit einem Wachstum von 8,77 % CAGR während des Prognosezeitraums.
- Das Wachstum ist mit der Nachfrage nach biobasierten Druckmaterialien, einer breiteren ESG-Einführung in Verpackungen und Textilien sowie der Aufnahme von pigmentbasierter Algen-Tinte verbunden, die 2024 einen Anteil von 46,2 % ausmachte und sich um Haltbarkeit und Druckstabilität positioniert.
- Trends umfassen die zunehmende Nutzung in Öko-Mode, Premium-Etikettierung und nachhaltigkeitsorientiertem Branding sowie Partnerschaften zwischen Materialinnovatoren und Verpackungsumwandlern, die darauf abzielen, algenbasierte Pigmente zu skalieren.
- Einschränkungen umfassen höhere Produktionskosten, begrenzte großtechnische Fertigungskapazitäten und Herausforderungen bei der Leistungskonsistenz im Vergleich zu herkömmlichen synthetischen Tinten, die die Einführung bei preissensiblen industriellen Nutzern verlangsamen können.
- Nordamerika führte mit einem Anteil von 36,4 % im Jahr 2024, gefolgt von Europa (28,7 %) und dem asiatisch-pazifischen Raum (24,1 %), wo Nachhaltigkeitsprogramme und Wachstum in Textilien und Verpackungen die Einführung unterstützen.
Analyse der Marktsegmentierung für Algen-Tinte:
Nach Produkttyp:
Pigmentbasierte Algen-Tinte machte 2024 einen Anteil von 46,2% aus. Die Nachfrage nach pigmentbasierten Formulierungen ist mit der Farbstabilität, Haltbarkeit und Kompatibilität mit den Anforderungen des kommerziellen Drucks verbunden, einschließlich einer besseren Beständigkeit gegen UV-Strahlung und Feuchtigkeit in einigen Anwendungen. Farbstoffbasierte Algen-Tinte wird häufiger im Kleinserien- und Kreativdruck verwendet, wo Lebendigkeit im Vordergrund steht, während hybride/Bio-Verbundsysteme entwickelt werden, da Lieferanten bestrebt sind, den Bio-Gehalt zu erhöhen und Beschaffungsanforderungen im Zusammenhang mit Kreislaufwirtschafts- oder Nachhaltigkeitszielen zu erfüllen.
- Zum Beispiel vermarktet Living Ink Technologies ALGAE INK™ mit dem ALGAE BLACK™ Pigment und Soja- oder Wasserträgern und behauptet einen Bio-Renewable-Gehalt von 83% für den Offsetdruck auf Anhängeetiketten und Verpackungen, mit einer Positionierung rund um das Tinten-Wasser-Gleichgewicht auf beschichteten Papieren.
Nach Anwendung:
Verpackungs- und Etikettendruck machte 2024 einen Anteil von 51,8% aus. Dieses Segment wird durch die Nachfrage nach druckarmen Druckmaterialien in Lebensmitteln, Kosmetika und Markenverbraucherprodukten unterstützt, die oft mit Unternehmens-ESG-Zielen und Nachhaltigkeitsinitiativen für Verpackungen verbunden sind. Textil- und Bekleidungsdruck folgt, da Marken Algen-basierte Tinten in Eco-Fashion und Naturpigment-Branding testen, während kommerzieller und industrieller Druck ein kleinerer, aber wachsender Bereich in Beschilderungs- und Werbeanwendungen bleibt, wo Nachhaltigkeitsansprüche die Beschaffung beeinflussen.
- Zum Beispiel hat Crocs in Zusammenarbeit mit Living Ink Technologies und EcoEnclose begonnen, Jibbitz-Charmschachteln mit Algen-abgeleiteten Tinten im CMYK-Verfahren ab August 2023 zu bedrucken und dabei erdölbasiertes Carbon Black in der bedruckten Verpackung zu ersetzen.
Nach Endverbraucherindustrie:
Lebensmittel & Getränke führten 2024 mit einem Anteil von 39,5%, was die Einführung in Verpackung und Etikettierung widerspiegelt, wo Marken Nachhaltigkeit und „Clean Label“-Positionierung betonen. Kosmetik & Körperpflege wird als ein wachstumsstärkeres Segment beschrieben, aufgrund von Premium-Branding und Strategien für recycelbare Etiketten, während der Einsatz in Konsumgütern und Einzelhandel mit Verpackungs- und Merchandising-Anwendungen verbunden ist, die die Nachhaltigkeitskommunikation unterstützen sollen. Annahmen über die regulatorische Eignung für lebensmittelkontaktgeeignete Verpackungen hängen von lokalen Vorschriften und spezifischen Tintenformulierungen ab, die je nach Lieferant und Zertifizierung variieren.
Wichtige Wachstumstreiber des Algen-Tintenmarktes
Steigende Nachfrage nach nachhaltigen und biobasierten Drucklösungen Die Einführung wird durch die Bemühungen von Marken und Konvertern unterstützt, die Abhängigkeit von erdölbasierten Pigmenten zu reduzieren und Materialien mit Nachhaltigkeitsverpflichtungen in Einklang zu bringen. Algen-abgeleitete Pigmente werden als umweltfreundlichere Alternativen positioniert, die ESG-Berichterstattung und Markenunterscheidung unterstützen können. Das Verbraucherinteresse an umweltverantwortlicher Verpackung kann die Einführung in bestimmten Kategorien verstärken, obwohl das Ausmaß der Nachfrage je nach Preissensibilität und Leistungsanforderungen variiert.
- Zum Beispiel hat Nikes ISPA-Submarke Living Inks flexografische Algen-Tinte auf einigen Schuhkartons verwendet, die im späten Frühjahr 2024 eingeführt wurden, positioniert als Ersatz für erdölbasiertes Carbon Black, während die schwarzen Farbspezifikationen erfüllt werden.
Wachsende Einführung in Verpackungs- und Etikettierungsanwendungen
Verpackung und Etikettierung sind zentrale Nachfragebereiche, da sie hohe Druckvolumina mit sichtbaren Botschaften zur Markennachhaltigkeit kombinieren. Die Akzeptanz wird unterstützt, wenn Algen-Tinten mit wasserbasierten Systemen kompatibel sind und wenn Verarbeiter die Laufbarkeit, Trocknung und Haltbarkeit auf den Zielsubstraten validieren können. Der regulatorische Druck auf Verpackungsabfälle und Unternehmensverpflichtungen zu recycelbaren oder kompostierbaren Materialien kann das Interesse an biobasierten Tinten erhöhen, obwohl Wechselentscheidungen auch von Kosten, Verfügbarkeit und Zertifizierungsbereitschaft abhängen.
- Zum Beispiel verwendet Patagonia die Algen-Tinte von Living Ink auf Verpackungen und Anhängeetiketten und positioniert sie als biobasierte Option, die mit Offsetdruck und wässrigen Beschichtungen kompatibel ist.
Technologische Fortschritte bei der Bio-Pigment-Extraktion und Tintenformulierung
F&E in Algenkultivierung, Pigmentextraktion und Tintenformulierung zielt darauf ab, Leistungslücken zu konventionellen Tinten zu verringern. Fortschritte in der Viskositätskontrolle, Stabilität und Kompatibilität mit Drucksystemen können die Anwendbarkeit auf Hochgeschwindigkeitsdruck und Textilien erweitern. Hybridsysteme können die Haltbarkeit verbessern und das erreichbare Farbspektrum erweitern, aber die Skalierung bleibt abhängig von Investitionen in die Fertigung, Prozesserträgen und Konsistenzkontrollen.
Wichtige Trends & Chancen im Algen-Tintenmarkt
Erweiterung in Mode-, Textildruck- und Öko-Branding-Anwendungen
Textilien und Bekleidungsmarken erweitern die Anwendungsfälle, angetrieben durch die Positionierung in der Öko-Mode und das Interesse an natürlichen Pigmentalternativen. Kooperationen zwischen Bekleidungsmarken und Bio-Tinten-Entwicklern können den Markteintritt durch limitierte Auflagen und Markenstorytelling beschleunigen, wobei eine breitere Skalierung von Farbkonstanz, Waschechtheit und Kosten abhängt.
Zum Beispiel hat der portugiesische Hersteller SILSA OEKO-TEX-zertifizierte Algen-Tinte in Textilsiebdruck-Kollektionen verwendet, die rund um regenerierte Baumwolle und biobasierte schwarze Pigmente aus Algenabfallströmen positioniert sind.
Strategische Partnerschaften, kommerzielle Pilotprojekte und Skalierung von grünen Druckökosystemen
Partnerschaften und Pilotprojekte sind ein üblicher Weg, um die Leistung zu validieren, Vertrauen bei Verarbeitern aufzubauen und wiederkehrende Nachfrage zu sichern. Skalierungsmöglichkeiten nehmen zu, wenn Lieferanten in die Bio-Fertigungskapazität investieren und Leistungstests für verschiedene Substrate und Druckmethoden standardisieren. Im Laufe der Zeit wird sich der Wettbewerb wahrscheinlich auf konsistente Versorgung, Kostenreduktion und verifizierte Lebenszyklusauswirkungen verlagern, da Nachhaltigkeitsansprüche stärker geprüft werden.
- Zum Beispiel hat die Trimco Group mit Living Ink bei Algen-Tinten-Druck für Anhängeetiketten zusammengearbeitet und die Integration in die Produktion von Merchandising-Etiketten demonstriert, während Algen-Biomasse-Abfälle als Input verwendet werden.
Wichtige Herausforderungen im Algen-Tintenmarkt
Hohe Produktionskosten und begrenzte großflächige Fertigungsinfrastruktur Höhere Kosten im Vergleich zu konventionellen Tinten bleiben ein zentrales Hindernis, bedingt durch Inputs für die Algenkultivierung, Pigmentextraktionsschritte und kleinere Produktionsmaßstäbe. Begrenzte industrielle Kapazitäten können auch die Zuverlässigkeit der Versorgung und die Preisgestaltung für große Verarbeiter einschränken. Bis die Kostenwettbewerbsfähigkeit verbessert und die Lieferketten reifen, könnte die Einführung eher auf Premium-Branding und Pilotprogramme konzentriert bleiben als auf breite Commodity-Verpackungen.
Farbpalette, Leistungskonsistenz und Marktbewusstseinsbeschränkungen
Leistungskonsistenz und Farbbereich sind häufige Einschränkungen, insbesondere für Anwendungen, die enge Markenfarbtoleranzen, UV-Beständigkeit und Wiederholbarkeit über verschiedene Substrate erfordern. Einige Benutzer könnten Algen-Tinten als Lösungen im Frühstadium betrachten, was die Bedeutung von Zertifizierungen, Tests durch Dritte und transparenten Leistungsdaten erhöht. Eine breitere Akzeptanz hängt wahrscheinlich von standardisierten Spezifikationen, Anwendungshinweisen und der Vertrautheit der Konverter ab.
Regionale Analyse des Algen-Tinten-Marktes
Nordamerika
Nordamerika hatte 2024 einen Anteil von 36,4 %, unterstützt durch die Einführung in nachhaltige Verpackungen, Premium-Etikettierung und markengeführte Bekleidungsprogramme. Die Marktentwicklung ist mit der Verfügbarkeit von Innovationsökosystemen für Materialien, Partnerschaften mit Konvertern und stärkerer unternehmerischer ESG-Aktivität verbunden, insbesondere in den Vereinigten Staaten.
Europa
Europa hielt 2024 einen Anteil von 28,7 %, unterstützt durch Umweltvorschriften, Initiativen zur Kreislaufwirtschaft und einen höheren Schwerpunkt auf nachhaltigen Verpackungseingaben. Die Akzeptanz wird durch die Zusammenarbeit zwischen Druckern, Verpackungskonvertern und Materialentwicklern verstärkt, wobei die Nachfrage sich auf Etikettierung und gebrandete Konsumgüter konzentriert, bei denen die Einhaltung von Nachhaltigkeitsstandards ein Beschaffungsfaktor ist.
Asien-Pazifik
Asien-Pazifik hatte 2024 einen Anteil von 24,1 % und ist aufgrund großer Verpackungs- und Textilfertigungsbasen sowie steigender Nachhaltigkeitsverpflichtungen von Marken als schnell wachsende Region positioniert. Regierungsinitiativen zur Förderung biobasierter Materialien können die Akzeptanz unterstützen, während die Skalierung von der Validierung durch lokale Konverter und Kosten-Leistungs-Abwägungen in Anwendungen mit hohem Volumen abhängt.
Lateinamerika
Lateinamerika hielt 2024 einen Anteil von 6,2 %, wobei die Akzeptanz als allmählich beschrieben wird und sich auf nachhaltigkeitsorientierte Verpackungsinitiativen konzentriert. Das Wachstum ist mit markengeführten Öko-Verpackungsprogrammen und Partnerschaften mit internationalen Lieferanten verbunden, während die industrielle Durchdringung durch Kosten und Verfügbarkeit der Versorgung begrenzt bleibt.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika hatte 2024 einen Anteil von 4,6 %, was die frühe Akzeptanz in Premium-Verpackungen, Kosmetiketikettierung und Nischenanwendungen im Textilbereich widerspiegelt. Das Wachstum wird durch Nachhaltigkeitsinitiativen in Märkten wie den VAE, Saudi-Arabien und Südafrika unterstützt, während eine breitere Skalierung durch begrenzte lokale Lieferketten und ungleichmäßige Konverterbereitschaft eingeschränkt wird.
Segmentierungen des Algen-Tinten-Marktes:
Nach Produkttyp
- Farbstoffbasierte Algen-Tinte
- Pigmentbasierte Algen-Tinte
- Hybride / Biokomposit-Algen-Tinte
Nach Anwendung
- Verpackungs- & Etikettendruck
- Textil- & Bekleidungsdruck
- Kommerzieller & industrieller Druck
Nach Endverbrauchsindustrie
- Lebensmittel & Getränke
- Kosmetik & Körperpflege
- Konsumgüter & Einzelhandel
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Die Wettbewerbslandschaft umfasst spezialisierte Startups und Materialinnovatoren wie Living Ink Technologies, Nature Coatings, Vollebak, Algix, Green Pigment Labs, BioGraphix, Advanced Algae Solutions, EcoAlgae Print Solutions, Living Carbon Ink und AlgaeTech. Der Wettbewerb konzentriert sich auf Pigmentleistung, Kompatibilität mit kommerziellen Drucksystemen, Kosten- und Skalierungsbereitschaft sowie die Fähigkeit, die Kundenvalidierung mit Testdaten und Zertifizierungen zu unterstützen. Partnerschaften mit Verpackungsherstellern, Bekleidungsmarken und Lieferanten nachhaltiger Materialien sind ein primärer Kommerzialisierungsweg, insbesondere für Pilotprojekte und markenorientierte Verpackungsübergänge. Mit wachsender Akzeptanz wird die Differenzierung zunehmend von der Zuverlässigkeit der Versorgung, der nachgewiesenen Leistung auf verschiedenen Substraten und überprüfbaren Lebenszyklus-Impact-Behauptungen abhängen.
Analyse der Hauptakteure
- Living Ink Technologies
- Nature Coatings
- Vollebak
- Advanced Algae Solutions
- Living Carbon Ink
- EcoAlgae Print Solutions
- BioGraphix
- Green Pigment Labs
- Algix
- AlgaeTech
Neueste Entwicklungen
- Im Dezember 2025 kündigte Ryonet eine exklusive Vertriebspartnerschaft mit Living Ink Technologies für Screen ALGAE INK an, positioniert als kohlenstoffnegatives schwarzes Druckfarbe für den Siebdruck.
- Im Dezember 2025 kündigte Living Ink Technologies eine Partnerschaft mit Ryonet an, um Algae Ink™ in den USA für Siebdruckanwendungen über ScreenPrinting.com zu vertreiben.
- Im November 2025 nahm Living Ink Technologies am Grow-NY Food and AgTech Startup-Wettbewerb teil, um seinen Ansatz zur Umwandlung von Abfall in Wertstoff-Biopigmente vorzustellen und industrielle Partnerschaften zu verfolgen.
- Im August 2025 ging Crocs eine Partnerschaft mit Living Ink Technologies ein, um Einzelhandelsverpackungen mit Algae Ink™ in CMYK für Jibbitz™-Charmboxen zu lancieren, positioniert als kommerzielle Vollfarbanwendung, die erdölbasiertes Carbon Black ersetzt.
Berichtsabdeckung
Der Forschungsbericht analysiert den Markt nach Produkttyp, Anwendung, Endverbrauchsindustrie und Geografie. Er stellt führende Teilnehmer nach Produktansatz und Kommerzialisierungsstrategie vor und überprüft Treiber, Einschränkungen und Markttrends. Er berücksichtigt auch den regulatorischen Kontext und technologische Entwicklungen, die die Einführung beeinflussen, sowie externe Faktoren, die die Nachfrage beeinflussen können. Der Bericht enthält strategische Überlegungen sowohl für neue Marktteilnehmer als auch für etablierte Anbieter, die in nachhaltigen Druckmaterialien tätig sind.
Zukunftsausblick
- Der Markt wird voraussichtlich expandieren, da Nachhaltigkeitsverpflichtungen und die Einführung kohlenstoffarmer Materialien in Verpackungen und Textilien zunehmen.
- Es wird erwartet, dass sich Investitionen in Forschung und Entwicklung auf die Verbesserung der Farbpalette, Haltbarkeit und Druckleistung konzentrieren, um Lücken im Vergleich zu synthetischen Tinten zu verringern.
- Partnerschaften zwischen Tintenentwicklern, Konvertern und Marken werden voraussichtlich wichtig bleiben für Validierung und Skalierung.
- Regulatorische und Beschaffungstrends hin zu Materialien mit geringerer Auswirkung werden voraussichtlich die Nachfrage in der Etikettierung und Markenverpackung unterstützen.
- Anwendungen in Bekleidung und Textilien werden voraussichtlich wachsen, wo Algen-Tinten die Anforderungen an Waschbeständigkeit und Farbkonstanz erfüllen.
- Kapazitätserweiterungen und Prozessverbesserungen werden voraussichtlich notwendig sein, um Kosten zu senken und die Zuverlässigkeit der Versorgung zu verbessern.
- Die Marktakzeptanz wird voraussichtlich durch Zertifizierungen, Pilotprojekte und klarere Leistungs- und Lebenszykluseinflussnachweise verbessert.
- Hybride Bio-Verbundformulierungen werden voraussichtlich wachsen, da Lieferanten Leistungsanforderungen mit Bio-Inhaltszielen ausbalancieren.
- Das Wachstum in Europa und im asiatisch-pazifischen Raum wird voraussichtlich durch politische Fokussierung und Fertigungsmaßstab unterstützt, vorbehaltlich der Kostenwettbewerbsfähigkeit.
- Die wettbewerbliche Differenzierung wird sich voraussichtlich hin zu verifiziertem Lebenszykluseinfluss, zuverlässiger Versorgung und anwendungsspezifischem Leistungsnachweis verschieben.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Algenfarbe und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Algen-Tinte voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Algenfarbmarktes hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Algen-Tintenmarktes antreiben?
Wer sind die führenden Unternehmen im Algen-Tintenmarkt?
Welche Region hatte 2024 den größten Anteil am Algen-Tintenmarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Algen-Tintenmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Algen-Tintenmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 286 Million → 2032: USD 560.77 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Algen-Tintenmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Algen-Tintenmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Algen-Tintenmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Algen-Tintenmarkt Market Drivers
- 3.3 Algen-Tintenmarkt Market Restraints & Challenges
- 3.4 Algen-Tintenmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Algen-Tintenmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Algen-Tintenmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Algen-Tintenmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Algen-Tintenmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Algen-Tintenmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Algen-Tintenmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Algen-Tintenmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Algen-Tintenmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Algen-Tintenmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Algen-Tintenmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Algen-Tintenmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Algen-Tintenmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Algen-Tintenmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Algen-Tintenmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Algen-Tintenmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Algen-Tintenmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Algen-Tintenmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Algen-Tintenmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Algen-Tintenmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
