
Marktübersicht
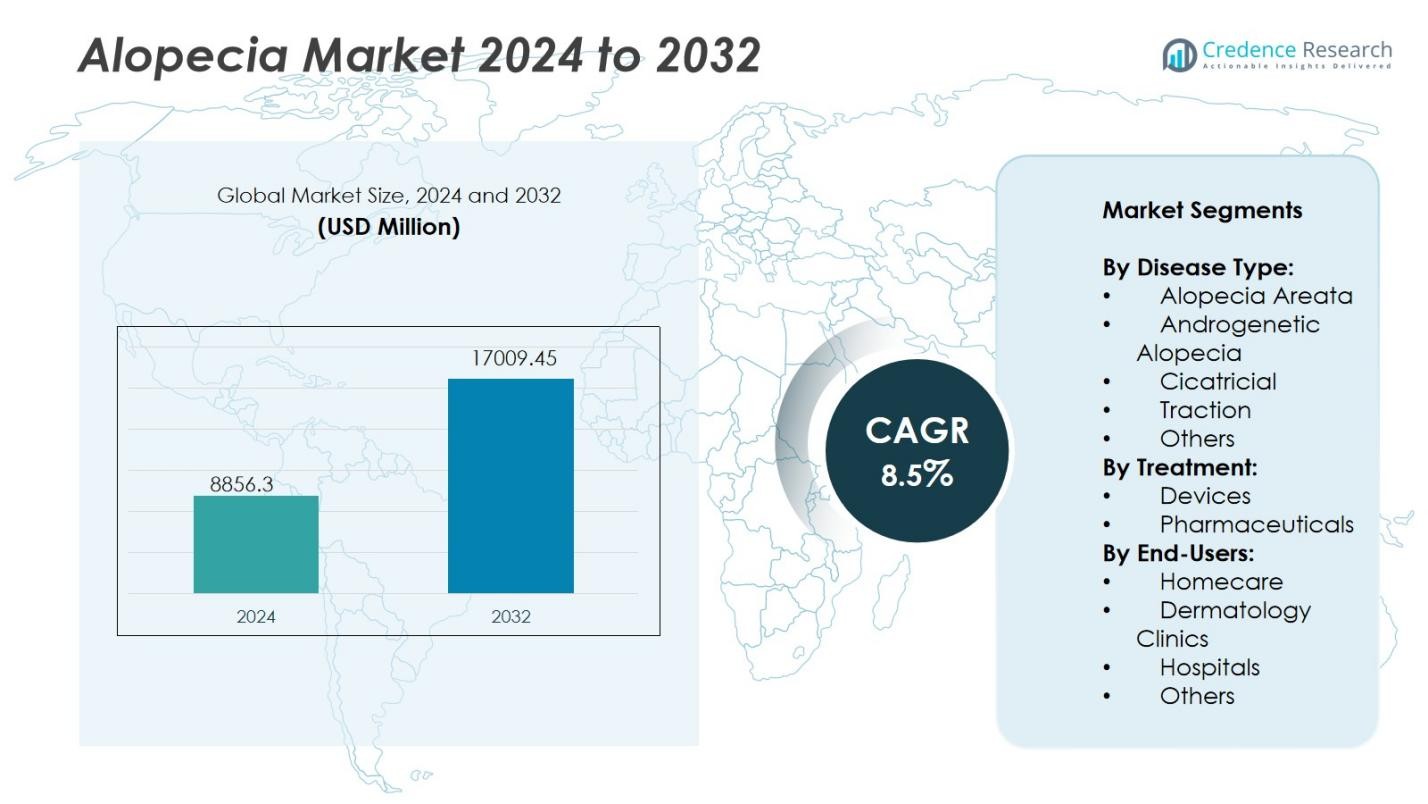
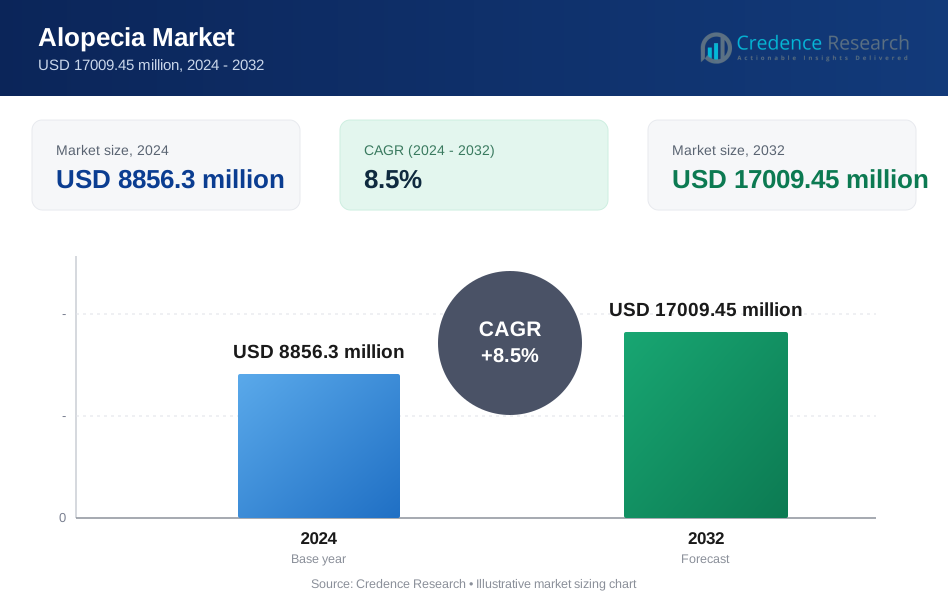
Die globale Alopecia-Marktgröße wurde im Jahr 2024 auf 8.856,3 Millionen USD geschätzt und soll bis 2032 17.009,45 Millionen USD erreichen, was einer jährlichen Wachstumsrate (CAGR) von 8,5 % während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Alopecia-Marktgröße 2024 | USD 8.856,3 Millionen |
| Alopecia-Markt, CAGR | 8,5% |
| Alopecia-Marktgröße 2032 | USD 17.009,45 Millionen |
Die Wettbewerbslandschaft des Alopecia-Marktes wird von wichtigen Akteuren wie AbbVie Inc., Allergan, Lupin, Sanofi, Cipla Inc., Bayer AG, Merck & Co. Inc., Eli Lilly and Company, Mylan N.V., GlaxoSmithKline, Abbott und F. Hoffmann-La Roche Ltd. geprägt. Diese Unternehmen führen den Markt durch Innovationen in pharmazeutischen Therapien, Biologika und nicht-invasiven Behandlungsgeräten an. Sie erweitern die klinische Forschung für JAK-Inhibitoren, Stammzelltherapien und peptidbasierte Formulierungen, um die Behandlungseffizienz zu verbessern. Nordamerika bleibt die führende Region mit einem Marktanteil von 38 % im Jahr 2024, unterstützt durch eine fortschrittliche Gesundheitsinfrastruktur, hohes Bewusstsein für Behandlungen und starke F&E-Aktivitäten in den USA und Kanada.
Markteinblicke
- Der globale Alopecia-Markt wurde im Jahr 2024 auf 8.856,3 Millionen USD geschätzt und soll bis 2032 45 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 8,5 % während des Prognosezeitraums.
- Steigende Fälle von androgenetischer Alopezie und zunehmendes Bewusstsein für frühzeitige Behandlung treiben die Marktnachfrage an, unterstützt durch verbesserten Zugang zu dermatologischer Versorgung und fortschrittlichen Behandlungsoptionen.
- Zu den wichtigsten Trends gehören die zunehmende Nutzung von JAK-Inhibitoren, Stammzelltherapie und Lasergeräten für den Heimgebrauch, die effektive, nicht-invasive Behandlungsoptionen für Patienten bieten.
- Der Markt ist wettbewerbsintensiv, wobei führende Akteure wie AbbVie, Allergan, Bayer AG, Merck & Co. Inc. und Sanofi sich auf Produktinnovationen, F&E und strategische Kooperationen konzentrieren, um die globale Reichweite zu erweitern.
- Regional führt Nordamerika mit einem Marktanteil von 38 %, gefolgt von Europa mit 27 % und dem asiatisch-pazifischen Raum mit 22 %, während das Pharmasegment aufgrund der hohen Akzeptanz von topischen und oralen Behandlungen einen dominanten Anteil von 65 % hält.
 Marktsegmentierungsanalyse:
Nach Krankheitsart:
Der Alopecia-Markt ist in Alopecia Areata, Androgenetische Alopezie, Cicatricial, Traction und Andere unterteilt. Androgenetische Alopezie dominiert das Segment und macht über 42 % des gesamten Marktanteils im Jahr 2024 aus. Ihre starke Prävalenz bei Männern und Frauen und die zunehmende Akzeptanz fortschrittlicher therapeutischer Optionen wie Minoxidil und Finasterid treiben das Segmentwachstum an. Erhöhtes Bewusstsein für frühzeitige Behandlung und steigende ästhetische Bedenken unterstützen weiterhin ihre Dominanz. Unterdessen wird erwartet, dass Alopecia Areata aufgrund der expandierenden F&E in Autoimmunbehandlungsansätzen ein bemerkenswertes Wachstum zeigt.
Zum Beispiel initiierte Nektar Therapeutics im Jahr 2024 eine Phase-2b-Studie für Rezpegaldesleukin, ein neuartiges Biologikum, das auf Funktionsstörungen des Immunsystems bei Patienten mit schwerer Alopecia Areata abzielt.
Nach Behandlung:
Basierend auf der Behandlung wird der Markt in Geräte und Pharmazeutika unterteilt. Das Segment Pharmazeutika führt mit einem Marktanteil von 65 % im Jahr 2024, angetrieben durch die breite Verfügbarkeit von topischen, oralen und injizierbaren Formulierungen. Die steigende Nachfrage nach von der FDA zugelassenen Medikamenten, wie JAK-Inhibitoren und Kortikosteroiden, unterstützt die Expansion in diesem Segment. Zunehmende Verschreibungsraten von Dermatologen und neue klinische Studien für zielgerichtete Therapien stärken weiterhin den Verkauf von Pharmazeutika. Im Gegensatz dazu gewinnt das Gerätesegment, einschließlich Lasersystemen, an Aufmerksamkeit für nicht-invasive und heimische Behandlungsanwendungen.
Zum Beispiel erhielt Sun Pharmas oraler JAK-Inhibitor Leqselvi im Juli 2024 die FDA-Zulassung für schwere Alopecia Areata, was einen wichtigen Fortschritt in den zielgerichteten Therapien darstellt.
Nach Endnutzern:
Die Endnutzersegmentierung umfasst Heimversorgung, Dermatologiekliniken, Krankenhäuser und andere. Dermatologiekliniken dominieren mit einem Marktanteil von 48 % im Jahr 2024, was auf spezialisierte Diagnostikeinrichtungen und professionelle Behandlungsanleitungen zurückzuführen ist. Patienten bevorzugen Kliniken für fortgeschrittene Haarwiederherstellungsverfahren, PRP-Therapien und Laserbehandlungen mit höherer Wirksamkeit. Die Verfügbarkeit erfahrener Dermatologen und maßgeschneiderter Therapieprogramme fördert diese Dominanz weiter. Das Heimversorgungssegment expandiert jedoch schnell aufgrund der Bequemlichkeit von rezeptfreien Produkten, tragbaren Laservorrichtungen und der steigenden Verfügbarkeit im Online-Handel.
Wichtige Wachstumsfaktoren
Steigende Prävalenz von Haarausfallerkrankungen
Der Alopecia-Markt erlebt starkes Wachstum aufgrund einer steigenden globalen Inzidenz von Haarausfall. Faktoren wie Stress, hormonelles Ungleichgewicht, Umweltverschmutzung und Alterung tragen zur wachsenden Zahl von Fällen weltweit bei. Studien zeigen, dass androgenetische Alopezie fast die Hälfte der Männer und ein Viertel der Frauen bis zur Lebensmitte betrifft. Der erweiterte Zugang zu dermatologischer Versorgung und frühzeitiger Diagnose fördert die Annahme von Behandlungen. Zunehmende Aufklärungskampagnen und die gesellschaftliche Akzeptanz von Behandlungsoptionen unterstützen zudem eine anhaltende Marktexpansion.
Zum Beispiel brachte Sun Pharmaceutical Industries im Jahr 2025 LEQSELVI (Deuruxolitinib) in den USA auf den Markt, eine von der FDA zugelassene orale Behandlung für schwere Alopecia Areata, mit klinischen Studien, die zeigen, dass fast ein Drittel der Patienten innerhalb von 24 Wochen nahezu vollständigen Haarwuchs erreichte.
Fortschritte in Behandlungstechnologien
Schnelle Innovationen in medizinischen Geräten und Pharmazeutika treiben weiterhin den Alopecia-Markt an. Entwicklungen in JAK-Inhibitoren, Stammzelltherapie und Low-Level-Lasergeräten verbessern die Ergebnisse des Haarwuchses und das Patientenerlebnis. Moderne Technologien ermöglichen gezielte und weniger invasive Behandlungen mit minimalen Nebenwirkungen. Die Einführung tragbarer Laserhauben für den Heimgebrauch und KI-gestützter Behandlungsprogramme erhöht die Bequemlichkeit und Zugänglichkeit. Diese Fortschritte stärken das Verbrauchervertrauen und beschleunigen die Akzeptanz in sowohl klinischen als auch Heimversorgungssegmenten.
Zum Beispiel hat Shiseido erfolgreich eine Haarregenerationstherapie unter Verwendung autologer dermaler Stammzellen (S-DSC®) entwickelt und klinisch validiert, die im Juli 2024 in Japan eingeführt wurde, um den Haarwuchs bei Patienten mit Musterkahlheit zu fördern.
Steigendes kosmetisches und psychologisches Bewusstsein
Die zunehmende Sorge um das Aussehen und der Verlust des Selbstbewusstseins aufgrund von Haarausfall steigern die Marktnachfrage. Das wachsende Bewusstsein für die psychologischen Auswirkungen von Alopezie ermutigt Einzelpersonen, rechtzeitig eine Behandlung zu suchen. Medieneinfluss und Prominentenempfehlungen normalisieren Diskussionen über Haarausfall und fördern eine höhere Produktnutzung. Die Ausweitung von Social-Media-Marketing und ästhetischen Wellness-Trends hat die Nachfrage nach Haarwiederherstellungslösungen erheblich gesteigert. Dieser Wandel ist besonders stark bei jungen Berufstätigen, die sichtbare und nicht-invasive Behandlungen suchen.
Wichtige Trends & Chancen
Wachsende Nachfrage nach personalisierten Therapien
Personalisierte Medizin bietet eine große Chance im Alopeziemarkt. Fortschrittliche genetische und molekulare Diagnostik helfen Ärzten, maßgeschneiderte Behandlungspläne für bessere Ergebnisse zu entwerfen. KI-gesteuerte Analysen von Patientenprofilen ermöglichen eine präzise Ausrichtung von Medikamenten und Geräten. Dieser Ansatz reduziert Nebenwirkungen, verbessert die Zufriedenheit und erhöht die langfristige Therapietreue. Der Trend veranlasst Pharmaunternehmen und Kliniken, ihr Angebot auf individualisierte Haarwiederherstellungsprogramme auszuweiten.
Zum Beispiel treibt Alys Pharmaceuticals ALY-101, ein intradermales injizierbares JAK1 siRNA-Lipid-Konjugat, durch eine Phase-2a-Studie für Alopecia Areata voran, was die erste klinische Studie eines genetischen Medizinprogramms in der Dermatologie darstellt und darauf abzielt, die Ursachen des autoimmunen Haarausfalls anzugehen.
Erweiterung von Heimpflege-Behandlungslösungen
Die Verbraucherpräferenz für bequeme Behandlungen zu Hause nimmt rasant zu. Tragbare Lasergeräte, topische Schäume und rezeptfreie Produkte werden aufgrund ihrer Erschwinglichkeit und Privatsphäre immer beliebter. Der Aufstieg von E-Commerce und digitalen Gesundheitsplattformen erleichtert den Zugang zu solchen Lösungen. Intelligente, vernetzte Geräte, die den Fortschritt überwachen, gewinnen ebenfalls an Beliebtheit. Dieser Trend zur selbstverwalteten Pflege bietet Herstellern die Möglichkeit, innovative, benutzerfreundliche Produkte mit nachgewiesenen Ergebnissen einzuführen.
Zum Beispiel erhielt das AviClear-Aknegerät von Cutera die FDA-Zulassung als rezeptfreie Laserbehandlung, die Akne und die Schwere zukünftiger Ausbrüche ohne Schmerzmittel reduziert.
Wichtige Herausforderungen
Hohe Kosten fortschrittlicher Therapien
Hohe Behandlungskosten bleiben ein großes Hindernis für die weitverbreitete Markteinführung. Fortschrittliche Therapien wie PRP, Stammzellverfahren und Biologika erfordern teure Ausrüstung und spezialisiertes Fachwissen. In den meisten Ländern fehlt es diesen Verfahren an Versicherungsvergütung, was sie für viele Patienten unzugänglich macht. Die finanzielle Belastung entmutigt die langfristige Therapietreue und begrenzt die Durchdringung in aufstrebenden Volkswirtschaften. Die Senkung der Kosten durch technologische Effizienz und breitere Abdeckung ist entscheidend für zukünftiges Wachstum.
Begrenzte Langzeitwirksamkeit der Behandlung
Die Aufrechterhaltung des Haarwachstums bleibt eine Herausforderung, da viele Therapien inkonsistente Langzeitergebnisse zeigen. Patienten erleben oft einen Rückfall, sobald die Behandlungen aufhören, was das Vertrauen in bestehende Lösungen mindert. Die unvorhersehbare Natur der Alopezie, die durch Autoimmun- und genetische Faktoren getrieben wird, erschwert das klinische Management. Ein begrenztes Verständnis der Krankheitsmechanismen schränkt bahnbrechende Innovationen ein. Kontinuierliche Forschung zu den Ursachen und multimodalen Therapien ist erforderlich, um die Zuverlässigkeit und Patientenbindung zu verbessern.
Regionale Analyse
Nordamerika
Nordamerika führt den Alopecia-Markt mit einem Marktanteil von 38 % im Jahr 2024 an, angetrieben durch ein hohes Bewusstsein für die Krankheit, eine fortschrittliche Gesundheitsinfrastruktur und einen weit verbreiteten Zugang zu dermatologischen Behandlungen. Die Region profitiert von der starken Akzeptanz von FDA-zugelassenen Medikamenten, innovativen Geräten und der frühen Integration von biotechnologiebasierten Therapien. Steigende Verbraucherausgaben für ästhetische Behandlungen und die starke Präsenz wichtiger Pharmaunternehmen fördern das Wachstum weiter. Die USA dominieren den regionalen Umsatz aufgrund robuster F&E-Finanzierung, unterstützender Erstattungsrahmen und steigender Nachfrage nach nicht-invasiven und Heimbehandlungslösungen.
Europa
Europa hält einen Marktanteil von 27 % im Jahr 2024, unterstützt durch starke Gesundheitssysteme und wachsendes Augenmerk auf klinische Dermatologie. Die Nachfrage nach Alopecia-Behandlungen steigt in Großbritannien, Deutschland, Frankreich und Italien aufgrund des erweiterten Zugangs zu verschreibungspflichtigen Medikamenten und regenerativen Therapien. Die zunehmende Beliebtheit von kosmetischen und minimal-invasiven Verfahren trägt ebenfalls zum Wachstum bei. Europäische Pharmahersteller investieren stark in stammzell- und peptidbasierte Lösungen. Steigende alternde Bevölkerungen und die soziale Akzeptanz von medizinischer Ästhetik treiben die regionale Marktentwicklung weiter voran.
Asien-Pazifik
Die Region Asien-Pazifik macht 22 % des Marktanteils im Jahr 2024 aus und entwickelt sich zum am schnellsten wachsenden regionalen Segment. Steigende verfügbare Einkommen, expandierender Medizintourismus und wachsendes Bewusstsein für Haarwiederherstellungsbehandlungen tragen zu einer starken Marktleistung bei. Länder wie China, Japan, Südkorea und Indien verzeichnen eine zunehmende Akzeptanz von Lasertherapien, topischen Formulierungen und Haartransplantationsverfahren. Lokale Hersteller treten mit kostengünstigen und pflanzlichen Lösungen in den Markt ein. Schnelle Urbanisierung, verbunden mit lebensstilbedingtem Haarausfall und dem staatlichen Fokus auf die Modernisierung des Gesundheitswesens, steigern die regionale Nachfrage.
Lateinamerika
Lateinamerika erfasst einen Marktanteil von 8 % im Jahr 2024, unterstützt durch zunehmendes Bewusstsein für ästhetische Behandlungen und verbesserte Gesundheitsinfrastruktur. Brasilien und Mexiko sind wichtige Beitragszahler aufgrund der steigenden Nachfrage nach erschwinglichen Pharmazeutika und klinischen Haarwiederherstellungsverfahren. Der Anstieg der verfügbaren Einkommen und die soziale Akzeptanz von kosmetischer Pflege fördern die Akzeptanz sowohl professioneller als auch häuslicher Lösungen. Die Expansion von Dermatologiekliniken und die lokale Produktverfügbarkeit treiben die allmähliche Marktexpansion voran. Strategische Partnerschaften zwischen globalen Marken und regionalen Distributoren verbessern die Zugänglichkeit in aufstrebenden lateinamerikanischen Volkswirtschaften.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika repräsentiert einen Marktanteil von 5 % im Jahr 2024, mit stetigem Wachstum, das durch verbesserte Gesundheitsstandards und zunehmendes Interesse an kosmetischer Verbesserung vorangetrieben wird. Wohlhabende urbane Zentren wie die VAE und Saudi-Arabien sind wichtige Nachfragezentren für fortschrittliche Behandlungsgeräte und klinische Dienstleistungen. Steigende Fälle von Haarausfall aufgrund klimatischer Bedingungen und Ernährungsfaktoren treiben Bewusstseinsinitiativen an. Die Ausweitung privater Gesundheitsinvestitionen und der Eintritt multinationaler Kosmetikmarken stärken die Produkterreichbarkeit. Allerdings bleiben begrenzte Erschwinglichkeit und ungleicher Zugang zu spezialisierter Versorgung in ländlichen Gebieten zentrale Herausforderungen.
Marktsegmentierungen:
Nach Krankheitstyp:
- Alopecia Areata
- Androgenetische Alopezie
- Zikatriziell
- Traktionsalopezie
- Andere
Nach Behandlung:
- Geräte
- Pharmazeutika
Nach Endverbrauchern:
- Hauspflege
- Dermatologische Kliniken
- Krankenhäuser
- Andere
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Alopecia-Marktes umfasst wichtige Akteure wie AbbVie Inc., Allergan, Lupin, Sanofi, Cipla Inc., Bayer AG, Merck & Co. Inc., Eli Lilly and Company, Mylan N.V., GlaxoSmithKline, Abbott und F. Hoffmann-La Roche Ltd. Diese Unternehmen konzentrieren sich auf die Entwicklung fortschrittlicher Therapien, einschließlich JAK-Inhibitoren, stammzellbasierter Lösungen und Biologika, die auf eine höhere Behandlungseffizienz mit weniger Nebenwirkungen abzielen. Strategische Fusionen, Übernahmen und Produktinnovationen treiben die Wettbewerbsintensität auf dem Markt voran. Unternehmen investieren stark in Forschung und klinische Studien, um ihre Produktpipelines zu erweitern und regulatorische Zulassungen zu sichern. Viele Akteure nutzen auch digitale Gesundheitsplattformen und E-Commerce-Netzwerke, um die Patientenreichweite zu erhöhen und die Therapietreue zu verbessern. Der zunehmende Fokus auf kosteneffiziente, patientenzentrierte und nicht-invasive Behandlungsoptionen prägt weiter den Wettbewerb und positioniert Innovation und Erschwinglichkeit als entscheidende Erfolgsfaktoren auf dem globalen Alopecia-Markt.
Analyse der Hauptakteure
- AbbVie Inc.
- Allergan
- Lupin
- Sanofi
- Cipla Inc.
- Bayer AG
- Merck & Co. Inc.
- Eli Lilly and Company
- Mylan N.V.
- GlaxoSmithKline
- Abbott
- Hoffmann-La Roche Ltd.
Neueste Entwicklungen
- Im Juli 2025 brachte Sun Pharmaceutical Industries Leqselvi (Deuruxolitinib) in den Vereinigten Staaten für Erwachsene mit schwerer Alopecia areata auf den Markt.
- Im Oktober 2025 sicherte sich Pelage Pharmaceuticals 120 Millionen USD in einer Serie-B-Finanzierung, um sein topisches Haarwachstumsmedikament PP405 zur Behandlung von androgenetischer Alopezie voranzutreiben.
- Im Oktober 2025 schloss Veradermics eine überzeichnete Serie-C-Runde über 150 Millionen USD ab, um VDPHL01, eine potenziell erste nicht-hormonelle orale Therapie für Haarwachstum bei Männern und Frauen, voranzubringen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Krankheitstyp, Behandlung, Endverbraucher und Region. Er beschreibt führende Marktakteure und gibt einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Abschließend bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Alopecia-Markt wird durch zunehmendes globales Bewusstsein und frühzeitige Diagnosen ein stetiges Wachstum erleben.
- Pharmazeutische Innovationen, die sich auf JAK-Inhibitoren und Stammzelltherapien konzentrieren, werden die Behandlungsoptionen erweitern.
- Die Nachfrage nach personalisierten und genetisch basierten Therapien wird die zukünftige Produktentwicklung prägen.
- Nicht-invasive und für den Heimgebrauch geeignete Geräte werden für viele Verbraucher bevorzugte Lösungen werden.
- Digitale Gesundheitsplattformen werden die Patientenüberwachung und den Zugang zu dermatologischen Konsultationen verbessern.
- Zusammenarbeiten zwischen Pharmaunternehmen und Biotech-Startups werden F&E-Bemühungen beschleunigen.
- In Schwellenländern wird die Einführung aufgrund wachsender Gesundheitsinvestitionen schneller erfolgen.
- Der Fokus auf geschlechtsneutrale Behandlungsoptionen wird breitere Verbrauchersegmente anziehen.
- Unternehmen werden kostengünstige Formulierungen betonen, um die Zugänglichkeit in Entwicklungsländern zu erhöhen.
- Regulatorische Zulassungen für neue Biologika und innovative Therapien werden das Marktvertrauen stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Alopecia und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Alopecia voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment des Alopecia-Marktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Alopecia-Marktes antreiben?
Wer sind die führenden Unternehmen im Markt für Alopezie?
Welche Region hatte 2024 den größten Anteil am Alopecia-Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Alopezie-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Alopezie-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 8856.3 million → 2032: USD 17009.45 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Alopezie-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Alopezie-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Alopezie-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Alopezie-Markt Market Drivers
- 3.3 Alopezie-Markt Market Restraints & Challenges
- 3.4 Alopezie-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Alopezie-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Alopezie-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Alopezie-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Alopezie-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Alopezie-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Alopezie-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Alopezie-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Alopezie-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Alopezie-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Alopezie-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Alopezie-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Alopezie-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Alopezie-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Alopezie-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Alopezie-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Alopezie-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Alopezie-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Alopezie-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Alopezie-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
