
Überblick über den Aminoglykosidmarkt:
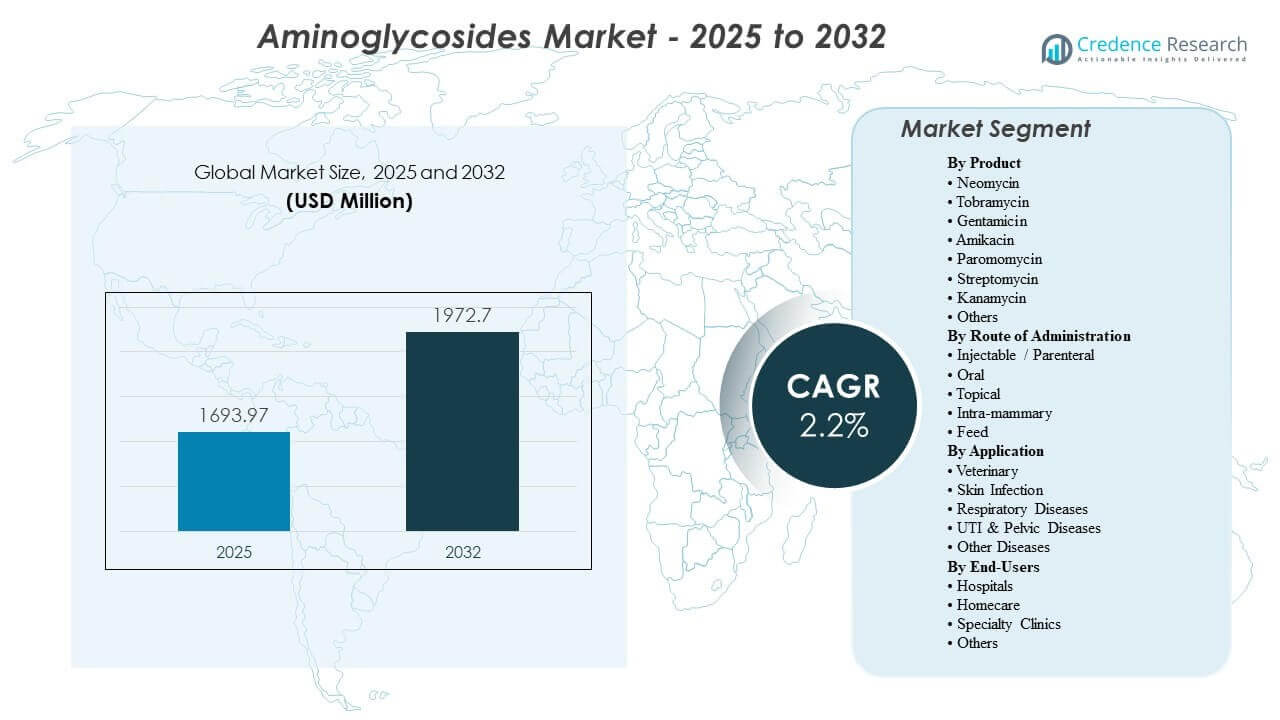
Der Aminoglykosidmarkt wird voraussichtlich von 1.693,97 Millionen USD im Jahr 2025 auf geschätzte 1.972,7 Millionen USD bis 2032 wachsen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,2 % von 2025 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Aminoglykoside 2025 | 1.693,97 Millionen USD |
| Aminoglykosidmarkt, CAGR | 2,2% |
| Marktgröße für Aminoglykoside 2032 | 1.972,7 Millionen USD |
Das Marktwachstum wird durch zunehmende multiresistente Infektionen und den Bedarf an zuverlässigen Antibiotika, die schnelle und vorhersehbare Ergebnisse liefern, vorangetrieben. Gesundheitsdienstleister verlassen sich auf Aminoglykoside für gezielte Aktivitäten gegen gramnegative Erreger, insbesondere in Intensivstationen. Neue, auf Sicherheit fokussierte Formulierungen unterstützen eine breitere Akzeptanz, indem sie die Dosierungsgenauigkeit verbessern und Bedenken hinsichtlich der Toxizität verringern. Fortschritte im therapeutischen Medikamentenmonitoring helfen Klinikern, Dosierungsentscheidungen zu optimieren. Eine starke Abhängigkeit von Kombinationstherapien stärkt die Akzeptanz bei komplexen Infektionsfällen weiter. Erhöhte Forschung zu resistenten Bakterienstämmen unterstützt ebenfalls das anhaltende Marktinteresse.
Nordamerika führt den Aminoglykosidmarkt aufgrund einer starken Krankenhausinfrastruktur und weit verbreiteter Nutzung in kritischen Pflegeumgebungen an. Europa folgt mit etablierten klinischen Richtlinien, die den angemessenen Einsatz von Antibiotika in großen Gesundheitssystemen verstärken. Der asiatisch-pazifische Raum entwickelt sich schnell, da die Infektionsprävalenz hoch bleibt und die Gesundheitskapazität in Ländern wie Indien und China wächst. Lateinamerika zeigt eine stetige Entwicklung, unterstützt durch Verbesserungen beim Zugang zu Diagnosen und Bemühungen um antimikrobielle Steuerung. Der Nahe Osten und Afrika entwickeln sich weiter, da sich die Gesundheitssysteme modernisieren und die Nachfrage nach zuverlässigen Breitbandantibiotika steigt.
Aminoglycoside-Markt Einblicke:
- Es wird prognostiziert, dass der Aminoglycoside-Markt von 1.693,97 Millionen USD im Jahr 2025 auf 1.972,7 Millionen USD bis 2032 steigen wird, unterstützt durch eine stetige Nachfrage in Krankenhäusern und Intensivpflegeeinrichtungen.
- Steigende multiresistente Infektionen verstärken die Notwendigkeit von Aminoglycosiden, die eine schnelle bakterizide Wirkung bieten und in schweren gramnegativen Fällen unverzichtbar bleiben.
- Bedenken hinsichtlich der Toxizität und die Abhängigkeit von präziser Dosierung schränken die breitere Akzeptanz weiterhin ein, was Gesundheitsdienstleister dazu veranlasst, strenge therapeutische Überwachung zu verwenden.
- Nordamerika führt aufgrund starker Krankenhauskapazitäten und strukturierter Antibiotikaprotokolle, während Europa durch etablierte klinische Richtlinien eine hohe Nutzung aufrechterhält.
- Der asiatisch-pazifische Raum entwickelt sich schnell mit steigender Infektionsprävalenz und wachsender Gesundheitsinfrastruktur, was die Möglichkeiten für die Einführung von Aminoglycosiden in klinischen und veterinärmedizinischen Bereichen erweitert.
Aminoglycoside-Markt Treiber
Steigender Bedarf an wirksamer Behandlung gegen schwere bakterielle Infektionen
Der Aminoglycoside-Markt wächst aufgrund der stärkeren Nachfrage nach Therapien, die schwere gramnegative Infektionen kontrollieren. Krankenhäuser sind auf schnelle bakterizide Wirkung angewiesen, um Intensivpflegefälle zu bewältigen. Es unterstützt Behandlungswege, wenn Resistenzen andere Antibiotika einschränken. Kliniker bevorzugen zuverlässige Medikamente mit vorhersehbaren Ergebnissen in lebensbedrohlichen Situationen. Neue Dosierungsansätze zielen darauf ab, die Toxizität zu reduzieren und gleichzeitig die klinische Stärke beizubehalten. Forschungsteams verfolgen Resistenztrends, um die präzise Anwendung zu leiten. Regulierungsbehörden fördern Stewardship-Programme, die evidenzbasierte Verschreibungen unterstützen. Größeres Bewusstsein stärkt das Vertrauen unter Gesundheitsfachleuten.
- Zum Beispiel entwickelte Achaogen Plazomicin (Zemdri), das in der EPIC-Phase-III-Studie bei Patienten mit ESBL-produzierenden Enterobacteriaceae eine mikrobiologische Eradikationsrate von 82,4% erreichte und Meropenem mit 75% übertraf. Die Studie zeigte auch eine höhere zusammengesetzte Heilungsrate für Plazomicin und demonstrierte eine statistisch signifikante Überlegenheit beim Test-of-Cure-Besuch bei komplizierten Harnwegsinfektionen.
Zunehmende Verwendung in Kombinationstherapien für Hochrisikopatientengruppen
Intensivstationen verlassen sich auf Aminoglycoside für Kombinationsregime, die auf komplexe Infektionen abzielen. Der Aminoglycoside-Markt profitiert von der steigenden Verwendung bei beatmungsassoziierter Pneumonie und Blutstrominfektionen. Es hilft, Behandlungslücken zu schließen, wenn eine breite Abdeckung erforderlich ist. Krankenhäuser folgen etablierten Protokollen, die Dual-Therapie-Strategien beinhalten. Kliniker sehen verbesserte Ergebnisse, wenn die Therapie mit Erregerprofilen übereinstimmt. Die Akzeptanz steigt bei chirurgischen und Traumafällen, bei denen die bakterielle Ausbreitung Risiken darstellt. Neue klinische Daten unterstützen optimierte Dosierungspläne. Eine breitere Protokollstandardisierung stärkt die Akzeptanz.
Zunehmende Hospitalisierung aufgrund komplizierter Infektionskrankheiten
Höhere Aufnahmequoten bei schweren Infektionen unterstützen das stetige Wachstum der Nachfrage nach Aminoglykosiden. Intensivteams bewältigen steigende Fälle im Zusammenhang mit chronischen Krankheiten und geschwächtem Immunsystem. Die Arzneimittelklasse passt zu dringenden Behandlungswegen, die Schnelligkeit und Zuverlässigkeit erfordern. Sie bleibt entscheidend, wenn eine schnelle Eskalation der Therapie notwendig ist. Krankenhäuser halten Bestände aufgrund häufiger Notfalleinsätze vor. Klinische Teams wenden strukturierte Richtlinien an, die die Wirksamkeit erhalten. Eine breitere diagnostische Nutzung verbessert die Erkennung von Krankheitserregern und unterstützt gezielte Therapieentscheidungen. Verbesserungen in der Notfallversorgung fördern die weitere Einführung.
- Zum Beispiel unterstützt Pfizer Inc. den globalen Zugang zu Gentamicin durch sein lang etabliertes Portfolio an injizierbaren Antibiotika, das ein Kernbestandteil der von der WHO empfohlenen Regime für neonatale Sepsis bleibt. Die frühzeitige Verabreichung von Gentamicin ist klinisch mit verbesserten Überlebensraten bei Neugeborenen mit schweren bakteriellen Infektionen verbunden, was seine anhaltende Bedeutung in Krankenhausprotokollen unterstreicht.
Fortschritte in der Formulierung und Sicherheitsverbesserungen bei der Verabreichung
Reformulierte Produkte konzentrieren sich darauf, die Sicherheit zu verbessern und gleichzeitig die therapeutische Stärke beizubehalten. Der Aminoglykosidmarkt gewinnt durch einmal tägliche Dosierungsoptionen an Schwung, die helfen, die Toxizität zu reduzieren. Es unterstützt eine bessere Überwachung durch einfachere Zeitpläne. Digitale Werkzeuge helfen, die Werte während der Behandlung zu optimieren. Krankenhäuser setzen pharmakokinetische Modelle ein, die die Präzision verbessern. Hersteller verbessern Reinheit und Stabilität durch fortschrittliche Prozesse. Klinische Teams gewinnen klarere Kontrolle über Dosisanpassungen. Verbesserte Verabreichungsansätze stärken das Vertrauen in risikoreichen Umgebungen.
Trends im Aminoglykosidmarkt
Verlagerung hin zu präziser Dosierung unterstützt durch digitale Überwachungswerkzeuge
Gesundheitsdienstleister übernehmen fortschrittliche digitale Werkzeuge, die individuelle Dosierungsstrategien leiten. Der Aminoglykosidmarkt gewinnt durch Software an Fahrt, die Serumspiegel verfolgt und Anpassungen vorhersagt. Es verbessert die Sicherheit, indem es die Expositionsvarianz reduziert. Krankenhäuser nutzen automatisierte Warnungen, die klinische Teams unterstützen. Fernüberwachung erweitert die Sichtbarkeit über Pflegeeinheiten hinweg. Apotheker integrieren digitale Dashboards in Entscheidungswege. Bessere Kontrolle unterstützt die Einhaltung von Stewardship-Zielen. Der steigende Technikeinsatz stärkt den langfristigen klinischen Wert.
Wachsendes Interesse an neuartigen Derivaten mit niedrigeren Toxizitätsprofilen
Forscher konzentrieren sich auf Aminoglykosid-Derivate der nächsten Generation, die Krankheitserreger mit weniger Nebenwirkungen anvisieren. Der Trend unterstützt die langfristige klinische Akzeptanz. Der Aminoglykosidmarkt profitiert von Studien, die eine verbesserte Selektivität erforschen. Es lenkt die Aufmerksamkeit auf Moleküle, die für sicherere Nieren- und Ohrenergebnisse entwickelt wurden. Arzneimittelentwickler verwenden gezieltes Design, um Bindungsmuster zu verfeinern. Bessere Verträglichkeit verbessert die Eignung für breitere Patientengruppen. Krankenhäuser verfolgen klinische Datensätze, die eine informierte Nutzung unterstützen. Fortschritte fördern tiefere Investitionen in Forschungsportfolios.
- Zum Beispiel entwickelt Juvabis in Zusammenarbeit mit Roche Apramycin weiter, ein neuartiges Aminoglykosid, das in präklinischen Studien im Vergleich zu Gentamicin eine signifikant reduzierte Ototoxizität gezeigt hat, während es eine starke Aktivität gegen hochresistente Enterobacteriaceae beibehält, mit veröffentlichten MIC-Werten, die typischerweise im Bereich von 2–8 µg/mL liegen.
Erweiterte diagnostische Fähigkeiten unterstützen die gezielte Auswahl von Antibiotika
Moderne Diagnosetools verkürzen die Zeit, die benötigt wird, um resistente Krankheitserreger zu identifizieren. Labore übernehmen schnelle Systeme, die die Therapieanpassung leiten. Der Aminoglykosid-Markt gewinnt an Bedeutung, wenn Entscheidungen auf schnellerer Sichtbarkeit von Krankheitserregern basieren. Es stärkt die verantwortungsvolle Antibiotikaauswahl in Hochrisikoeinheiten. Kliniker übernehmen kulturfreie Tests, die die Genauigkeit verbessern. Point-of-Care-Diagnostik hilft, Behandlungsverzögerungen zu reduzieren. Krankenhäuser integrieren Entscheidungsunterstützungsplattformen für Konsistenz. Bessere diagnostische Klarheit stärkt die Präzision der gezielten Behandlung.
- Zum Beispiel liefert das bioMérieux VITEK® REVEAL™-System phänotypische AST-Ergebnisse direkt aus positiven Blutkulturen in durchschnittlich 5,5–6 Stunden und eliminiert den 18–24-stündigen Subkultur-Schritt, der bei traditionellen Methoden erforderlich ist. Diese schnellere Bearbeitungszeit ermöglicht es Klinikern, die Aminoglykosid-Therapie viel früher zu optimieren oder zu deeskalieren, was die Präzision bei der Behandlung schwerer Infektionen verbessert.
Steigender Fokus auf Programme zur Antibiotikaverwaltung in klinischen Umgebungen
Gesundheitssysteme stärken Programme zur Verwaltung von Antibiotikaresistenzen. Krankenhäuser verfolgen den Antibiotikaverbrauch durch strukturierte Protokolle. Der Aminoglykosid-Markt stimmt mit sicheren Anwendungsrahmen überein, die den Missbrauch reduzieren. Er profitiert von Richtlinien, die evidenzbasiertes Verschreiben fördern. Bildungsprogramme helfen Klinikern, die Patientenauswahl zu verfeinern. Daten-Dashboards überwachen die Einhaltung im Laufe der Zeit. Multidisziplinäre Teams unterstützen Korrekturmaßnahmen. Starke Verwaltung treibt den Markt in Richtung kontrollierter und angemessener Nutzung.
Analyse der Herausforderungen im Aminoglykosid-Markt
Bedenken hinsichtlich Toxizität und engem therapeutischem Fenster
Kliniker bleiben vorsichtig aufgrund von Risiken im Zusammenhang mit Nieren- und Ohrentoxizität. Der Aminoglykosid-Markt sieht Einschränkungen, wenn die Dosierungsgenauigkeit schwierig wird. Es erfordert sorgfältige Überwachung, um Nebenwirkungen zu vermeiden. Krankenhäuser benötigen geschulte Teams, um Serumspiegel genau zu überwachen. Begrenzte Flexibilität reduziert die Eignung für gefährdete Gruppen. Kliniker passen die Therapie häufig an, um sichere Bereiche aufrechtzuerhalten. Hoher Überwachungsbedarf erhöht den Ressourcenverbrauch. Vorsicht begrenzt die breitere Anwendung trotz klinischer Stärke.
Steigende antimikrobielle Resistenz und begrenzte Entwicklung neuer Medikamente
Das Wachstum der Resistenz begrenzt die Wirksamkeit und zwingt Kliniker, den Einsatz von Aminoglykosiden für schwere Fälle zu bewahren. Der Aminoglykosid-Markt steht unter Druck, wenn resistente Stämme den Behandlungswert verringern. Es weckt Bedenken hinsichtlich der langfristigen Zuverlässigkeit. Nur wenige neue Medikamente gelangen in die Pipeline, was die Innovation verlangsamt. Forscher kämpfen mit komplexen Designherausforderungen. Krankenhäuser suchen nach Leitlinien zur Bewältigung von Resistenztrends. Entscheidungsträger fördern die Verwaltung, um Missbrauch zu reduzieren. Langsame Medikamentenentwicklung schränkt die schnelle Marktexpansion ein.
Chancen im Aminoglykosid-Markt
Stärkere Nachfrage in aufstrebenden Regionen mit hoher Infektionsbelastung
Aufstrebende Länder erleben höhere Raten schwerer bakterieller Infektionen, die starke Antibiotika erfordern. Der Aminoglykosid-Markt profitiert von steigendem Zugang zur Gesundheitsversorgung in diesen Regionen. Er gewinnt an Schwung, wenn Krankenhäuser Intensivstationen aufrüsten. Regierungen investieren in Infektionskontrollprogramme. Kliniker integrieren strukturierte Behandlungsprotokolle, um komplexe Fälle zu bewältigen. Bessere diagnostische Kapazität unterstützt gezielte Verschreibungen. Der Ausbau der medizinischen Infrastruktur erweitert die Akzeptanz. Höheres Bewusstsein stärkt die langfristigen Wachstumsaussichten.
Potenzial für Innovationen in sichereren Derivaten und fortschrittlichen Abgabesystemen
Arzneimittelentwickler erforschen sicherere Moleküle, die eine starke bakterizide Wirkung beibehalten. Der Aminoglykosid-Markt sieht Chancen in Systemen, die das Toxizitätsrisiko verringern. Dies steht im Einklang mit Forschungen, die auf präzise Mechanismen abzielen. Verbesserte Abgabetechnologien helfen, die Dosierungsgenauigkeit zu verfeinern. Krankenhäuser begrüßen Innovationen, die den Überwachungsdruck reduzieren. Partnerschaften unterstützen eine schnellere klinische Bewertung. Neue Daten fördern eine breitere regulatorische Akzeptanz. Bessere Sicherheitsprofile verbessern die Eignung für größere Patientengruppen.
Analyse der Marktsegmentierung von Aminoglykosiden:
Nach Produkt
Der Aminoglykosid-Markt zeigt eine stetige Akzeptanz über wichtige Moleküle wie Neomycin, Tobramycin, Gentamicin und Amikacin hinweg. Jedes Medikament unterstützt Behandlungswege für schwere bakterielle Infektionen, die eine schnelle bakterizide Wirkung erfordern. Gentamicin und Amikacin finden aufgrund ihrer breiten Erregerabdeckung starke Verwendung in der Intensivpflege. Tobramycin sieht eine höhere Nachfrage im Management von Atemwegsinfektionen. Paromomycin bleibt relevant für parasitäre Erkrankungen. Streptomycin und Kanamycin werden in spezifischen Infektionskrankheitsprogrammen weiterhin eingesetzt. Die Kategorie „andere“ umfasst aufkommende Formulierungen, die auf resistente Stämme und verbesserte Sicherheitsprofile abzielen.
Nach Verabreichungsweg
Injektions- und parenterale Formen dominieren den Aminoglykosid-Markt, da Kliniker auf eine schnelle systemische Abgabe bei lebensbedrohlichen Infektionen angewiesen sind. Es unterstützt Intensivpflegeprotokolle, die eine hohe Serumkonzentration erfordern. Orale Formulierungen dienen gezielten therapeutischen Bedürfnissen, bei denen die Absorption mit den klinischen Zielen übereinstimmt. Topische Produkte liefern eine lokale Behandlung für Haut- und Augeninfektionen. Intramammäre Wege sehen eine konstante veterinärmedizinische Anwendung zur Mastitis-Kontrolle. Futterbasierte Wege unterstützen Gesundheitsmanagementprogramme für Nutztiere in wichtigen Agrarmärkten.
Nach Anwendung
Die veterinärmedizinische Nutzung bildet einen starken Teil des Aminoglykosid-Marktes aufgrund der hohen Infektionsprävalenz bei Nutztieren. Die Behandlung von Hautinfektionen profitiert von breitspektraler Aktivität und vorhersehbaren Ergebnissen. Das Management von Atemwegserkrankungen stützt sich auf Tobramycin und Gentamicin aufgrund der starken Erregerabdeckung. Harnwegsinfektionen und Beckenkrankheitstherapien folgen strukturierten Protokollen unter Verwendung von Amikacin und Gentamicin. Andere Krankheiten umfassen seltene oder resistente Infektionen, die starke Antibiotikaregime erfordern. Es unterstützt eine konsistente klinische Nachfrage in primären und spezialisierten Einrichtungen.
- Zum Beispiel demonstrierte Cipla's Einführung von ZEMDRI (Plazomicin) eine starke Aktivität gegen ESBL-produzierende Enterobacteriaceae mit dokumentierten MIC-Werten, die signifikant niedriger sind als bei herkömmlichen Aminoglykosiden.
Nach Endnutzern
Krankenhäuser führen den Aminoglykosid-Markt an, da Intensiv- und Notfalleinheiten schnell wirkende Antibiotika benötigen. Fachkliniken unterstützen den Einsatz in der Pneumologie, Infektionskrankheiten und chirurgischen Versorgung. Die Akzeptanz in der häuslichen Pflege wächst für chronische Atemwegstherapien mit inhalativen Formulierungen. Das Segment „andere“ umfasst Langzeitpflegezentren und ambulante Einrichtungen, die strukturierten Behandlungsprotokollen folgen. Es profitiert von verbesserten Überwachungswerkzeugen, die helfen, Toxizitätsrisiken zu managen und die Dosierungsgenauigkeit zu erhalten.
- Zum Beispiel hat Thermo Fisher Scientific das krankenhausbasierte Monitoring durch seinen QMS Gentamicin Immunoassay verbessert, der es klinischen Laboren ermöglicht, therapeutische Medikamentenfenster zwischen 0,5 µg/mL und 10,0 µg/mL mit einem Präzisionsvariationskoeffizienten (CV) von weniger als 5% aufrechtzuerhalten.
Marktsegmentierung für Aminoglykoside:
Nach Produkt
- Neomycin
- Tobramycin
- Gentamicin
- Amikacin
- Paromomycin
- Streptomycin
- Kanamycin
- Andere
Nach Verabreichungsweg
- Injektabel / Parenteral
- Oral
- Topisch
- Intra-mammär
- Futter
Nach Anwendung
- Veterinärmedizin
- Hautinfektion
- Atemwegserkrankungen
- Harnwegs- & Beckenkrankheiten
- Andere Krankheiten
Nach Endverbrauchern
- Krankenhäuser
- Heimpflege
- Fachkliniken
- Andere
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrika
Regionale Analyse:
Nordamerika hält den größten Anteil am Aminoglykosidmarkt, unterstützt durch starke Krankenhausnetzwerke und fortschrittliche Intensivpflegeinfrastruktur. Die Region macht fast 35% des weltweiten Verbrauchs aus, bedingt durch die hohe Akzeptanz in Intensivstationen und Notfallumgebungen. Sie profitiert von strengen Programmen zur antimikrobiellen Steuerung, die eine strukturierte Verschreibung leiten. Die Nachfrage steigt im Management von Atemwegs- und chirurgischen Infektionen. Pharmahersteller halten eine stetige Versorgungskapazität in den wichtigsten Märkten aufrecht. Die Region investiert weiterhin in Infektionsüberwachungssysteme, die eine fundierte Antibiotikaauswahl unterstützen.
Europa hält den zweitgrößten Anteil am globalen Markt und erfasst fast 28% aufgrund starker klinischer Richtlinien und konstanter Nachfrage in Krankenhaussystemen. Der Aminoglykosidmarkt gewinnt in Ländern mit hoher diagnostischer Genauigkeit stabilen Zuspruch. Er unterstützt strukturierte Pflegewege für schwere gramnegative Infektionen. Kliniker verlassen sich auf etablierte Behandlungsprotokolle für Harnwegsinfektionen, Atemwegserkrankungen und chirurgische Komplikationen. Forschungseinrichtungen tragen durch Studien zu sichereren Formulierungen bei. Regulierungsbehörden verstärken die kontrollierte Nutzung, um die langfristige Wirksamkeit zu erhalten.
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region und macht fast 30% des globalen Marktanteils aus, angetrieben durch eine hohe Infektionsbelastung und einen erweiterten Zugang zur Gesundheitsversorgung. Der Aminoglykosid-Markt wächst, da Krankenhäuser in China, Indien und Südostasien ihre Kapazitäten für Intensivpflege stärken. Es wird zunehmend in der Tiermedizin aufgrund großer Viehbestände eingesetzt. Klinische Teams in aufstrebenden Märkten verlassen sich auf Aminoglykoside für kostengünstige Breitbandabdeckung. Investitionen in Diagnosetools unterstützen eine bessere Antibiotika-Ausrichtung. Die Verbesserung der Krankenhausinfrastruktur treibt das kontinuierliche Marktwachstum an.
Analyse der Hauptakteure:
- Pfizer Inc.
- Cipla Limited
- AbbVie Inc. (Allergan PLC)
- Teva Pharmaceutical Industries Ltd.
- Hikma Pharmaceuticals PLC
- Sun Pharmaceutical Industries Ltd.
- Lupin Limited
- Zoetis Inc.
- Merck & Co., Inc.
- Fresenius Kabi
- Viatris Inc.
- Amneal Pharmaceuticals, Inc.
- Insmed Incorporated
- Novartis AG
- Johnson & Johnson
- Bristol Myers Squibb Company
- Aurobindo Pharma
Wettbewerbsanalyse:
Der Aminoglykosid-Markt zeichnet sich durch eine Wettbewerbslandschaft aus, die von etablierten Pharmaunternehmen mit starken Produktions- und Vertriebskapazitäten geprägt ist. Er umfasst Akteure, die generische Formulierungen liefern und groß angelegte Produktionsnetzwerke unterhalten. Unternehmen konzentrieren sich darauf, Reinheitsgrade zu verbessern, Toxizitätsrisiken zu reduzieren und Darreichungsformen zu verfeinern. Die Produktdifferenzierung bleibt bescheiden, was den Preisdruck auf globalen Märkten verstärkt. Unternehmen stärken ihre Marktpräsenz durch die Erweiterung der Lieferketten in schnell wachsende Regionen. Strategische Partnerschaften helfen, den Zugang zu Veterinär- und Humanmedizinsektoren zu erhöhen. F&E-Bemühungen zielen auf Derivate der nächsten Generation mit sichereren Profilen ab. Der Wettbewerbsdruck ermutigt Unternehmen, die Einhaltung von Vorschriften und eine konsistente Produktqualität in Schlüsselmärkten aufrechtzuerhalten.
Neueste Entwicklungen:
- Im Mai 2025 brachte Cipla Limited ZEMDRI (Plazomicin) auf den Markt, ein neuartiges intravenöses Aminoglykosid, das zur Behandlung komplizierter Harnwegsinfektionen entwickelt wurde und die Optionen gegen antimikrobielle Resistenz erweitert.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt, Verabreichungsweg, Anwendung, Endverbraucher und Region. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die Haupttreiber und -hemmnisse. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage nach Breitbandtherapien wird voraussichtlich zunehmen, da Gesundheitssysteme mit steigenden Fällen schwerer bakterieller Infektionen umgehen müssen.
- Sichere Formulierungen werden an Bedeutung gewinnen, da Forschungsteams Moleküle verfeinern, die das Toxizitätsrisiko senken, ohne die therapeutische Stärke zu reduzieren.
- Digitale Dosierungstools werden die präzise Überwachung unterstützen und das Vertrauen der Kliniker in Intensivstationen verbessern.
- Das Wachstum in aufstrebenden Märkten wird zunehmen, da die Krankenhausinfrastruktur erweitert und die diagnostischen Fähigkeiten verbessert werden.
- Der veterinärmedizinische Einsatz wird voraussichtlich stabil bleiben aufgrund des anhaltenden Bedarfs an Infektionsmanagement in der Viehwirtschaft.
- Strategien für Kombinationstherapien werden voraussichtlich zunehmen, da Kliniker komplexe Infektionen behandeln, die eine schnelle bakterizide Wirkung erfordern.
- Steigende Bemühungen um antimikrobielle Steuerung werden den kontrollierten, evidenzbasierten Einsatz in Krankenhaussystemen leiten.
- Pharmaunternehmen könnten die Produktionskapazität erweitern, um die Versorgungskontinuität in globalen Regionen zu stärken.
- Innovationen in inhalativen und topischen Formaten könnten die Akzeptanz in den Bereichen Atemwegs- und Hautinfektionen erweitern.
- Ein stärkerer regulatorischer Fokus auf Qualität und Reinheit wird die Hersteller dazu drängen, fortschrittliche Herstellungsstandards zu übernehmen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Aminoglykoside und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Aminoglykoside voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment des Aminoglykosidmarktes hielt 2025 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Aminoglykoside antreiben?
Wer sind die führenden Unternehmen im Aminoglykoside-Markt?
Welche Region hatte 2025 den größten Anteil am Markt für Aminoglykoside?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Aminoglykosid-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Aminoglykosid-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 1,693.97 million → 2032: USD 1,972.7 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Aminoglykosid-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Aminoglykosid-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Aminoglykosid-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Aminoglykosid-Markt Market Drivers
- 3.3 Aminoglykosid-Markt Market Restraints & Challenges
- 3.4 Aminoglykosid-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Aminoglykosid-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Aminoglykosid-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Aminoglykosid-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Aminoglykosid-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Aminoglykosid-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Aminoglykosid-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Aminoglykosid-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Aminoglykosid-Markt Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Aminoglykosid-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Aminoglykosid-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Aminoglykosid-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Aminoglykosid-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Aminoglykosid-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Aminoglykosid-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Aminoglykosid-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Aminoglykosid-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Aminoglykosid-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Aminoglykosid-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Aminoglykosid-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
