
Überblick über den EPC-Markt für Energie in Angola:
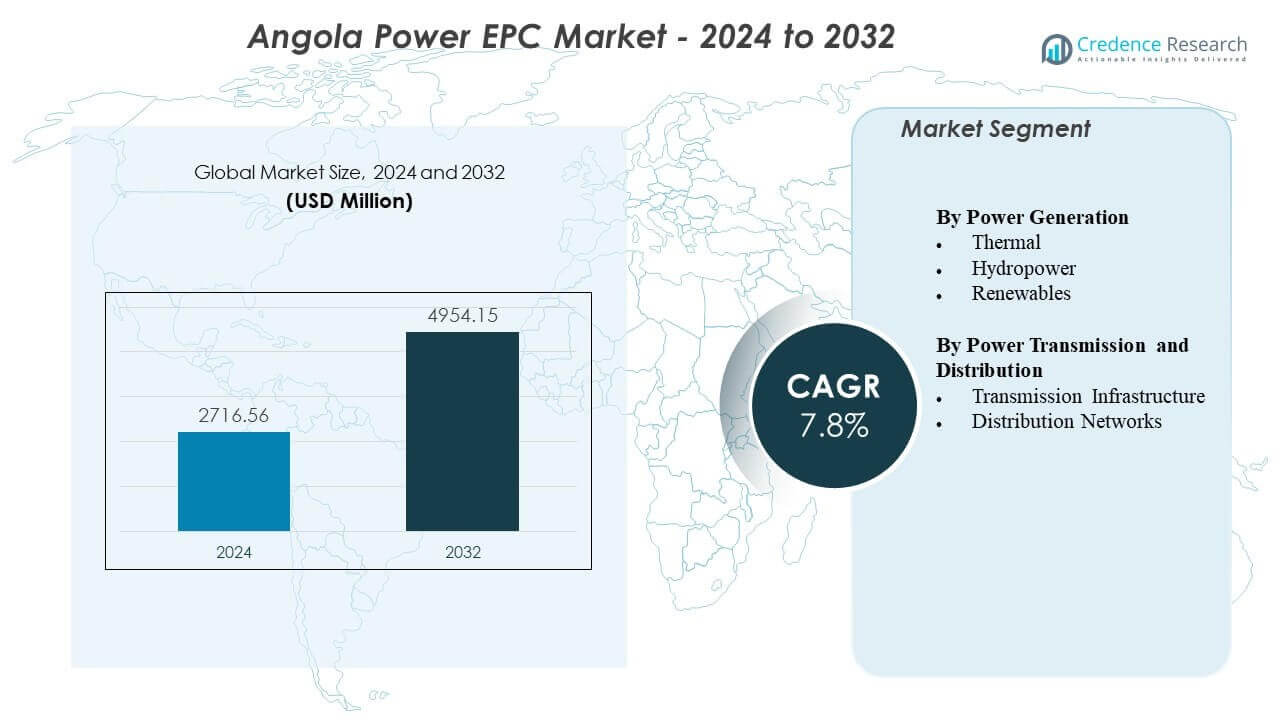
Der EPC-Markt für Energie in Angola wird voraussichtlich von 2716,56 Millionen USD im Jahr 2024 auf geschätzte 4954,15 Millionen USD bis 2032 wachsen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8 % von 2024 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für EPC in Angola 2024 | 2716,56 Millionen USD |
| EPC-Markt in Angola, CAGR | 7,8% |
| Marktgröße für EPC in Angola 2032 | 4954,15 Millionen USD |
Starke Markttreiber sind die steigende Nachfrage nach neuer Wasserkraftkapazität, die zunehmende Einführung von Solaranlagen und Modernisierungsbemühungen, die auf veraltete Übertragungsanlagen abzielen. Entwickler treiben die Netzverstärkung voran, um Systemverluste zu reduzieren und die Stabilität für Industrie- und Stadtregionen zu verbessern. Die EPC-Aktivität steigt mit regierungsunterstützten Investitionsplänen, die private Beteiligung und ausländische Partnerschaften fördern. Auftragnehmer erweitern ihren Umfang, da hybride Energiesysteme und Speicherprojekte an Bedeutung gewinnen. Der Markt profitiert von einer strukturierten Finanzierungsunterstützung, die hilft, Großprojekte zu beschleunigen. Er zieht weiterhin globale Ingenieurunternehmen an, da es eine klare langfristige Investitionsrichtung gibt.
Die regionale Aktivität konzentriert sich am stärksten im Norden Angolas, wo große Wasserkraftanlagen und dichte städtische Ballungsräume eine anhaltende EPC-Nachfrage schaffen. Zentrale Provinzen entwickeln sich zu wichtigen Entwicklungszonen aufgrund neuer erneuerbarer Installationen und wachsender industrieller Anforderungen. Südliche Regionen gewinnen durch grenzüberschreitende Übertragungsplanung und Elektrifizierung abgelegener Gemeinden an Dynamik. Es erweitert die EPC-Möglichkeiten, die mit der Netzstärkung und modularen Erzeugungsprojekten verbunden sind. Binnenregionen übernehmen neue Verteilungs-Upgrades, um die Servicezuverlässigkeit zu verbessern. Diese regionale Diversifizierung unterstützt eine ausgewogene Projektpipeline im ganzen Land.
Einblicke in den Angola Power EPC Markt:
- Es wird erwartet, dass der Angola Power EPC Markt von 2716,56 Millionen USD im Jahr 2024 auf 4954,15 Millionen USD bis 2032 wächst, unterstützt durch eine CAGR von 7,8 %, angetrieben durch anhaltende Investitionen in die nationale Energieinfrastruktur.
- Die Nachfrage wird durch den Ausbau der Wasserkraft, die steigende Nutzung von Solarenergie und Modernisierungsbemühungen des Netzes gestärkt, die darauf abzielen, die Zuverlässigkeit für industrielle und städtische Gebiete zu verbessern.
- Marktbeschränkungen umfassen alternde Netzkomponenten, komplexe Projektfinanzierungsanforderungen und logistische Herausforderungen beim Transport schwerer Ausrüstung zu abgelegenen Baustellen.
- Die regionale Aktivität wird von Nordangola angeführt, aufgrund dichter Nachfragezentren und großer Wasserkraftanlagen, während zentrale Provinzen durch neue erneuerbare und Netzprojekte steigende EPC-Dynamik zeigen.
- Südliche und östliche Regionen entwickeln sich weiter, da EPC-Möglichkeiten durch Elektrifizierungsprogramme im ländlichen Raum, grenzüberschreitende Übertragungsplanung und Upgrades des Verteilungssystems wachsen.
Treiber des Angola Power EPC Marktes
Starke Erweiterung der Erzeugungskapazität in wichtigen Wasserkraft- und Solarprojekten
Der Angola Power EPC Markt gewinnt durch das schnelle Wachstum von Energieerzeugungsprojekten stark an Dynamik. Entwickler konzentrieren sich auf den Ausbau der Wasserkraft, um die langfristige Nachfrage zu decken und die Grundlastversorgung zu stärken. EPC-Auftragnehmer erhalten kontinuierliche Aufträge für Turbinen-Upgrades, Verstärkung von Dämmen und Strukturen zur Energieabführung. Neue Solarprojekte unterstützen die Diversifizierung des Netzes und reduzieren die Abhängigkeit von Wasserkraft in Trockenzeiten. Die Regierung drängt auf höhere Elektrifizierungsziele, was neue Kapazitäten in mehreren Provinzen fördert. Ausländische Investoren unterstützen die Projektfinanzierung, was EPC-Unternehmen hilft, langfristige Projekte zu sichern. Es entsteht ein stetiger Arbeitsfluss in den Phasen der Planung und des Baus. EPC-Zeitpläne bleiben stark aufgrund klarer Investitionsprioritäten.
- Zum Beispiel lieferte Andritz Hydro GmbH Francisturbinen in afrikanischen Wasserkraftprojekten, die mit einer hydraulischen Effizienz von 94–96 % arbeiten, unterstützt durch digital gesteuerte Leitschaufeln, die die Teillastleistung um bis zu 4 % verbessern.
Netzmodernisierungsprogramme, die die Netzstabilität und Systemzuverlässigkeit verbessern
Netzmodernisierungsbemühungen treiben konstante Investitionstätigkeit im Angola Power EPC Markt an. Übertragungs-Upgrades erhöhen die Systemresilienz und reduzieren Energieverluste in dicht besiedelten städtischen Gebieten. EPC-Unternehmen erhalten Aufträge für neue Umspannwerke, digitale Steuerungen und den Austausch veralteter Komponenten. Die Regierung legt verstärkt Wert auf eine stabile Versorgung der industriellen Knotenpunkte in Luanda und den Binnenregionen. Es hilft Entwicklern, eine phasenweise Expansion zu planen, die mit steigenden Verbrauchsmustern übereinstimmt. Mehrere Modernisierungsprogramme zielen auf ein verbessertes Lastmanagement und eine reduzierte Ausfallhäufigkeit ab. Auftragnehmer unterstützen fortschrittliche Schutzsysteme, die die Fehlerreaktion verbessern. Investitionen setzen sich fort, da das Nachfragewachstum die alten Netze belastet.
- Zum Beispiel reduziert die GIS-Technologie 8DN8 von Siemens AG den Platzbedarf von Umspannwerken um bis zu 60 % und verlängert die Wartungsintervalle auf mehr als 10 Jahre, was eine dichte Nutzung in beengten städtischen Gebieten ermöglicht. Siemens SIPROTEC Relais zeichnen Fehlerbeseitigungsreaktionen in 14–18 Millisekunden auf und verbessern die Genauigkeit der Netzfehlereingrenzung.
Großflächige Elektrifizierungsverpflichtungen, die den Zugang zu Strom in allen Provinzen erweitern
Nationale Elektrifizierungspläne prägen die starke EPC-Nachfrage im gesamten EPC-Markt für Energie in Angola. Die Regierung zielt auf einen breiteren Zugang in ländlichen und halb-urbanen Regionen ab, die Versorgungslücken aufweisen. EPC-Entwickler erhalten Priorität für Übertragungskorridore und Erweiterungen des Gemeinschaftsnetzes. Dies erhöht das Projektvolumen für Verteilungsarbeiten, die abgelegene Cluster unterstützen. Elektrifizierungsziele stimmen mit dem Wachstum in Wohnungsbau, Industrie und kommerziellen Aktivitäten überein. Auftragnehmer unterstützen den Rollout von Zählern und Niederspannungs-Upgrades in expandierenden Siedlungen. Die Beteiligung der lokalen Arbeitskräfte wächst unter nationalen Entwicklungspolitiken. Die Ziele für den Zugang zu Strom gewährleisten die langfristige Kontinuität von EPC-Projekten.
Ausländische Partnerschaften und Technologietransferprogramme, die die Lieferung komplexer Projekte unterstützen
Steigende Zusammenarbeit mit globalen Ingenieurpartnern stärkt die Projektausführung im gesamten EPC-Markt für Energie in Angola. Internationale Unternehmen unterstützen fortschrittliches Wasserkraftdesign, digitale Überwachungstools und moderne Netzausrüstung. Joint Ventures helfen lokalen Firmen, die Ausführungsqualität zu verbessern und globale Leistungsstandards zu erfüllen. Es schafft ein wettbewerbsfähiges EPC-Umfeld, das effiziente Projektzeitpläne unterstützt. Technologietransferprogramme fördern die Einführung modularer Umspannwerke und automatisierter Steuerungssysteme. Auftragnehmer erhalten strukturiertes Training für komplexe Übertragungs- und Erneuerungsprojekte. Ausländische Kreditgeber unterstützen langfristige Investitionen, die die Stabilität des Sektors verbessern. Das Marktvertrauen steigt mit besserer Governance und transparenten Vertragsabschlüssen.
Trends im EPC-Markt für Energie in Angola
Verschiebung hin zu hybrider Energieintegration und flexiblen Netzlösungen in allen Provinzen
Eine klare Verschiebung hin zur hybriden Integration prägt neue Aktivitäten im EPC-Markt für Energie in Angola. Entwickler planen Hybridsysteme, die Wasserkraft mit Solarfeldern kombinieren, um eine verbesserte ganzjährige Leistung zu erzielen. EPC-Unternehmen entwerfen flexible Netzlösungen, die variable Eingaben von neuen erneuerbaren Standorten verwalten. Dies hilft Betreibern, die Belastung alter Wasserkraftanlagen während Spitzenzeiten zu reduzieren. Entwickler erkunden Batteriespeicher, um Netzflüsse in gefährdeten Regionen zu stabilisieren. Hybride Konzepte unterstützen eine reibungslosere Lastverteilung in expandierenden städtischen Zonen. Auftragnehmer passen Ingenieurpraktiken an, um vielfältige Ressourcenmischungen zu erfüllen. Der Trend gewinnt mit starker politischer Unterstützung an Dynamik.
- Zum Beispiel zeigen Versorgungs-Hybridsysteme, die Siemens AG Fluence-entwickelte Batterieblöcke verwenden, Reaktionszeiten von 150–300 Millisekunden für die Frequenzregelung und halten die Netzabweichung in Feldtests unter 0,1 Hz.
Zunehmende Nutzung digitaler Ingenieurwerkzeuge und Fernüberwachungstechnologien
Digitale Fähigkeiten beeinflussen die Projektausführung im Angola Power EPC-Markt. EPC-Unternehmen nutzen fortschrittliche Modellierungsplattformen, um die Entwurfsphasen für große Anlagen zu optimieren. Fernüberwachung hilft Betreibern, das Netzverhalten und die Systemgesundheit zu verwalten. Sie reduziert betriebliche Engpässe, die mit alternder Ausrüstung verbunden sind. Digitale Zwillinge unterstützen vorausschauende Wartungsstrategien für Wasserkraftwerke und Umspannwerke. Auftragnehmer verlassen sich auf Automatisierungstools, um die Sicherheit in allen Bauphasen zu verbessern. Verbesserter Datenzugriff leitet die Planung neuer Übertragungsrouten. Der Trend fördert eine höhere Projekttransparenz für Investoren.
Aufstieg regionaler Stromhandelsambitionen treibt die Entwicklung von Übertragungskorridoren voran
Regionale Handelsambitionen leiten die Übertragungserweiterung im Angola Power EPC-Markt. Neue Korridore unterstützen die zukünftige Integration mit südafrikanischen Stromnetzen. EPC-Unternehmen erhalten stetige Möglichkeiten für den Bau von Hochspannungsleitungen und die Aufrüstung grenzüberschreitender Verbindungen. Dies ermöglicht es Netzbetreibern, sich auf den Fernlasttransport vorzubereiten. Ingenieure führen verstärkte Leiter ein, um eine höhere Übertragungskapazität zu unterstützen. Mehrere Korridore eröffnen neue Zugangswege für erneuerbare Cluster in abgelegenen Gebieten. Auftragnehmer planen eine phasenweise Konstruktion, die auf regionale Energiehandelsrahmen zugeschnitten ist. Der Trend schafft Stabilität für langfristige EPC-Verträge.
Erhöhte Beteiligung privater Ingenieurgruppen an der Lieferung von Projekten im Versorgungsmaßstab
Private Ingenieurbüros haben eine wachsende Präsenz im Angola Power EPC-Markt. Unabhängige Entwickler sichern sich Erzeugungsprojekte, die durch diversifizierte Finanzierungsmodelle unterstützt werden. EPC-Auftragnehmer unterstützen privat geführte Solar-, Gas-Backup- und Umspannwerksprogramme. Dies erweitert den Wettbewerb und verbessert die Projektlieferzeiten. Private Gruppen übernehmen globale Standards, die die Installationsqualität verbessern. Mehrere Unternehmen erweitern lokale Teams, um den Betrieb an mehreren Standorten zu unterstützen. Lieferantenpartnerschaften stärken die Beschaffungsprozesse in verschiedenen Projektphasen. Der Marktrend setzt sich aufgrund des starken Interesses regionaler Infrastrukturinvestoren fort.
- Zum Beispiel berichten private Betreiber, die 1500V-Solarsysteme mit Huawei- oder Sungrow-Versorgungswechselrichtern installieren, von BOS-Kosteneinsparungen von 8–12% und Ertragsverbesserungen von 1–2% aufgrund verlängerter Stringlängen und reduzierter DC-Verluste.
Analyse der Herausforderungen des Angola Power EPC-Marktes
Infrastrukturelle Einschränkungen und betriebliche Barrieren, die die Projektausführungszeiten verlangsamen
Infrastrukturdefizite schaffen strukturelle Herausforderungen im Angola Power EPC-Markt. Viele Regionen verfügen nicht über ausreichende Transportnetze, die den Transport schwerer Baumaterialien unterstützen. EPC-Auftragnehmer stehen vor Verzögerungen, die mit begrenzter Hafenabfertigungskapazität für große Turbinen und Transformatoren verbunden sind. Dies erhöht die Komplexität der logistischen Planung für abgelegene Projektstandorte. Wetterstörungen erhöhen die Risiken für die Bauplanung in Wasserkraftgebieten. Netzengpässe behindern die Integration neuer Kapazitäten in das nationale Netz. Fachkräftemangel begrenzt den Einsatz fortschrittlicher Systeme. Entwickler stehen vor langen Genehmigungszyklen, die die Projektvorbereitungsphasen verlängern.
Finanzielle Einschränkungen und regulatorische Hürden, die das Vertrauen in EPC-Investitionen beeinflussen
Finanzielle Einschränkungen bleiben zentral für die Herausforderungen im EPC-Markt für Energie in Angola. Mehrere große Projekte erfordern langfristiges Kapital, das von externer Finanzierung abhängt. EPC-Unternehmen stehen vor Unsicherheiten, wenn Tarifanpassungen nur langsam voranschreiten. Dies verringert das private Interesse an Projekten mit langen Zyklen. Die regulatorische Klarheit variiert zwischen den Provinzen, was zu Inkonsistenzen in der Projektplanung führt. Die Vertragsstrukturierung erfordert oft langwierige Verhandlungen aufgrund von Bedenken zur Risikoverteilung. Ausländische Investoren erwarten stärkere Zahlungsgarantien für Projekte im Versorgungsmaßstab. Währungsschwankungen erhöhen den Kostendruck für importierte Ausrüstung.
Marktchancen
Erweiterung von erneuerbaren Korridoren und dezentralen Energielösungen in aufstrebenden Regionen
Die steigende Nachfrage nach erneuerbaren Korridoren stärkt die Chancen im EPC-Markt für Energie in Angola. Neue Solarfelder schaffen EPC-Potenzial für Übertragungserweiterungen und Umspannwerkspakete. Dies unterstützt die Diversifizierung der Energieversorgung in unterversorgten Provinzen. Dezentrale Lösungen gewinnen in Gebieten mit schwacher Netzabdeckung an Bedeutung. EPC-Auftragnehmer liefern modulare Systeme, die abgelegene Gemeinden schneller erreichen. Viele Regionen zeigen starkes Solarpotenzial, das zukünftige Hybridprogramme unterstützt. Entwickler nutzen erneuerbare Cluster, um die Versorgung in wachsenden Städten zu stabilisieren. Das Investitionsinteresse wächst aufgrund des geringeren Projektrisikos bei kleineren Maßstäben.
Modernisierung alternder Wasserkraftanlagen und Einsatz fortschrittlicher Netztechnologien
Die Modernisierung der Wasserkraft schafft langfristige EPC-Möglichkeiten im EPC-Markt für Energie in Angola. Auftragnehmer beteiligen sich an Turbinen-Upgrades, Verstärkung von Überläufen und der Einführung von Überwachungssystemen. Dies hilft, die Effizienz zu verbessern und die zuverlässige Leistung in Spitzenzeiten zu erhöhen. Netzbetreiber übernehmen fortschrittliche Kontrollsysteme, die eine bessere Lastverteilung unterstützen. EPC-Unternehmen liefern automatisierte Umspannwerke mit verbesserten Schutzfunktionen. Die Modernisierung reduziert Systemverluste und stärkt die nationale Energiesicherheit. Mehrere Projekte eröffnen neue Rollen für lokale Ingenieurteams. Diese Aktivitäten erweitern die zukünftige Ausbildung und Technologieübernahme im gesamten Sektor.
Analyse der Segmentierung des EPC-Marktes für Energie in Angola:
Nach Stromerzeugungssegmenten
Thermische, Wasserkraft- und erneuerbare Projekte bilden die Kernbasis der Stromerzeugung im EPC-Markt für Energie in Angola, wobei jedes unterschiedliche technische Anforderungen antreibt. Thermische Kraftwerke unterstützen die Netzstabilität während wasserarmer Zeiten und helfen, eine zuverlässige Leistung für Industriegebiete aufrechtzuerhalten. EPC-Auftragnehmer verwalten Turbinenarbeiten, Kesselsysteme und Brennstoffhandhabungsstrukturen, während Entwickler Effizienzsteigerungen planen, die die Lebensdauer der Anlagen verlängern. Wasserkraft bleibt das dominierende Segment aufgrund von Großstaudämmen, die den größten Teil der nationalen Elektrizität liefern. EPC-Unternehmen übernehmen Bauarbeiten, Kraftwerksplanung und Evakuierungslinien, die abgelegene Wasserkraftstandorte mit großen Lastzentren verbinden. Erneuerbare Energien gewinnen an Bedeutung, da Solarfelder in Regionen mit hoher Sonneneinstrahlung expandieren, unterstützt durch Wechselrichtersysteme, Netzanschlüsse und hybride Speicherkonzepte, die den Druck auf Wasserkraftanlagen verringern. Dies schafft neue Möglichkeiten für EPC-Akteure, die sich auf modulare und skalierbare Erzeugungslösungen konzentrieren.
- Zum Beispiel hat die GE LM6000 aeroderivative Turbine eine Flottenzuverlässigkeit von über 99 % im schweren industriellen Einsatz gezeigt, mit mehr als 1.300 weltweit eingesetzten Einheiten. Die Turbine liefert bis zu 56 MW mit einer Schnellstartfähigkeit von unter 10 Minuten, was die Netzstabilität bei Spitzenlast unterstützt. GE berichtet von Effizienzsteigerungen von 38–41 % im Einfachzyklusmodus, abhängig von der Höhenlage des Standorts und der Umgebungstemperatur.
Nach Übertragungs- und Verteilungssegmenten
Übertragungsinfrastruktur bleibt essenziell, um den Stromfluss über Provinzen hinweg zu stärken und unterstützt die Langstreckenabführung von großen Wasserkraftwerken. EPC-Unternehmen entwerfen und bauen Hochspannungskorridore, neue Umspannwerke und fortschrittliche Kontrollsysteme, die die Netzstabilität verbessern. Dieses Segment wächst mit nationalen Plänen zur Erweiterung der grenzüberschreitenden Konnektivität und zur Unterstützung des zukünftigen regionalen Stromhandels. Verteilungsnetze bilden die letzte kritische Schicht, die EPC-Aktivitäten in städtischen und ländlichen Gebieten antreibt, die höhere Elektrifizierungsraten anstreben. Auftragnehmer liefern Niederspannungs-Upgrades, Erweiterungen von Zuleitungen und Netzrehabilitation, um Verluste zu reduzieren und die Zuverlässigkeit der Versorgung zu verbessern. Es unterstützt das kommerzielle Wachstum in dicht besiedelten Städten und ermöglicht ländlichen Gemeinden den Zugang zu stabiler Elektrizität. Sowohl die Übertragungs- als auch die Verteilungssegmente expandieren weiterhin mit laufenden Modernisierungsprogrammen und steigendem Verbrauch in Angola.
- Zum Beispiel reduzieren vorgefertigte, mastmontierte Transformatoreneinheiten den Arbeitsaufwand vor Ort um 30–40 %, was die Zeitpläne für die ländliche Elektrifizierung beschleunigt. Bei Feldeinsätzen sanken die Installationszeiten von mehreren Tagen auf unter 12 Stunden in stabilem Gelände. Modulare Paneele reduzieren auch Verdrahtungsfehler durch standardisierte Fabrikmontage.
Segmentierung:
Nach Stromerzeugung
- Thermisch
- Wasserkraft
- Erneuerbare Energien
Nach Stromübertragung und -verteilung
- Übertragungsinfrastruktur
- Verteilungsnetze
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordangola hält den größten Anteil am angolanischen Power EPC-Markt, der fast 38–40 % ausmacht, aufgrund der Konzentration von großen Wasserkraftanlagen und Übertragungserweiterungsprogrammen. Luanda und umliegende Provinzen treiben die EPC-Nachfrage durch städtisches Lastwachstum und industrielle Expansion an. Es unterstützt die kontinuierliche Modernisierung des Netzes und neue Umspannwerke in dicht besiedelten Verbrauchsgebieten. Entwickler konzentrieren sich auf die Aufrüstung von Wasserkraftabfuhrwegen, um die Versorgungsstabilität zu stärken. Die Region zieht ausländische EPC-Gruppen aufgrund ihrer Infrastrukturskalierung und Investitionssichtbarkeit an. Langfristige Elektrifizierungsziele verstärken die anhaltende EPC-Aktivität hier.
Zentralangola repräsentiert etwa 30–32% des Marktanteils und unterstützt bedeutende EPC-Aktivitäten, die mit großen Erneuerbaren- und Wasserkraftprojekten verbunden sind. Die Region profitiert von einer starken Ressourcenverfügbarkeit und neuen Korridoren, die Erzeugungszonen mit den Nachfragezentren im Landesinneren verbinden. Es treibt mehrphasige EPC-Arbeiten an, die die Verstärkung der Übertragung und die Planung hybrider Erzeugung umfassen. Entwickler investieren in Programme zur Netzzuverlässigkeit, um die Ausfallhäufigkeit zu reduzieren. Es unterstützt einen stetigen Projektfluss für Ingenieurbüros, die sowohl in der Erzeugung als auch in der Netzaufrüstung tätig sind. Wachsende kommerzielle Aktivitäten stärken die regionale Stromnachfrage.
Süd- und Ostangola machen zusammen etwa 28–30% des Marktes aus, angetrieben durch aufkommende EPC-Bedürfnisse in der ländlichen Elektrifizierung und der grenzüberschreitenden Übertragungsplanung. Diese Gebiete unterstützen neue Solarkluster und den Bau von Langstreckenleitungen, die abgelegene Netze mit nationalen Knotenpunkten verbinden. Es ermöglicht EPC-Auftragnehmern, modulare Lösungen für Gemeinschaften mit begrenztem Zugang zu erweitern. Bergbau- und Handelsprojekte in ausgewählten Provinzen erhöhen den Stromverbrauch und erfordern eine Netzerweiterung. EPC-Unternehmen gewinnen durch laufende, von der Regierung geleitete Elektrifizierungsprogramme Chancen. Zukünftige Projekte in diesen Regionen werden die nationale Netzabdeckung stärken und Versorgungslücken verringern.
Analyse der Hauptakteure:
- Isolux Corsan SA
- Gesto-Energia SA
- Anglo Belgian Corporation
- AEE Power Corporation
- AE Energia
- General Electric Co
- Siemens AG
- Andritz Hydro GmbH
Wettbewerbsanalyse:
Der Wettbewerb auf dem Angola Power EPC-Markt wird durch eine Mischung aus internationalen EPC-Unternehmen, regionalen Auftragnehmern und globalen OEMs geprägt, die fortschrittliche Technologien liefern. Große Akteure wie Isolux Corsan, AEE Power und Gesto-Energia unterstützen komplexe Wasserkraft- und Übertragungsprojekte. Es stärkt die Projektausführungsfähigkeiten über Erzeugungs- und Netzinfrastrukturen hinweg. OEMs wie Siemens AG, General Electric und Andritz Hydro liefern Turbinen, Netzautomatisierungssysteme und Steuerungstechnologien, die die Projektleistung verbessern. Lokale Akteure wie AE Energia erweitern weiterhin ihre Teilnahme an Verteilungsaufrüstungen und Elektrifizierungsprojekten. Die Wettbewerbsintensität steigt, da ausländische Unternehmen mit lokalen Firmen zusammenarbeiten, um technische und regulatorische Erwartungen zu erfüllen. Der Markt behält aufgrund konsistenter Investitionen in Modernisierungs- und Expansionsprogramme in den Provinzen eine starke Dynamik bei.
Neueste Entwicklungen:
- Im Juni 2024 sicherte sich Aker Solutions eine langfristige Rahmenvereinbarung mit Azule Energy für Ingenieur-, Beschaffungs- und Baudienstleistungen. Der Vertrag baut auf ihrer Erfolgsbilanz in Angola seit 1998 auf, wobei die Ausführung hauptsächlich in Luanda und Aberdeen erfolgt.
Berichtsabdeckung:
Der Forschungsbericht bietet eine tiefgehende Analyse basierend auf Stromerzeugung sowie Stromübertragung und -verteilung. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Der Ausbau der Wasserkraft wird weiterhin langfristige EPC-Aktivitäten verankern, unterstützt durch große Stauwerk-Modernisierungen und erweiterte Stromabfuhrwege.
- Erneuerbare Energiezonen werden stärkere politische Unterstützung erhalten, was EPC-Investitionen in Solarkluster und Netzanschlüsse in aufstrebenden Provinzen fördert.
- Die Modernisierung der Übertragung wird die Systemzuverlässigkeit stärken und die EPC-Nachfrage nach fortschrittlichen Umspannwerken und Schutzsystemen erhöhen.
- Verteilungs-Upgrades werden in ländlichen Regionen beschleunigt, um breitere Elektrifizierungsziele zu unterstützen und die Servicequalität zu verbessern.
- Die Beteiligung des Privatsektors wird durch Joint Ventures wachsen, die die technische Fähigkeit und Effizienz der Projektausführung verbessern.
- Fortschrittliche digitale Werkzeuge werden das Design-Optimierung leiten und prädiktive Wartungsstrategien über große Anlagen unterstützen.
- Die Planung des regionalen Stromhandels wird die Nachfrage nach Hochspannungskorridoren und grenzüberschreitenden Integrationsarbeiten erhöhen.
- Programme zur Entwicklung der Arbeitskräfte werden die lokale Ingenieurskapazität erweitern und die Abhängigkeit von ausländischen Arbeitskräften für grundlegende EPC-Aufgaben verringern.
- Smart-Grid-Komponenten werden an Bedeutung gewinnen, da Versorgungsunternehmen die Überwachung, Steuerung und das Energiemanagement verbessern möchten.
- Langfristige Infrastrukturverpflichtungen werden stabile EPC-Projektpipelines aufrechterhalten und die anhaltende Wettbewerbsfähigkeit des Marktes unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für den Angola Power EPC-Markt und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der angolanische EPC-Markt für Energie zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Marktsegment der Angola Power EPC hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des angolanischen Power-EPC-Marktes antreiben?
Wer sind die führenden Unternehmen im angolanischen Power EPC-Markt?
Welche Region hatte 2024 den größten Anteil am Angola Power EPC-Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Angola Strom-EPC-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Angola Strom-EPC-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2716.56 million → 2032: USD 4954.15 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Angola Strom-EPC-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Angola Strom-EPC-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Angola Strom-EPC-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Angola Strom-EPC-Markt Market Drivers
- 3.3 Angola Strom-EPC-Markt Market Restraints & Challenges
- 3.4 Angola Strom-EPC-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Angola Strom-EPC-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Angola Strom-EPC-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Angola Strom-EPC-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Angola Strom-EPC-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Angola Strom-EPC-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Angola Strom-EPC-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Angola Strom-EPC-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Angola Strom-EPC-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Angola Strom-EPC-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Angola Strom-EPC-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Angola Strom-EPC-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Angola Strom-EPC-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Angola Strom-EPC-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Angola Strom-EPC-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Angola Strom-EPC-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Angola Strom-EPC-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Angola Strom-EPC-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Angola Strom-EPC-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Angola Strom-EPC-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
