
Überblick über den Markt für elektrische Metallrohre:
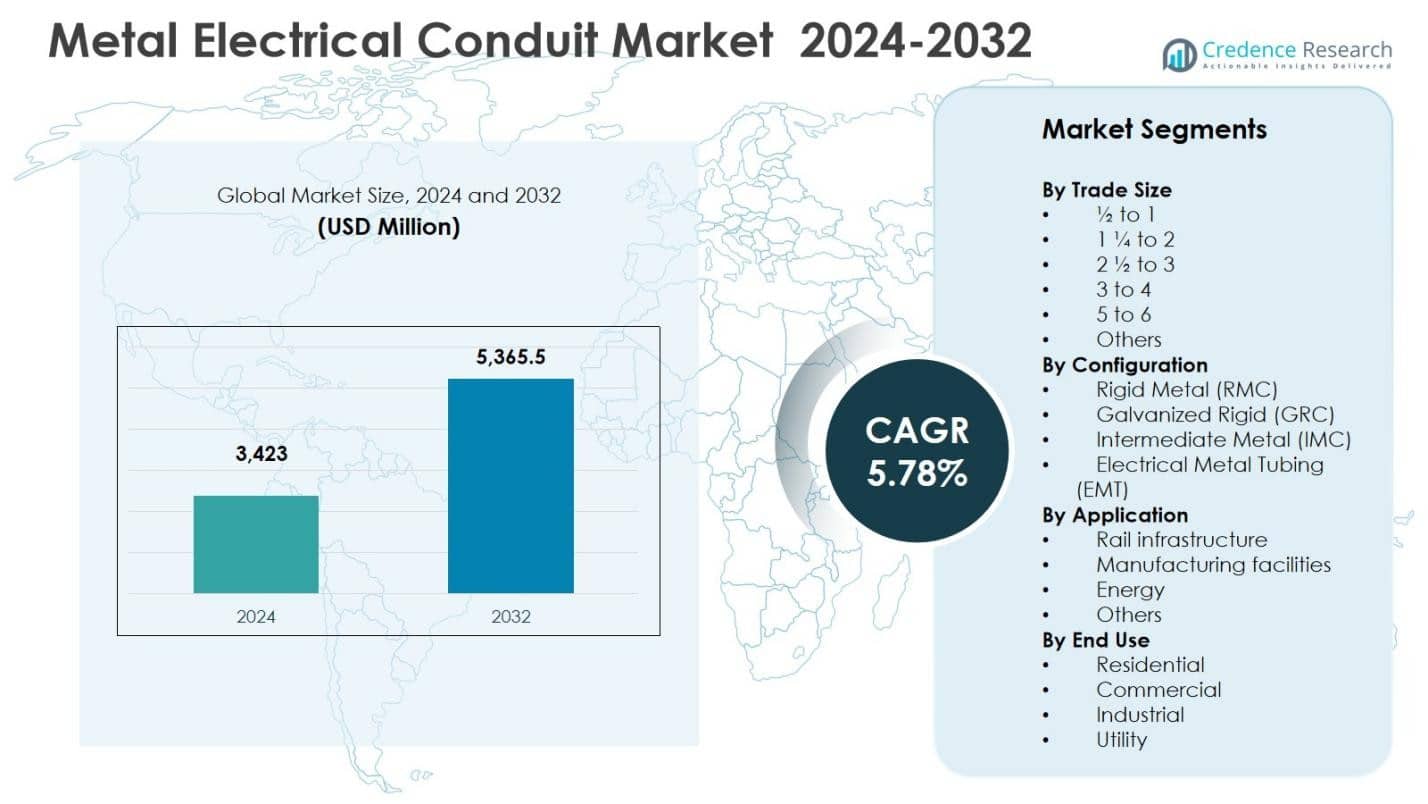
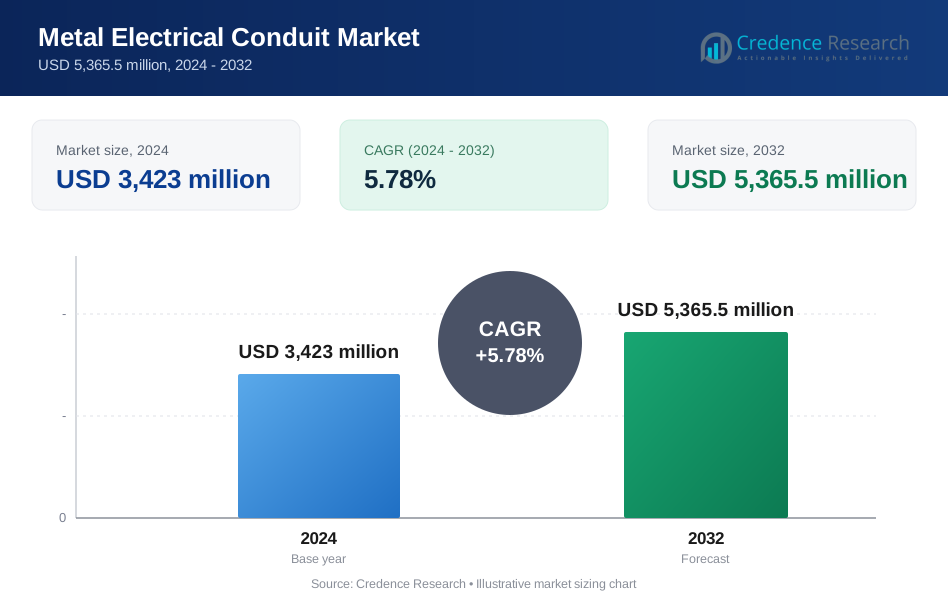
Die Marktgröße für elektrische Metallrohre wurde im Jahr 2024 mit 3.423 Millionen USD bewertet und soll bis 2032 5.365,5 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 5,78 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für elektrische Metallrohre 2024 | 3.423 Millionen USD |
| Markt für elektrische Metallrohre, CAGR | 5,78 % |
| Marktgröße für elektrische Metallrohre 2032 | 5.365,5 Millionen USD |
Einblicke in den Markt für elektrische Metallrohre
- Das Marktwachstum wird hauptsächlich durch steigende Infrastrukturinvestitionen, industrielle Automatisierung und strengere Vorschriften für elektrische Sicherheit und Brandschutz angetrieben, wobei das Anwendungssegment für Fertigungsanlagen im Jahr 2024 mit einem dominanten Anteil von 31,7 % aufgrund des Bedarfs an schwerem Leitungsschutz führend ist.
- Zu den wichtigsten Markttrends gehört die zunehmende Akzeptanz von elektrischen Metallrohren, die im Jahr 2024 einen Anteil von 38,9 % ausmachten, sowie die wachsende Nutzung von recycelbaren und langlebigen Rohrsystemen, die mit nachhaltigkeitsorientierten Baupraktiken im Einklang stehen.
- Die Marktstruktur wird von etablierten Akteuren definiert, die auf zertifizierte Produkte, ein breites Angebot an Konfigurationen und regionale Lieferstärke setzen, während der Wettbewerb durch nichtmetallische Rohre und die Volatilität der Rohstoffpreise als bemerkenswerte Einschränkungen wirken.
- Regional führte Nordamerika mit einem Anteil von 32,4 % im Jahr 2024, gefolgt von Asien-Pazifik mit 29,8 %, angetrieben durch schnelle Urbanisierung, und Europa mit 26,1 %, unterstützt durch starke regulatorische Durchsetzung und industrielle Modernisierung.
Analyse der Marktsegmentierung für elektrische Metallrohre:
Nach Handelsgröße:
Im Markt für elektrische Metallrohre dominierte das Segment der Handelsgröße 1¼ bis 2 mit einem Marktanteil von 34,6 % im Jahr 2024, angetrieben durch seine weit verbreitete Nutzung in Gewerbegebäuden, Industrieanlagen und Infrastrukturprojekten. Diese Handelsgröße bietet ein optimales Gleichgewicht zwischen mechanischer Festigkeit und Installationsflexibilität, was sie für Stromverteilung, Steuerverkabelung und sicherheitskritische Anwendungen geeignet macht. Die starke Nachfrage aus Produktionsstätten, Rechenzentren und öffentlichen Infrastruktur-Upgrades unterstützt weiterhin die Akzeptanz. Darüber hinaus verstärken die Kompatibilität mit Standardarmaturen und die Kosteneffizienz im Vergleich zu größeren Durchmessern ihre Dominanz innerhalb der Handelsgrößensegmentierung.
- Zum Beispiel liefert Allied Tube & Conduit 1-1/2 Zoll EMT-Rohre, die eine Länge von 10 Fuß mit dünnwandiger Stahlkonstruktion und E-Z Pull-Innenbeschichtung für reibungsloses Ziehen von Drähten in Bürodecken und offenen Räumen aufweisen.
Nach Konfiguration:
Durch die Konfiguration hielt Electrical Metal Tubing (EMT) im Jahr 2024 mit einem Marktanteil von 38,9 % die führende Position, was auf seine leichte Struktur, die einfache Biegung und die niedrigeren Installationskosten zurückzuführen ist. EMT wird häufig im gewerblichen Bauwesen und in leichten Industrieumgebungen eingesetzt, wo Korrosionsbeständigkeit und schnelle Installation entscheidend sind. Das Wachstum wird durch steigende Investitionen in Gewerbeimmobilien, die Renovierung von Büroräumen und den Ausbau der städtischen Infrastruktur angetrieben. Die Einhaltung der elektrischen Sicherheitsvorschriften und die Eignung für verdeckte Verkabelungsanwendungen stärken die Präferenz von EMT gegenüber starren und mittleren Leitungskonfigurationen weiter.
- Zum Beispiel lieferte Atkore's Allied Tube & Conduit EZ-Pull EMT mit Flo-Coat-Verzinkung für Bürogebäude und große Einzelhandelsflächen. Die glatte Innenbeschichtung des Produkts erleichterte das Ziehen von Leitern in abgehängten Decken und offenen Wänden und unterstützte eine effiziente Verkabelung in Gesundheitseinrichtungen und Verteilzentren wie Amazon.
Nach Anwendung:
Innerhalb der Anwendungen machten Fertigungsanlagen im Jahr 2024 mit 31,7 % den größten Anteil aus, unterstützt durch zunehmende Automatisierung, Elektrifizierung von Geräten und strenge Sicherheitsstandards. Metallische elektrische Leitungen bieten überlegenen mechanischen Schutz und Feuerbeständigkeit, was sie in schweren Industrieumgebungen unverzichtbar macht. Der Ausbau von Automobil-, Elektronik- und Prozessfertigungsanlagen hat die Nachfrage nach zuverlässigen Verkabelungsschutzsystemen beschleunigt. Darüber hinaus treiben die laufende Modernisierung von Fabriken und die Integration von Smart-Manufacturing-Technologien den Einsatz von Leitungen weiter voran, wodurch Fertigungsanlagen als dominierendes Anwendungssegment im Markt für metallische elektrische Leitungen positioniert werden.
Wichtige Wachstumstreiber
Erweiterung von Bau- und Infrastrukturprojekten
Der Markt für metallische elektrische Leitungen profitiert erheblich von steigenden Investitionen in die Entwicklung von gewerblichen, industriellen und öffentlichen Infrastrukturen. Die rasche Urbanisierung, der Ausbau von Verkehrsnetzen und Großprojekte wie Schienenkorridore, Flughäfen und Industrieparks erhöhen die Nachfrage nach zuverlässigen elektrischen Schutzsystemen. Metallische Leitungen werden aufgrund ihrer hohen mechanischen Festigkeit, langen Betriebsdauer und Einhaltung strenger Sicherheitsstandards weit verbreitet eingesetzt. Regierungsinitiativen zur Unterstützung der Modernisierung der Infrastruktur und der industriellen Entwicklung stärken die Nachfrage weiter, insbesondere bei Projekten, bei denen Haltbarkeit, Feuerbeständigkeit und regulatorische Konformität kritische Anforderungen sind.
- Zum Beispiel liefert Atkore International Stahl- und PVC-beschichtete Leitungen für Gesundheitseinrichtungen, um eine sichere Stromverteilung in Patientenzonen durch robusten Schutz gegen Stöße zu gewährleisten.
Zunehmender Fokus auf elektrische Sicherheit und Brandschutz
Ein erhöhtes Bewusstsein für elektrische Sicherheit und die strengere Durchsetzung von Bau- und Brandschutzvorschriften sind wichtige Treiber des Marktes für metallische elektrische Leitungen. Metallische Leitungen bieten im Vergleich zu alternativen Materialien eine überlegene Beständigkeit gegen Hitze, Stöße und Feuer, was sie in risikoreichen Installationen unverzichtbar macht. Regulatorische Vorgaben in den Bereichen Fertigung, Energie und Transport fördern weiterhin die Akzeptanz. Darüber hinaus treiben wachsende Bedenken hinsichtlich der Arbeitssicherheit, Versicherungsverpflichtungen und der betrieblichen Zuverlässigkeit Endnutzer dazu, in robuste Leitungssysteme zu investieren, die langfristigen Schutz und die Einhaltung nationaler und internationaler Sicherheitsstandards gewährleisten.
- Zekelman Industries beispielsweise trägt hochwertige Zinkbeschichtungen durch Feuerverzinkung auf starre Stahlrohre auf, die UL-Salzsprüh- und Feuchtigkeitstests bestehen, um Korrosion zu widerstehen und Sicherheitsstandards in industriellen Umgebungen zu erfüllen.
Industrielle Automatisierung und Ausbau der Energieinfrastruktur
Die zunehmende Einführung von industrieller Automatisierung und der Ausbau der Energieinfrastruktur unterstützen das Marktwachstum stark. Moderne Fertigungsanlagen verlassen sich auf automatisierte Geräte, Robotik und fortschrittliche Steuerungssysteme, die sichere und langlebige Kabelmanagementlösungen erfordern. Metallische elektrische Leitungen bieten eine verbesserte Tragfähigkeit, elektromagnetische Abschirmung und Widerstandsfähigkeit gegen raue Betriebsbedingungen. Ebenso treiben Investitionen in Energieerzeugung, erneuerbare Energieprojekte und Netzaufrüstungen die Nachfrage nach Metallrohren an, die komplexe und hochkapazitive elektrische Netzwerke unterstützen können, und unterstreichen ihre Bedeutung in Industrie- und Energieanwendungen.
Wichtige Trends & Chancen
Wachstum von Smart Buildings und kommerzieller Elektrifizierung
Die rasche Einführung von Smart Buildings schafft bedeutende Chancen im Markt für metallische elektrische Leitungen. Fortschrittliche Gebäudeautomation, IoT-Integration und energieeffiziente elektrische Systeme erfordern strukturierte und sichere Verkabelungslösungen. Metallrohre unterstützen hochdichte Verkabelung und gewährleisten die Einhaltung von Sicherheitsvorschriften in kommerziellen Bereichen wie Büros, Krankenhäusern und Rechenzentren. Die zunehmende Installation von Ladeinfrastruktur für Elektrofahrzeuge und intelligenten Beleuchtungssystemen erhöht die Nachfrage weiter und ermutigt Hersteller, Rohrlösungen zu entwickeln, die auf intelligente und vernetzte Gebäudenumgebungen zugeschnitten sind.
- Beispielsweise bietet das starre Metallrohr (RMC) maximalen mechanischen Schutz in stark frequentierten EV-Ladebereichen wie öffentlichen Parkplätzen, mit dicken Stahlwänden, die gegen Stöße schützen und gleichzeitig als Erdungsleiter dienen.
Steigende Nachfrage nach nachhaltigen und langlebigen elektrischen Systemen
Nachhaltigkeitsorientierte Baupraktiken entwickeln sich zu einem wichtigen Trend, der die Marktchancen prägt. Metallische elektrische Leitungen, insbesondere aus Stahl und Aluminium, sind recycelbar und bieten eine verlängerte Lebensdauer, was den Zielen des grünen Bauens entspricht. Entwickler und Betreiber von Einrichtungen priorisieren zunehmend Materialien, die Lebenszykluskosten und Wartungsanforderungen reduzieren. Da Umweltvorschriften und Nachhaltigkeitszertifizierungen an Bedeutung gewinnen, sind metallische Leitungen als bevorzugte Lösung positioniert, die es Herstellern ermöglicht, ihr Wertversprechen durch Haltbarkeit, Recycelbarkeit und langfristige Leistungsnutzen zu stärken.
- Zum Beispiel produziert Nucor Tubular Products über Republic Conduit Stahlrohre mit sauberer amerikanischer Fertigung unter Verwendung von Lichtbogenöfen, die die Kohlenstoffemissionen im Vergleich zu globalen Wettbewerbern senken.
Wichtige Herausforderungen
Volatilität der Rohstoffpreise
Schwankende Preise für Stahl und Aluminium stellen eine große Herausforderung für den Markt für elektrische Metallrohre dar. Die Volatilität der Rohstoffkosten wirkt sich direkt auf die Herstellungskosten, Preisstrategien und Gewinnmargen aus. Plötzliche Preiserhöhungen können Lieferketten stören, Projekte verzögern und die Nachfrage in kostenempfindlichen Bau- und Industriesektoren verringern. Kleinere Hersteller sind aufgrund begrenzter Beschaffungsflexibilität stärker exponiert. Die Bewältigung von Kostendruck bei gleichzeitiger Aufrechterhaltung wettbewerbsfähiger Preise und gleichbleibender Produktqualität bleibt eine kritische Sorge für Marktteilnehmer.
Wettbewerb durch nichtmetallische Rohralternativen
Die zunehmende Verbreitung von nichtmetallischen Rohren stellt eine wettbewerbsfähige Herausforderung für den Markt für elektrische Metallrohre dar. Materialien wie PVC und HDPE bieten Vorteile wie geringere Anfangskosten, Korrosionsbeständigkeit und einfachere Installation, was sie in Wohn- und leichten Gewerbeanwendungen attraktiv macht. In Regionen mit weniger strengen Sicherheitsanforderungen ersetzen diese Alternativen häufig Metallrohre. Dieser Wettbewerb zwingt Hersteller von Metallrohren dazu, Leistung, Sicherheitskonformität und Haltbarkeit zu betonen und gleichzeitig in Innovationen und anwendungsspezifische Lösungen zu investieren, um die Marktrelevanz zu erhalten.
Regionale Analyse
Nordamerika
Nordamerika hatte im Jahr 2024 einen Marktanteil von 32,4% im Markt für elektrische Metallrohre, unterstützt durch starke Nachfrage aus dem gewerblichen Bauwesen, industriellen Einrichtungen und Energieinfrastruktur-Upgrades. Die Region profitiert von strengen elektrischen Sicherheits- und Brandschutzvorschriften, die die Verwendung von Metallrohren in kritischen Anwendungen vorschreiben. Laufende Investitionen in Rechenzentren, Automatisierung der Fertigung und Verkehrsinfrastruktur treiben die Akzeptanz weiter voran. Der Austausch alternder elektrischer Systeme in den Vereinigten Staaten und Kanada trägt ebenfalls zu einer stabilen Nachfrage bei, während der wachsende Ausbau von Ladestationen für Elektrofahrzeuge die Notwendigkeit für langlebige und normgerechte Rohrsysteme verstärkt.
Europa
Europa erreichte im Jahr 2024 einen Marktanteil von 26,1%, angetrieben von strengen regulatorischen Rahmenbedingungen für elektrische Sicherheit, Feuerbeständigkeit und Nachhaltigkeit. Die Nachfrage ist stark in der industriellen Fertigung, der Schieneninfrastruktur und bei kommerziellen Renovierungsprojekten. Länder wie Deutschland, das Vereinigte Königreich und Frankreich investieren weiterhin in die Modernisierung von Fabriken und energieeffiziente Gebäude, was die Installation von Rohren unterstützt. Der Fokus der Region auf recycelbare Materialien und langlebige elektrische Systeme unterstützt die Nutzung von Metallrohren zusätzlich. Darüber hinaus tragen die Sanierung der Infrastruktur und der Ausbau von erneuerbaren Energieanlagen zu einer konstanten Nachfrage in Westeuropa und Nordeuropa bei.
Asien-Pazifik
Der Asien-Pazifik-Raum hielt einen Marktanteil von 29,8 % im Jahr 2024 und ist damit der am schnellsten wachsende regionale Markt für elektrische Metallrohre. Schnelle Urbanisierung, groß angelegte Infrastrukturentwicklungen und die Expansion von Fertigungszentren in China, Indien, Japan und Südostasien treiben die Nachfrage an. Steigende Investitionen in Bahnnetze, Industrieparks, Energieerzeugung und Smart-City-Projekte fördern die Installation von Rohrleitungen erheblich. Die zunehmende Durchsetzung von Sicherheitsstandards in gewerblichen und industriellen Gebäuden beschleunigt die Akzeptanz weiter. Kostenwirksame Fertigung und hohe Bauaktivitäten positionieren den Asien-Pazifik-Raum als wichtigen Wachstumsmotor für den globalen Markt.
Lateinamerika
Lateinamerika hatte einen Marktanteil von 6,7 % im Jahr 2024, unterstützt durch ein allmähliches Wachstum im Industriebau, bei Energieprojekten und der Entwicklung urbaner Infrastrukturen. Länder wie Brasilien und Mexiko verzeichnen erhöhte Investitionen in Fertigungsanlagen, Stromverteilungsnetze und Verkehrsinfrastrukturen. Elektrische Metallrohre gewinnen in industriellen und öffentlichen Projekten aufgrund ihrer Haltbarkeit und Sicherheitsleistung an Beliebtheit. Während Budgetbeschränkungen die Akzeptanz in einigen Wohnanwendungen einschränken, unterstützen die laufende Modernisierung von elektrischen Systemen und das steigende regulatorische Bewusstsein weiterhin ein stabiles Wachstum in der gesamten Region.
Naher Osten & Afrika
Die Region Naher Osten & Afrika repräsentierte einen Marktanteil von 5,0 % im Jahr 2024, angetrieben durch Infrastrukturausbau, Energieprojekte und große kommerzielle Entwicklungen. Starke Nachfrage entsteht in den Golfstaaten aufgrund von Investitionen in Flughäfen, Bahnsysteme, Industriegebiete und Smart-City-Initiativen. Elektrische Metallrohre werden häufig in rauen Umgebungen eingesetzt, in denen Hitzebeständigkeit und mechanische Festigkeit entscheidend sind. In Afrika unterstützen allmähliche Elektrifizierungsprojekte und industrielle Entwicklungen ein moderates Nachfragewachstum. Von der Regierung geführte Infrastrukturausgaben bleiben der Hauptantrieb in der gesamten Region.
Marktsegmentierungen für elektrische Metallrohre:
Nach Handelsgröße
- ½ bis 1
- 1 ¼ bis 2
- 2 ½ bis 3
- 3 bis 4
- 5 bis 6
- Andere
Nach Konfiguration
- Starrmetall (RMC)
- Verzinktes Starrmetall (GRC)
- Zwischenmetall (IMC)
- Elektrische Metallrohre (EMT)
Nach Anwendung
- Bahninfrastruktur
- Fertigungsanlagen
- Energie
- Andere
Nach Endverwendung
- Wohngebäude
- Gewerbe
- Industrie
- Versorgung
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Analyse der Wettbewerbslandschaft des Marktes für Metall-Elektrokabelkanäle hebt die Präsenz etablierter globaler Hersteller wie Atkore, Schneider Electric, Legrand, HellermannTyton, Anamet Electrical, American Conduit, Techno Flex, Flexa, Nucor Tubular Products und Gibson Stainless & Specialty hervor. Der Markt zeichnet sich durch einen starken Fokus auf Produktbeständigkeit, regulatorische Konformität und breite Vertriebsnetzwerke aus. Führende Akteure konkurrieren durch den Ausbau der Fertigungskapazitäten, die Stärkung regionaler Lieferketten und das Angebot einer breiten Palette von Kabelkanalkonfigurationen, um unterschiedliche industrielle, kommerzielle und infrastrukturelle Anwendungen abzudecken. Strategische Investitionen in korrosionsbeständige Materialien, vorgefertigte Kabelkanalsysteme und installationsfreundliche Designs verbessern die Differenzierung. Unternehmen legen auch Wert auf Zertifizierungen und die Einhaltung internationaler Sicherheitsstandards, um Großprojekte zu sichern. Regionale Akteure bleiben wettbewerbsfähig, indem sie Kosteneffizienz und lokalisierte Distribution nutzen. Insgesamt bleiben Innovationen in der Produktleistung, strategische Partnerschaften und geografische Expansion zentral für die Aufrechterhaltung der Marktpositionierung.
Analyse der Hauptakteure
- Techno Flex
- Schneider Electric
- Gibson Stainless & Specialty
- Anamet Electrical
- HellermannTyton
- Nucor Tubular Products
- Flexa
- Atkore
- Legrand
- American Conduit
Neueste Entwicklungen
- Im April 2025 schloss TE Connectivity die Übernahme von Richards Manufacturing Co. ab und stärkte damit sein Produktportfolio und seine Position im Bereich der elektrischen Infrastruktur und Versorgungsnetzprodukte.
- Im Oktober 2024 eröffnete Caparo Middle East in Zusammenarbeit mit Ingenieur Sinan Ali Ahmed Bukamseen ein voll integriertes Produktionswerk in Dammam, Saudi-Arabien, zur Herstellung von Elektroinstallationsrohren.
- Im November 2024 gaben ArcelorMittal und die China Oriental Group ein Joint Venture zur Herstellung von Elektroblech in China bekannt, um ihre Position auf dem asiatischen Markt für elektrische Anwendungen zu stärken.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Handelsgröße, Konfiguration, Anwendung, Endnutzung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Zudem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird weiterhin von einem anhaltenden Wachstum der gewerblichen und industriellen Bautätigkeiten profitieren.
- Die zunehmende Durchsetzung von Vorschriften zur elektrischen Sicherheit und zum Brandschutz wird die langfristige Nachfrage stärken.
- Die Expansion der Fertigungsautomatisierung wird die konstante Einführung langlebiger Leitungssysteme vorantreiben.
- Investitionen in Schienen-, Metro- und Verkehrsinfrastruktur werden das stetige Marktwachstum unterstützen.
- Das Wachstum erneuerbarer Energien und die Modernisierung des Stromnetzes werden neue Anwendungsmöglichkeiten schaffen.
- Der steigende Einsatz von Ladeinfrastruktur für Elektrofahrzeuge wird die Installation von Leitungen erhöhen.
- Die Nachfrage nach recycelbaren und langlebigen Materialien wird die Präferenz für Metallleitungen verstärken.
- Produktinnovationen, die sich auf einfachere Installation und Korrosionsbeständigkeit konzentrieren, werden den Wettbewerb prägen.
- Schwellenländer werden aufgrund von Urbanisierung und Infrastrukturinvestitionen eine schnellere Einführung erleben.
- Strategische Kapazitätserweiterungen und die Stärkung der regionalen Lieferkette bleiben für Hersteller eine Priorität.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Metall-Elektroinstallationsrohre und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Metall-Elektroinstallationsrohre zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für metallene Elektroinstallationsrohre hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für metallene Elektroinstallationsrohre antreiben?
Wer sind die führenden Unternehmen im Markt für metallene Elektroinstallationsrohre?
Welche Region hatte 2024 den größten Anteil am Markt für metallene Elektroinstallationsrohre?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für elektrische Metallrohre Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für elektrische Metallrohre Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3,423 million → 2032: USD 5,365.5 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für elektrische Metallrohre Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für elektrische Metallrohre Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für elektrische Metallrohre Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für elektrische Metallrohre Market Drivers
- 3.3 Markt für elektrische Metallrohre Market Restraints & Challenges
- 3.4 Markt für elektrische Metallrohre Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für elektrische Metallrohre Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für elektrische Metallrohre Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für elektrische Metallrohre category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für elektrische Metallrohre Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für elektrische Metallrohre Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für elektrische Metallrohre market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für elektrische Metallrohre Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für elektrische Metallrohre Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für elektrische Metallrohre Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für elektrische Metallrohre (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für elektrische Metallrohre Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für elektrische Metallrohre Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für elektrische Metallrohre Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für elektrische Metallrohre Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für elektrische Metallrohre Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für elektrische Metallrohre Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für elektrische Metallrohre Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für elektrische Metallrohre Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für elektrische Metallrohre Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
