
Marktübersicht für Zentrifugalkompressoren:
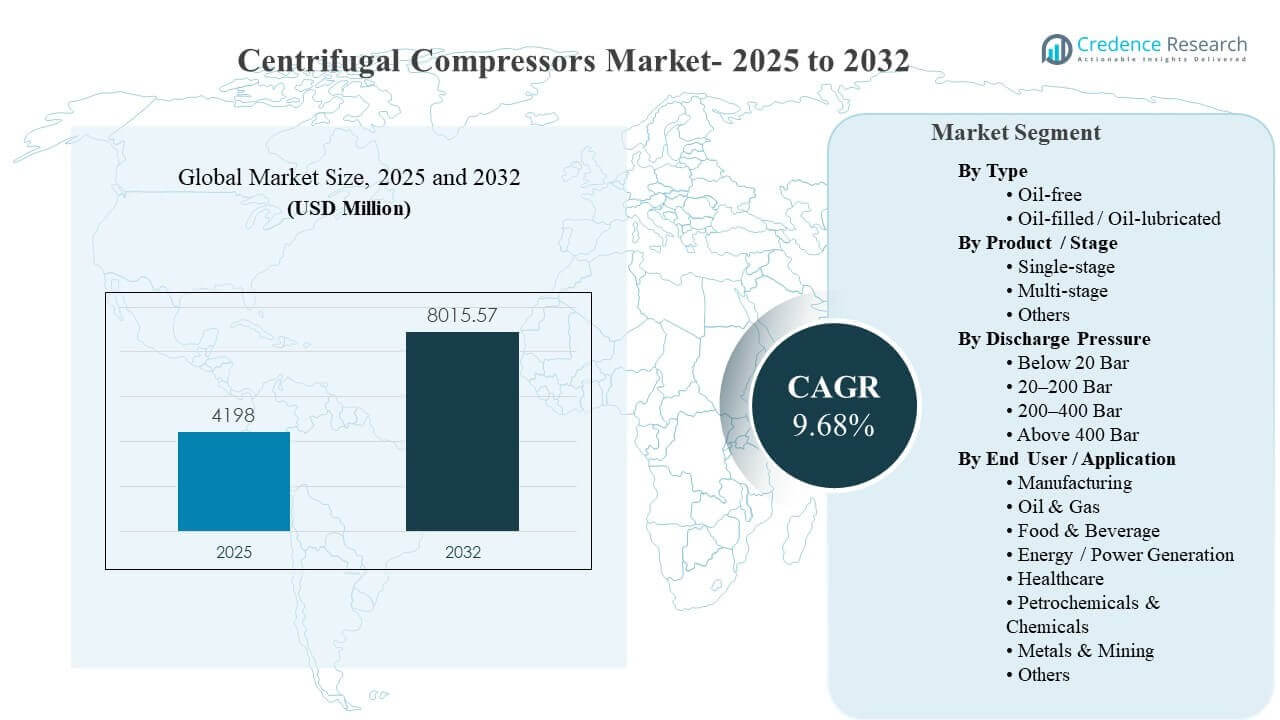
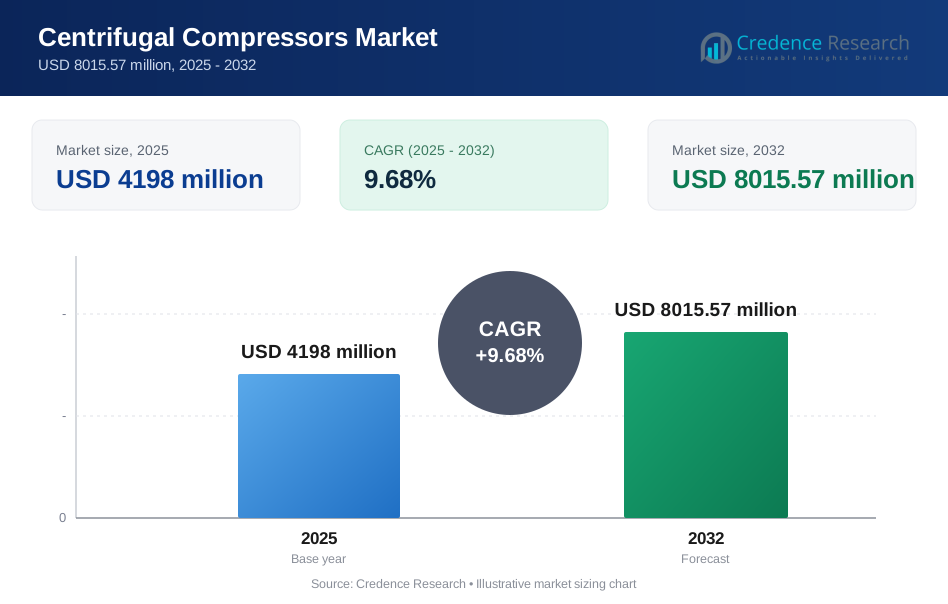
Die globale Marktgröße für Zentrifugalkompressoren wurde im Jahr 2025 auf 4198 Millionen USD geschätzt und soll bis 2032 8015,57 Millionen USD erreichen, was einem CAGR von 9,68 % von 2025 bis 2032 entspricht. Das Wachstum wird durch die steigende Nachfrage nach Dauerbetriebskompression in der Gasverarbeitung, Petrochemie und in großangelegten Fertigungsbetrieben verstärkt, wo Betriebszeit und Effizienz die Auswahl der Ausrüstung beeinflussen. Der asiatisch-pazifische Raum bleibt eine Region mit hohem Verbrauchs- und Installationsvolumen, da industrielle Kapazitätserweiterungen und Energieinfrastrukturprogramme den Austausch von Ausrüstung und die Durchführung neuer Projekte beschleunigen.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für Zentrifugalkompressoren 2025 | USD 4198 Millionen |
| Zentrifugalkompressoren Markt, CAGR | 9,68% |
| Marktgröße für Zentrifugalkompressoren 2032 | USD 8015,57 Millionen |
Wichtige Markttrends & Einblicke
- Der Markt für Zentrifugalkompressoren wächst von 4198 Millionen USD (2025) auf 8015,57 Millionen USD (2032), was einem CAGR von 9,68 % (2025–2032) entspricht.
- Der asiatisch-pazifische Raum machte 2025 39,4 % aus, unterstützt durch industrielle Erweiterungen, die einen hohen Durchfluss und zuverlässige Kompression für Prozessanwendungen erfordern.
- Europa hielt 2025 einen Anteil von 24,8 %, angetrieben durch Effizienzsteigerungen und Modernisierungsprogramme in Chemie-, Raffinerie- und Prozessfertigungsstätten.
- Einstufige Kompressoren machten 2025 den größten Anteil von 57,8 % aus, unterstützt durch die breite Eignung für Werksversorgungen und gängige Prozessaufgaben.
- Öl & Gas machte 2025 den größten Anteil von 33,9 % aus, was die anhaltende Nachfrage nach Kompression in der Gasverarbeitung, Übertragung und LNG-gebundener Infrastruktur widerspiegelt.
Segmentanalyse
Das Nachfrageprofil des Marktes für Zentrifugalkompressoren ist in Anwendungen verankert, die einen stabilen Durchfluss, hohe Zuverlässigkeit und lange Betriebszyklen in Industrieanlagen erfordern. Beschaffungsentscheidungen berücksichtigen zunehmend die Lebenszyklusleistung, die Zugänglichkeit der Wartung und die Service-Reaktionsfähigkeit, insbesondere für kritische Prozesse, bei denen Ausfallzeiten Produktions- und Sicherheitsrisiken mit sich bringen. Effizienzgetriebene Austauschzyklen werden gestärkt, unterstützt durch digitale Überwachung und prädiktive Wartungsansätze, die den Betreibern helfen, Betriebsbedingungen zu verwalten und ungeplante Stopps zu reduzieren. Projektbasierte Nachfrage aus der Energie- und Prozessindustrie bleibt ein wichtiger Beitrag zu großen Bestellgrößen und maßgeschneiderter Paketkonstruktion.
Die Diversifizierung der Endnutzung setzt sich fort, während die Herstellung, Energie, Petrochemie und Metallverarbeitung die Kapazität erweitern und Druckluft- und Gassysteme optimieren. Öl & Gas bleibt aufgrund der Anforderungen an den Dauerbetrieb für die Gasverarbeitung, -behandlung und -transport sowie der Erwartungen an Emissionen und Zuverlässigkeit in Midstream- und Downstream-Anlagen zentral für die Nachfrage. Nutzer aus der Lebensmittel- und Getränkeindustrie sowie dem Gesundheitswesen priorisieren die Kontaminationskontrolle und betriebliche Konsistenz, was die Technologie- und Konfigurationsentscheidungen beeinflusst. Über alle Sektoren hinweg bevorzugen Beschaffungsteams zunehmend Anbieter mit starken Aftermarket-Netzwerken, Verfügbarkeit von Ersatzteilen und Feldservice-Fähigkeiten.
Nach Typ-Einblicke
Ölfreie Konfigurationen gewinnen in kontaminationssensiblen Umgebungen an Aufmerksamkeit, in denen die Produktintegrität und Prozesssauberkeit die Kaufprioritäten beeinflussen. Produktionslinien in der Lebensmittel- und Getränkeindustrie sowie ausgewählte gesundheitsbezogene Betriebe bevorzugen häufig ölfreie Kompression, um den Bedarf an nachgeschalteter Filtration zu reduzieren und das Kontaminationsrisiko zu minimieren. Ölgefüllte oder ölschmierte Systeme bleiben in Schwerlast-Industrieservices verbreitet, wo etablierte Wartungsroutinen, robuste Leistungserwartungen und Kostenoptimierung die Auswahl prägen. Der Zugang zum Service, Zuverlässigkeitsziele und Verbesserungen der Energieeffizienz beeinflussen weiterhin die Typenauswahl über Projekt- und Ersatzzyklen hinweg.
Nach Produkt- / Stufen-Einblicke
Einstufige Systeme machten den größten Anteil von 57,8% im Jahr 2025 aus. Die Einführung einstufiger Systeme profitiert von einem einfacheren Design und breiter Anwendbarkeit in Anlagenversorgungen und vielen gängigen Prozessaufgaben. Die Wartungsplanung ist oft unkomplizierter für einstufige Pakete, was die Einführung bei Nutzern unterstützt, die auf Betriebszeit und vorhersehbare Wartung fokussiert sind. Mehrstufige Lösungen bleiben wichtig, wo höhere Druckverhältnisse und gestufte Kompression die Prozessanforderungen in der Petrochemie, Gasverarbeitung und spezialisierten Industrieanwendungen unterstützen.
Nach Entladedruck-Einblicke
Die Nachfrage unter 20 bar ist häufig mit Versorgungs- und allgemeinen Industrieaufgaben verbunden, bei denen moderate Druckniveaus die Anforderungen der Anlage erfüllen. Der Bereich von 20–200 bar wird häufig mit gängigen Prozesskompressionsbedürfnissen und vielen Pipeline- und Anlagensystemen in Verbindung gebracht, die ausgewogene Druckfähigkeit und Effizienz erfordern. Höhere Entladedruckbereiche wie 200–400 bar und über 400 bar konzentrieren sich tendenziell auf spezialisierte Prozessaufgaben und projektierte Einsätze mit strengeren Sicherheits- und Leistungsspezifikationen. Die Auswahl der Druckklasse wird auch durch Sicherheitsanforderungen vor Ort, Energieverbrauchsziele und Zuverlässigkeitserwartungen für den Dauerbetrieb geprägt.
Nach Endbenutzer- / Anwendungs-Einblicke
Öl & Gas machte den größten Anteil von 33,9% im Jahr 2025 aus. Die Nachfrage nach Öl & Gas wird durch die Dauerkompression über Gasverarbeitung, -transport, -speicherung und LNG-gebundene Anlagen unterstützt, bei denen Zuverlässigkeit und Durchsatz entscheidend sind. Die Fähigkeit zur Projektausführung und langfristige Serviceunterstützung beeinflussen die Lieferantenauswahl in der Öl- & Gas-Wertschöpfungskette aufgrund der betrieblichen Kritikalität. Petrochemie und Chemie tragen ebenfalls stark durch Kapazitätserweiterungen und Modernisierungszyklen bei, während die Nachfrage in der Herstellung und Stromerzeugung durch Zuverlässigkeitsziele der Anlagen und Effizienzsteigerungen gestärkt wird.
Markttreiber für Zentrifugalkompressoren
Erweiterung der Gasverarbeitung und LNG-Infrastruktur
Die Gasverarbeitung, Übertragung und LNG-gebundene Infrastruktur erhöhen die Nachfrage nach Zentrifugalkompressoren aufgrund der Anforderungen an den Dauerbetrieb und der Notwendigkeit einer Hochdurchsatzkompression. Viele Projekte erfordern maßgeschneiderte Pakete, die Leistung, Sicherheit und Zuverlässigkeit über lange Betriebszyklen hinweg integrieren. Die Projektentwicklung schafft auch Nachfrage nach Inbetriebnahmeunterstützung und Lebenszyklus-Serviceverträgen. Der Markt für Zentrifugalkompressoren profitiert von laufenden Ersatzzyklen, bei denen Betreiber die Zuverlässigkeit verbessern und Ausfallzeiten durch aufgerüstete Kompressionssysteme reduzieren.
Industrielle Kapazitätserweiterungen in der Prozessfertigung
Prozessindustrien wie Petrochemie, Chemie und Metallverarbeitung erhöhen die Nachfrage nach Kompressoren durch Kapazitätserweiterungen und Modernisierungsprojekte. Industrieanlagen benötigen oft stabile, hochdurchsatzfähige Kompression, um Kernprozessschritte und Werkversorgungen zu unterstützen. Beschaffungsteams schätzen vorhersehbare Leistung, Wartungsfreundlichkeit und Aftermarket-Abdeckung, die das Betriebsrisiko reduzieren. Der Markt für Zentrifugalkompressoren profitiert von Modernisierungsprogrammen, bei denen ältere Ausrüstungen ersetzt werden, um die Effizienz zu verbessern und höhere Produktionsziele zu unterstützen.
- Zum Beispiel gibt Atlas Copco an, dass seine T-Serie Zentrifugalkompressoren für chemische und petrochemische Anwendungen Entladedrücke bis zu 45 bar und Durchflussvolumen bis zu 150.000 m3/h bewältigen können, während sie den Standards API 617 Kapitel 2 und API 614 entsprechen.
Fokus auf Effizienz und Zuverlässigkeit in Daueranwendungen
Energieeffizienz und Zuverlässigkeitsanforderungen prägen zunehmend die Kompressorauswahl, insbesondere in Anlagen, die rund um die Uhr betrieben werden. Betreiber priorisieren Systeme, die Energieverschwendung reduzieren und gleichzeitig eine stabile Entladeleistung unter variablen Betriebsbedingungen aufrechterhalten. Digitale Überwachung und vorausschauende Wartungsansätze verbessern die Betriebskontrolle und reduzieren ungeplante Ausfallzeiten. Der Markt für Zentrifugalkompressoren entwickelt sich weiter, da mehr Endnutzer lebenszyklusbasierte Beschaffungsmodelle übernehmen, die Betriebszeit und Wartungsoptimierung betonen.
- Zum Beispiel sagt Baker Hughes, dass sein Bently Nevada Zustandsüberwachungsportfolio Zentrifugalkompressoren unterstützt, mehr als 9 Millionen Sensoren weltweit installiert hat und genaue Maschinendiagnosen in weniger als 60 Minuten liefern kann.
Starker Aftermarket und serviceorientierte Beschaffung
Die Fähigkeit zum Aftermarket-Service beeinflusst die Lieferantenauswahl, da viele Einsätze von Zentrifugalkompressoren kritische Prozesse bedienen. Servicenetze, Verfügbarkeit von Ersatzteilen und technisches Fachwissen vor Ort reduzieren das Risiko längerer Ausfälle. Langfristige Servicevereinbarungen können vorhersehbare Betriebskosten und schnellere Fehlersuche unterstützen. Der Markt für Zentrifugalkompressoren profitiert, wenn Anbieter sich durch Service-Reaktionsfähigkeit und Leistungsoptimierungsangebote differenzieren, die die Lebensdauer der Anlagen verlängern.
Herausforderungen des Marktes für Zentrifugalkompressoren
Der Einsatz von Zentrifugalkompressoren erfordert oft hohe Anfangsinvestitionen, maßgeschneiderte Anpassungen und eine sorgfältige Integration in die Anlagen, was Kaufentscheidungen verzögern kann. Projektzeitpläne können sich aufgrund von Genehmigungen, Finanzierung oder allgemeinen industriellen Investitionsbeschränkungen verschieben, was zu Nachfrageschwankungen in den Endverbrauchersektoren führt. Spezialisierte Installations- und Inbetriebnahmeanforderungen erhöhen auch die Abhängigkeit von qualifizierter technischer Unterstützung und Vor-Ort-Service. Der Markt für Zentrifugalkompressoren steht unter Druck, wenn Käufer kürzere Amortisationszyklen priorisieren und große Aufrüstungen verschieben.
- Zum Beispiel gibt Siemens Energy an, dass seine standardisierten integralen Getriebekompressoren zu 80 % vorgeplant und zu 20 % anpassbar sind, einen Bereich von 10.000-400.000 m3/h abdecken und neben einem einstufigen Zentrifugaldesign mit einer Nennleistung von bis zu 1.000.000 m3/h stehen, während das Unternehmen auch darauf hinweist, dass große Einheiten als separate Hauptkomponenten für die Installation vor Ort geliefert werden, was zeigt, wie Skalierung und Anlagenintegration die Projektkomplexität erhöhen können.
Betriebsumgebungen können rau sein, und die Leistungserwartungen sind hoch, was Herausforderungen in Bezug auf die Wartungsplanung und die Verfügbarkeit qualifizierter Techniker schafft. Unterbrechungen in der Lieferkette für kritische Komponenten und verlängerte Lieferzeiten können die Projektausführung und die Ersatzzyklen der Ausrüstung verzögern. Leistungsgarantien und Zuverlässigkeitsanforderungen können auch die technische Komplexität und den Testbedarf erhöhen. Der Markt für Zentrifugalkompressoren muss diese Einschränkungen durch Servicebereitschaft, Bestandsplanung und eine robuste Projektmanagementfähigkeit angehen.
Trends und Chancen im Markt für Zentrifugalkompressoren
Digitale Überwachung, zustandsbasierte Wartung und analysengestützte Servicemodelle expandieren weiterhin über industrielle Kompressionsanlagen hinweg. Viele Käufer fordern zunehmend integrierte Steuerungen, Diagnosen und Leistungsoptimierung, um Ausfallzeiten zu reduzieren und die Wirtschaftlichkeit über den Lebenszyklus zu verbessern. Digitale Fähigkeiten unterstützen auch die Fernfehlersuche, eine bessere Ersatzteilplanung und eine verbesserte betriebliche Transparenz für Betreiber mit mehreren Standorten. Der Markt für Zentrifugalkompressoren gewinnt an Bedeutung, da serviceorientierte Differenzierung bei der Lieferantenauswahl wichtiger wird.
- Zum Beispiel gibt Atlas Copco an, dass seine SMARTLINK Uptime-Plattform Kompressordaten alle 5 Minuten hochlädt, und die SMARTLINK-Materialien des Unternehmens sagen, dass die verbundene Überwachung den Nutzern helfen kann, bis zu 30 % durch energiefokussierte Diagnosen und proaktive Fehlersuche zu sparen.
Energiewende-Initiativen schaffen Chancen für spezialisierte Kompressionsbedarfe in kohlenstoffarmen Industrieprojekten. Anwendungen im Zusammenhang mit Wasserstoff, Kohlenstoffabscheidung und neuen Prozesskonfigurationen können die Nachfrage nach konstruierten Zentrifugalkompressionslösungen mit höherer Effizienz und robuster Zuverlässigkeit erhöhen. Industrielle Dekarbonisierungsbemühungen fördern auch Ersatzzyklen, bei denen Anlagen die Energieeffizienz verbessern und Betriebsverluste reduzieren. Der Markt für Zentrifugalkompressoren kann von geplanten Projektpipelines und einer langfristigen Servicenachfrage profitieren, die mit neuer Infrastruktur verbunden sind.
Regionale Einblicke
Nordamerika
Nordamerika hielt einen Anteil von 21,3% im Jahr 2025, unterstützt durch industrielle Modernisierung und laufende Investitionen in die Energieinfrastruktur und Prozessfertigung. Anforderungen an die Betriebssicherheit in Nordamerika verstärken die Nachfrage nach robusten Designs und umfassender Aftermarket-Abdeckung. Käufer priorisieren oft die Service-Reaktionsfähigkeit, die Verfügbarkeit von Ersatzteilen und die Lebenszyklus-Wartungsplanung für kritische Anlagen. Ersatzbedarf bleibt in reifen Einrichtungen relevant, die Effizienz- und Betriebszeitverbesserungen anstreben.
Europa
Europa repräsentierte einen Anteil von 24,8% im Jahr 2025, angetrieben durch Modernisierungsprogramme und effizienzorientierte Upgrades in Chemie-, Raffinerie- und industriellen Fertigungsstätten. Zuverlässigkeits- und Ingenieursstandards beeinflussen die Auswahl von Hochleistungskompressionssystemen und strukturiertem Service-Support. Wartungsregime bevorzugen oft vorhersehbare Serviceintervalle und Leistungsoptimierung. Die Nachfrage profitiert auch von Anlagenüberholungen, die auf Produktivitäts- und Nachhaltigkeitsprioritäten ausgerichtet sind.
Asien-Pazifik
Asien-Pazifik erfasste einen Anteil von 39,4% im Jahr 2025, unterstützt durch groß angelegte industrielle Kapazitätserweiterungen und den Ausbau der Infrastruktur in Fertigungs- und Prozessindustrien. Neue Projekteinsätze erhöhen die Nachfrage nach konstruierten Paketen, die für hohen Durchfluss und kontinuierlichen Betrieb ausgelegt sind. Die Lieferantenauswahl in Asien-Pazifik betont oft die Lieferfähigkeit, den lokalen Service-Support und die Wettbewerbsfähigkeit der Lebenszykluskosten. Industrielle Expansion und Modernisierungsprogramme verstärken weiterhin die regionale Nachfrage.
Lateinamerika
Lateinamerika machte einen Anteil von 5,8% im Jahr 2025 aus, geprägt von projektgetriebenen Investitionen in Öl & Gas, Bergbau und selektive industrielle Verarbeitung. Nachfrageverläufe können episodisch sein aufgrund von Capex-Zyklen und rohstoffgebundenen Ausgabetrends. Zuverlässigkeit und Serviceabdeckung bleiben wichtig für abgelegene Operationen und raue Umgebungen. Der Ersatzbedarf wird auch durch die Modernisierung von Altanlagen und Infrastruktur unterstützt.
Naher Osten & Afrika
Naher Osten & Afrika hielten einen Anteil von 8,7% im Jahr 2025, gestützt durch Kapazitäten in der Kohlenwasserstoffverarbeitung, Projekte zur industriellen Diversifizierung und Infrastrukturausbau. Dauerbetriebsoperationen und hohe Auslastungsraten erhöhen die Bedeutung von Zuverlässigkeit, konstruiertem Projektausführung und langfristigem Service-Support. Raue Betriebsbedingungen verstärken den Wert von robustem Design und Wartungsbereitschaft. Große Projekte in der Raffination und Gasverarbeitung tragen weiterhin zur Nachfrage bei.
Wettbewerbslandschaft
Der Wettbewerb auf dem Markt für Zentrifugalkompressoren ist geprägt von leistungsorientierten Produktportfolios, projektspezifischer Ausführung und langfristigen Service- und Wartungsangeboten. Anbieter differenzieren sich durch Verbesserungen der Energieeffizienz, Zuverlässigkeitsleistung, Integrationsfähigkeit mit Anlagen-Systemen und die Tiefe des Service-Ökosystems. Aftermarket-Serviceverträge und die Verfügbarkeit von Ersatzteilen beeinflussen die Käuferauswahl, insbesondere in Dauerbetriebsoperationen, bei denen die Ausfallkosten hoch sind. Projektausführungserfahrung und globale/lokale Supportabdeckung bleiben entscheidende Faktoren.
Ingersoll Rand Inc. konkurriert durch Fachwissen in der industriellen Kompression, anwendungsspezifische Verpackungen und Serviceangebote, die für ausfallkritische Umgebungen konzipiert sind. Der Schwerpunkt der Produktentwicklung liegt oft auf Effizienz, Zuverlässigkeit und Wartungsfreundlichkeit, um die Lebenszyklusökonomie für industrielle Betreiber zu unterstützen. Servicenetzwerke und Feldunterstützungskapazitäten helfen, Inbetriebnahmebedürfnisse und laufende Leistungsoptimierung zu adressieren. Die Portfolio-Tiefe in industriellen Anwendungen unterstützt Cross-Selling und langfristige Kundenbeziehungen.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- Ingersoll Rand Inc.
- Atlas Copco AB
- Siemens Energy AG
- Baker Hughes Company
- Mitsubishi Heavy Industries, Ltd.
- MAN Energy Solutions
- Kawasaki Heavy Industries, Ltd.
- Flowserve Corporation
- Kaishan Group
- Kobe Steel, Ltd. (Kobelco)
- IHI Rotating Machinery Engineering Co., Ltd.
- FS-Elliott Co., LLC
Qualitative und quantitative Analysen von Unternehmen wurden durchgeführt, um Kunden zu helfen, das breitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategoriefokussiert, branchenfokussiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, unsicher und schwach zu kategorisieren.
Aktuelle Entwicklungen
- Im Mai 2025 brachte IHI Rotating Machinery Engineering Co., Ltd. die neue hocheffiziente TRZ-Serie von Zentrifugalkompressoren auf den Markt, die für das weltweit größte Marktsegment mit Motorleistungen von 500 kW bis 1.120 kW und Luftvolumenströmen von 5.600 bis 12.320 m³/h ausgelegt ist.
- Im Juni 2025 gab Honeywell bekannt, dass es die Übernahme von Sundyne für 2,16 Milliarden USD in bar abgeschlossen hat, wodurch Honeywells Portfolio in der Prozessindustrie mit den hochentwickelten Pumpen und Gaskompressoren von Sundyne erweitert wird.
- Im Oktober 2024 kündigte Baker Hughes eine partnerschaftsgetriebene Liefervereinbarung mit Saipem für das Kaminho FPSO-Projekt von TotalEnergies in Angola an, im Rahmen derer Baker Hughes Zentrifugal-BCL-Kompressoren und elektrisch betriebene Integrated Compressor Line-Technologie bereitstellen wird, um Emissionen zu reduzieren und routinemäßiges Abfackeln zu eliminieren.
Berichtsumfang
| Berichtsattribut | Details |
| Marktgrößenwert im Jahr 2025 | USD 4198 Millionen |
| Umsatzprognose im Jahr 2032 | USD 8015,57 Millionen bis 2032 |
| Wachstumsrate (CAGR) | 9,68% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Typausblick: Ölfrei, Ölgefüllt / Ölschmiert; Nach Produkt- / Stufenausblick: Einstufig, Mehrstufig, Andere; Nach Entladedruckausblick: Unter 20 Bar, 20–200 Bar, 200–400 Bar, Über 400 Bar; Nach Endbenutzer- / Anwendungsbereich: Fertigung, Öl & Gas, Lebensmittel & Getränke, Energie / Stromerzeugung, Gesundheitswesen, Petrochemie & Chemikalien, Metalle & Bergbau, Andere |
| Regionale Reichweite | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | Ingersoll Rand Inc.; Atlas Copco AB; Siemens Energy AG; Baker Hughes Company; Mitsubishi Heavy Industries, Ltd.; MAN Energy Solutions; Kawasaki Heavy Industries, Ltd.; Flowserve Corporation; Kaishan Group; Kobe Steel, Ltd. (Kobelco); IHI Rotating Machinery Engineering Co., Ltd.; FS-Elliott Co., LLC |
| Anzahl der Seiten | 335 |
Segmentierung
Nach Typ
- Ölfrei
- Ölgefüllt / Ölschmiert
Nach Produkt / Stufe
- Einstufig
- Mehrstufig
- Andere
Nach Entladedruck
- Unter 20 Bar
- 20–200 Bar
- 200–400 Bar
- Über 400 Bar
Nach Endbenutzer / Anwendung
- Herstellung
- Öl & Gas
- Lebensmittel & Getränke
- Energie / Stromerzeugung
- Gesundheitswesen
- Petrochemie & Chemikalien
- Metalle & Bergbau
- Andere
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt für Zentrifugalkompressoren im Jahr 2025 und 2032?
Wie hoch ist die CAGR für den Markt der Zentrifugalverdichter im Zeitraum von 2025 bis 2032?
Welches Segment hält den größten Anteil am Markt für Zentrifugalverdichter?
Was sind die wichtigsten Wachstumsfaktoren, die den Markt für Zentrifugalkompressoren unterstützen?
Welche Unternehmen führen den Markt für Zentrifugalkompressoren an?
Welche Region führt den Markt für Zentrifugalverdichter an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Zentrifugalkompressoren Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Zentrifugalkompressoren Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 4198 million → 2032: USD 8015.57 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Zentrifugalkompressoren Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Zentrifugalkompressoren Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Zentrifugalkompressoren Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Zentrifugalkompressoren Market Drivers
- 3.3 Markt für Zentrifugalkompressoren Market Restraints & Challenges
- 3.4 Markt für Zentrifugalkompressoren Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Zentrifugalkompressoren Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Zentrifugalkompressoren Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Zentrifugalkompressoren category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Zentrifugalkompressoren Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Zentrifugalkompressoren Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Zentrifugalkompressoren market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Zentrifugalkompressoren Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Zentrifugalkompressoren Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Zentrifugalkompressoren Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Zentrifugalkompressoren (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Zentrifugalkompressoren Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Zentrifugalkompressoren Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Zentrifugalkompressoren Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Zentrifugalkompressoren Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Zentrifugalkompressoren Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Zentrifugalkompressoren Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Zentrifugalkompressoren Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Zentrifugalkompressoren Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Zentrifugalkompressoren Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
