
Überblick über den Markt für Lithium-Sulfide:
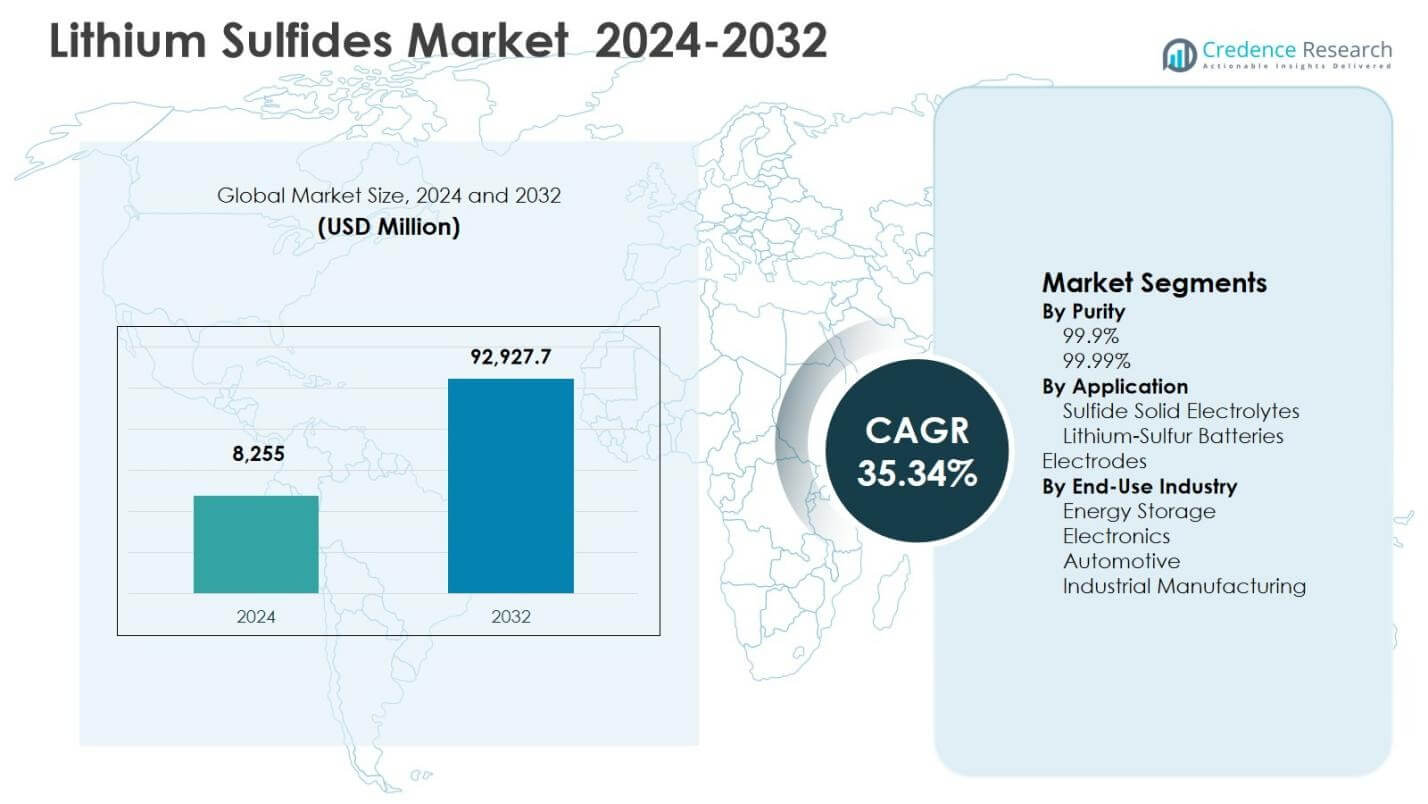
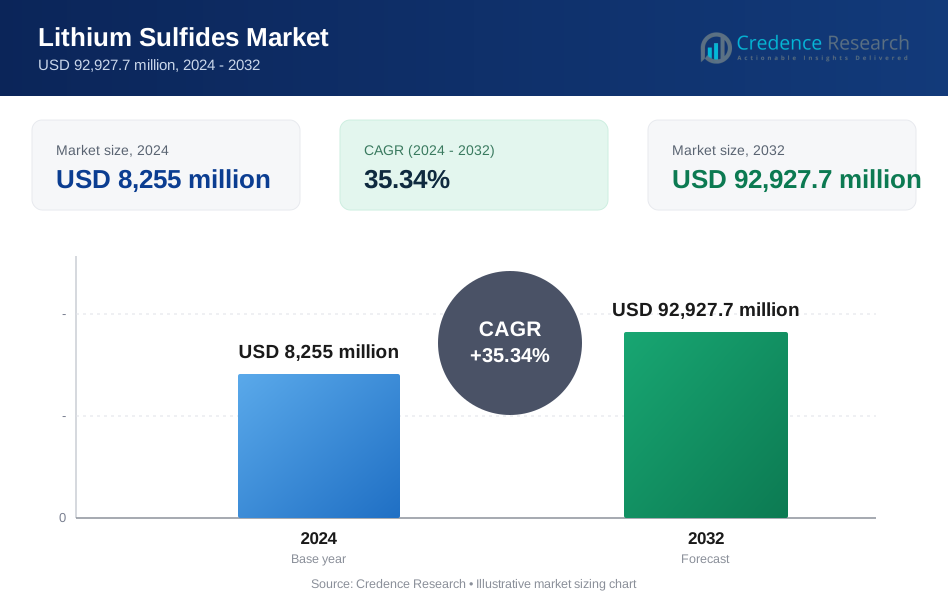
Die Marktgröße für Lithium-Sulfide wurde 2024 mit 8.255 Millionen USD bewertet und soll bis 2032 92.927,7 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 35,34 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Lithium-Sulfide 2024 | 8.255 Millionen USD |
| Lithium-Sulfide-Markt, CAGR | 35,34 % |
| Marktgröße für Lithium-Sulfide 2032 | 92.927,7 Millionen USD |
Einblicke in den Markt für Lithium-Sulfide
- Das Marktwachstum wird durch die schnelle Einführung von Festkörperbatterien und Lithium-Schwefel-Batterien angetrieben, wobei Sulfid-Festelektrolyte 2024 einen Segmentanteil von 67,4 % halten aufgrund ihrer hohen Ionenleitfähigkeit und verbesserten Sicherheitsleistung.
- Technologietrends konzentrieren sich auf die Kommerzialisierung fortschrittlicher Batteriefertigungsanlagen, was die Nachfrage nach 9 % Reinheit Lithium-Sulfiden, die 2024 einen Anteil von 61,8 % ausmachten, unterstützt durch skalierbare Produktion und Kosteneffizienz, erhöht.
- Marktdynamiken werden durch die Kontrolle der Materialreinheit, Kapazitätserweiterung und strategische Kooperationen zwischen Chemieherstellern und Batterieentwicklern beeinflusst, um Leistungs- und Lieferzuverlässigkeitsprobleme zu adressieren.
- Regional dominierte Asien-Pazifik mit einem Marktanteil von 48,6 % im Jahr 2024, gefolgt von Nordamerika mit 24,3 % und Europa mit 19,1 %, angetrieben durch starke Batteriefertigung, Einführung von Elektrofahrzeugen und Energiespeicherbereitstellungen.
Analyse der Marktsegmentierung für Lithium-Sulfide:
Nach Reinheit:
Im Markt für Lithium-Sulfide dominierte das Segment mit 99,9 % Reinheit im Jahr 2024 und machte 61,8 % Marktanteil aus, angetrieben durch sein optimales Gleichgewicht zwischen Leistungskonsistenz und Kosteneffizienz in der großflächigen Batterie- und Elektrolytproduktion. Diese Qualität erfüllt die strengen elektrochemischen Stabilitätsanforderungen von Sulfid-Festelektrolyten und ermöglicht eine skalierbare Fertigung für kommerzielle Anwendungen. Das Segment mit 99,99 % Reinheit hielt einen Anteil von 38,2 %, unterstützt durch den Nischengebrauch in fortgeschrittener F&E und Prototypen mit hoher Energiedichte. Wachsende Investitionen in Pilotlinien für Festkörperbatterien und die zunehmende Kommerzialisierung von Lithium-Schwefel-Systemen verstärken weiterhin die Nachfrage nach 99,9 % Reinheit Lithium-Sulfiden.
- Zum Beispiel produziert Suzhou Canmax Lithium-Sulfid mit 99,9 % Reinheit unter Verwendung kostengünstiger Lithiumchemikalien und Schwefelverbindungen über einen Kurzprozessweg, der einen niedrigen Verunhaltungsgehalt für Kosten- und Leistungsvorteile bietet.
Nach Anwendung:
Nach Anwendung haben sich Sulfid-Festelektrolyte als dominierendes Teilsegment herauskristallisiert und eroberten 67,4 % Marktanteil im Jahr 2024, unterstützt durch die schnelle Einführung in der nächsten Generation von Festkörper-Lithiumbatterien. Hohe ionische Leitfähigkeit, überlegener Grenzflächenkontakt und verbesserte Sicherheit im Vergleich zu flüssigen Elektrolyten haben Sulfid-Elektrolyte als bevorzugtes Material für Entwickler von Automobil- und netzgebundenen Energiespeichersystemen positioniert. Lithium-Schwefel-Batterieelektroden machten 32,6 % Anteil aus, angetrieben durch ihre hohe theoretische Energiedichte und Leichtbauvorteile. Fortschritte in der Elektrodenstabilität und Lebensdauer beschleunigen den Materialverbrauch in beiden Anwendungen.
- Zum Beispiel demonstrierte Zeta Energy Mehrschicht-Pouchzellen mit einer Energiedichte von 300 Wh/kg unter Verwendung von schwefelisiertem Kohlenstoff-Kathoden und vertikal ausgerichteten Kohlenstoff-Nanoröhren-Anoden, die eine Kapazität von bis zu 20 Ah erreichten und dabei Polysulfid-Shuttle-Effekte vermieden.
Nach Endverbraucherindustrie:
Das Segment Energiespeicherung führte den Lithium-Sulfide-Markt mit einem Anteil von 52,9 % im Jahr 2024 an, angetrieben durch den großflächigen Einsatz von Festkörperbatterien für die Integration erneuerbarer Energien, Netzstabilisierung und stationäre Speichersysteme. Starke staatliche Förderungen und private Investitionen in fortschrittliche Batterietechnologien haben die Materialaufnahme beschleunigt. Das Automobilsegment folgte mit einem Anteil von 28,7 %, unterstützt durch Elektrofahrzeughersteller, die auf Festkörperplattformen umsteigen, um Sicherheit und Reichweite zu verbessern. Elektronik und industrielle Fertigung machten gemeinsam 18,4 % Anteil aus, angetrieben durch die Nachfrage nach kompakten, leistungsstarken Stromlösungen und Spezialmaterialanwendungen.
Wichtige Wachstumstreiber
Beschleunigte Einführung von Festkörperbatterien
Der Markt für Lithium-Sulfide erlebt starkes Wachstum aufgrund des schnellen Übergangs zu Festkörperbatterietechnologien in Automobil- und Energiespeicheranwendungen. Lithium-Sulfide spielen eine entscheidende Rolle in sulfidbasierten Festelektrolyten und bieten hohe ionische Leitfähigkeit, verbesserte Sicherheit und überlegene elektrochemische Stabilität im Vergleich zu flüssigen Elektrolyten. Automobilhersteller und Batterieproduzenten beschleunigen die Pilotproduktion und vorkommerzielle Einsätze von Festkörperplattformen, was die Nachfrage nach Lithium-Sulfid-Materialien erheblich steigert. Von der Regierung unterstützte Elektrifizierungsprogramme, kombiniert mit privaten Investitionen in die Forschung und Entwicklung der nächsten Batteriegeneration, stärken weiterhin den Materialausbau und langfristige Beschaffungsverträge.
- Zum Beispiel baut Idemitsu Kosan eine Lithium-Sulfid-Anlage in Chiba, Japan, mit einer jährlichen Kapazität von 1.000 Tonnen, die ab Juni 2027 feste Elektrolyte für 50.000–60.000 Elektrofahrzeuge produzieren soll.
Steigende Nachfrage nach Lithium-Schwefel-Batterien mit hoher Energiedichte
Die steigende Nachfrage nach Speicherlösungen mit hoher Energiedichte ist ein weiterer wichtiger Treiber für den Lithium-Sulfid-Markt. Lithium-Schwefel-Batterien, die stark auf Lithium-Sulfid-Chemie angewiesen sind, bieten eine wesentlich höhere theoretische Energiedichte als herkömmliche Lithium-Ionen-Systeme. Dieser Vorteil ist besonders attraktiv für Elektrofahrzeuge, Luft- und Raumfahrtanwendungen und stationäre Energiespeicher mit langer Dauer. Laufende Verbesserungen in der Kathodenstabilität, der Lebensdauer der Zyklen und der Elektrolytkompatibilität beschleunigen die Kommerzialisierungszeitpläne. Während Hersteller von der Validierung im Labormaßstab zu Pilot- und frühen kommerziellen Produktionen übergehen, wächst der Verbrauch von Lithium-Sulfid schnell.
- Zum Beispiel erreichte Solidion Technology im Jahr 2025 eine validierte Energiedichte von 380 Wh/kg in seiner Lithium-Schwefel-Batterie, indem es 3D-Graphen-geschützte Schwefelkathoden verwendete und ein Ziel von 450 Wh/kg anstrebt, um die Produktion von Elektrofahrzeugen zu unterstützen.
Ausbau erneuerbarer Energien und netzskalierte Speicherung
Der weltweite Ausbau der Infrastruktur für erneuerbare Energien steigert die Nachfrage nach fortschrittlichen Energiespeichersystemen erheblich und unterstützt das Wachstum des Lithium-Sulfid-Marktes. Netzskalierte Batterien erfordern hohe Sicherheit, lange Lebensdauer der Zyklen und stabile Leistung unter unterschiedlichen Betriebsbedingungen, Eigenschaften, die gut mit sulfidhaltigen Batterietechnologien übereinstimmen. Lithium-Sulfide ermöglichen Formulierungen von festen Elektrolyten, die das Brandrisiko verringern und die Betriebssicherheit verbessern, was sie für stationäre Speicher zur Unterstützung der Integration von Solar- und Windenergie geeignet macht. Steigende Investitionen in die Modernisierung des Netzes und dezentrale Energiesysteme stärken weiterhin die langfristigen Nachfragegrundlagen.
Wichtige Trends & Chancen
Kommerzialisierung fortschrittlicher Batteriefertigungsanlagen
Ein wichtiger Trend auf dem Lithium-Sulfid-Markt ist der Übergang von der forschungsorientierten Nutzung zur großflächigen kommerziellen Fertigung. Batterieentwickler richten spezielle Produktionslinien für Festkörperbatterien ein, was eine konsistente und hohe Nachfrage nach Lithium-Sulfid-Materialien antreibt. Dieser Wandel bietet bedeutende Chancen für Materiallieferanten, langfristige Lieferverträge zu sichern und in Kapazitätserweiterungen zu investieren. Darüber hinaus verbessern Fortschritte in der Synthesetechnik die Konsistenz der Ausbeute und die Reinheitskontrolle, sodass Lieferanten sowohl kostenempfindliche kommerzielle Märkte als auch Hochleistungsanwendungen gleichzeitig bedienen können.
- Zum Beispiel haben KBR und ISU Specialty Chemical ihre PureLi2S-Lithiumsulfid-Technologie auf kommerziellen Maßstab gebracht, nachdem ihre Onsan-Pilotanlage in Ulsan, Korea, erfolgreich Material für Festkörperbatterien in Spezifikation produziert hat.
Strategische Kooperationen entlang der Batterie-Wertschöpfungskette
Strategische Partnerschaften zwischen Materiallieferanten, Batterieherstellern und Automobil-OEMs erweisen sich als große Chance im Lithiumsulfidmarkt. Gemeinsame Entwicklungsprogramme beschleunigen die Materialqualifizierung, reduzieren Kommerzialisierungsrisiken und optimieren Lithiumsulfid-Formulierungen für spezifische Batteriearchitekturen. Diese Partnerschaften unterstützen eine schnellere Skalierung, die gemeinsame Entwicklung von geistigem Eigentum und integrierte Lieferketten. Da Festkörper- und Lithium-Schwefel-Batterien der Massenadoption näher kommen, wird erwartet, dass solche Allianzen eine zentrale Rolle bei der Sicherung von Wettbewerbsvorteilen und der Marktdurchdringung spielen.
- Zum Beispiel ging Stellantis im Dezember 2024 eine Partnerschaft mit Zeta Energy ein, um Lithium-Schwefel-EV-Batterien zu entwickeln, mit dem Ziel, bis 2030 eine Produktion mit bis zu 50 % schnellerem Laden und Kosten von weniger als der Hälfte pro kWh im Vergleich zu aktuellen Lithium-Ionen-Batterien zu erreichen.
Wichtige Herausforderungen
Hohe Produktionskosten und komplexe Herstellungsprozesse
Eine der Hauptherausforderungen im Lithiumsulfidmarkt sind die hohen Kosten, die mit der Produktion und Reinigung verbunden sind. Die Herstellung von Lithiumsulfiden erfordert kontrollierte Umgebungen, spezialisierte Ausrüstung und eine strikte, feuchtigkeitsfreie Handhabung aufgrund der Materialempfindlichkeit. Diese Faktoren erhöhen die Investitionsausgaben und die betriebliche Komplexität, was die schnelle Skalierbarkeit einschränkt. Die Aufrechterhaltung konsistenter Reinheitsgrade in industriellen Mengen bleibt technisch anspruchsvoll, insbesondere für Anwendungen, die enge Leistungstoleranzen erfordern. Kostenreduktion durch Prozessoptimierung und Skaleneffekte bleibt entscheidend für eine breitere Markteinführung.
Materialstabilität und Handhabungsbeschränkungen
Lithiumsulfide stellen Herausforderungen in Bezug auf chemische Stabilität und Handhabung dar, die eine breitere industrielle Nutzung einschränken können. Die Empfindlichkeit des Materials gegenüber Luft und Feuchtigkeit erfordert spezialisierte Lager-, Transport- und Verarbeitungsbedingungen, was die logistischen Kosten und das Betriebsrisiko erhöht. Diese Einschränkungen erschweren die Integration in bestehende Batteriefertigungssysteme, die für konventionelle Materialien ausgelegt sind. Die Bewältigung der Stabilität durch verbesserte Verkapselung, Formulierungsentwicklung und standardisierte Handhabungsprotokolle wird entscheidend sein, um Akzeptanzbarrieren zu überwinden und eine großflächige Einführung zu ermöglichen.
Regionale Analyse
Asien-Pazifik
Der asiatisch-pazifische Raum führte den Lithiumsulfidmarkt im Jahr 2024 an und hielt einen Marktanteil von 48,6 %, angetrieben durch eine starke Konzentration der Batteriefertigung, fortschrittliche Materialproduktion und schnelle Kommerzialisierung von Festkörper- und Lithium-Schwefel-Batterien. China, Japan und Südkorea bleiben aufgrund großangelegter Investitionen in Batterietechnologien der nächsten Generation und der expandierenden Elektrofahrzeugproduktion zentrale Nachfragezentren. Von der Regierung unterstützte Energiespeicherprogramme und Initiativen zur Lokalisierung der Lieferkette beschleunigen weiterhin den Verbrauch von Lithiumsulfid. Die Region profitiert auch von starken chemischen Verarbeitungskapazitäten im vorgelagerten Bereich, die eine kosteneffiziente Produktion und eine konsistente Materialverfügbarkeit sowohl für den Inlandsgebrauch als auch für den Export ermöglichen.
Nordamerika
Nordamerika hielt einen Marktanteil von 24,3% im Markt für Lithium-Sulfide, unterstützt durch steigende Investitionen in die Forschung zu Festkörperbatterien, Pilotfertigung und Innovationen im Bereich Elektrofahrzeuge. Die Vereinigten Staaten bleiben der Hauptbeitragende, angetrieben durch wachsende Finanzierung für fortschrittliche Energiespeicherung, Verteidigungsanwendungen und netzskalierte Batterieeinsätze. Eine starke Zusammenarbeit zwischen Materiallieferanten, Batterieentwicklern und Automobilherstellern beschleunigt die Kommerzialisierungszeitpläne. Darüber hinaus steigert der zunehmende Fokus auf inländische Batterielieferketten und strategische Materialunabhängigkeit die Nachfrage nach Lithium-Sulfiden, insbesondere für leistungsstarke Sulfid-Festelektrolyte und Lithium-Schwefel-Batterieentwicklungsprogramme.
Europa
Europa hatte einen Marktanteil von 19,1% im Jahr 2024, angetrieben durch strenge Emissionsvorschriften, aggressive Elektrifizierungsziele und wachsende Investitionen in Batteriegigafabriken. Länder wie Deutschland, Frankreich und die nordische Region beschleunigen die Einführung fortschrittlicher Batterietechnologien zur Unterstützung der Elektromobilität und der Integration erneuerbarer Energien. Der Markt für Lithium-Sulfide in Europa profitiert von starker regulatorischer Unterstützung für Innovationen im Bereich Festkörperbatterien und nachhaltigkeitsorientierte Materialentwicklung. Wachsende Zusammenarbeit zwischen Forschungseinrichtungen und industriellen Herstellern stärkt die regionale Nachfrage weiter, insbesondere für Anwendungen im Automobilbereich und in der netzskalierten Energiespeicherung.
Lateinamerika
Lateinamerika erfasste einen Marktanteil von 4,6%, unterstützt durch allmähliches Wachstum bei Energiespeicherprojekten und zunehmende Teilnahme an der globalen Batteriewertschöpfungskette. Während die Region ein aufstrebender Verbraucher von Lithium-Sulfiden bleibt, treiben steigende Installationen erneuerbarer Energien die Nachfrage nach fortschrittlichen Speicherlösungen an. Länder wie Chile und Brasilien erkunden Möglichkeiten für nachgelagerte Batteriematerialien neben ihrer starken Lithium-Ressourcenbasis. Investitionen in Pilotenergiespeichersysteme und regionale Elektrifizierungsinitiativen sollen das stetige Nachfragewachstum nach Lithium-Sulfiden im Prognosezeitraum unterstützen.
Naher Osten & Afrika
Die Region Naher Osten & Afrika hielt einen Marktanteil von 3,4%, angetrieben durch die frühe Einführung fortschrittlicher Energiespeichertechnologien und steigende Investitionen in erneuerbare Energien. Großangelegte Solar- und Windprojekte im Nahen Osten schaffen Nachfrage nach sicheren und leistungsstarken Batteriesystemen, die den Einsatz von Lithium-Sulfiden in stationären Speicheranwendungen unterstützen. In Afrika tragen allmähliche Elektrifizierungsbemühungen und Off-Grid-Energielösungen zur Marktexpansion bei. Obwohl die Einführung begrenzt bleibt, wird erwartet, dass die laufende Infrastrukturentwicklung und Energie-Diversifizierungsstrategien die langfristigen Nachfragegrundlagen stärken.
Marktsegmentierungen für Lithium-Sulfide:
Nach Reinheit
- 99,9%
- 99,99%
Nach Anwendung
- Sulfid-Festelektrolyte
- Lithium-Schwefel-Batterieelektroden
Nach Endverbrauchsindustrie
- Energiespeicherung
- Elektronik
- Automobil
- Industrielle Fertigung
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Analyse der Wettbewerbslandschaft des Lithium-Sulfide-Marktes hebt die Präsenz etablierter Chemiehersteller und aufstrebender Batterie-Technologie-Innovatoren hervor, darunter Nippon Chemical Industrial Co., Ltd., Mitsui Mining & Smelting Co., Ltd., NEI Corporation, Solid Power, Inc., QuantumScape Corporation, NGK Insulators Ltd., Samsung SDI Co., Ltd., Hitachi Chemical (Showa Denko Materials), Sumitomo Chemical Co., Ltd. und LG Energy Solution. Der Markt zeichnet sich durch einen starken Fokus auf die Kontrolle der Materialreinheit, skalierbare Syntheseprozesse und langfristige Lieferzuverlässigkeit aus, um die Kommerzialisierung von Festkörper- und Lithium-Schwefel-Batterien zu unterstützen. Führende Akteure nutzen tiefes Fachwissen in Spezialchemikalien, Keramiken und elektrochemischen Materialien, während sich Batterieentwickler auf vertikale Integration und proprietäre Elektrolytformulierungen konzentrieren. Strategische Kooperationen, Investitionen in Pilotproduktionen und Kapazitätserweiterungen bleiben zentral, um die Marktposition zu stärken, da die Nachfrage aus den Bereichen Automobil, Energiespeicherung und fortschrittliche Elektronik-Anwendungen zunimmt.
Analyse der Hauptakteure
- QuantumScape Corporation
- Sumitomo Chemical Co., Ltd.
- LG Energy Solution
- NEI Corporation
- Nippon Chemical Industrial Co., Ltd.
- Samsung SDI Co., Ltd.
- Mitsui Mining & Smelting Co., Ltd.
- Solid Power, Inc.
- NGK Insulators Ltd.
- Hitachi Chemical (Showa Denko Materials)
Neueste Entwicklungen
- Im November 2025 sicherte sich der australische Lithium-Schwefel-Batterieentwickler Li-S Energy fast 8 Millionen US-Dollar an Fördermitteln der Bundesregierung, um die Planung für eine 1-GWh-Produktionsanlage voranzutreiben.
- Im Juni 2025 ging Standard Lithium eine Partnerschaft mit Telescope Innovations ein, um ein patentiertes Niedertemperaturverfahren zur Herstellung von batteriefähigem Lithiumsulfid bei unter 100°C zu entwickeln.
- Im Mai 2025 brachte Ampcera Inc. seine neuen Nano-Sulfid-Festelektrolyt-Pulver auf den Markt und begann mit dem weltweiten Versand, um leistungsstarke Festkörperbatterien zu ermöglichen, was den Eintritt in die kommerzielle Batteriematerialversorgung markiert.
Berichtsabdeckung
Der Forschungsbericht bietet eine tiefgehende Analyse basierend auf Reinheit, Anwendung, Endnutzungsindustrie und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Zudem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für Lithium-Sulfide wird sich weiterhin schnell erweitern, angetrieben durch die beschleunigte Kommerzialisierung von Festkörper- und Lithium-Schwefel-Batterien in verschiedenen Branchen.
- Die steigende Produktion von Elektrofahrzeugen wird die langfristige Nachfrage nach leistungsstarken Sulfid-Festelektrolyten stärken.
- Netz- und stationäre Energiespeicherinstallationen werden einen nachhaltigen Verbrauch von Lithium-Sulfiden für sichere und stabile Batteriesysteme schaffen.
- Fortschritte in den Herstellungsprozessen werden die Konsistenz der Ausbeute verbessern und die Produktion in großen Mengen unterstützen.
- Wachsende Investitionen in die Batterieforschung und Pilotproduktionslinien werden die Materialqualifikation und -annahme beschleunigen.
- Strategische Kooperationen zwischen Materiallieferanten und Batterieentwicklern werden die Integration der Lieferkette verbessern.
- Die Nachfrage nach höherreinen Lithium-Sulfiden wird mit den Leistungsanforderungen der nächsten Batteriegeneration steigen.
- Der Ausbau der regionalen Produktionskapazitäten im asiatisch-pazifischen Raum wird die globale Verfügbarkeit der Versorgung stärken.
- Kostensenkungen durch Prozessoptimierung werden die Wettbewerbsfähigkeit gegenüber alternativen Batteriematerialien verbessern.
- Langfristige Energieübergangspolitiken werden das strukturelle Wachstum des Marktes für Lithium-Sulfide weiterhin unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Lithiumschwefelverbindungen und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Lithiumschwefel zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Marktsegment für Lithiumschwefel hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Lithium-Schwefelverbindungen antreiben?
Wer sind die führenden Unternehmen im Markt für Lithium-Schwefelverbindungen?
Welche Region hatte 2024 den größten Anteil am Markt für Lithiumschwefelverbindungen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Lithium-Sulfide Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Lithium-Sulfide Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 8,255 million → 2032: USD 92,927.7 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Lithium-Sulfide Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Lithium-Sulfide Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Lithium-Sulfide Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Lithium-Sulfide Market Drivers
- 3.3 Markt für Lithium-Sulfide Market Restraints & Challenges
- 3.4 Markt für Lithium-Sulfide Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Lithium-Sulfide Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Lithium-Sulfide Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Lithium-Sulfide category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Lithium-Sulfide Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Lithium-Sulfide Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Lithium-Sulfide market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Lithium-Sulfide Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Lithium-Sulfide Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Lithium-Sulfide Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Lithium-Sulfide (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Lithium-Sulfide Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Lithium-Sulfide Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Lithium-Sulfide Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Lithium-Sulfide Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Lithium-Sulfide Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Lithium-Sulfide Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Lithium-Sulfide Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Lithium-Sulfide Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Lithium-Sulfide Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
