
Überblick über den Markt für Windturbinenteile:
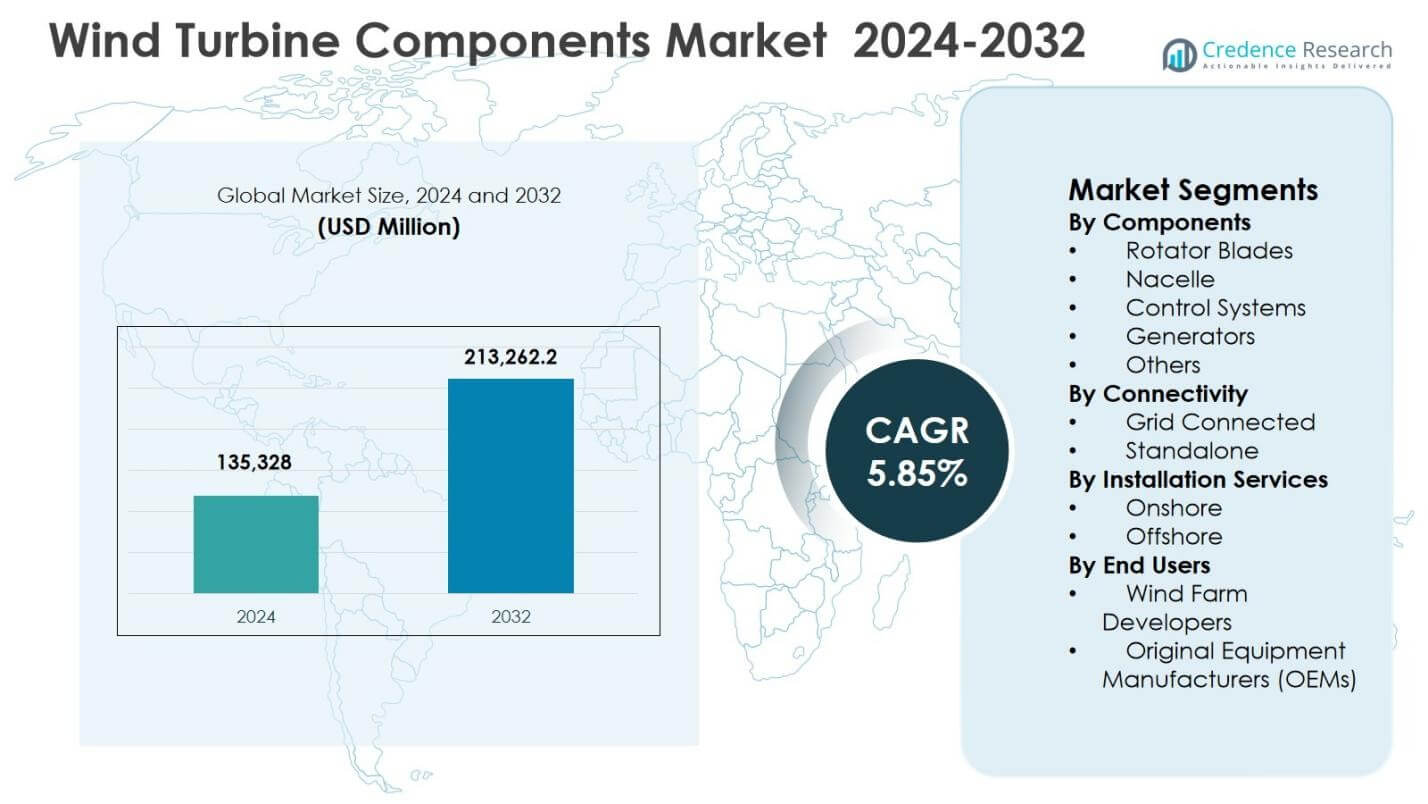
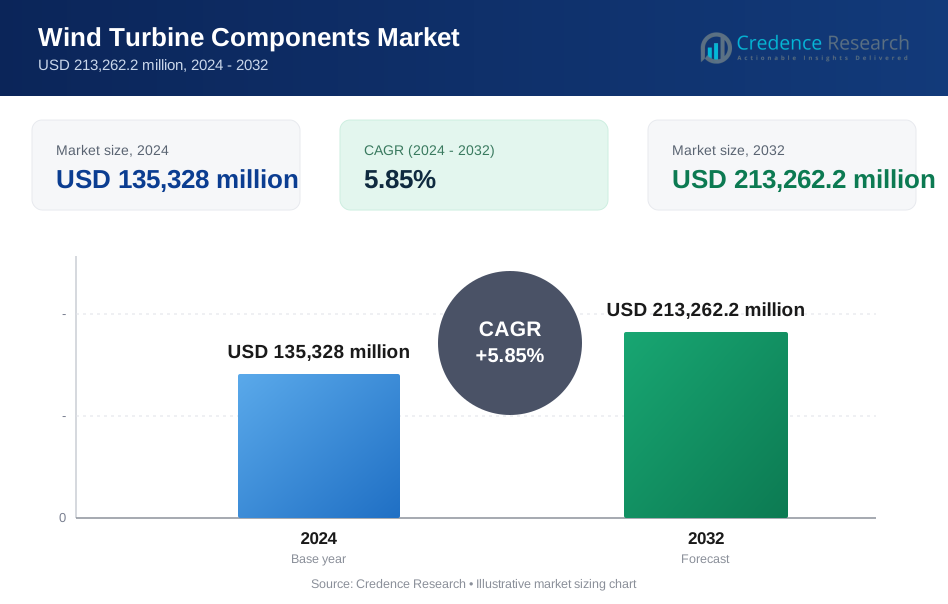
Die Größe des Marktes für Windturbinenteile wurde im Jahr 2024 auf 135.328 Millionen USD geschätzt und soll bis 2032 213.262,2 Millionen USD erreichen, was einem CAGR von 5,85 % während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Windturbinenteile 2024 | USD 135.328 Millionen |
| Markt für Windturbinenteile, CAGR | 5,85 % |
| Marktgröße für Windturbinenteile 2032 | USD 213.262,2 Millionen |
Einblicke in den Markt für Windturbinenteile
- Das Marktwachstum wird durch steigende globale Kapazitätserweiterungen bei Windkraft, starke politische Unterstützung für erneuerbare Energien und technologische Fortschritte bei Turbinenkomponenten wie Rotorblättern und Steuersystemen angetrieben. Rotorblätter hielten 2024 einen 6%igen Segmentanteil, was die hohe Nachfrage nach effizienter Energieerfassung widerspiegelt.
- Zu den wichtigsten Trends gehören die rasche Expansion von Offshore-Windprojekten, der zunehmende Fokus auf Repowering und Lebenszyklusoptimierung sowie die breitere Einführung digitaler Überwachungssysteme, die die Leistung verbessern und Betriebskosten senken.
- Große Akteure wie Vestas Wind Systems A/S, Siemens Gamesa Renewable Energy, GE Vernova, Goldwind Science & Technology, Envision Energy und andere legen Wert auf Innovation, Komponenten mit großer Kapazität und die Erweiterung ihrer globalen Präsenz.
- Die regionale Analyse zeigt, dass der asiatisch-pazifische Raum mit einem 2%igen Anteil führend ist, gefolgt von Europa mit 27,6% und Nordamerika mit 20,1%, unterstützt durch großflächige Einsätze und unterstützende Richtlinien.
Analyse der Marktsegmentierung für Windturbinenteile:
Nach Komponenten:
Der Markt für Windturbinenteile, segmentiert nach Komponenten, wird hauptsächlich von Rotorblättern angetrieben, die 2024 34,6 % des Marktanteils ausmachten. Diese Dominanz wird durch kontinuierliche Innovationen im Blätterdesign unterstützt, einschließlich der Einführung fortschrittlicher Verbundstoffe, die die aerodynamische Effizienz und den Energieertrag verbessern. Die zunehmende Einführung von Hochleistungsturbinen hat die Nachfrage nach längeren und haltbareren Blättern erhöht. Die Segmente Gondel und Generator zeigen ebenfalls ein stetiges Wachstum aufgrund steigender Investitionen in die Effizienz des Antriebsstrangs, Zuverlässigkeit und Integration intelligenter Überwachungssysteme.
- Zum Beispiel hat Vestas modulare Gondeldesigns eingeführt, die in Hauptgehäuse und Seitenfächer unterteilt sind, die für Standard-Containergrößen geeignet sind, was den Transport, die Installation und lebenslange Upgrades vereinfacht.
Nach Konnektivität:
In Bezug auf die Konnektivität führte das netzgekoppelte Segment den Markt für Windturbinenteile mit einem Anteil von 91,2 % im Jahr 2024 an, angetrieben durch die rasante Entwicklung von groß angelegten Windkraftprojekten, die direkt mit nationalen Netzen verbunden sind. Starke politische Unterstützung für die Integration erneuerbarer Energien, Netzausbau und langfristige Stromabnahmeverträge haben diese Dominanz verstärkt. Netzgekoppelte Systeme ermöglichen eine effiziente Stromverteilung und Einnahmestabilität für Betreiber. Das eigenständige Segment bleibt begrenzt und bedient abgelegene und netzferne Anwendungen, beeinflusst jedoch die Gesamtmarktstruktur nicht wesentlich.
- Zum Beispiel verfügt das Alta Wind Energy Center von Terra-Gen Power in Kalifornien über 190 Vestas 3 MW Turbinen, die 2010 in Betrieb genommen wurden und über ein 220 kV Netz mit Southern California Edison für eine breite Verteilung verbunden sind.
Nach Installationsdiensten:
Basierend auf Installationsdiensten dominierten Onshore-Installationen mit einem Marktanteil von 72,8 % im Jahr 2024, unterstützt durch geringere Investitionskosten, einfachere Logistik und kürzere Bauzeiten. Onshore-Projekte profitieren von einem einfacheren Wartungszugang und gut etablierten Lieferketten, was schnelle Kapazitätserweiterungen begünstigt. Offshore-Installationen machen den verbleibenden Anteil aus, angetrieben durch höhere Windgeschwindigkeiten und größere Turbinenkapazitäten. Obwohl Offshore-Projekte höhere Kosten verursachen, unterstützen steigende Investitionen in Küstenwindparks und technologische Fortschritte weiterhin ihr langfristiges Wachstumspotenzial.
Wichtige Wachstumsfaktoren
Steigende globale Investitionen in Windkraftkapazitäten
Der Markt für Windturbinenteile profitiert stark von steigenden globalen Investitionen in Windenergiekapazitäten, da Regierungen und private Entwickler den Ausbau erneuerbarer Energien beschleunigen, um Dekarbonisierungsziele zu erreichen. Groß angelegte Onshore- und Offshore-Windprojekte expandieren weiterhin in der Asien-Pazifik-Region, Europa und Nordamerika, was eine konstante Nachfrage nach Rotorblättern, Gondeln, Generatoren und Steuerungssystemen antreibt. Langfristige Stromabnahmeverträge, günstige Einspeisetarife und Auktionen für erneuerbare Energien bieten Einnahmesicherheit und fördern Kapazitätserweiterungen. Diese nachhaltige Projektpipeline unterstützt direkt die Produktionsvolumina von Komponenten und die langfristige Marktexpansion.
- Zum Beispiel sicherte sich Vestas Aufträge für seine V236-15.0 MW Offshore-Turbinen für ein Projekt vor der Präfektur Akita, Japan, mit Lieferungen ab 2026 und Inbetriebnahme 2027; dies folgt auf über 6 GW an festen Aufträgen für das Modell weltweit.
Technologische Fortschritte im Turbinendesign und bei Materialien
Kontinuierliche technologische Fortschritte im Turbinendesign und bei Materialien stellen einen wichtigen Wachstumsfaktor für den Markt für Windturbinenteile dar. Hersteller setzen zunehmend fortschrittliche Verbundwerkstoffe, leichte Legierungen und modulare Designs ein, um die Effizienz, Haltbarkeit und Leistung der Turbinen zu verbessern. Längere Rotorblätter und Generatoren mit höherer Kapazität ermöglichen eine größere Energieerfassung, insbesondere in Regionen mit wenig Wind. Digitale Steuerungssysteme und Lösungen zur Zustandsüberwachung verbessern die Leistung weiter und reduzieren Ausfallzeiten. Diese Innovationen unterstützen den Ersatzbedarf und neue Installationen und stärken den Komponentenverkauf sowohl in reifen als auch in aufstrebenden Windmärkten.
- Zum Beispiel hat Gamesa das INNOBLADE-Segmentblatt für seine G128-Onshore-Turbine entwickelt, das eine Länge von 62,5 Metern aufweist und über verschraubte Kanalfittings und pultrudierte Kohlenstoffprofile montiert wird, um eine Gewichtsreduzierung von 25 % auf 15 Tonnen pro Blatt zu erreichen.
Starke politische Unterstützung und erneuerbare Energieverpflichtungen
Starke politische Unterstützung und Verpflichtungen zu erneuerbaren Energien treiben das Wachstum des Marktes für Windturbinenkomponenten erheblich voran. Regierungen weltweit haben Ziele für saubere Energie, Verpflichtungen zur Kohlenstoffreduzierung und Standards für erneuerbare Portfolios implementiert, die die Entwicklung der Windkraft priorisieren. Finanzielle Anreize wie Steuergutschriften, Subventionen und beschleunigte Abschreibungen senken die Projektkosten und verbessern die Investitionsrenditen. Darüber hinaus unterstützen Programme zur Modernisierung des Stromnetzes und grenzüberschreitende Energieinitiativen die großflächige Integration von Windenergie. Dieses günstige regulatorische Umfeld sorgt für langfristige Sichtbarkeit von Windprojekten und erhält die stetige Nachfrage nach Turbinenkomponenten aufrecht.
Wichtige Trends & Chancen
Rasche Expansion von Offshore-Windprojekten
Der Markt für Windturbinenkomponenten erlebt starke Chancen durch die rasche Expansion von Offshore-Windprojekten. Entwickler investieren zunehmend in Offshore-Installationen aufgrund höherer Windgeschwindigkeiten, größerer Turbinenkapazitäten und verbesserter Energieerträge. Dieser Trend treibt die Nachfrage nach spezialisierten Komponenten wie korrosionsbeständigen Blättern, Hochleistungsgeneratoren und fortschrittlichen Gondelsystemen an, die für raue Meeresumgebungen ausgelegt sind. Schwimmende Offshore-Windtechnologien erweitern das Einsatzpotenzial in Tiefwasserregionen weiter und schaffen neue Wachstumswege für Komponentenhersteller mit fortschrittlichen Ingenieursfähigkeiten.
- Zum Beispiel verwendet Siemens Gamesa glasfaserverstärkten Kunststoff (GFRP) in seinen B75-Turbinenblättern, die 75 Meter lang sind und hervorragende Ermüdungsbeständigkeit über Jahrzehnte in rauen Meeresbedingungen bieten.
Zunehmender Fokus auf Repowering und Lebenszyklusoptimierung
Repowering und Lebenszyklusoptimierung haben sich als wichtige Trends im Markt für Windturbinenkomponenten herauskristallisiert. Alternde Windparks werden mit modernen Blättern, Generatoren und Steuerungssystemen aufgerüstet, um die Effizienz zu verbessern und die Betriebsdauer zu verlängern. Dies schafft einen wiederkehrenden Nachfragestrom über neue Installationen hinaus. Darüber hinaus bieten Digitalisierung und vorausschauende Wartungslösungen Möglichkeiten zur Senkung der Betriebskosten und Maximierung der Anlagenleistung. Komponentenlieferanten, die intelligente Technologien integrieren und Nachrüstlösungen anbieten, sind gut positioniert, um von dieser wachsenden Aftermarket-Chance zu profitieren.
- Zum Beispiel bietet Vestas aerodynamische Upgrades wie Wirbelgeneratoren und Gurney-Klappen an Rotorblättern an, die eine nachgewiesene Verbesserung der jährlichen Energieproduktion um 1,7 % über Teststandorte mit einer Haltbarkeit von 20 Jahren liefern.
Wichtige Herausforderungen
Einschränkungen in der Lieferkette und Preisschwankungen bei Rohstoffen
Einschränkungen in der Lieferkette und Preisschwankungen bei Rohstoffen stellen erhebliche Herausforderungen für den Markt für Windturbinenkomponenten dar. Wichtige Inputs wie Stahl, Kupfer, Harze und seltene Erden unterliegen Preisschwankungen und Lieferunterbrechungen, die die Produktionskosten und Lieferzeiten beeinflussen. Der Transport großer Komponenten wie Blätter und Gondeln fügt ebenfalls logistische Komplexität und Kostendruck hinzu. Diese Faktoren können Projektpläne und Gewinnmargen beeinflussen und zwingen Hersteller dazu, Beschaffungsstrategien zu optimieren und die Widerstandsfähigkeit der Lieferkette zu verbessern.
Hohe Kapitalanforderungen und Installationskomplexitäten
Hohe Kapitalanforderungen und Installationskomplexitäten bleiben große Herausforderungen für den Markt für Windturbinenkomponenten, insbesondere bei Offshore-Projekten. Die Herstellung von großformatigen Komponenten erfordert erhebliche Vorabinvestitionen in spezialisierte Einrichtungen, Ausrüstung und qualifizierte Arbeitskräfte. Offshore-Installationen beinhalten komplexe Logistik, Seeschiffe und wetterabhängige Baupläne, was das finanzielle Risiko erhöht. Regulatorische Genehmigungen und Verzögerungen bei der Erteilung von Genehmigungen erhöhen die Unsicherheit zusätzlich. Diese Herausforderungen können die Projektausführung verlangsamen und den Markteintritt für kleinere Akteure einschränken, was den Wettbewerb unter etablierten Herstellern verschärft.
Regionale Analyse
Asien-Pazifik
Der asiatisch-pazifische Raum dominierte den Markt für Windturbinenkomponenten mit einem Marktanteil von 45,2 % im Jahr 2024, angetrieben durch großflächige Windinstallationen in China, Indien und aufstrebenden südostasiatischen Volkswirtschaften. Starke, von der Regierung geführte Ziele für erneuerbare Energien, die Erweiterung der heimischen Fertigungskapazitäten und Netzwerkausbauprogramme treiben die Nachfrage nach Rotorblättern, Gondeln und Generatoren weiter an. China bleibt aufgrund anhaltender Onshore- und Offshore-Installationen der Hauptwachstumsmotor, während Indien von politischen Anreizen und hybriden Erneuerbare-Energien-Projekten profitiert. Der steigende Strombedarf und die kostengünstige Komponentenproduktion stärken die Führungsposition des asiatisch-pazifischen Raums weiter.
Europa
Europa hatte im Jahr 2024 einen Marktanteil von 27,6 % im Markt für Windturbinenkomponenten, unterstützt durch sein ausgereiftes Windenergie-Ökosystem und die starke Offshore-Windentwicklung. Länder wie Deutschland, das Vereinigte Königreich, Dänemark und Spanien treiben die Nachfrage durch kontinuierliche Kapazitätserweiterungen und Repowering-Projekte an. Europas Führungsrolle in der Offshore-Windtechnologie steigert die Nachfrage nach fortschrittlichen Gondeln, Hochleistungsgeneratoren und korrosionsbeständigen Komponenten. Strenge Kohlenstoffreduktionsvorschriften und langfristige Strategien für erneuerbare Energien gewährleisten eine stabile Komponentennachfrage, während Innovationen in der Turbineneffizienz und digitale Überwachung die regionale Marktstärke untermauern.
Nordamerika
Nordamerika hielt im Jahr 2024 einen Marktanteil von 20,1 %, unterstützt durch stetige Investitionen in Onshore-Windprojekte in den Vereinigten Staaten und Kanada. Bundessteuergutschriften, Standards für erneuerbare Portfolios und langfristige Stromabnahmeverträge treiben kontinuierliche Turbineninstallationen an. Die Region zeigt eine starke Nachfrage nach Rotorblättern und Steuerungssystemen, unterstützt durch das Repowering alternder Windparks. Die Entwicklung der Offshore-Windenergie entlang der US-Ostküste unterstützt die zukünftige Komponentennachfrage weiter. Fortschrittliche Fertigungskapazitäten und der Fokus auf die Integration erneuerbarer Energien im Netzmaßstab stärken die Position Nordamerikas auf dem globalen Markt.
Lateinamerika
Lateinamerika erlangte im Jahr 2024 einen Marktanteil von 4,1 % im Markt für Windturbinenkomponenten, angetrieben durch wachsende Windinstallationen in Brasilien, Mexiko und Chile. Günstige Windressourcen, Auktionen für erneuerbare Energien und sinkende Technologiekosten unterstützen das regionale Wachstum. Brasilien führt die Komponentennachfrage aufgrund großer Onshore-Windkapazitätserweiterungen und der Erweiterung der lokalen Fertigung an. Netzwerkausbau und Initiativen zur Diversifizierung der Energieversorgung unterstützen den Turbineneinsatz weiter. Obwohl der Markt im Vergleich zu entwickelten Regionen kleiner bleibt, positionieren steigende Investitionen und unterstützende Politiken Lateinamerika als stetig wachsenden regionalen Beitrag.
Naher Osten & Afrika
Die Region Naher Osten & Afrika hatte im Jahr 2024 einen Marktanteil von 3,0%, unterstützt durch zunehmende Bemühungen zur Diversifizierung erneuerbarer Energien. Länder wie Südafrika, Ägypten, Marokko und Saudi-Arabien investieren in Windkraft, um die Abhängigkeit von fossilen Brennstoffen zu verringern. Großangelegte Versorgungsprojekte und staatlich unterstützte Programme für erneuerbare Energien treiben die Nachfrage nach Kernkomponenten von Turbinen an. Der Infrastrukturausbau und internationale Partnerschaften unterstützen das Marktwachstum weiter. Während die Einsatzniveaus niedriger bleiben als in anderen Regionen, stärken die steigende Stromnachfrage und Nachhaltigkeitsverpflichtungen weiterhin die langfristigen Wachstumsaussichten.
Marktsegmentierungen für Windturbinenteile:
Nach Komponenten
- Rotorblätter
- Gondel
- Steuerungssysteme
- Generatoren
- Andere
Nach Konnektivität
- Netzgebunden
- Autark
Nach Installationsdiensten
- Onshore
- Offshore
Nach Endnutzern
- Windparkentwickler
- Originalgerätehersteller (OEMs)
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für Windturbinenteile zeichnet sich durch eine konsolidierte Struktur aus, die von Schlüsselakteuren wie Vestas Wind Systems A/S, Siemens Gamesa Renewable Energy, GE Vernova, Goldwind Science & Technology, Envision Energy, Nordex Group, Suzlon Energy, MingYang Smart Energy, Hitachi Energy und TPI Composites angeführt wird. Der Markt ist geprägt von starker vertikaler Integration, langfristigen Liefervereinbarungen und kontinuierlichen Technologie-Upgrades bei Blättern, Gondeln, Generatoren und Steuerungssystemen. Führende Unternehmen konzentrieren sich darauf, die Turbinenkapazität zu skalieren, die Komponenteneffizienz zu verbessern und die Lebenszykluskosten zu senken, um ihre Marktpositionen zu stärken. Strategische Investitionen in Offshore-Windkapazitäten, fortschrittliche Verbundwerkstoffe und digitale Zustandsüberwachungssysteme bleiben zentral für den Wettbewerb. Die regionale Fertigungsexpansion, insbesondere in Asien-Pazifik und Europa, unterstützt die Kostenoptimierung und eine schnellere Projektausführung. Partnerschaften mit Versorgungsunternehmen und Entwicklern sowie Repowering- und Aftermarket-Dienstleistungen verbessern die wettbewerbsfähige Differenzierung und die langfristige Umsatzstabilität weiter.
Analyse der Hauptakteure
- Envision Energy
- Vestas Wind Systems A/S
- TPI Composites
- Goldwind Science & Technology
- Siemens Gamesa Renewable Energy
- Suzlon Energy
- Hitachi Energy
- MingYang Smart Energy
- Nordex Group
- GE Vernova
Aktuelle Entwicklungen
- Im Oktober 2025 verlängerten ENERCON und Max Bögl ihre Partnerschaft, um Windenergie und nachhaltige Turmtechnologien auszubauen.
- Im Mai 2025 unterzeichnete Vestas Wind Systems A/S einen Vertrag mit LM Wind Power, um eine Rotorblattfertigungsanlage in Polen in die europäische Produktionsstruktur von Vestas zu integrieren und die Kapazität der Rotorblattversorgung zu stärken.
- Im Februar 2025 ging Senvion India eine Partnerschaft mit Voodin Blade Technology ein, um Holz-Windturbinenschaufeln für seine 4,2-MW-Plattform zu entwickeln.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Komponenten, Konnektivität, Installationsdiensten, Endverbrauchern und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für Windturbinenteile wird weiter expandieren, da die weltweiten Kapazitätserweiterungen von Windkraftanlagen bei Onshore- und Offshore-Projekten zunehmen.
- Hersteller werden größere und effizientere Turbinenkomponenten priorisieren, um die Energieausbeute zu verbessern und die Stromgestehungskosten zu senken.
- Die Offshore-Windentwicklung wird die Nachfrage nach Hochleistungsgeneratoren, fortschrittlichen Gondeln und korrosionsbeständigen Komponenten antreiben.
- Technologische Innovationen bei Schaufelmaterialien und aerodynamischem Design werden die Effizienz und Haltbarkeit von Turbinen verbessern.
- Das Repowering alternder Windparks wird eine anhaltende Ersatznachfrage nach modernen Komponenten erzeugen.
- Digitale Steuerungssysteme und Zustandsüberwachungstechnologien werden breitere Anwendung finden, um die Leistung zu optimieren und Ausfallzeiten zu reduzieren.
- Die Lokalisierung der Fertigung wird zunehmen, um Lieferketten zu stärken und die logistische Komplexität zu reduzieren.
- Politische Unterstützung und erneuerbare Energieverpflichtungen werden weiterhin langfristige Marktsichtbarkeit bieten.
- Die Integration von Windkraft mit Energiespeicherung und hybriden Erneuerbaren-Systemen wird die Anforderungen an das Komponentendesign beeinflussen.
- Die Wettbewerbsintensität wird zunehmen, da sich Unternehmen auf Kostenreduktion, Lebenszyklusdienste und Aftermarket-Lösungen konzentrieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Windturbinenkomponenten und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Windturbinenteile voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment der Windturbinenteile hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Windturbinenteile antreiben?
Wer sind die führenden Unternehmen im Markt für Windturbinenkomponenten?
Welche Region hatte 2024 den größten Anteil am Markt für Windturbinenteile?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Windturbinenteile Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Windturbinenteile Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 135,328 million → 2032: USD 213,262.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Windturbinenteile Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Windturbinenteile Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Windturbinenteile Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Windturbinenteile Market Drivers
- 3.3 Markt für Windturbinenteile Market Restraints & Challenges
- 3.4 Markt für Windturbinenteile Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Windturbinenteile Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Windturbinenteile Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Windturbinenteile category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Windturbinenteile Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Windturbinenteile Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Windturbinenteile market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Windturbinenteile Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Windturbinenteile Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Windturbinenteile Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Windturbinenteile (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Windturbinenteile Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Windturbinenteile Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Windturbinenteile Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Windturbinenteile Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Windturbinenteile Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Windturbinenteile Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Windturbinenteile Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Windturbinenteile Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Windturbinenteile Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
