
Marktübersicht für Verrohrungs- und Zementierungshardware:
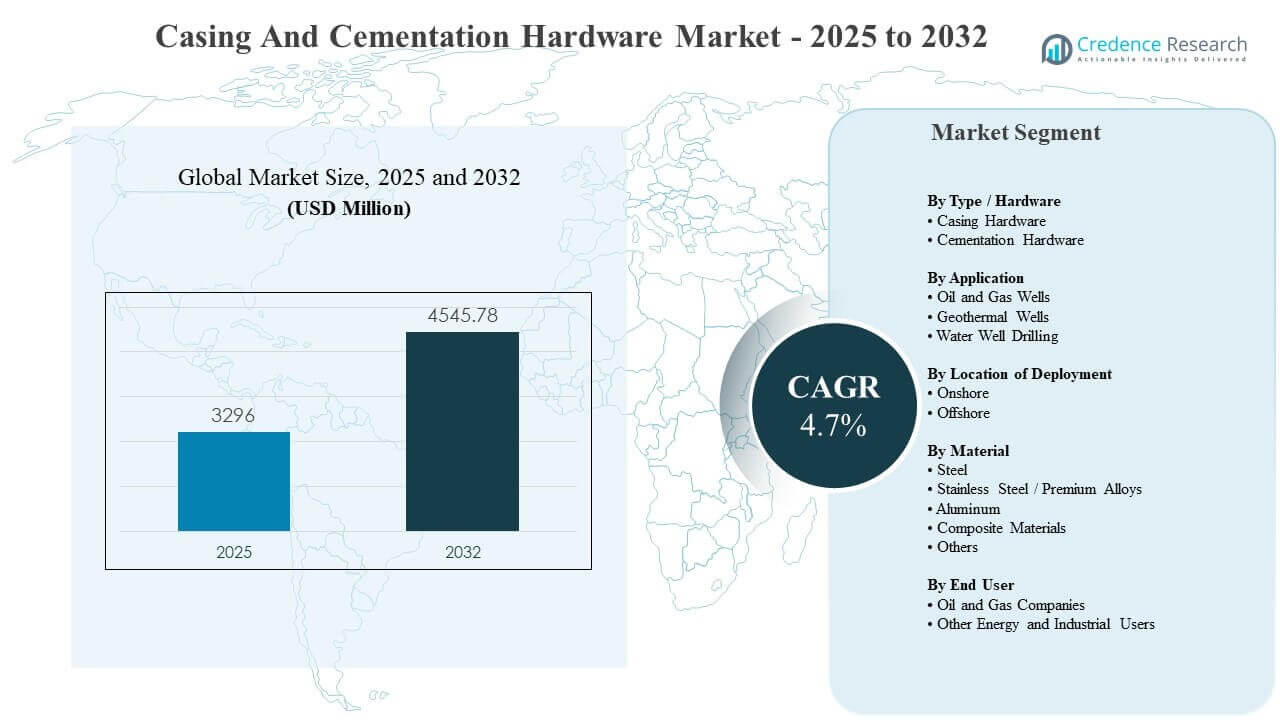
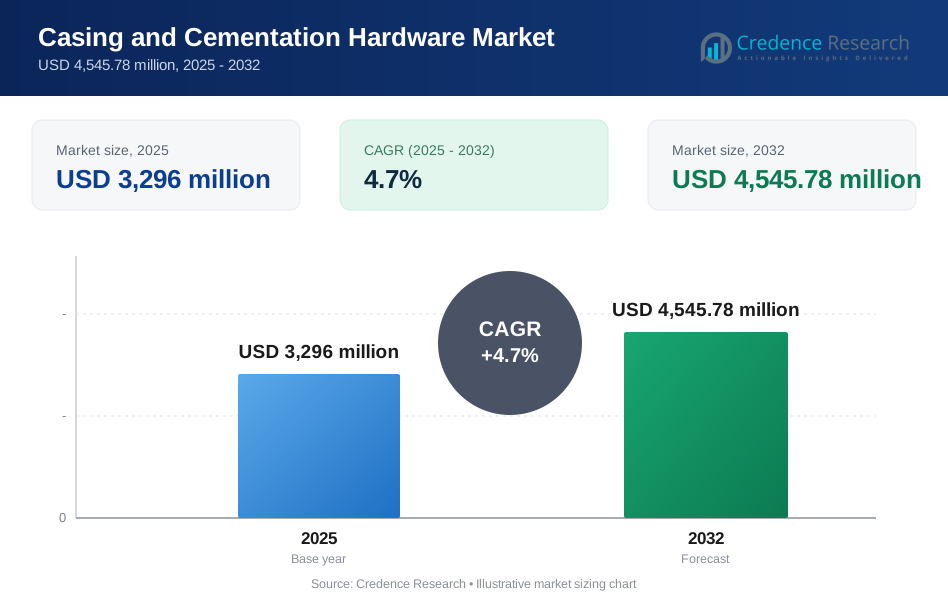
Die globale Marktgröße für Verrohrungs- und Zementierungshardware wurde im Jahr 2025 auf 3.296 Millionen USD geschätzt und soll bis 2032 4.545,78 Millionen USD erreichen, was einem CAGR von 4,7 % von 2025 bis 2032 entspricht. Die steigende Bohr- und Fertigstellungsintensität bei komplexen Bohrlochdesigns erhöht die Nachfrage nach zuverlässigem Verrohrungszubehör und Zementierungssystemen, die die zonale Isolation und die langfristige Integrität des Bohrlochs schützen. Der verstärkte Fokus auf operative Effizienz und Konsistenz der Arbeiten in hochaktiven Becken beschleunigt ebenfalls die Einführung leistungsorientierter Hardware-Spezifikationen in wichtigen Regionen.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für Verrohrungs- und Zementierungshardware 2025 | 3.296 Millionen USD |
| Markt für Verrohrungs- und Zementierungshardware, CAGR | 4,7% |
| Marktgröße für Verrohrungs- und Zementierungshardware 2032 | 4.545,78 Millionen USD |
Wichtige Markttrends & Einblicke
- Der Markt für Verrohrungs- und Zementierungshardware wird voraussichtlich von 3.296 Millionen USD (2025) auf 4.545,78 Millionen USD (2032) expandieren, was einem CAGR von 4,7 % im Zeitraum 2025–2032 entspricht.
- Nordamerika repräsentierte 2025 einen Anteil von 42 %, unterstützt durch hohe Bohrlochzahlen, ausgereifte Dienstleistungsökosysteme und eine starke Kontinuität der Bohrprogramme.
- Verrohrungshardware hielt 2025 den führenden Anteil von 58 %, was die anhaltende Nachfrage nach zuverlässigen Lauf-, Zentralisierungs- und Integritätskomponenten widerspiegelt.
- Onshore-Einsätze machten 2025 einen Anteil von 69 % aus, angetrieben durch wiederholbare Bohrprogramme, schnellere Zykluszeiten und eine breitere Verfügbarkeit von Bohranlagen im Vergleich zu Offshore-Projekten.
- Öl- und Gasbohrlöcher machten 2025 einen Anteil von 85 % aus, was zeigt, dass der Bau von Bohrlöchern im Upstream-Bereich das größte Nachfragezentrum für Verrohrungs- und Zementierungshardware bleibt.
Segmentanalyse
Der Markt für Verrohrungs- und Zementierungshardware zeigt Nachfrageverhalten, das eng mit den Bohraktivitätsniveaus, der Komplexität der Fertigstellung und den Standards der Bohrlochintegrität verbunden ist. Die Auswahl der Hardware wird zunehmend durch die Notwendigkeit beeinflusst, unproduktive Zeiten zu reduzieren, die Ergebnisse der Zementplatzierung zu verbessern und Risiken in Umgebungen mit großer Reichweite, hohem Druck und hoher Temperatur zu managen. Beschaffungsentscheidungen priorisieren häufig die Kompatibilität mit bestehenden Bohrlochbau-Workflows und die bewährte Zuverlässigkeit im Feld, insbesondere in hochfrequenten Onshore-Programmen.
Material- und Einsatzentscheidungen ändern sich ebenfalls, da Betreiber eine längere Lebensdauer der Bohrungen und eine verbesserte Produktionssicherheit anstreben. Premium-Materialien gewinnen in korrosiven oder sauren Einsatzbedingungen an Bedeutung, und die Einführung von High-Spec-Hardware steigt, wo die Interventionskosten hoch sind. Die Integration von Dienstleistungen und die Standardisierung über Bohrkampagnen hinweg stärken den wiederholten Einkauf für bewährte Produktfamilien und gebündelte Angebote.
Nach Typ / Hardware-Einblicke
Gehäuse-Hardware machte 2025 den größten Anteil von 58% aus. Die Nachfrage nach Gehäuse-Hardware bleibt hoch, da Gehäusezubehör die Laufeffizienz, die Stabilität der Stränge und den Erfolg der Zementierungsergebnisse direkt beeinflusst. Zentralisatoren, Schwimmerausrüstung und verwandte Komponenten unterstützen einen gleichmäßigen Ringraum und eine konsistente Zementmantelbildung über verschiedene Bohrlochgeometrien hinweg. Die Standardisierung in Programmen mit hohem Volumen begünstigt auch Gehäuse-Hardware-Lösungen, die wiederholbare Feldergebnisse und schnelle Verfügbarkeit demonstrieren.
Nach Anwendungseinblicken
Öl- und Gasbohrungen machten 2025 den größten Anteil von 85% aus. Öl- und Gasbohrungen dominieren die Nachfrage, da die Anforderungen an den Bohrlochbau und die Integrität einen kontinuierlichen Verbrauch von Gehäuse- und Zementierungshardware über Bohr-, Abschluss- und Überarbeitungszyklen hinweg schaffen. Unkonventionelle Entwicklungen erhöhen die Anzahl der Bohrungen und verkürzen die Ausführungszeiten, was den Wert zuverlässiger Hardware erhöht, die die betriebliche Variabilität reduziert. Komplexe Bohrlochdesigns erfordern auch höher spezifizierte Komponenten, um die Isolation aufrechtzuerhalten und die langfristige Produktionsleistung zu schützen.
Nach Einsatzort-Einblicken
Onshore machte 2025 den größten Anteil von 69% aus. Die Onshore-Aktivität führt, da hohe Bohrlochzahlen und kürzere Projektzyklen zu größeren kumulativen Hardware-Volumina führen. Die Entwicklung von Multi-Well-Pads fördert wiederholbare Prozesse, die die Auswahl standardisierter Gehäuse- und Zementierungshardware unterstützen. Starke regionale Lieferketten und Dienstleistungskapazitäten ermöglichen auch eine schnellere Mobilisierung und konsistente Ausführung über Onshore-Becken hinweg.
Nach Materialeinblicken
Stahl machte 2025 den größten Anteil von 61% aus. Stahl bleibt das bevorzugte Material aufgrund eines starken Gleichgewichts von Festigkeit, Kosteneffizienz und etablierter Fertigungsskala. Stahlbasierte Hardware unterstützt eine breite Palette von Bohrlochbedingungen und bleibt mit gängigen Gehäuse- und Zementierungsabläufen kompatibel. Premium-Legierungen und -Komposite expandieren in korrosiven, sauren und hochtemperierten Bohrungen, aber Stahl bleibt der Anker der Volumennachfrage in den meisten Anwendungen.
Nach Endbenutzereinblicken
Öl- und Gasunternehmen machten 2025 den größten Anteil von 74% aus. Öl- und Gasunternehmen führen den Einkaufseinfluss an, da Betreiber für die Ergebnisse der Bohrlochintegrität, die Einhaltung von Standards und die langfristige Leistungsfähigkeit der Vermögenswerte verantwortlich sind. Betreiberbeschaffungsrahmen standardisieren oft bevorzugte Hardware-Familien über Bohrkampagnen hinweg, um die Zuverlässigkeit zu verbessern und die Gesamtkosten der Bohrung zu kontrollieren. Integrierte Bohrlochbau-Modelle stärken auch die Nachfrage der Betreiber nach gebündelten Gehäuse- und Zementierungslösungen, die das Schnittstellenrisiko reduzieren.
Markttreiber für Gehäuse- und Zementierungshardware
Zunehmender Fokus auf Bohrlochintegrität und zonale Isolation
Anforderungen an die Bohrlochintegrität prägen weiterhin den Markt für Verrohrungs- und Zementierungshardware, da Betreiber konsistente zonale Isolation und ein reduziertes Risiko von Nachbesserungen priorisieren. Verrohrungszubehör, das die Zentralisierung und Stabilität der Verrohrung verbessert, unterstützt bessere Zementierungsergebnisse bei komplexen Bohrlochgeometrien. Die Auswahl von Zementierungshardware zielt zunehmend auf zuverlässige Schlammverdrängung und verbesserte Bindungsleistung ab. Regulatorische Erwartungen und Produktionsziele mit langer Lebensdauer verstärken die Nachfrage nach bewährten Hardware-Designs. Betriebsteams schätzen auch standardisierte Werkzeugleistungen, die eine wiederholbare Ausführung in Multi-Bohrloch-Kampagnen unterstützen.
- Zum Beispiel berichtete Schlumberger, dass seine zonalen Isolations-Workflows basierend auf Zementbewertung und Bond-Logging die Vorfälle von anhaltendem Verrohrungsdruck um etwa 60 % über ein Portfolio von Tiefwasserbohrlöchern im Vergleich zu herkömmlichen Zementierungspraktiken reduzierten, während die hydraulische Isolation über mehrjährige Produktionszeiträume aufrechterhalten wurde.
Höhere Komplexität in modernen Bohrlochdesigns
Moderne Bohrlochdesigns erhöhen die Hardware-Anforderungen, da verlängerte Laterale, höhere Drücke und unterschiedliche Formationen anspruchsvollere Betriebsbedingungen schaffen. Hochabweichende Bohrlöcher erhöhen den Bedarf an Verrohrungshardware, die den Widerstand reduziert und saubere Betriebsabläufe unterstützt. Die Anforderungen an Zementierungsausrüstung steigen, da die Isolationsbedürfnisse über mehrstufige Abschlüsse und herausfordernde Ringraumprofile zunehmen. Spezialisierte Hardware wird wichtiger, wenn die Interventionskosten hoch sind und die Folgen eines Ausfalls zunehmen. Der Beschaffungsschwerpunkt verlagert sich auf hochspezifizierte Komponenten, die die Variabilität während kritischer Installationsschritte reduzieren.
Effizienzdruck und niedrigere Ziele für unproduktive Zeiten
Effizienzdruck beeinflusst Kaufentscheidungen, da die Wirtschaftlichkeit von Bohrungen von kürzeren Zykluszeiten und vorhersehbarer Ausführung abhängt. Zuverlässige Verrohrungs- und Zementierungshardware reduziert das Risiko von Nacharbeiten und unterstützt schnellere Übergänge vom Bohren zur Fertigstellung. Integrierte Workflows stärken die Nachfrage nach kompatiblen Ausrüstungssets, die Schnittstellenprobleme zwischen Verrohrungs- und Zementierungsoperationen reduzieren. Feldteams bevorzugen Lösungen, die die Einsatzplanung vereinfachen und die Fehlersuche vor Ort minimieren. Wenn Bohrprogramme skalieren, wird die wiederholbare Hardware-Leistung zu einem entscheidenden Faktor bei der Lieferantenauswahl und Vertragskontinuität.
Wachstum der bohraktivität im Zusammenhang mit dem Energiewandel
Bohraktivitäten im Zusammenhang mit dem Energiewandel unterstützen die zusätzliche Nachfrage nach Verrohrungs- und Zementierungshardware über die konventionelle Upstream-Entwicklung hinaus. Geothermische Bohrlöcher erfordern robuste Integritätslösungen aufgrund der hohen Temperaturbelastung und der Erwartungen an eine lange Betriebsdauer. Einige industrielle Bohranwendungen benötigen ebenfalls zuverlässige Verrohrungs- und Zementierungsmethoden, um die Stabilität des Untergrunds zu schützen und Flüssigkeitswege zu verwalten. Projektentwickler bevorzugen oft Designs mit starken Zuverlässigkeitsnachweisen, um das Betriebsrisiko zu reduzieren. Diese Mischung erweitert die Nachfragebasis und fördert die Produktentwicklung für spezialisierte Betriebsbedingungen.
- Zum Beispiel zeigten experimentelle Arbeiten an geothermischen Verrohrungen und Zementen bei den Projekten Hellisheiði und FORGE, dass Produktionsverrohrungen und Zementsysteme, die unter zyklischen Temperaturen bis zu etwa 262 °C getestet wurden, die strukturelle Integrität und die Zement-Metall-Verbindung beibehielten, wenn die Designs speziell auf thermische Belastungen ausgelegt waren, was jahrzehntelange geothermische Betriebsziele unterstützt.
Herausforderungen im Markt für Verrohrungs- und Zementierungshardware
Die Volatilität der Lieferkette und die Variabilität der Materialkosten stellen eine Herausforderung für die Projektplanung im Markt für Verrohrungs- und Zementierungshardware dar. Schwankungen der Stahlpreise und der Lieferzeiten können Beschaffungspläne stören, insbesondere in hochaktiven Becken, die eine schnelle Auffüllung erfordern. Die Konsistenz der Qualität bei den Lieferanten wird entscheidend, da die Leistung der Hardware direkt die Ergebnisse der Bohrlochintegrität beeinflusst. Qualifikationsanforderungen und Kundenfreigaben können den Wechsel von Lieferanten verlangsamen und die Abhängigkeit von eingeschränkter Verfügbarkeit erhöhen. Diese Faktoren erhöhen gemeinsam die Komplexität der Beschaffung und können die Margen entlang der Wertschöpfungskette unter Druck setzen.
- Zum Beispiel hat ArcelorMittal berichtet, dass Schwankungen der Rohstoffkosten den Eisenerzpreis zwischen etwa 40 und 230 pro Tonne und den Preis für metallurgische Kohle zwischen etwa 100 und 600 pro Tonne in den letzten Jahren beeinflusst haben, was zu Schwankungen von 200–400 pro Tonne bei den Produktionskosten für fertigen Stahl führt, die sich auf die Preisvolatilität von Verrohrungen und Rohren für Hersteller von Ölfeldhardware auswirken.
Betriebsrisiken und die Verantwortung für die Leistung schränken ebenfalls die Einführung neuer Designs im Markt für Verrohrungs- und Zementierungshardware ein. Feldteams benötigen bewährte Zuverlässigkeit, da Hardwareprobleme kostspielige Sanierungen und Produktionsverzögerungen auslösen können. Die Kompatibilität mit verschiedenen Bohrlochdesigns, Zementsystemen und Abschlusspraktiken erhöht die Testanforderungen. Offshore-Umgebungen verschärfen die Standards aufgrund höherer Interventionskosten und Korrosionsbelastung. Infolgedessen können sich Produktqualifikationszyklen verlängern und die breitere Marktdurchdringung neuer Technologien verzögern.
Markttrends und Chancen
Digital unterstütztes Monitoring und Job-Optimierung expandieren, da Betreiber Konsistenz und reduzierte Variabilität in Zementierungsoperationen priorisieren. Die Überwachung der Gerätezustände und Echtzeiteinblicke in den Betrieb unterstützen präventive Wartung und eine vorhersehbarere Ausführung der Arbeiten. Die Standardisierung über große Bohrprogramme hinweg erhöht die Nachfrage nach integrierten Hardwarepaketen, die die Planung vereinfachen und Schnittstellenrisiken reduzieren. Die Integration von Dienstleistungen unterstützt auch gebündelte Angebote, die Verrohrungshardware, Zementierungsausrüstung und Ausführungsunterstützung kombinieren. Diese Trends schaffen Chancen für differenzierte Lieferanten, die Zuverlässigkeit, Rückverfolgbarkeit und einsatzbereite Leistung bieten.
- Zum Beispiel hat sich gezeigt, dass KI-gesteuerte Gesundheitsbewertungen in Zementwerken, die kontinuierliche Vibrations- und Temperaturüberwachung auf hochbelasteten Anlagen anwenden, die ungeplante Ausfallzeit um 15–20 % reduzieren, nachdem sie in prädiktive Wartungsabläufe und automatisierte Arbeitsaufträge integriert wurden.
Premiumisierung nimmt zu, wo Betriebsbedingungen eine höhere Korrosionsbeständigkeit, höhere Temperaturtoleranz oder eine verlängerte Lebensdauer erfordern. Edelstahl und hochwertige Legierungen finden in sauren Umgebungen und Offshore-Bereichen, wo Integritätsausfälle hohe Kosten verursachen, zunehmend Anwendung. Verbundwerkstoffe expandieren selektiv in Anwendungen, die Korrosionsbeständigkeit, Handhabungseffizienz oder spezialisierte Leistung schätzen. Die Onshore-Basis treibt weiterhin das Volumen an, aber Offshore- und Geothermieprojekte können durch höhere Spezifikationsanforderungen die durchschnittlichen Verkaufspreise steigern. Die Fähigkeit der Lieferanten in den Bereichen Prüfung, Zertifizierung und Leistungsvalidierung wird zu einem Wettbewerbsvorteil.
Regionale Einblicke
Nordamerika
Nordamerika hielt 2025 einen Anteil von 42 %, unterstützt durch groß angelegte Bohraktivitäten und etablierte Dienstleistungsökosysteme. Hohe Bohrlochzahlen und Modelle zur Entwicklung mehrerer Bohrlöcher treiben die wiederkehrende Nachfrage nach Verrohrungs- und Zementierungshardware an. Die Vorliebe der Betreiber für standardisierte Werkzeugstränge stärkt die Konsistenz der Einkäufe über Kampagnen hinweg. Starke Logistik- und Fertigungskapazitäten verbessern die Verfügbarkeit in wichtigen Becken. Die Technologieakzeptanz wird durch schnelles Feldfeedback und Leistungsbenchmarking über große Betreiberportfolios beschleunigt.
Europa
Europa hielt 2025 einen Anteil von 24 %, geprägt von strengen Betriebsstandards und einem starken Fokus auf integritätsorientierte Bohrlochbauweise. Die Projektausführung bevorzugt oft höher spezifizierte Lösungen, die Zuverlässigkeits- und Compliance-Erwartungen unterstützen. Offshore-Exposition in Teilen der Region unterstützt die Nachfrage nach korrosionsbeständigen Materialien und robuster Zementierungshardware. Die Qualifikation der Lieferkette und dokumentierte Leistungsnachweise beeinflussen Beschaffungsentscheidungen. Die regionalen Aktivitätsniveaus können variabel sein, aber die Spezifikationsintensität bleibt hoch.
Asien-Pazifik
Asien-Pazifik hielt 2025 einen Anteil von 20 %, unterstützt durch die fortlaufende Entwicklung im Upstream-Bereich und einen wachsenden Fokus auf die Verbesserung der Bohrlochkonstruktionsergebnisse. Große nationale Betreiber und Dienstleister beeinflussen die Beschaffung durch langfristige Projektplanung und standardisierte Ausrüstungsanforderungen. Die Region kann eine starke Nachfrage nach kostengünstigen Lösungen zeigen, die dennoch Zuverlässigkeitsschwellen erfüllen. Offshore-Projekte und komplexe Geologie in mehreren Märkten fördern die Einführung von hochwertigen Materialien und spezialisierter Ausrüstung. Lokale Fertigungs- und Partnerschaftsökosysteme können die Lieferzeiten und Preiswettbewerbsfähigkeit beeinflussen.
Lateinamerika
Lateinamerika hielt 2025 einen Anteil von 6 %, unterstützt durch Upstream-Projekte, die zuverlässige Bohrlochkonstruktionstechnik und konsistente Ausführungsunterstützung erfordern. Offshore- und Tiefwasserexposition erhöhen die Notwendigkeit für hochzuverlässige Verrohrungs- und Zementierungslösungen, insbesondere dort, wo die Interventionskosten hoch sind. Die Beschaffung kann die Fähigkeit der Lieferanten priorisieren, um Logistik- und Felddienstanforderungen zu unterstützen. Der Projektzeitplan kann durch Investitionszyklen und regulatorische Faktoren beeinflusst werden. Langfristige Verträge und integrierte Dienstleistungen können die Positionierung der Lieferanten stärken.
Naher Osten & Afrika
Der Nahe Osten und Afrika hielten 2025 einen Anteil von 8 %, angetrieben durch nachhaltige Upstream-Entwicklung und großangelegte Feldoperationen, die standardisierte Integritätslösungen erfordern. Hochtemperatur- und korrosive Umgebungen erhöhen die Nachfrage nach hochwertigen Materialien und leistungsgeprüfter Hardware. Große Betreiber beschaffen oft durch strukturierte Rahmenwerke, die Qualifikation und Ausführungszuverlässigkeit betonen. Regionale Projekte können starke Serviceunterstützung und Inventarbereitschaft erfordern. Strategien für Skalierung und langlebige Vermögenswerte verstärken die Nachfrage nach konsistenten Ergebnissen in der Bohrlochintegrität.
Wettbewerbslandschaft
Der Markt für Verrohrungs- und Zementierungshardware bleibt moderat konsolidiert, wobei globale Ölfelddienstleister und Rohrspezialisten durch Leistungszuverlässigkeit, Feldunterstützung und integrierte Bohrlochkonstruktionsangebote konkurrieren. Die Produktdifferenzierung ist zunehmend mit der Konsistenz der Arbeit, der Materialleistung unter harten Bedingungen und der Kompatibilität mit standardisierten Bohr- und Fertigstellungsabläufen verbunden. Die Vertragsstärke hängt oft von der operativen Erfolgsbilanz, der Liefergarantie und der Fähigkeit ab, Hardware mit Ausführungsunterstützung über Multi-Bohrloch-Programme hinweg zu bündeln.
Halliburton Company stärkt die Wettbewerbsposition durch integrierte Zementierungsabläufe und ausrüstungszentrierte Lösungen, die eine wiederholbare Arbeitsausführung in Regionen mit hoher Aktivität unterstützen. Halliburton Company profitiert von der Skalierung bei der Feldeinführung, etablierten Kundenbeziehungen und operativen Unterstützungsmodellen, die die Variabilität in Zementierungsoperationen reduzieren. Halliburton Company betont auch technologiegetriebene Überwachungs- und Wartungsansätze, um die Betriebszeit der Ausrüstung und die Konsistenz der Arbeit über Bohrkampagnen hinweg zu verbessern.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- Halliburton Company
- Schlumberger Limited (SLB)
- Baker Hughes Company
- NOV Inc.
- Weatherford International plc
- Tenaris S.A.
- Vallourec S.A.
- TMK Group
- Trican Well Service Ltd.
- Forum Energy Technologies Inc.
- Nabors Industries Ltd.
- Centek Holdings Ltd.
Qualitative und quantitative Analysen von Unternehmen wurden durchgeführt, um Kunden zu helfen, das weitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategorieorientiert, branchenorientiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, unsicher und schwach zu kategorisieren.
Neueste Entwicklungen
- Im Juli 2024 brachte NOV Inc. seine digitale Zementierungsplattform auf den Markt, die intelligentes Schwimmgerät mit Echtzeitanalysen integriert, um die Genauigkeit der Zementplatzierung zu verbessern und die unproduktive Zeit in komplexen Bohrlöchern zu reduzieren.
- Im September 2024 sicherte sich Baker Hughes Co. einen bedeutenden Fünfjahresvertrag zur Lieferung umfassender Verrohrungs- und Zementierungshardware für ein großes Tiefseeprojekt vor der Küste Brasiliens und stärkte damit seine regionale Präsenz in hochspezifizierten Offshore-Entwicklungen.
- Im November 2024 ging Schlumberger Ltd. eine strategische Zusammenarbeit mit einem führenden Cloud-Anbieter ein, um Echtzeit-Bohrdaten mit KI-gesteuertem Zementierungsmodell zu kombinieren, mit dem Ziel, die zonale Isolation und die Zementverbindungsabsicherung in anspruchsvollen Bohrlöchern zu verbessern.
Berichtsumfang
| Berichtsattribut | Details |
| Marktgröße im Jahr 2025 | USD 3296 Millionen |
| Umsatzprognose für 2032 | USD 4545,78 Millionen |
| Wachstumsrate (CAGR) | 4,7% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Typ / Hardware-Ausblick: Verrohrungshardware, Zementierungshardware; Nach Anwendungs-Ausblick: Öl- und Gasbohrungen, Geothermiebohrungen, Wasserbohrungen; Nach Einsatzort-Ausblick: Onshore, Offshore; Nach Material-Ausblick: Stahl, Edelstahl / Premiumlegierungen, Aluminium, Verbundwerkstoffe, Andere; Nach Endverbraucher-Ausblick: Öl- und Gasunternehmen, Andere Energie- und Industrieanwender |
| Regionale Reichweite | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | Halliburton Company; Schlumberger Limited (SLB); Baker Hughes Company; NOV Inc.; Weatherford International plc; Tenaris S.A.; Vallourec S.A.; TMK Group; Trican Well Service Ltd.; Forum Energy Technologies Inc.; Nabors Industries Ltd.; Nabors Industries Ltd.; Centek Holdings Ltd. |
| Anzahl der Seiten | 330 |
Segmentierung
Nach Typ / Hardware
- Verrohrungshardware
- Zementierungshardware
Nach Anwendung
- Öl- und Gasbohrungen
- Geothermiebohrungen
- Wasserbohrungen
Nach Einsatzort
- Onshore
- Offshore
Nach Material
- Stahl
- Edelstahl / Premiumlegierungen
- Aluminium
- Verbundwerkstoffe
- Andere
Nach Endverbraucher
- Öl- und Gasunternehmen
- Andere Energie- und Industrieanwender
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Verrohrungs- und Zementierungsanlagen?
Was ist der prognostizierte Wert für den Markt für Verrohrungs- und Zementierungsanlagen?
Was ist die CAGR für den Markt für Bohrgestänge und Zementierungszubehör im Zeitraum von 2025 bis 2032?
Welches Segment führt den Markt nach Typ im Jahr 2025 an?
Wer sind die Hauptakteure im Markt für Verrohrungs- und Zementierungsanlagen?
Welche Region führt den Markt für Verrohrungs- und Zementierungsgeräte im Jahr 2025 an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Gehäuse- und Zementierungsausrüstungsmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Gehäuse- und Zementierungsausrüstungsmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 3,296 million → 2032: USD 4,545.78 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Gehäuse- und Zementierungsausrüstungsmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Gehäuse- und Zementierungsausrüstungsmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Gehäuse- und Zementierungsausrüstungsmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Gehäuse- und Zementierungsausrüstungsmarkt Market Drivers
- 3.3 Gehäuse- und Zementierungsausrüstungsmarkt Market Restraints & Challenges
- 3.4 Gehäuse- und Zementierungsausrüstungsmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Gehäuse- und Zementierungsausrüstungsmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Gehäuse- und Zementierungsausrüstungsmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Gehäuse- und Zementierungsausrüstungsmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Gehäuse- und Zementierungsausrüstungsmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Gehäuse- und Zementierungsausrüstungsmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Gehäuse- und Zementierungsausrüstungsmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Gehäuse- und Zementierungsausrüstungsmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Gehäuse- und Zementierungsausrüstungsmarkt Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Gehäuse- und Zementierungsausrüstungsmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Gehäuse- und Zementierungsausrüstungsmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Gehäuse- und Zementierungsausrüstungsmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Gehäuse- und Zementierungsausrüstungsmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Gehäuse- und Zementierungsausrüstungsmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Gehäuse- und Zementierungsausrüstungsmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Gehäuse- und Zementierungsausrüstungsmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Gehäuse- und Zementierungsausrüstungsmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Gehäuse- und Zementierungsausrüstungsmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Gehäuse- und Zementierungsausrüstungsmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Gehäuse- und Zementierungsausrüstungsmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
