
Überblick über den Antidepressiva-Markt:
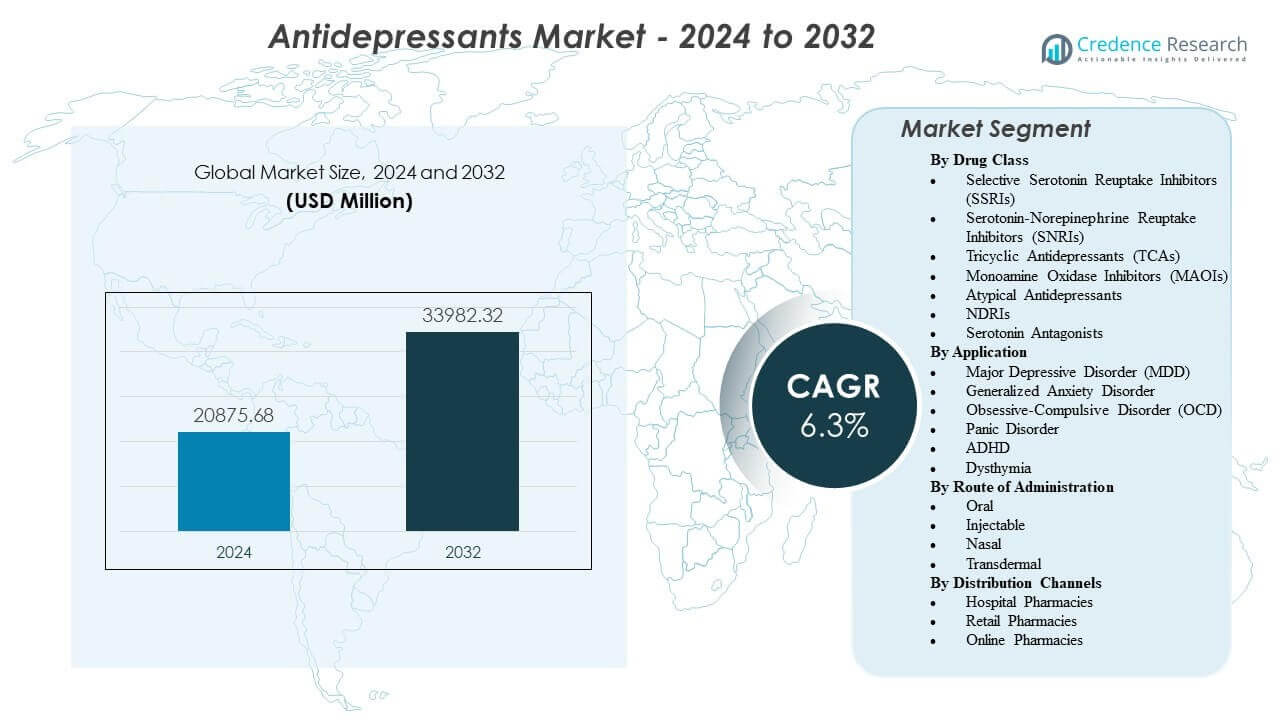
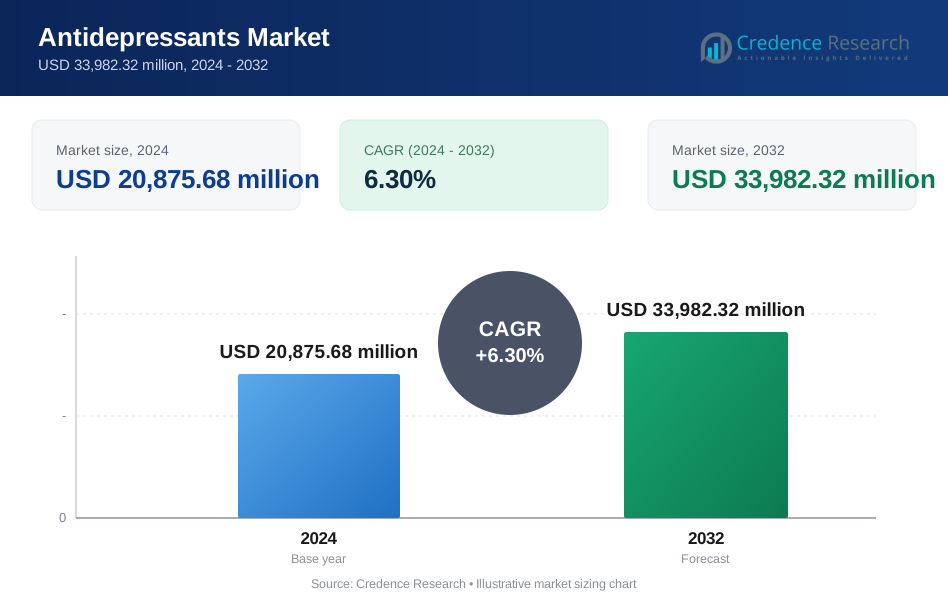
Der Antidepressiva-Markt wird voraussichtlich von 20.875,68 Millionen USD im Jahr 2024 auf geschätzte 33.982,32 Millionen USD bis 2032 wachsen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,3 % von 2024 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des Antidepressiva-Marktes 2024 | 20.875,68 Millionen USD |
| Antidepressiva-Markt, CAGR | 6,3% |
| Größe des Antidepressiva-Marktes 2032 | 33.982,32 Millionen USD |
Markttreiber sind unter anderem steigende Stressniveaus, eine höhere Prävalenz von schweren depressiven Störungen und eine starke Präferenz für sicherere Antidepressiva-Klassen mit verbesserter Verträglichkeit. Gesundheitsdienstleister übernehmen Therapien, die durch reale Evidenz und Mechanismen mit schneller Wirkung unterstützt werden und behandlungsresistente Zustände adressieren. Innovationen in digitalen Plattformen für psychische Gesundheit ermöglichen eine frühere Diagnose und ein besseres Medikamentenmanagement, was die Therapietreue und therapeutische Ergebnisse verbessert. Aktive Investitionen in neuartige Mechanismen, wie die Modulation des NMDA-Pfads, verbessern zukünftige Behandlungsoptionen. Wachsende Aufklärungskampagnen ermutigen Einzelpersonen, strukturierte psychiatrische Betreuung in Anspruch zu nehmen. Diese kombinierten Kräfte verstärken den anhaltenden Schwung auf dem Antidepressiva-Markt.
Nordamerika führt aufgrund einer starken Gesundheitsinfrastruktur, breiter Verfügbarkeit psychiatrischer Dienste und der frühen Einführung fortschrittlicher Medikamententherapien. Europa hält einen bedeutenden Anteil durch etablierte Erstattungssysteme und standardisierte klinische Leitlinien, die die Kontinuität der Langzeitbehandlung unterstützen. Der asiatisch-pazifische Raum entwickelt sich zur am schnellsten wachsenden Region, angetrieben durch erweiterte Programme für psychische Gesundheit, steigende Diagnosequoten in städtischen Zentren und zunehmende Akzeptanz pharmakologischer Therapien. Lateinamerika zeigt allmähliche Verbesserungen durch die Stärkung von Gesundheitsnetzwerken. Der Nahe Osten und Afrika machen stetige Fortschritte, da das Stigma abnimmt und der Zugang zu Diensten für psychische Gesundheit in den Entwicklungsländern verbessert wird.
Einblicke in den Antidepressiva-Markt:
- Der Antidepressiva-Markt wird voraussichtlich von 20.875,68 Millionen USD im Jahr 2024 auf 33.982,32 Millionen USD bis 2032 wachsen, was einem CAGR von 6,3 % entspricht, angetrieben durch die steigende Nachfrage nach Behandlungen.
- Wachsende Bewusstseinsbildung, verbesserte Screening-Programme und die Einführung sichererer Medikamentenklassen unterstützen eine stärkere langfristige Medikamenteneinnahme in verschiedenen Patientengruppen.
- Behandlungsschwierigkeiten bestehen aufgrund von Nebenwirkungen, begrenzter Reaktion in behandlungsresistenten Fällen und unterschiedlichen Patientenadhärenzniveaus in verschiedenen Regionen.
- Nordamerika führt den Markt an, dank starker psychiatrischer Versorgungsnetzwerke und hoher Akzeptanz fortschrittlicher Therapien.
- Der asiatisch-pazifische Raum zeigt das schnellste Wachstum, da die Diagnosequoten steigen, das Stigma abnimmt und sich die psychischen Gesundheitsdienste in großen städtischen Zentren ausweiten.
Antidepressiva-Markt-Treiber
Steigende globale Belastung durch Depressionen und steigende Diagnosequoten
Das wachsende Bewusstsein für psychische Störungen treibt das frühe Patientenengagement und breitere Screening-Programme in verschiedenen Regionen voran. Die Nachfrage nach Behandlungen steigt, wenn Gesundheitssysteme routinemäßige psychische Gesundheitsbewertungen fördern. Der Antidepressiva-Markt gewinnt an Stärke, wenn Patienten rechtzeitig Diagnosen und strukturierte Therapiepläne erhalten. Öffentliche Kampagnen ermutigen Einzelpersonen, ohne Angst vor Stigmatisierung Hilfe zu suchen. Regierungen integrieren psychische Gesundheit in die Primärversorgung, um größere Behandlungsvolumina zu unterstützen. Jugendliche und erwerbstätige Gruppen zeigen aufgrund steigender Stresslevels ein höheres Hilfesuchverhalten. Digitale Werkzeuge vereinfachen erste Bewertungen. Sie fördern eine stärkere Behandlungsakzeptanz in verschiedenen demografischen Gruppen.
Verschiebung hin zu sichereren Medikamentenklassen und besseren Verträglichkeitsprofilen
Gesundheitsdienstleister bevorzugen Medikamente mit verbesserter Sicherheit und geringerem Abbruchrisiko. Neuere Klassen unterstützen die langfristige Adhärenz, indem sie schwere Nebenwirkungen begrenzen. Es wird für Ärzte einfacher, Optionen zu verschreiben, die den unterschiedlichen Bedürfnissen der Patienten entsprechen. Entwickler konzentrieren sich auf Moleküle, die eine schnellere Symptomlinderung unterstützen. Klinische Richtlinien heben Therapien mit ausgewogener Wirksamkeit und Verträglichkeit hervor. Die erweiterte Forschung zu Serotonin- und Noradrenalinwegen unterstützt eine breitere Produktakzeptanz. Ärzte wählen gezielte Therapien bei der Behandlung chronischer Formen. Der Marktschwung wächst, da Patienten eine höhere Zufriedenheit mit stabilen Behandlungszyklen berichten.
- Zum Beispiel berichtete Sage Therapeutics, dass Zuranolon in Phase-III-Studien bei depressiven Episoden innerhalb von drei Tagen eine klinisch signifikante Verbesserung erzielte und einen schnellen Wirkmechanismus zeigte, der sich von SSRIs unterscheidet.
Wachstum der Telemedizin-Nutzung und der Fernkonsultationen im Bereich psychische Gesundheit
Telemedizin-Plattformen erweitern den Zugang für Patienten mit eingeschränkter Mobilität oder schlechter lokaler Infrastruktur. Sie unterstützen konsistente Nachsorge und Medikamentenanpassungen. Online-Psychiatrie-Dienste verkürzen die Wartezeiten in überfüllten Gesundheitssystemen. Fernbetreuung fördert die Adhärenz bei Personen, die Privatsphäre suchen. Virtuelle Kliniken bewältigen große Patientenzahlen durch strukturierte Behandlungsabläufe. Verbesserte Internetabdeckung stärkt die digitale Versorgung. Apotheken integrieren Online-Rezeptdienste, um den Zugang zu Medikamenten zu erleichtern. Langfristiges Engagement steigt durch flexible Terminstrukturen.
Anstieg der Forschung zu neuartigen Mechanismen zur Behandlung von Therapieresistenz
Pharmaunternehmen investieren in Medikamente, die eine schnelle Symptomverbesserung anstreben. Therapien auf Ketaminbasis und neue Rezeptormodulatoren ziehen starkes klinisches Interesse an. Viele Patienten zeigen eine begrenzte Reaktion auf ältere Behandlungen, was Innovationen vorantreibt. Der Markt für Antidepressiva profitiert, wenn Forschungsgruppen Studien für therapieresistente Fälle ausweiten. Entwickler untersuchen neuronale Schaltkreise, um schneller wirkende Wege zu identifizieren. Krankenhäuser erkunden fortschrittliche Optionen für schwere Episoden. Regulierungsbehörden beschleunigen die Überprüfungszeiträume für bahnbrechende Therapien. Neue Zulassungen erweitern das therapeutische Spektrum für komplexe Patientenbedürfnisse.
- Zum Beispiel berichtete die Phase-IIb-Studie von COMPASS Pathways zur COMP360-Psilocybin-Therapie von einer Reduktion der MADRS-Werte um −12 Punkte in Woche drei mit der 25 mg Dosis, was eine statistisch signifikante Verbesserung gegenüber der Vergleichsgruppe zeigt.
Markttrends
Annahme personalisierter Behandlungsmodelle, die von Biomarkern geleitet werden
Kliniker untersuchen genetische Marker und Patientenprofile, um geeignete Therapien auszuwählen. Dies hilft, Versuchs- und Fehlerperioden zu verkürzen, die oft die Genesung verzögern. Prädiktive Werkzeuge leiten die Dosierungsentscheidungen und begrenzen unerwünschte Reaktionen. KI-basierte Plattformen unterstützen die Entscheidungsfindung während klinischer Besuche. Biomarker-Studien helfen, Depressionsarten klarer zu klassifizieren. Gesundheitssysteme investieren in Präzisionswerkzeuge, um bessere Ergebnisse zu unterstützen. Forschungsgruppen testen Begleitdiagnostika für zukünftige Pipeline-Projekte. Der Markt für Antidepressiva entwickelt sich hin zu individualisierten Versorgungsstrukturen.
Erweiterung digitaler Therapeutika, die in Medikationspfade integriert sind
Digitale Werkzeuge kombinieren strukturierte Therapiemodule mit Unterstützungsplänen für Medikamente. Dies hilft Patienten, die regelmäßige Verfolgung von Symptomen und Meilensteinen aufrechtzuerhalten. Plattformen fördern Verhaltensverstärkung und verbessern das Engagement. Kliniker nutzen Dashboards, um den Fortschritt der Patienten zu überwachen. Mobile Apps bieten geführte Sitzungen, die die pharmakologische Wirkung ergänzen. Regulierungsbehörden prüfen mehr digitale Lösungen für potenzielle Zulassungen. Jüngere Bevölkerungsgruppen schätzen technologiegestützte Werkzeuge für die psychische Gesundheit. Die Nachfrage nach hybriden therapeutischen Modellen wächst in verschiedenen Regionen.
- Zum Beispiel berichtete Headspace Health, dass digital geführte CBT-Module nach acht Wochen in Kombination mit Medikationsplänen eine Reduktion der Depressionssymptome um etwa 32% erzielten.
Zunahme multimodaler Behandlungsansätze zur Verbesserung klinischer Ergebnisse
Gesundheitsdienstleister kombinieren Psychotherapie, Neuromodulation und Medikamente, um die Remissionsraten zu verbessern. Dies unterstützt umfassende Pläne für Personen mit komplexen Bedürfnissen. Kliniken übernehmen multidisziplinäre Versorgungswege, um das Rückfallrisiko zu reduzieren. Kollaborative Versorgungsprogramme koordinieren Psychiater, Psychologen und Hausärzte. Strukturierte Behandlungspläne verbessern die Stabilität während schwerer Episoden. Krankenhäuser schulen Teams, um integrierte Unterstützung zu leisten. Die Nachfrage nach ganzheitlicher Pflege steigt in städtischen Zentren. Der Markt für Antidepressiva verlagert sich hin zu ergebnisorientierten Behandlungskombinationen.
- Zum Beispiel zeigte das Deep TMS-System von BrainsWay in entscheidenden Studien bei Patienten mit Major Depression eine Ansprechrate von 60% mit seiner H1-Spulentechnologie, was zur Expansion in integrierte psychiatrische Programme führte.
Starke Pipeline-Aktivität bei schnell wirkenden neuropsychiatrischen Wirkstoffen
Unternehmen testen schnell wirkende Mechanismen, die die Schwere der Symptome schnell reduzieren. Dies spiegelt das steigende Interesse an Alternativen zu herkömmlichen, langsam wirkenden Mitteln wider. NMDA-modulierende Kandidaten zeigen vielversprechende frühe Ergebnisse. Kliniken bewerten Mittel mit messbarer Verbesserung innerhalb von Stunden oder Tagen. Die Pipeline-Stärke wächst in ganz Europa, Nordamerika und Japan. Regulierungsbehörden verfolgen Sicherheitsdaten für beschleunigte Wege. Studien priorisieren Patienten mit hohem Rückfallrisiko. Das Innovationstempo nimmt in späten Entwicklungsstadien zu.
Analyse der Markt-Herausforderungen
Hohe Abbruchraten und begrenzte Reaktion in vielen Patientengruppen
Viele Patienten brechen die Therapie aufgrund von Nebenwirkungen und geringem wahrgenommenem Nutzen ab. Dies schwächt das langfristige Krankheitsmanagement, wenn für eine Remission eine kontinuierliche Medikamenteneinnahme erforderlich ist. In der Primärversorgung ist es schwierig, die Behandlung schnell für Nichtansprecher anzupassen. Viele Ärzte haben nicht die Werkzeuge, um die Patientenreaktion genau vorherzusagen. Der Antidepressiva-Markt hat Lücken bei der Erfüllung der Bedürfnisse resistenter Fälle. Langsam wirkende Therapien behindern die dringende Symptombehandlung in Gruppen mit hoher Schwere. Öffentliche Zurückhaltung gegenüber pharmakologischen Behandlungen begrenzt die Akzeptanz in einigen Bereichen. Eine Unterberichterstattung von Symptomen verzögert optimierte Behandlungszyklen.
Hartnäckiges Stigma, ungleicher Zugang und regulatorischer Druck auf neue Therapien
Stigma bleibt eine Barriere in ländlichen Regionen, in denen Diskussionen über psychische Gesundheit begrenzt sind. Es senkt die Behandlungsaufnahme, selbst wenn Dienstleistungen verfügbar sind. Viele Länder haben nicht genug psychiatrische Fachkräfte, um die steigende Nachfrage zu bewältigen. Regulierungsbehörden stellen strenge Sicherheitsanforderungen an neue Medikamente. Der Markteintritt wird für kleinere Unternehmen schwierig. Versicherungslücken beschränken den Zugang zu fortschrittlichen Therapien. Unterschiede in den nationalen Erstattungspolitiken beeinflussen die Produktdurchdringung. Globale Ungleichheiten reduzieren die gleichmäßige Verteilung wirksamer Behandlungen.
Marktchancen
Wachsende Nachfrage nach schnell wirkenden Therapien und neuartigen Neuromodulationsoptionen
Schwere Depressionsfälle erfordern eine schnelle Symptomverbesserung, um die Stabilität der Patienten zu unterstützen. Dies schafft großes Interesse an schnell wirkenden Arzneimittelklassen und gerätebasierten Interventionen. Aufkommende Neurostimulationstechnologien gewinnen in fortschrittlichen Gesundheitssystemen an Bedeutung. Krankenhäuser bewerten ketaminbasierte Formulierungen für akute Episoden. Der Antidepressiva-Markt verzeichnet starkes Engagement von Innovatoren, die neue neuronale Wege erkunden. Klinische Programme expandieren in Regionen, die beschleunigte Überprüfungen unterstützen. Anbieter suchen nach Werkzeugen, die das Rückfallrisiko reduzieren. Investitionen in Therapien der nächsten Generation wachsen jedes Jahr.
Steigende Akzeptanz integrierter Versorgung und digital unterstützter Modelle für psychische Gesundheit
Integrierte Systeme kombinieren Therapie, Beratung und Medikation unter einheitlichen Strukturen. Dies fördert ein konsistentes Patientenengagement und eine bessere Fortschrittsverfolgung. Digitale Plattformen für psychische Gesundheit erreichen effizient unterversorgte Bevölkerungsgruppen. Anbieter liefern strukturierte Versorgung ohne geografische Einschränkungen. Ferndienstleistungen für Verschreibungen unterstützen die regelmäßige Fortsetzung der Behandlung. Hybride Versorgung stärkt langfristige Ergebnisse in verschiedenen Altersgruppen. Aufklärungskampagnen fördern frühzeitige Interventionen. Die Marktexpansion wächst, da das öffentliche Vertrauen in die Unterstützung der psychischen Gesundheit zunimmt.
Analyse der Marktsegmentierung für Antidepressiva:
Nach Arzneimittelklasse
Selektive Serotonin-Wiederaufnahmehemmer führen aufgrund starker Sicherheitsprofile und breiter klinischer Akzeptanz die Nutzung an. SNRIs gewinnen stetig an Bedeutung für Patienten, die eine duale Wirkungsweise benötigen. TCAs behalten ihre Relevanz für schwere oder chronische Fälle trotz höherer Nebenwirkungsrisiken. MAOIs dienen Nischengruppen, bei denen andere Therapien versagen. Atypische Antidepressiva erweitern die Behandlungsflexibilität für diverse Symptommuster. NDRIs unterstützen Patienten, die anregende Effekte ohne Sedierung benötigen. Serotonin-Antagonisten helfen, komplexe Verhaltenssymptome zu managen. Der Antidepressiva-Markt profitiert von der breiten therapeutischen Vielfalt dieser Klassen.
Nach Anwendung
Die Major Depression treibt die höchste Nachfrage aufgrund der globalen Prävalenz und langer Behandlungszyklen an. Patienten mit generalisierter Angststörung unterstützen starke Verschreibungsvolumen in der Primärversorgung. OCD benötigt strukturierte Therapie und stetige pharmakologische Unterstützung, was die langfristige Aufnahme stärkt. Patienten mit Panikstörung nutzen schnell wirkende und präventive Therapien unter geführter Betreuung. ADHD-Fälle verlassen sich auf ausgewählte Antidepressiva-Klassen zur Symptombekämpfung in spezifischen Patientengruppen. Die Behandlung von Dysthymie benötigt kontinuierliche Unterstützung für anhaltende Niedrigstimmungszustände. Es spiegelt eine starke klinische Abhängigkeit von der kontinuierlichen Medikamenteneinnahme über verschiedene psychiatrische Bedürfnisse hinweg wider.
- Zum Beispiel erreichte Janssens Esketamin eine 50%ige Reduktion der depressiven Symptome bei therapieresistenten MDD-Patienten während Phase-III-Studien.
Nach Verabreichungsweg
Orale Medikamente dominieren die Nutzung aufgrund der einfachen Dosierung und starken Patientenadhärenz. Injektionsformate unterstützen schwere Episoden, die eine kontrollierte Verabreichung erfordern. Nasale Formulierungen gewinnen Aufmerksamkeit für schnell wirkende Linderung in akuten Fällen. Transdermale Pflaster bieten eine alternative Verabreichung für Patienten mit Schluck- oder Verträglichkeitsproblemen. Es spiegelt eine starke klinische Nachfrage nach verschiedenen Verabreichungswegen wider, die personalisierte Betreuung innerhalb des Antidepressiva-Marktes unterstützen.
- Zum Beispiel reduzierte Esketamin-Nasenspray depressive Symptome innerhalb von zwei Stunden in Notfallevaluierungen.
Nach Vertriebskanälen
Krankenhausapotheken verwalten akute Episoden und schwere psychiatrische Fälle, die eine strukturierte Aufsicht erfordern. Einzelhandelsapotheken bearbeiten die meisten Langzeitverschreibungen in städtischen und halbstädtischen Regionen. Online-Apotheken erweitern den Zugang für Patienten, die Privatsphäre und Bequemlichkeit suchen. Es unterstützt das wachsende Engagement auf digitalen Plattformen und stärkt die Kontinuität der Medikamentenversorgung.
Segmentierung:
Nach Arzneimittelklasse
- Selektive Serotonin-Wiederaufnahmehemmer (SSRIs)
- Serotonin-Noradrenalin-Wiederaufnahmehemmer (SNRIs)
- Trizyklische Antidepressiva (TCAs)
- Monoaminoxidase-Hemmer (MAOIs)
- Atypische Antidepressiva
- NDRIs
- Serotonin-Antagonisten
Nach Anwendung
- Major Depression (MDD)
- Generalisierte Angststörung
- Zwangsstörung (OCD)
- Panikstörung
- ADHD
- Dysthymie
Nach Verabreichungsweg
- Oral
- Injektabel
- Nasal
- Transdermal
Nach Vertriebskanälen
- Krankenhausapotheken
- Einzelhandelsapotheken
- Online-Apotheken
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika hält den größten Anteil am Antidepressiva-Markt aufgrund des starken Bewusstseins für psychische Gesundheit und fortschrittlicher Gesundheitssysteme. Die Region profitiert von hohen Diagnosequoten und der stetigen Einführung neuer Arzneimittelklassen. Anbieter bieten strukturierte Pflege, unterstützt durch große psychiatrische Netzwerke. Sie gewinnt an Stärke durch umfassende Versicherungsabdeckung und starke Forschungspipelines. Pharmaunternehmen führen innovative Therapien zuerst in dieser Region ein. Nordamerika behauptet seine Führungsposition durch kontinuierliche Investitionen in die Infrastruktur für psychische Gesundheit.
Europa folgt mit einem beträchtlichen Marktanteil, angetrieben durch etablierte Erstattungssysteme und starke regulatorische Rahmenbedingungen. Länder in Westeuropa legen Wert auf Langzeitbehandlung, was hohe Verschreibungsvolumina unterstützt. Anbieter integrieren digitale Werkzeuge für psychische Gesundheit, um die Therapietreue zu verbessern. Es gewinnt an Dynamik durch starke staatliche Unterstützung für Programme zur psychischen Gesundheit. Osteuropa erweitert den Zugang durch wachsende Investitionen im Gesundheitswesen. Europa stärkt seine Position durch verbesserte Behandlungsrichtlinien und breite Medikamentenverfügbarkeit.
Asien-Pazifik verzeichnet das schnellste Wachstum und sichert sich einen steigenden Anteil aufgrund wachsender Patientenaufklärung und großer Bevölkerungszahlen. In städtischen Zentren besteht eine starke Nachfrage nach strukturierter psychiatrischer Versorgung. Gesundheitssysteme investieren in Schulungsprogramme und digitale Beratungsplattformen. Es profitiert von der Expansion des privaten Sektors und breiteren Apothekennetzen. Schwellenländer konzentrieren sich darauf, das Stigma der psychischen Gesundheit durch öffentliche Kampagnen zu reduzieren. Asien-Pazifik baut seine Rolle auf dem Antidepressiva-Markt weiter aus, da der Zugang in verschiedenen Regionen verbessert wird.
Analyse der Hauptakteure:
- Pfizer Inc.
- Eli Lilly and Company
- Johnson & Johnson
- AbbVie Inc.
- Novartis AG
- GlaxoSmithKline PLC
- AstraZeneca
- Sanofi
- Sun Pharmaceutical Industries Ltd.
- Merck & Co. Inc.
- Teva Pharmaceutical Industries Ltd.
Wettbewerbsanalyse:
Der Markt für Antidepressiva zeichnet sich durch starken Wettbewerb unter globalen Pharmaunternehmen aus, die sich auf Innovation, Produkterweiterung und Sicherheitsverbesserungen konzentrieren. Führende Unternehmen investieren in neue Arzneimittelklassen mit besserer Verträglichkeit und schnellerem Wirkungseintritt. Unternehmen stärken ihre Portfolios durch Lebenszyklusmanagement und gezielte Markteinführungen in Regionen mit hoher Belastung. Dies erhöht die Wettbewerbsintensität, indem es die schnelle Entwicklung atypischer Antidepressiva und neuartiger Rezeptormodulatoren vorantreibt. Unternehmen erweitern digitale Unterstützungsprogramme, um die Therapietreue und Patientenbindung zu verbessern. Generikahersteller gewinnen Marktanteile durch kostengünstige Produkte, die für breitere Bevölkerungsgruppen attraktiv sind. Marktkonsolidierungstrends zeigen sich durch strategische Partnerschaften, Co-Entwicklungsvereinbarungen und Übernahmen, die auf die Erweiterung der Pipeline abzielen. Die Wettbewerbsstärke nimmt weiter zu, da Unternehmen ihre Forschungsprioritäten an ungedeckten klinischen Bedürfnissen ausrichten.
Jüngste Entwicklungen:
- Im August 2025 gab AbbVie Inc. die Übernahme von Gilgamesh Pharmaceuticals' Bretisilocin bekannt, einer neuartigen Untersuchungstherapie für mittelschwere bis schwere Major Depression (MDD), und schloss den Deal im Oktober 2025 ab, um die psychiatrischen Behandlungsoptionen zu erweitern.
- Im Januar 2025 stärkte Johnson & Johnson sein Neurowissenschaftsportfolio durch die Übernahme von Intra-Cellular Therapies und erwarb CAPLYTA (Lumateperon), das für bipolare Depression zugelassen ist und eine ausstehende sNDA für Major Depression als Zusatztherapie hat.
Berichtsabdeckung:
Der Forschungsbericht bietet eine tiefgehende Analyse basierend auf Arzneimittelklasse, Anwendung, Verabreichungsweg, Medikationstyp und Vertriebskanälen. Er gibt einen Überblick über führende Marktakteure und bietet Einblicke in ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Schlüsselanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage wird steigen, da Aufklärungsprogramme ausgeweitet werden und mehr Patienten strukturierte Unterstützung im Bereich der psychischen Gesundheit suchen.
- Neue Arzneimittelklassen mit schnellerem Wirkungseintritt werden die Behandlungsergebnisse verbessern und die Akzeptanz erhöhen.
- Digitale Werkzeuge werden personalisierte Pflegewege unterstützen und die Therapietreue in Patientengruppen verbessern.
- Die Ausweitung der Telemedizin wird den Zugang erweitern und in abgelegenen Regionen zu höheren Verschreibungszahlen führen.
- Neue Mechanismen für therapieresistente Fälle werden die klinische Entscheidungsfindung neu gestalten.
- Hybride Therapiemodelle, die Medikation und digitale Interventionen kombinieren, werden breitere Anwendung finden.
- Mehr Unternehmen werden in schnell wirkende Mittel investieren, um hochgradige Episoden zu unterstützen.
- Die Durchdringung mit Generika wird in preissensiblen Märkten steigen und den Zugang zu Behandlungen verbessern.
- Präzisionsmedizin-Tools werden die Therapieauswahl leiten und Abbruchraten reduzieren.
- Globale Gesundheitssysteme werden der psychischen Gesundheit Priorität einräumen und das langfristige Wachstum des Antidepressiva-Marktes stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Antidepressiva und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Antidepressiva voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment der Antidepressiva hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Antidepressiva-Marktes antreiben?
Wer sind die führenden Unternehmen auf dem Antidepressiva-Markt?
Welche Region hatte 2024 den größten Anteil am Antidepressiva-Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Antidepressiva-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Antidepressiva-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 20,875.68 million → 2032: USD 33,982.32 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Antidepressiva-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Antidepressiva-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Antidepressiva-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Antidepressiva-Markt Market Drivers
- 3.3 Antidepressiva-Markt Market Restraints & Challenges
- 3.4 Antidepressiva-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Antidepressiva-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Antidepressiva-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Antidepressiva-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Antidepressiva-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Antidepressiva-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Antidepressiva-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Antidepressiva-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Antidepressiva-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Antidepressiva-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Antidepressiva-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Antidepressiva-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Antidepressiva-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Antidepressiva-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Antidepressiva-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Antidepressiva-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Antidepressiva-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Antidepressiva-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Antidepressiva-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Antidepressiva-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
