
Marktübersicht
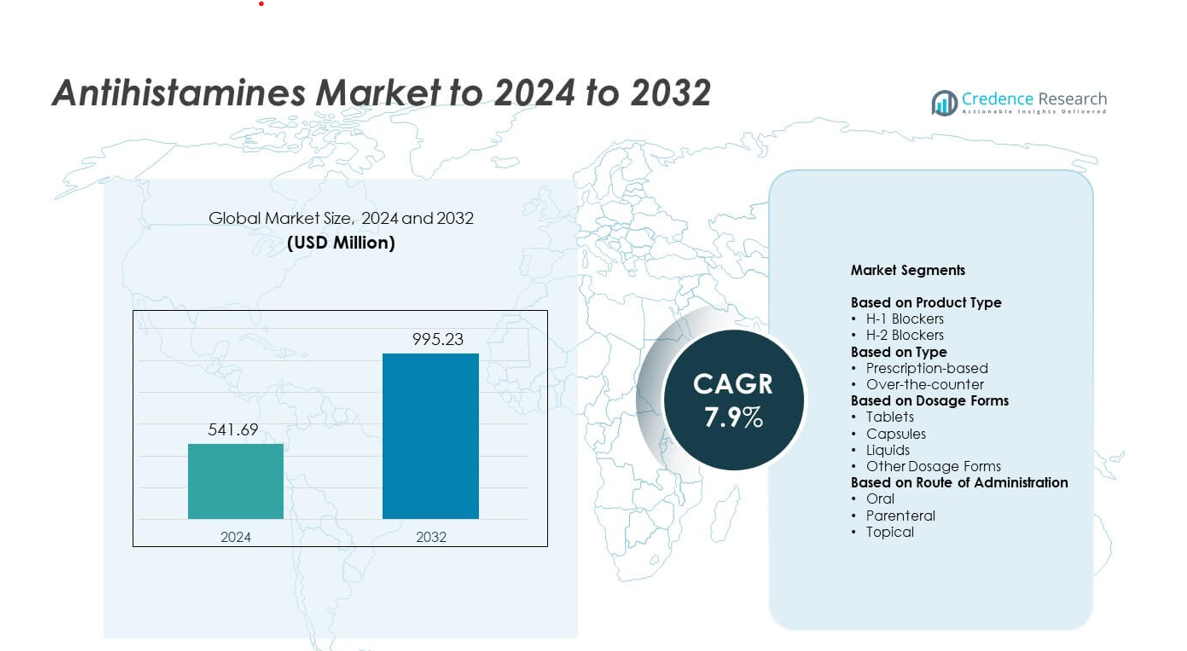
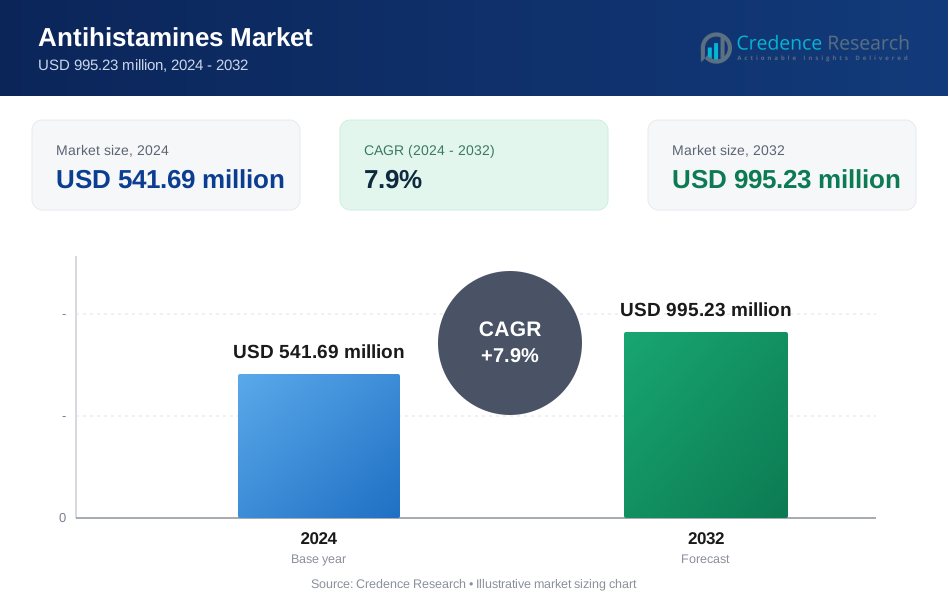
Die Größe des Antihistaminika-Marktes wurde im Jahr 2024 auf 541,69 Millionen USD geschätzt und soll bis 2032 995,23 Millionen USD erreichen, mit einer CAGR von 7,9% im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des Antihistaminika-Marktes 2024 | 541,69 Millionen USD |
| Antihistaminika-Markt, CAGR | 7,9% |
| Größe des Antihistaminika-Marktes 2032 | 995,23 Millionen USD |
Der Antihistaminika-Markt wird von großen globalen Pharma- und Gesundheitsunternehmen geprägt, die ein breites Sortiment an OTC-Produkten, Verschreibungsoptionen und fortschrittlichen nicht sedierenden Formulierungen anbieten. Diese Akteure stärken ihre Positionen durch starke Apothekennetzwerke, digitale Einzelhandelsexpansion und kontinuierliche Produktinnovationen, die auf die Verbesserung der Sicherheit und täglichen Nutzbarkeit abzielen. Nordamerika führte den Markt im Jahr 2024 mit einem Anteil von 38% an, unterstützt durch eine hohe Allergieprävalenz und starken Zugang zu OTC-Medikamenten. Europa folgte mit einem Anteil von etwa 30% aufgrund etablierter Gesundheitssysteme und steigender saisonaler Allergiefälle, während der asiatisch-pazifische Raum einen Anteil von fast 22% hielt und die am schnellsten wachsende Region blieb.
Markteinblicke
- Der Antihistaminika-Markt erreichte im Jahr 2024 541,69 Millionen USD und soll bis 2032 995,23 Millionen USD erreichen, mit einer Wachstumsrate (CAGR) von 7,9%.
- Die zunehmende Allergieprävalenz und die starke Nachfrage nach nicht sedierenden Antihistaminika treiben das stetige Wachstum in OTC- und Verschreibungskanälen voran.
- Verlängerte Freisetzungsformulierungen und die zunehmende Akzeptanz von kinderfreundlichen Flüssigkeiten prägen wichtige Markttrends, unterstützt durch einen breiteren Zugang zu E-Commerce.
- Der Wettbewerb intensiviert sich, da große Unternehmen ihre OTC-Portfolios erweitern, die Distribution stärken und sich auf sicherere Medikamente der zweiten Generation konzentrieren, während Generika in kostenempfindlichen Regionen an Bedeutung gewinnen.
- Nordamerika hielt 2024 einen Anteil von 38%, Europa machte 30% aus und der asiatisch-pazifische Raum erfasste 22%, während H-1-Blocker nach Produkttyp mit 72% Anteil dominierten.
Marktsegmentierungsanalyse:
Nach Produkttyp
H-1-Blocker dominierten den Antihistaminika-Markt im Jahr 2024 mit einem Anteil von fast 72%. Die starke Akzeptanz resultierte aus ihrer Rolle bei der Behandlung von allergischer Rhinitis, Urtikaria und saisonalen Allergien. Steigende Fälle von Pollenallergien und eine größere Nachfrage nach nicht sedierenden Medikamenten der zweiten Generation unterstützten die breitere Nutzung. H-2-Blocker hatten einen kleineren Anteil aufgrund ihrer fokussierten Verwendung zur Kontrolle der Magensäure anstelle einer breiten Allergiebehandlung. Das wachsende Bewusstsein für langfristige säurebedingte Erkrankungen hielt die Nachfrage stabil, aber niedriger als bei H-1-Mitteln.
- Zum Beispiel ist Sanofis Allegra (Fexofenadin), ein H-1-Blocker der zweiten Generation, für Erwachsene und Kinder ab 12 Jahren in einer Dosis von 60 mg zweimal täglich für saisonale allergische Rhinitis oder 180 mg einmal täglich für chronische idiopathische Urtikaria zugelassen.
Nach Typ
Im Jahr 2024 führten rezeptfreie Antihistaminika den Markt mit einem Anteil von etwa 63% an. Einfache Zugänglichkeit, breite Verfügbarkeit im Einzelhandel und starke Nachfrage nach Selbstmedikation förderten das Wachstum. Nicht-sedierende rezeptfreie Medikamente wie Cetirizin, Loratadin und Fexofenadin gewannen stetig an Bedeutung. Rezeptpflichtige Antihistaminika hielten einen moderaten Anteil, angetrieben durch schwere Allergiefälle und das Management chronischer Urtikaria. Eine von Ärzten geleitete Therapie blieb für Patienten, die stärkere oder kombinierte Behandlungsoptionen benötigen, unerlässlich.
- Zum Beispiel empfiehlt die rezeptfreie Marke Zyrtec Allergy von Johnson & Johnson eine 10 mg Cetirizin-Tablette einmal täglich für Erwachsene und Kinder ab 6 Jahren, mit einer klaren Begrenzung von nicht mehr als einer 10 mg Tablette in 24 Stunden.
Nach Darreichungsformen
Tabletten dominierten den Markt im Jahr 2024 mit einem Anteil von etwa 58%. Die starke Präferenz resultierte aus der einfachen Anwendung, der langen Haltbarkeit und der breiten Verfügbarkeit über Einzelhandels- und Online-Kanäle. Tabletten boten eine konsistente Dosierung und unterstützten eine starke Patientenadhärenz. Flüssige Formen wuchsen in pädiatrischen und geriatrischen Gruppen aufgrund der einfacheren Einnahme und flexiblen Dosierung. Kapseln und andere Formen hielten eine Nischennachfrage für Nutzer aufrecht, die alternative Darreichungsformen oder schnell freisetzbare Optionen suchen.
Wichtige Wachstumstreiber
Steigende Allergieprävalenz
Weltweit steigen die Allergiefälle aufgrund von Umweltverschmutzung, Klimaveränderungen und urbanen Lebensstilen. Dieser Anstieg erhöht die Nachfrage nach schnell wirkenden Antihistaminika in allen Altersgruppen. Wachsende Diagnosen von allergischer Rhinitis und chronischer Urtikaria stärken die Produktaufnahme weiter. Der breitere Zugang zu rezeptfreien und verschreibungspflichtigen Medikamenten unterstützt ein stetiges Wachstum in Apotheken und Online-Plattformen.
- Zum Beispiel berichtete die US-amerikanische FDA, dass im Jahr 2022 mehr als 60 Millionen Packungen oraler Allergiemedikamente wie Cetirizin-Produkte (einschließlich Zyrtec von Johnson & Johnson) und Levocetirizin-Produkte verkauft wurden, während über 200 globale Fälle von starkem Juckreiz nach Absetzen dieser Medikamente zwischen April 2017 und Juli 2023 identifiziert wurden, was auf eine sehr hohe Nutzung in der realen Welt hinweist.
Verschiebung zu nicht-sedierenden Antihistaminika
Zweite Generation Antihistaminika gewinnen stark an Bedeutung aufgrund geringerer Nebenwirkungen und besserer Sicherheit. Verbraucher bevorzugen nicht-sedierende Optionen für den täglichen Gebrauch, insbesondere während der Hochsaison für Allergien. Eine breitere Unterstützung durch Ärzte und starke klinische Unterstützung fördern ebenfalls die Akzeptanz. Marktteilnehmer erweitern nicht-schläfrige Formulierungen, um der hohen Nachfrage in Einzelhandels- und E-Commerce-Kanälen gerecht zu werden.
- Zum Beispiel enthalten die Xyzal Allergy 24HR Tabletten von Opella 5 mg Levocetirizin, und die OTC Drug Facts sowie professionelle Dosierungsanleitungen spezifizieren eine 5 mg Tablette einmal täglich am Abend für Erwachsene und Kinder von 12–64 Jahren, mit der Option von 2,5 mg einmal täglich für mildere Symptome, was einmal tägliche, niedrig-sedierende Regime widerspiegelt.
Erweiterung der Verfügbarkeit von rezeptfreien Medikamenten
Rezeptfreie Antihistaminika bleiben aufgrund einfacher Zugänglichkeit und hoher Selbstmedikationsraten ein wichtiger Wachstumsmotor. Einzelhandelsketten, Supermärkte und Online-Apotheken erweitern die Reichweite führender Marken. Wachsende Verbraucheraufklärung fördert das frühzeitige Symptommanagement. Diese Verschiebung reduziert die Abhängigkeit von Rezepten und steigert das gesamte Marktvolumen.
Wichtige Trends & Chancen
Wachstum von Kombinations- und Retardformulierungen
Pharmaunternehmen investieren in fortschrittliche Formulierungen, die längere Linderung und eine Kontrolle mehrerer Symptome bieten. Retardprodukte verbessern die Bequemlichkeit für Patienten und reduzieren die Dosierungshäufigkeit. Kombinationsoptionen, die Nasenverstopfung und saisonale Auslöser ansprechen, gewinnen breiteres Interesse. Diese Innovationen eröffnen starke Möglichkeiten zur Differenzierung in einem wettbewerbsintensiven Markt.
- Zum Beispiel enthalten Bayers Claritin-D / äquivalente Loratadin-Pseudoephedrin-Tabletten mit verlängerter Freisetzung 5 mg Loratadin und 120 mg Pseudoephedrin in jeder 12-Stunden-Tablette, mit Dosierungsanweisungen für Erwachsene und Kinder ab 12 Jahren von einer Tablette alle 12 Stunden und maximal zwei Tabletten in 24 Stunden.
Erweiterung der Nachfrage im pädiatrischen und geriatrischen Bereich
Steigendes Bewusstsein für Allergien bei Betreuern erhöht die Nachfrage nach kinderfreundlichen Flüssigkeiten und löslichen Formaten. Alternde Bevölkerungen benötigen ebenfalls sicherere Antihistaminika aufgrund von Komorbiditäten und Empfindlichkeit gegenüber Sedierung. Unternehmen erweitern die Dosierungsoptionen, um den unterschiedlichen Bedürfnissen der Patienten gerecht zu werden. Dieser Trend unterstützt eine höhere Marktdurchdringung in beiden altersspezifischen Segmenten.
- Zum Beispiel empfiehlt die pädiatrische Kennzeichnung von Zuventus Healthcare’s Elriz Sirup (Levocetirizin) eine Gesamttagesdosis von 2,5 mg für kleine Kinder, verabreicht als 1,25 mg (2,5 mL) zweimal täglich, um die pädiatrischen Dosierungsbedürfnisse mit einem altersgerechten flüssigen Format direkt anzusprechen.
Wichtige Herausforderungen
Unerwünschte Wirkungen und Sicherheitsbedenken
Einige Antihistaminika bergen Risiken von Schläfrigkeit, kognitiven Beeinträchtigungen und Wechselwirkungen mit bestehenden Therapien. Ältere Medikamente der ersten Generation stehen aufgrund von Sedierungseffekten unter Beobachtung. Diese Bedenken veranlassen Verbraucher und Ärzte, nach sichereren Alternativen zu suchen. Regulierungsbehörden überwachen die Kennzeichnung und beschränken bestimmte Formulierungen, was eine breitere Akzeptanz einschränkt.
Konkurrenz durch alternative Therapien
Allergie-Immuntherapie, nasale Kortikosteroide und Biologika stellen starke Alternativen für chronische Erkrankungen dar. Diese Behandlungen reduzieren die Abhängigkeit von Antihistaminika in schweren Fällen. Der zunehmende Einsatz von langfristigen Desensibilisierungstherapien verändert die Nachfrage. Marktteilnehmer müssen innovativ sein, um wettbewerbsfähig gegenüber fortschrittlichen und gezielten Optionen zu bleiben.
Regionale Analyse
Nordamerika
Nordamerika hielt 2024 den größten Anteil am Antihistaminika-Markt mit fast 38%. Eine hohe Allergieprävalenz, weit verbreitete OTC-Annahme und ein ausgereiftes Apothekennetz unterstützten die hohe Nachfrage. Saisonale Pollenanstiege und zunehmende chronische Allergiefälle erweiterten die Produktnutzung weiter. Die Region profitiert auch von starken Aufklärungskampagnen und schnellem Zugang zu neueren nicht sedierenden Formulierungen. Eine breite Versicherung für verschreibungspflichtige Produkte und starkes E-Commerce-Wachstum stärkten die Gesamtmarktposition.
Europa
Europa machte 2024 etwa 30% des Antihistaminika-Marktes aus. Hohe Raten von allergischer Rhinitis, strenge klinische Standards und eine erhöhte Präferenz für Antihistaminika der zweiten Generation führten zu einer breiteren Akzeptanz. Die starke Gesundheitsinfrastruktur der Region ermöglichte eine konsistente Diagnose und Behandlung. Wachstum im Bereich Selbstversorgung und apothekengeführte Beratung steigerten den OTC-Verkauf weiter. Die steigende Nachfrage in Deutschland, dem Vereinigten Königreich, Frankreich und Italien unterstützte eine stabile Marktexpansion während des Zeitraums.
Asien-Pazifik
Asien-Pazifik hielt 2024 etwa 22% Anteil und blieb die am schnellsten wachsende Region. Steigende Verschmutzungsniveaus, wachsende städtische Bevölkerungen und zunehmendes Allergiebewusstsein trugen zu einem höheren Antihistaminika-Verbrauch bei. Erschwinglicher OTC-Zugang und eine wachsende mittlere Einkommensgruppe unterstützten eine starke Produktaufnahme. Länder wie China, Indien und Japan verzeichneten eine bemerkenswerte Nachfrage nach sowohl Tabletten- als auch Flüssigformaten. Die schnelle E-Commerce-Durchdringung stärkte den Verkauf in dieser Region weiter.
Lateinamerika
Lateinamerika eroberte im Jahr 2024 einen Marktanteil von fast 6%. Die zunehmende Diagnose von saisonalen Allergien und der erweiterte Zugang zu rezeptfreien Medikamenten unterstützten das allmähliche Wachstum. Urbanisierung und steigende Exposition gegenüber Umweltfaktoren führten zu einer stärkeren Nachfrage nach Antihistaminika für den täglichen Gebrauch. Brasilien und Mexiko führten die Marktexpansion aufgrund breiterer Netzwerke von Apotheken an. Wirtschaftliche Einschränkungen begrenzten die Akzeptanz von Premiumprodukten, aber die Nachfrage nach erschwinglichen generischen Formulierungen blieb bestehen.
Mittlerer Osten und Afrika
Der Mittlere Osten und Afrika machten im Jahr 2024 etwa 4% des Marktanteils aus. Das Wachstum resultierte aus verbessertem Zugang zur Gesundheitsversorgung, steigender Sensibilisierung für Allergieerkrankungen und expandierenden Apothekenketten. Wärmere Klimazonen und Staubbelastung trugen zu höheren Fällen von allergischer Rhinitis bei. Länder wie Saudi-Arabien, die VAE und Südafrika zeigten eine stetige Aufnahme von rezeptfreien Antihistaminika. Der begrenzte Zugang zu Spezialisten in einigen Gebieten verlangsamte die Nachfrage nach Verschreibungen, führte jedoch zu einer breiteren Abhängigkeit von Einzelhandelskanälen.
Marktsegmentierungen:
Nach Produkttyp
- H-1 Blocker
- H-2 Blocker
Nach Typ
- Verschreibungspflichtig
- Rezeptfrei
Nach Darreichungsformen
- Tabletten
- Kapseln
- Flüssigkeiten
- Andere Darreichungsformen
Nach Verabreichungsweg
- Oral
- Parenteral
- Topisch
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Der Antihistaminika-Markt umfasst große Unternehmen wie Sun Pharmaceutical Industries Inc., Novartis AG, Himalaya Wellness Company, GlaxoSmithKline PLC, Bayer AG und Sanofi Consumer Healthcare. Diese Akteure konkurrieren durch eine starke Einzelhandelspräsenz, erweiterte OTC-Portfolios und die stetige Entwicklung sicherer Formulierungen der zweiten Generation. Hersteller konzentrieren sich auf eine breitere Verfügbarkeit in Apotheken und E-Commerce-Kanälen, um eine breitere Verbrauchergruppe zu erreichen. Produktinnovationen konzentrieren sich auf nicht sedierende Optionen, Formate mit verlängerter Freisetzung und kinderfreundliche Lösungen, um die Markenpräferenz zu stärken. Unternehmen investieren auch in Aufklärungsprogramme, die das frühzeitige Allergiemanagement unterstützen und Wiederholungskäufe fördern. Die steigende Nachfrage nach Produkten für den täglichen Gebrauch ermutigt Unternehmen, Lieferketten zu verbessern und die globale Vertriebseffizienz zu steigern.
Analyse der Hauptakteure
- Sun Pharmaceutical Industries Inc.
- Novartis AG
- Himalaya Wellness Company
- GlaxoSmithKline PLC
- Bayer AG
- Sanofi Consumer Healthcare
Aktuelle Entwicklungen
- Im Jahr 2025 brachte GlaxoSmithKline PLC ein verbessertes Claritin-äquivalentes Antihistaminikum auf den Märkten im asiatisch-pazifischen Raum auf den Markt.
- Im Jahr 2025 führte Sanofi Consumer Healthcare India Limited Allegra-D in Indien ein.
- Im Jahr 2025 erhielt Novartis die FDA-Zulassung für Rhapsido (Remibrutinib), den ersten oralen, zielgerichteten BTKi für chronische spontane Urtikaria (CSU) bei Patienten, die auf H1-Antihistaminika symptomatisch sind.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Typ, Darreichungsformen, Verabreichungsweg und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach nicht sedierenden Antihistaminika wird steigen, da Verbraucher sicherere Optionen für den täglichen Gebrauch suchen.
- Der OTC-Verkauf wird aufgrund starker Selbstmedikationsgewohnheiten und eines breiteren Zugangs zu digitalen Apotheken steigen.
- Formulierungen mit verlängerter Freisetzung und für mehrere Symptome werden für längere Linderung an Bedeutung gewinnen.
- Allergiefälle werden mit Umweltverschmutzung und Klimaveränderungen zunehmen und das Marktwachstum stetig vorantreiben.
- Kinderfreundliche Flüssigkeiten und lösliche Formate werden in wichtigen Märkten stärker angenommen.
- Digitale Allergiemanagement-Tools werden eine bessere Behandlungstreue und Produktauswahl unterstützen.
- Biologika und Immuntherapien werden Antihistaminika unter Druck setzen, aber Kombinationsbehandlungsmöglichkeiten erweitern.
- Generische Antihistaminika werden ihren Anteil in kostenempfindlichen Regionen stärken.
- E-Commerce-Plattformen werden die Produktpräsenz erhöhen und Wiederholungskäufe beschleunigen.
- Hersteller werden mehr in sicherere, gezielte und schneller wirkende Formulierungen investieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Antihistaminika und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Antihistamin-Markt voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Antihistaminika-Marksegment hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Antihistaminika-Marktes antreiben?
Wer sind die führenden Unternehmen im Antihistaminika-Markt?
Welche Region hatte 2024 den größten Anteil am Antihistaminika-Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Antihistaminika-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Antihistaminika-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 541.69 million → 2032: USD 995.23 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Antihistaminika-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Antihistaminika-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Antihistaminika-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Antihistaminika-Markt Market Drivers
- 3.3 Antihistaminika-Markt Market Restraints & Challenges
- 3.4 Antihistaminika-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Antihistaminika-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Antihistaminika-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Antihistaminika-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Antihistaminika-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Antihistaminika-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Antihistaminika-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Antihistaminika-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Antihistaminika-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Antihistaminika-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Antihistaminika-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Antihistaminika-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Antihistaminika-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Antihistaminika-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Antihistaminika-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Antihistaminika-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Antihistaminika-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Antihistaminika-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Antihistaminika-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Antihistaminika-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
