
Marktübersicht
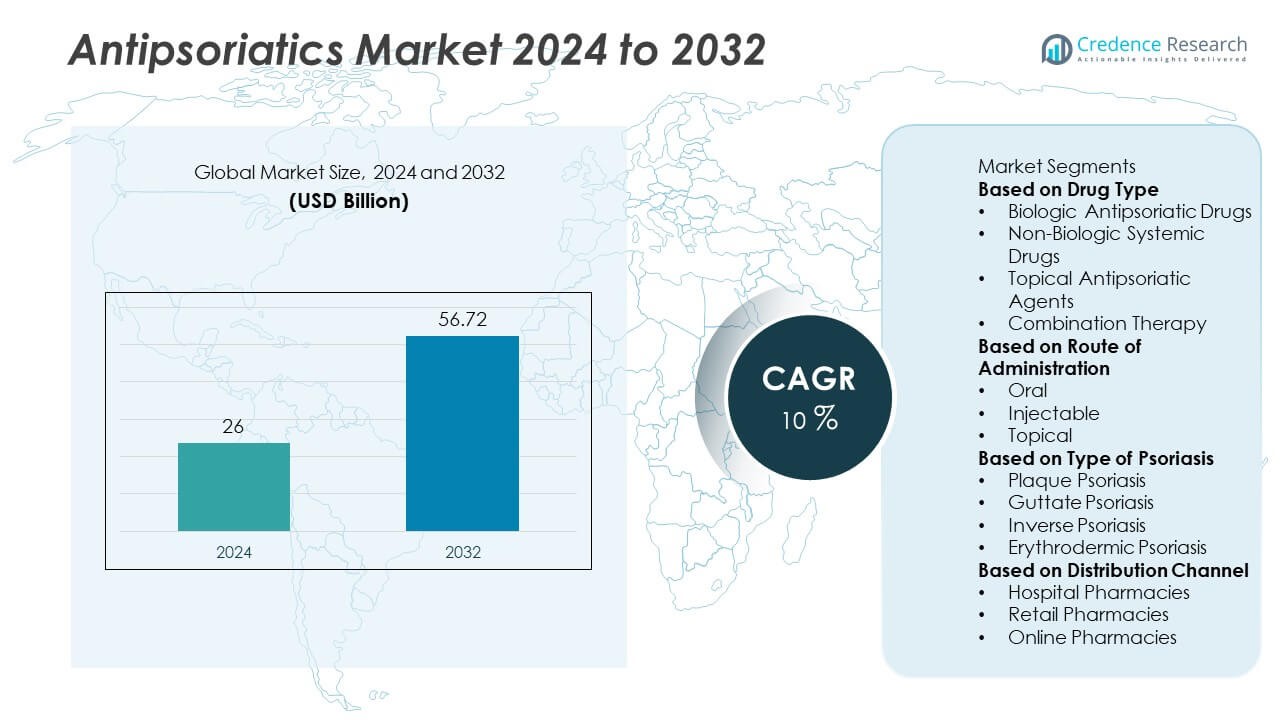
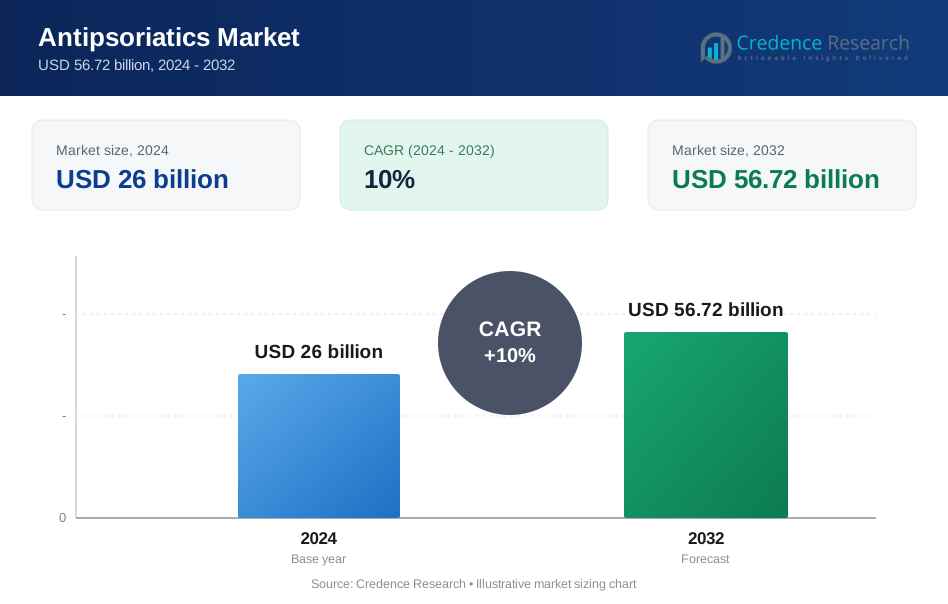
Der Markt für Antipsoriatika wurde im Jahr 2024 auf 26 Milliarden USD geschätzt und soll bis 2032 56,72 Milliarden USD erreichen, was einem CAGR von 10 % während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße Antipsoriatika 2024 | 26 Milliarden USD |
| Markt für Antipsoriatika, CAGR | 10% |
| Marktgröße Antipsoriatika 2032 | 56,72 Milliarden USD |
Der Markt für Antipsoriatika wird von großen Akteuren wie Novartis AG, AbbVie Inc., Amgen Inc., Johnson & Johnson Services, Inc., Pfizer Inc., Eli Lilly and Company, Bristol-Myers Squibb Company, UCB S.A., Sun Pharmaceutical Industries Ltd. und Leo Pharma A/S dominiert. Diese Unternehmen führen durch umfangreiche Produktportfolios in Biologika, topischen Mitteln und systemischen Therapien, die auf Psoriasis abzielen. Nordamerika hält mit 38,5 % im Jahr 2024 den größten Anteil, unterstützt durch fortschrittliche Gesundheitssysteme und hohe Akzeptanz von Biologika. Europa folgt mit einem Anteil von 31,2 %, angetrieben durch starke F&E-Investitionen, während der asiatisch-pazifische Raum mit 22,7 % schnell wächst, bedingt durch den Ausbau des Zugangs zur Gesundheitsversorgung und das zunehmende Bewusstsein für chronische Hautkrankheiten.
Markteinblicke
- Der Markt für Antipsoriatika wurde im Jahr 2024 auf 26 Milliarden USD geschätzt und soll bis 2032 56,72 Milliarden USD erreichen, was einem CAGR von 10 % während des Prognosezeitraums entspricht.
- Die steigende Prävalenz von Psoriasis und die zunehmende Akzeptanz von Biologika und Biosimilars treiben das Marktwachstum an, wobei Biologika mit einem Anteil von 56,8 % den Markt anführen, dank ihrer überlegenen Wirksamkeit.
- Zu den wichtigsten Trends gehören der wachsende Trend zur personalisierten Medizin, die Erweiterung der Biosimilar-Portfolios und erhöhte F&E-Investitionen in Immunmodulatoren und zielgerichtete kleine Moleküle.
- Große Akteure wie Novartis, AbbVie, Johnson & Johnson und Amgen dominieren durch starke Biologika-Pipelines, strategische Partnerschaften und globale Vertriebsnetze.
- Nordamerika führt mit einem Anteil von 38,5 %, gefolgt von Europa mit 31,2 %, während der asiatisch-pazifische Raum 22,7 % hält und voraussichtlich am schnellsten wächst, angetrieben durch steigendes Bewusstsein, Investitionen im Gesundheitswesen und verbesserten Zugang zur dermatologischen Versorgung.
Analyse der Marktsegmentierung:
Nach Arzneimitteltyp
Das Segment der biologischen Antipsoriatika dominiert den Markt und hält 2024 einen Anteil von 56,8%, angetrieben durch ihre hohe Wirksamkeit und gezielte Wirkung bei mittelschwerer bis schwerer Psoriasis. Biologika wie TNF-Inhibitoren, IL-17-Inhibitoren und IL-23-Inhibitoren verändern die Behandlungsergebnisse, indem sie eine langfristige Krankheitskontrolle mit weniger Nebenwirkungen bieten. Die zunehmende Präferenz der Ärzte für Biologika und die steigende Verfügbarkeit von Biosimilars fördern die Akzeptanz weiter. Nicht-biologische systemische Medikamente und topische Mittel dienen weiterhin als wirksame Erstlinienoptionen für leichte Fälle, während Kombinationstherapien an Bedeutung gewinnen, um die klinische Wirksamkeit und Patientenadhärenz zu verbessern.
- Zum Beispiel erzielte AbbVies Humira (Adalimumab) weltweit über 21 Milliarden US-Dollar Jahresumsatz, bevor umfangreiche US-Biosimilar-Einführungen stattfanden, während Novartis' Cosentyx (Secukinumab) bis 2023 weltweit über 1 Million Patienten in mehreren Indikationen (einschließlich Psoriasis) behandelte, unterstützt durch kontinuierliche Daten zu anhaltenden PASI 90-Ansprechraten.
Nach Verabreichungsweg
Das Injektionssegment führt den Antipsoriatika-Markt mit einem Anteil von 49,2% im Jahr 2024 an, aufgrund der Dominanz von biologischen Medikamenten, die subkutan oder intravenös verabreicht werden. Dieses Segment profitiert von verbesserten Patientenergebnissen und anhaltenden Remissionsraten, die mit gezielten injizierbaren Behandlungen verbunden sind. Pharmazeutische Innovationen haben zu verlängerten Dosierungsintervallen geführt, was die Patientencompliance verbessert. Der orale Verabreichungsweg bleibt aufgrund der Verfügbarkeit von niedermolekularen Inhibitoren bedeutend, während die topische Anwendung in leichten Psoriasis-Fällen, in denen eine lokale Therapie ausreicht, an Bedeutung behält, unterstützt durch weit verbreitete rezeptfreie und verschreibungspflichtige Anwendungen.
- Zum Beispiel erreichte Johnson & Johnsons Stelara (Ustekinumab) Dosierungsintervalle von alle 12 Wochen und verzeichnete weltweit über 1,9 Millionen Patientenjahre der Anwendung, während Amgens Enbrel (Etanercept) über 20 Millionen Patientenjahre globaler Exposition überschritt und damit die langfristige Sicherheit und Wirksamkeit in der Behandlung von Plaque-Psoriasis demonstrierte.
Nach Psoriasis-Typ
Das Plaque-Psoriasis-Segment dominiert den Markt und macht 2024 einen Anteil von 61,3% aus, da es die weltweit am weitesten verbreitete Form der Krankheit darstellt. Seine chronische und wiederkehrende Natur treibt die starke Nachfrage nach langfristigen Behandlungsansätzen, insbesondere Biologika und topische Kortikosteroide, an. Ein erhöhtes Bewusstsein für die Schwere der Krankheit und erweiterte Diagnosemöglichkeiten tragen zu höheren Behandlungsraten bei. Die Segmente Guttate- und Inverse-Psoriasis erfahren zunehmende therapeutische Aufmerksamkeit, während die erythrodermische Psoriasis aufgrund ihrer geringeren Prävalenz ein kleineres Segment bleibt, aber eine intensive Behandlung mit systemischen und biologischen Therapien zur effektiven Krankheitskontrolle erfordert.
Wichtige Wachstumsfaktoren
Steigende Prävalenz von Psoriasis und verwandten Komorbiditäten
Die wachsende globale Prävalenz von Psoriasis, die Millionen von Erwachsenen und Kindern betrifft, ist ein wichtiger Markttreiber. Zunehmende Fälle von mittelschwerer bis schwerer Psoriasis, die mit Lebensstiländerungen, Stress und Autoimmunerkrankungen verbunden sind, erweitern weiterhin die Behandlungsnachfrage. Psoriasis ist auch mit Komorbiditäten wie Arthritis, Herz-Kreislauf-Erkrankungen und Diabetes verbunden, die den Bedarf an umfassenden Behandlungsansätzen verstärken. Mit der Verbesserung des Bewusstseins für Krankheitsmanagement und Diagnose priorisieren Gesundheitssysteme frühzeitige und effektive Interventionen, was das stetige Wachstum der Akzeptanz von Antipsoriatika weltweit antreibt.
- Zum Beispiel berichtet die Weltgesundheitsorganisation, dass weltweit mehr als 125 Millionen Menschen von Psoriasis betroffen sind, während Studien darauf hinweisen, dass etwa 30 % der Psoriasis-Patienten eine Psoriasis-Arthritis entwickeln.
Zunehmende Akzeptanz von Biologischen Therapien
Der rasche Wechsel von herkömmlichen Therapien zu Biologika verändert die Psoriasis-Behandlung. Biologika, einschließlich TNF-alpha-, IL-17- und IL-23-Inhibitoren, bieten eine überlegene Wirksamkeit und längere Remissionszeiten im Vergleich zu traditionellen Medikamenten. Die steigende Anzahl klinischer Zulassungen und die verbesserte Zugänglichkeit zu Biosimilars fördern die Marktdurchdringung. Patienten und Gesundheitsfachkräfte bevorzugen zunehmend Biologika aufgrund ihrer gezielten Mechanismen und Sicherheitsprofile. Die Ausweitung der Erstattungsdeckung und kontinuierliche Investitionen der Pharmaindustrie in fortschrittliche biologische Formulierungen beschleunigen das Marktwachstum in entwickelten und aufstrebenden Volkswirtschaften weiter.
- Zum Beispiel zeigte Eli Lillys Taltz (Ixekizumab) eine PASI 90 Hautreinigung bei über 70 % der Studienteilnehmer, während Amgens Otezla (Apremilast) weltweit mehr als 1 Million Patienten verschrieben wurde, was den großflächigen Wechsel zu biologischen und zielgerichteten Therapien in der klinischen Praxis unterstreicht.
Technologische und Forschungsfortschritte in der Arzneimittelentwicklung
Pharmazeutische Innovation spielt eine Schlüsselrolle bei der Weiterentwicklung des Antipsoriatika-Marktes. Die Entwicklung neuartiger niedermolekularer Inhibitoren, der nächsten Generation von Biologika und personalisierten Therapien hat die Präzision und Sicherheit der Behandlung verbessert. Fortschritte in der Immunpathologieforschung ermöglichen ein besseres Verständnis der Psoriasis auf molekularer Ebene und treiben die Innovation im zielgerichteten Arzneimitteldesign voran. Darüber hinaus optimieren Verbesserungen in der Formulierungstechnologie—wie verlängerte Freisetzung und Kombinationstherapien—die Dosierungskomfort und Wirksamkeit. Wachsende Investitionen in F&E und klinische Studien führen weiterhin neue therapeutische Optionen ein und erweitern den Zugang der Patienten zu modernen Psoriasis-Behandlungen.
Wichtige Trends & Chancen
Wachsende Nachfrage nach Biosimilars und kostengünstigen Therapien
Der Ablauf von Patenten für wichtige Biologika hat neue Möglichkeiten für die Entwicklung von Biosimilars eröffnet, die vergleichbare Wirksamkeit zu niedrigeren Kosten bieten. Biosimilars fördern die Erschwinglichkeit und erweitern den Zugang zu fortschrittlichen Psoriasis-Behandlungen in kostenempfindlichen Märkten. Pharmaunternehmen konzentrieren sich auf Biosimilar-Portfolios, um ihre Marktpräsenz zu stärken und in nachfragestarken Segmenten zu konkurrieren. Regierungen und Gesundheitsdienstleister fördern die Einführung von Biosimilars durch günstige regulatorische Rahmenbedingungen, was die Wettbewerbsfähigkeit des Marktes verbessern und die langfristige Nachhaltigkeit biologisch basierter Therapien weltweit sicherstellen wird.
- Zum Beispiel ist Samsung Bioepis und Biogens Imraldi, ein Biosimilar zu Humira, Teil eines Portfolios, das zusammen mit Benepali und Flixabi fast 253.000 Patienten in ganz Europa geholfen hat. Amgens Amjevita, das erste von der FDA zugelassene Adalimumab-Biosimilar, wurde in über 60 Ländern mehr als 300.000 Patienten verschrieben und hat vier Jahre Erfahrung in der realen Anwendung außerhalb der Vereinigten Staaten gesammelt.
Erweiterung von personalisierten und präzisen Medizinansätzen
Die personalisierte Medizin entwickelt sich zu einem wichtigen Trend in der Psoriasis-Behandlung, der sich auf patientenspezifische Reaktionen und genetische Profile konzentriert. Die Auswahl von Medikamenten auf Basis von Biomarkern und präzise Dosierungen verbessern die Behandlungserfolgsraten und reduzieren Nebenwirkungen. Pharmaunternehmen investieren in Begleitdiagnostik und Genomforschung, um individualisierte Therapien zu entwickeln. Es wird erwartet, dass dieser Trend die klinische Praxis neu definiert, indem maßgeschneiderte Behandlungsstrategien bereitgestellt werden, die die Patientenzufriedenheit und langfristige Ergebnisse verbessern. Die Integration von KI und Datenanalysen in die Dermatologie unterstützt weiterhin die präzisionsbasierte Arzneimittelentwicklung und -überwachung.
- Zum Beispiel verwendet Novartis Echtweltdaten und Patientenunterstützungsprogramme für seine Cosentyx-Behandlung, die auf das IL-17A-Zytokin abzielt, mit Dosierungen basierend auf großen klinischen Studien. UCB ist in der Dermatologie tätig und zielt mit seinem Medikament Bimzelx auf den IL-17-Weg ab, und genetische Forschung ist im Bereich der Psoriasis üblich, um genetische Risikofaktoren zu identifizieren und potenzielle Ansätze der Präzisionsmedizin zu informieren.
Wichtige Herausforderungen
Hohe Kosten für biologische und zielgerichtete Therapien
Trotz starker klinischer Wirksamkeit bleiben die hohen Kosten biologischer Behandlungen ein großes Hindernis für die weitverbreitete Einführung. Viele Patienten in Ländern mit niedrigem und mittlerem Einkommen haben aufgrund von Erschwinglichkeitsproblemen und unzureichender Versicherungsschutz nur begrenzten Zugang. Hohe Produktions- und Vertriebskosten, die mit Biologika verbunden sind, belasten auch die Gesundheitsbudgets. Obwohl Biosimilars eine gewisse Erleichterung bieten, schränken Preisunterschiede weiterhin die Marktreichweite ein. Die Senkung der Kosten durch Innovationen in der Herstellung, lokale Produktion und politische Reformen ist entscheidend, um die globale Zugänglichkeit zu fortschrittlichen antipsoriatischen Behandlungen zu verbessern.
Nebenwirkungen und langfristige Sicherheitsbedenken
Die potenziellen Nebenwirkungen und langfristigen Sicherheitsprobleme, die mit systemischen und biologischen Therapien verbunden sind, stellen anhaltende Herausforderungen dar. Immunsuppressive Medikamente können das Risiko von Infektionen, Leberschäden oder bösartigen Erkrankungen erhöhen, was zu vorsichtigen Verschreibungspraktiken führt. Eine kontinuierliche Überwachung und strenge regulatorische Bewertungen sind notwendig, um die Patientensicherheit zu gewährleisten. Pharmaunternehmen müssen in eine robuste Überwachung nach der Markteinführung und klinische Forschung investieren, um die langfristige Wirksamkeit und Sicherheitsprofile zu bewerten. Diese Bedenken durch Innovation und Patientenaufklärung anzugehen, ist entscheidend, um Vertrauen und Akzeptanz im Markt für Antipsoriatika zu erhalten.
Regionale Analyse
Nordamerika
Nordamerika dominiert den Antipsoriatika-Markt mit einem Anteil von 41,5 % im Jahr 2024, angetrieben durch eine hohe Krankheitsprävalenz, eine starke Gesundheitsinfrastruktur und die schnelle Einführung biologischer Therapien. Die Vereinigten Staaten führen die Region mit umfangreicher Nutzung fortschrittlicher Biologika und Biosimilars an, unterstützt durch günstige Erstattungspolitiken. Kontinuierliche Produkteinführungen und laufende klinische Forschung durch wichtige Pharmaunternehmen stärken das regionale Wachstum weiter. Kanada trägt ebenfalls erheblich durch gesteigertes Bewusstsein und Initiativen zur Früherkennung bei. Die Präsenz großer Marktführer und der erweiterte Zugang zu spezialisierten dermatologischen Behandlungen stärken weiterhin die Führungsposition Nordamerikas.
Europa
Europa hält im Jahr 2024 einen Anteil von 28,4%, unterstützt durch weit verbreitetes Bewusstsein für das Management von Psoriasis und starke Gesundheitssysteme. Länder wie Deutschland, das Vereinigte Königreich und Frankreich sind wichtige Beitragszahler mit hoher Akzeptanz von biologischen und biosimilaren Therapien. Regierungsinitiativen zur Förderung des Zugangs zu erschwinglichen Behandlungen und robuste regulatorische Unterstützung für Biosimilars treiben ein stetiges Wachstum voran. Laufende Investitionen in Forschung und Patientenunterstützungsprogramme verbessern das Krankheitsmanagement. Der Fokus der Region auf Innovation und frühzeitige therapeutische Einführung positioniert Europa als einen der reifsten und stabilsten Märkte für antipsoriatische Behandlungen.
Asien-Pazifik
Asien-Pazifik macht im Jahr 2024 einen Anteil von 21,9% aus und entwickelt sich aufgrund der zunehmenden Prävalenz von Psoriasis und steigender Gesundheitsausgaben zum am schnellsten wachsenden regionalen Markt. China, Japan und Indien sind führende Länder mit wachsendem Zugang zu dermatologischer Versorgung und zunehmender Akzeptanz biologischer Therapien. Verbesserte Aufklärung, rasche Urbanisierung und der Ausbau der pharmazeutischen Produktionskapazitäten unterstützen das regionale Wachstum weiter. Regierungen konzentrieren sich darauf, die Zugänglichkeit des Gesundheitswesens und die Zulassungsverfahren für innovative Medikamente zu verbessern. Die zunehmende Präsenz globaler und lokaler Pharmaunternehmen treibt die Erschwinglichkeit und Zugänglichkeit für verschiedene Patientengruppen in Asien-Pazifik voran.
Lateinamerika
Lateinamerika repräsentiert im Jahr 2024 einen Anteil von 5,2%, wobei Brasilien und Mexiko als Schlüsselmärkte fungieren, die durch zunehmendes Bewusstsein und steigende Gesundheitsinvestitionen angetrieben werden. Wachsende Diagnoseraten und der Zugang zu biologischen Medikamenten verbessern die Behandlungsakzeptanz. Kostenbarrieren und ungleiche Versicherungsschutz begrenzen jedoch die breitere Marktdurchdringung. Regierungen fördern öffentliche Gesundheitsinitiativen, um dermatologische Dienstleistungen zu verbessern und die Krankheitslast zu verringern. Partnerschaften zwischen globalen Pharmaunternehmen und regionalen Distributoren verbessern die Produktverfügbarkeit und helfen der Region, einen besseren Zugang zu Behandlungen und ein größeres Bewusstsein für das Management von Psoriasis zu erreichen.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hält im Jahr 2024 einen Anteil von 3,0%, unterstützt durch zunehmende Investitionen in die Gesundheitsinfrastruktur und ein allmählich wachsendes Bewusstsein für dermatologische Versorgung. Länder wie Saudi-Arabien, die Vereinigten Arabischen Emirate und Südafrika führen bei der Einführung fortschrittlicher Therapien. Wachsende private Gesundheitsausgaben und verbesserte Verfügbarkeit von Markenmedikamenten treiben das Wachstum voran. Begrenzte Erschwinglichkeit und ein Mangel an spezialisierten Dermatologen schränken jedoch die Marktexpansion weiterhin ein. Bemühungen zur Modernisierung des Gesundheitswesens und die Einführung kostengünstiger Biosimilars sollen das zukünftige Marktpotenzial der Region stärken.
Marktsegmentierungen:
Nach Medikamententyp
- Biologische Antipsoriatika
- Nicht-biologische systemische Medikamente
- Topische Antipsoriatika
- Kombinationstherapie
Nach Verabreichungsweg
- Oral
- Injektabel
- Topisch
Nach Psoriasis-Typ
- Plaque-Psoriasis
- Guttate Psoriasis
- Inverse Psoriasis
- Erythrodermische Psoriasis
Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken
- Online-Apotheken
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Analyse der Wettbewerbslandschaft des Antipsoriatika-Marktes hebt die Präsenz großer Akteure wie Novartis AG, Johnson & Johnson Services, Inc., AbbVie Inc., Amgen Inc., Pfizer Inc., Eli Lilly and Company, Bristol-Myers Squibb Company, UCB S.A., Sun Pharmaceutical Industries Ltd. und Leo Pharma A/S hervor. Diese Unternehmen dominieren den globalen Markt durch umfangreiche Produktportfolios von Biologika, Biosimilars und topischen Formulierungen. Der Markt ist moderat konsolidiert, wobei kontinuierliche Innovationen in Immunmodulatoren und zielgerichteten Therapien den Wettbewerb antreiben. Strategische Kooperationen, klinische Studien und behördliche Zulassungen erweitern die Marktreichweite und Produktdifferenzierung. Unternehmen investieren stark in F&E, um Biologika der nächsten Generation und orale kleine Moleküle mit verbesserter Wirksamkeit und Sicherheit zu entwickeln. Darüber hinaus sind die Expansion in aufstrebende Volkswirtschaften und patientenzentrierte Preisstrategien wichtige Schwerpunktbereiche, um die Zugänglichkeit zu verbessern und die globale Wettbewerbsfähigkeit bei Psoriasis-Behandlungslösungen zu stärken.
Analyse der Hauptakteure
- Novartis AG
- Johnson & Johnson Services, Inc.
- AbbVie Inc.
- Amgen Inc.
- Pfizer Inc.
- Eli Lilly and Company
- Bristol-Myers Squibb Company
- UCB S.A.
- Sun Pharmaceutical Industries Ltd.
- Leo Pharma A/S
Aktuelle Entwicklungen
- Im Juni 2025 berichtete Sun Pharmaceutical Industries Ltd. über die Hauptergebnisse einer Phase-2-Studie seines S1P₁-Rezeptormodulator-Kandidaten SCD‑044 bei mittelschwerer bis schwerer Plaque-Psoriasis (263 Patienten eingeschlossen) – die Studie erreichte nicht ihren primären Endpunkt.
- Im November 2023 gab Amgen Inc. die Ergebnisse der globalen Phase-4-FOREMOST-Studie seines oralen Kleinmolekül-Medikaments Otezla® (Apremilast) bei früher oligoartikulärer Psoriasis-Arthritis, einer verwandten Indikation zur Psoriasis-Behandlung, bekannt.
- Im März 2023 veröffentlichte AbbVie Inc. 52-Wochen-Ergebnisse einer offenen Studie seines IL-23-Inhibitors SKYRIZI® (Risankizumab) bei Plaque-Psoriasis-Patienten, die zuvor eine suboptimale Reaktion auf die IL-17-Inhibitor-Therapie hatten.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Arzneimitteltyp, Verabreichungsweg, Psoriasis-Typ, Vertriebskanal und Geografie. Er beschreibt führende Marktakteure und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach biologischen und zielgerichteten Therapien wird mit besseren Behandlungsergebnissen weiter wachsen.
- Biosimilars werden breitere Akzeptanz finden, was die Erschwinglichkeit und den Zugang in Entwicklungsländern verbessert.
- Personalisierte und präzisionsmedizinische Ansätze werden zukünftige Strategien im Psoriasis-Management prägen.
- Orale Kleinmolekül-Inhibitoren werden sich als praktische Alternativen zu injizierbaren Biologika ausweiten.
- Erhöhte F&E-Investitionen werden zur Entwicklung von Immunmodulatoren der nächsten Generation führen.
- Digitale Dermatologie und Telemedizin werden die Diagnose und Überwachung der Behandlung verbessern.
- Pharmazeutische Kooperationen werden Innovationen und die globale Marktexpansion beschleunigen.
- Wachsende Bewusstseins- und Frühdiagnoseprogramme werden die Behandlungsraten der Patienten steigern.
- Regulatorische Unterstützung für Biosimilars und kostengünstige Therapien wird die Wettbewerbsfähigkeit des Marktes stärken.
- Asien-Pazifik wird sich aufgrund des zunehmenden Zugangs zur Gesundheitsversorgung und des steigenden Patientenbewusstseins als wichtige Wachstumsregion herauskristallisieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Antipsoriatika und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Antipsoriatika voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Marktsegment der Antipsoriatika hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Antipsoriatika antreiben?
Wer sind die führenden Unternehmen im Antipsoriatika-Markt?
Welche Region hatte 2024 den größten Anteil am Markt für Antipsoriatika?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Antipsoriatika-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Antipsoriatika-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 26 billion → 2032: USD 56.72 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Antipsoriatika-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Antipsoriatika-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Antipsoriatika-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Antipsoriatika-Markt Market Drivers
- 3.3 Antipsoriatika-Markt Market Restraints & Challenges
- 3.4 Antipsoriatika-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Antipsoriatika-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Antipsoriatika-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Antipsoriatika-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Antipsoriatika-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Antipsoriatika-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Antipsoriatika-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Antipsoriatika-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Antipsoriatika-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Antipsoriatika-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Antipsoriatika-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Antipsoriatika-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Antipsoriatika-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Antipsoriatika-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Antipsoriatika-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Antipsoriatika-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Antipsoriatika-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Antipsoriatika-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Antipsoriatika-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Antipsoriatika-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
